研报速递
2026咖啡行业研究报告节选
(附完整报告下载)
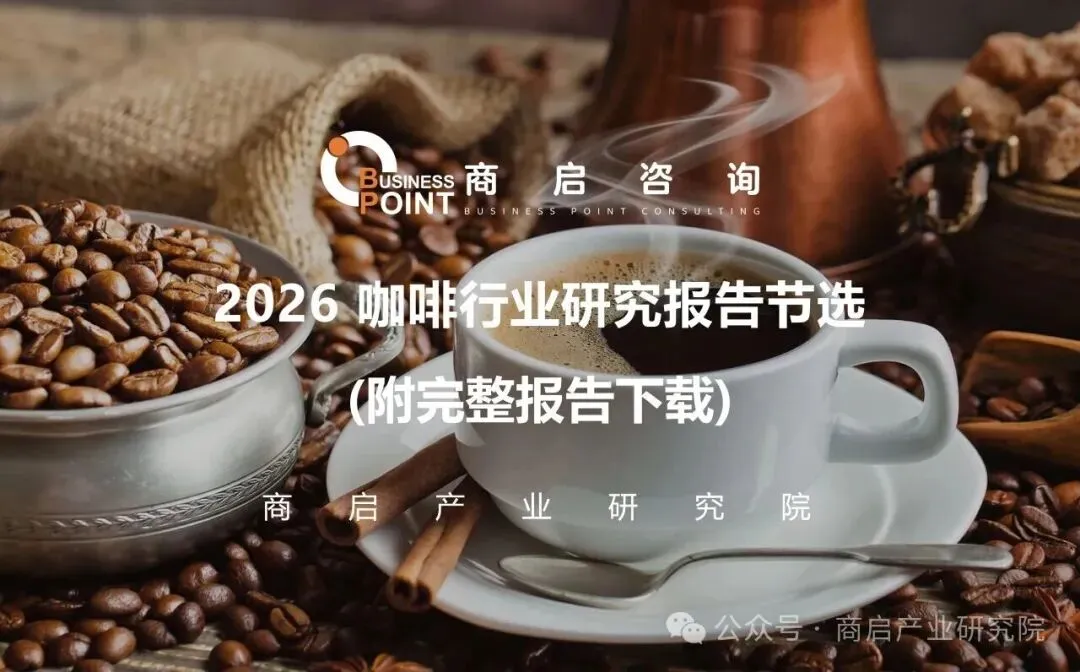
中国咖啡产业3549亿元,进入“提质扩容”新周期
2025年中国咖啡产业规模达3549亿元,同比增长13.3%;国内咖啡饮用者超5.5亿人,人均年消费28.57杯,两年增长1.7倍。全国咖饮门店28.4万家,连锁化率47.3%。瑞幸全年营收492.88亿元领跑行业,库迪正式终结 “全场9.9元” 活动,标志行业价格战落幕;上游云南生豆精品率提升至41.7%,叠加国际生豆期货价格走高,行业量价齐升逻辑清晰。商启咨询预计,2033年中国咖啡产业市场规模有望达到10856亿元。
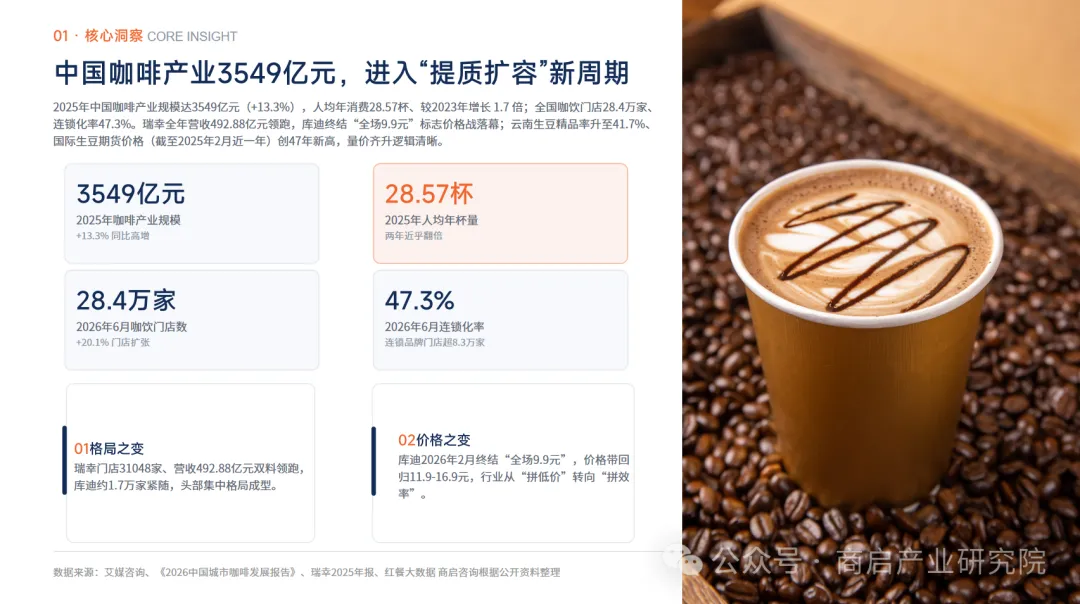
咖啡行业形成“现磨+预包装”双轨结构,品类边界加速融合
咖啡行业按产品形态可分为三大板块:现磨咖啡(连锁门店、独立咖啡馆)依托体验与社交属性拉动增长,2025年市场规模约2177亿元;速溶咖啡(含咖啡液、冻干、挂耳、胶囊)匹配居家、办公消费刚需,市场规模约865亿元;即饮咖啡(RTD)主打便携属性,切入瓶装饮料消费场景,2025年零售额77.8亿元。三大品类在渠道、客群、定价逻辑上存在明显分化。
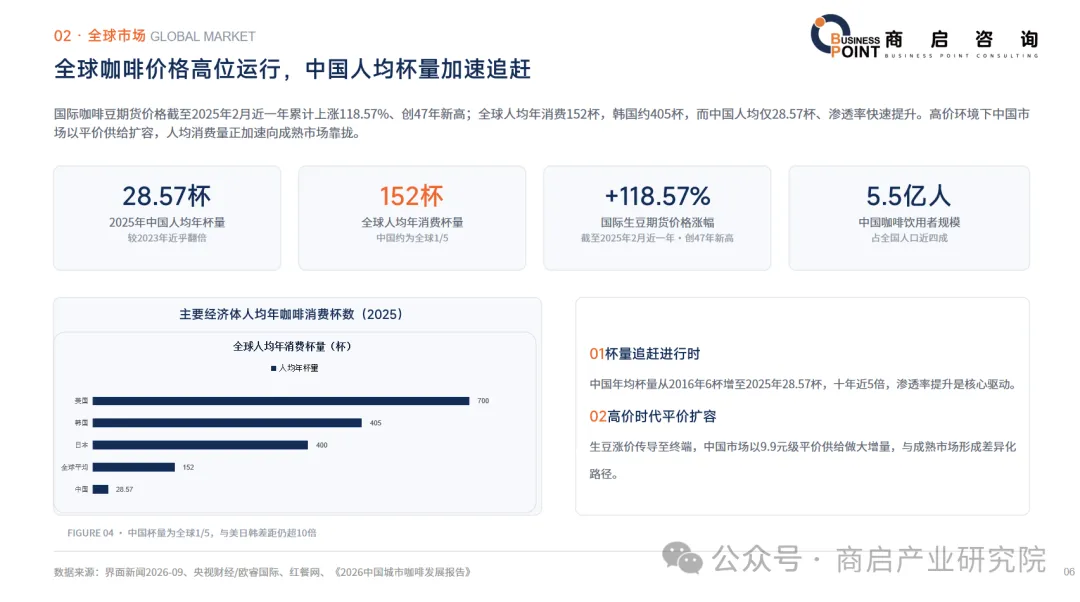
全球咖啡价格高位运行,中国人均杯量加速追赶
2025年2月,近一年国际咖啡豆期货价格累计上涨118.57%,创下47年新高。对比成熟市场,全球人均年咖啡消费152杯,韩国约405杯,而我国人均仅28.57杯,增长空间充足。在原料高价的大环境下,国内市场依靠平价供给持续扩容,人均消费量正加速向成熟消费市场靠拢。
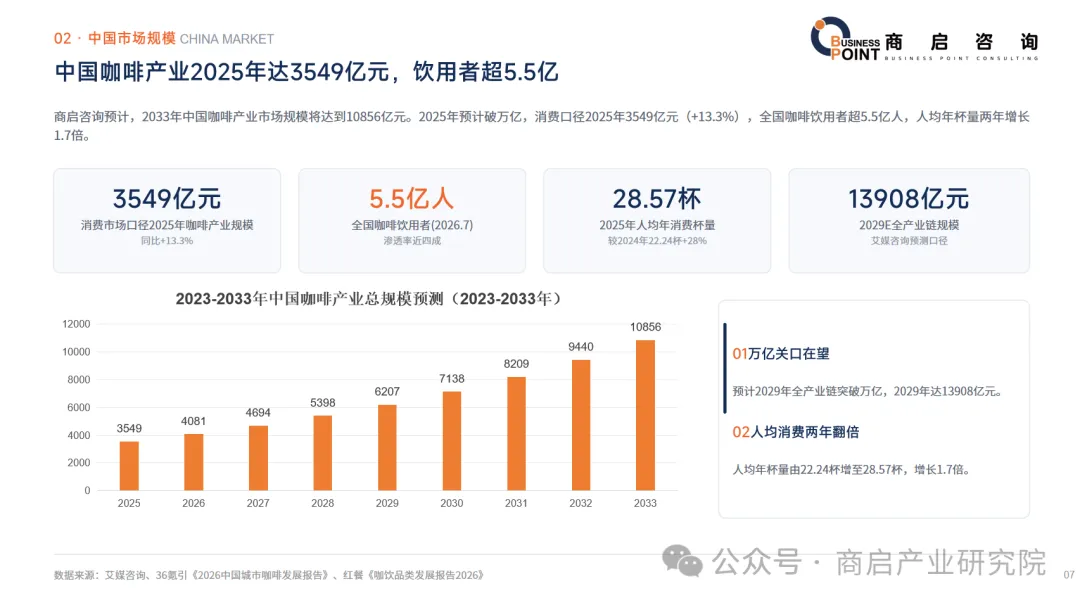
中国咖啡产业2025年达3549亿元,饮用者超5.5亿
商启咨询预计,2033年中国咖啡产业市场规模将达到10856亿元。2025年预计破万亿,消费口径2025年3549亿元(+13.3%),全国咖啡饮用者超5.5亿人,人均年杯量两年增长1.7倍。
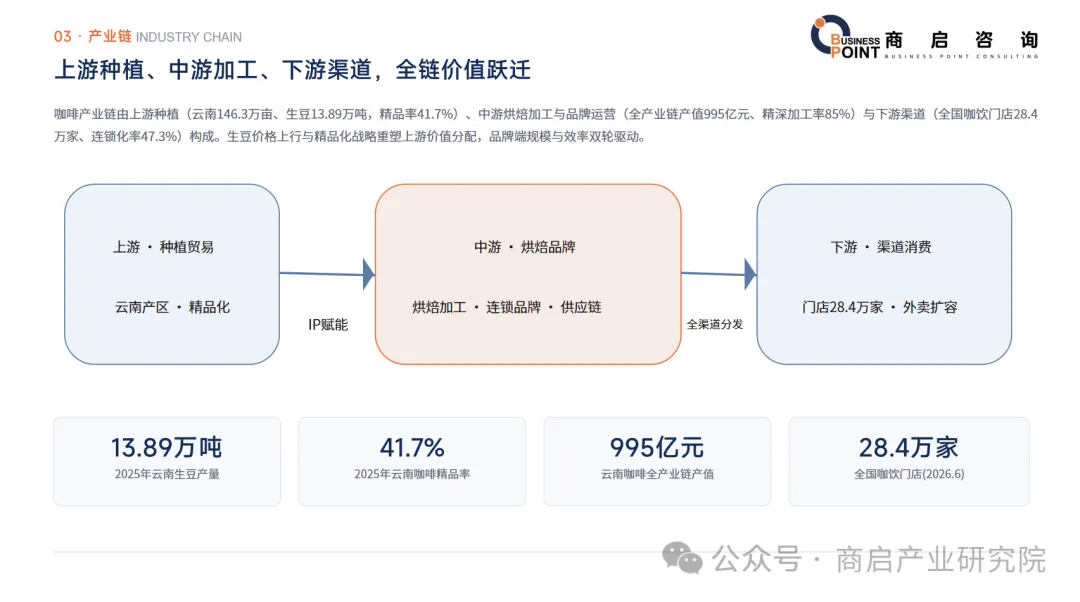
上游种植、中游加工、下游渠道,全链价值跃迁
国内咖啡产业链分为上游种植、中游烘焙加工与品牌运营、下游终端渠道。上游核心产区云南2025年咖啡种植面积146.3万亩,生豆产量13.89万吨,精品率提升至41.7%;中游全产业链产值995亿元,精深加工率达到85%;下游咖饮门店总量28.4万家,连锁化率47.3%。生豆涨价叠加精品化升级重塑上游收益分配,品牌端依靠规模与效率实现双向驱动。
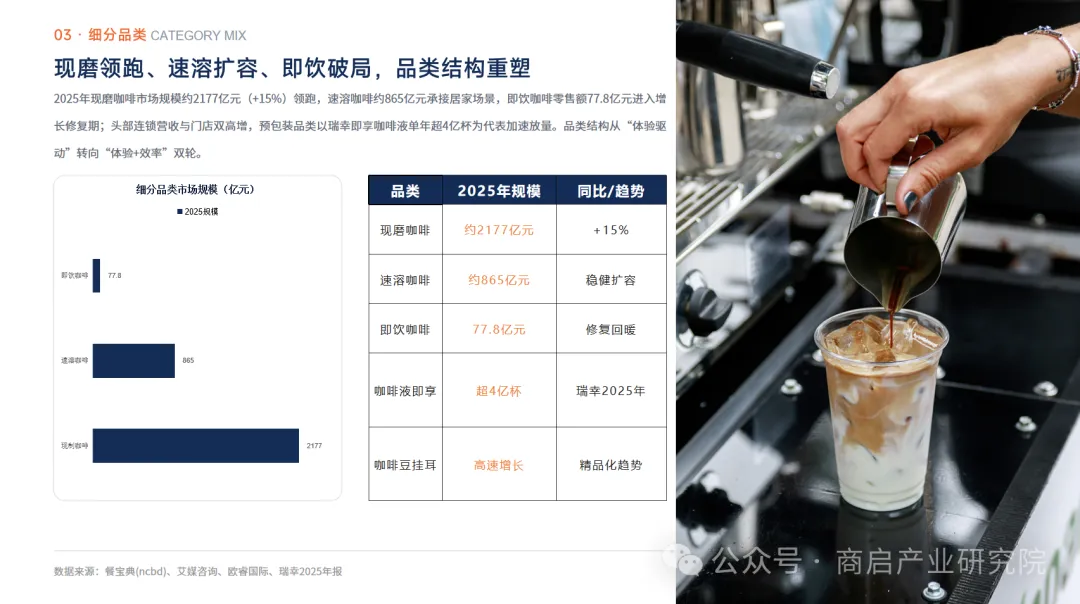
现磨领跑、速溶扩容、即饮破局,品类结构重塑
2025年现磨咖啡市场规模约2177亿元,同比增长15%,是第一大细分赛道;速溶咖啡规模865亿元,承接居家消费需求;即饮咖啡零售额77.8亿元,进入修复增长阶段。头部连锁品牌门店与营收高速增长,预包装产品放量明显,瑞幸即享咖啡液单年销量超4亿杯为典型代表。行业品类结构逐步由单一 “体验驱动”,转向 “体验 + 效率” 双轮驱动。
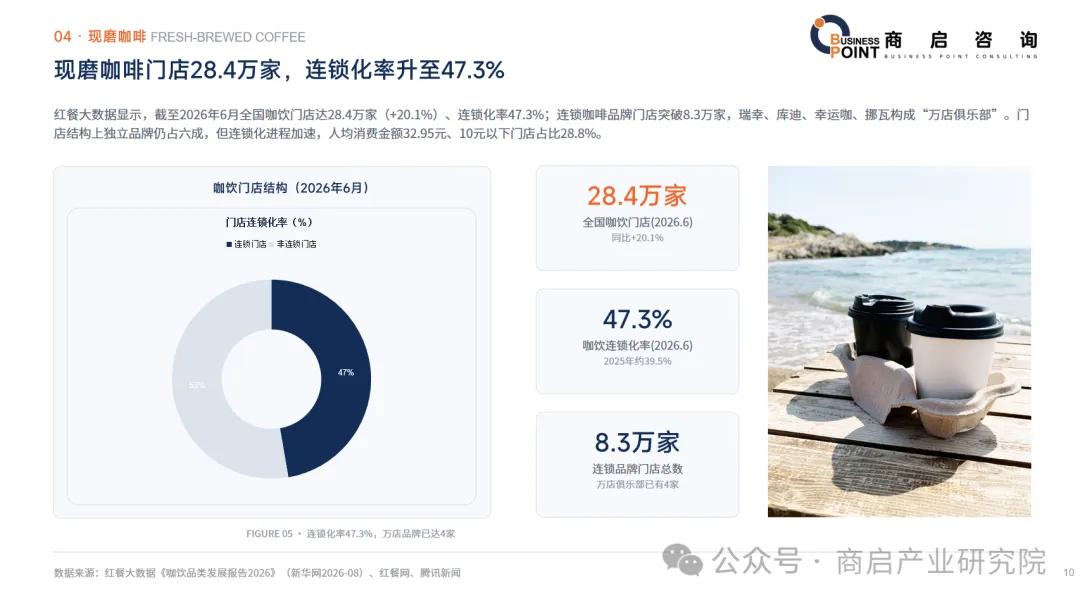
现磨咖啡门店28.4万家,连锁化率升至47.3%
红餐大数据显示,截至2026年6月,全国咖饮门店28.4万家,同比增长20.1%,连锁化率47.3%;连锁品牌门店突破8.3万家,瑞幸、库迪、幸运咖、挪瓦共同组成现制咖啡 “万店俱乐部”。门店结构上独立咖啡馆仍占六成,但连锁化提速;行业人均客单价32.95元,10元以下平价门店占比28.8%。
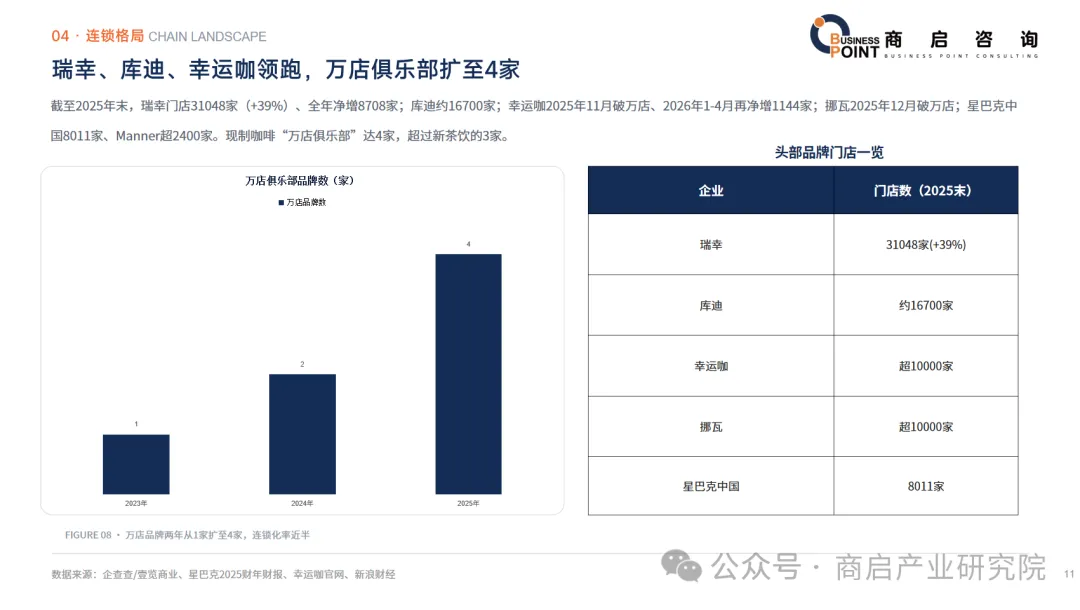
瑞幸、库迪、幸运咖领跑,万店俱乐部扩至4家
2025年末,瑞幸门店31048家,同比+39%,全年净增8708家;库迪门店约16700家;幸运咖2025年11月突破万店,2026年1-4月继续净增1144家;挪瓦于2025年12月迈入万店行列;星巴克中国门店8011家,Manner门店超2400家。国内现制咖啡万店品牌达到4家,数量超过新茶饮赛道。
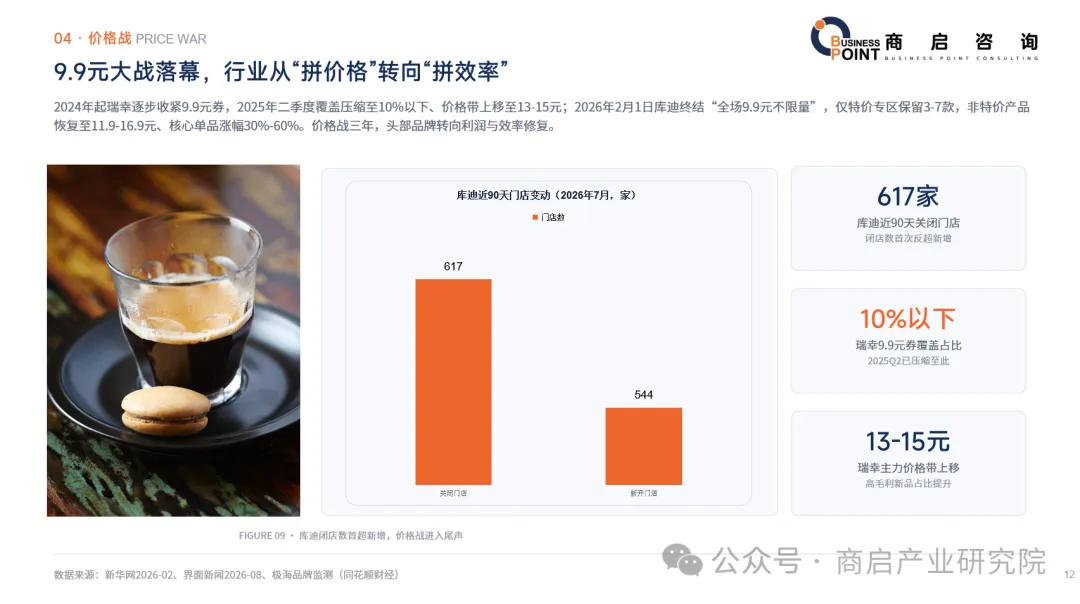
9.9元大战落幕,行业从“拼价格”转向“拼效率”
2024年起瑞幸逐步缩减9.9元优惠券投放,2025年二季度9.9券覆盖比例压缩至10%以下,主流价格带上移至13-15元;2026年2月1日,库迪终止 “全场9.9元不限量” 活动,仅保留少量特价sku,其余产品定价恢复至11.9-16.9元,核心单品涨幅30%-60%。历经三年价格竞争,头部品牌重心转向利润修复与运营效率提升。
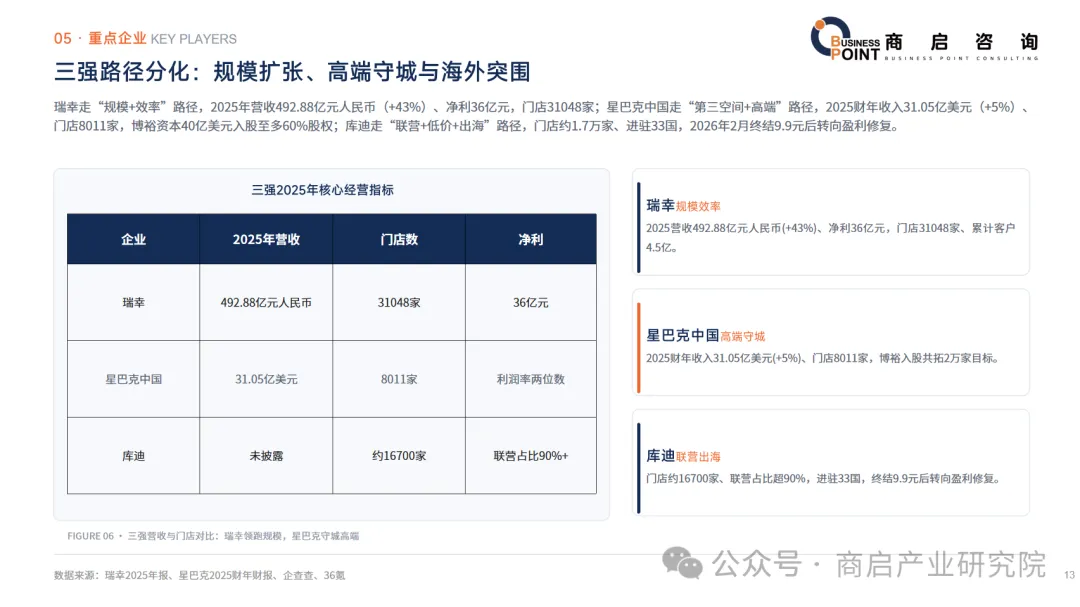
三强路径分化:规模扩张、高端守城与海外突围
瑞幸走 “规模 + 效率” 路线,2025年营收492.88亿元,同比 +43%,净利润36亿元,门店31048家;星巴克中国主打 “第三空间 + 高端定位”,2025财年收入31.05亿美元,同比+5%,门店8011家,博裕资本入股至多60%股权;库迪采用联营模式,依托平价基础发力出海,门店约1.7万家,已进驻33个国家,2026年2月调价后聚焦盈利修复。
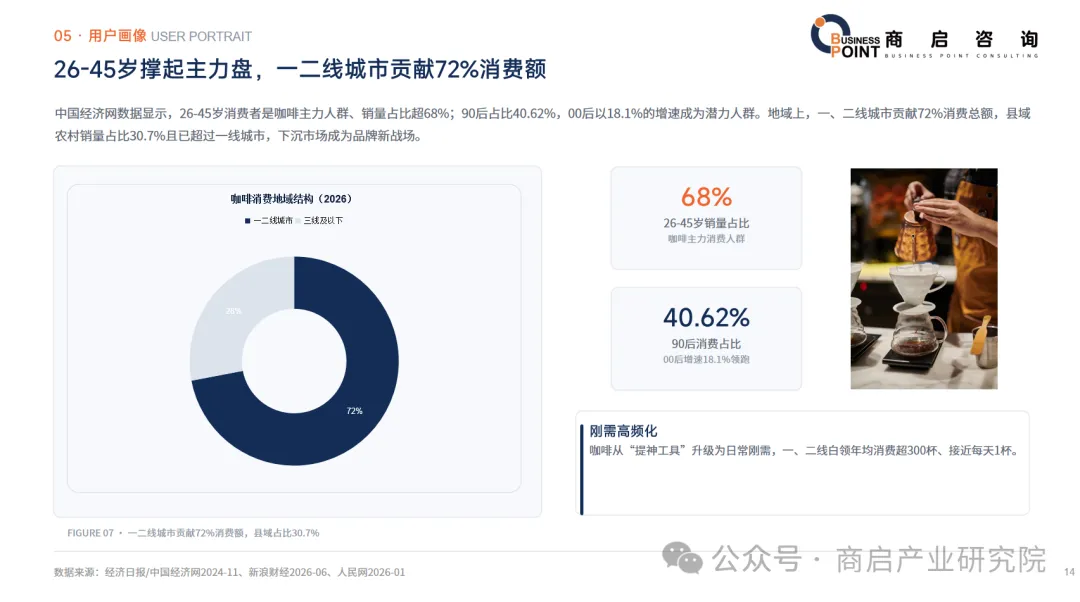
26-45岁撑起主力盘,一二线城市贡献72%消费额
中国经济网数据,26-45岁是国内咖啡核心消费群体,销量占比超68%;其中90后占比40.62%,00后增速18.1%,是潜力客群。地域维度,一二线城市贡献72%消费总额;县域及农村市场销量占比30.7%,已超过一线城市,下沉市场成为品牌重点布局方向。
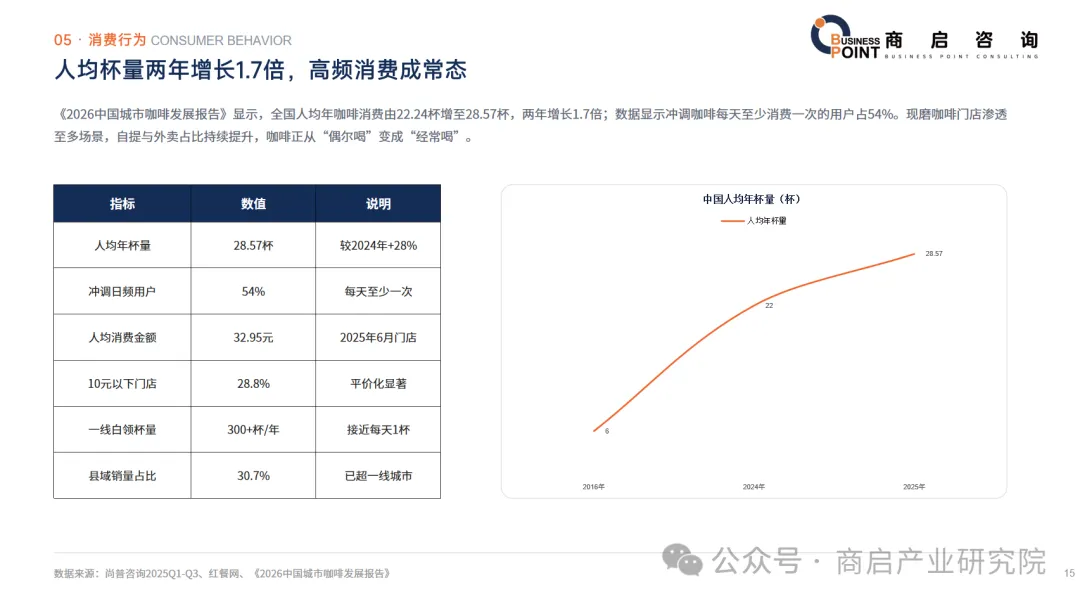
人均杯量两年增长1.7倍,高频消费成常态
据《2026中国城市咖啡发展报告》,国内人均年咖啡消费量由22.24杯提升至28.57杯,两年增长1.7倍;冲调咖啡用户中,每日至少饮用一次的人群占54%。现磨咖啡门店持续渗透多元场景,自提、外卖订单占比稳步走高,咖啡消费从可选消费逐步转变为日常高频消费。
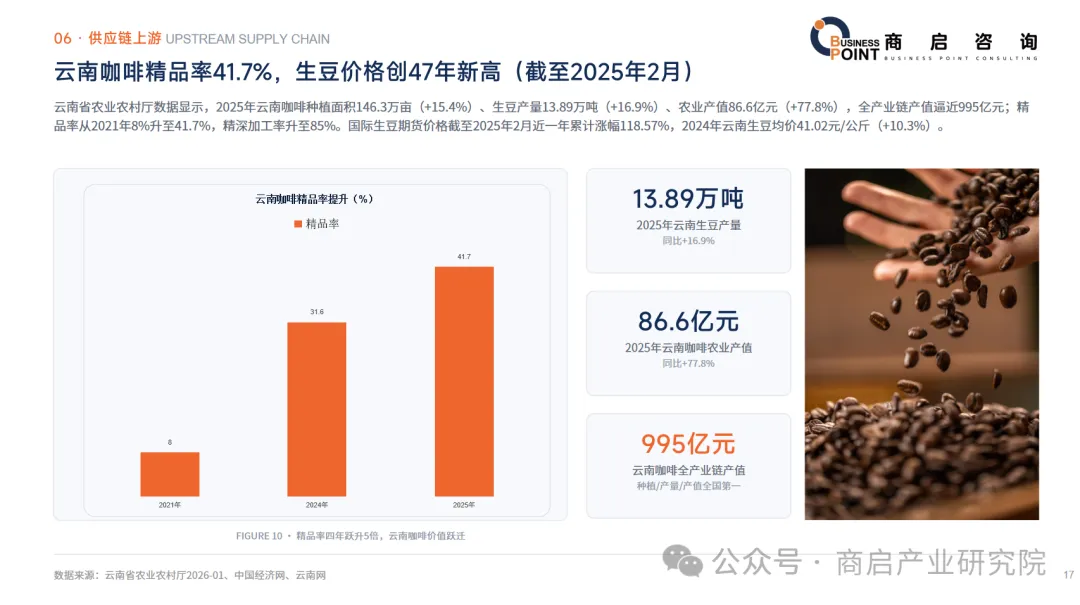
云南咖啡精品率41.7%,生豆价格创47年新高(截至2025年2月)
云南省农业农村厅数据,2025年云南咖啡种植面积146.3万亩(+15.4%),生豆产量13.89万吨(+16.9%),农业产值86.6亿元(+77.8%),全产业链产值接近995亿元;精品率由2021年8%提升至41.7%,精深加工率升至85%。同期国际生豆期货价格大幅上涨,2024年云南生豆均价41.02元 / 公斤,同比+10.3%。
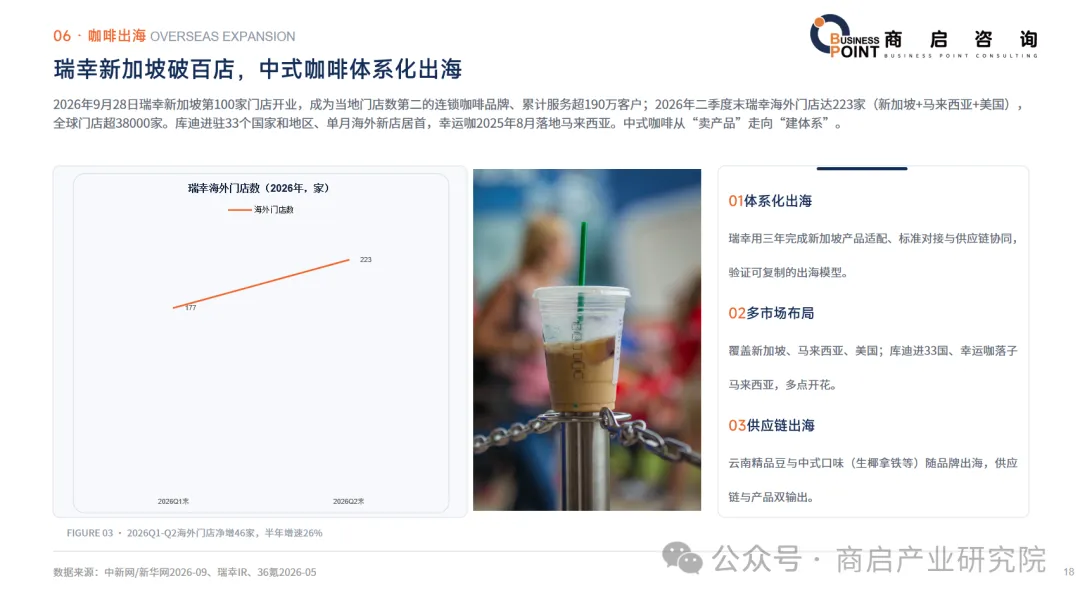
瑞幸新加坡破百店,中式咖啡体系化出海
2026年9月28日,瑞幸新加坡第100家门店开业,成为当地门店数量第二的连锁咖啡品牌,累计服务超190万客户;2026年二季度末瑞幸海外门店合计223家(新加坡、马来西亚、美国),全球门店总量超38000家。库迪已进驻33个国家和地区,海外新店扩张速度领先;幸运咖2025年8月落地马来西亚。中式咖啡出海,从单一产品输出走向整套商业模式体系输出。
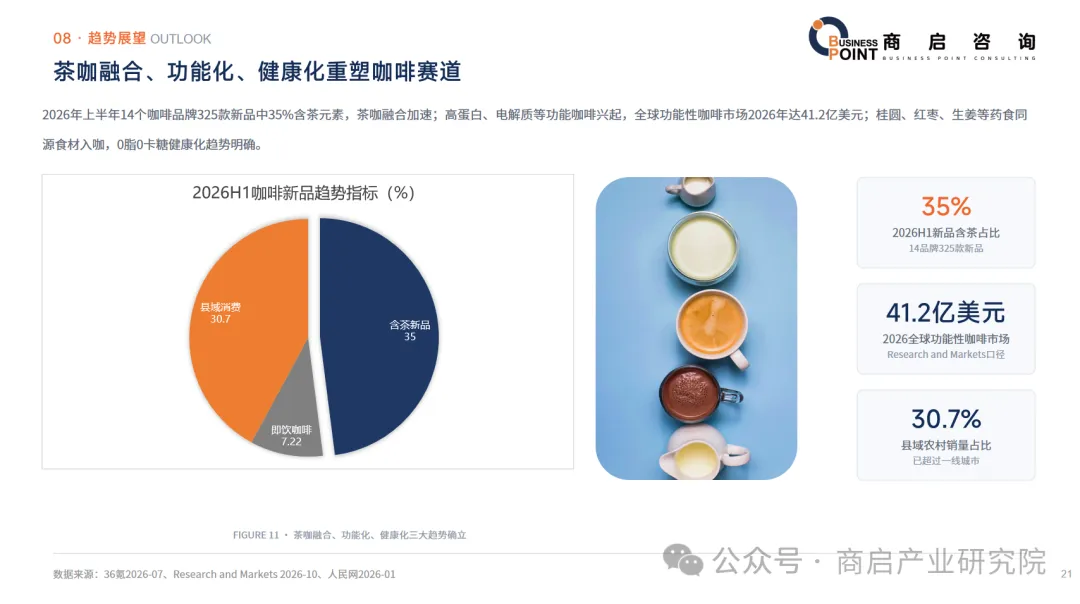
茶咖融合、功能化、健康化重塑咖啡赛道
2026年上半年,14个咖啡品牌上新325款新品,其中35%产品添加茶元素,茶咖融合成为重要创新方向;高蛋白、电解质等功能性咖啡快速兴起,2026年全球功能性咖啡市场规模预计达41.2亿美元;桂圆、红枣、生姜等药食同源原料融入咖啡配方,0脂0卡糖等健康化配方成为主流趋势。
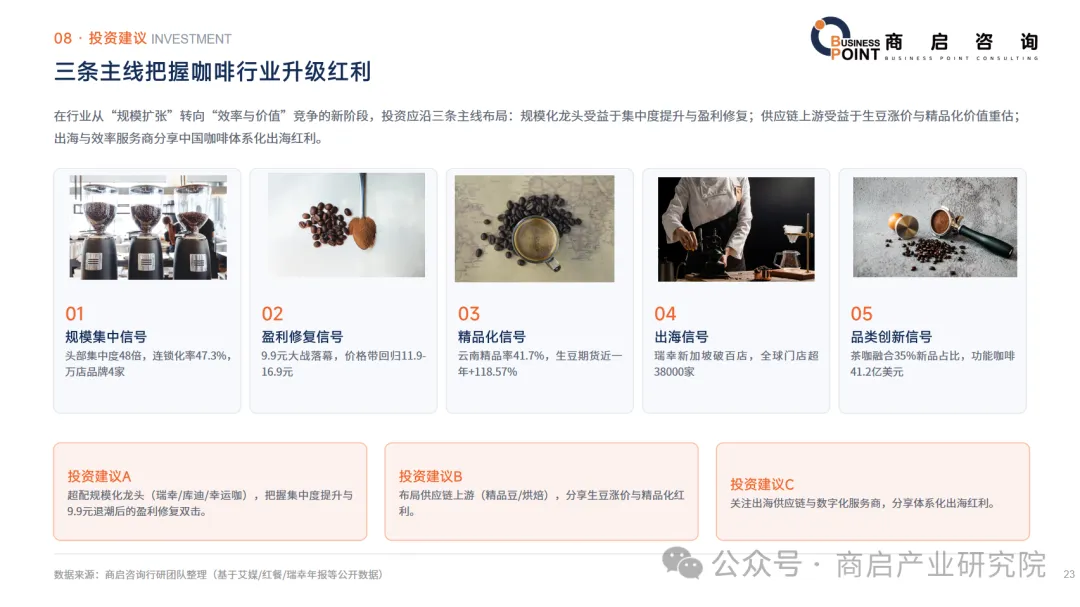
三条主线把握咖啡行业升级红利
在行业从“规模扩张”转向“效率与价值”竞争的新阶段,投资应沿三条主线布局:规模化龙头受益于集中度提升与盈利修复;供应链上游受益于生豆涨价与精品化价值重估;出海与效率服务商分享中国咖啡体系化出海红利。
Q&A
Q1:2025年中国咖啡产业规模及增长情况如何?
A1:2025年中国咖啡产业规模达3549亿元,同比增长13.3%,全国咖啡饮用者超5.5亿人,人均年消费28.57杯。
Q2:咖啡行业三大品类规模如何分布?
A2:2025年现磨咖啡约2177亿元,速溶咖啡约865亿元,即饮咖啡77.8亿元,现磨品类领跑市场。
Q3:当前咖饮门店与连锁化率是什么水平?
A3:截至2026年6月,全国咖饮门店28.4万家,同比增长20.1%,连锁化率达47.3%,连锁品牌门店超8.3万家。
Q4:咖啡消费主力人群有哪些特征?
A4:26-45岁人群销量占比超68%,90后消费占比40.62%,一二线城市贡献72%消费额,县域销量占比30.7%已超一线城市。
Q5:价格战结束后行业竞争转向哪里?
A5:库迪2026年2月终结全场9.9元,非特价产品回归11.9-16.9元,行业从拼低价转向拼效率、供应链与单店盈利。
Q6:上游供应链呈现什么趋势?
A6:2025年云南生豆产量13.89万吨,精品率升至41.7%,国际生豆期货价格近一年涨118.57%,成本上行推动精品化与价值重估。
END
商启1000+行业研究报告 为投融资赋能
关于我们
商启产业研究院,联合国内各大智库单位发起建立“行业研究数据库”,分析行业的总体运行态势,对产业政策动向及时进行深入的研究与探讨,剖析行业发展中面临的风险或投资机会,为有关政府、企业和投资机构提供决策参考。
电话联系:0755-23617325
业务联系:185 6575 9885
网址:www.businesspoint.com.cn
地址:深圳市福田区福中三路 1006 号 诺德金融中心 7E-1 号
关注商启产业研究院了解更多报告!

联系我们
做商业计划书、定制行研
电话联系
18565759885

更多关注
关注“商启商业计划书”公众号
了解更多撰写商业计划书的知识与技巧
关注“商启IPO研究院”公众号
了解更多新股IPO实时资讯

免责声明
“商启咨询” 发布的所有原创文章,均由商启合规咨询团队成员个人创作,“商启咨询” 不对任何方因使用相关文章而直接或间接导致的任何损失或损害承担责任。建议读者就有关内容作出行动前咨询合规咨询服务团队更具针对性的专业意见。
BUSINESS POINT CONSULTING
公众号|商启研究院
长按观看
免责声明:本文信息、数据均来源于公开资料,本公司对这些信息或表达的意见并不构成投资建议,内容观点不代表本公司立场,请仅学习参考,我们尊重作者的成果,如有侵权,请联系我们及时删除。