研报速递
从81家到355家:规模、流动性、行业与盈利的深度画像
研究区间:2021年11月15日(开市)— 2026年11月10日
报告日期:2026年11月11日
数据来源:东方财富数据中心、新浪财经(360只个股全量逐日行情,26.8万条记录)
摘要
北交所开市五年,上市公司由81家增至355家,总市值由约2,600亿元增至约7,778亿元,日均成交额由2022年8.2亿元的低谷升至2025年的266亿元。板块已形成"中小市值先进制造集群"的清晰画像,但同时面临ROE中位数五年腰斩、亏损面扩大至近两成的盈利质量挑战。
核心指标 | 数值 | 核心指标 | 数值 |
上市公司总数 | 355家(开市时81家) | 总市值 | 7778亿元 |
平均市值 | 21.9亿元 | 市值中位数 | 14.8亿元 |
2025年合计营收 | 2,076亿元(286家) | 2025年合计归母净利 | 113亿元 |
市盈率TTM中位数 | 32.3倍 | 2025年ROE中位数 | 6.1% |
2025年日均成交额 | 266.1亿元(估算) | 2026年日均成交额 | 192.0亿元(估算) |
2025年亏损公司 | 51家(占17.8%) | 2026前三季亏损公司 | 66家(占19%) |
五年关键数据速览
指标 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026* |
年末上市公司(家) | 82 | 162 | 239 | 262 | 287 | 355 |
当年新上市(家) | 82 | 83 | 77 | 23 | 26 | 69 |
日均成交额(亿元) | 19.1 | 8.2 | 29.9 | 122.2 | 266.1 | 192.0 |
日均成交量(亿股) | 1.07 | 0.66 | 2.54 | 8.35 | 12.08 | 8.33 |
合计营收(亿元) | 605 | 1219 | 1673 | 1770 | 2076 | 2,192(Q3) |
合计归母净利(亿元) | 66 | 116 | 121 | 105 | 113 | 163(Q3) |
ROE中位数(%) | 12.5 | 11.7 | 8.8 | 7.1 | 6.1 | 5.1(Q3) |
亏损公司(家) | 1 | 13 | 21 | 38 | 51 | 66(Q3) |
注:2026年列成交数据截至11月10日,财务数据为前三季累计、ROE未年化;成交额按OHLC均价×成交量估算;业绩为当年末在市公司口径。
一、设立与发展历程
•2020-07-27 新三板精选层开市,32家公司首批挂牌,为北交所奠定公司基础。
•2021-09-02 国家宣布设立北京证券交易所,打造服务创新型中小企业主阵地;次日北交所完成工商注册。
•2021-11-15北交所正式开市:71家精选层公司平移+10家新股,首批共81家。
•2022年 转板机制落地:观典防务(5月转科创板)、泰祥股份(8月转创业板)、翰博高新(8月转创业板)3家转出;年末上市公司162家。
•2023-09-01 证监会发布《关于高质量建设北京证券交易所的意见》("深改19条"),流动性与估值修复行情启动,年末239家。
•2024年IPO节奏阶段性收紧,全年仅新增23家;启用920独立代码段;"9·24"行情后成交与市值大幅跃升;年末262家。
•2025年 存量公司代码统一切换至920段;广道数字因重大违法于年末退市,成为北交所退市常态化的标志性案例;年末287家。
•2026年 扩容明显提速,前10个月净增68家;云创数据7月退市;截至11月10日上市公司达355家,总市值约7778亿元。
二、上市公司数量:从81家到355家
口径:按每家公司北交所上市日累计,扣除转板(2022年3家)与退市(广道退2025-12-31、云创退2026-07-29最后交易日)。
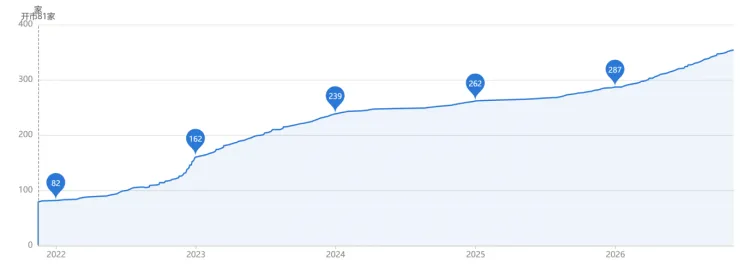
每年新上市家数与年末家数
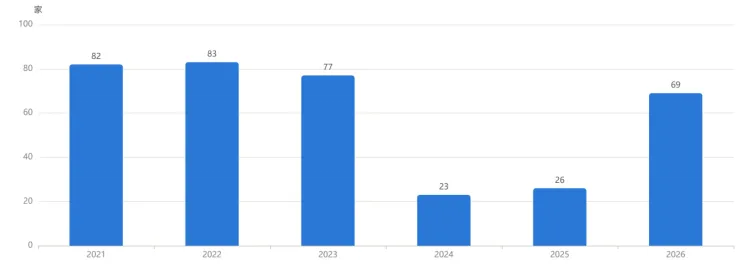
时点 | 年末家数 | 当年新上市 | 净增 |
2021 | 82 | 82 | — |
2022 | 162 | 83 | 80 |
2023 | 239 | 77 | 77 |
2024 | 262 | 23 | 23 |
2025 | 287 | 26 | 25 |
2026(至11-10) | 355 | 69 | 68 |
扩容节奏呈"两快一慢":2022-2023年高速扩容(年均约80家),2024-2025年随全市场IPO收紧降至年均约25家,2026年再度提速(前10个月净增68家)。
三、成交与流动性:从日均8亿到日均266亿
口径:基于360家(含已转板/退市)个股逐日行情全量加总。成交量为精确值;成交额按当日OHLC均价×成交量估算,与实际成交额略有偏差。
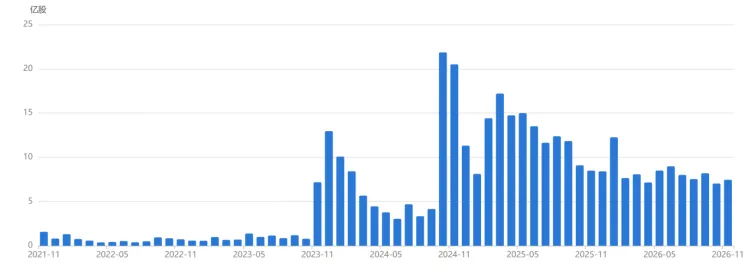
月度日均成交量(亿股)
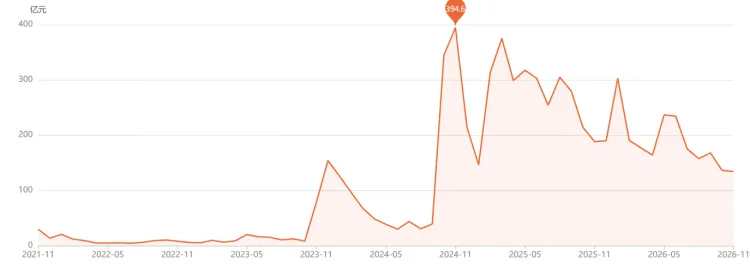
月度日均成交额(亿元,估算)
年度日均成交
年份 | 日均成交额(亿元) | 日均成交量(亿股) |
2021(11-15起) | 19.1 | 1.07 |
2022 | 8.2 | 0.66 |
2023 | 29.9 | 2.54 |
2024 | 122.2 | 8.35 |
2025 | 266.1 | 12.08 |
2026(截至11-10) | 192.0 | 8.33 |
•2022年低谷:日均成交仅8.2亿元,"破发多、流动性弱"是市场主要痛点。
•2023年深改转折:"深改19条"后投资者开户提速、做市商扩容,11-12月成交额数倍放大。
•2024-2025年跃升:"9·24"行情后北证50弹性充分释放,2024年11月日均成交达394.6亿元峰值;2025年全年日均266亿元,约为2022年的32倍。
•2026年回归均衡:日均约192亿元,较2025年峰值回落约28%,但仍处于历史高位区间。
四、市值:总量扩张,平均市值"越扩越小"
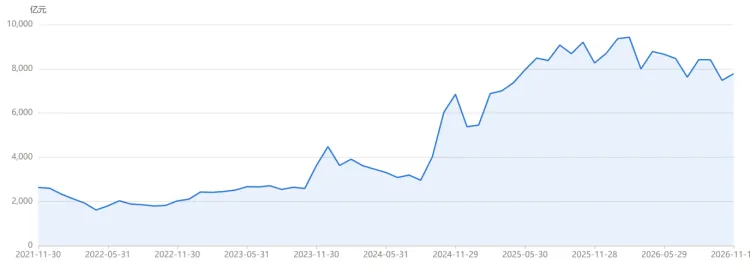
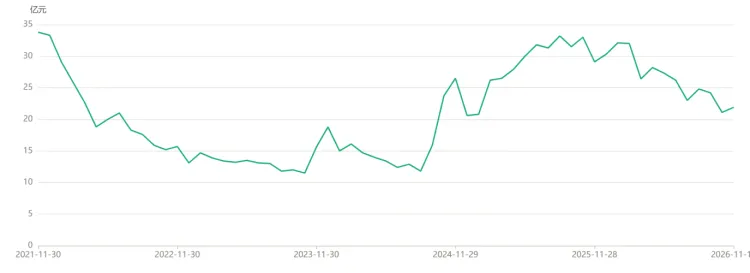
月末全市场总市值/平均市值(东财估值口径,早期个别公司数据缺失,家数略低于官方)。
月末总市值(亿元)
月末平均市值(亿元)
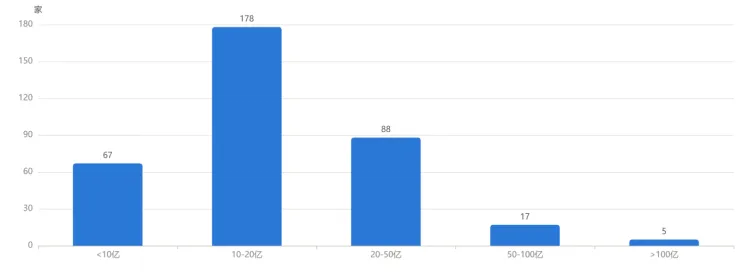
当前市值分布(家)
•总市值从开市当月约2,600亿元增至7778亿元,增长约2倍;其中2024年9-11月两个月总市值由4,012亿跃至6,846亿,是最陡峭的一段。
•平均市值趋势性下移:从开市初约34亿元降至当前21.9亿元,市值中位数仅14.8亿元——扩容以中小企业为主,"小而美"是板块底色。
•当前69%的公司市值不足20亿元(<10亿67家、10-20亿178家),百亿以上公司仅5家(蘅东光、贝特瑞、锦波生物、杰理科技、中科仪)。
五、行业深度分析:制造业为基,专精特新成色足
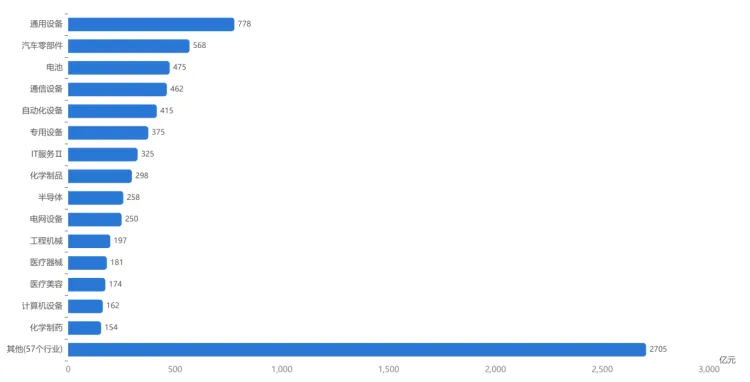
按东财行业分类(共72个行业),市值为2026-11-10数据,盈利为2025年报。
行业总市值TOP15(亿元)
行业公司家数TOP15(家)
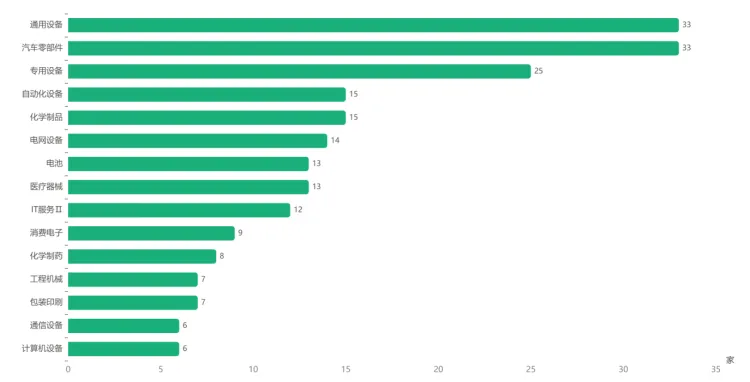
•装备制造是绝对主体:通用设备与汽车零部件各33家居家数之首,加上专用设备(25家)、自动化设备(15家)、电网设备(14家)、工程机械(7家),装备制造类合计超120家、占比约三分之一,与北交所"服务创新型中小企业、专精特新"的定位高度一致。
•市值权重看新质生产力:通信设备行业仅6家公司但市值462亿元(龙头蘅东光314亿),电池行业13家市值475亿元(贝特瑞209亿),半导体5家市值258亿元——新能源、AI算力、半导体是估值溢价的主要来源。
•盈利质量分化明显:汽车零部件(ROE中位14.9%)、工程机械(15.1%)、自动化设备(14.1%)、医疗器械(13.3%)盈利质量最优;IT服务业估值高企(PE中位63倍)但ROE中位仅2.7%、2025年行业合计净利仅1.8亿元,"高估值、弱盈利"特征突出。
•医药生物两极:锦波生物(重组胶原蛋白)以174亿市值、6.5亿净利、37.9%的ROE成为板块盈利标杆,但生物制品、化学制药中亏损与微利的早期研发型公司较多。
行业明细表(市值TOP20行业)
行业 | 家数 | 总市值(亿) | 2025净利(亿) | PE中位 | ROE中位% | 亏损家数 |
通用设备 | 33 | 778 | 28.1 | 40 | 8.9 | 3 |
汽车零部件 | 33 | 568 | 31.2 | 21 | 14.9 | 2 |
电池 | 13 | 475 | 12.1 | 31 | 7.1 | 2 |
通信设备 | 6 | 462 | 5.8 | 43 | 10.9 | 0 |
自动化设备 | 15 | 415 | 10.9 | 31 | 14.1 | 2 |
专用设备 | 25 | 375 | 12.1 | 32 | 7.9 | 5 |
IT服务Ⅱ | 12 | 325 | 1.8 | 63 | 2.7 | 3 |
化学制品 | 15 | 298 | 11.1 | 32 | 5.1 | 2 |
半导体 | 5 | 258 | 7.2 | 29 | 11.5 | 1 |
电网设备 | 14 | 250 | 7.2 | 39 | 5.2 | 0 |
工程机械 | 7 | 197 | 13.3 | 23 | 15.1 | 0 |
医疗器械 | 13 | 181 | 6.6 | 22 | 13.3 | 1 |
医疗美容 | 1 | 174 | 6.5 | 40 | 37.9 | 0 |
计算机设备 | 6 | 162 | 1.3 | 34 | 3.8 | 2 |
化学制药 | 8 | 154 | 7.0 | 16 | 10.2 | 0 |
小金属 | 2 | 144 | 3.4 | 57 | 12.9 | 0 |
元件 | 5 | 128 | 2.6 | 142 | 3.6 | 0 |
光伏设备 | 6 | 125 | -4.5 | 56 | 2.8 | 2 |
软件开发 | 5 | 121 | -0.4 | 84 | 0.3 | 2 |
消费电子 | 9 | 113 | 3.0 | 38 | 8.5 | 2 |
注:完整72个行业明细见配套HTML看板(北交所研究报告.html)第五章。
六、盈利分析:营收持续增长,盈利能力趋势性承压
口径:当年末在市公司合计(剔除当年前已转板/退市者),2026年为前三季累计、ROE未年化。
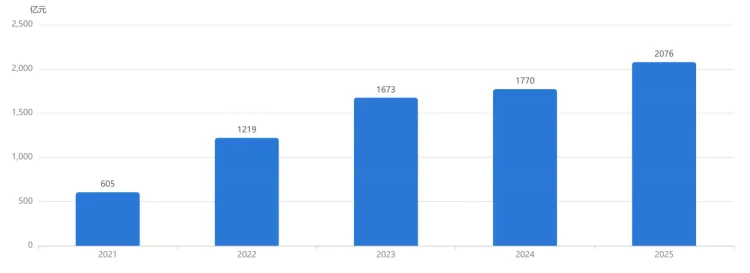
年度合计营收(亿元)
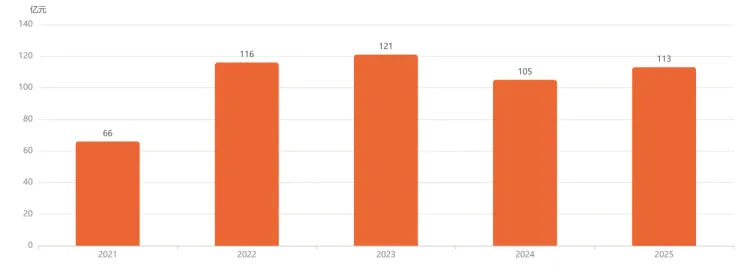
年度合计归母净利(亿元)
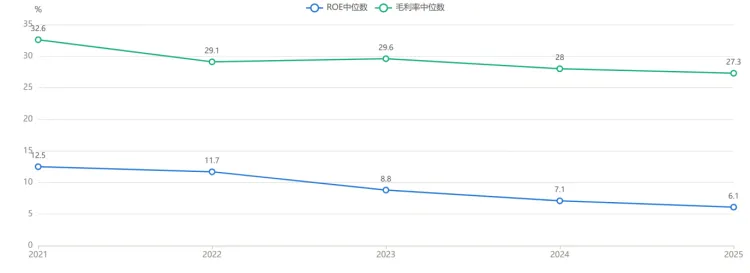
ROE与毛利率中位数(%)
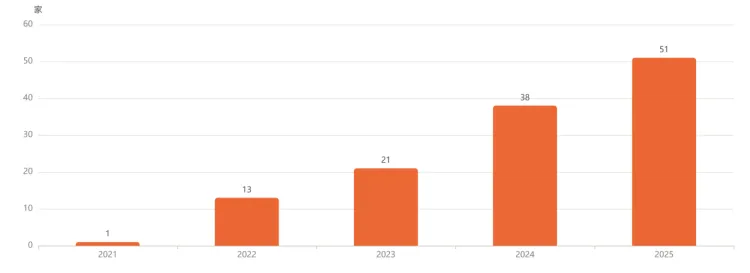
亏损公司家数
年度业绩总表
年度 | 公司数 | 合计营收(亿) | 合计净利(亿) | 净利中位(亿) | ROE中位 | 毛利率中位 | 亏损(占比) |
2021 | 77 | 605 | 66 | 0.49 | 12.5% | 32.6% | 1(1.3%) |
2022 | 160 | 1219 | 116 | 0.42 | 11.7% | 29.1% | 13(8.1%) |
2023 | 237 | 1673 | 121 | 0.38 | 8.8% | 29.6% | 21(8.9%) |
2024 | 260 | 1770 | 105 | 0.33 | 7.1% | 28.0% | 38(14.6%) |
2025 | 286 | 2076 | 113 | 0.28 | 6.1% | 27.3% | 51(17.8%) |
2026Q3 | 348 | 2192 | 163 | 0.26 | 5.1%* | 26.7% | 66(19.0%) |
•增收不增利:合计营收从2021年605亿元增至2025年2,076亿元,但合计净利在2022年见顶(116亿元)后连续徘徊,2024年同比下滑约13%至105亿元,2025年小幅回升至113亿元。
•中位数视角更严峻:净利中位数由2021年0.49亿元降至2025年0.28亿元,ROE中位数由12.5%降至6.1%,毛利率中位数由32.6%降至27.3%——除宏观需求与价格竞争外,新上市公司体量更小、盈利中枢更低也是重要原因。
•亏损面持续扩大:年度亏损公司由2021年1家增至2025年51家(占17.8%);2026年前三季亏损66家(占19%)。板块内部"头部高盈利、尾部长尾亏损"的分化格局已经形成。
•2026年前三季边际改善:合计净利163亿元(前三季口径),已超2025年全年,显示2026年盈利有所修复,但ROE中位数仍在低位。
七、头部公司图谱
市值TOP10(2026-11-10)
# | 公司 | 代码 | 行业 | 市值(亿) | 2025净利(亿) | PE |
1 | 蘅东光 | 920045 | 通信设备 | 314 | 3.0 | 43 |
2 | 贝特瑞 | 920185 | 电池 | 209 | 8.8 | 29 |
3 | 锦波生物 | 920982 | 医疗美容 | 174 | 6.5 | 40 |
4 | 杰理科技 | 920138 | 半导体 | 140 | 6.0 | 23 |
5 | 中科仪 | 920186 | 通用设备 | 125 | 8.4 | 8 |
6 | 曙光数创 | 920808 | 计算机设备 | 91 | 0.4 | 亏损 |
7 | 天工股份 | 920068 | 小金属 | 90 | 1.4 | 86 |
8 | 星图测控 | 920116 | IT服务Ⅱ | 87 | 1.0 | 141 |
9 | 同力股份 | 920599 | 工程机械 | 80 | 8.4 | 8 |
10 | 戈碧迦 | 920438 | 光学光电子 | 74 | 0.3 | 162 |
2025年归母净利TOP10
# | 公司 | 行业 | 营收(亿) | 净利(亿) | ROE |
1 | 贝特瑞 | 电池 | 170 | 8.8 | 7.1% |
2 | 中科仪 | 通用设备 | 13 | 8.4 | 40.9% |
3 | 同力股份 | 工程机械 | 64 | 8.4 | 25.0% |
4 | 开发科技 | 通用设备 | 30 | 7.1 | 22.3% |
5 | 锦波生物 | 医疗美容 | 16 | 6.5 | 37.9% |
6 | 杰理科技 | 半导体 | 28 | 6.0 | 15.1% |
7 | 乔路铭 | 汽车零部件 | 32 | 4.3 | 28.8% |
8 | 蘅东光 | 通信设备 | 22 | 3.0 | 46.5% |
9 | 森合高科 | 化学制品 | 8 | 2.7 | 40.1% |
10 | 美德乐 | 自动化设备 | 14 | 2.7 | 23.9% |
八、综合结论与展望
1.规模上,北交所已完成从"试验田"到"主阵地"的跨越。五年间上市公司由81家增至355家(3.4倍),总市值由约2,600亿元增至约7,800亿元(2倍),2026年扩容明显提速,发行上市常态化与退市常态化(广道退、云创退)并行,市场"有进有出"的生态开始形成。
2.流动性是最大的边际变化。日均成交额由2022年8.2亿元的低谷升至2025年266亿元,增长约32倍;做市、深改19条、920代码、投资者扩容共同完成了流动性重估。但2026年日均成交较2025年回落约28%,高换手能否长期维持仍需观察。
3.行业画像清晰:中小市值先进制造集群。装备制造类公司占比约三分之一,新能源、半导体、通信(AI算力)贡献主要市值权重;69%的公司市值低于20亿元,平均市值21.9亿元、中位数14.8亿元,是A股中小市值、专精特新属性最纯粹的板块。
4.主要短板在盈利质量。ROE中位数五年间由12.5%降至6.1%,亏损面扩大至近两成,净利中位数仅0.28亿元。板块整体呈现"估值先行、盈利待验"的状态:PE(TTM)中位数32倍高于其盈利增速所能支撑的水平,后续估值消化依赖盈利修复的兑现。
5.结构性机会与风险并存。汽车零部件、工程机械、自动化设备、医疗器械等行业ROE中位数达13%-15%,具备扎实基本面;IT服务、部分医药研发类公司则高估值与弱盈利叠加,波动风险更大。投资上宜以"盈利质量+流动性"双因子筛选,警惕尾部小市值公司的流动性与退市风险。
附录:数据口径与说明
•上市公司数量:东方财富新股上市记录(含精选层平移71家+首日新股10家=首批81家),扣除观典防务、泰祥股份、翰博高新3家转板及广道退、云创退2家退市(以最后交易日计)。
•成交数据:360家个股(含已转板/退市)新浪财经日K线全量加总,共268,169条记录、1,209个交易日;成交量为精确值,成交额按OHLC均价×成交量估算。
•市值与估值:东方财富估值分析表(2026-11-10及历史月末),早期个别公司数据缺失导致总市值略有低估。
•财务数据:东方财富业绩报表,采用当年末在市公司口径;2026年三季数据为累计值、ROE未年化。行业分类为东财行业。
•本报告仅为数据研究,不构成投资建议。