研报速递
从产品输出到体系出海:在贸易壁垒与碳规则重构中寻找新坐标
2026年11月
基于海关总署 · 国家统计局 · 中国钢铁工业协会及行业机构公开数据
目 录 摘要 1 出海动因:一场被供需失衡"推出去"的迁徙 1.1 国内需求连续第五年下降 1.2 出口成为平衡表的关键变量 1.3 资源安全与新兴市场机会的双重牵引 2 出口现状:从历史新高到秩序重塑 2.1 2025年:创纪录的一年 2.2 出口流向:东盟为基本盘,非洲增速最快 2.3 2026年:许可证制度下的秩序重塑 3 海外产能布局:近3000万吨的版图 3.1 总量与区域分布 3.2 标杆项目矩阵 3.3 资源端:西芒杜改写铁矿版图 4 贸易环境:壁垒空前加码 4.1 贸易救济调查持续爬坡 4.2 欧盟"组合拳":CBAM与钢铁新规 4.3 地缘与运营风险叠加 5 企业实践:四种模式与收益分化 6 政策与行业治理 7 趋势展望 8 风险提示 免责声明 |
摘要
报告要旨
本报告基于海关总署、国家统计局、中国钢铁工业协会公开数据及兰格钢铁、Mysteel、中钢网等行业机构2025年至2026年11月的公开研究,系统梳理中国钢铁行业"出海"的现状、动因、格局、风险与趋势。核心结论如下:
其一,出口见顶回落,"量增价跌"模式终结。2025年中国钢材出口1.19亿吨创历史新高,但出口均价仅694美元/吨、同比下降8.1%;2026年1-9月出口8564万吨、同比下降2.6%,均价回升至709美元/吨,出口许可证制度实施后"量减价升"秩序初显。机构普遍预计2026年全年出口回落至约1亿吨。
其二,海外产能站稳近3000万吨,资源端权益矿3.2亿吨。截至2025年末,中国已建成海外钢铁冶炼产能近3000万吨,东南亚占47.7%、以印尼为核心;海外铁矿权益产能3.2亿吨,相当于国内进口量的22%,西芒杜项目2025年11月投产、2026年1月首船矿石抵华,全球铁矿供应格局开始重构。
其三,贸易壁垒空前加码。2025年18个国家和地区对华钢铁发起42起贸易救济调查;2026年上半年超过20个国家发起近百起;欧盟CBAM碳关税与7月生效的钢铁新规(配额削减47%至1830万吨、超额关税50%、熔炼浇铸原产地规则)构成复合壁垒。
其四,出海模式从"卖产品"进入"建生态"。宝武、河钢、青山、德龙等标杆项目验证了"资源+产能+本地化"路径的可行性,但敬业英国钢铁被国有化、印度市场"技术反噬"等案例提示地缘与规则风险从未远离。
1 出海动因:一场被供需失衡"推出去"的迁徙
1.1 国内需求连续第五年下降
据国家统计局与中国钢铁工业协会(2026年1月)数据,2025年全国粗钢产量9.61亿吨、同比下降4.4%,折合粗钢表观消费量8.29亿吨、同比下降7.1%,国内钢材需求连续第5年下降。房地产深度调整带动钢筋产量从2020年的2.66亿吨降至2025年的1.86亿吨,制造业用钢占比虽提升至51%并首次超过建筑业,但总量缺口无法对冲。"十四五"期间行业累计压减产量超1亿吨,供强需弱成为长期主要矛盾。
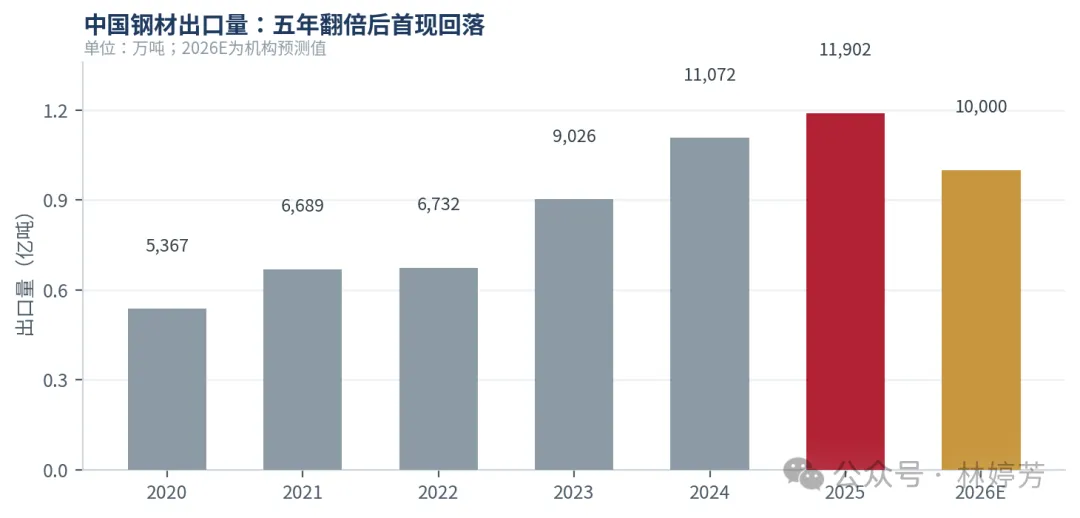
图 1 中国钢材出口量走势(2020-2026E)数据来源:海关总署;2026E为兰格钢铁等机构预测
1.2 出口成为平衡表的关键变量
2020-2025年,钢材出口从5367万吨增至11902万吨,增长1.22倍;叠加进口量下降70%,净出口增长2.38倍。出口承担了消化富余产量、平衡国内供需的核心功能。但"以价换量"的代价明显:出口均价从2022年高点约1150美元/吨跌至2025年的694美元/吨,跌幅约38%,并引发全球范围的贸易救济浪潮。
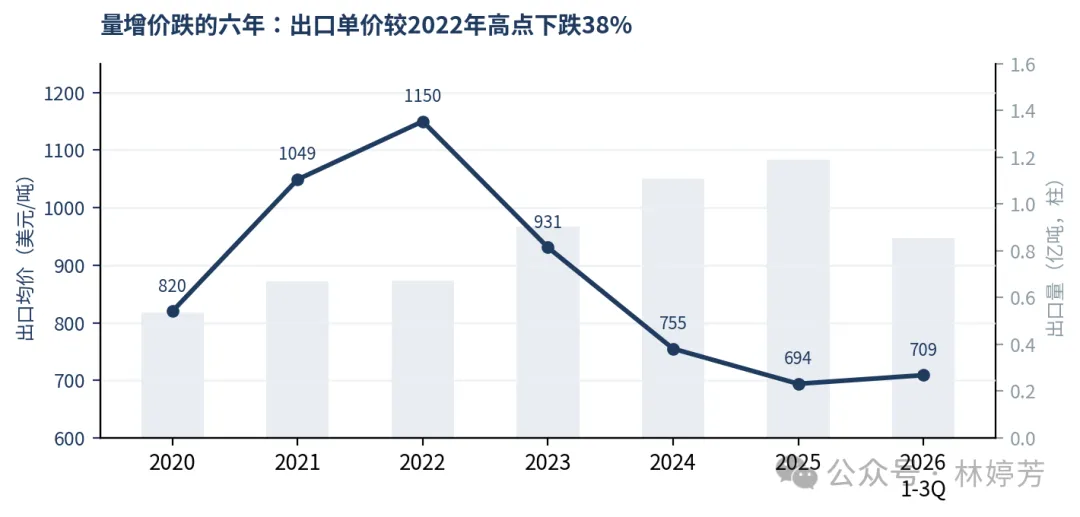
图 2 出口量与出口均价:量增价跌的六年数据来源:海关总署、中国钢铁工业协会
1.3 资源安全与新兴市场机会的双重牵引
出海的另一逻辑在供给侧:中国铁矿石外采率长期超80%,2025年自澳大利亚、巴西进口占比82.3%,供应高度集中。通过海外权益矿提升资源掌控力、通过海外建厂贴近东南亚(基建需求年增8%-10%、综合固定成本约为国内70%)和中东(高端板材缺口、枢纽区位)等新兴市场,构成钢企出海"两头算账"的基本框架。中钢协副会长骆铁军将出口方向概括为"促高端、稳周边、严监管"——出海不是把过剩产能简单搬出去。
2 出口现状:从历史新高到秩序重塑
2.1 2025年:创纪录的一年
据海关总署数据,2025年中国出口钢材11901.9万吨、同比增长7.5%,12月单月出口1130.1万吨创月度历史新高;出口金额826亿美元、同比下降1.3%,呈典型"增量不增收"。品种结构显著优化:板材出口占60%以上,较2020年增长1.23倍;镀层板、中厚宽钢带出口量均超1200万吨;钢坯出口1482万吨、同比大增1.3倍,成为规避成品材反倾销的"缓冲阀"。
2.2 出口流向:东盟为基本盘,非洲增速最快
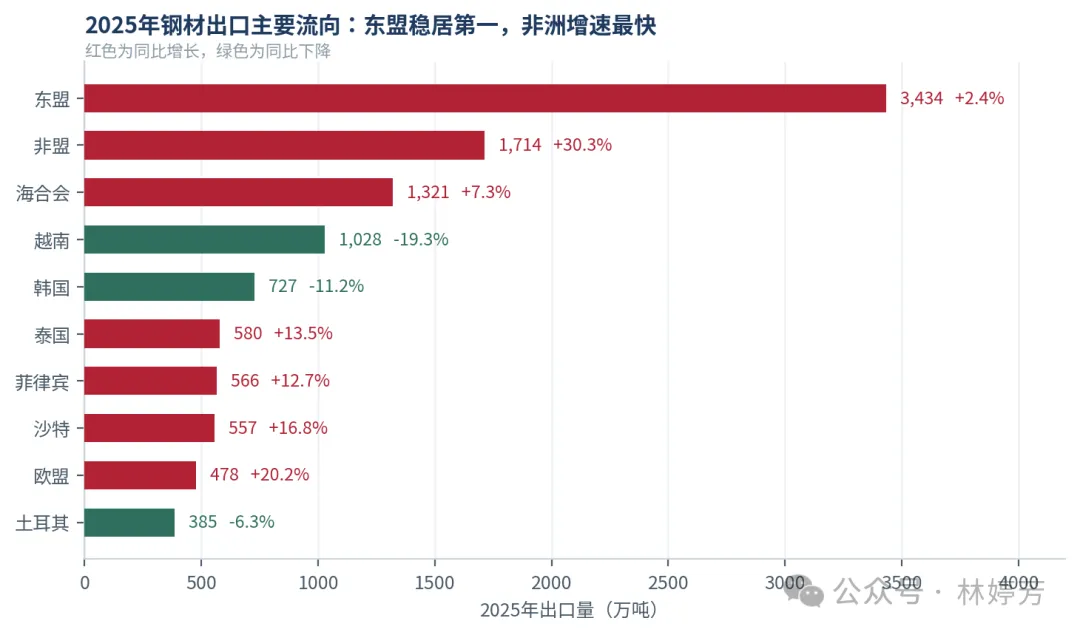
图 3 2025年钢材出口主要流向与同比增速数据来源:中国钢铁工业协会《2025年12月钢铁产品进出口月报》
2025年对东盟出口3434.5万吨(占28.9%)稳居第一;非盟1713.7万吨、同比增长30.3%,为增速最快区域;海合会1321.3万吨。国别层面分化剧烈:对越南出口1027.7万吨、同比下降19.3%(反倾销压制),泰国、菲律宾分别增长13.5%、12.7%承接溢出需求;对韩国727.2万吨、下降11.2%;对沙特556.7万吨、增长16.8%。
2.3 2026年:许可证制度下的秩序重塑
2025年12月商务部、海关总署发布第79号公告,自2026年1月1日起对300个海关编码的钢铁产品实施出口许可证管理(16年来首次恢复),并要求申领时提供产品质量检验合格证明。政策效果立竿见影:2026年1-9月出口8564万吨、同比下降2.6%,均价709美元/吨、同比上升1.8%,出口呈"数量下降、价格上升"态势。中钢协明确"不鼓励大规模低端钢材出口",出口总量将逐步回归合理区间,目标形成"量减价增"格局。
3 海外产能布局:近3000万吨的版图
3.1 总量与区域分布
据中钢网等行业机构不完全统计,截至2025年末中国已建成海外钢铁冶炼年产能近3000万吨。区域分布高度集中:东南亚占47.7%(以印尼为绝对核心),非洲与中亚合计17.65%,中东占14.71%(主打高端板材),欧洲、南美等约占20%。印尼成为最大落点的逻辑清晰:红土镍矿资源充足、区域基建需求旺盛、人工与电力成本约为国内70%。
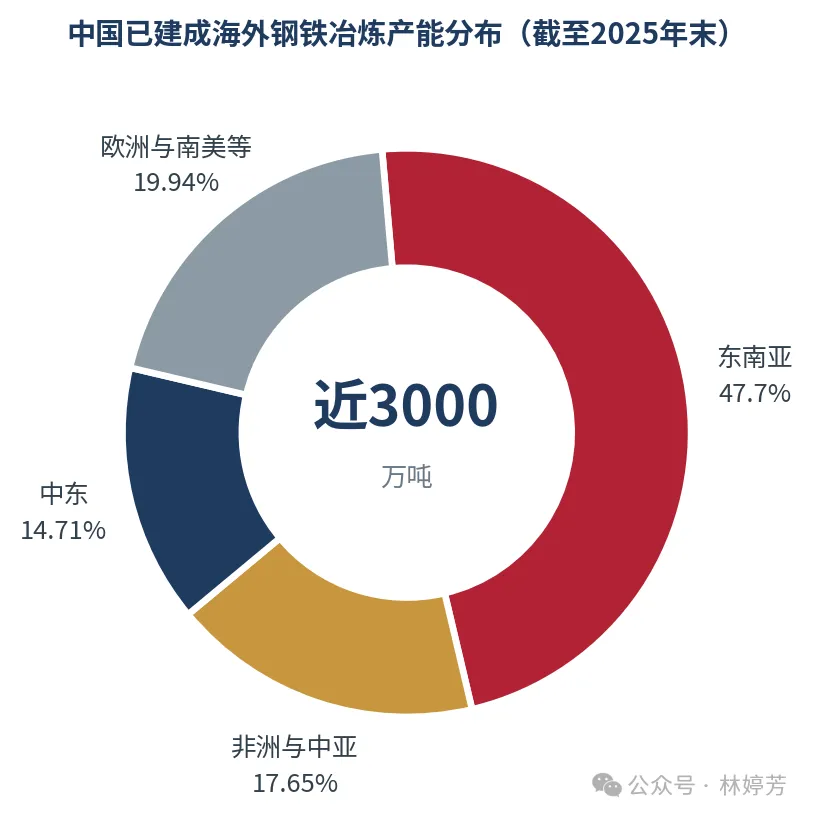
图 4 中国已建成海外钢铁冶炼产能区域分布(截至2025年末)数据来源:中钢网资讯研究院(不完全统计)
3.2 标杆项目矩阵
表 1 中国钢企海外标杆项目一览(截至2026年11月)
企业/项目 | 区位 | 规模与特点 |
德信钢铁(德龙) | ||
青山IMIP园区 | 印尼莫罗瓦利 | 420万吨镍铁+400万吨不锈钢+700万吨普碳钢,全产业链"建生态"范式 |
河钢塞钢 | 塞尔维亚斯梅戴雷沃 | 220万吨;运营10年累计营收超75亿欧元、创汇超57亿欧元,连续4年塞第一大出口企业,当地失业率从18%降至6%,2025年获塞"金质功勋奖章" |
宝武沙特厚板 | 沙特拉斯海尔 | 规划150万吨厚板+250万吨直接还原铁,"竖炉+电炉"工艺减碳60%以上,投资约20亿美元,审慎推进中 |
桂鑫钢铁 | 印尼青山园区 | 180万吨普碳钢,2026年4月全线投产 |
新峰集团 | 埃及 | 200万吨热轧卷板,投资16.5亿美元,预计2027年投产 |
攀华集团 | 菲律宾 | 投资35亿美元全流程综合钢厂,一期200万吨钢坯2025年投产 |
建龙东钢 | 马来西亚 | 与协德集团合作,1450mm热轧产线已投产 |
3.3 资源端:西芒杜改写铁矿版图
中国钢企海外铁矿权益产能达3.2亿吨,占国内铁矿进口量的22%。标志性项目西芒杜铁矿(几内亚)资源量超40亿吨、品位65%以上,设计年产能1.2亿吨;宝武主导北部区块(持股51%、产能6000万吨),2025年11月11日正式投产,2026年1月17日首船近20万吨矿石靠泊宝武马迹山港,"矿山-铁路-港口-海运"全程供应链贯通。该项目达产后约占全球铁矿供应5%、中国进口量近10%,将实质性打破四大矿山寡头格局。此外,宝武西澳昂斯洛权益产能3500万吨/年满负荷运营、西坡铁矿2500万吨2025年6月投产,山东钢铁塞拉利昂唐克里里铁矿1000万吨/年,首钢秘鲁马尔科纳铁矿已运营超30年。
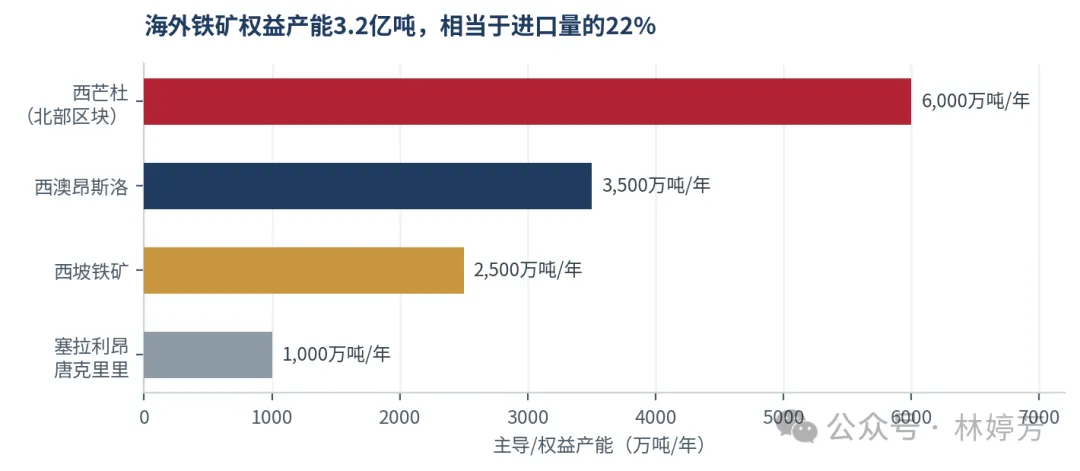
图 5 主要海外铁矿权益产能数据来源:中钢网、冶金工业规划研究院公开资料
4 贸易环境:壁垒空前加码
4.1 贸易救济调查持续爬坡
据兰格钢铁研究中心监测,2025年中国钢铁出口产品遭遇18个国家和地区发起的42起贸易救济调查(26起反倾销、5起保障措施及多起反规避等);2026年上半年已有超过20个国家发起近百起,2020年至2026年上半年累计111起原审调查。典型措施包括:澳大利亚对华热轧钢卷反倾销税最高79%、越南23%-28%、印尼2026年8月对武钢热轧板卷终裁征税、欧盟对26类钢铁产品征收50%配额外关税。
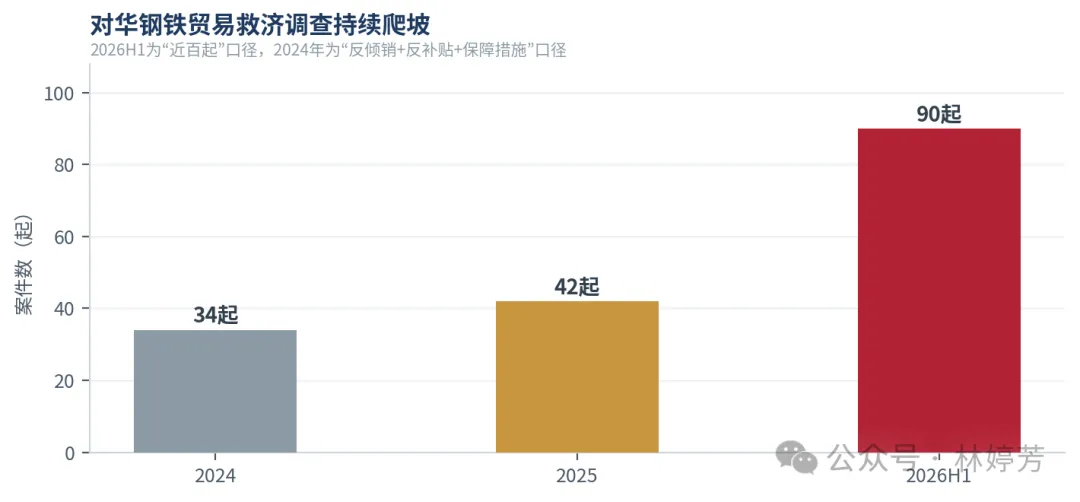
图 6 对华钢铁贸易救济调查案件数数据来源:兰格钢铁研究中心、中钢协(口径见图注)
4.2 欧盟"组合拳":CBAM与钢铁新规
2026年是欧盟双重规制的落地之年。CBAM碳边境调节机制正式实施,免费配额从97.5%逐年递减至2034年归零;因欧盟默认排放因子显著高于中国长流程钢厂实际水平,中钢协测算2028年中国对欧下游用钢出口成本将增加7%、额外承担14.2亿欧元费用。2026年7月1日生效的欧盟《钢铁条例》将年度免税配额压缩47%至1830万吨,超额关税从25%翻倍至50%,并引入"熔炼与浇铸"原产地规则——钢水在哪冶炼,原产地就认定在哪,经东南亚简单加工转口欧洲的路径被基本封堵。2026年7月16日,英国政府更依据《钢铁产业(国有化)法案》将敬业集团控股的英国钢铁公司收归国有,商务部回应称此举"严重挫伤了中国企业对英投资信心"。
4.3 地缘与运营风险叠加
红海航运受限一度使通行量降至正常水平的38%;印尼多次调整镍矿出口政策直接影响当地镍铁项目原料供应;海外项目"投产即亏损"(部分东南亚钢厂)、母子公司战略脱节、高端人才与设备依赖国内等问题拉长回报周期。印度市场的教训尤为深刻:中冶赛迪2015年中标塔塔钢铁5873立方米全球最大高炉项目,投产后塔塔吃透工艺,后续维保与扩产订单流向本土厂商,叠加设备进口关税上调,中国冶金工程企业在印后续增量大幅收缩;中国对印钢材出口占比已从2023-24财年的32.3%降至2024-25财年的26.5%。
5 企业实践:四种模式与收益分化
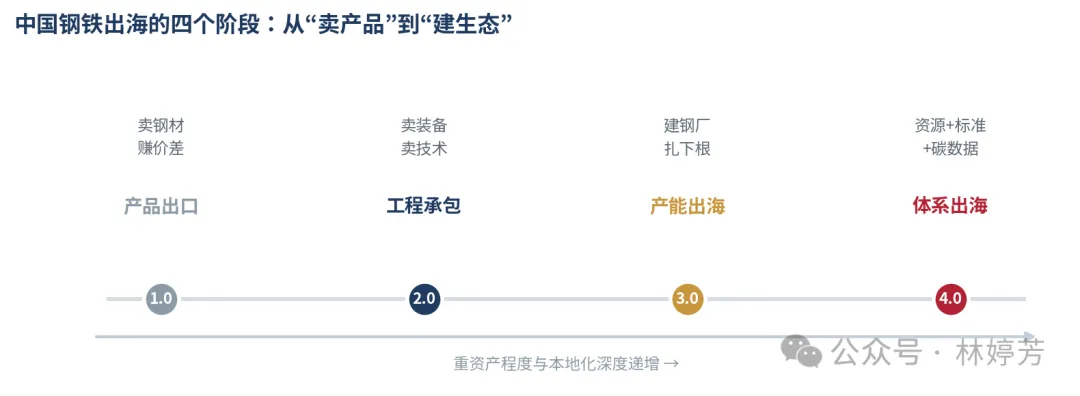
图 7 中国钢铁出海的四个阶段
中国宝武:"十五五"目标海外铁矿产能9000万吨、钢材出口比例10%、跨国指数15%以上。宝钢股份2025年出口647.9万吨创历史新高、占总销量12.35%,境外营收441.7亿元、毛利率14.3%(境内仅6.1%),在越南设立的加工中心已于2026年9月运营。
青山集团、德龙钢铁:海外营收占比均超40%,成为重要利润增长极;德龙在马来西亚、泰国两度受挫后于印尼成功落子,验证了"依托园区抱团出海"模式。
中信特钢:2025年上半年出口112.16万吨,高端特钢出海代表。河钢集团:塞钢之外,依托德高公司全球营销网络与中塞钢铁绿色制造"一带一路"联合实验室,探索"存量并购+绿色技改"路径。
收益分化是出海最真实的注脚:资源端(权益矿)与深加工、本地化运营项目回报可验证;单纯贸易出口受价差挤压;部分绿地钢厂因前期可研失真陷入亏损。行业共识正在形成:出海赚不赚钱,取决于处于链条的哪个位置——"出海不再是要不要出去的选择题,而是以什么方式扎根的生存题"。
6 政策与行业治理
国内政策层面,出口许可证制度(79号公告)确立"鼓励高端、限制低端、打击非法"的导向,将质量证明书纳入许可证申领材料,打击"买单出口"。行业治理层面,中钢协在2026年9月国际钢铁周提出四点倡议:反对贸易保护主义、推动碳核算标准互认(中国已投入超3700亿元完成80%以上粗钢产能超低排放改造,建成自主EPD平台)、深化产业链协同、搭建多边对话平台。中钢协副秘书长苏长永明确了国际化总方针——以对外投资带动技术、装备、标准、管理全面出口,重点布局"一带一路"新兴市场,并协调三大关系:对外投资与出口的协调、国内企业避免恶性竞争的集体出海、与东道国的有效本地化。
7 趋势展望
综合行业机构与中钢协判断,中国钢铁出海将呈现四大趋势:
第一,出口总量回落、结构升级。机构普遍预计2026年直接出口降至约1亿吨,高端板材出口占比有望从37%(2025)提升至45%(2030E);间接出口(机电产品带动的用钢)保持增长,2026年上半年机电产品出口同比增长20.1%。
第二,海外产能向5000-6000万吨迈进。中钢协预计未来中国海外钢铁产能有望达到5000万-6000万吨,投资模式从并购(45%)、绿地(38%)向"并购+绿地+合资技术输出"组合演进,累计投资2030年有望突破500亿美元。
第三,绿色合规成为市场准入门票。CBAM、熔炼浇铸规则与各国碳规制将倒逼海外项目采用电炉、氢基竖炉等低碳工艺;具备碳足迹核算与EPD能力的企业将获得溢价。
第四,从"规模存在"走向"体系存在"。下一程竞争的关键不是产能吨数,而是"资源+产能+标准+碳数据+本地化"的体系化能力;海外产能的出路必须指向东道国市场、区域市场和第三方市场,而非回流国内。
8 风险提示
风险提示
1. 贸易壁垒进一步升级的风险。若更多经济体效仿欧盟"配额+高关税+原产地追溯"复合模式,直接出口与转口贸易空间将加速收窄,海外中转产能面临合规重估。触发条件:欧盟式立法被美、日、韩、印度等主要市场复制。
2. 碳规制成本风险。CBAM默认排放因子惩罚性计税叠加国内碳市场成本,长流程钢企对欧出口可能出现利润倒挂,部分低附加值订单被迫放弃。触发条件:免费配额加速退坡、默认因子未反映企业实际减排进展。
3. 地缘政治与资产安全风险。资源民族主义抬头,英国钢铁国有化式的强制股权变更存在外溢可能;部分国家政局变动、法律突变可能导致资产被征收或冻结。触发条件:东道国政权更迭、战事外溢、"国家安全"审查扩大化。
4. 海外项目经营风险。可行性研究失真、本地化不足、融资成本高企("一带一路"项目融资渠道有限)可能导致"投产即亏损";海外产品回流将加剧国内竞争。触发条件:东道国需求不及预期、成本假设失效、汇率大幅波动。
5. 数据与信息风险。本报告数据来自公开渠道的行业机构统计,部分口径(如海外产能为不完全统计)与官方数据存在差异,实际决策应以官方披露为准。
免责声明
1. 分析师声明:本报告作者以专业、独立、客观的态度撰写本报告,报告观点基于公开信息研究分析得出,不受任何第三方不当影响。
2. 信息来源免责:本报告数据与信息来源于海关总署、国家统计局、中国钢铁工业协会、兰格钢铁研究中心、Mysteel、中钢网等公开渠道(2025年1月至2026年11月),本报告力求但不保证所载信息的准确性与完整性,相关数据以上述机构官方披露为准。其中海外产能等部分指标为行业机构不完全统计,可能与实际情况存在偏差。
3. 数据时效声明:本报告为基于公开网络调研的时点性研究,数据截至2026年11月,此后市场与政策变化可能使报告内容滞后或失实,使用前请自行核实最新数据。
4. 投资建议免责:本报告仅供参考,不构成任何投资、经营决策的个性化推荐或买卖依据;据此操作,风险自担。
5. 风险警示:市场有风险,决策需谨慎。钢铁行业受宏观周期、贸易政策、大宗商品价格等多重因素影响,经营与投资结果存在较大不确定性。
6. 版权声明:本报告未经许可不得转载、摘编或以其他方式使用。报告中图表由本报告基于公开数据绘制。