研报速递
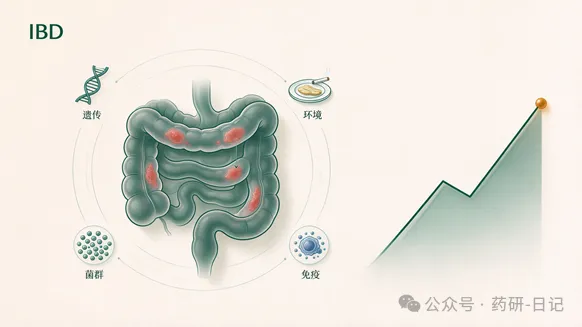
图1 IBD 全景:四重因素叠加下持续上升的全球疾病负担
摘要
炎症性肠病(IBD)以溃疡性结肠炎和克罗恩病两种表型为核心,病因尚未完全阐明,是遗传易感(240 余个风险位点)、环境暴露、菌群失调与免疫失衡四重因素叠加的结果;约 80% 患者无家族史,说明环境与生活方式才是本轮全球流行的实际推手,生命早期膳食(1 岁多食蔬菜使 UC 风险降约70%)与含糖饮料摄入(每周 4 次以上使 CD 风险增约 2.9 倍)具备最强可干预性。流行病学上,全球患病率三十年间由 396/10 万升至 523/10 万、患者逾 1000 万,而中国 2019 年病例数达 91.1 万、超过美国跃居全球第一,1990—2021 年患病人数增长170.66%,70% 的克罗恩病患者集中在 19—39 岁劳动年龄;按东亚四阶段模型,中国仍处早期,未来十年面临患病率与患者数双重放大。治疗端已形成传统药物、生物制剂、小分子三大梯队,但疗效天花板明确:30%—40% 患者原发性无应答、每年约 13% 继发失应答,诱导缓解率普遍收敛于 45%—80% 区间;AGA 2025 指南转向早期使用高级疗法,IL-23p19 抑制剂正取代泛 IL-12/23 成为一线优选,米吉珠单抗、利生奇珠单抗相继完成中国双适应症落地,2026 年 3 月首个口服肽类 IL-23 拮抗剂 Icotrokinra 获批,VEGA 研究首次证明联合治疗(83% 应答率)优于单药。在研端全球有 1837 个活跃项目,TL1A 因兼具抗炎与抗纤维化潜力引发 180.5 亿美元并购热潮,中国三款 TL1A/IL-23 双抗(BA2201、SIM0709、ICP-B161)以长效化差异化切入;口服小分子、TYK2 抑制剂、粪菌移植(NNT 5—6)、干细胞与类器官分别对应疗效、安全、便利与疾病修饰四类缺口。全球市场 2025 年估值约 243.8 亿—274 亿美元,中国市场规模年增超 20%、2030 年预计突破 300 亿元,诊断率从不足 30% 升至约 60% 构成最大弹性来源。
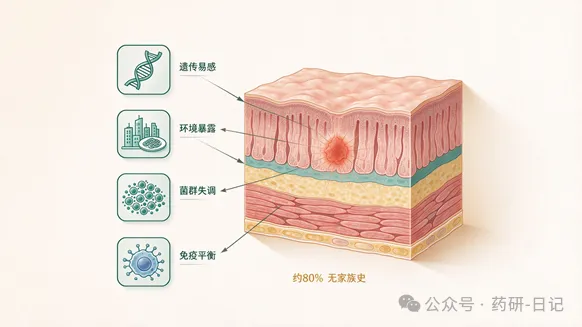
图2 四重因素汇聚于肠壁:从黏膜层到全层的炎症起点
1.1 定义与两种核心表型
炎症性肠病(inflammatory bowel disease,IBD)是一组病因尚未完全阐明的慢性非特异性肠道炎症性疾病,临床以溃疡性结肠炎(ulcerative colitis,UC)和克罗恩病(Crohn’s disease,CD)为两种主要类型。两者的病理边界十分清晰:UC 的炎症局限于结肠与直肠的黏膜层,病灶呈连续性分布,患者以黏液脓血便、腹痛、腹泻及里急后重为代表性症状;CD 则可累及从口腔到肛门的消化道任何节段,以末端回肠与结肠最为多见,病灶呈跳跃性分布,且炎症可穿透肠壁全层,进而形成瘘管、肠狭窄等破坏性并发症。
这种”黏膜层 vs 全层”的差异并非学术细节,而是治疗决策的分水岭。穿透性病变带来的瘘管,使 CD 的治疗目标从单纯的炎症控制扩展到瘘管闭合与纤维化延缓,而 UC 因病变表浅,更强调黏膜愈合与结肠切除风险的规避。在中国临床实践中,两种表型的边界还常被打破——约 30% 的中国 CD 患者以肛周脓肿或肛瘘作为首发表现,这类症状极易被当作普通痔疮处理,从而延误确诊。
遗传因素构成了 IBD 发病的第一层土壤。全基因组关联研究(GWAS)迄今已鉴定出超过 240 个 IBD 易感基因位点。这些位点在两种表型间呈现不同的通路归属:与 CD 相关的基因包括 NOD2/CARD15、ATG16L1、IRGM 与IL23R,前三个集中指向胞内细菌识别与自噬清除功能,IL23R 则直接把风险绑定到 IL-23 信号轴上——这为后来 IL-23p19 抑制剂在 CD 中的核心地位提供了机制层面的预先说明;与 UC 相关的基因包括 IL10RA、IL10RB 与PTPN2/22,更偏向抗炎信号缺失与免疫负调控失效。
然而遗传解释力存在明显边界。IBD患者的一级亲属患病风险是普通人群的 5 至 10 倍,提示家族聚集性真实存在,但约 80% 的患者并无 IBD 家族史。这一组数据的张力在于:若疾病由基因主导,基因组不可能在数十年尺度上发生如此变化,发病率却在这段区间内成倍攀升。因此学界形成的共识是,遗传易感性决定了”谁可能得病”,而环境暴露决定了”谁真的得病”,IBD 的流行本质是易感人群在快速西化的环境里被大规模触发。
1.3 环境触发因素:饮食结构、微生物暴露与生活方式
环境因素的作用在量化研究中表现得相当具体。在饮食维度,出生于生命早期的膳食选择显示出跨越数十年的影响力:1 岁时较多摄入蔬菜的人群,日后罹患 UC 的风险降低约70%;母乳喂养持续满 3 个月,UC 风险降低约60%。反向的风险信号同样明确——每周饮用软饮料 4 次及以上,使 CD 发病风险增加约 2.9 倍。与之对应,地中海饮食模式(以全谷物、橄榄油、蔬果与鱼类为特征)则与 CD 风险下降相关。这组数据共同指向高糖、高脂、精加工食品构成的西式膳食结构,是东亚发病率跃升期间最同步发生的环境变量。
在微生物暴露维度,“卫生假说”提供了另一条解释路径:童年期过度清洁的环境减少了微生物训练的多样性,使免疫系统失去建立正常耐受的机会;抗生素滥用则直接在肠道菌群上制造断层,为致病菌定植腾出生态位。生活方式维度上,吸烟与精神压力被列为风险因素,值得注意的是吸烟对 UC 与 CD 的作用方向并不一致,这一矛盾现象也印证了两种表型在免疫机制上的分野。
1.4 肠道微生态失调与免疫失衡:从菌群断层到慢性炎症锁定
在菌群层面,IBD 患者普遍表现为肠道菌群多样性下降,粪杆菌、双歧杆菌等有益菌减少,而大肠杆菌等致病菌增多。这种失调与疾病负担存在可测量的关联:菌群严重失衡地区的 IBD 发病率年增长率,是菌群平衡地区的 3.2 倍。机制上,菌群发酵膳食纤维产生的短链脂肪酸(SCFA)是结肠上皮的核心能量来源并具备抗炎功能,其水平下降与疾病伤残调整生命年(DALY)指标显著相关。换言之,菌群失调不只是炎症的旁观结果,它通过削弱屏障供能与解除免疫抑制两条路径,参与了炎症的维持。
在免疫层面,核心机制被界定为对共生菌的异常过度反应。两种表型的通路分工十分清楚:CD 以 Th1/Th17 通路为主,由 IL-23 与 TNF-α 驱动;UC 则以非典型 Th2 型炎症为主。这一划分具有直接的治疗含义——针对 IL-23 轴的生物制剂在 CD 中的临床数据普遍优于UC,而 UC 领域里针对整合素与 S1P 的淋巴细胞归巢阻断策略占据更重的位置。除此之外,巨噬细胞 M1/M2 极化失衡、上皮屏障功能障碍,以及组织驻留记忆 T 细胞的持续活化,三者共同作用使炎症在抗原清除后仍无法终止,这是 IBD 呈慢性复发缓解病程的细胞学基础。
2. 流行病学与高发人群:从”西方特有”到”中国领跑”
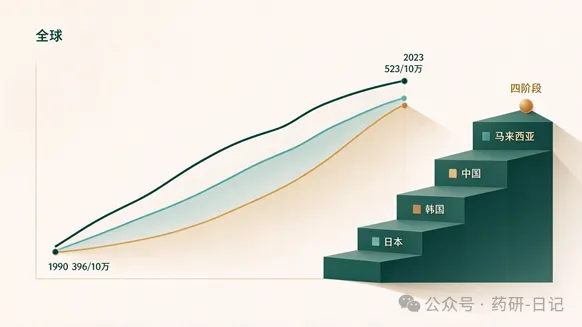
图3 全球三十年位移与中国领跑:东亚四阶段的时间差
2.1 全球疾病负担的三十年位移
全球范围内 IBD 已成为具规模效应的慢性疾病。1990 年全球患病率约为 396/10万,到 2023 年升至 523/10 万,三十年间增长32.1%。全球患病人数已超过 1000 万。发达经济体处在患病率曲线的高位平台:瑞典达 620/10 万、德国达 610/10 万,欧洲已有国家越过 600/10 万这一水平。美国的统计口径存在明显差异:美国疾控中心(CDC)估计患病人数介于 240 万至 310 万之间,而按年龄标化患病率计算则为 721/10 万——两组数字来自不同调查方法与定义边界,引用时需区分口径。
2.2 中国:全球增长最快且患者基数最大的市场
中国的流行病学曲线是本轮全球变迁中最陡的一段。2019 年中国 IBD 病例数达 911,405 例,已居全球首位,同年美国为76.3 万例。从时间序列看,1990 至 2021 年中国 IBD 患病人数从 62,098 例增至 168,077 例,增幅达170.66%;预计 2025 年中国患者总数将突破 150 万。中国 IBD 的年龄标准化发病率正以年均近3% 的速度持续增长,这一增速在全球范围内处于领先位置。
国内分布呈现明显的地理梯度。CD总体发病率估计为1.21/10 万,而 UC 发病率在不同地区差异悬殊:西安为 0.54/10 万,中山为 2.22/10 万,广州达 3.44/10 万,广州的登记值是西安的6.4 倍。整体上形成”南 CD 北UC”的格局,南方 CD 发病率高于北方,北方则以 UC 更为流行。这种梯度既反映真实的环境暴露差异,也混杂了医疗资源分布造成的诊断能力差异。
诊断环节的时间损耗是理解中国数据缺口的核心。UC 从症状出现到确诊的中位时间长达12 个月,CD 更达 15 个月。值得肯定的是识别能力在改善:CD 误诊率已从 71% 降至48%,UC 误诊率从 53% 降至31%。即便如此,仍有接近半数 CD 患者被误诊,这意味着公开登记的患者数与真实患病规模之间存在系统性缺口,也意味着疾病在未被识别的窗口期内已经造成了不可逆的肠道损伤。
2.3 高发人群画像:年龄、性别、种族与社会经济四维交叉
表1:IBD 高发人群多维特征
维度 | 人群特征 |
年龄 | UC 发病高峰为 20 至 49 岁,CD 发病高峰为 18 至 35 岁;中国 50 至 54 岁年龄组标化发病率最高,达 2.65/10 万 |
性别 | 总体男女比例相当;CD 女性略高,为男性的 1.1 至 1.8 倍;儿童期男性多于女性,男女比为1.6:1;中国女性标化患病率略高于男性 |
种族 | 犹太裔(尤其阿什肯纳兹犹太人)风险最高;美国白人标化患病率 812/10 万,高于黑人的 504/10 万、西班牙裔的 458/10 万与亚裔的 403/10 万,但差距正在缩小 |
劳动年龄集中度 | UC 患者中 19 至 39 岁占48%,CD 患者中 19 至 39 岁占 70% |
劳动年龄集中度是这组画像中社会成本最高的一项。CD 患者中十人里有七人处于 19 至 39 岁,这一区间恰好覆盖教育完成、职业建立与家庭形成的关键阶段,而疾病带来的反复住院、手术与长期用药,直接冲击劳动生产力与收入积累。城市高于农村、高社会经济阶层高于低阶层、工业化程度越高发病率越高的三重梯度,进一步说明 IBD 在这一阶段本质上是一种与现代化进程同步扩张的疾病。
2.4 东亚四阶段模型:日本、韩国、中国与马来西亚的时间差
Lancet 子刊综述将 IBD 的全球化进程划分为零星出现、加速期、补偿期与成熟期四个阶段,东亚各地区正处在不同节点上。日本在 1990 年代即进入加速期,到 2023年 CD 患病率已达 77.0/10 万、UC 达 254.8/10 万,绝对患者数约 41.3 万,已超过加拿大。韩国在 2000 年代进入加速期,CD 患病率中位数达 28.32/10 万。中国与香港在 2010 年代进入加速期,其中香港 CD 患病率为 15.86/10 万,而中国大陆仍处于早期阶段,CD 患病率中位数仅 1.06/10 万,但增速极为迅猛。马来西亚到 2020 年代才完成从零星出现到加速期的过渡。
这组时间差的推演价值在于:中国大陆当前的 CD 患病率中位数(1.06/10 万)仅为日本的1/73、韩国的1/27,而中国患者绝对数已居全球首位,两者并存的解释是庞大人口基数叠加仍处于上升曲线早期的低患病率。若沿日本与韩国的演进路径外推,中国在未来 10 至 20 年内将同时经历患病率与患病人数的双重放大,这一判断与 2025 年患者总数突破 150 万的预测方向一致,构成临床用药需求与在研管线布局最根本的流行病学依据。
3. 临床用药现状:三大梯队与疗效天花板
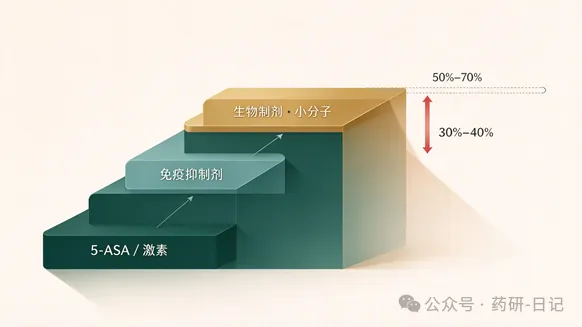
图4 三大梯队与疗效天花板:30%—40% 的患者原发性无应答
3.1 传统药物的定位与基因分型指导
5-ASA 在 UC 与 CD 间的效力落差,以及激素只能诱导不能维持的属性,共同构成了传统治疗的天花板;而治疗范式已从”逐级升级”转向”早期使用高级疗法”。溃疡性结肠炎的轻中度病例,5-氨基水杨酸(5-ASA)仍是诱导和维持缓解的一线药物,但其在克罗恩病中的作用有限。糖皮质激素仅可用于诱导缓解,不承担维持治疗职能;布地奈德 MMX 等新型制剂通过靶向释放减少全身副作用。免疫调节剂方面,硫唑嘌呤与6-巯基嘌呤用于维持缓解或与生物制剂联用,甲氨蝶呤不推荐作为 UC 的单药治疗;硫嘌呤类药物用药前的 TPMT/NUDT15 基因分型指导已成为标准做法——这是 IBD 领域里精准医疗唯一真正落地到常规流程的环节,其价值在于规避严重骨髓抑制。
范式层面的转变来自美国胃肠病学会(AGA)2025 年指南:该指南强调早期使用高级疗法,而非传统的阶梯式升级。这一转变的临床逻辑与第 2 章的诊断延迟数据形成呼应——既然 UC 与 CD 的确诊中位时间分别已达 12 和 15 个月,再让患者在疗效有限的传统药物上逐级试错,等同于把疾病不可逆进展的时间窗口继续消耗掉。
3.2 生物制剂与小分子药物的疗效与安全性格局
六类高级疗法在诱导与维持缓解率上呈现相近的 50%—70% 区间,真正区分临床选择的是安全性轮廓:抗 TNF-α 的感染与肿瘤风险、JAK 抑制剂的黑框警告,与 IL-23p19 抑制剂和抗整合素制剂的良好安全性形成鲜明对照。现有上市药物已形成传统药物、生物制剂、小分子靶向药三大梯队。
表2:IBD 已上市高级疗法疗效与安全性对比
药物类别 | 代表药物 | 靶点 | 适应症 | 诱导缓解率 | 维持缓解率 | 安全性特征 |
抗 TNF-α | 英夫利昔单抗 | TNF-α | CD/UC | 60%—80% | 40%—60% | 输注反应、感染、恶性肿瘤风险 |
抗 TNF-α | 阿达木单抗 | TNF-α | CD/UC | 60%—70% | 50%—60% | 注射部位反应、感染 |
抗整合素 | 维得利珠单抗 | α4β7 | CD/UC | 50%—60% | 45%—60% | 肠道选择性,系统感染风险低 |
抗 IL-12/23 | 乌司奴单抗 | p40 | CD/UC | 60%—70% | 55%—70% | 头痛、疲劳,安全性良好 |
抗 IL-23p19 | 利生奇珠单抗 | p19 | CD/UC | 45%(CD)/20.3%(UC) | 55%(CD)/40.2%(UC) | 不良事件发生率与安慰剂无差异 |
抗 IL-23p19 | 米吉珠单抗 | p19 | CD/UC | 45.4%(CD)/24.2%(UC) | 49.9%(UC) | 3 年无激素缓解维持率超过 90% |
抗 IL-23p19 | 古塞奇尤单抗 | p19 | CD/UC | 65.4%(CD)/23%(UC) | 70.3%(CD)/50%(UC) | 天然 Fc 段结合 CD64 阳性细胞 |
JAK 抑制剂 | 托法替尼 | JAK1-3 | UC | 60%—65% | 50%—55% | 黑框警告:血栓、恶性肿瘤、心血管事件 |
JAK 抑制剂 | 乌帕替尼 | JAK1 | CD/UC | N/A | 30%—40%(UC 维持) | 痤疮、带状疱疹;2025 年 FDA 扩展适应症 |
S1P 调节剂 | 奥扎莫德 | S1P1,5 | UC | 60% | 45%—50% | 肝酶升高、感染 |
S1P 调节剂 | 艾曲莫德 | S1P1,4,5 | UC | 55%—60% | 50%—55% | 心动过缓、肝酶升高 |
表格揭示了三条结构性规律。第一,疗效区间高度收敛:几乎所有类别的诱导缓解率都落在 45%—80% 的狭窄带内,没有哪一类实现数量级突破,这正是”疗效天花板”的直接证据——约 30%—40% 的患者对现有高级疗法原发性无应答,每年约 13% 的患者出现继发失应答。第二,CD与 UC 之间疗效差距显著:古塞奇尤单抗在 CD 的诱导缓解率为65.4%,在 UC 仅23%;利生奇珠单抗同样呈现 CD 45% 对 UC 20.3% 的落差。这一现象与第 1.4 节的免疫通路分型一致——CD 由 IL-23/TNF-α 驱动的 Th1/Th17 轴主导,靶向该轴的收益自然更高,而 UC 的非典型 Th2 型炎症使得单一 IL-23 阻断不足以控制病情。第三,安全性取代疗效成为决策重心:JAK 抑制剂因血栓、恶性肿瘤与心血管事件的黑框警告而使用受限,S1P 调节剂受肝酶升高与心动过缓约束,而抗 IL-23p19 制剂与抗整合素制剂因安全性优势被推向一线,IL-23p19 特异性抑制剂正快速取代泛 IL-12/23 抑制剂成为中重度 IBD 的一线优选。
3.3 2025—2026 年审批与上市动态
近三年是 IL-23p19 抑制剂完成 CD/UC 双适应症拼图并向中国市场集中落地的窗口期,同时口服 IL-23 拮抗剂的首次获批开启了给药方式变革。具体审批节奏如下:米吉珠单抗2023 年获 FDA 与 EMA 批准用于UC,2025 年获 FDA 批准用于CD,2026 年 2 月获中国 NMPA 批准上市(商品名安妥来利®/安妥来®),并于同年 4 月 18 日正式商业上市。利生奇珠单抗 2022 年获 FDA 批准用于CD,2024 年获 FDA 批准用于UC,2025 年 3 月在中国获批 CD 适应症,2026 年 1 月 22 日在中国获批 UC 适应症。古塞奇尤单抗 2024年获 FDA 批准用于UC,2025 年获批CD,同年 9 月 FDA 批准其皮下注射诱导方案。乌帕替尼在 2025 年 10 月获得 FDA 说明书更新,允许在 TNF 抑制剂不宜使用时,用于经一种系统治疗失败的中重度 IBD 患者。Icotrokinra 于 2026 年 3 月获 FDA 批准,成为首个口服肽类IL-23 拮抗剂。
从时间线可以读出一个明确信号:中国获批时间与美国的间隔已从早期的数年压缩至 1 至 3 年(利生奇珠单抗 CD 适应症中美相隔 3 年,UC 适应症相隔 2 年;米吉珠单抗 UC 适应症相隔 3 年),而皮下注射诱导方案的批准与口服制剂的问世,则把竞争维度从”疗效”扩展到”给药便利性”,直指生物制剂注射依从性这一长期瓶颈。
3.4 联合治疗策略的临床证据
针对单药疗效天花板,联合用药首次拿到了阳性 3 期证据,但成本与长期安全性仍构成推广障碍。 VEGA 研究显示,古塞奇尤单抗联合戈利木单抗治疗UC,第 12 周临床应答率达83%,显著优于单药组(古塞奇尤单抗75%、戈利木单抗61%),且未增加不良反应。这是首个证明双生物制剂联用在短期指标上优于单药的高质量证据,其意义在于验证了”多通路协同”这一治疗范式升级方向的可行性。
更长期的验证仍在进行:VICTRIVA(维得利珠单抗联合乌帕替尼)与DUET-CD(古塞奇尤单抗联合戈利木单抗治疗CD)等 3 期及 2b 期研究均处于进行中。需要审慎对待的是,VEGA 的终点为第 12 周临床应答率,属于短期指标,而 IBD 是需终身管理的慢性病;两种高级疗法联用在放大免疫抑制的同时,感染与肿瘤风险的长期数据尚不完整,这决定了联合策略短期内只能定位于单药失败后的高资源消耗方案,而非普适一线。
4. 在研产品管线:靶点迭代、口服革新与再生医学
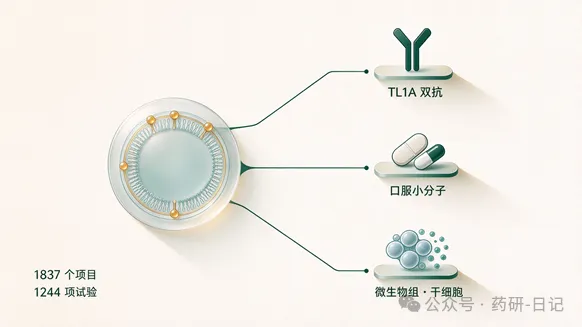
图5 靶点迭代、口服革新与再生医学三条在研路径
截至 2026 年,全球 IBD 领域共有 1837 个活跃药物项目、1244 项进行中的 2 期与 3 期临床试验。研发重心正从单一抗炎转向多靶点协同、口服便利化及疾病修饰三个方向。
4.1 TL1A 与双特异性抗体:并购金额验证的高潜靶点
TL1A 因同时参与炎症与纤维化通路,成为当前 IBD 领域最受瞩目的新兴靶点,两笔合计逾 180 亿美元的收购完成了商业价值验证,而中国 Biotech 则以 TL1A/IL-23 双抗形式切入差异化竞争。 TL1A 的战略价值直接来自第 1.4 节所述的未满足需求:现有疗法只解决炎症,无法逆转纤维化与瘘管,而 TL1A 是少数同时触及两条通路的靶点。默沙东以 108 亿美元收购Prometheus,罗氏以 72.5 亿美元收购Telavant,两笔交易的总额达到 180.5 亿美元,其定价逻辑与 IBD 患者基数全球第一的中国市场增量预期直接相关。
表3:TL1A 及双特异性抗体在研管线
在研药物 | 靶点/机制 | 研发企业 | 临床阶段 | 关键数据与特点 |
Tulisokibart | 抗 TL1A | Prometheus/Merck | CD 3 期、UC 2 期 | APOLLO-CD 临床缓解率49.1%;ARTEMIS-UC 临床缓解率 26.5% 对比安慰剂 1.5% |
Duvakitug | 抗 TL1A | Teva | 2b 期 | RELIEVE UCCD 高剂量组临床缓解率 47.8% 对比安慰剂 13% |
PF-06480605 | 抗 TL1A | Pfizer | 2b 期 | Tuscany 研究内镜改善36%、临床缓解 29% |
BA2201 | TL1A/IL-23 双抗 | 博安生物 | 中国 IND 获批 | “1+1”不对称结构、Fc 沉默,具备每 3 个月皮下注射潜力 |
SIM0709 | TL1A/IL-23p19 双抗 | 先声/勃林格殷格翰 | 欧洲 1 期启动 | 首付款 4200 万欧元加最高 10.16 亿欧元里程碑 |
ICP-B161 | TL1A/IL-23p19 双抗 | 诺诚健华 | 1 期入组 | 超长半衰期、皮下注射 |
SPY001/002/003 | 长效抗 α4β7/TL1A/IL-23 | Spyre | 2 期 | 支持季度或半年一次给药 |
SPY120/130/230 | 双靶点组合 | Spyre | 2 期 | α4β7 与 TL1A/IL-23 共配方,单注射器给药 |
Etrolizumab | 抗 α4β7 | Roche | 3 期 | 覆盖 UC 和 CD |
Bimekizumab | 抗 IL-17 | UCB | 2 期 | 用于UC;需注意 IL-17 抑制剂在 CD 中可能加重病情 |
三个细节值得展开。其一,TL1A单靶药物已在 CD 上拿到接近 50% 的临床缓解率(Tulisokibart 的 APOLLO-CD 为 49.1%、Duvakitug 高剂量组为47.8%),与现有 IL-23p19 抑制剂在 CD 的数据处于同一水平,尚未形成代际优势;真正的差异化预期落在抗纤维化适应症上,而这一点目前的公开数据中尚无对应终点。其二,UC 端的数据落差明显(Tulisokibart的 ARTEMIS-UC 为 26.5% 对比安慰剂1.5%),与 IL-23p19 在 UC 的低位表现一致,进一步说明 UC 需要多靶点策略。其三,Bimekizumab 所在的 IL-17 通路被明确标注”在 CD 中可能加重病情”,这是 IBD 研发中最重要的一条反面证据——来自银屑病与强直性脊柱炎领域的成功靶点,不能直接迁移到CD。
中国企业的布局呈现清晰的结构性特征:BA2201 采用”1+1”不对称结构并使 Fc 沉默,具备每 3 个月皮下注射的潜力;SIM0709 通过先声与勃林格殷格翰的合作出海欧洲 1 期,交易含 4200 万欧元首付款与最高 10.16 亿欧元里程碑;ICP-B161 主打超长半衰期皮下注射。三款国产双抗共同指向同一设计目标——用双靶点解决单靶疗效不足,用长效化解决给药频次痛点,这与第 3 节识别的两大缺口精准对应。Spyre的长效平台同样把给药频次作为核心卖点,其 SPY120/130/230 通过 α4β7 与 TL1A/IL-23 共配方实现单注射器双靶给药。
4.2 新型小分子:口服化与安全窗口的双重突破
小分子方向的技术目标高度统一:把 IL-23 与整合素这两类原本只能注射的通路做成口服药,同时用 TYK2 的选择性抑制绕开 JAK 抑制剂的黑框风险。Obefazimod(ABX464)为首创抗 miR-124 口服小分子,2b 期研究中各剂量组均达到主要终点,ABTECT-1、ABTECT-2 及维持期 3 试验正在进行中。HCXT-2001为口服巨环肽 IL-23R 抑制剂,吉利德以 13 亿美元预付款收购普方生物的该项目,并计划探索其与 emvistegrast 联合治疗IBD——这笔交易是口服 IL-23路径最有力的价值背书。Zotemtegrast为口服 α4β7 整合素抑制剂,正与米吉珠单抗开展联合研究,与 Icotrokinra 共同构成口服化趋势的两个支点。
安全性维度上,NX-13 作为 NLRX1 激动剂通过免疫代谢调节发挥抗炎作用,2a 期临床进行中。TYK2 抑制剂Nomelcitinib(益方生物)已在银屑病 3 期研究取得成功,正向多个自免适应症推进,其核心价值在于具备比 JAK 抑制剂更优的安全性窗口——这直接回应了托法替尼与乌帕替尼因黑框警告带来的使用限制。
4.3 微生物组、干细胞与类器官:从控制炎症到修复功能
再生医学与微生物组技术承接的是”疾病修饰”这一最高目标:不只压制炎症,而是恢复肠道功能与结构。粪菌移植(FMT)的荟萃分析显示,其治疗 UC 的临床缓解率为28%,安慰剂组为9%,相对危险度1.70,需治数(NNT)约 5 至6。这一 NNT 水平意味着每治疗 5 至 6 例患者即可多收获 1 例缓解,疗效真实但有限,且标准化冷冻制剂与胶囊化制剂仍在开发中,目前仅限专业中心使用。
干细胞路径已有获批先例:ADMIRE CD 试验支持Cx601(异体脂肪来源间充质干细胞)用于克罗恩病复杂肛瘘,该产品已在欧洲获批。这一适应症选择极为精准——它对应的正是第 1.1 节指出的 CD 穿透性并发症,以及约 30% 中国 CD 患者以肛周病变起病的现实,而抗炎类生物制剂恰恰在瘘管闭合上力有不逮。国内方面,ELPIS人脐带间充质干细胞注射液已在中国开展 1 期临床,且卫健委已将干细胞纳入国家战略攻关赛道。
前沿技术层面,PD-L1/miR-27a-3p双靶向外泌体在动物模型中可重编程 T 细胞、恢复 Th17/Treg平衡,相关成果发表于Signal Transduct Target Ther(影响因子52.7)——其机制正好回扣第 1.4 节的 Th1/Th17 通路假说。类器官移植在 2025 年 12 月由日本首次证明功能性吸收,2026 年 5 月美国实现厘米级带神经类器官构建。
4.4 基因治疗与肠道靶向递送
基因编辑在 IBD 领域仍处临床前,近期更现实的进展来自递送系统而非靶点本身。 CRISPR/Cas9 编辑 NOD2、IL10 等基因仍处于临床前阶段——这些靶基因与第 1.2 节的 GWAS 结果直接对应:NOD2 是 CD 的标志性易感基因,IL10RA/IL10RB 则与 UC 相关,从病因学推导出的靶点在理论上具备最高的机制合理性,但从临床前到人体应用之间还隔着递送、安全性与不可逆编辑三重门槛。当前最实际的突破点是脂质纳米颗粒与 AAV 载体递送系统提升了肠道靶向效率——对 IBD 而言,递送效率才是基因治疗真正的主要矛盾,而非靶点选择。
5. 市场规模与未满足需求
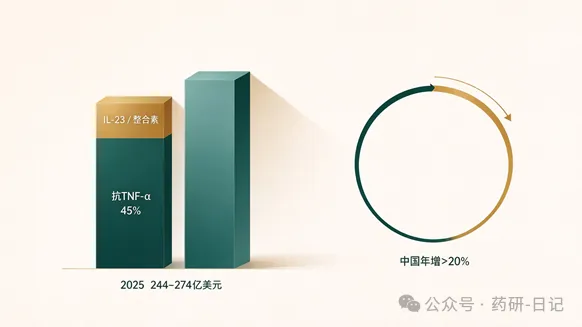
图6 市场结构与品类份额从抗 TNF-α 向 IL-23 与整合素的迁移
5.1 全球市场结构与重磅产品
全球 IBD 治疗市场已进入成熟扩张期,增长由单品放量而非患者规模单一驱动,且品类份额正从抗 TNF-α 向 IL-23 与整合素抑制剂迁移。 2025 年全球 IBD 治疗市场估值约 243.8 亿至 274 亿美元,预计 2033 至 2035 年达 346 亿至 476 亿美元,年复合增长率 4.9% 至5.8%。区域分布上北美占40%(其中美国35%),欧洲占25%,亚太占 15% 至 30%。
增长引擎来自生物制剂和小分子药物:抗 TNF-α 仍占最大份额(约45%),但 IL-23 与整合素抑制剂的份额正在迅速扩大。单品数据印证了这一迁移速度——利生奇珠单抗 2025 年全球销售额达 175.62 亿美元,同比增长49.9%;乌帕替尼达 83.04 亿美元,同比增长39.1%。利生奇珠单抗单品的 175.62 亿美元收入,已接近全球市场2025 年估值区间的中位水平,说明市场高度依赖少数重磅产品,而这恰恰是新靶点药物(TL1A、口服IL-23)敢于以高溢价并购入场的定价依据。
5.2 中国市场的增长逻辑
中国市场的规模预测存在两套口径,但两者一致指向”全球增速最快”这一定性判断;诊断率提升是弹性最大的一条驱动,因为它直接决定治疗人群的实际基数。一份口径预计中国 IBD 药物市场年增长率超20%,2030 年市场规模突破 300 亿元人民币;另一口径给出2025 年市场规模约 5.1 亿美元,预计 2031 年达 8.3 亿美元,年复合增长率8.4%,为全球增速最快市场之一。两组数字来自不同统计范围(前者含广义 IBD 用药大盘,后者为特定口径细分市场),但方向一致。
三条驱动因素中,诊断率提升的杠杆效应最强:中国 IBD 诊断率已从 2010 年的不足 30% 升至 2023 年的约60%,这一翻倍过程把原本”未被计入”的患者转化为真实用药人群,与第 2.2 节的误诊率下降数据(CD 从 71% 降至 48%、UC 从 53% 降至31%)互为印证。其余两条驱动为医保覆盖扩大与国产创新药上市。支付端约束同样明确:CD 与 UC 患者的年直接医疗支出中位数分别达 3.5 万元和 2 万元,相对居民收入水平构成沉重负担,这决定了中国市场的高定价创新药必须依靠医保谈判而非自费放量来实现渗透。
5.3 五项核心未满足需求与在研方向映射
当前临床的五项缺口,与第 4 章的在研管线布局形成一一对应关系,这构成判断研发成功概率最实用的框架。
表4:未满足需求与在研方向的对应关系
未满足需求 | 量化现状 | 对应在研方向 |
疗效瓶颈 | 30%—40% 原发性无应答,每年 13% 继发失应答,且缺乏能逆转纤维化的疗法 | TL1A 单靶与双抗(抗炎+抗纤维化);VEGA 式联合治疗 |
安全性顾虑 | 广谱免疫抑制带来感染、肿瘤、血栓风险;JAK 抑制剂黑框警告限制高危人群使用 | TYK2 抑制剂 Nomelcitinib 的更优安全性窗口;抗整合素的肠道选择性 |
诊断延迟 | 中国 UC 确诊中位 12 个月、CD 15 个月,基层筛查能力不足 | 《2026 中国炎症性肠病蓝皮书》推动诊疗体系标准化 |
给药便利性 | 多数生物制剂需频繁注射,口服制剂长期安全性待验证 | 口服肽类Icotrokinra;口服HCXT-2001、Zotemtegrast;季度给药长效双抗 |
精准医疗缺失 | 缺乏经过验证的预测性生物标志物,治疗选择仍依赖试错 | 基于生物标志物的精准医疗策略;现有 TPMT/NUDT15 分型为唯一落地范例 |
对应关系的另一面是风险提示:疗效瓶颈是五项缺口中量化最硬、也最难破的一项——在研 TL1A 药物在 CD 的临床缓解率(49.1%、47.8%)与现有 IL-23p19 处于同一区间,说明”新靶点必然带来疗效跃升”这一假设尚未被数据证实。真正可能改写结局的是抗纤维化能力,而该项终点在现有公开数据中尚未见报告。
6. 总结与展望
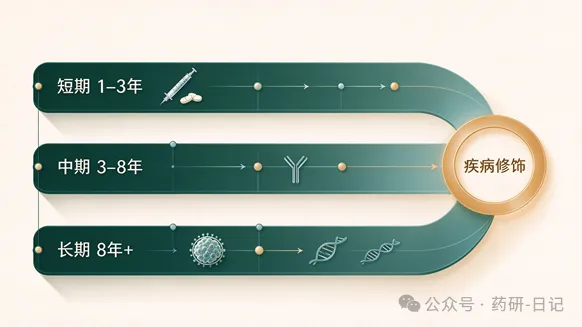
图7 三个时间尺度的机会:从控制症状到疾病修饰
IBD 领域正处于从”控制症状”向”疾病修饰”转型的关键期,三个时间尺度的机会清晰可辨。
短期(1—3 年):IL-23p19 抑制剂的双适应症拓展与口服制剂普及将重塑一线治疗格局。米吉珠单抗与利生奇珠单抗在中国的 CD/UC 双适应症相继获批,叠加首个口服肽类 IL-23 拮抗剂 Icotrokinra 的问世,竞争焦点已从”能否缓解”转向”能否长期坚持”。
中期(3—8 年):TL1A 靶向药物与双特异性抗体有望突破抗炎与抗纤维化的双重瓶颈。两笔合计 180.5 亿美元的并购已完成资本定价,而 BA2201、SIM0709、ICP-B161 三款国产双抗的推进,意味着中国在这一轮靶点迭代中不再只是跟随者。需要保持谨慎的是,现有 TL1A 数据在疗效上尚未展现代际优势,中期机会的兑现取决于抗纤维化终点能否被证实。
长期(8 年以上):微生物组工程化、类器官移植与基因编辑等再生医学技术,或将为根治 IBD 提供可能。Cx601 在欧洲获批用于 CD 复杂肛瘘证明这一路径并非纯学术设想,但类器官尚处于功能性吸收验证阶段,基因编辑仍在临床前。
对中国市场而言,随着《2026 中国炎症性肠病蓝皮书》推动诊疗体系标准化,叠加患者基数已居全球首位、诊断率翻倍与年增超 20% 的市场预期,IBD 管理正从”经验驱动”迈向”数据驱动”的高质量发展新阶段。而对临床医生与患者最需要记住的一句话是:IBD 的病因至今未完全阐明,遗传只提供易感底座,真正可干预的环节在生命早期的膳食与微生物暴露——这是当前所有预防策略中证据最强的一段。