研报速递
报告名称:《2026-2031年全球及中国茶饮(奶茶饮品)行业市场发展报告》-文末附下载方法
报告出品:三个皮匠报告
2025年,杭州、苏州的茶饮门店数量双双突破万家。按常住人口折算,这两个城市每万人拥有的茶饮门店数,已经超过全国平均水平的两倍。
门店密度到这个程度,单店能分到的客流被摊薄,而租金不会因为客流下降而同步下降。
规模扩张,是过去十年茶饮行业的主线,谁开得快,谁就能占据商圈、摊薄供应链成本。但当门店密度逼近饱和,这条主线走到了尽头。
截至2025年,蜜雪冰城门店逼近6万家,零售额788亿元;奈雪的茶直营门店从2023年峰值1574家收缩至1288家。前者在加密,后者在收缩,但两家的财报却都在写:单店营收,比门店总数更重要。
01
品类结构
红茶底守住规模,绿茶与乌龙茶决定利润
2025年中国茶饮市场,红茶底597.5亿元,占38.6%,仍是第一大品类。但它的份额从2021年的42.2%一路下滑。绿茶底从31.2%升到32.3%,乌龙茶底从21.3%升到23.2%。
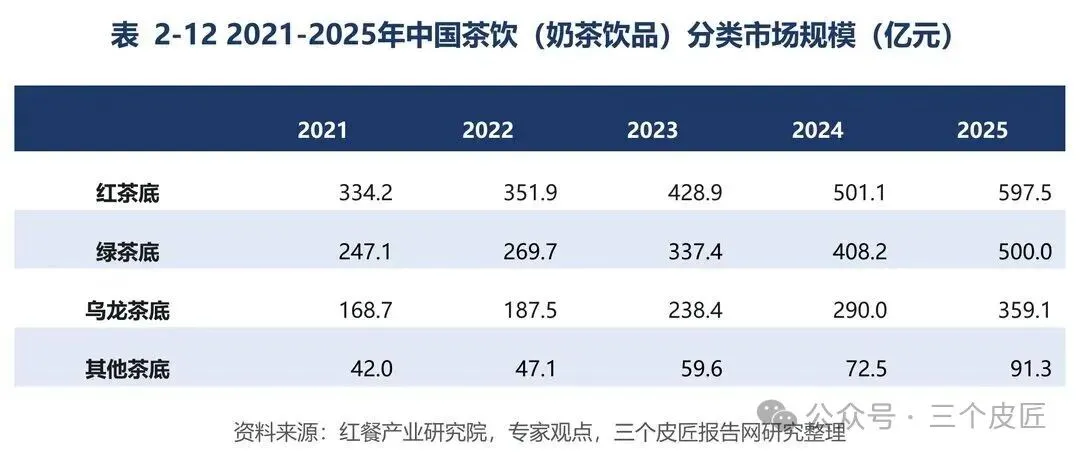
图:2021-2025年中国茶饮(奶茶饮品)分类市场规模(亿元)
单店盈利的逻辑,跟规模增长不一样。
红茶底的普适性最强,珍珠奶茶、港式奶茶、经典奶茶都以红茶为基底,从县城校园周边到一线城市CBD都有稳定受众。但普适的另一面是同质化。配方趋同,很难做出差异化溢价,成熟市场只能靠价格和小料组合竞争。
对单店来说,红茶底产品承担的是引流功能,走量但不赚钱,真正贡献利润的是搭配销售的鲜果茶和奶盖茶。
绿茶底的增速更快,2025年增长22.5%,高于红茶的19.3%。增长动力来自鲜果茶消费扩张与健康化趋势。柠檬绿茶、葡萄绿茶、蜜桃绿茶这类鲜果茶爆款,客单价高于传统珍珠奶茶,毛利空间也更大。
但这条赛道高度绑定鲜果供应链,古茗在浙江搭建鲜果加工中心,鲜果从采摘到门店控制在48小时以内,单店才能把鲜果损耗控制在可接受范围内。缺少供应链配套的品牌切入绿茶赛道,单店毛利会被鲜果损耗吃掉。
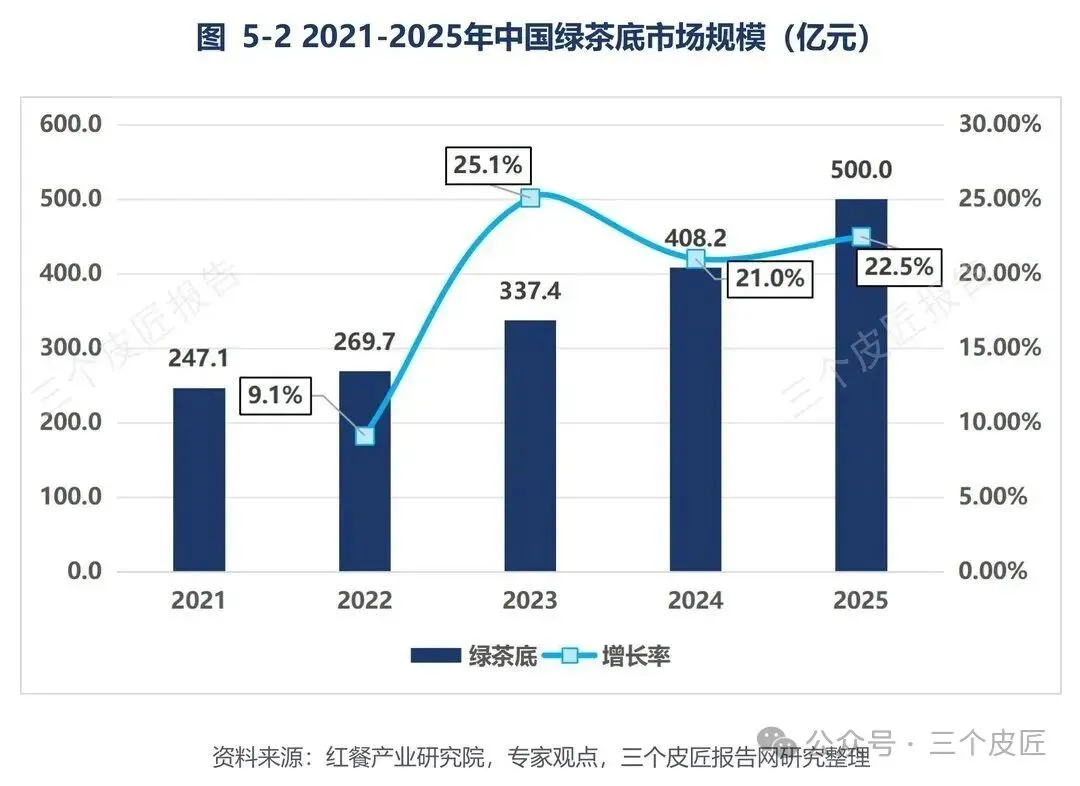
图:2021-2025年中国绿茶底市场规模(亿元)
乌龙茶底增速最快,2025年增长23.9%。霸王茶姬的伯牙绝弦、茶颜悦色的声声乌龙,推动原叶鲜奶茶成为中高端市场的重要产品。
乌龙茶客单价天然偏高,单杯毛利厚,但市场教育成本也高,需要持续投入茶文化内容与门店体验。
对单店来说,乌龙茶产品是利润款,但前提是门店所在商圈有足够的中高端客群支撑。
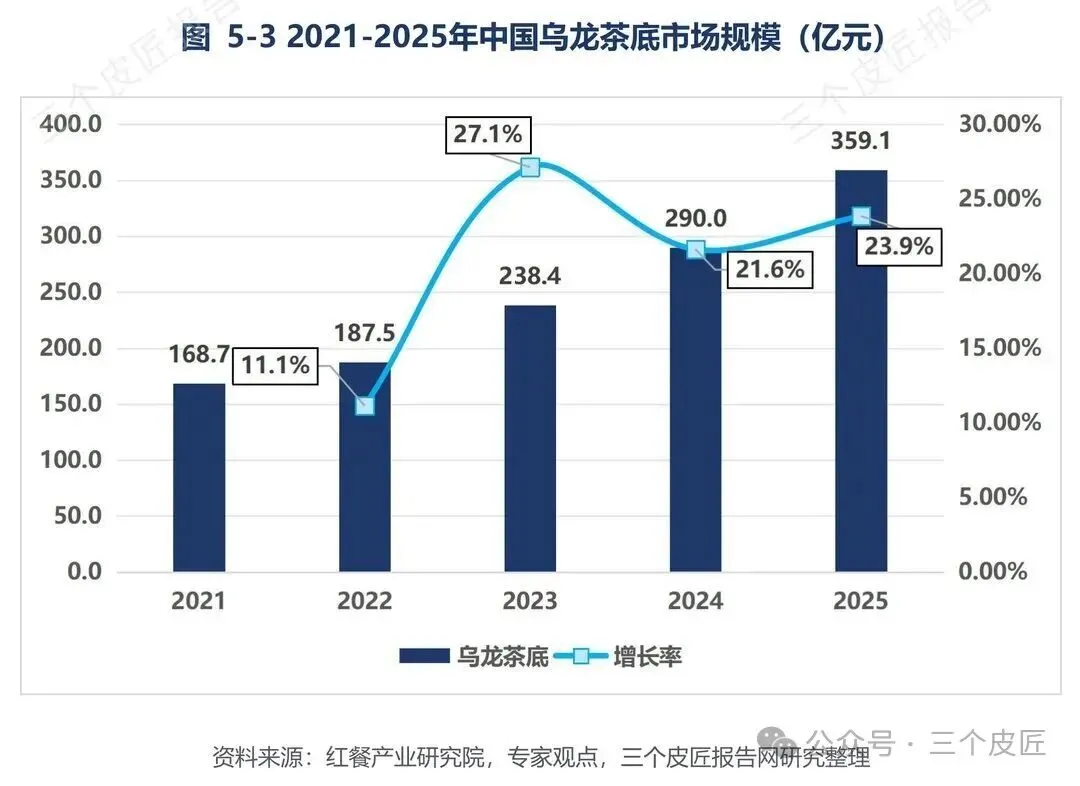
图:2021-2025年中国乌龙茶底市场规模(亿元)
品类结构的变化,本质上是单店盈利模型的变化。红茶底保规模,绿茶与乌龙茶保利润。品牌能否在两类产品之间找到平衡,直接决定了单店能否在走量与赚钱之间跑通。
02
客群迁移
31至40岁群体是单店复购的基本盘
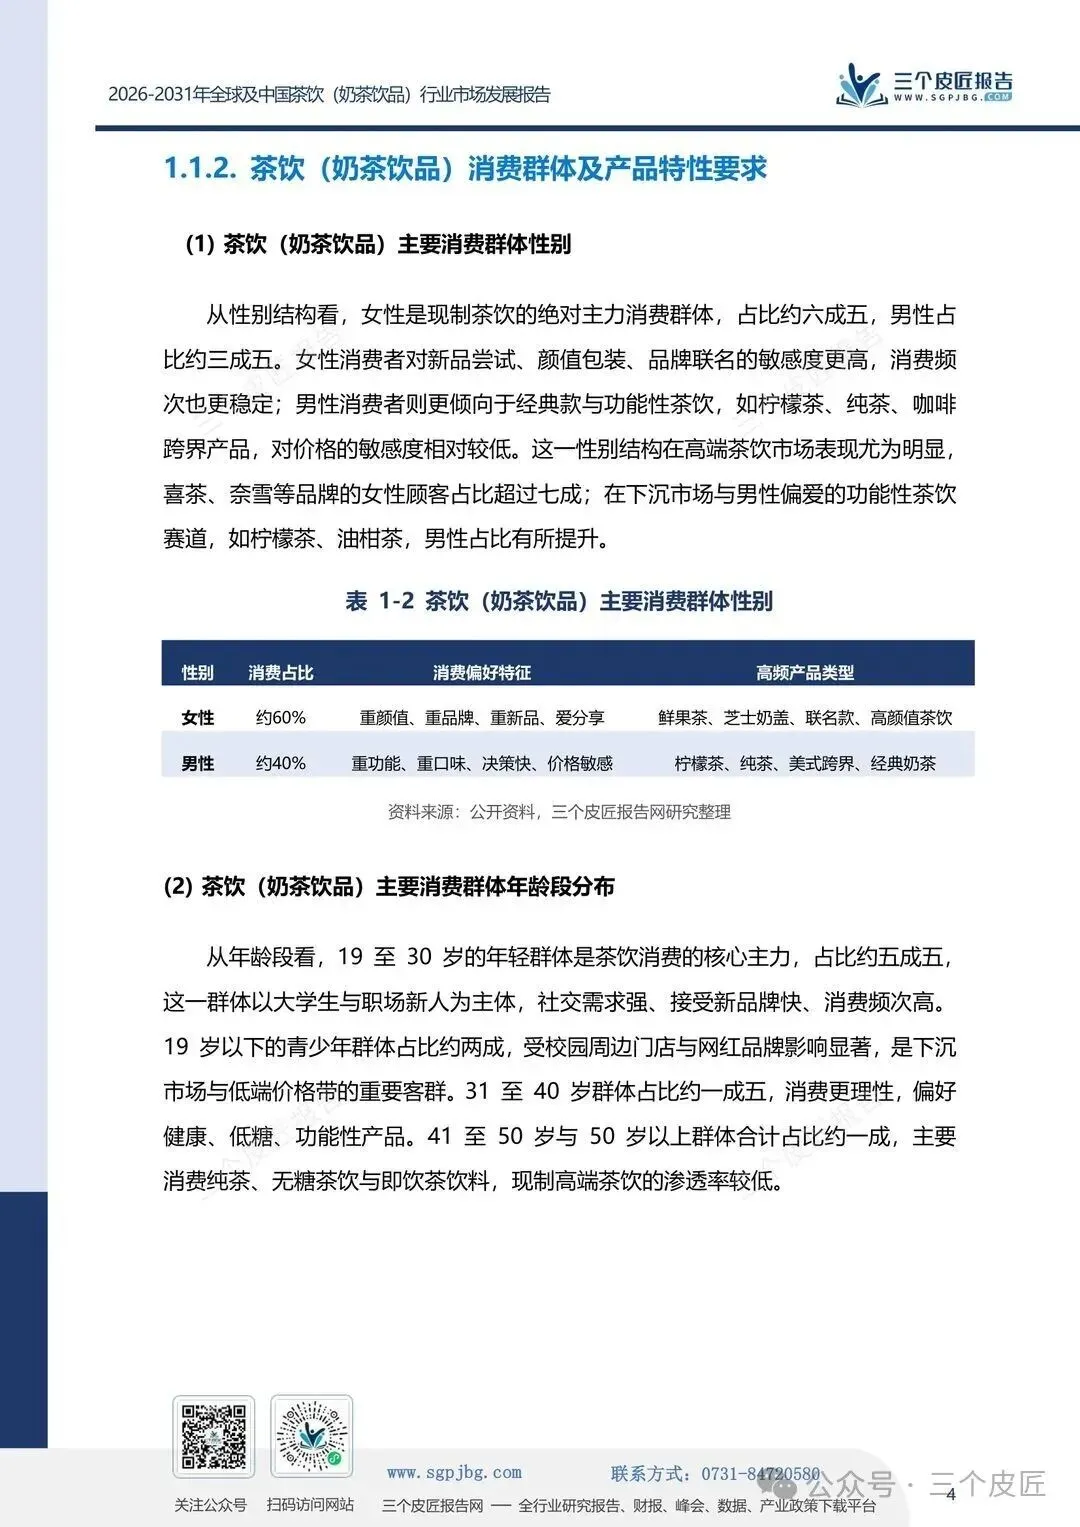
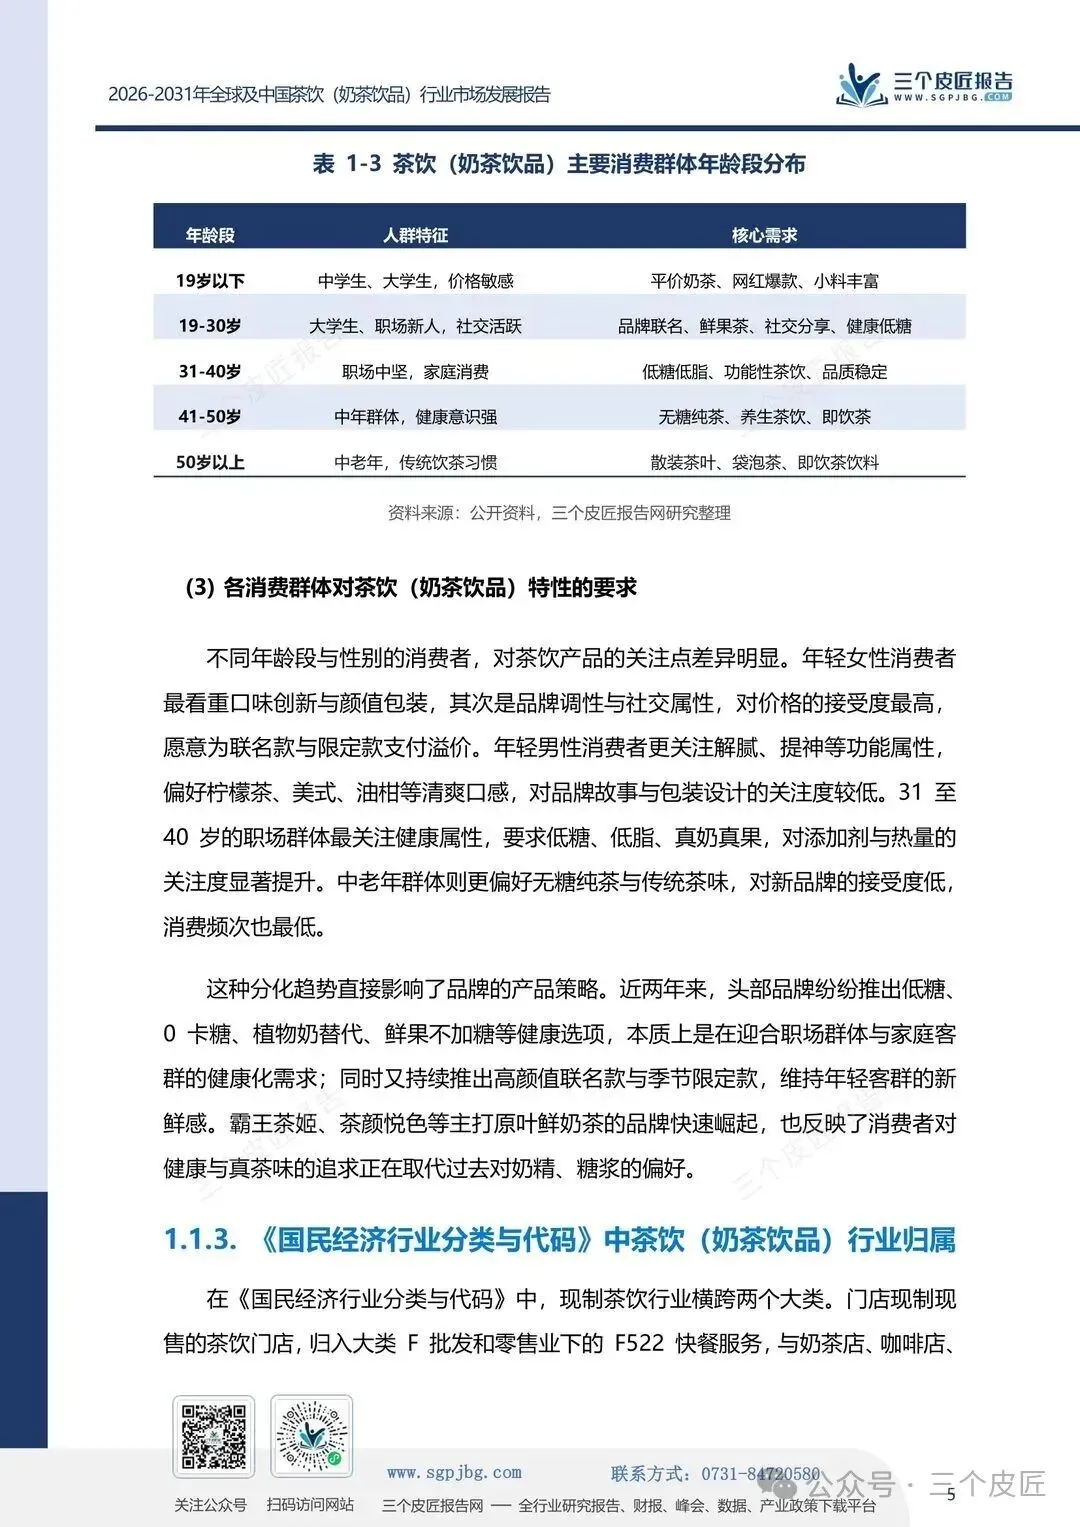
2025年19至30岁群体贡献831.3亿元,占53.7%,仍是绝对消费主力。但这个占比从2021年的63.4%一路下滑,31至40岁群体从29.1%升到35.1%,41至50岁从5.1%升到7.3%。
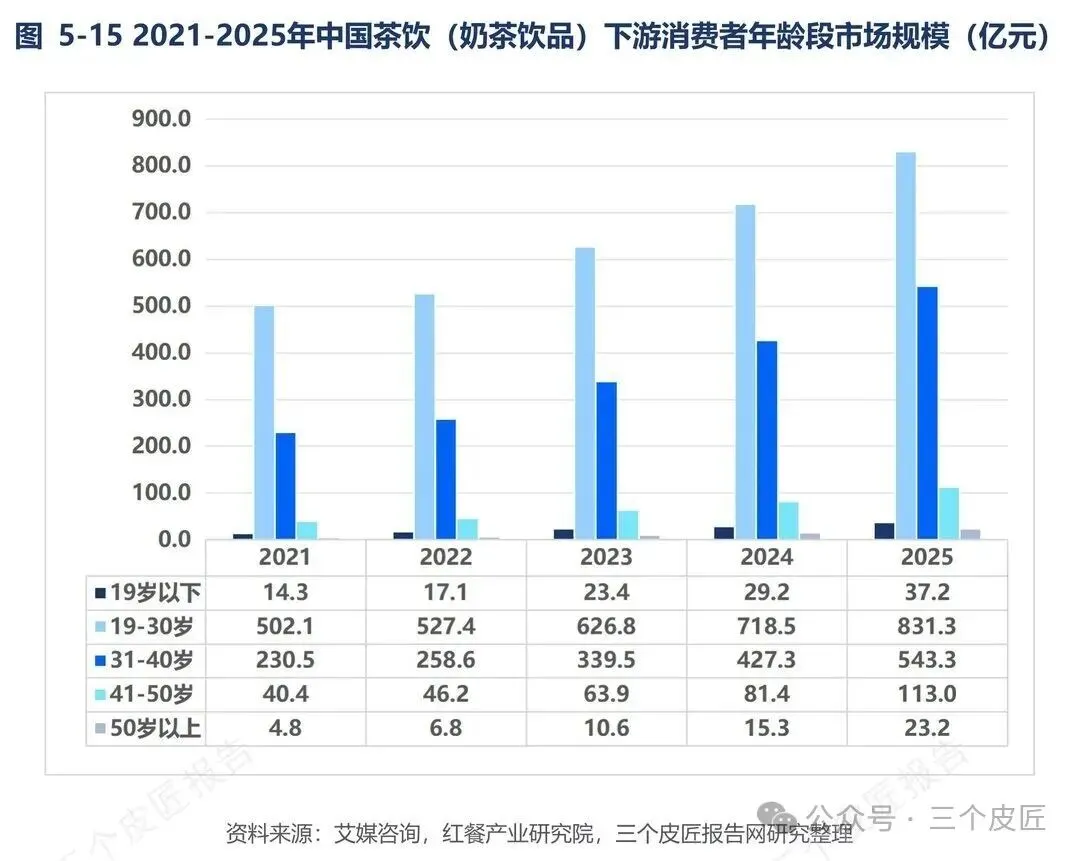
图:2021-2025年中国茶饮(奶茶饮品)消费者年龄段市场规模(亿元)
这两个群体对单店的价值完全不同。
19至30岁群体是流量来源。大学生与职场新人尝鲜意愿强,乐于在社交平台传播,是新品的首批测试用户。但这个群体品牌忠诚度低,注意力容易被新爆款分流,门店需要持续上新、频繁联名才能维持客流。对单店来说,这意味着营销成本居高不下,客流波动大,很难形成稳定的复购曲线。
31至40岁群体是复购基本盘。这部分人群收入稳定,消费决策理性,不过度追逐网红概念,更看重原料品质、糖分控制、口味稳定性。他们愿意接受合理客单价,复购稳定,流失率低。霸王茶姬、茶百道能够快速发展,一定程度上就是抓住了这部分群体对健康茶饮的诉求。
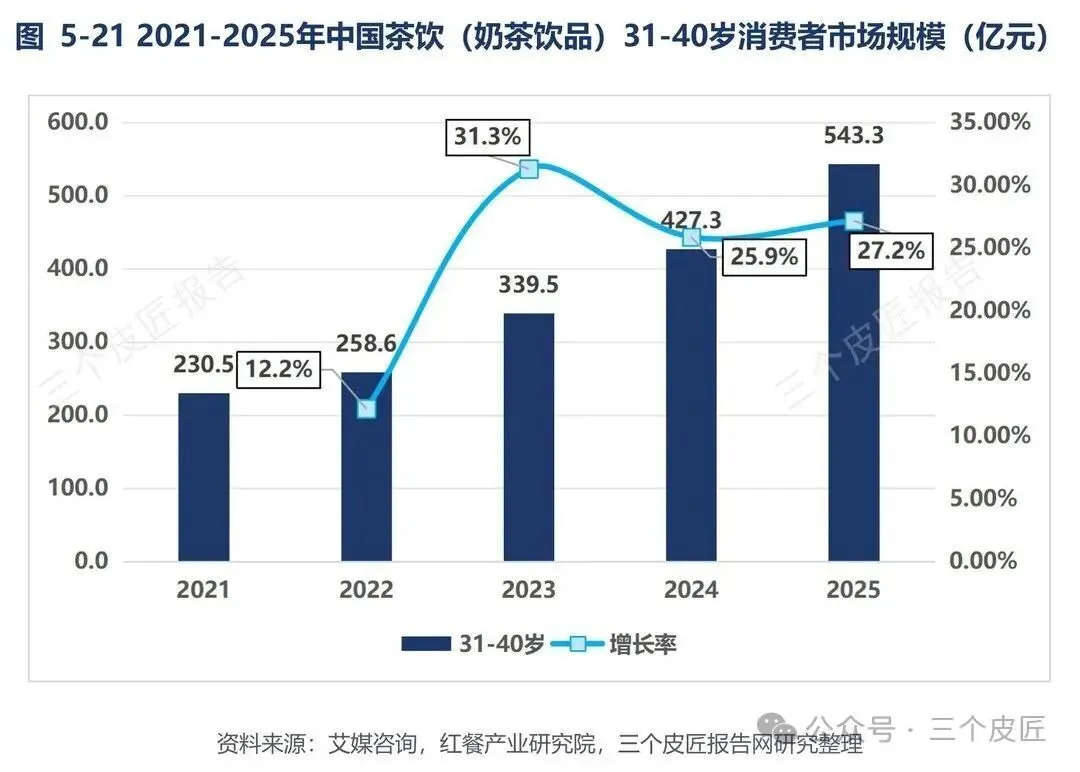
图:2021-2025年中国茶饮(奶茶饮品)31-40岁消费者市场规模(亿元)
41至50岁群体是待挖掘的增量。过去大众对奶茶的印象是奶精勾兑、高糖高热量,限制了该群体的消费意愿。随着鲜奶替代植脂末,低糖、无糖产品普及,认知壁垒正在消解。这类消费者决策务实,很少追逐网红新品,一旦找到适配口味,忠诚度极高。目前主流品牌很少针对该人群做定向营销,消费渗透大多依靠产品口碑自然扩散,竞争压力小,提前做好产品适配的门店可以拿到先发优势。
客群上移对单店的影响是直接的:流量型客群决定门店的短期生存,复购型客群决定门店的长期稳定性。一个商圈门店如果只靠19至30岁群体的尝鲜客流,单店模型会非常脆弱;如果能沉淀一批31至40岁的稳定复购客群,单店营收的波动会明显收窄。
03
区域分化
华东的店在关,华中的店在开
2025年华东551.1亿元,占35.6%,仍是第一大区域。但这个占比从2021年的40.0%一路下滑,预测到2031年降到23.4%。华中从7.7%升到9.8%,华北从4.7%升到7.1%。
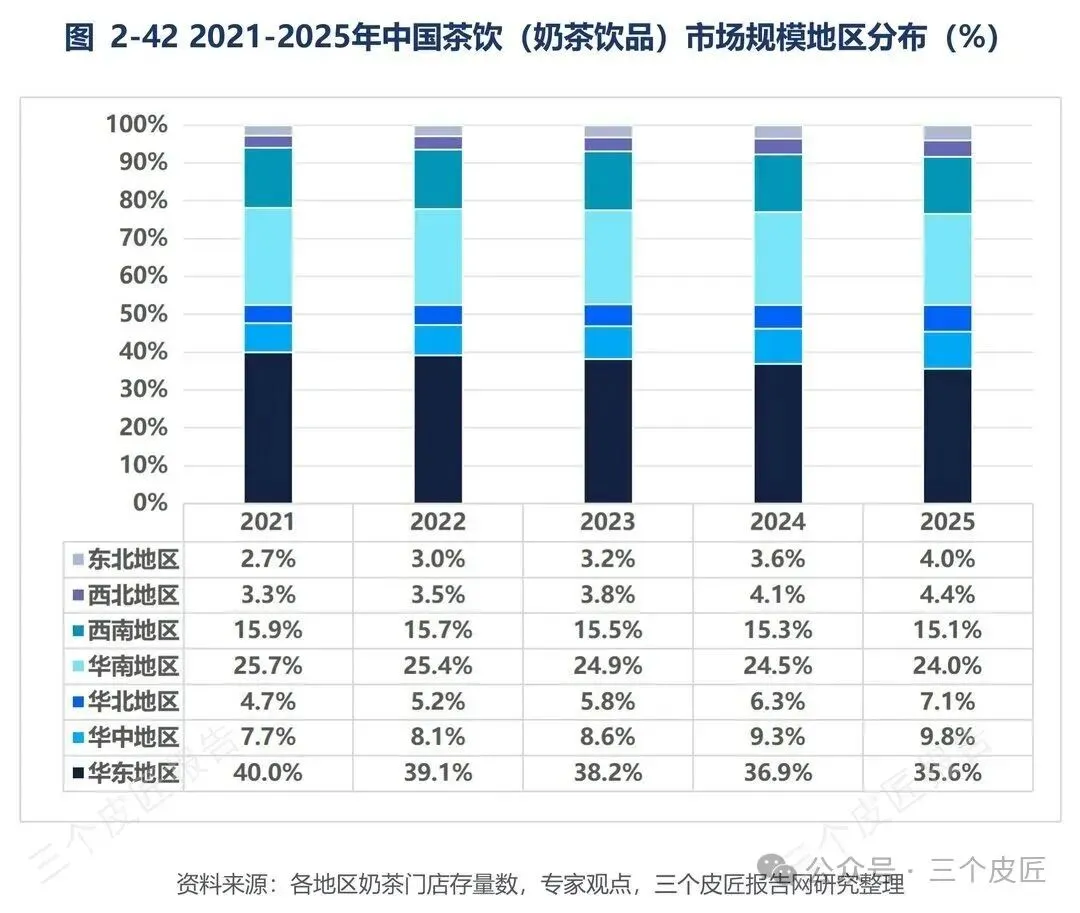
图:2021-2025年中国茶饮(奶茶饮品)市场规模地区分布(%)
区域份额的变化,背后是单店生存状态的差异。
华东市场已经成熟。上海、杭州、南京、苏州、宁波是新品牌孵化、新品测试的核心阵地,但区域门店密度接近上限,单店营收承压,闭店率走高。按照预测,2031年华东市场甚至可能出现规模负增长。对单店来说,华东的核心矛盾是门店密度超过客流承载能力,新开门店的边际收益在递减,存量门店的竞争重心从抢客流转向提效率。
华中市场增长活力突出。长沙是茶饮产业标志性城市,茶颜悦色依靠幽兰拿铁、声声乌龙建立鲜明城市文化标签;武汉同样是市场重镇,霸王茶姬在此落地多家旗舰店。华中2025年增速28.3%,县域市场下沉空间充足。对单店来说,华中的核心机会是门店密度尚未饱和、客流仍在进城,新开门店的边际收益仍然为正。
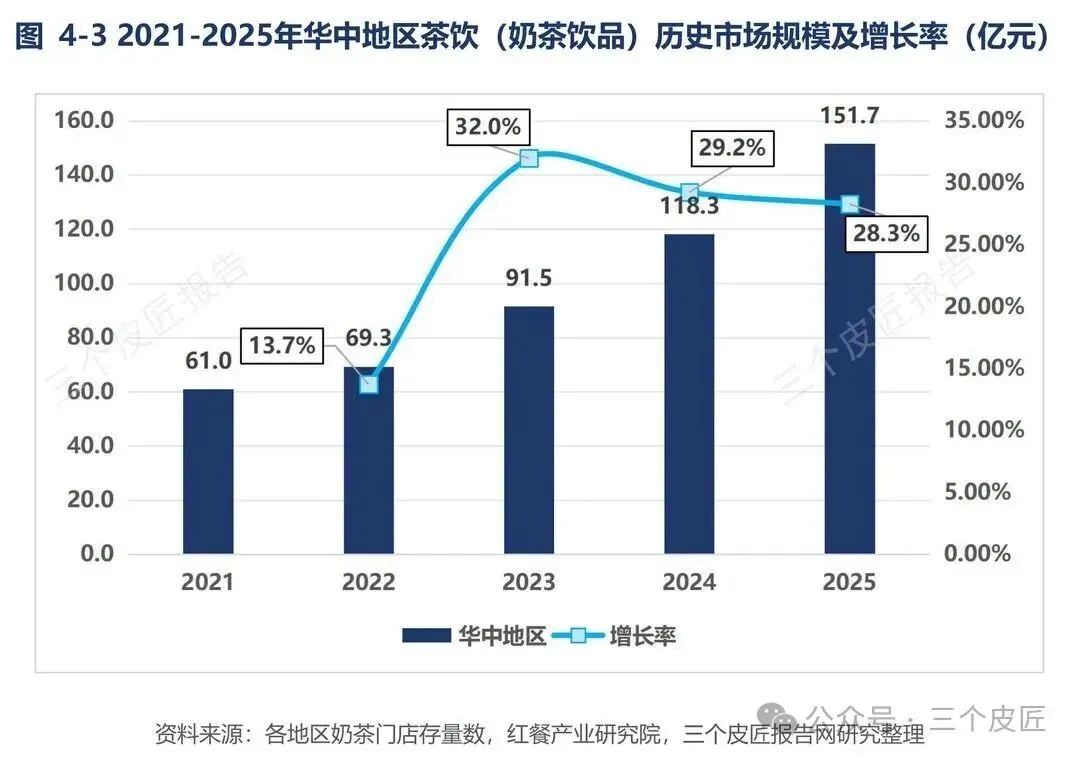
图:2021-2025年华中地区茶饮(奶茶饮品)历史市场规模及增长率(亿元)
华北市场潜力可观。北京客单价水平高,对新品牌接受度强。过去华北茶饮渗透率不及华东、华南,伴随品牌持续下沉,消费者习惯逐步养成。2025年增速37.2%,预测期复合增速25.4%,为七大区域中最高。
区域分化说到底,是单店扩张的边际收益不一样。华东在递减,华中还在递增。品牌能否在不同区域匹配不同的开店节奏与单店模型,决定了扩张的质量。
04
企业路径
三种模式,三种单店账本
第一组是供应链效率型,代表是蜜雪冰城与古茗。
蜜雪冰城2025年门店约6万家,零售额788亿元,营收335.6亿元,增速35.2%。核心逻辑是垂直整合供应链,自建四大生产基地,实现原料、包材自主生产,把单杯成本压到行业低位,保证加盟商在6至10元客单价区间依旧拥有盈利空间。其单店账本的关键是薄利多销,单杯毛利薄,但出杯量大、原料成本可控,加盟商靠走量赚钱。
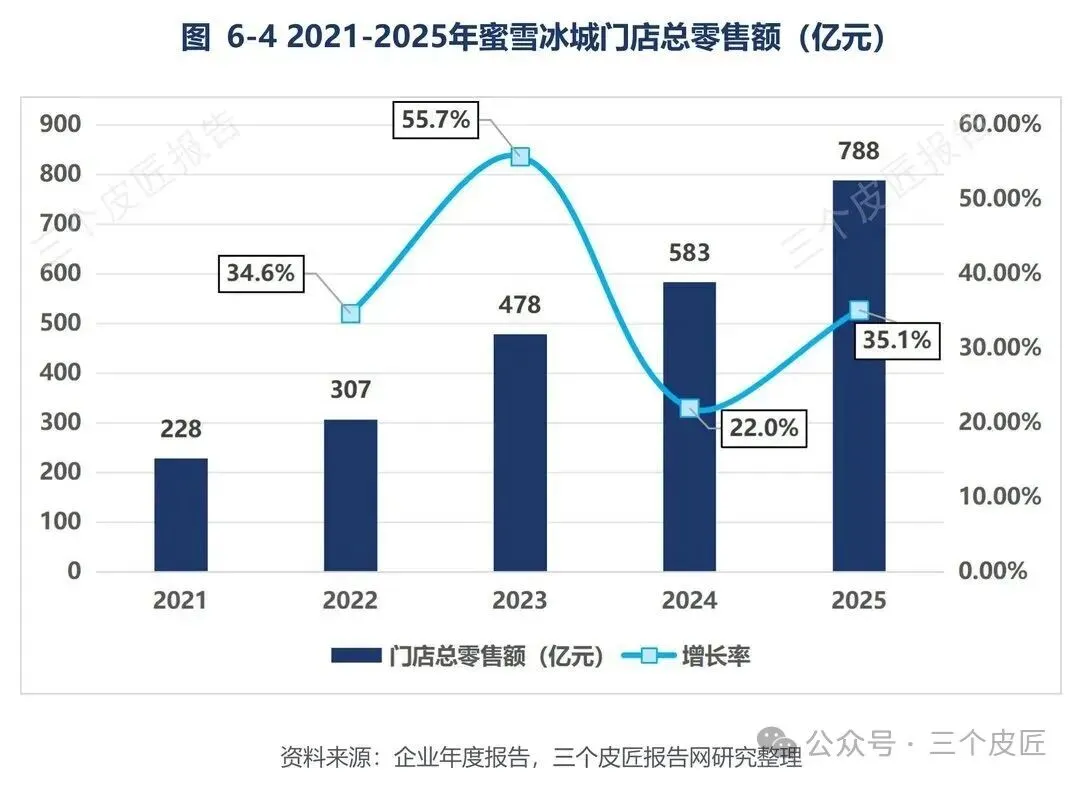
图:2021-2025年蜜雪冰城门店总零售额(亿元)
古茗2025年门店13554家,零售额327.3亿元,营收129.1亿元,增速46.9%。兼顾供应链效率与区域深耕,在浙江布局五大供应链基地,鲜果从采摘到门店控制在48小时以内。其单店账本的关键是区域密度,在华东形成高密度门店网络,降低物流成本,提升单店产出。
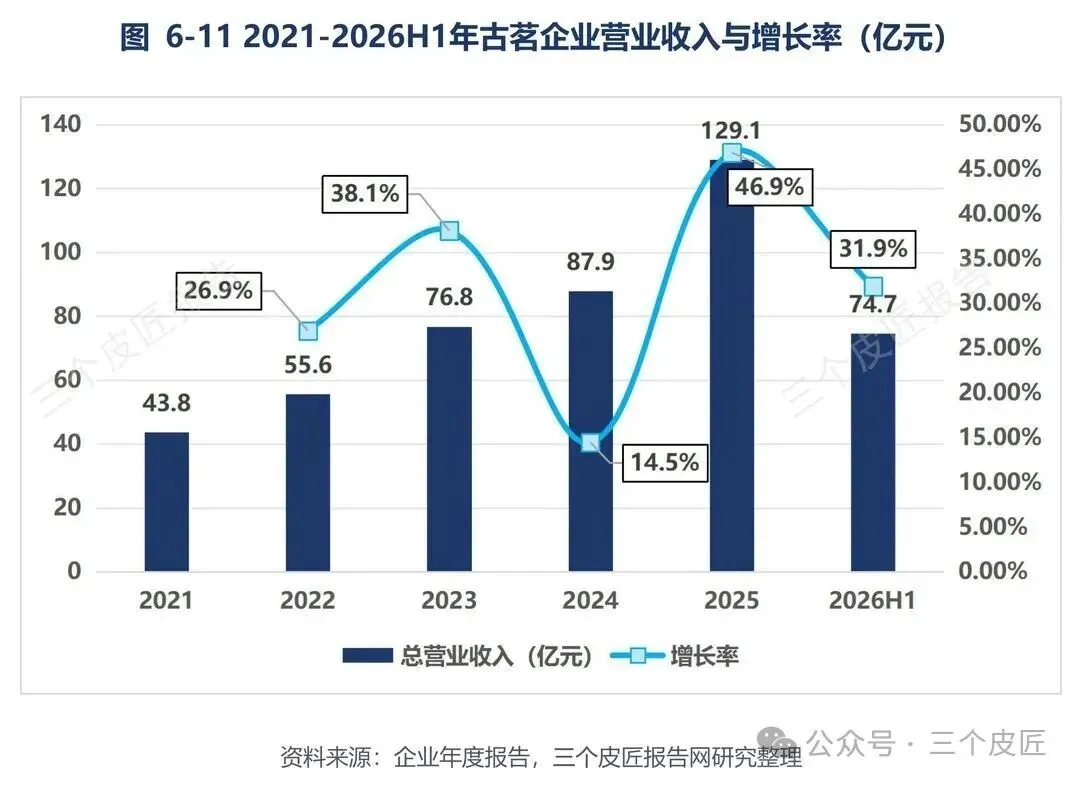
图:2021-2026H1年古茗企业营业收入与增长率(亿元)
第二组是产品定位型,代表是霸王茶姬。
2025年门店7453家,零售额315.8亿元,同比增长7.1%,营收129.1亿元,同比增长4.0%。产品精准抓住原叶鲜奶茶的消费风口,东方美学的品牌叙事赋予产品社交传播属性。其单店账本的关键是品牌溢价,单杯客单价高于平价品牌,毛利空间更厚。但营收增速从2024年的173.1%明显回落。品牌可以靠营销拉高客单价,却很难阻挡同行模仿同类产品,溢价红利会被供给逐步稀释。差异化定位可以带来阶段性增长,红利消退之后,单店需要靠供应链和运营效率承接后续发展。
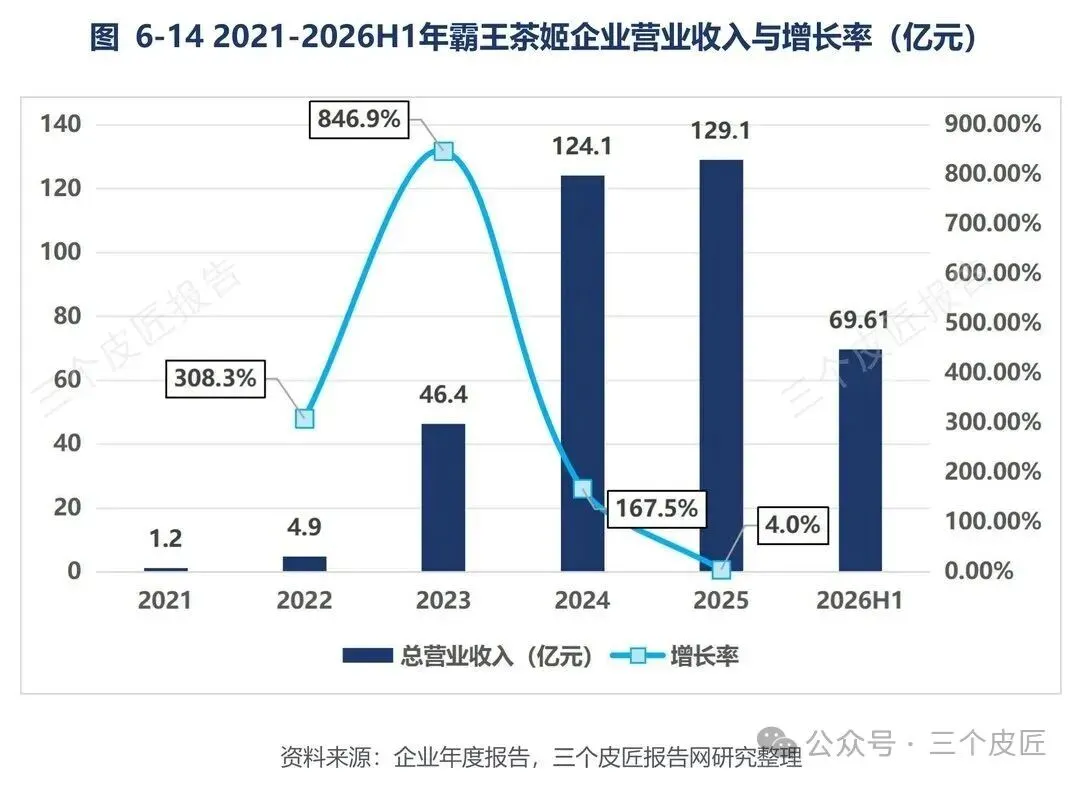
图:2021-2026H1年霸王茶姬企业营业收入与增长率(亿元)
第三组是承压调整型,代表是茶百道、沪上阿姨与奈雪的茶。
茶百道2025年门店8621家,零售额161.8亿元,营收54.0亿元,增速9.8%。身处中端加盟赛道,2024年受行业价格战冲击零售额下滑13.8%,2025年恢复性增长。门店扩张节奏明显放缓,增速从2023年的22.6%下降到2025年的2.7%。其单店账本的关键是单店提效,从拓店转向存量优化。
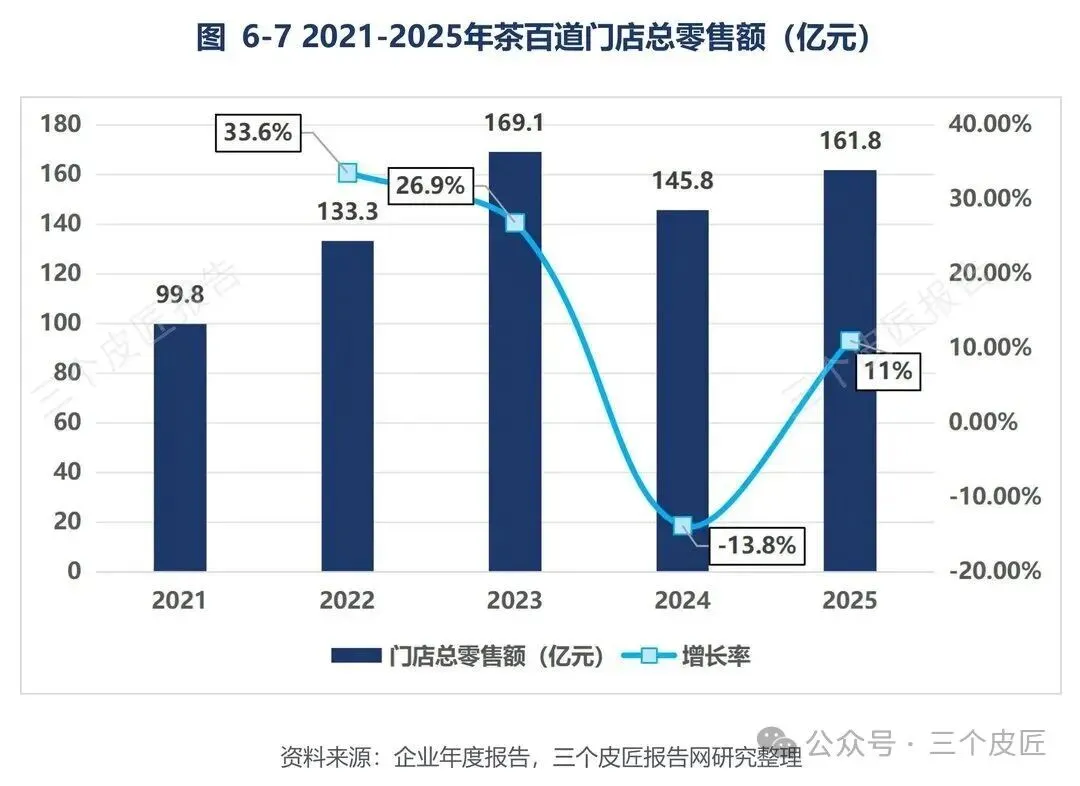
图:2021-2025年茶百道门店总零售额(亿元)
沪上阿姨2025年门店11449家,零售额142.1亿元,营收44.7亿元,增速35.9%。主打现煮五谷茶,血糯米、红豆、燕麦等原料兼顾健康与饱腹感。其单店账本的关键是差异化定价,五谷茶产品避开与平价奶茶的直接价格竞争,在中端赛道维持相对稳定的毛利。
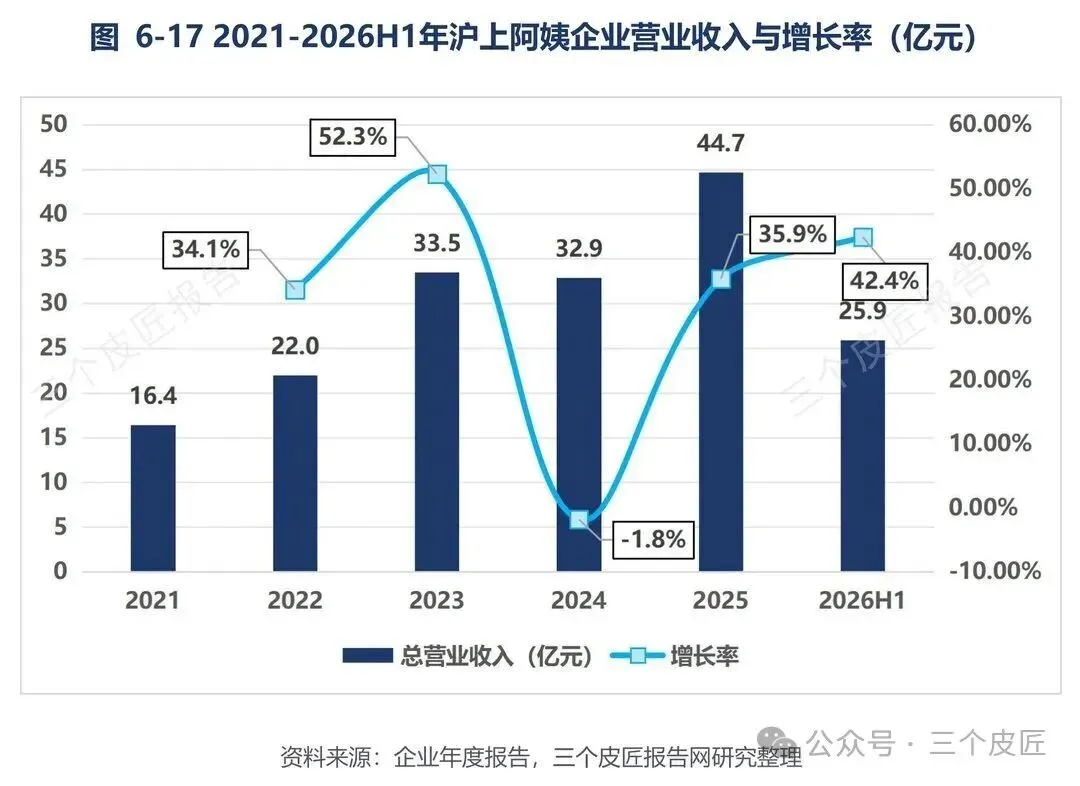
图:2021-2026H1年沪上阿姨企业营业收入与增长率(亿元)
奈雪的茶2025年门店1288家,茶饮业务营收33.5亿元,下降1.2%。坚持高端直营模式,客单价25至35元,门店面积普遍在200平方米以上,租金人力成本负担沉重。其单店账本的关键是单店盈利修复,关闭低效门店,打磨更小的门店模型。
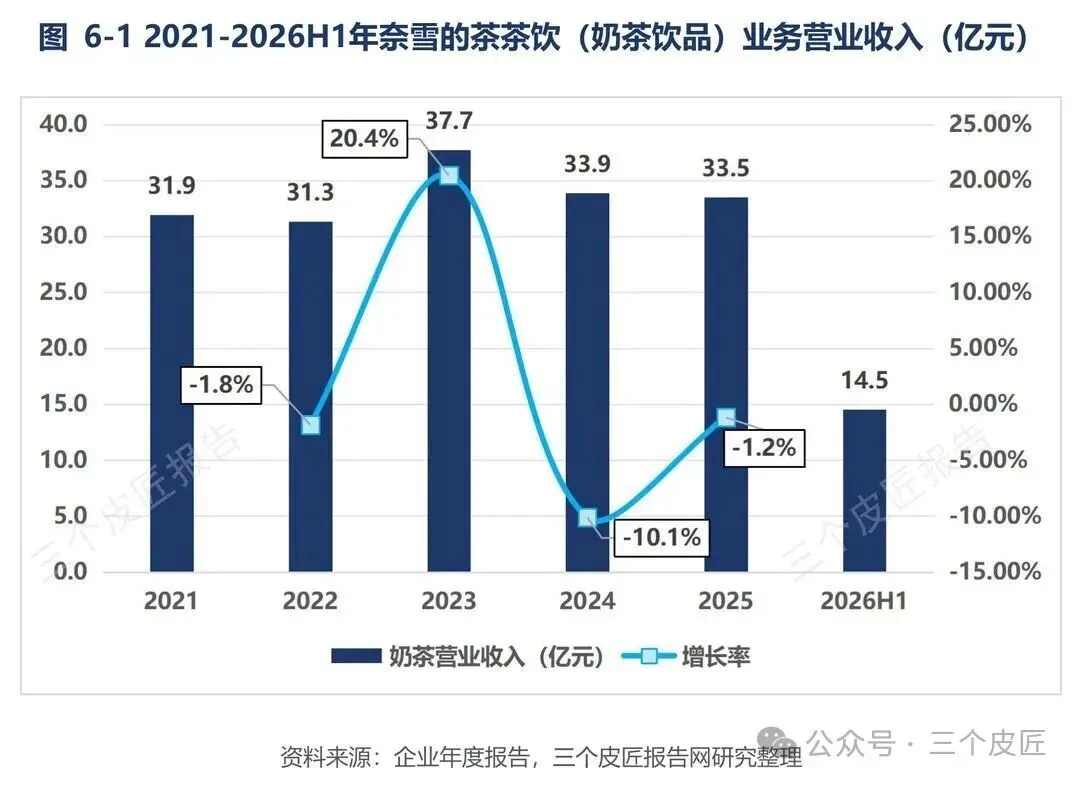
图:2021-2026H1年奈雪的茶茶饮(奶茶饮品)业务营业收入(亿元)
三种单店账本,有效期不一样。供应链效率型的账本可以穿越周期,因为成本优势不会因为消费风潮变化而失效;产品定位型的账本有窗口期,品牌溢价一旦被模仿摊薄,单店就要靠供应链和运营效率接续;承压调整型的账本最紧,修复窗口可能只有两三年,关店、改模型、找第二曲线,必须同步做。
单店跑不跑得通盈利,比门店总数更能说明问题。
05
单店承压的结构性分化
谁在承压?为什么承压
“单店营收承压”是一个笼统的说法。承压的不是所有门店,而是特定区域、特定模式、特定品类叠加出来的那部分门店。
第一层分化在区域。 华东门店密度处于全国高位,杭州、苏州门店数量双双突破万家,按常住人口折算,每万人拥有的茶饮门店数已经超过全国平均水平的两倍。门店密度到这个程度,单店能分到的客流被摊薄,而租金不会因为客流下降而同步下降。华东的单店承压,本质是“密度红利”变成了“密度负担”。相比之下,华中、华北的单店密度仍在合理区间,新开门店还能获得边际客流,单店账本的压力明显小于华东。
第二层分化在模式。 加盟模式的单店承压,很大程度来自行业固有的利益矛盾。品牌需要拓店扩大规模,但终端频繁价格战,会直接挤压加盟商收益。据行业调研,品牌方给加盟商的原料加价空间通常在终端零售价的三成到四成之间,一旦终端打折,加盟商的毛利空间会被压到两成以下,回本周期从一年半拉长到两年以上。加盟商被两头挤压:一端是品牌方的原料采购价,一端是终端零售价的促销折扣。直营模式的单店承压,则主要来自刚性成本。奈雪门店面积普遍在200平方米以上,租金与人力成本在营收中的占比远高于加盟门店,一旦客单价下行,成本刚性就会迅速侵蚀单店利润。
第三层分化在品类。 红茶底为主的门店,单店承压最明显。红茶底产品的单杯毛利普遍比绿茶、乌龙茶低三到五成,价格战最先打到这里,红茶为主的门店单店承压也最明显。绿茶与乌龙茶为主的门店,单店压力相对小,因为这两类产品的客单价和毛利空间更高,但前提是供应链跟得上。缺少鲜果供应链的门店做绿茶,损耗会吃掉毛利;缺少原叶茶供应链的门店做乌龙茶,品质不稳定会拖累复购。品类分化的本质,是供应链能力在单店层面的兑现差异。
三层分化叠加,单店承压不是均匀的:华东的加盟红茶门店压力最大,华中的加盟鲜果门店压力适中,华东的直营高端门店压力集中在成本端。品牌如果只用一套单店模型覆盖所有区域、所有模式、所有品类,承压最重的那部分门店会成为整体盈利的拖累。
这也解释了为什么头部品牌的动作开始分化:蜜雪冰城继续在下沉市场加密,因为它的单店模型在低密度区域仍然成立;奈雪关闭华东低效门店,因为它的直营模型在高租金区域已经跑不通;茶百道放缓拓店、转向单店提效,因为它的中端加盟模型在饱和市场需要重新校准。
单店承压不是均匀分布的,品牌应对的方式也不能是统一的。饱和不等于赛道彻底没有机会,机会更多落在适配新客群、适配新区域的精细化单店设计之上。
06
往前看
单店效率,是下一程的核心变量
2026年中国茶饮市场规模预计1831亿元,同比增长18.3%;2031年达到3225亿元,2026至2031年复合增速约12.0%。行业告别高速拓店阶段,转向稳健增长。
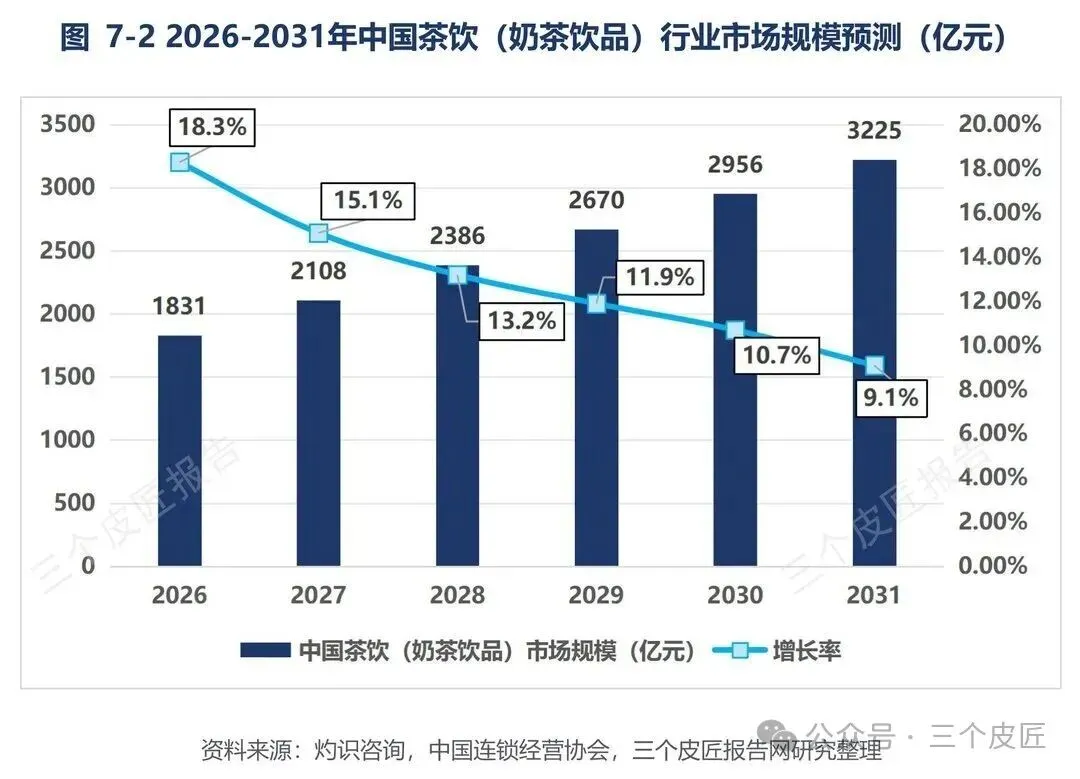
图:2026-2031年中国茶饮(奶茶饮品)行业市场规模预测(亿元)
从单店视角看,未来五年的增长来自三个方向。
第一,下沉市场的单店密度提升。 县域、乡镇的门店密度仍有提升余地,但单店模型与一二线城市不同,客单价更低、复购频次更高,需要匹配平价产品线与更轻的门店模型。
第二,客群上移带来的单店复购提升。 31至40岁、41至50岁群体的消费增速高于平均,这类客群对单店的价值不在拉新,而在复购。谁能把这类客群沉淀为会员、转化为稳定复购,谁的单店营收就更抗周期。
第三,产品形态迭代带来的单店客单价提升。 原叶鲜奶茶、鲜果茶、养生茶饮、即饮零售新品持续创造新增量,但每增加一个品类,单店的供应链复杂度和操作难度也会同步上升。单店能否在品类扩张与效率之间找到平衡,是下一程的关键。
出海同样是重要的第二增长方向。东南亚、中东等市场对中式茶饮接受度持续提升,但出海不是简单复制国内成功经验。海外房租人力、消费偏好、合规体系完全重构,单店成本结构被彻底改写,海外市场同样要回答单店能不能盈利这道考题。
可以重点关注三类机会。
第一,上游供应链配套。 茶叶原料、鲜果冷链、乳制品、包材、智能化设备,跟随行业整体规模同步扩容,不容易受单一品牌经营波动影响。单店效率的提升,很大程度上依赖上游供应链的稳定性和成本控制能力。
第二,出海相关产业链。 面向海外的跨境物流、海外仓、本地化原料采购,伴随国产品牌出海打开新的市场空间。海外单店的盈利能力,取决于供应链本地化的进度。
第三,健康化与零售化延伸。 低糖、植物基、养生配料挖掘新客群,瓶装即饮、冻干茶饮、茶包跳出门店消费场景,拓宽收入来源。零售化业务的毛利率通常高于门店业务,是单店之外的第二增长曲线。
行业同样不能忽视潜在风险。食品安全一旦出现重大事故,会快速损耗品牌口碑,直接冲击单店客流;行业竞争加剧之下价格战反复上演,挤压加盟商与品牌自身盈利;含糖饮品监管、校园消费管控、食安标准迭代,都会抬高单店合规成本。
07
写在最后
当一座城市每万人拥有的门店数超过全国平均水平的两倍,继续靠开店摊薄成本的路就走不通了。
蜜雪冰城和奈雪走向了不同的路。前者用近6万家门店和垂直整合的供应链,把单杯成本压到极致,让加盟商在6至10元的价格带还能赚钱;后者关闭286家低效门店,用更小的门店模型修复单店盈利。
开店速度可以带来规模,只有单店盈利才能带来可持续的规模。
单店效率的竞争,才刚刚开始。
数据来源:三个皮匠报告《2026-2031年全球及中国茶饮(奶茶饮品)行业市场发展报告》。
报告节选
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图/文下载报告