研报速递
2026年前三季度,50家A股上市券商合计实现营业收入5084.07亿元、归母净利润2255.17亿元;行业累计利润同比增速仍在两成以上,但节奏明显“前高后低”:第三季度单季归母净利润约583亿元,同比下滑约18%、环比下滑约43%,为全年最大拖累。
真正值得关注的,是同期行业内部业绩排序的重排:自营投资、科创项目兑现能力,取代了单纯的规模与牌照,成为决定单家券商位次的关键变量。
一
总量:三个数字读懂前三季
第一个数字是 +23%。据东吴证券、广发证券、国金证券等多家卖方统计,50家(或42家综合性券商口径)上市券商前三季度归母净利润同比增速集中在23%—24%区间,营收增速约19%—25%(口径差异主要来自是否含东方财富、国投资本等非单一证券业务主体)。利润增速快于营收增速,说明行业盈利能力仍在改善。
第二个数字是 −18%。这是三季度单季的利润同比降幅。东吴证券统计显示,26Q3单季50家上市券商合计归母净利润583.0亿元,同比下滑17.7%、环比下滑42.6%。前三季的“好看”,几乎全部由上半年贡献。中国证券业协会数据显示,2026年上半年行业营收同比增长31.38%、净利润增长23.50%,为2016年以来最佳半年报;换句话说,三季度的回落是在极高基数上发生的。
第三个数字是 8.3%。42家综合性上市券商前三季度年化加权平均ROE为8.3%,同比提升约0.8个百分点,明显高于近三年5.7%的ROE中枢。经营杠杆平均3.5倍,同比小幅提升0.05倍;杠杆扩张主要来自两融业务量增,而非衍生品等高风险敞口。
二
结构:五条业务线的冷热不均
根据国金证券统计的42家上市券商数据,2026年Q1-3合计实现营业总收入4,979亿元,同比增长19%;归母净利润2,092亿元,同比增长24%。盈利能力方面,2026年前三季度上市券商加权平均ROE(年化)为8.33%,同比提高0.82个百分点。
截至2026三季度末,上市券商总资产规模为17.08万亿元,较2026年二季度末环比下降5.8%,较2025年末仍增长11.3%;上市券商平均杠杆倍数为3.52倍(剔除客户资金口径),较2026年二季度末下降0.15倍。
单季度来看,2026Q3单季上市券商合计实现归母净利润541亿元,同比下降17%、环比下降43%,主要拖累来自自营投资业务,经纪、利息、投行、资管等传统业务保持韧性。
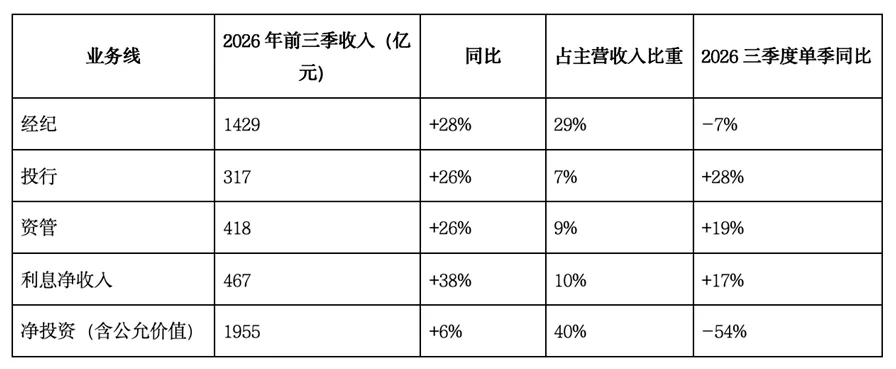
2026Q1-3上市券商经纪、投行、资管、利息、投资业务净收入同比增速分别为+28%、+26%、+26%、+38%、+9%,占营业总收入的比重分别为29%、6%、8%、9%、41%,同比分别+2.1、+0.4、+0.5、+1.3、-3.7个百分点。
来源:国金证券、Wind(42家综合性券商口径)
经纪:增幅跑输成交额增速。前三季度A股日均股票成交额同比增长约57%,但经纪收入只增长28%。差额去哪了?一是量化、ETF等低费率交易占比上升,拉低综合佣金率;二是公募基金费率改革后分仓佣金大幅下滑。这两点是行业性的,不是某一家的问题——经纪业务的“量价背离”已成为常态。
投行:本轮最确定的修复主线。前三季度A股IPO承销规模同比增长约180%,港股股权承销规模同比增长逾100%,直接推动投行收入连续第二年回升。更值得注意的是集中度:前三季度股权融资规模CR5达82%,IPO承销规模CR5达80%。中小券商即便等到了发行窗口,也很难分到份额。
资管:降费影响基本出清。资管收入同比增长26%,公募基金降费对收入的压制已大致消化完毕;券商私募产品线扩容明显,前三季度新发券商私募产品份额同比增长逾六成。这是一条慢变量,但修复方向确定。
利息:收入弹性最强的一块。同比增长38%,背后是两融日均余额同比增长约28%至2.7万亿元量级,同时券商平均负债成本下行至2.15%附近,正利差效应放大。
自营:从引擎变成拖累。前三季度净投资收益仍增长6%—9%,但三季度单季同比下滑54%、环比下滑约70%。权益市场三季度震荡回调是直接原因。截至三季度末,上市券商母公司口径自营持仓约6.0万亿元,其中债券类占比约90%、权益类约10%——这个九一结构意味着,自营的日内波动主要来自权益仓位的方向性暴露,而不是债券底仓。
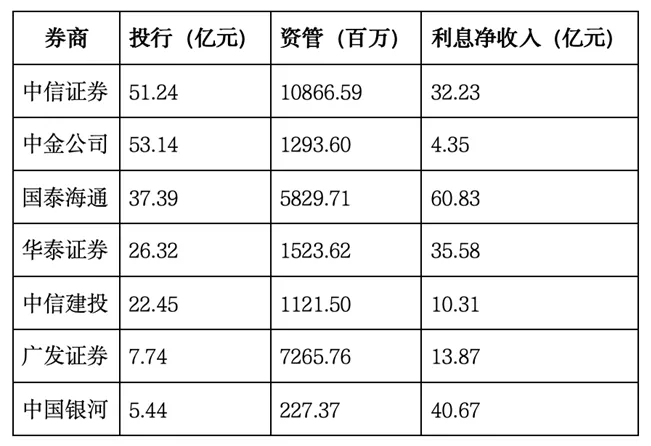
在具体业务结构中,中金公司投行收入53.14亿元居首,但利息净收入仅4.35亿元——这是一家高度依赖收费类业务的券商;国泰海通则在利息净收入上以60.83亿元领跑,合并后资产负债表优势直接转化为收入。两种模式在本轮周期中的抗压能力完全不同。
来源:wind,2026年Q3券商业务结构差异
三
基本面排名:利润、ROE与体量的分化
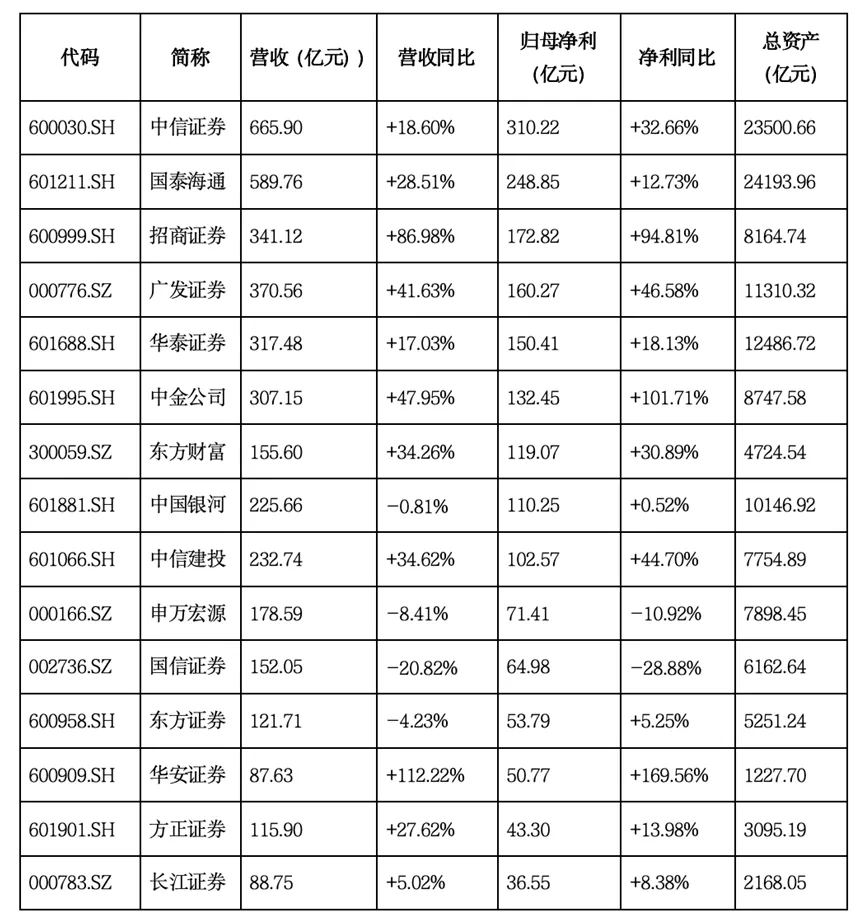
利润榜(前三季归母净利润):中信证券310.22亿元、国泰海通248.85亿元、招商证券172.82亿元、广发证券160.27亿元、华泰证券150.41亿元、中金公司132.45亿元、东方财富119.07亿元、中国银河110.25亿元、中信建投102.57亿元。9家进入“百亿俱乐部”,申万宏源以71.41亿元位居第十。
增速榜(前三季归母净利润同比):华安证券+169.56%、中金公司+101.71%、招商证券+94.81%、中泰证券+61.34%、广发证券+46.58%、中信建投+44.70%、中原证券+43.59%、中信证券+32.66%、西南证券+31.81%、东方财富+30.89%。
增速榜与利润榜的重合度出乎意料地低,这是2026年最重要的一条观察。华安证券利润体量排在第13位,增速却是全行业第一;中金公司利润排第6,增速第二。而同期国信证券归母净利润下降28.88%、申万宏源下降10.92%、天风证券下降90.34%、湘财股份下降37.71%、太平洋下降35.54%——50家上市券商中,前三季度归母净利润负增长的有十余家。
ROE榜(前三季加权ROE):华安证券18.37%、招商证券13.19%、东方财富12.28%、中金公司12.18%、广发证券10.95%、中信建投10.92%、中信证券10.21%、长江证券9.58%、中国银河8.40%、方正证券8.19%。值得注意的是华安证券6.03元的每股净资产对应18.37%的ROE,而国泰海通18.67元的每股净资产对应7.47%——高ROE未必来自高杠杆或高资本,也可能来自单位资本的使用效率。
体量榜(总资产):国泰海通24193.96亿元、中信证券23500.66亿元、华泰证券12486.72亿元、广发证券11310.32亿元、中国银河10146.92亿元、中金公司8747.58亿元、招商证券8164.74亿元、申万宏源7898.45亿元、中信建投7754.89亿元、东方证券5251.24亿元。总资产同比增速最高的是国联民生(+32.35%)、中银证券(+26.39%)、东方财富(+24.25%)、西部证券(+23.14%)、华泰证券(+21.72%);负增长的则包括华林证券(−17.87%)、华西证券(−9.55%)、信达证券(−12.25%)。
来源:wind,各公司财报,按上市券商2026年三季报归母
净利润降序排列TOP15
四
分化的真正源头:自营与科创投资
把上述数据串起来,2026年券商分化的核心逻辑只有一句话:谁在前两年储备了能上市的一级项目,谁就在今年拿到了超额利润。
华安证券自营业务前三季收入同比增长203.17%,是三季报中少见的“逆风样本”,其前三季度利润增速位居上市券商第一;
招商证券前三季自营收入209.59亿元,同比增长185.76%,直接推动其利润排名升至行业第三;
中金公司投资收益及公允价值变动收益合计157.92亿元,同比增长43.14%,叠加投行、经纪、资管全面增长,实现利润翻倍。
这些超额收益的共同来源,是科创板的跟投与直投项目在三季度集中兑现。东吴证券的测算显示,截至2026年上半年,券商科创板累计跟投规模接近350亿元,对应持仓市值接近1000亿元;部分大型项目上市即可为行业贡献百亿级利润。而反过来,未参与这类项目的券商,三季度自营就只剩下权益仓位的方向性损失。
这也解释了为什么三季度数据会出现“总量下滑、结构极度分化”的诡异组合:42家上市券商中,仅9家净投资收入同比正增长,仅6家环比正增长。剩下的三十余家,都在为同一个市场环境买单。
成本端提供了另一重缓冲。2026年前三季度42家上市券商合计管理费用2222.78亿元,同比增长8.9%,但营收扩张更快,管理费用率下降4个百分点至45%;行业净利率从40.3%提升至42.0%。同时信用减值损失合计25.41亿元,同比下降30.6%,资产质量压力可控。
五
行业格局:集中度逆势抬升
本轮周期有一个现象:在成交放量、行业整体高增长的年份,集中度不是下降,而是上升。
2026年前三季度上市券商营收CR3、CR5分别为33%、47%,同比提升1.7、3.2个百分点;归母净利润CR3、CR5分别为36%、51%,同比提升0.4、2.3个百分点。前五名券商的净利润占全行业比重已过半。前三、前五、前十券商的营收增速分别为+26%、+28%、+24%,全部跑赢行业整体19%的水平。
原因不难理解:本轮增长的两大来源——科创项目跟投和大规模股权承销——都是资本与项目储备门槛极高的业务。中小券商既拿不到项目,也没有跟投资本,只能分享经纪和两融的“普惠”增长,还要承受佣金率下行。
并购整合则从另一个方向加速了这一进程。2026年9月,中金公司换股吸收合并东兴证券、信达证券获证监会核准,成为行业首例“三合一”重组;根据重组报告书测算,合并后中金公司2025年营业收入由285亿元增至372亿元,行业排名由第五升至第三,母公司净资本由481亿元增至1033亿元,排名由第十二升至第四,营业网点由247家增至441家,零售客户由999万户增至超1500万户。该交易于10月26日完成交割。此前,国泰君安与海通证券合并而成的国泰海通已实现总资产登顶行业第一。区域性整合也在推进:东方证券收购上海证券、东吴证券收购东海证券均处于审核阶段。
需要冷静看待的是,规模合并不等于ROE提升。中金公司合并后总资产将跨过万亿门槛,但其前三季度ROE为12.18%,与合并前口径的可比性需要时间验证;整合周期市场普遍预期在2至3年。
六
估值:业绩增长与股价下跌的错位
截至2026年11月10日,申万证券Ⅱ指数(801193.SI)年初至今下跌18.14%,其中三季度单季下跌9.02%;指数最新市净率仅1.05倍。多家卖方的统计口径显示,截至10月末至11月初,证券Ⅱ板块PB在1.07倍左右,处于2012年以来约3%的分位水平——也就是历史最底部区域。2016年以来板块平均PB为1.52倍。
与此同时,板块PB与业绩出现了明显背离:前三季度行业利润增长约23%,年化ROE回升至8.3%,但估值反而从二季度末的1.30倍PB进一步下探。
资金面的答案写在公募持仓里。2026年三季度末,公募基金股票投资中券商及互金板块持仓0.35%,较二季度末下降0.15个百分点,同比下降0.39个百分点;其中传统券商持仓0.31%。中金公司的统计口径下,A股资本市场板块公募重仓比例已降至2013年以来新低,相对全部A股流通市值低配约2.9个百分点。个股层面,华泰证券、中信证券、国泰海通、广发证券减持最多;兴业证券、财通证券、申万宏源获得小幅增配。
也就是说,当前券商板块的状态是:基本面在改善、估值在底部、机构在减配。 这三者同时成立,恰恰构成了典型的“左侧”特征——但也意味着,估值修复需要一个触发条件,而不是靠估值自身。
2026年前三季度,A股券商交出了一份“总量尚可、结构剧烈分化”的答卷。行业盈利基础比过去两年更稳固——轻资本业务占比提升、管理费用率下降、信用风险可控、杠杆温和;但增长的确定性下降了,因为它越来越依赖少数项目的兑现节奏,而不是全行业共享的市场景气。
估值在底部、业绩在高位、机构在低配,这三件事同时存在的时间不会太长。但对券商板块而言,历史上从“便宜”到“修复”,往往需要的不是一个理由,而是一个催化。(《理财周刊-财事汇》出品)
免责声明:文章表述的意见不构成任何投资建议,投资者据此操作,风险自担。文章涉及的数据及信息均来自政府官方公告、上市公司财报及公告、天眼查、Wind、券商研报等公开信息,数据或信息如有误,欢迎更正。
- End -
推荐阅读
2025国际财富管理与金融投资论坛•澳门——上海理财博览会澳门论坛圆满举行!
2025-06-09
财汇八桂,融通东盟!2026南宁国际金融投资合作论坛在南宁圆满举行!
2026-08-02
算法之外,还有土地与烟火——从农夫山泉中报看实体经济的另一种走法
2026-08-27
联系电话:021-64943288
商务合作:chenlh@moneyweekly.com.cn
内容沟通:public@moneyweekly.com.cn