研报速递
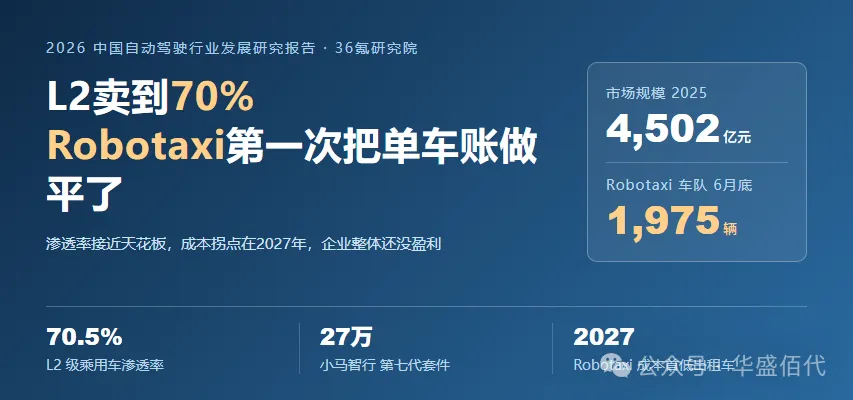
10月,36氪研究院发布《2026年中国自动驾驶行业发展研究报告》。这份报告最有意思的地方不在4502亿元市场规模、不在70.5%的L2渗透率,而在几组数字放在一起之后,暴露了行业还没准备好说的话。
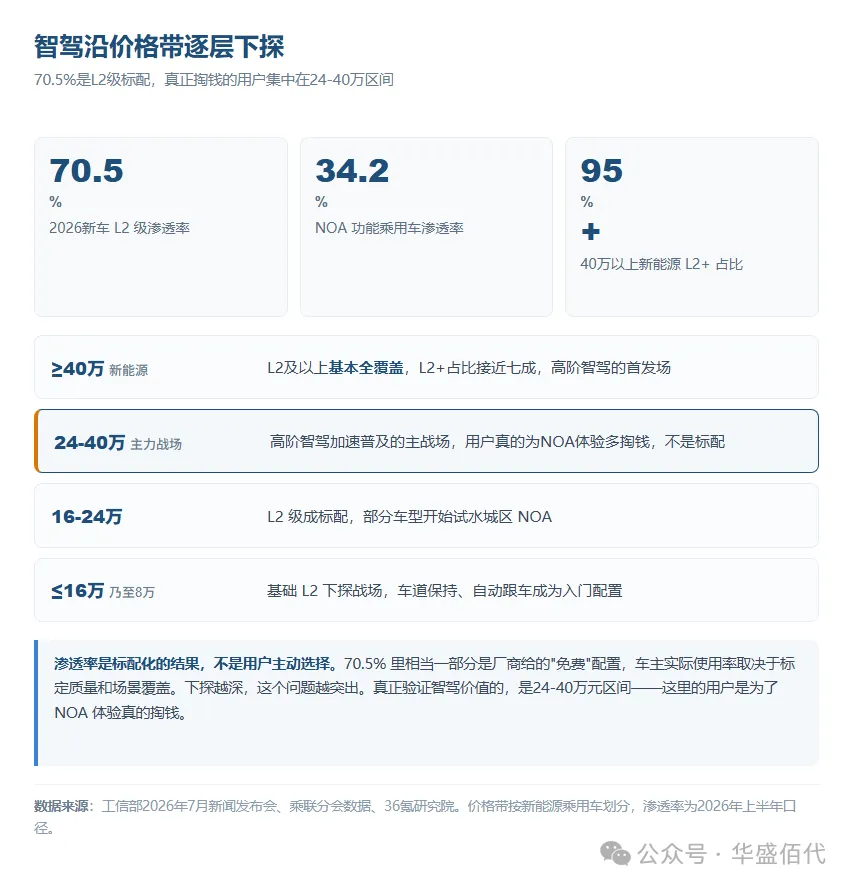
70.5%是工信部给出的2026年L2级组合驾驶辅助功能渗透率。意味着过去9个月里,每10辆新出厂的乘用车里有7辆多装了驾驶辅助。但报告里同时写了另一件事:领航辅助驾驶(NOA)功能的渗透率是34.2%,比70.5%低了一倍。
这两个数字之间的50%差,就是"免费标配"和"主动掏钱"的距离。厂商把车道保持、自动跟车、自适应巡航打包成L2,给16万乃至8万元的入门车型也配上,渗透率自然冲上去了。但城区NOA、高速NOA、自动泊车这些需要额外算力和传感器的功能,还是要多掏钱的—24万到40万区间是主战场,40万以上L2+接近全覆盖,16万以下基本停在基础L2。
这不是坏事,但它改变了一个行业叙事。以前讲"智驾渗透率",默认是用户为了体验主动选择的结果。现在70.5%里相当一部分,是厂商给的、用户可能根本没开几次的免费功能。
报告没有回避这个问题。它把整个行业当前的状态分成了两条线。一条是L2的"标配化线"正在拉满,另一条是L4的"商业化线"刚跑通单车UE。两条线之间还没接上。
本文速览 · 一分钟看懂这份报告
规模2025年4502亿元(同比+17.5%),2026E 5293亿元,2030E 9829亿元(CAGR 17.2%);全球2026年3641亿美元,2035年5.44万亿美元。
乘用车L2 渗透率70.5%,NOA 渗透率34.2%;40万以上L2+接近全覆盖,L2下探至16万乃至8万元。首批L3车型2025年底获批,2026年北京、重庆试点。
Robotaxi小马智行车队1975辆(2024年底250辆,翻7.9倍),Q2车费收入同比+849%,广州、深圳已实现单车UE转正;第七代套件27万元(第一代100万元,降70%);弗若斯特沙利文预测2027年成本首低出租车。
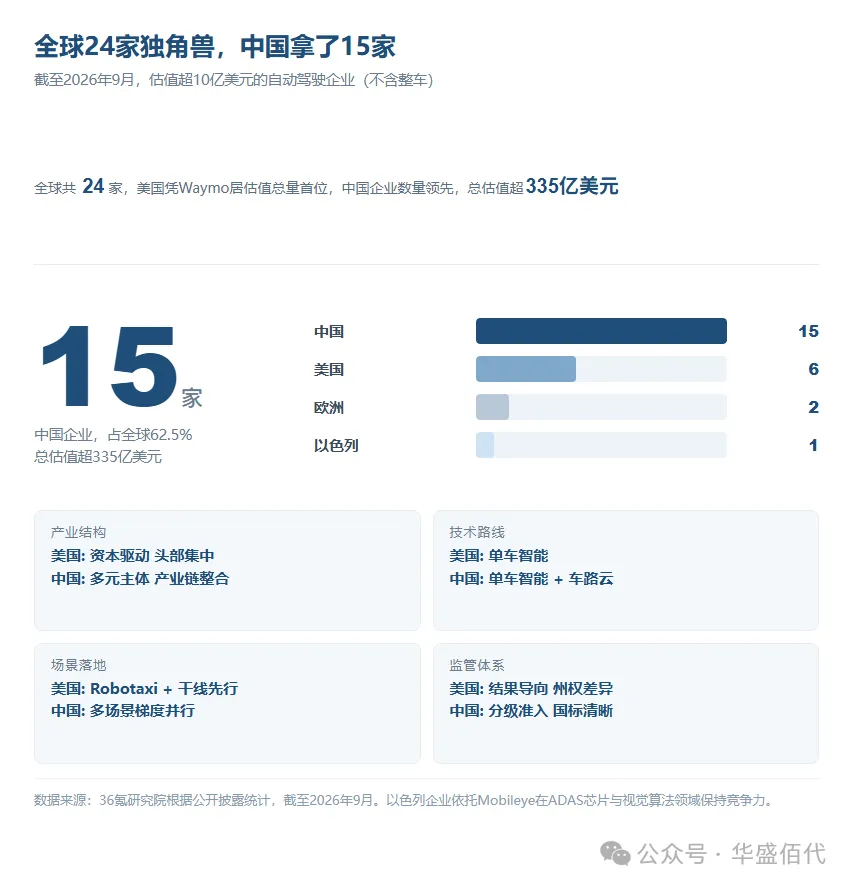
竞争全球独角兽24家,中国15家(总估值超335亿美元);美国单车智能vs 中国单车智能+车路云;一级市场2026H1 65起/270亿,苏州以超92亿领跑。
缺口六条约束:大模型框架、车规高算力芯片、OS内核仍存进口依赖;Robotaxi整体未盈利;Tier1受车企自研挤压;跨城标准、事故责任、保险细则待明确;车路云商业模式未明,高度依赖政府财政。
读这份报告有个口径必须先对齐。工信部说的70.5%是L2级"组合驾驶辅助",国标定义是同时持续控制横向和纵向运动,责任主体还是驾驶人。NOA属于L2+,有更完整的变道超车和城区导航能力,34.2%指的是具备高速及城区NOA功能的车型,不是全部L2。
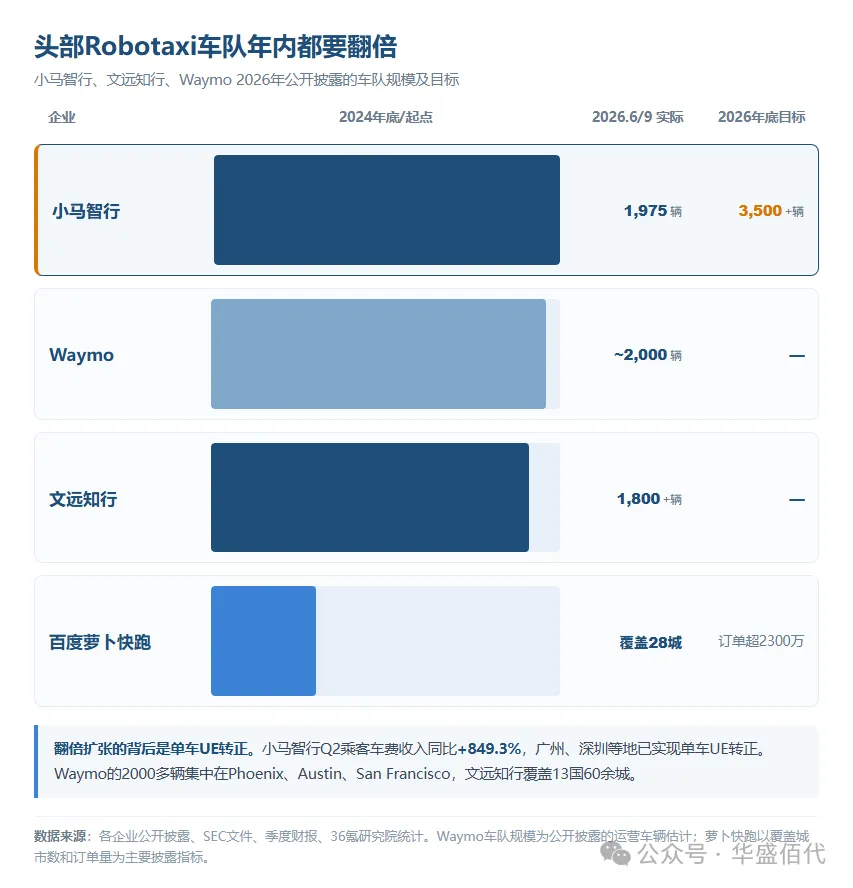
Robotaxi的车队规模也要分清测试车和商业运营车。Waymo的2000多辆主要集中在Phoenix、Austin、San Francisco三座城市,小马智行1975辆覆盖广州、深圳、北京、上海等地,百度萝卜快跑28座城市里多数还是示范运营。报告里的全球市场规模3641亿美元含软硬和运营服务,不是Robotaxi单赛道规模。
报告明确说"不含无人机、工程机械、农机、船舶等非道路装备",4502亿元是智能网联汽车产业的综合规模,不是出行服务一个环节的收入。
结论:先把三对边界划清楚—渗透率分清L2和L2+,车队规模分清测试和运营,市场规模分清整车和出行。三对边界不混,后面的数字才对得上。
70.5%这个数是政策目标吗?不完全是。报告说它是三个因素叠加的结果:一是ADAS激光雷达单价从数万元下探到2026年的千元级,硬件成本压下来了;二是智驾域控制器前装标配渗透率达37.21%,较去年同期增14个百分点;三是舱驾一体车型交付超过90万辆,同比增60%。
硬件成本下探,车企就愿意把L2级功能当标配送出去。这对消费者是好事,但对智驾行业的叙事有微妙影响。以前智驾公司卖的是"高阶功能的钱",现在一部分收入变成了车企标配的成本项。真正为智驾买单的用户,集中在24万到40万这个区间。
结论:70.5%是标配化的结果,不是用户主动选择的结果。真正能验证智驾价值的,是24-40万区间的NOA付费用户。
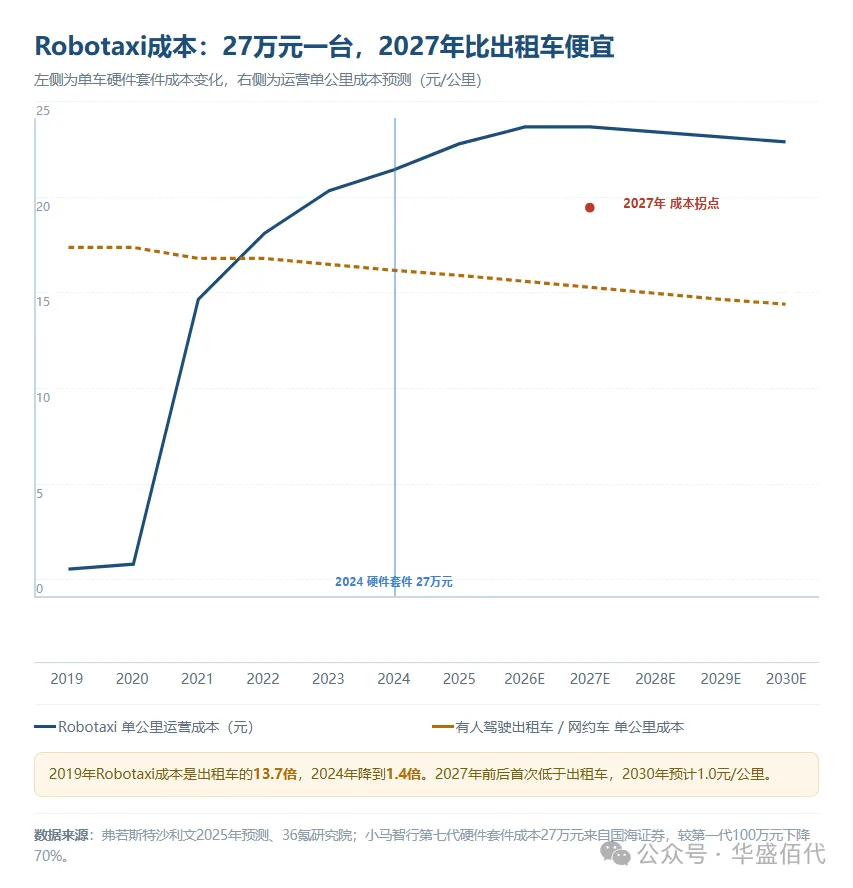
Robotaxi这条线,2026年有两组硬数字。
第一组是成本。小马智行第七代硬件套件总成本约27万元,较第一代100万元下降70%。成本下探的路径很清楚:国产供应链成熟带动物价下探,车队规模化带来采购议价,域控制器硬件架构精简与寿命跃升摊薄折旧。弗若斯特沙利文给了一个关键预测—2027年前后,Robotaxi单公里运营成本首次低于传统出租车与网约车。
第二组是收入。小马智行6月底车队1975辆(2024年底才250辆,翻了7.9倍),Q2乘客车费收入同比激增849%,广州、深圳等地相继实现月度单车运营盈利转正。Waymo在Phoenix、Austin、San Francisco累计服务超百万乘客,文远知行覆盖13国60余城。
"单车UE转正"这五个字是行业2026年最实的一句话。但报告紧接着说,单车盈利不等于企业整体盈利。Robotaxi企业整体尚未跨出盈利门槛,从单车UE转正到公司整体盈利,需要车队规模的量级跃升、跨区域路权互认、以及大规模运营体系的重搭。
商业模式也在变。早期Waymo和早期萝卜快跑是重资产自营,平台自持车辆、自建运维。现在小马智行、文远知行主打轻资产共建:技术方出算法和运营体系,资产方持有车辆,出行平台提供订单流量。蓝鲸财经测算,小马智行2026年3000辆车队目标里,超六成由合作伙伴持有,仅此一项就能减少数十亿元资本支出。
结论:27万元单车成本是2026年最硬的数字,2027年成本拐点是预测。单车UE转正到公司整体盈利,还有一段要走。
全球格局加速向中美双强收敛。36氪统计,截至2026年9月,全球估值超10亿美元的自动驾驶企业约24家(不含整车)。中国15家,总估值超335亿美元;美国凭Waymo居估值总量首位;欧洲仅2家;以色列为数少但Mobileye持续强在ADAS芯片与视觉算法。
但报告真正想讲的不只是排名,,是两条路径的差异。
美国以单车智能为核心。Waymo走多传感器融合,特斯拉走纯视觉端到端,都在追求算法效率和车端算力的边界。监管上是创新优先、联邦与州分权,通过豁免程序鼓励前沿测试,但跨州协同摩擦大。场景上聚焦开放道路,Robotaxi和干线物流先行,资源集中。
中国是单车智能加车路云双轮驱动。通过路侧感知弥补单车在超视距和遮挡场景下的盲区,降低单车硬件成本,提高安全冗余。监管上是分级准入、国标底线清晰,2025年底首批L3车型获批、2026年7月首部L3/L4强制国标发布,但事故责任细则和保险理赔待细化。场景上矿区港口等封闭场景率先跨越经济性验证,Robotaxi依托本土市场多城连片复制。
报告没有说哪条路更好,但点了一个细节:C-V2X新车渗透率2026年目标7.5%、2030年目标30%。部分头部车企约40%-50%的2026款车型已实现标配。车路云作为中国方案的关键路径,正在从试点走向规模。
结论:美国在估值和头部技术上领先,中国在量产规模、场景丰富度和产业链效率上领先。短期并行,长期可能相互吸收。
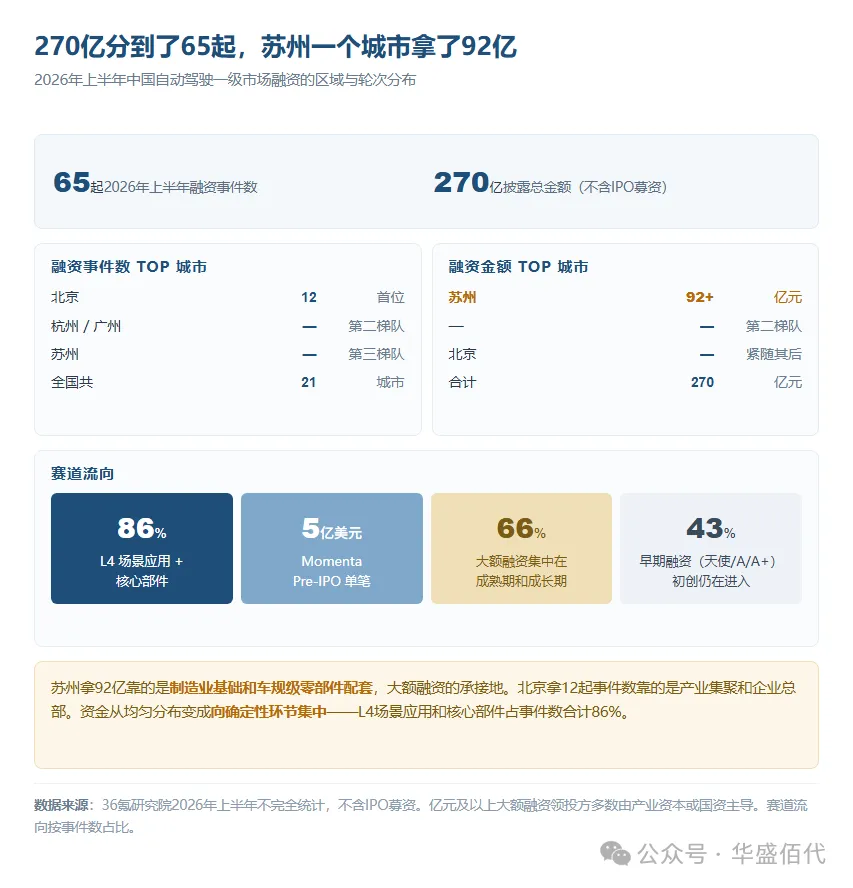
2026年上半年,65起融资、270亿元总金额。钱还在,但流向变了。
区域上:苏州以超92亿元融资总额领跑全国,靠的是制造业基础和车规级零部件配套。北京以12起事件数居首,杭州、广州、上海紧随。21个城市发生融资,但大资金集中在苏州和北京。
轮次上:早期融资28起占43%,说明初创企业还在进入赛道。但亿元及以上大额融资,投资重心明显向成熟期和成长期转移,两者合计约66%。领投方多数由产业资本或国资主导,VC/PE多处于跟投。
赛道上:资金加速向商业化确定性较高的环节集中。L4级自动驾驶场景应用和核心部件的融资事件数合计占86%。软件算法方案与整车制造领域融资事件数较少,但单笔金额高—Momenta 2026年4月完成约5亿美元Pre-IPO。
赛道外:二级市场在降温。2025年下半年以来,头部企业集中上市,港股已汇聚10余家自动驾驶上市公司。但12家企业股价普遍回落,市场对短期盈利能力预期趋于审慎。
结论:钱还在,只是变聪明了。一级市场给L4场景和核心部件溢价,二级市场给纯技术叙事折价。想拿钱,先证明单车UE能转正。
报告第四章列了六条结构性约束。每条都在回答"Robotaxi为什么还没整体盈利"。
硬约束三条:大模型算法框架、车规级高算力芯片、操作系统内核仍存进口依赖;Robotaxi企业整体尚未盈利;Tier1受车企自研挤压,毛利率承压。
软约束三条:车路云一体化投资回报机制未明,高度依赖政府财政;高精地图涉密审查严格,离线审图周期与地图更新频率错配;事故责任认定细则、保险理赔标准待细化,跨区域互认尚未常态化。
硬约束有趋势下降,软约束需要政策统一。但报告点了一个容易被忽略的点:芯片研发周期3-4年,车型迭代周期1-2年,这是结构性错位。你今天投的芯片,要三年后才上车,而上车的时候,车型已经换了两代。
结论:硬成本降有趋势,外部条件靠政策,现金流问题需要时间。2027年是成本拐点,不是约束消失的拐点。
如果你要从这份报告里找动作
做产品避开L2价格战,主攻24-40万区间的L2+/NOA体验。这个价格带的用户真掏钱。硬件优先国产芯片+国产传感器,软件盯城区NOA和自动泊车的体验差。
做Robotaxi先把单车UE跑通再谈规模化。人车比1:20是硬指标。跨城复制优先政策开放度高、道路标准化的新区和二线。海外用"技术加持+本地资产+平台流量"轻资产合作。
做零部件激光雷达走芯片化集成路线,智驾芯片盯大算力升级但考虑车规成本约束,域控制器向舱驾一体收敛。苏州是一级市场承接地,产业链配套集中。
做投资三类标的:L4场景应用(商业化确定性高,一级市场已给溢价)、核心部件(国产替代趋势清晰)、商业循环验证中的Robotaxi(估值逻辑正从技术叙事转向盈利验证)。避开还在讲"全栈自研"但没给UE数据的团队。
Robotaxi的成本拐点在2027年,那是单车硬件套件首次低于出租车/网约车成本的年份。2030年,预计Robotaxi单公里成本降到1.0元。但2027年同时也是另一个节点—跨城路权互认的规则能不能出来,车路云的商业模式能不能跑通,港股上市企业能不能给投资者一份盈利的成绩单。
两条时间线还没接上。L2正在成为新车标配,但它是驾驶辅助,不是自动驾驶。Robotaxi已经跑通了单车账,但企业整体还在亏损。中间那几条约束,哪一条先松,决定哪一个赛道先松。
下一次读最新的报告时,希望能看到更多企业披露UE转正的数据。
数据来源与口径校准
主报告:36氪研究院《2026年中国自动驾驶行业发展研究报告》,2026年10月发布,共57页。
核心口径:L0-L5等级采用国标GB/T 40429-2021;报告聚焦L2及以上,不含无人机、工程机械、农机、船舶。市场规模含软硬与运营服务,4502亿元为2025年实际,5293亿元为2026年预测,2030年预测9829亿元,CAGR 17.20%。
交叉核验:L2渗透率70.5%、NOA 34.2%与工信部2026年7月新闻发布会一致(新华网、人民网转载);市场规模与中商产业研究院、新浪财经等公开披露一致;小马智行6月30日车队1975辆来自SEC公开披露;成本曲线引自弗若斯特沙利文,第七代套件27万元引用国海证券;全球独角兽24家统计截至2026年9月,中国15家总估值335亿美元。
主要引用来源:Precedence Research(全球市场规模)、弗若斯特沙利文(Robotaxi成本预测)、乘联分会(新能源车型装车率)、TaskUs(消费者信任调查)、蓝鲸财经(小马智行轻资产模式)、华泰证券(全球Robotaxi车队)、新战略咨询(港口无人集卡)、交通运输部公路科学研究院(干线物流降本)。
阅读提示:车队规模含测试车和商业运营车;市场规模为产业综合规模;赛道融资为披露口径;港股股价回调数据截至2026年10月27日,发行价以招股书为准。报告未给各细分赛道营收占比,文中单价、成本等为典型样本。