研报速递
更多行业资讯
关注联合资信
河北省作为京津冀城市群重要组成部分,交通、资源和港口优势明显,人口基数大但城镇化水平偏低。京津冀协同发展和雄安新区建设有利于承接京津产业转移、推动产业升级。2025年,河北省经济总量居全国第13位,一般公共预算收入和综合财力居全国第9位;但人均GDP偏低,财税质量一般、财政自给率不高,政府性基金收入持续下降,综合财力对上级补助依赖较强,政府债务负担处于全国中游水平。
河北省各地级市经济财政分化明显,呈三级梯队,唐山市、石家庄市经济总量和一般公共预算收入远高于其他地级市,除唐山市外人均GDP均低于全国平均水平。各地级市一般公共预算收入对非税收入依赖较大,财政自给率整体偏低;2025年部分地市政府性基金收入局部修复,石家庄市、唐山市规模较大,邯郸市政府性基金收入增速居首,保定市、承德市降幅明显;上级补助收入对多数地级市综合财力贡献较高。
债务方面,各地级市政府债务余额均持续增长,除石家庄市外政府债务率整体上升,唐山市、保定市、廊坊市、秦皇岛市和张家口市政府债务率相对较高,均超过200%,张家口市政府负债率明显偏高。河北省持续完善全口径债务风险监控机制,强化“借用管还”全流程管理,2025年到期债券本息全部按时偿付,政府法定债务保持“零违约”。
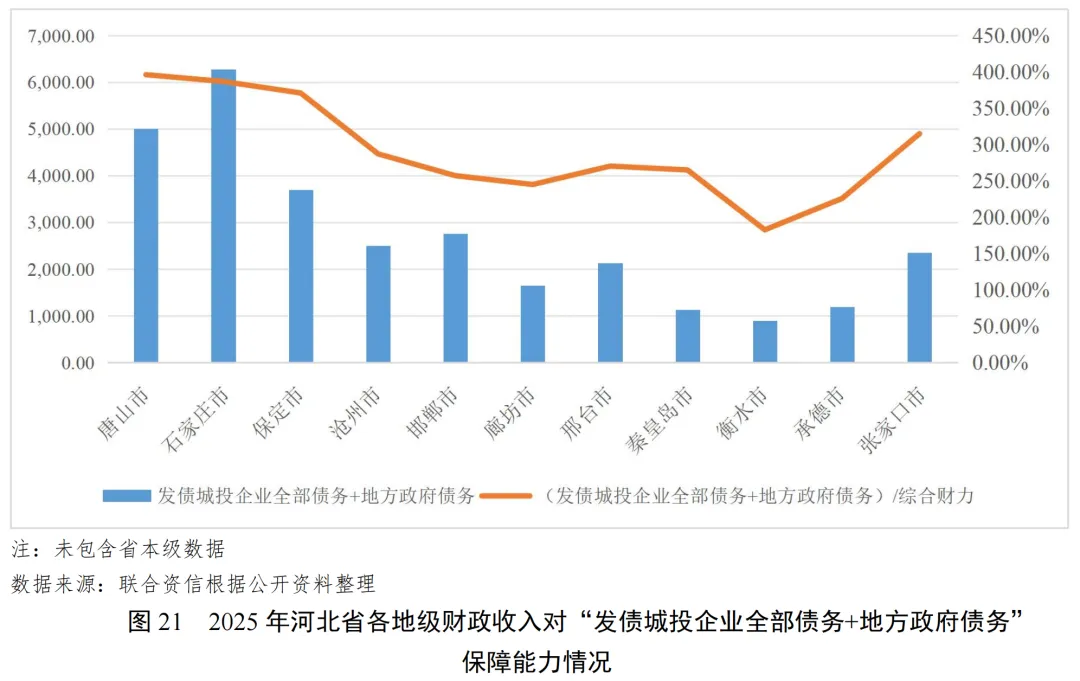
从城投企业看,发债城投企业主要集中在石家庄市、唐山市和沧州市,以市级企业为主,唐山市、沧州市区县级城投占比较高。2025年全省城投债发行规模有所减少,净融资主要来自石家庄市、保定市和邢台市,张家口市、廊坊市表现为净偿还;2026年1—9月净融资向石家庄市、唐山市和邯郸市集中。邢台市、承德市、邯郸市、秦皇岛市和石家庄市发债城投企业债务负担较重,秦皇岛市、邢台市和沧州市发债城投企业短期偿债指标偏弱;2027年石家庄市、邯郸市和唐山市城投债到期规模较大。2025年末,唐山市、保定市、张家口市和石家庄市“(发债城投企业全部债务+地方政府债务)/综合财力”介于300%~400%,其余地级市均未超过300%,债务风险整体可控,但需关注高债务率地区、城投债集中到期区域及短期偿债压力较大地区。
1.经济发展状况
河北省作为京津冀城市群重要的组成部分,交通条件优越,资源禀赋和港口经济发展优势明显。经济总量居全国中上游,但人均GDP及城镇化水平偏低。河北省工业经济不断发展,钢铁产业作为河北省经济的重要支柱,绿色化转型持续推进。京津冀协同发展及雄安新区战略政策利好区域发展。
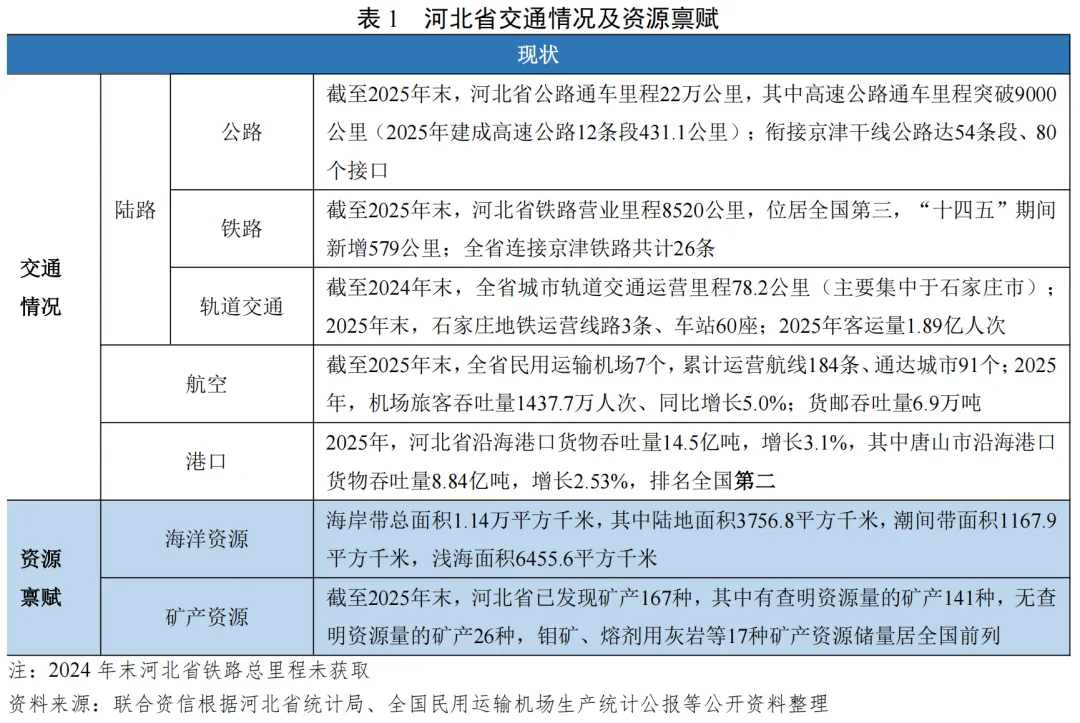
河北省是京津冀城市群的重要组成部分,陆路交通与港口经济发展优势明显。河北省位于华北平原,环抱首都北京,东与天津毗连并紧傍渤海,是京津冀城市群的重要组成部分。省内矿产资源丰富,港口产业优势突出,陆路交通条件优越,货物吞吐量位居全国前列。“十四五”期间(2021-2025年),河北省已基本建成“六横六纵一环”综合运输通道。根据《河北省国民经济和社会发展第十五个五年规划纲要》(以下简称《河北省十五五规划》),“十五五”期间(2026-2030年),河北将依托“六横六纵一环”综合运输通道布局,聚焦完善现代化综合交通运输体系,持续推进综合立体交通网建设。
河北省人口基数大,2025年小幅净流出,城镇化率偏低。截至2025年末,河北省常住人口7354万人,比2024年末减少24万人,稳居全国第6名;河北省常住人口主要集中于石家庄市、邯郸市、保定市等,其中,2025年末,石家庄市常住人口1124.69万人,同比小幅增长;河北省城镇化率较上年末提高1.12个百分点至64.54%,但仍低于全国平均水平(67.89%),主要系沧州市、邢台市等地级市城镇化率偏低(城镇化率均低于60%)。
河北省经济总量居全国中上游,人均GDP处于下游水平。2025年,河北省完成地区生产总值49305.2亿元,位居全国各省(含直辖市及自治区)第13位,处于全国中上游水平;GDP增速为5.6%,略高于全国水平(5.0%);2025年,河北省人均GDP为6.69万元,在全国排第26名,处于下游水平。2026年1-6月,河北省完成地区生产总值24206.9亿元,按不变价格计算,同比增长4.8%,经济稳步发展。
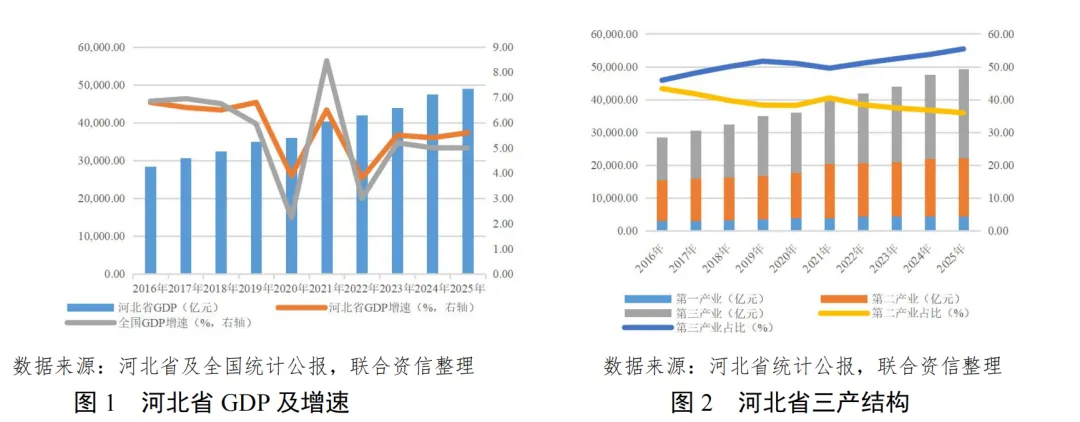
工业经济不断发展,钢铁产业绿色化转型持续推进。2025年河北省三次产业结构由2024年的9.5:36.8:53.7调整为9.2:35.7:55.1。依托于丰富的煤炭、钢铁等资源优势及便利的交通条件,河北省工业经济不断发展,构建了以高端装备制造、信息智能、生物医药健康、新能源、新材料、钢铁、石化、食品等八大产业为主导并涵盖40个工业行业大类的较为完备的产业体系。2025年,河北省全年工业增加值15118.8亿元,比上年增长6.6%,高于全国水平(5.9%)。钢铁产业作为河北省经济的重要支柱,“十四五”期间,河北省持续推进钢铁产业绿色化转型。2024年末,全省现役56家单体冶炼企业已全部完成超低排放改造并全面达到环保绩效A级水平,截至2025年9月末,河北省拥有钢铁行业国家级绿色工厂44家。河北省拥有的钢铁行业环保绩效A级企业和国家级绿色工厂数量均为全国第一,钢铁产业创新发展和节能降耗工作取得阶段性成效。
京津冀协同发展以及高标准高质量建设雄安新区的政策和规划有利于河北省承接更多来自京津的产业,并推动区域产业转型升级。京津冀一体化方面,根据中共中央、国务院印发的《京津冀协同发展规划纲要》,河北省定位为全国现代商贸物流重要基地、产业转型升级试验区、新型城镇化与城乡统筹示范区、京津冀生态环境支撑区。河北打造了一系列重点产业承接平台(例如曹妃甸区),加强基础设施建设,完善公共服务配套。根据河北省人民政府2024年公布数据,2014年以来,河北省累计承接京津转入基本单位4.3万余家。
2023年6月30日,中共中央政治局召开会议,审议《关于支持高标准高质量建设雄安新区若干政策措施的意见》,会议指出,雄安新区工作重心已转向高质量建设、高水平管理、高质量疏解发展并举,制定出台一揽子支持政策,对于统筹推进雄安新区承接北京非首都功能疏解与大规模建设发展、高标准高质量建设雄安新区具有重要意义。
从河北省省内政策来看,深入实施“两翼”带动发展战略,以承接北京非首都功能疏解为“牛鼻子”,推进京津冀协同发展向深度广度拓展,以建设雄安新区带动冀中南乃至整个河北发展。截至“十四五”末,京津冀交通一体化持续向纵深推进,“轨道上的京津冀”主骨架基本成形,截至2025年末,京津冀区域内高铁总里程由2013年底的1284公里增长至2675公里,河北省连接京津铁路共计26条;同期末,河北省衔接京津干线公路达54条段、80个接口。京津冀主要城市1至1.5小时交通圈基本形成。
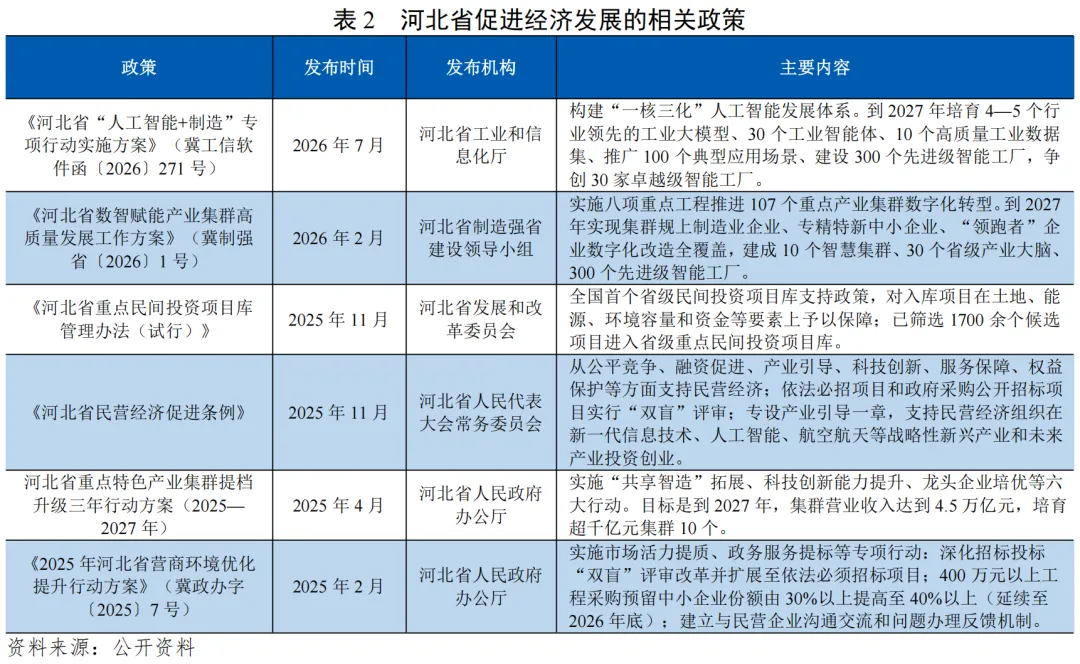
此外,2025年以来,河北省发布了一系列政策,以促进市场经济发展,激发市场主体活力。
2.财政实力及债务情况
河北省一般公共预算收入在全国排名处于中上游,财税质量一般,财政自给率偏低;受房地产市场调整导致土地出让金下降影响,近三年政府性基金收入持续下降;上级补助收入规模居全国第六位,为河北省综合财力的重要来源。河北省综合财力处于全国中上游水平,政府债务负担处于全国中游水平。
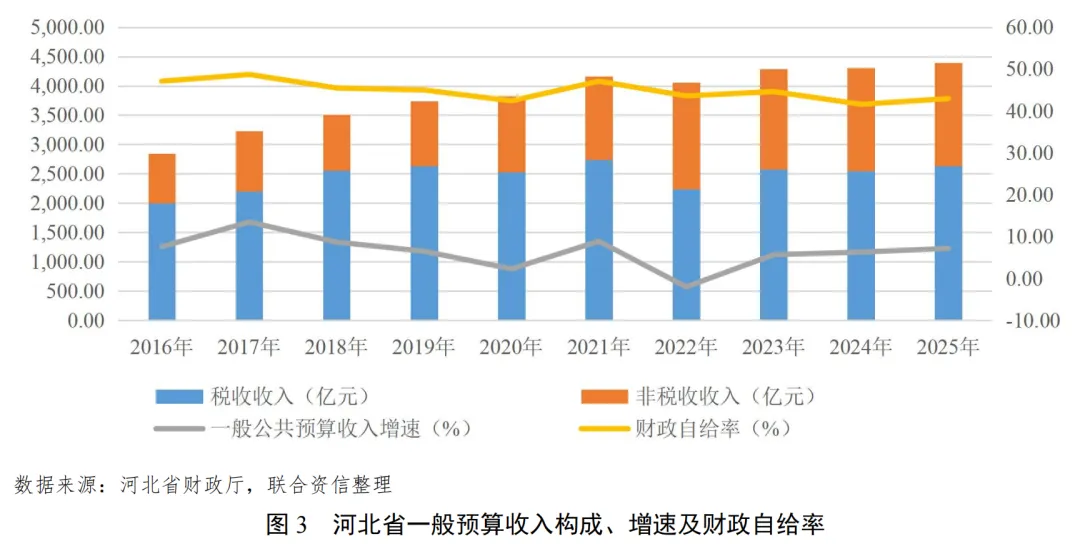
河北省一般公共预算收入规模排名处于全国中上游,但财政自给率偏低。2025年,河北省实现一般公共预算收入4398.74亿元,全国排名第9位,同比增长2%;税收占比59.98%,财税质量一般;财政自给率为42.95%,财政自给程度偏低。2026年1-8月,河北省实现一般公共预算收入3137.34亿元,比上年同期增长0.8%。其中,税收收入1829.41亿元;全省一般公共预算支出6600.62亿元,同比增长0.1%。
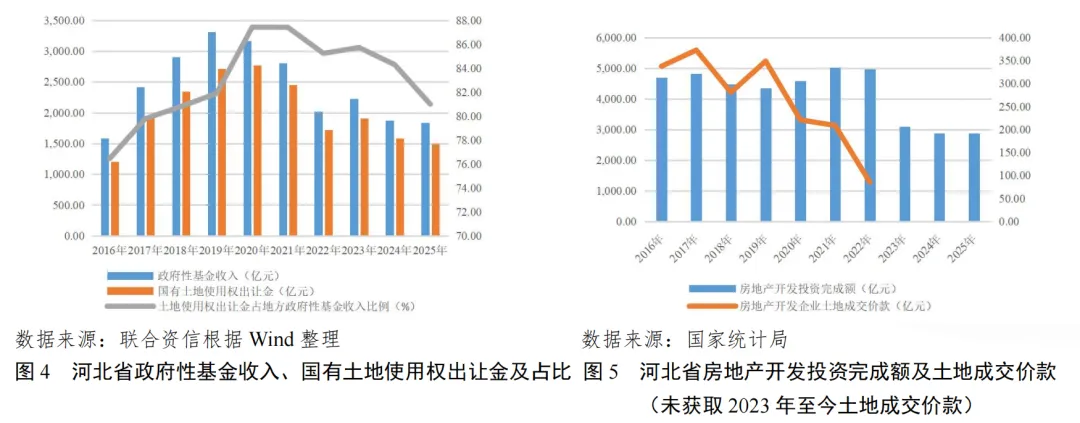
受房地产市场调整影响,近年来河北省政府性基金收入持续下降。2025年河北省国有土地使用权出让收入占政府性基金收入比重在81%左右,占比相较2024年进一步下降。受房地产市场调整导致土地出让金下降影响,2023年以来,河北省政府性基金收入持续下降,2025年为1840.66亿元。
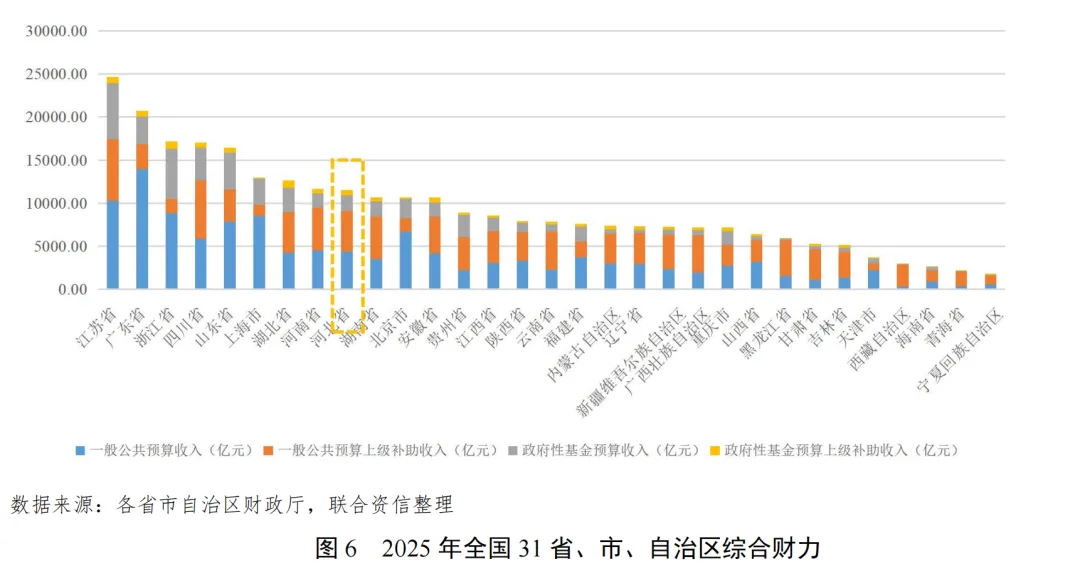
2025年,河北省上级补助收入规模位居全国第六位。2023-2025年,河北省获得上级补助收入波动增长,2025年规模为5268.5亿元,主要是一般性转移支付收入,其中均衡性转移支付和共同财政事权转移支付收入占比较高。
河北省综合财力持续减少,规模处于全国中上游水平。受政府性基金收入持续下降影响,2023-2025年,河北省综合财力持续减少,2025年河北省综合财力11507.90亿元,在全国31个省、市、自治区中排名第9,处于全国中上游水平。从综合财力来源看,2025年,河北省一般公共预算收入、政府性基金收入和上级补助收入分别占综合财力的38.22%、15.99%和45.78%,上级补助收入是河北省综合财力的重要来源。
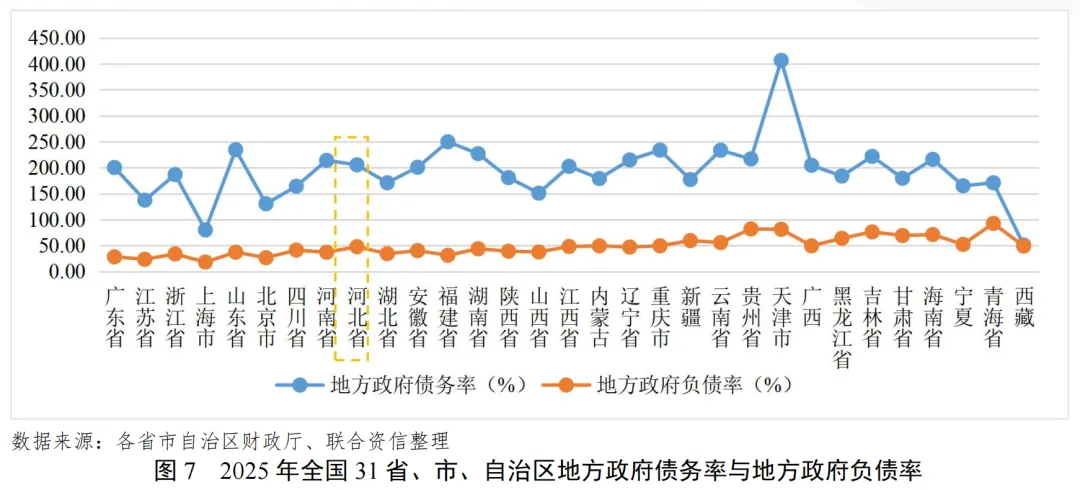
河北省整体债务负担处于全国中游水平。2025年,河北省地方政府债务率(地方政府债务余额/综合财力*100%)和地方政府负债率(地方政府债务余额/GDP*100%)较2024年均有不同程度上升,分别为205.58%和47.98%,在31省市自治区中分别排名第12和第16(按照从低到高排序)。
1.各地级市经济发展状况
唐山市、邯郸市和邢台市对于钢铁、煤炭、化工等传统制造业有一定依赖,需关注行业周期对当地经济发展的影响;承德市和张家口市作为生态涵养区,经济增长更依赖文旅与绿色产业。河北省政府战略性新兴产业发展行动方案提出重点支持石家庄市、张家口市和廊坊市发展信息、大数据、人工智能相关产业,秦皇岛市、唐山市发展高端装备制造产业,保定市发展新能源和新能源汽车,邯郸市发展新型功能材料产业。唐山市GDP总量和人均GDP明显高于河北省其他地级市。
河北省下辖11个地级市和1个国家级新区(雄安新区)。近年河北省按照“一核、双城、三轴、四区、多节点”京津冀空间发展格局,着力打造以保定平原地区和廊坊市为环京津核心功能区,以唐山市、沧州市、秦皇岛市为沿海率先发展区,以石家庄市、邯郸市、邢台平原地区、衡水市为冀中南功能拓展区,以张家口市、承德市为冀西北生态涵养区的四个战略功能区,推进全省区域协调发展。
从产业分布来看,河北省各地级市依托自身资源优势等发展相关产业,拥有1个国家级新区、13个国家级高新区/经开区和190个省级以上开发区,A股上市公司86家。各经济区产业分布情况如下表所示。总体来看,唐山市、邯郸市和邢台市对钢铁、煤炭、化工等传统制造业依赖度较高,行业周期波动会直接影响当地财政收入、就业与经济增速,需重点防范相关风险;承德市和张家口市作为生态涵养区,对制造业依赖程度较低,经济增长更依赖文旅与绿色产业。
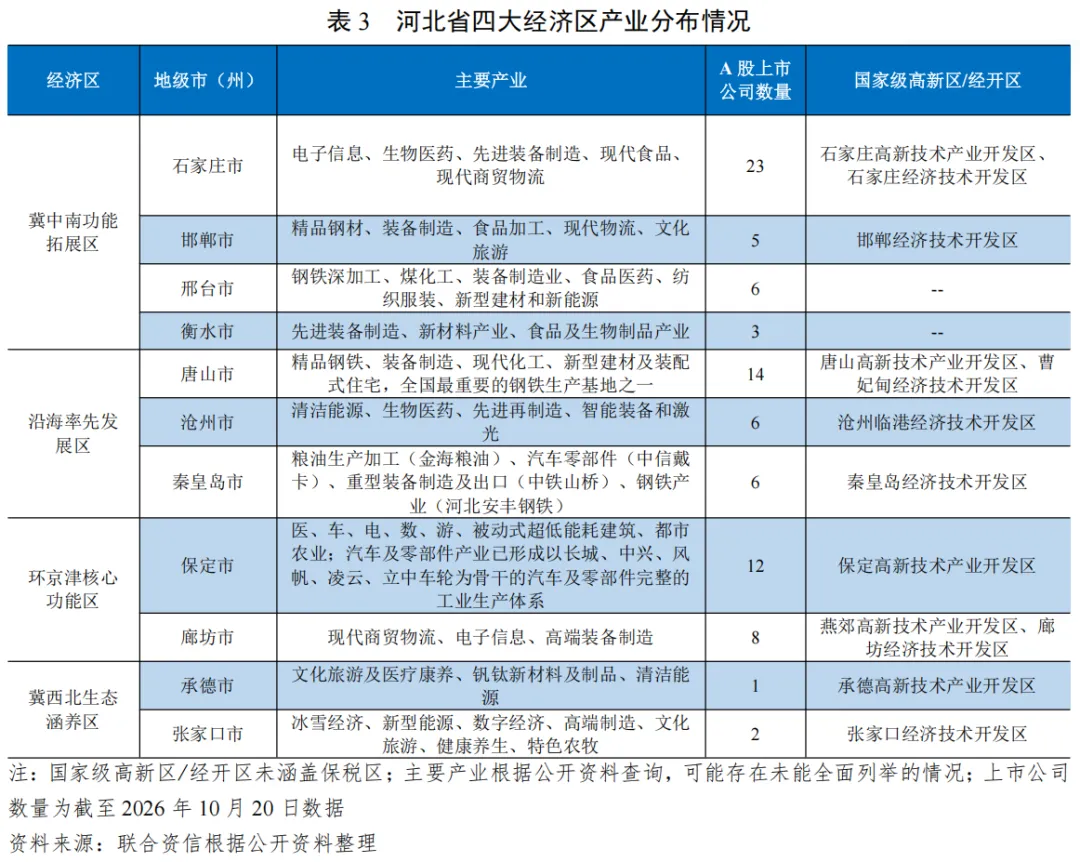
在传统产业承压的背景下,河北省人民政府办公厅印发了《加快河北省战略性新兴产业融合集群发展行动方案(2023-2027年)》提出重点支持9大产业集群,包括:(1)石家庄生物医药产业集群,发展生物技术药、高端化学药、现代中药、高端医疗器械、大健康等产业链条;(2)石家庄新一代电子信息产业集群,发展半导体、现代通信、软件和信息技术服务等产业链条,加快布局新型显示、汽车电子、大数据与物联网、人工智能与智能传感、区块链等新兴产业;(3)张家口大数据产业集群,加快形成“数据存储+算力调度+装备制造+应用服务”的大数据全产业链;(4)秦皇岛高端装备制造产业集群,发展汽车零部件、专用装备产业链;(5)唐山高端装备制造产业集群,发展智能轨道交通装备、机器人、汽车及零部件、冶金装备等产业链;(6)廊坊信息技术和人工智能产业集群,发展电子核心产业、信息技术服务、人工智能和数字创意等产业链条,布局软件和信息服务、信创、智能机器人、智能装备制造等产业;(7)保定新能源与智能电网装备产业集群,发展光伏技术及装备、风力发电、输变电装备、储能技术及装备等产业链条;(8)保定新能源汽车和智能网联汽车产业集群,发展关键材料、零部件配套、整车制造等汽车全产业链;(9)邯郸新型功能材料产业集群,发展特种气体、高纯生铁、新型功能陶瓷、智能办公耗材、植物提取新材料等。未来产业发展方向重点包括空天信息产业、先进算力产业、鸿蒙欧拉产业生态、前沿新材料产业、基因与细胞产业和绿色氢能产业。
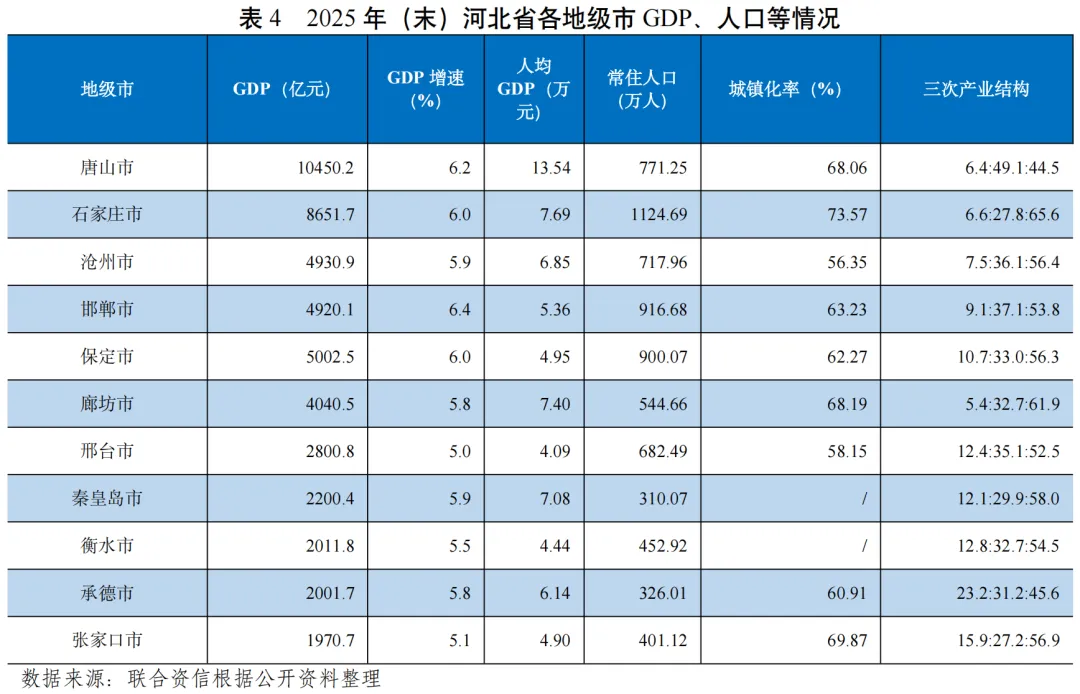
河北省各地级市经济实力分化明显,唐山市和石家庄市经济总量强于河北省其他地级市;唐山市人均GDP显著高于其他地级市,但其对传统制造业的依赖也使其经济表现与行业周期高度相关。从GDP规模看,河北省各地级市经济发展水平分化程度明显,GDP规模整体呈梯队分布。第一梯队为唐山市和石家庄市。唐山市凭借较强的工业基础,近年来一直处于全省经济总量首位,此外,作为沿海资源型重化工业城市,得益于丰富的矿产资源及区位优势,2025年,唐山市沿海港口货物吞吐量8.8亿吨,排名全国第二;石家庄市作为全省的政治、经济、科技、金融、文化和商贸物流中心,经济总量稳居全省第二位,2025年,两市合计占河北省经济总量的比重达39%;第二梯队为沧州市、邯郸市、保定市和廊坊市,主要为环京津城市,同期,四市合计占河北省经济总量的比重为38.57%;第三梯队为邢台市、秦皇岛市、衡水市、承德市和张家口市,主要集中在冀中南拓展区和冀西北生态涵养区。从人均GDP来看,2025年,唐山市人均GDP显著高于河北省其他地级市,稳居全省第一,但其对传统制造业的依赖也使其经济表现与行业周期高度相关;石家庄市、廊坊市和秦皇岛市人均GDP在河北省处于相对较高水平;邢台市、衡水市、张家口市人均GDP相对较低。
2025年末,石家庄市、邯郸市和保定市常住人口基数大;同期末,河北省主要地级市常住人口呈现净流出态势。2025年末,石家庄市常住人口数量超过1100万人,总量稳居河北省第一名;邯郸市、保定市常住人口数量均超过900万人,上述地级市合计人口数量在河北省总人口数量占比超40%。2025年末,石家庄市常住人口较上年末同比增长0.003%,其余地级市常住人口主要呈现净流出态势。
2.各地级市财政实力及债务情况
(1)财政收入情况
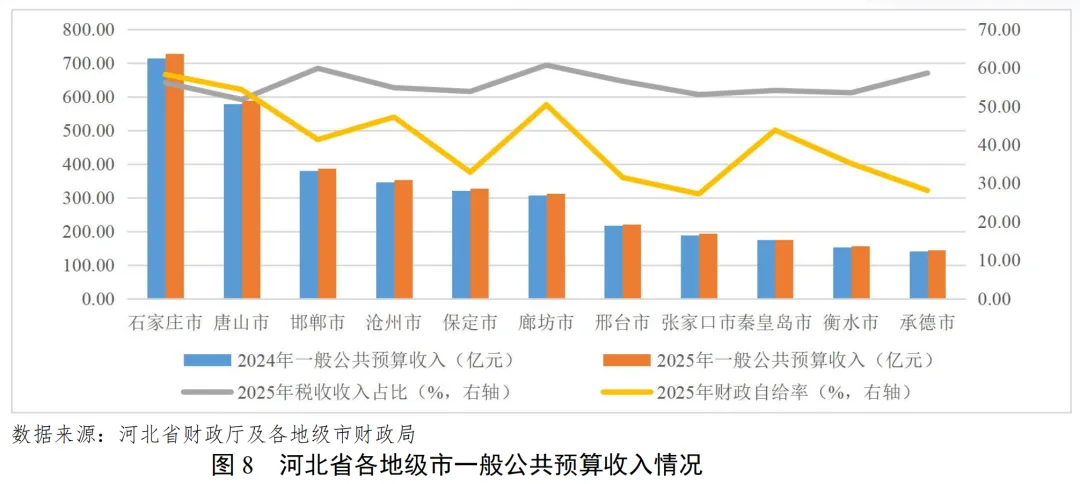
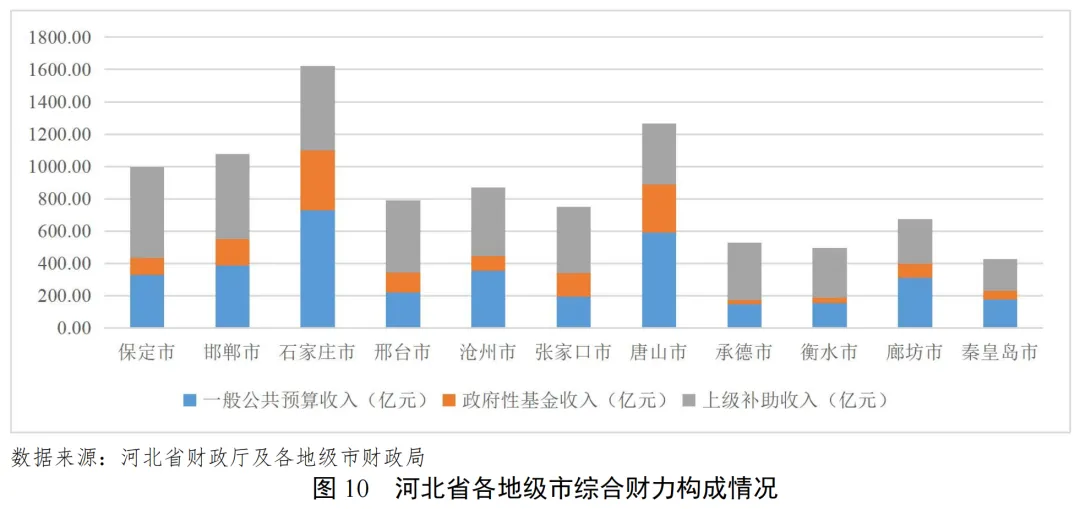
石家庄市和唐山市一般公共预算收入远高于其他地级市。各地级市一般公共预算收入对非税收入依赖较大,整体财政自给能力偏弱,上级补助收入对综合财力的贡献度较高。
河北省各地级市一般公共预算收入规模分化较明显。石家庄市依托于政治、交通优势和持续发展现代产业,一般公共预算收入稳居第一;唐山市具有良好的区位、交通条件、矿产资源和港口等优势,一般公共预算收入亦较高;第二梯队的邯郸市、廊坊市、沧州市和保定市一般公共预算收入介于300~400亿元之间;其他地级市(邢台市、秦皇岛市、张家口市、衡水市和承德市)处于第三梯队,由于产业基础相对薄弱、人口相对较少,其一般公共预算收入介于140~220亿元之间。
从一般公共预算收入构成看,随着经济下行和留抵退税政策对河北省部分地级市税收收入影响的减弱,2025年,除廊坊市和承德市外,河北省其他地级市税收收入占一般公共预算收入的比重有所上升,但仍多介于50~60%之间。整体看,河北省各地级市一般公共预算收入对非税收入依赖较大,各地级市非税收入主要来自国有资源(资产)有偿使用收入。
从财政自给率看,河北省各地级市财政自给程度均不高。唐山市和石家庄市2025年财政自给率相对较高但亦未超过60%,且上述2市财政自给率同比2024年均小幅下降;同期,河北省其余地级市财政自给率位于25%~50%之间。保定市和廊坊市2025年财政自给率有所提升主要系当年上述2市用于灾害防治及应急管理等领域的支出明显减少带动一般公共预算支出规模回落所致。
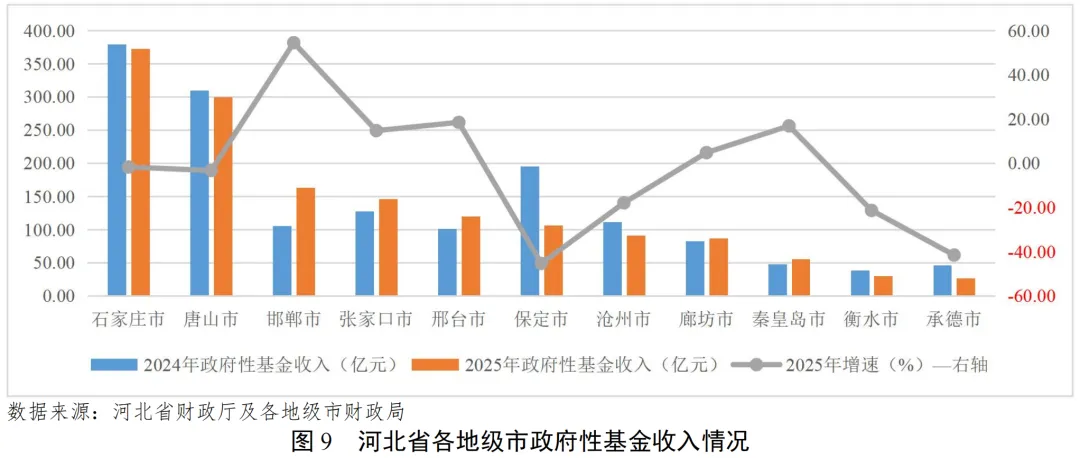
2025年,河北省部分地级市政府性基金收入恢复增长,是省级专项债收储、前期低基数和地方主动推地叠加下的局部修复。2025年,河北省部分地级市政府性基金收入呈现局部修复、各地分化态势。从规模看,石家庄市和唐山市政府性基金收入规模较大;邯郸市、保定市、邢台市和张家口市2025年政府性基金收入规模在100亿元~200亿元之间;沧州市、廊坊市、秦皇岛市、衡水市和承德市不足100亿元。从增速看,邯郸市、廊坊市、邢台市、秦皇岛市和张家口市政府性基金收入恢复增长,其中邯郸市增速为54.5%,居各地级市首位,增长主要来自国有土地出让收入;保定市和承德市降幅相对明显,均超过40%。上述恢复性增长主要是省级专项债收储存量闲置土地、部分地市前期低基数以及地方主动加快土地出让三者叠加的结果,并非土地市场全面回暖:邯郸、邢台等地存量地块和产业用地去化条件相对较好,增长具备一定实体支撑;廊坊市等地的高增速含有低基数放大成分;保定市、承德市则受房地产市场低迷、企业拿地意愿不强制约,收入降幅仍较大。
河北省各地级市上级补助收入对综合财力的贡献度较高。2025年,多数地级市获得的上级补助规模超过350亿元,除石家庄市和唐山市以外,其余地级市上级补助收入对综合财力贡献程度均超过40%。
(2)债务情况
河北省各地级市政府债务余额均持续增长,除石家庄市以外,其他地级市政府债务率均有所上升,唐山市、保定市、廊坊市、秦皇岛市和张家口市政府债务率相对较高。河北省政府采取了完善的政府性债务化解措施,对市、县到期债券强化“借用管还”全流程管理,指导市、县完善化债规划、消化存量债务。河北省城投利差在化债政策落地后利差中枢快速压降,至2026年底已降至极低分位。
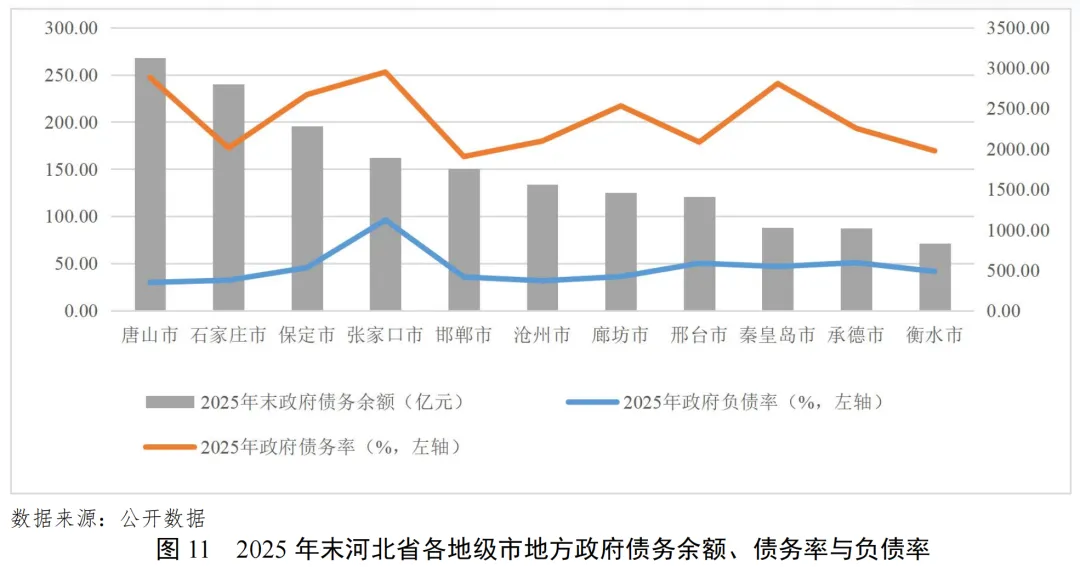
河北省各地级市政府债务余额均持续增长,截至2025年末唐山市、石家庄市和保定市政府债务余额均超过2000亿元,邯郸市、张家口市、廊坊市、邢台市、沧州市和秦皇岛市政府债务余额均超过1000亿元。政府负债率方面,2025年,河北省下辖各地级市政府负债率均有不同程度上升,其中张家口市政府负债率较上年升幅最大(约15.31个百分点),达到约96.17%,远高于其他地级市;承德市、保定市、秦皇岛市和邢台市政府负债率介于40%~50%之间,其余各地级市政府负债率均维持在40%以内。政府债务率方面,2025年末,除石家庄市政府债务率小幅下降,河北省其他各地级市政府债务率均有不同程度的上升,其中,保定市和廊坊市政府债务率涨幅较为明显,均超过50个百分点。同期末,河北省政府债务率较高的地级市为唐山市、保定市、廊坊市、张家口市和秦皇岛市,上述五地2025年末政府债务率均超过200%。
债务管控及化解方面,2024年11月以来,国家实施一揽子化债方案,2024—2026年每年安排2万亿元地方政府债务限额置换存量隐性债务,并自2025年起每年从新增专项债券中安排8000亿元补充地方政府性基金财力用于化债。
在此背景下,河北省持续完善全口径债务风险监控机制,开展政府性债务月报告、隐性债务统计监测和地方政府性债务投资项目资产清查登记,对市县到期债券本息“月提醒、日对账”,强化“借用管还”全流程管理,加强债务风险评估预警,及时通报预警风险情况,坚决遏制隐性债务增量、稳妥化解存量,强化地方政府债券全流程管理。2025年全省到期债券本息全部按时偿付,政府法定债务持续保持“零违约”。河北省通过发行再融资债券,加快化解存量隐性债务,推进地方政府融资平台退出,同时,强化全省全口径地方债务常态化监测管控,规范融资平台市场化转型。
从各地级市债务风险化解工作推进情况看,各地级市主要通过落实一揽子化债方案、争取置换和再融资债券支持、强化全口径债务监测、推进融资平台退出和清理拖欠企业账款等方式,防范和化解债务风险,并取得了一定成效。具体来看,根据各地级市公布的2025年预算(或决算)执行情况报告,石家庄市制定防范化解地方债务风险“1+7”方案,2025年足额偿还到期地方政府债务本息249.7亿元,持续保持“零违约”,并推动隐性债务清零、争取化债资金23.1亿元,2025年末,石家庄市政府债务率较上年末小幅下降。唐山市深入实施一揽子化债方案,强化政府法定债务管理,有效缓解政府债务还本压力,2025年全市到期政府债务本息全部按时偿付,重点地区债务风险等级稳步下降。张家口市制发《防范化解地方债务风险长效机制落实专项方案》,压实防控责任,强化过程管理,2025年,河北省财政厅下达张家口市全市政府债券465.74亿元,其中新增一般债券63.54亿元;新增专项债券234.3亿元,主要用于冬奥化债、补充政府性基金财力、化解政府拖欠企业账款、土地储备、置换化解存量隐性债务及政府投资项目建设。
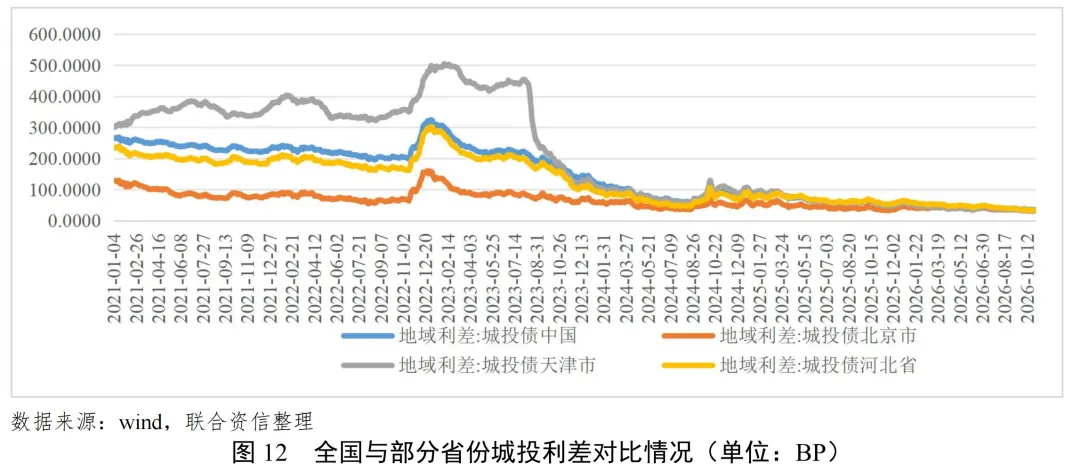
利差方面,河北省城投债利差呈现长期震荡下行态势,2022年底至2023年初虽受市场冲击出现阶段性走阔,但在化债政策落地后利差中枢快速压降,至2026年底已降至极低分位。从区域对比看,河北省利差长期优于全国平均水平,且抗跌性显著强于天津,但受自身财政基本面制约,整体略逊于北京。
1.城投企业概况
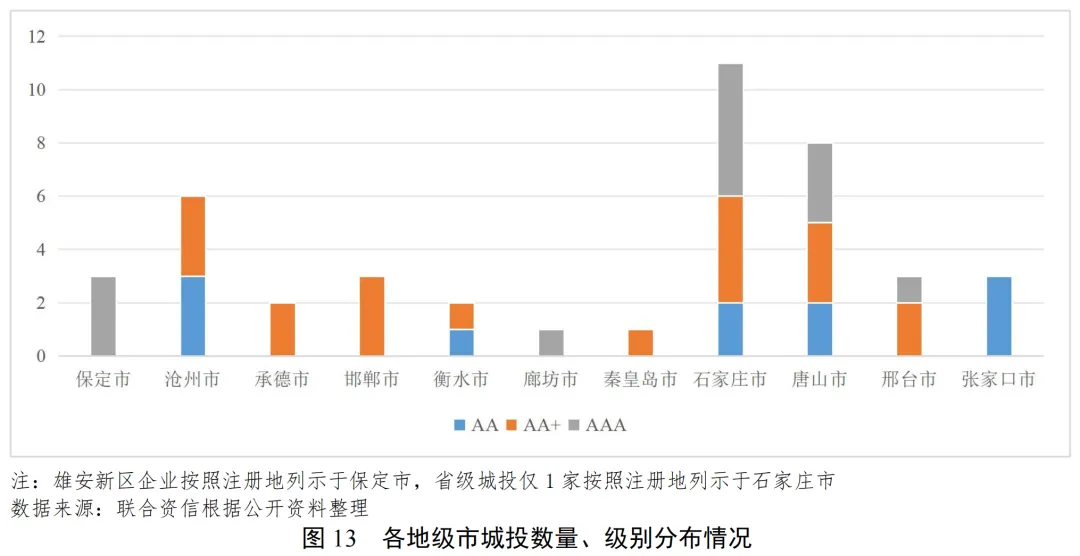
河北省发债城投企业中石家庄市、唐山市和沧州市的城投企业数量较多,发债企业以地市级企业为主,唐山市和沧州市的发债城投企业中区县级城投企业占比较高。从级别分布看,AA+及以上主体级别的城投企业主要集中于石家庄市和唐山市,沧州市、邯郸市和邢台市亦有较多分布。
截至2026年9月末,河北省内有存续债券的城投企业共43家,其中省级城投企业1家、地市级城投企业28家、区县级城投企业13家、国家级新区(雄安新区)城投企业1家。河北省11个地级市均有发债城投企业,主要集中于石家庄市(11家)、唐山市(8家)和沧州市(6家)。从级别分布看,最新主体级别为AAA的城投企业共13家,其中省级1家、雄安新区1家、石家庄市级4家、唐山市3家(含区县级1家)、保定市级2家,邢台市和廊坊市各1家;AA+城投企业19家,主要分布于石家庄市(4家),唐山市、沧州市和邯郸市(各3家);AA城投企业11家,主要分布于张家口市和沧州市(各3家)。13家区县级城投企业中,主体信用等级在AA+及以上的有6家(含2家市属开发区城投企业)。唐山市的发债城投企业中,区县级公司占比为50.00%;沧州市的发债城投企业中,区县级公司占比达66.67%,占比较高。
2.城投企业发债情况
2025年,河北省城投企业债券发行规模较上年有所减少,高度集中在石家庄、唐山、邯郸三市。发债城投企业主体评级以AAA及AA+为主,AA主体发行的债券多数设置担保增信措施。从净融资看,石家庄市债券净融资规模最大,保定市、邢台市、唐山市和邯郸市债券净融资规模亦较大,张家口和廊坊2025年以来持续表现为净偿还,整体再融资环境平稳。
2025年,河北省共有29家城投企业发行债券1,较上年增加2家,发行债券数量合计141只,规模为801.34亿元,较2024年增加33只债券,发行规模减少20.30亿元,发行规模高度集中在石家庄、唐山、邯郸三市,占2025年发行规模的65.27%。
2025年,河北省发债城投企业中,AAA、AA+和AA城投企业发行规模占比分别为51.05%、25.25%和13.71%,AAA发债城投企业主要集中于石家庄市和唐山市。AA+发债城投企业主要集中于邯郸市、沧州市、邢台市、秦皇岛市、石家庄市、承德市。AA主体发行的债券中,多数由融资担保公司或当地AA+主体提供担保增信措施,设担保债券规模约占AA主体2025年发债规模的57.96%。
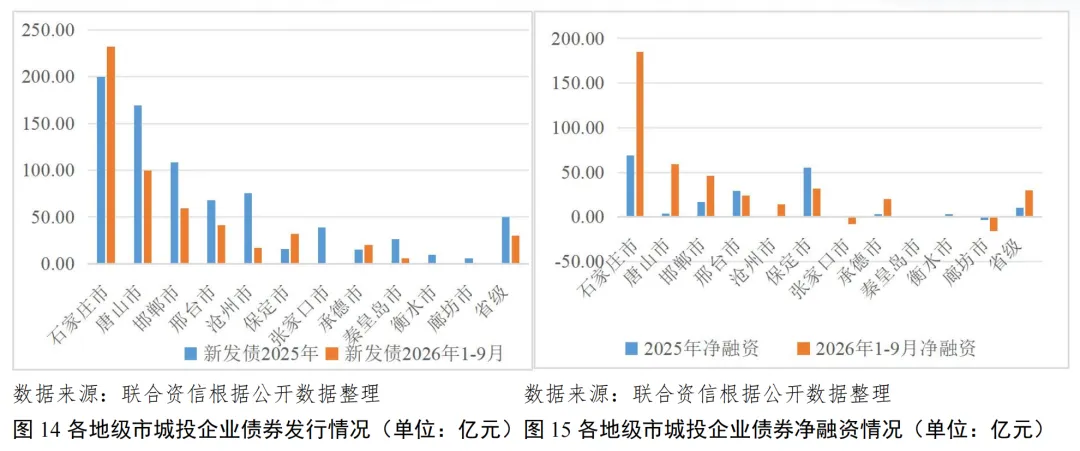
净融资方面,2025年全省城投企业债券净融资188.56亿元,主要来自石家庄市(69.20亿元,占36.70%)、保定市(55.50亿元,占29.43%)和邢台市(29.30亿元,占15.54%),张家口市和廊坊市表现为净偿还;2026年1-9月,全省城投企业债券净融资387.23亿元,其中石家庄市净融资184.80亿元,占全省净融资的47.72%,唐山市和邯郸市分别净融资59.13亿元和46.00亿元,张家口市(净偿还8.00亿元)和廊坊市(净偿还15.50亿元)继续表现为净偿还。
3.城投企业偿债能力分析
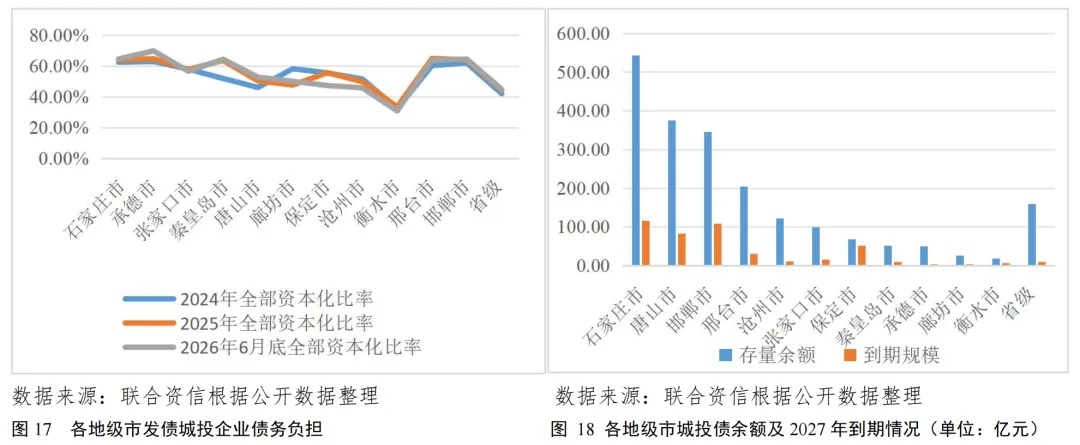
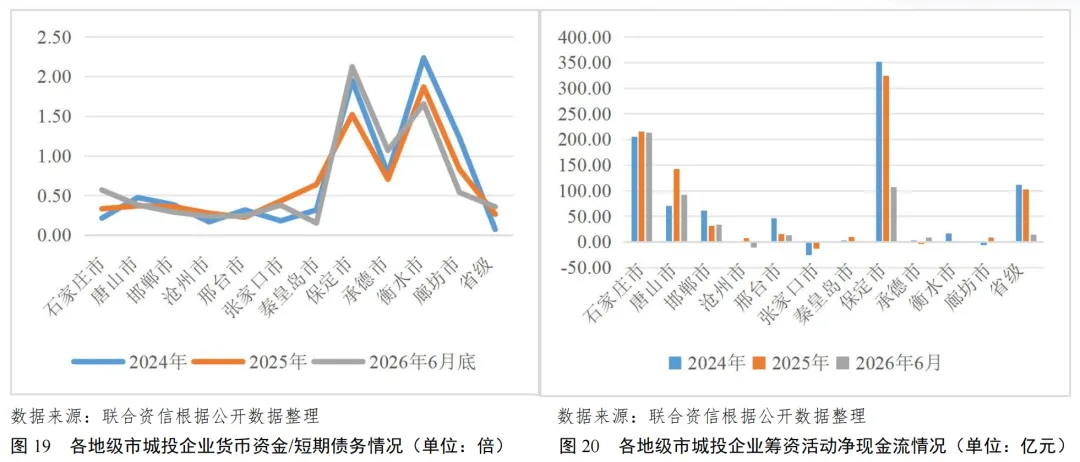
除邯郸市、衡水市以及秦皇岛市外,河北省各地级市城投企业融资以银行借款和债券融资为主。石家庄市、邯郸市和唐山市2027年城投债到期规模较大。秦皇岛市、邢台市和沧州市发债城投企业短期偿债指标表现较弱。石家庄市、保定市和唐山市筹资活动现金净流入规模较大,整体再融资环境平稳。
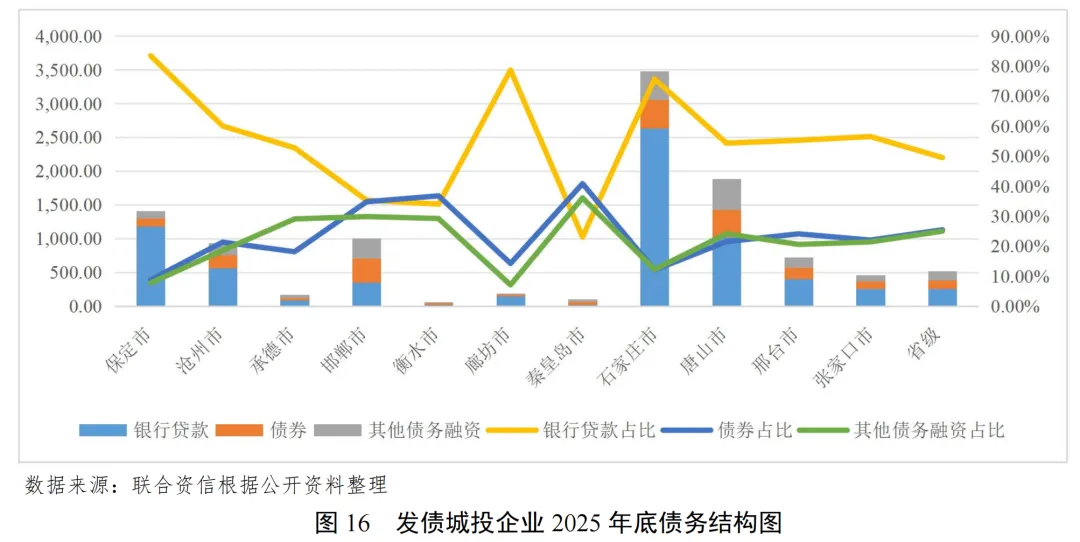
截至2025年底,石家庄市发债城投企业全部债务规模超3400亿元,唐山市、保定市发债城投企业全部债务规模介于1000~2000亿元,邯郸市、沧州市和邢台市发债城投企业全部债务规模介于700~1100亿元,张家口市发债城投企业全部债务规模为466.91亿元,其余各地级市发债城投企业全部债务规模在200亿元以下。债务结构方面,除邯郸市、衡水市以及秦皇岛市外,河北省各地级市城投企业融资以银行借款和债券融资为主;邯郸市、衡水市和秦皇岛市债券融资和其他融资占比较高,债务结构有待优化。
债务负担方面,截至2025年底,除张家口市、廊坊市和沧州市以外,河北省各地级市城投企业全部债务资本化比率整体有所上升,其中秦皇岛市较上年底上升11.72个百分点。邢台市、承德市、邯郸市、秦皇岛市和石家庄市发债城投企业债务负担相对较重,均在60%以上。2026年6月底,承德市、邯郸市、秦皇岛市、邢台市和石家庄市城投企业债务负担进一步上升,其中承德市较2025年底上升5.10个百分点;保定市、沧州市和衡水市城投企业债务负担有所减轻。债券集中兑付方面,截至2026年9月末,河北省发债城投企业存量债券余额为2065.70亿元,2027年到期规模(在考虑行权和分期还本情况下)为449.97亿元,占存量债券余额的21.78%;其中石家庄市、邯郸市和唐山市2027年到期规模较大,存在一定的债券集中偿付压力。
短期偿债能力方面,2026年6月底,除保定市、衡水市和承德市以外,其余地级市发债城投企业货币资金/短期债务倍数均值均在0.60倍以下,其中秦皇岛市(0.15倍)、邢台市(0.24倍)和沧州市(0.24倍)发债城投企业短期偿债指标表现较弱。再融资方面,2025年,除张家口市、承德市和衡水市外,河北省各地级市发债城投企业筹资活动现金整体表现为净流入;2026年上半年,除沧州市和张家口市外,全省发债城投企业筹资活动现金继续表现为净流入,石家庄市、保定市和唐山市净流入规模较大。
4.财政收入对发债城投企业债务的支持保障能力
2025年末,唐山市、保定市、张家口市和石家庄市“发债城投企业全部债务+地方政府债务”/综合财力介于300~400%,河北省其余各地级市“发债城投企业全部债务+地方政府债务”/综合财力均未超过300%,债务风险整体可控。
[1]未包含高速及港口建设、运营企业。
公用评级三部
张宁 龚宇奇