研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/a6afa07c9b70
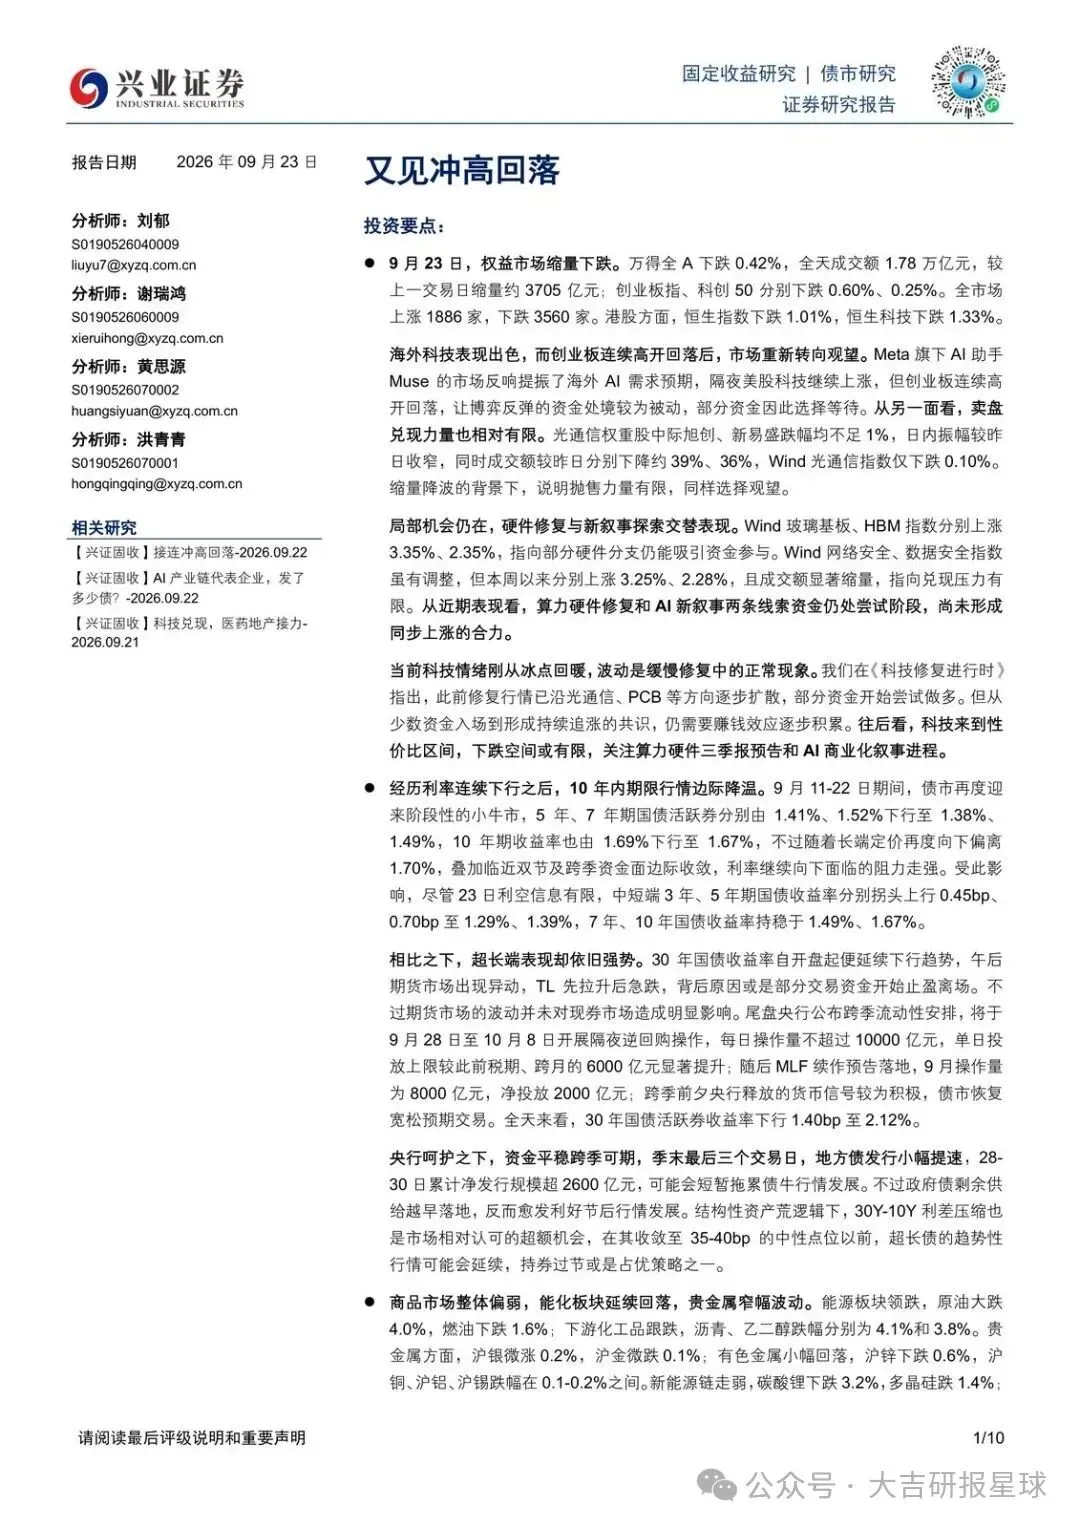
10年国债已经贴到1.67%,长端继续往下的阻力在变强;真正还能讲故事的,是超长端和跨季后的供给落地。
9月23日这一天,权益在缩量观望,利率在中短端拐头,30年却还在自己走。跨季资金、地方债净发行、央行隔夜逆回购上限抬到1万亿,三件事叠在一起,决定了节前债市更像“持券过关”,而不是再赌一轮全面下探。
权益:冲高回落之后,买卖双方都在等
万得全A跌0.42%,成交额1.78万亿元,较上一交易日缩了约3705亿元。创业板指、科创50分别跌0.60%、0.25%;全市场涨1886家、跌3560家。港股更弱:恒生跌1.01%,恒生科技跌1.33%。
海外科技并不弱。Meta的AI助手Muse提振了海外AI需求预期,隔夜美股科技继续涨。国内这边,创业板连续高开回落,博弈反弹的资金处境被动,一部分选择等。卖盘也没放量:中际旭创、新易盛跌幅都不足1%,振幅较昨日收窄,成交额分别下降约39%、36%,Wind光通信指数只跌0.10%。缩量降波,抛售有限。
局部机会还在。Wind玻璃基板、HBM指数分别涨3.35%、2.35%。网络安全、数据安全指数本周分别涨3.25%、2.28%,成交显著缩量。算力硬件修复和AI新叙事两条线还在尝试,还没形成同步上涨的合力。科技情绪刚从冰点回暖,波动是修复过程里的正常现象;少数资金入场到持续追涨,还需要赚钱效应积累。往后盯两件事:算力硬件三季报预告,以及AI商业化叙事能不能成行。
利率:中短端降温,超长端还在抢资产荒
9月11–22日是一小波牛:5年、7年国债活跃券从1.41%、1.52%下到1.38%、1.49%,10年从1.69%下到1.67%。长端定价再往下偏离1.70%,叠加临近双节和跨季资金面边际收敛,向下阻力走强。
23日利空并不多,但3年、5年国债分别上行0.45bp、0.70bp至1.29%、1.39%;7年、10年持稳在1.49%、1.67%。30年则从开盘就延续下行,午后TL期货先拉后急跌,更像交易盘止盈。现券没被拖垮。尾盘央行公布:9月28日至10月8日开展隔夜逆回购,每日操作量不超过10000亿元,高于此前税期、跨月的6000亿元上限;MLF 9月操作量8000亿元、净投放2000亿元。跨季货币信号偏积极后,债市又回到宽松预期交易。全天30年活跃券下行1.40bp至2.12%。
季末最后三个交易日,地方债发行小幅提速,28–30日累计净发行规模超2600亿元,可能短暂拖累债牛。供给越早落地,越利好节后。结构性资产荒下,30Y–10Y利差压缩仍被当成超额机会;在收敛到35–40bp的中性点位以前,超长债的趋势行情可能延续,持券过节是占优策略之一。
商品与黄金:能化被抽走,金价卡在4300–4400
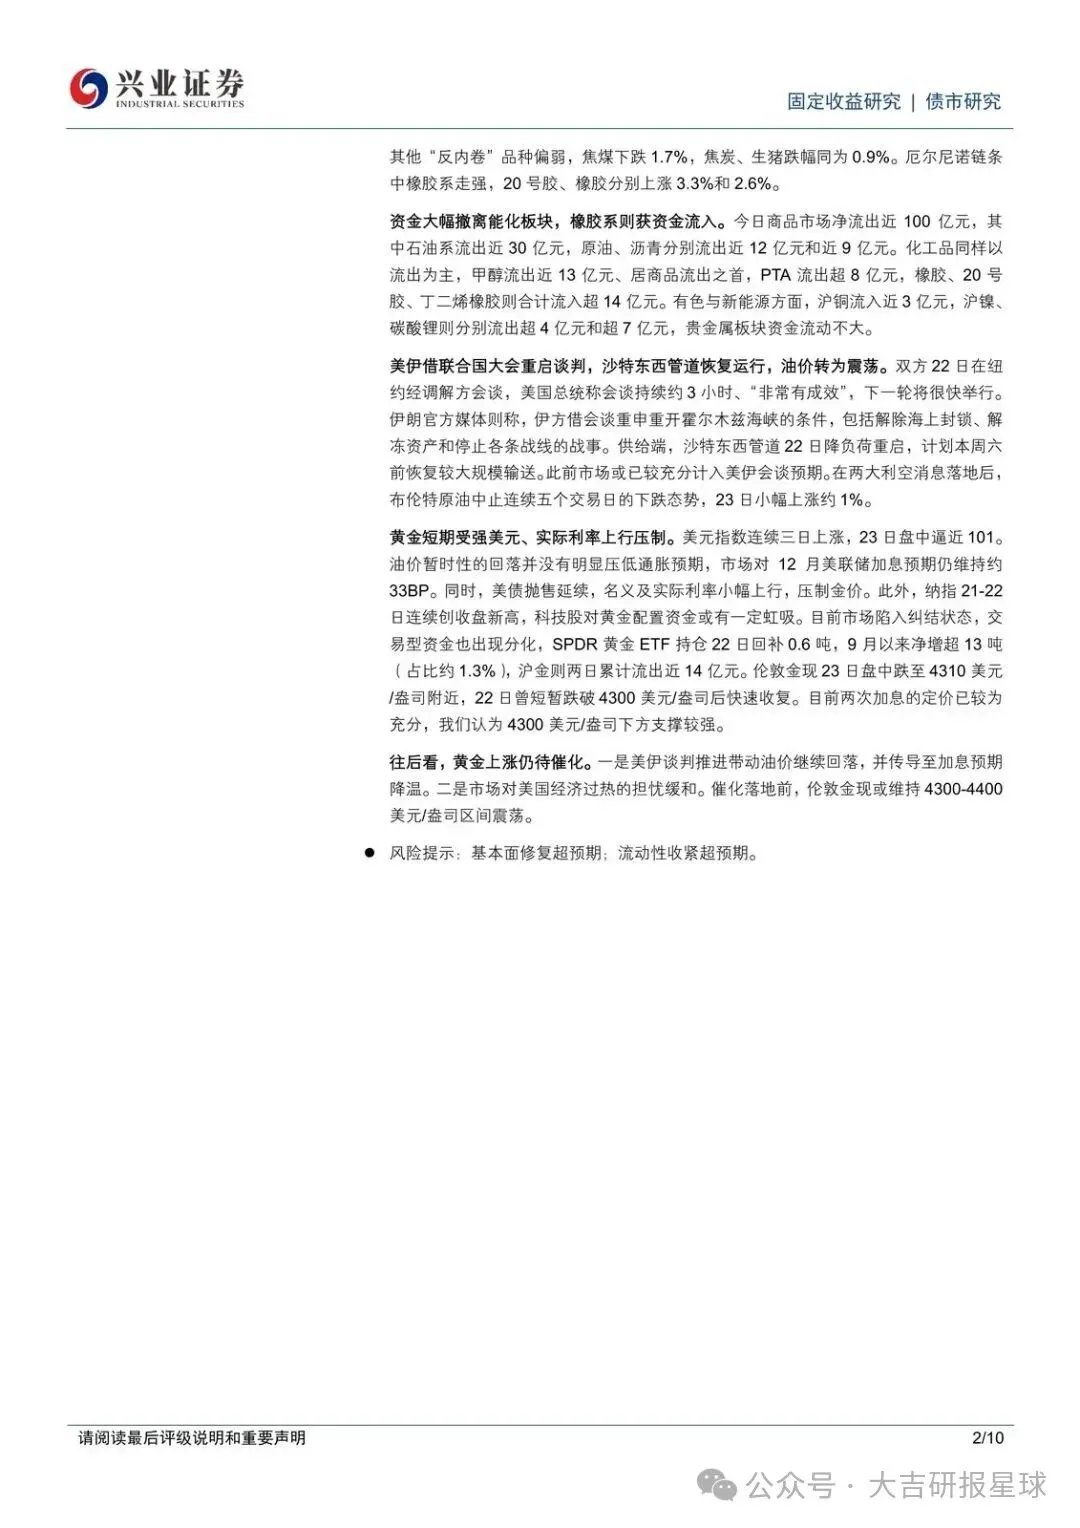
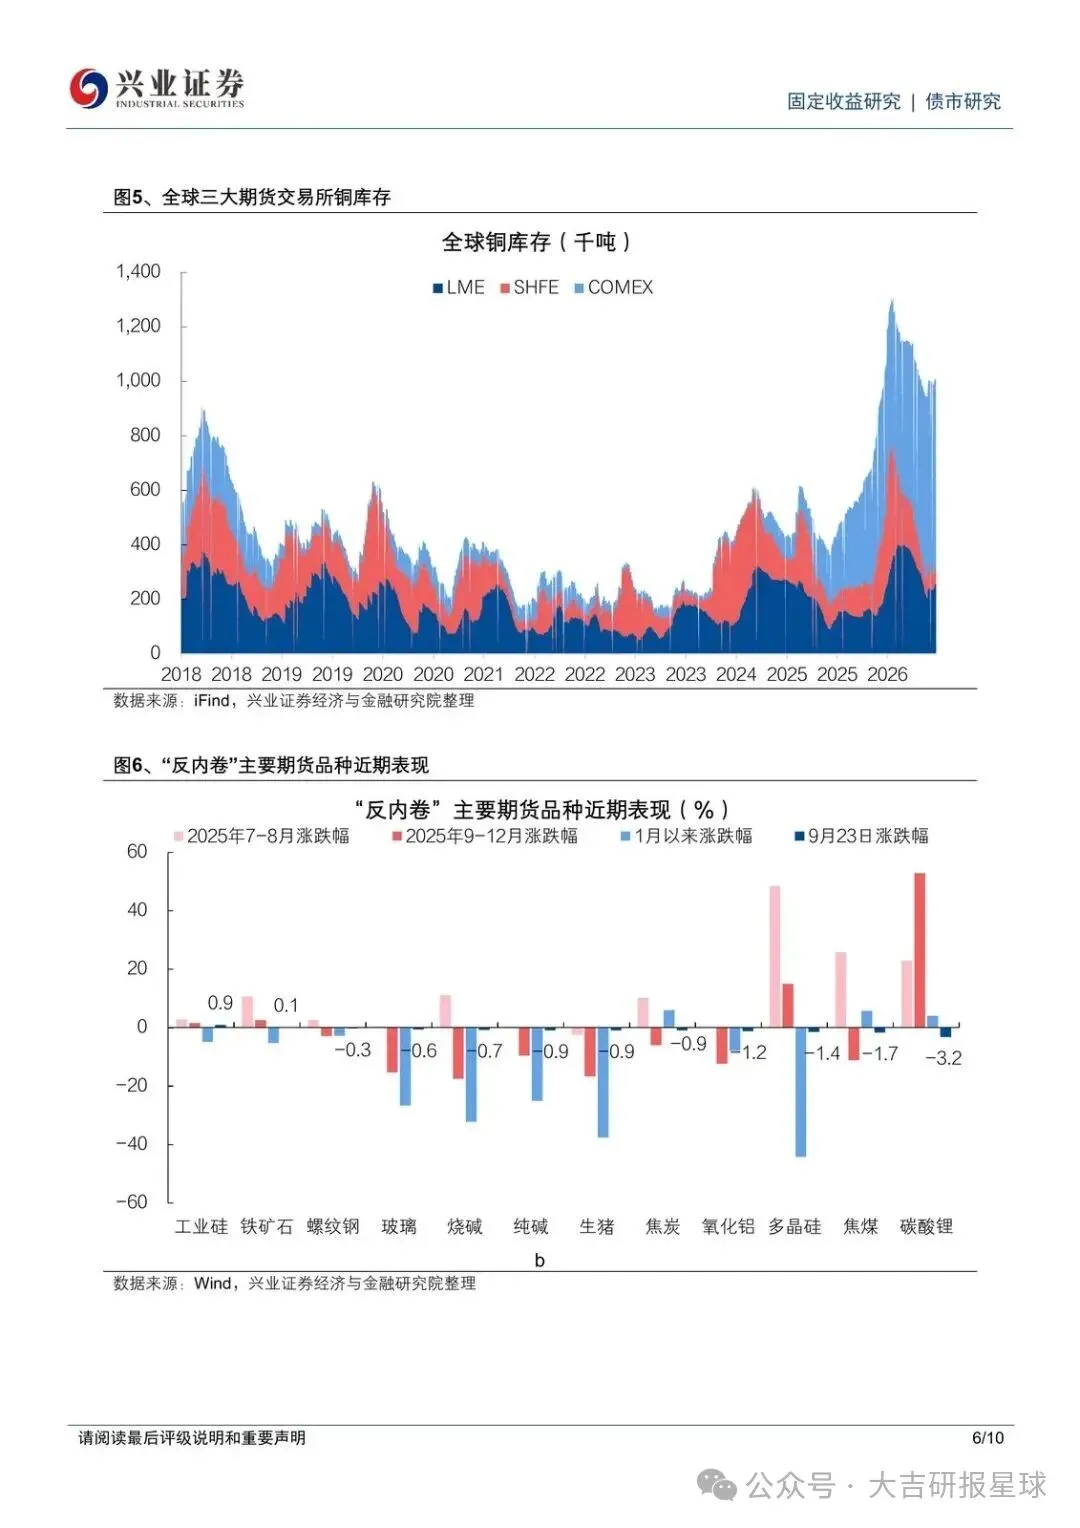
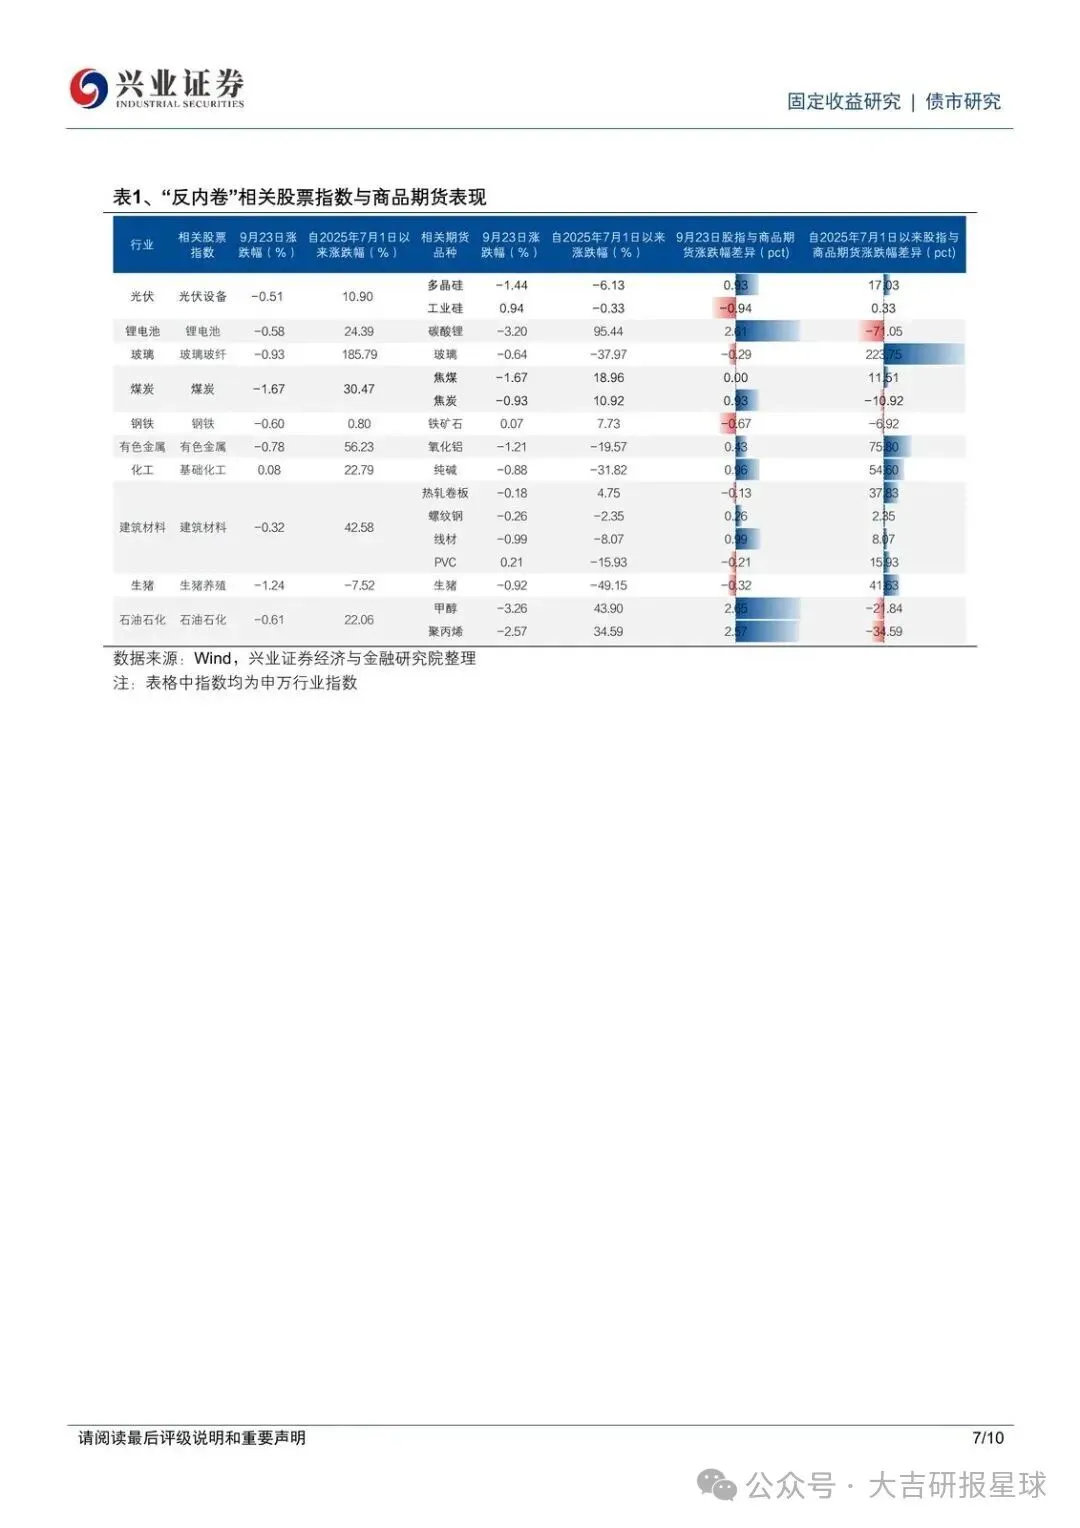
商品整体偏弱。原油大跌4.0%,燃油跌1.6%;沥青、乙二醇分别跌4.1%、3.8%。碳酸锂跌3.2%,多晶硅跌1.4%;焦煤跌1.7%,焦炭、生猪各跌0.9%。橡胶系走强:20号胶、橡胶分别涨3.3%、2.6%。全市场净流出近100亿元,石油系近30亿,甲醇近13亿居首;橡胶、20号胶、丁二烯橡胶合计流入超14亿元。
美伊借联合国大会重启谈判,沙特东西管道降负荷重启、计划周六前恢复较大规模输送。两大利空落地后,布伦特中止连续五个交易日下跌,23日小幅上涨约1%。
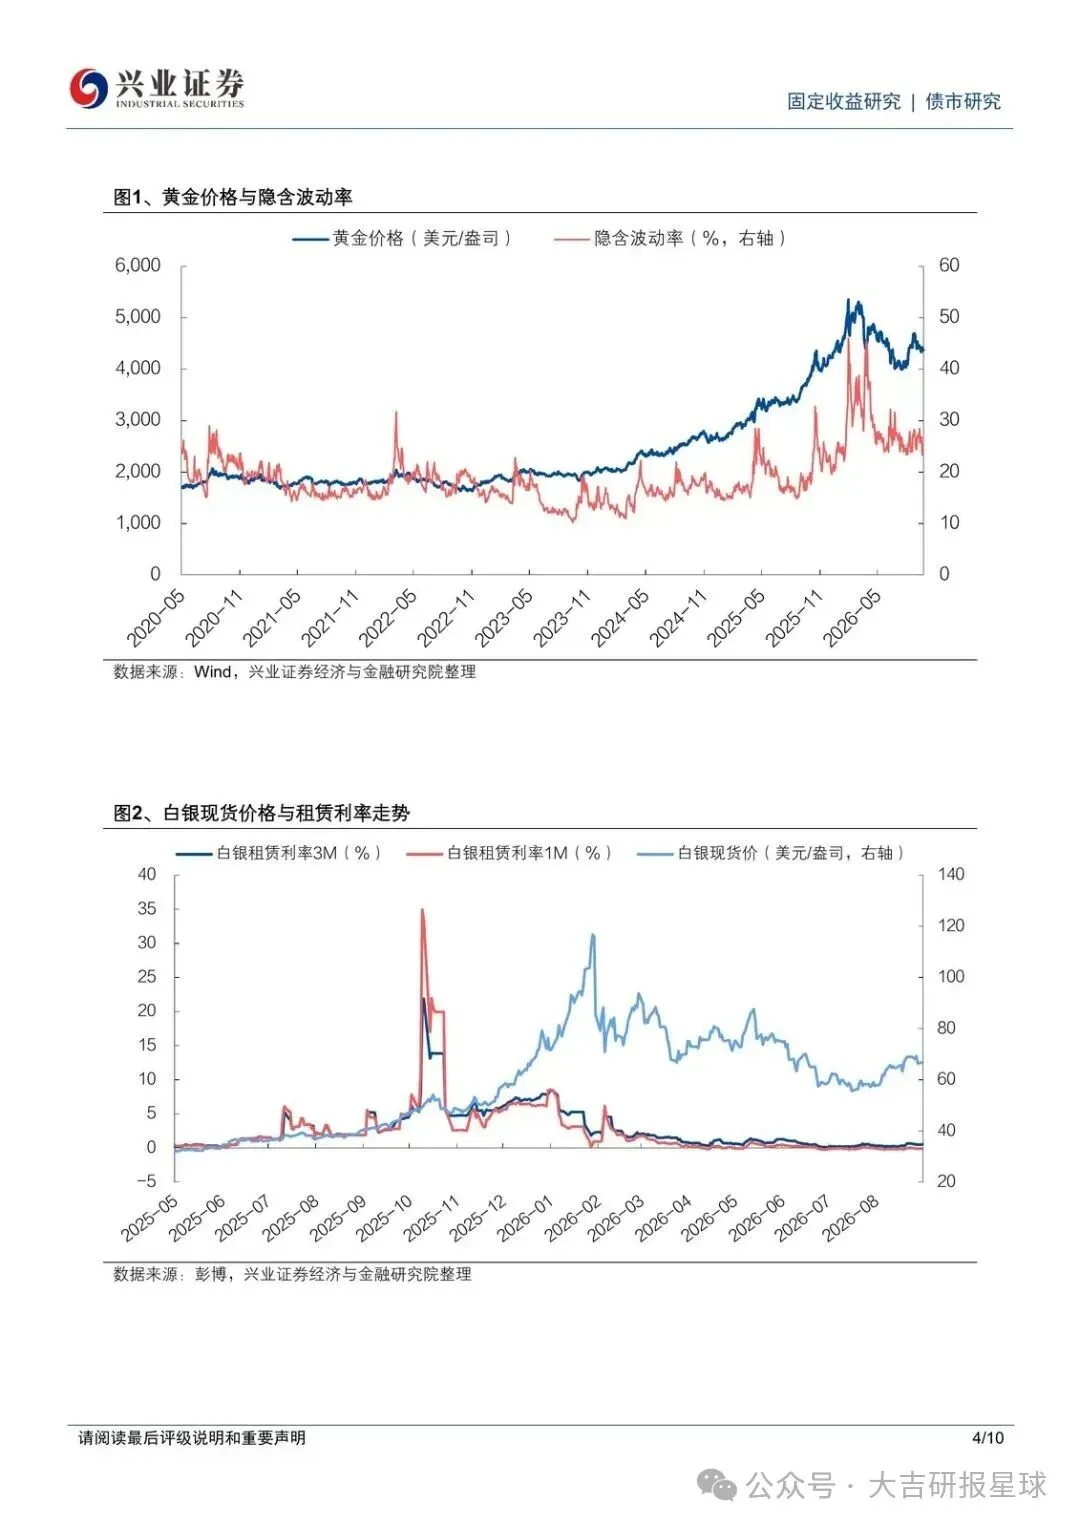
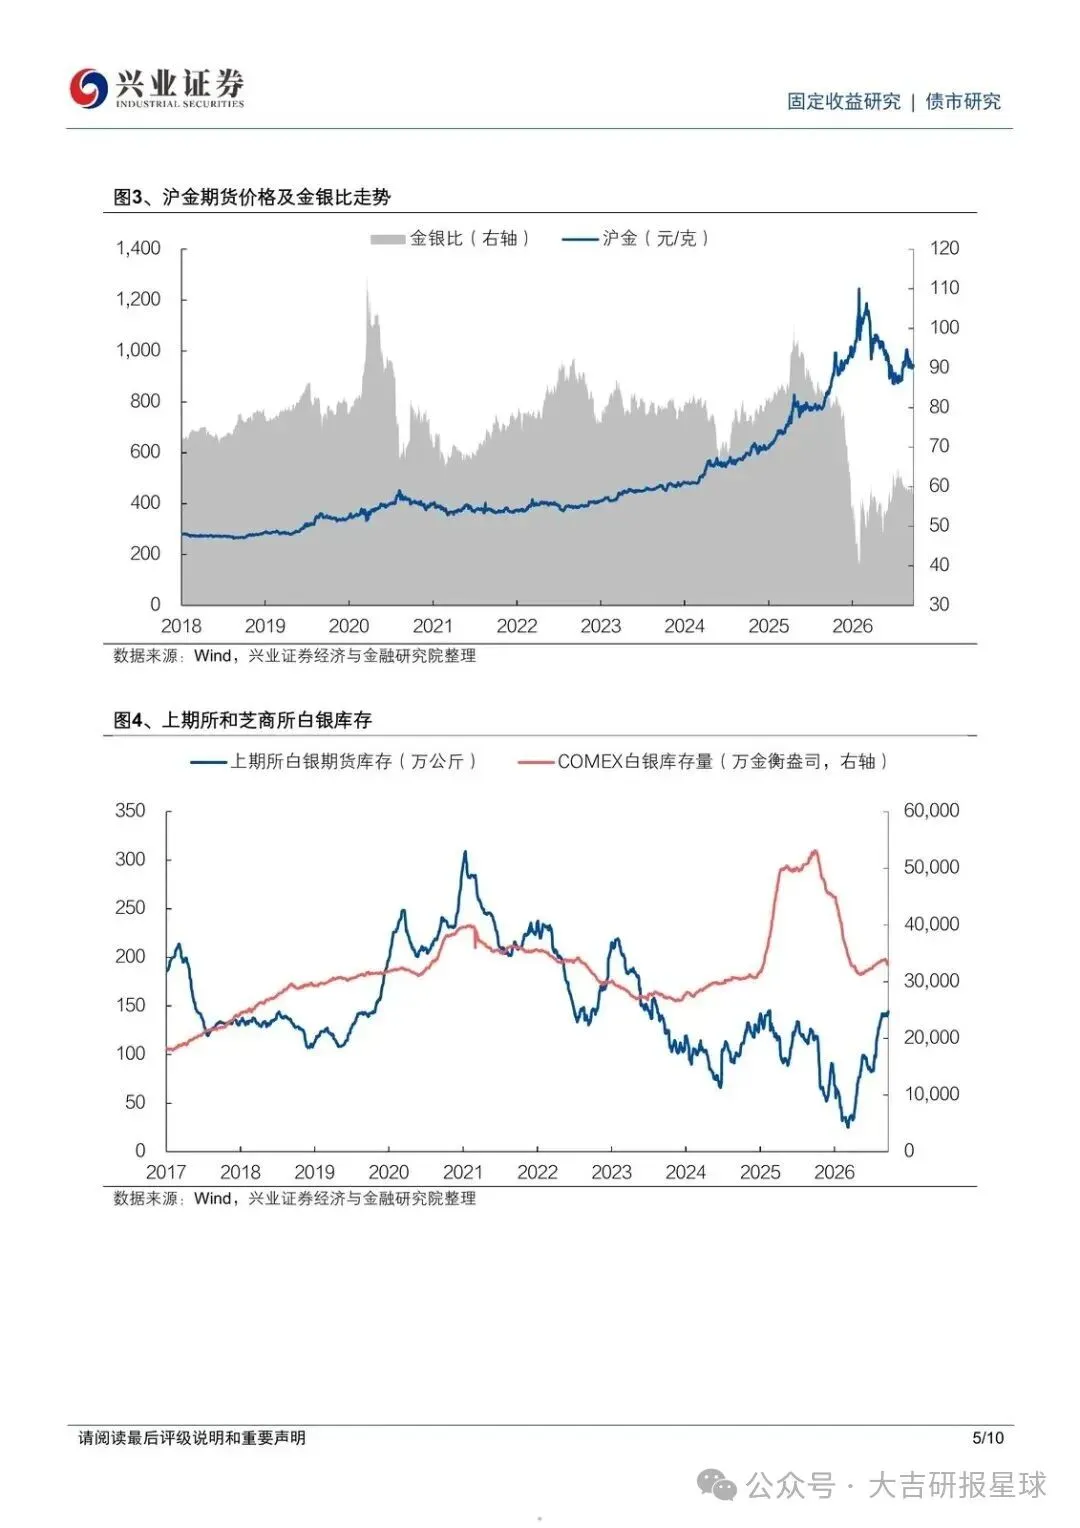
黄金被强美元和实际利率压着。美元指数连续三日上涨,23日盘中逼近101;12月美联储加息预期仍约33BP;美债抛售延续。纳指21–22日连续收盘新高,科技对黄金有虹吸。SPDR黄金ETF 22日回补0.6吨,9月以来净增超13吨(约1.3%);沪金两日累计流出近14亿元。伦敦金现23日盘中跌至4310美元/盎司附近,22日曾短暂跌破4300后快速收复。两次加息定价已较充分,4300下方支撑较强。上涨仍待催化:油价继续回落并传导至加息预期降温,或美国经济过热担忧缓和。催化落地前,伦敦金现或维持4300–4400美元/盎司震荡。
风险在两边:基本面修复超预期,流动性收紧超预期。
接下来盯什么
- 10年国债能否守住1.67%附近、不再明显偏离1.70%下方;3年、5年是否继续拐头上行。
- 30Y–10Y利差是否仍在向35–40bp收敛,30年现券是否继续独立于TL期货波动。
- 9月28–30日地方债净发行是否兑现超2600亿元,以及隔夜逆回购每日上限1万亿、MLF净投放2000亿元落地后,跨季资金利率是否平稳。
- 万得全A成交额能否止住缩量(23日1.78万亿、较前日少约3705亿),光通信权重股成交与振幅是否继续收缩。
- 伦敦金现是否守住4300美元/盎司、是否卡在4300–4400震荡;布伦特在谈判与沙特管道恢复后是否结束连跌。
以下为原文预览:
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告