研报速递
夜里十一点的公共充电站,等桩的车队比上个月长了一截。站在队尾刷手机,刷到的是大和2026年11月4日那份周报的转述:中国新能源车总订单按周升48%,一片欢腾。可研报里紧挨着的另半句,转述里大多没了踪影,头部集中度未变。涨是都涨了,席位一个没换。热闹是他们的,我什么也没有,这句诗挪到这一周的行业数据上,意外地贴。
先把口径放清楚。统计周期是第43周,10月26日至11月1日;订单是大和追踪的周度订单数,不是交付量,不是上险量,更不是批发数,三者从来不是一个量纲。
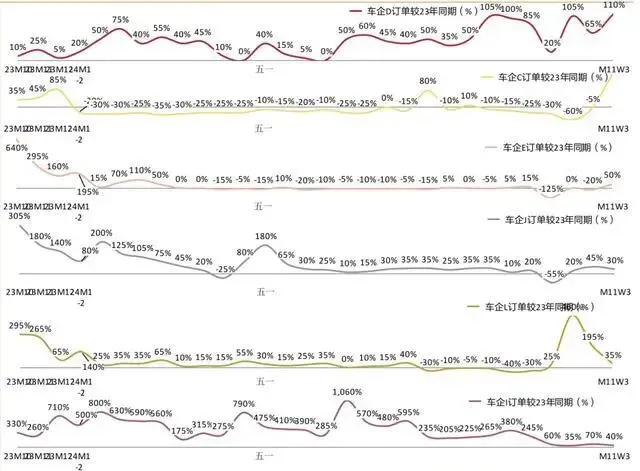
研报对这一周的描述是“持续复苏”,总订单按周增加48%至20.7万辆,十大追踪品牌中有八个录得按周增长。涨幅的分布值得并排看。理想汽车-W(02015)订单按周大增840%,时间是10月28日推出升级版i6之后;小鹏集团-W(09868)于10月29日推出MONA L05,同一周订单按周大增240%。
再往下,小米集团-W(01810)按周升28%,吉利汽车(00175)旗下极氪按周升17%,特斯拉(TSLA.US)按周升14%,蔚来-SW(09866)按周升12%。十个品牌八个在涨,幅度从一成出头到八倍有余。同涨,不同量级。
单周读数的属性要先认。周环比是高频追踪口径,测动能够用,判格局不够。另一行读数摆在这条陡坡旁边:按周升48%,意味着10月行业订单环比升4%。一周的坡和一个月的坡,角度差了一个量级。第43周的48%,在高频序列里属于脉冲型读数——适合回答“这周热不热”,回答不了“座次变没变”。
月度和年度的尺子一换,品牌的读数开始分岔。理想10月订单环比升33%、同比升9%,按周840%放到这两把尺上立刻平了;
小鹏10月订单环比升18%,240%冲的是那一周,不是整个10月。零跑汽车(09863)10月订单环比升36%、同比升42%。极氪是另一副坡度:按周17%,月环比16%,两条读数几乎同速,这条线的增长没有押在某一次新车脉冲上。哪条是脉冲、哪条是斜率,尺子一换就现形。回到那半句被掐掉的话。报告把“多数品牌动能改善”和“头部集中度未变”并排放进同一份周报,两行读数同时成立,只有一个数学结果:盘子大了48%,头部那一块跟着同比例放大,多出来的绝对增量,大头仍归基数大的一方。
改善是普遍的,份额是刚性的。中小品牌的订单在涨,相对位置没动——涨潮抬得动所有船,抬不动锚。这正是这份报告容易被读浅的地方。只摘“按周增加48%”当喜报转发,“集中度未变”退成脚注;
可出具方自己把两行并排放齐,等于给总量冲高做了对冲,连写报告的人都没把单周涨幅读成格局生变,转述的人不该读得比出具方更满。座次洗不动,对排在后面的品牌是另一层账。基数差摆在那里,绝对量级的差距跟着盘子一起放大。
这一轮尾部品牌拿到的,是续命的量,不是翻身的份额。报告末尾还有一行读数:锂价环比跌22%。周报的本分是把各行的数字并排放齐,成本线和订单线各走各的方向,中间没有连线,我也不替它们连线。
回到夜里那座充电站。等桩的队伍属于这一周的热闹,48%属于这一周的热闹,锚没动这一条,才属于这一周之后的日子。