研报速递
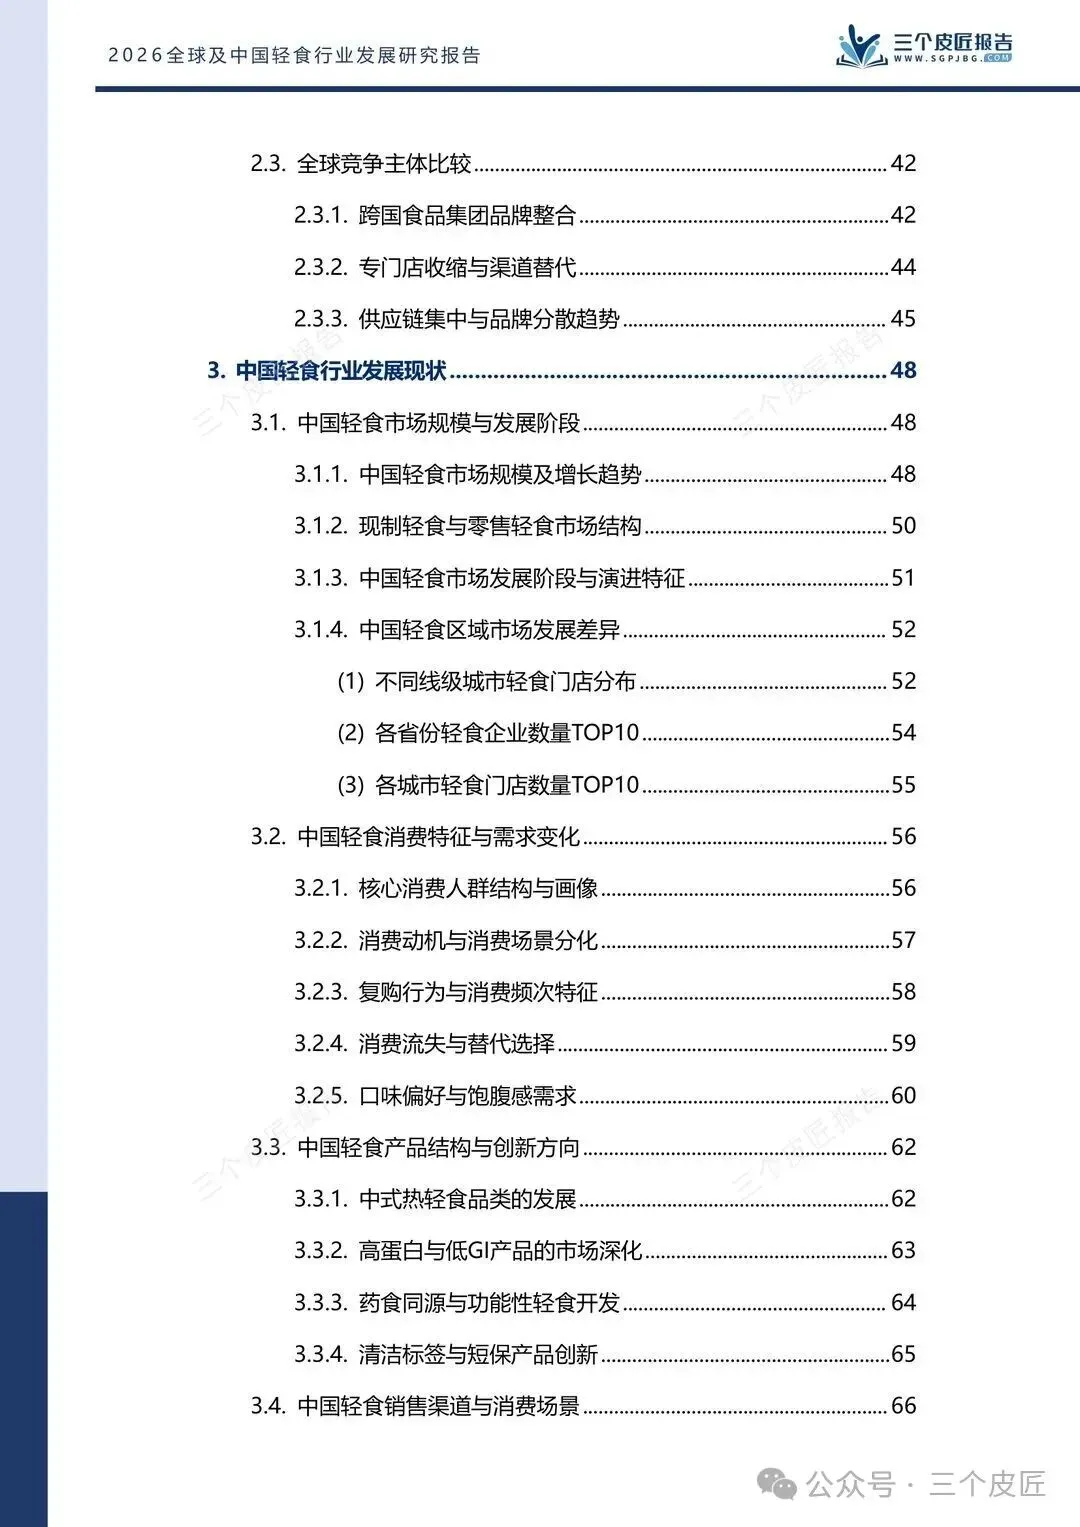
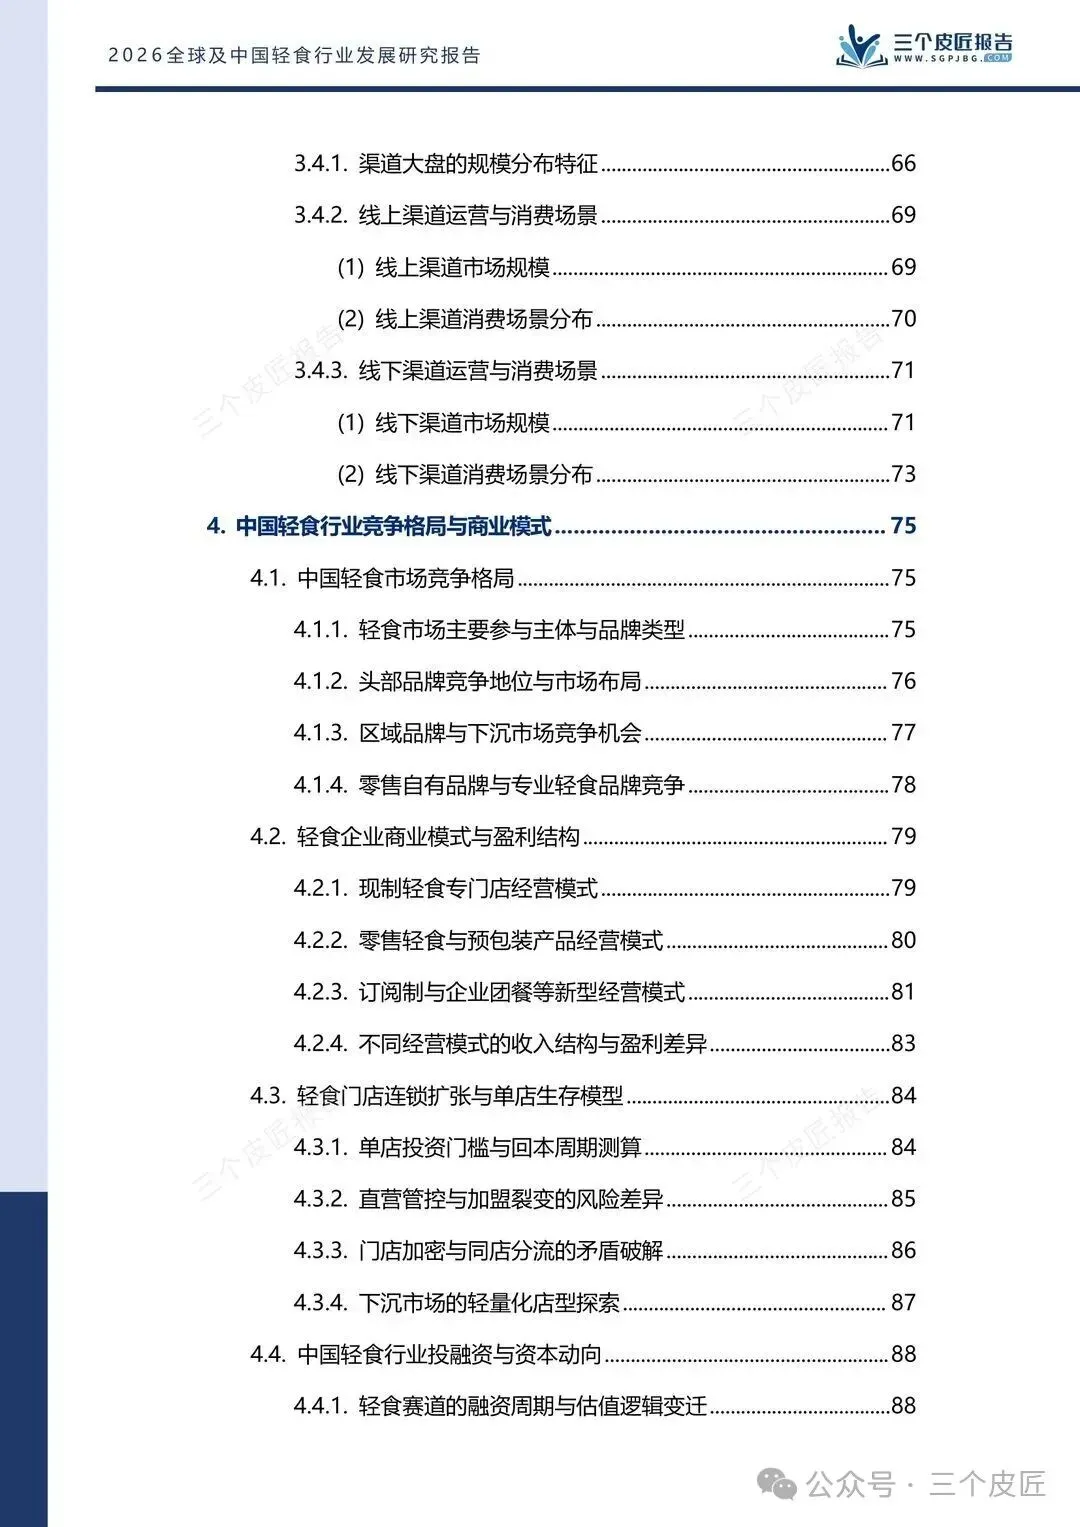
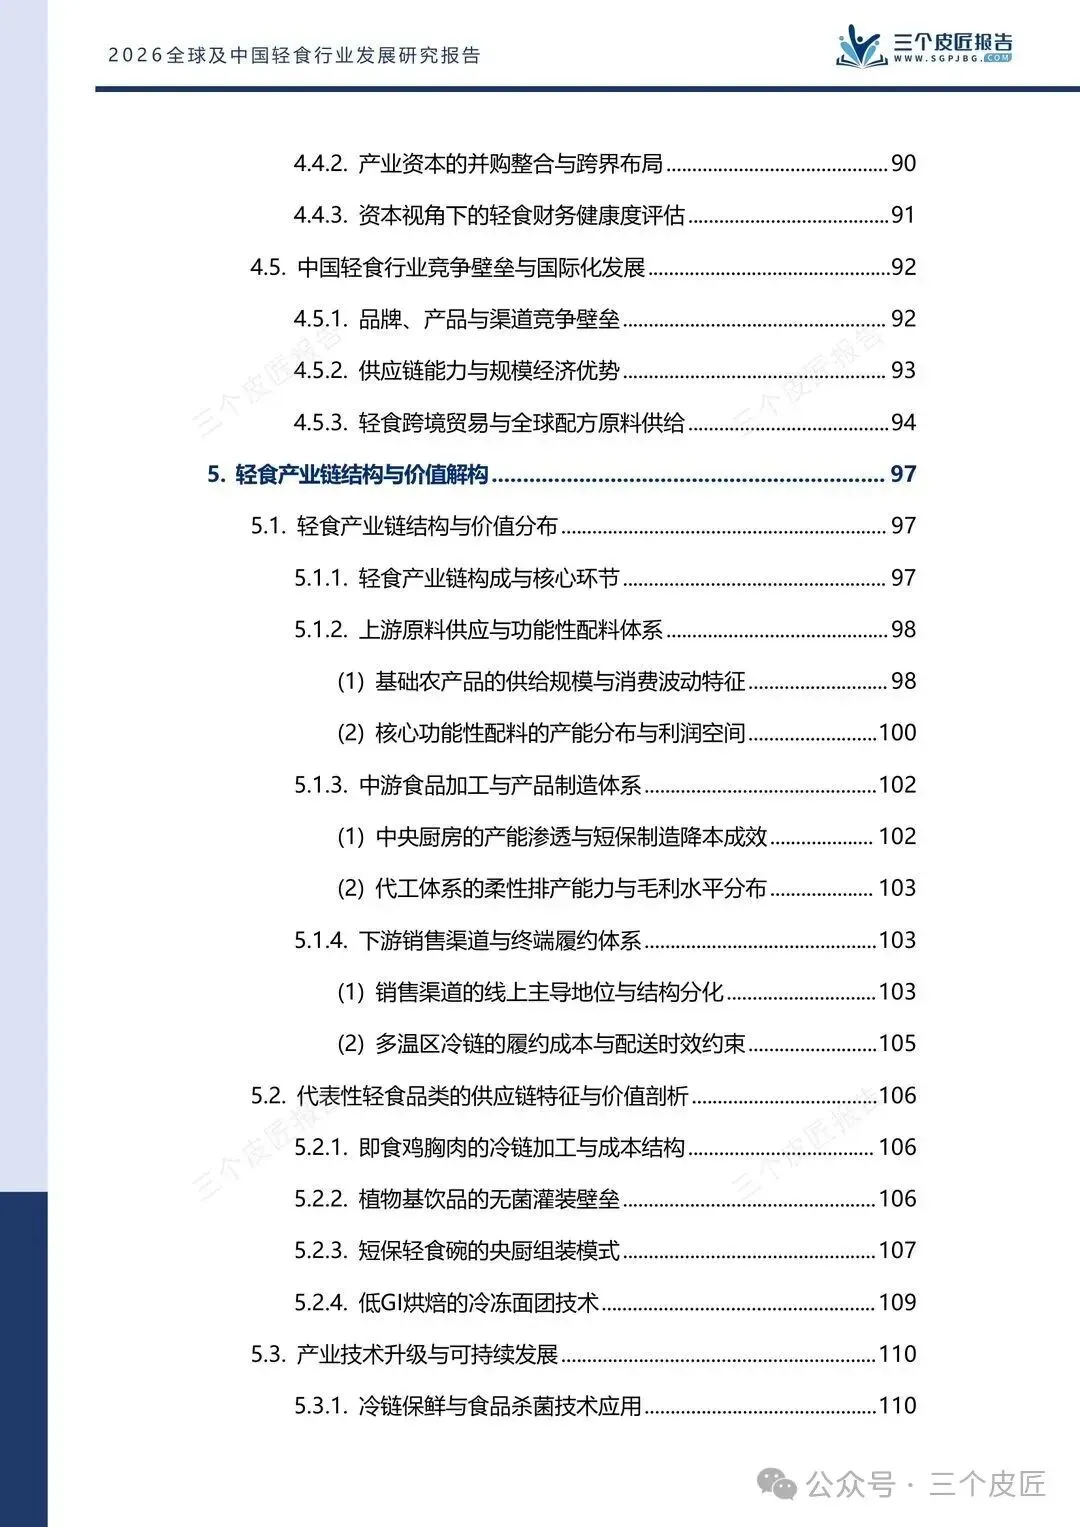
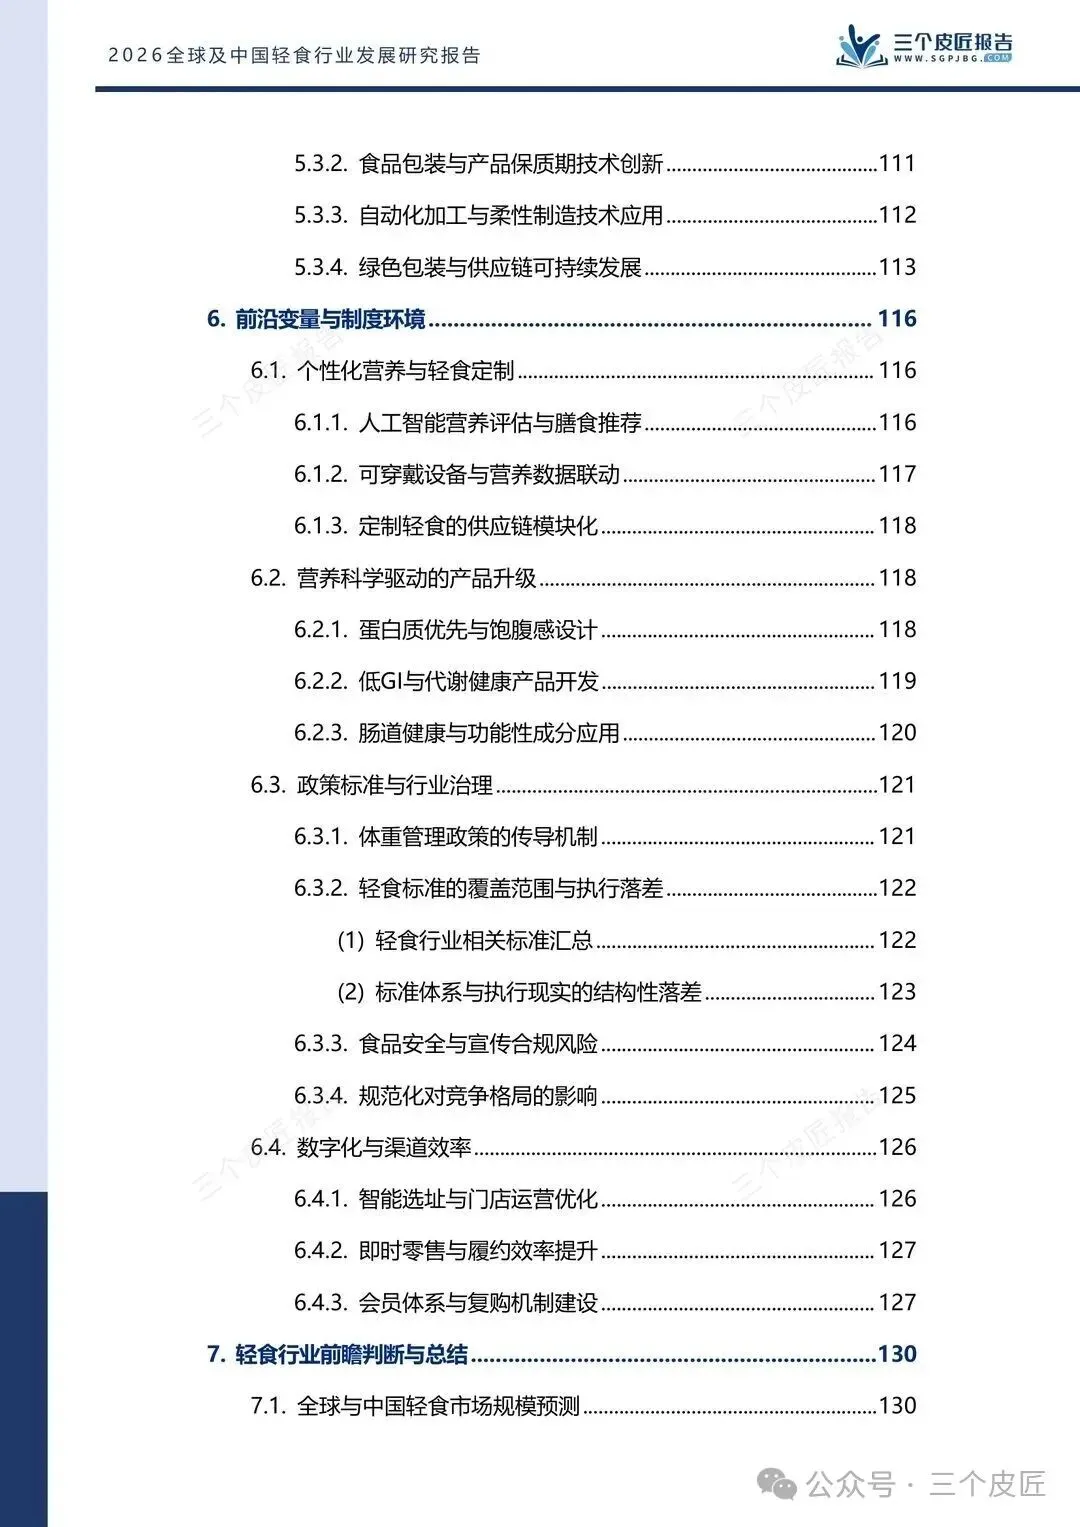
报告名称:《2026全球及中国轻食行业发展研究报告》-文末附下载方法
报告出品:三个皮匠报告
轻食是一场骗局?
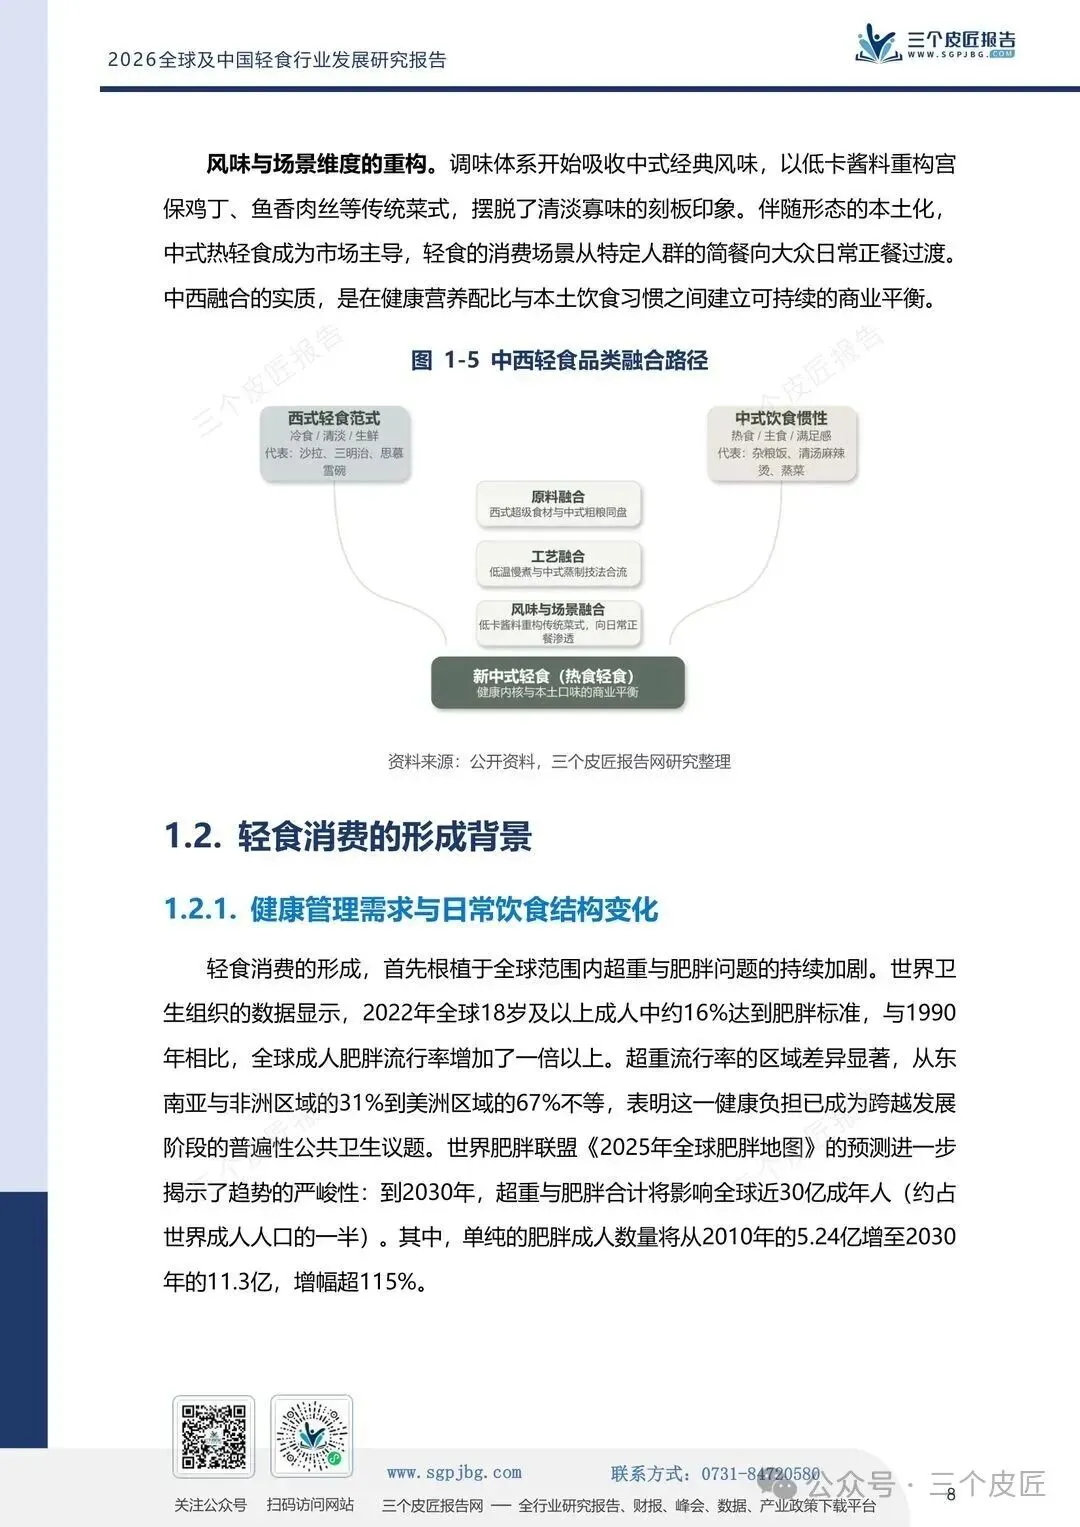
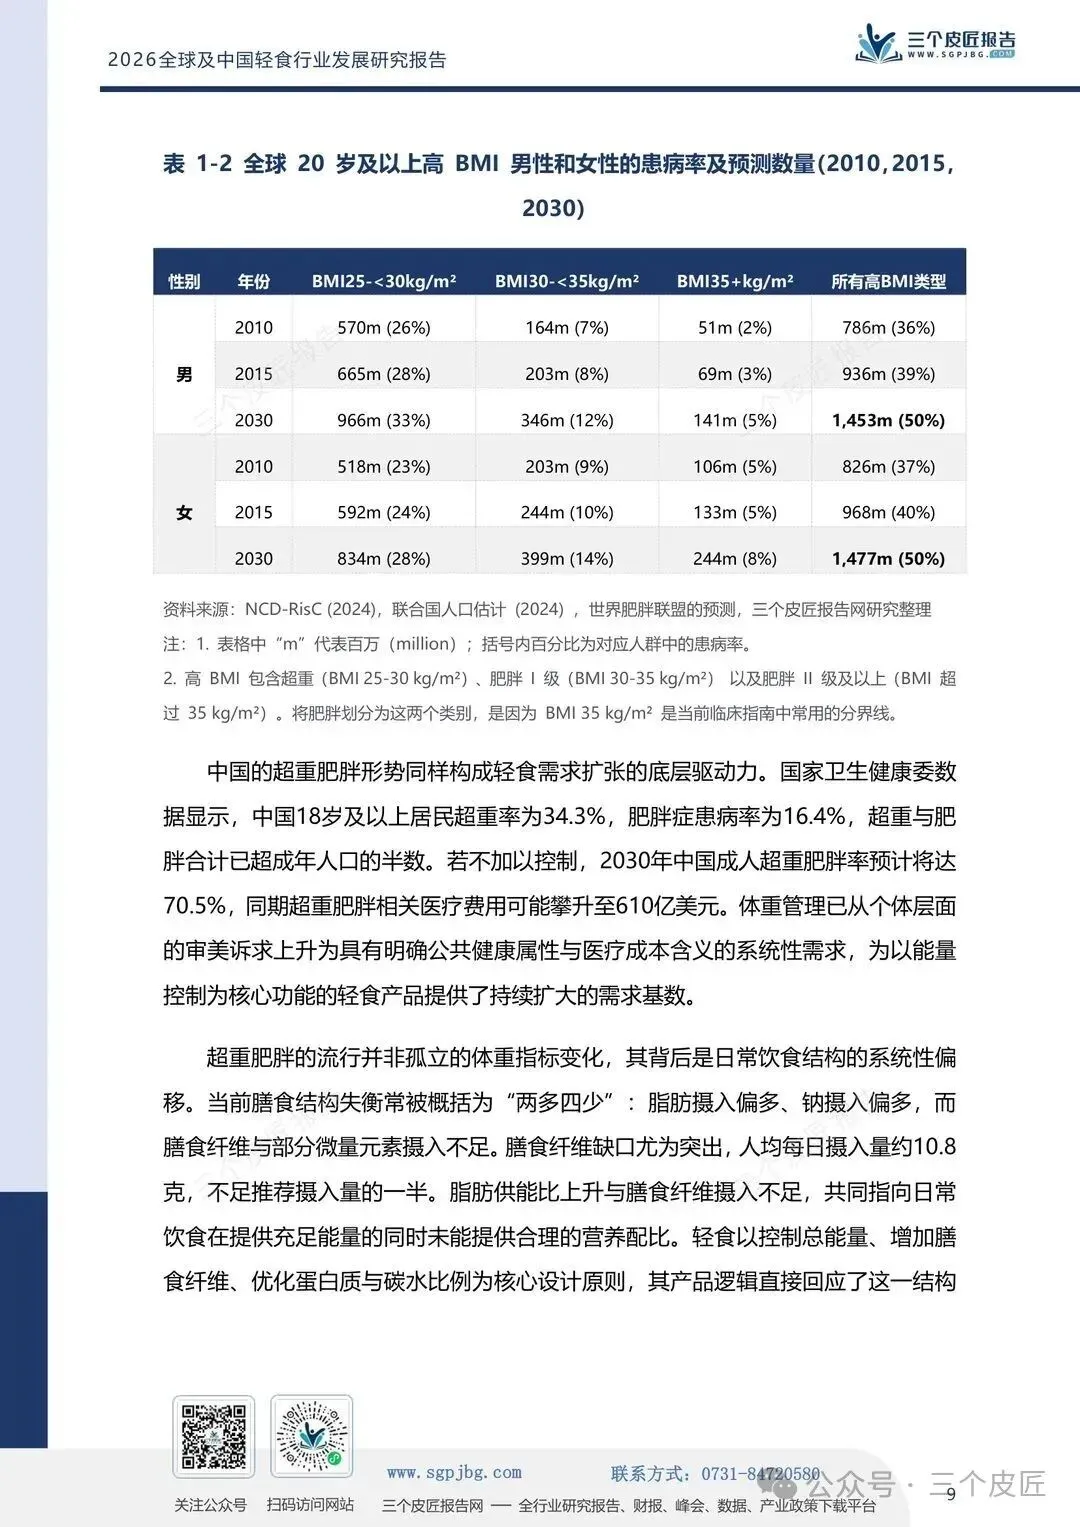
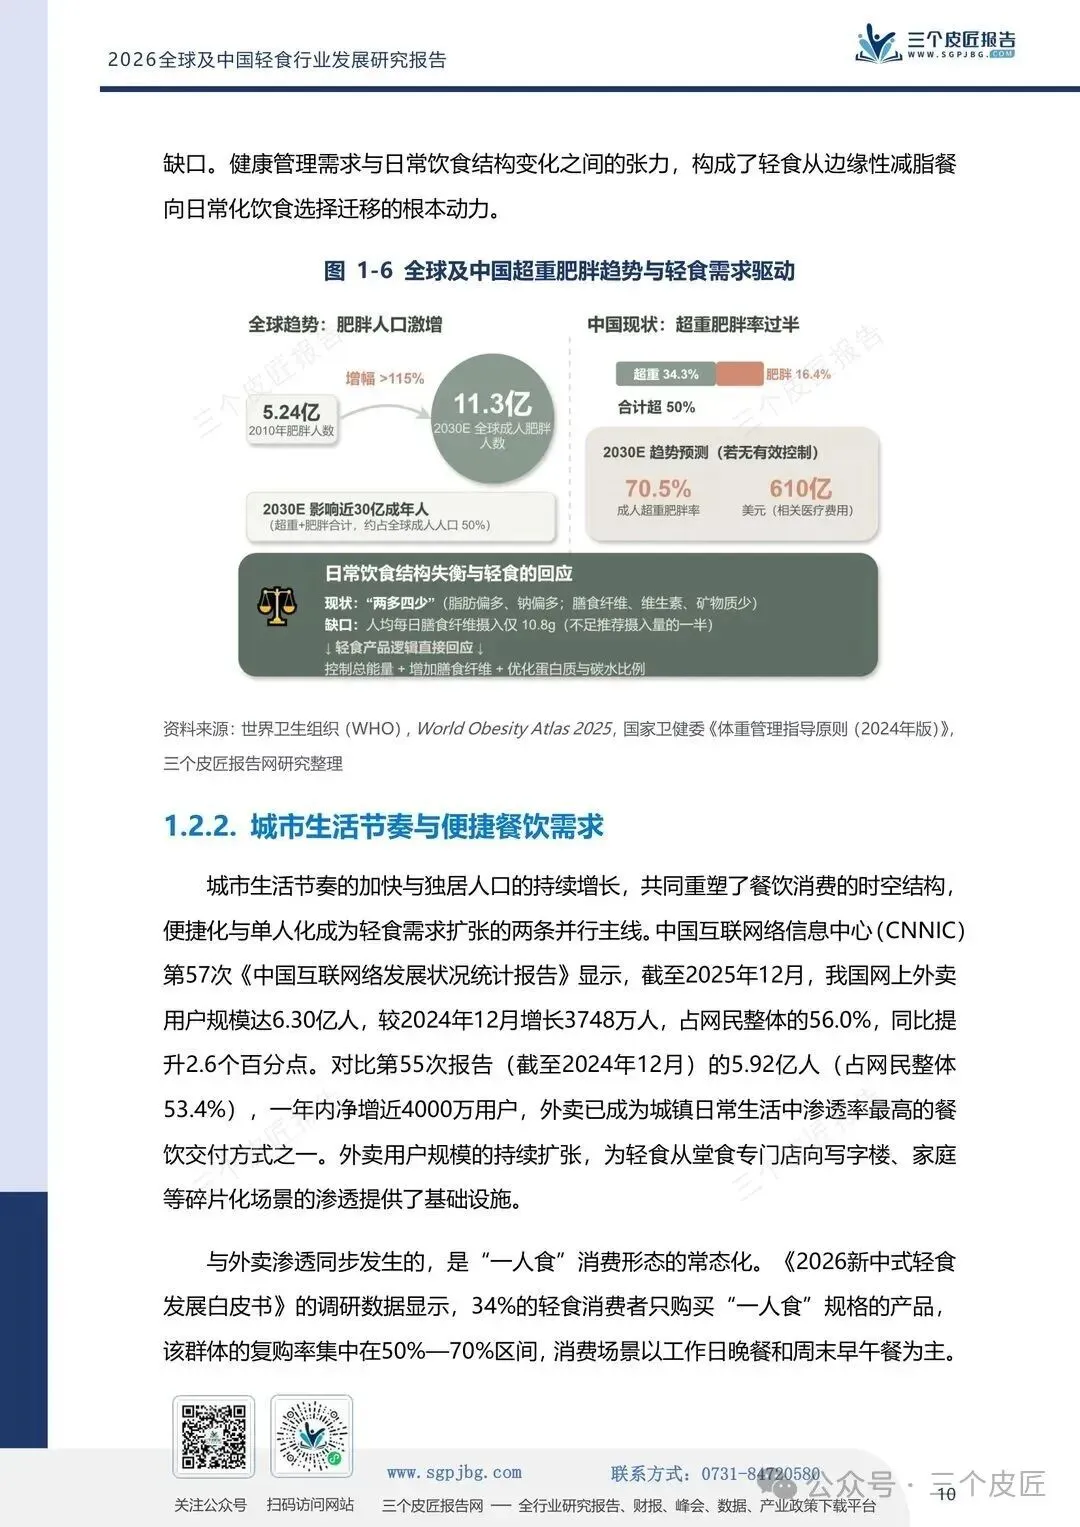
资本和品牌抓住大众对“自律减脂”的情绪,把一份简餐包装成生活方式,卖出溢价。
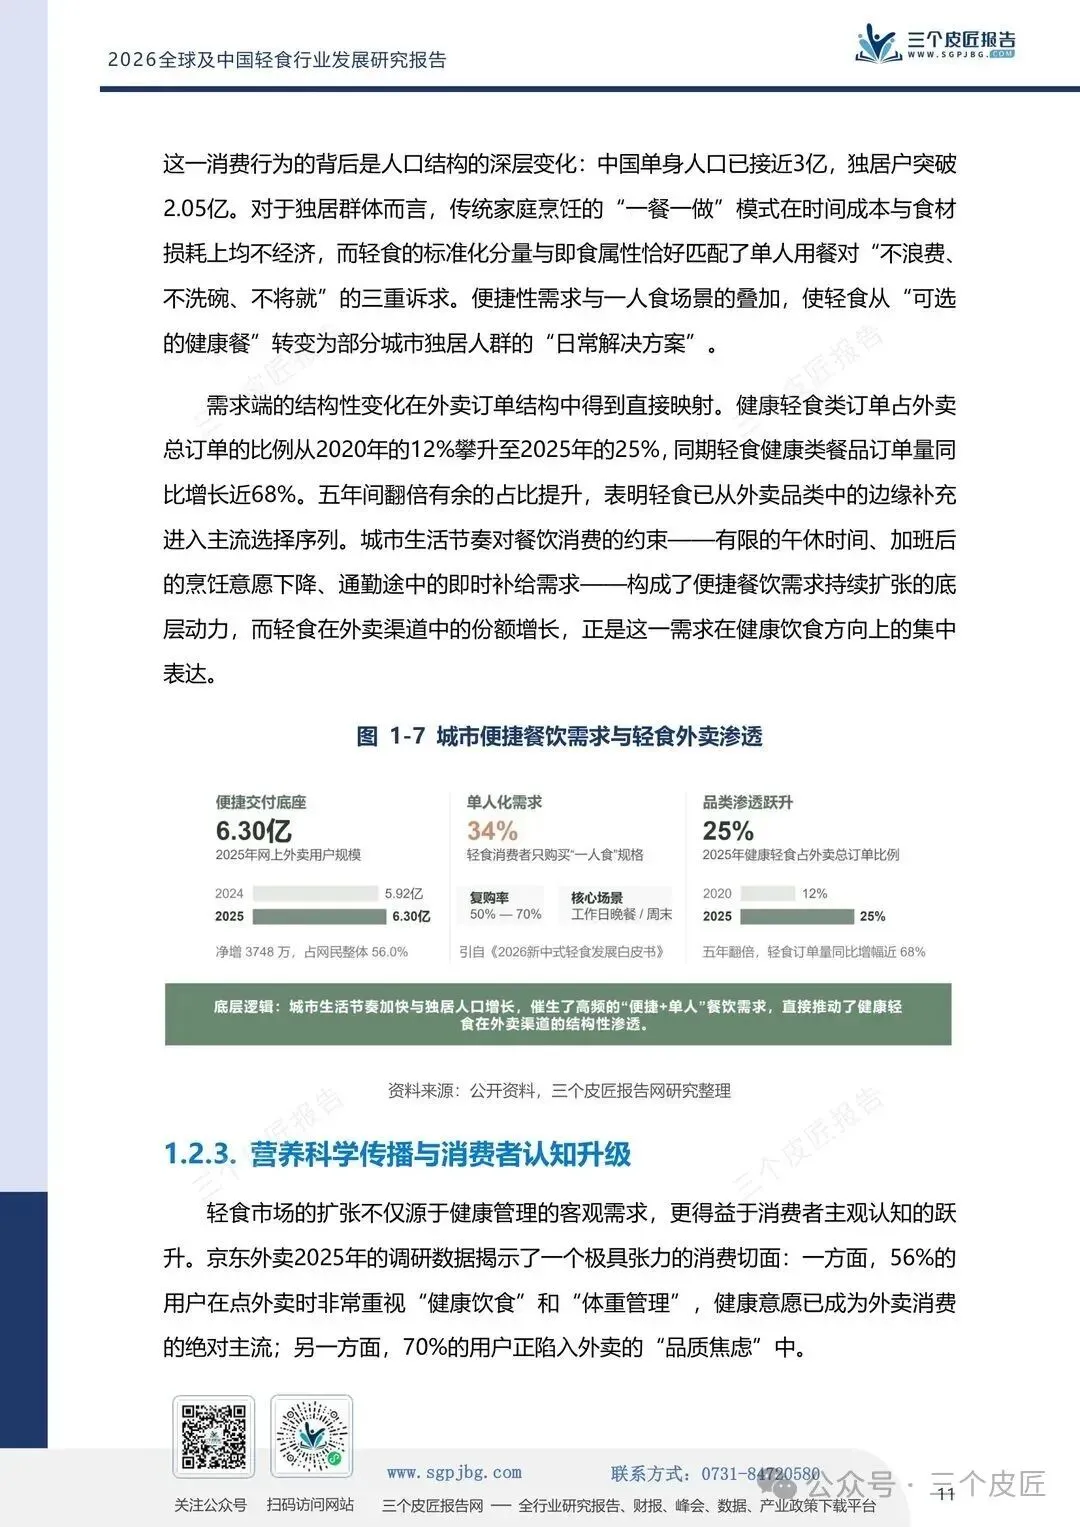
2026年,中国轻食市场规模逼近3800亿元。数字还在往上涨,线下门店却在成批关门。2025年,全国轻食店净增不到800家,关门歇业的超过6000家。
还在靠讲故事卖高价的门店在批量出清,真正吃掉增量的,是那些不声不响做标准化预制、做冷链供应的工厂。
01
冷沙拉算不过账
热饭接盘
近两年倒掉的轻食店,九成是卖冷沙拉的。活下来的门店里,热饭、热菜已经占到一半以上的份额。
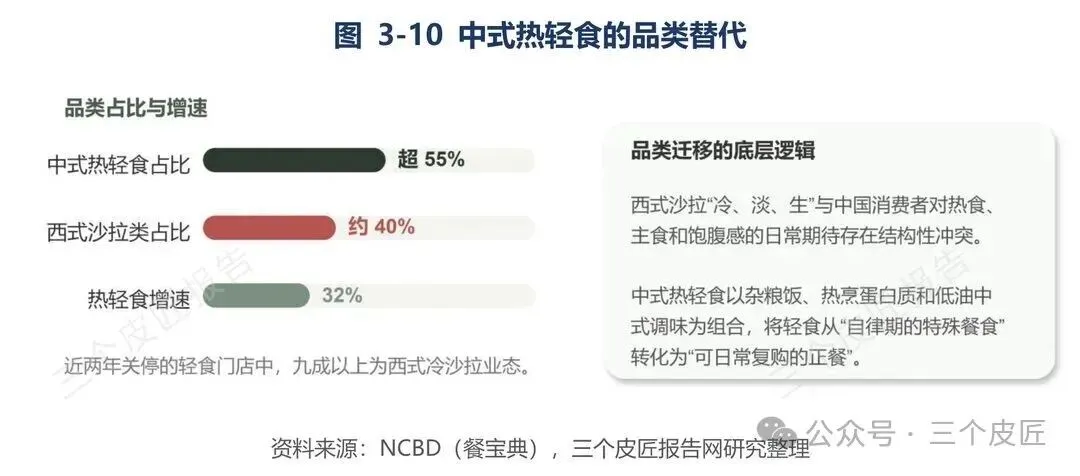
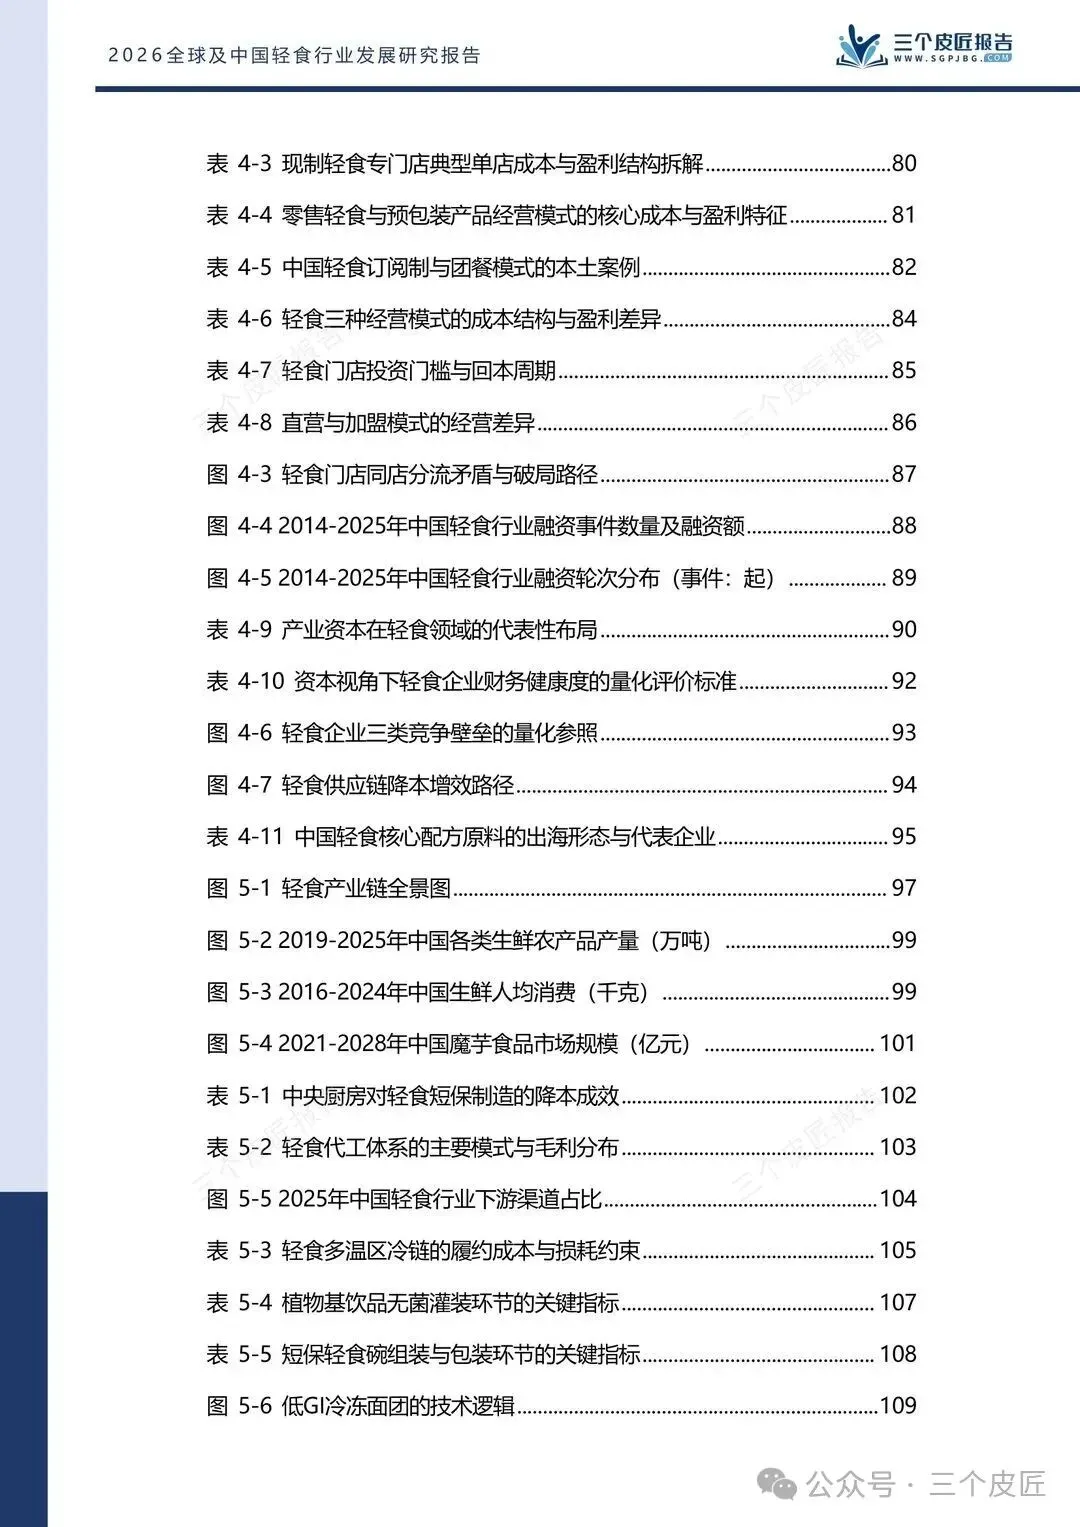
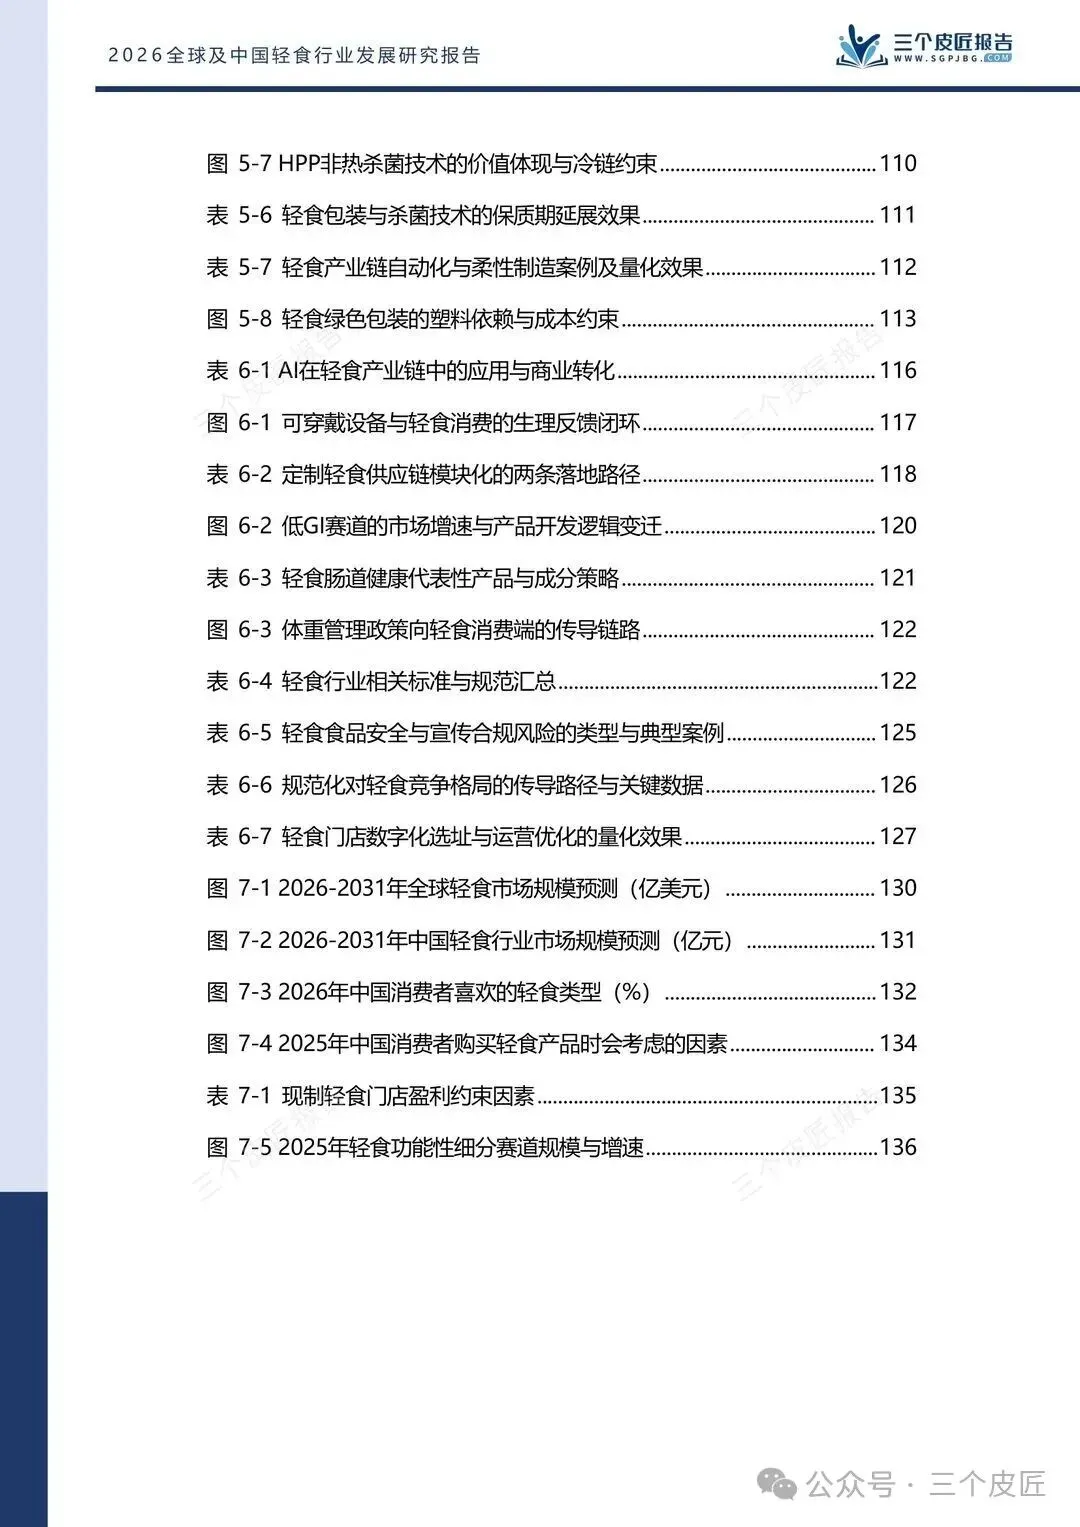
图:中式热轻食的品类替代(占比55% vs 40%,热食增速32%)
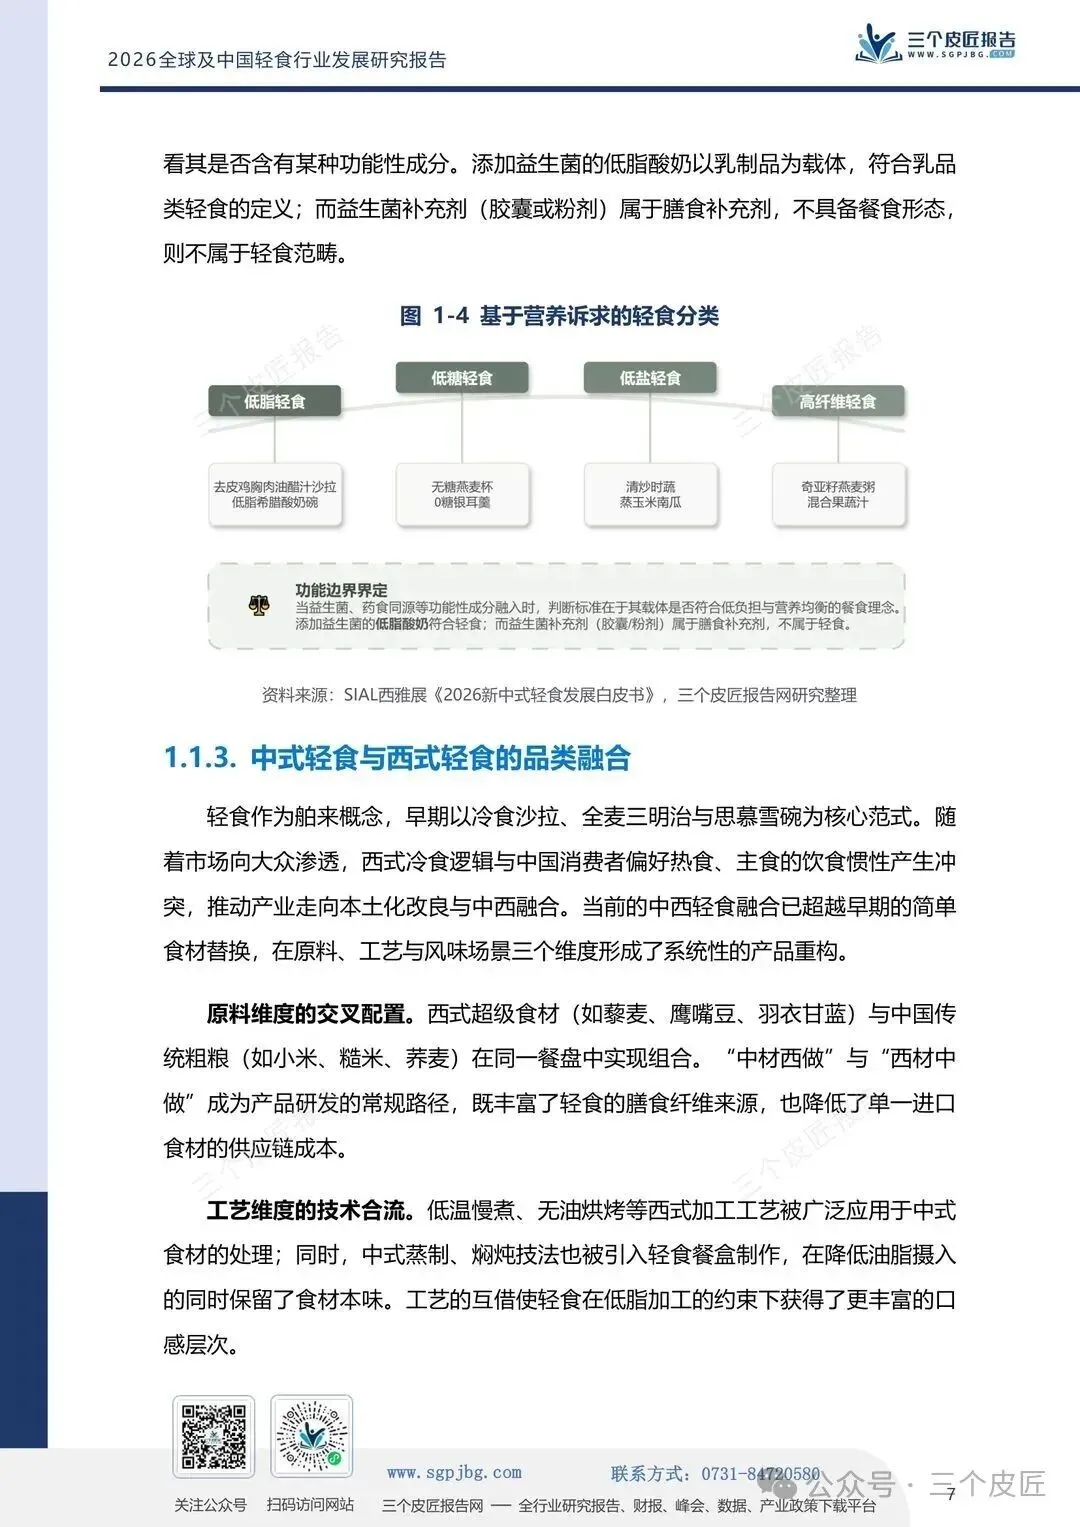
西式冷沙拉的悲剧,从来不是“不好吃”,而是商业模式建立在消费冲动之上。它的核心卖点是情绪价值:减脂、自律、健康。消费者愿意为这种身份感买单,但冲动消费很难转化为复购。三四十元一份的沙拉,偶尔尝鲜可以,很难变成日复一日的正餐。再叠加国内消费者饮食习惯,冷食接受度天然有天花板,门店的生意根基本身就很脆弱。
中式热轻食的崛起,并不能简单归结为口味改良,本质是把轻食从“情绪消费品”拉回到“正餐消费品”。杂粮饭、热炒菜,解决饱腹感和饮食习惯的问题,但代价是抬高整套运营门槛。比拼不再是摆盘、海报文案,而是后厨排产、食材损耗管控、冷链周转效率。市面上不少老牌沙拉品牌转型做热轻食,很多企业只更新菜单产品,却没有同步改造后端整套运营体系,最后依旧难逃亏损。
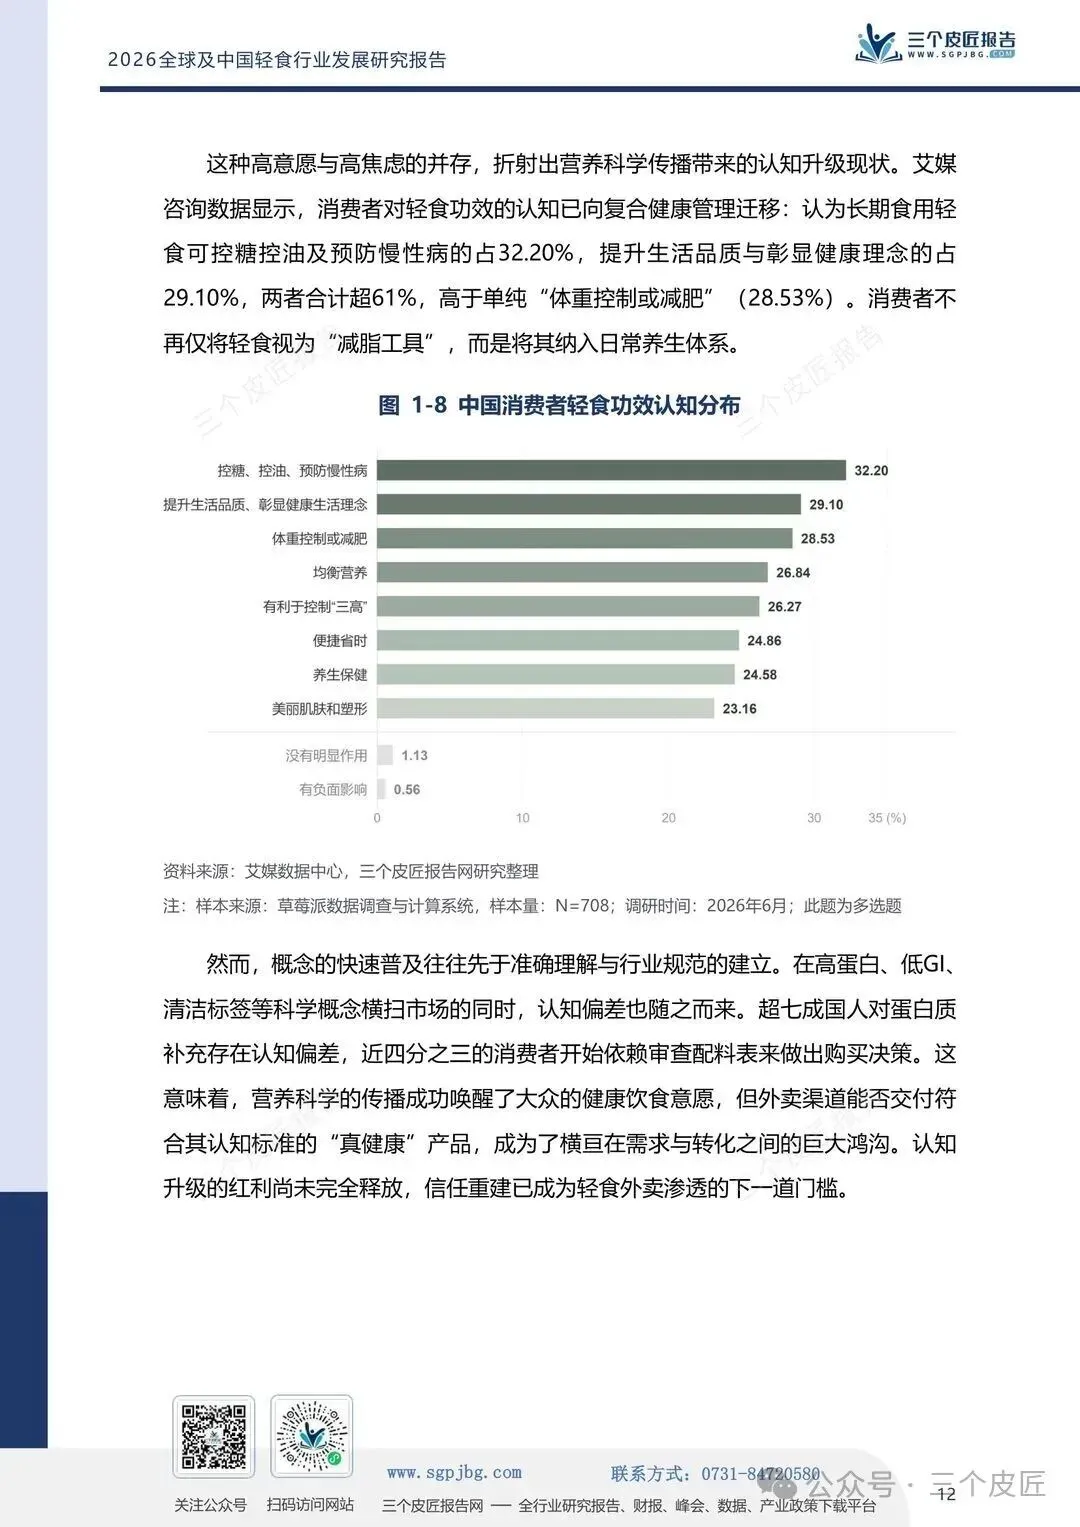
消费者的偏好变化印证这个转向。粗粮糙米饭偏好度接近六成,传统沙拉蔬菜卷和低卡沙拉分别掉到了45%和39%。超过八成的消费者,对轻食最大期待是“更好吃”。
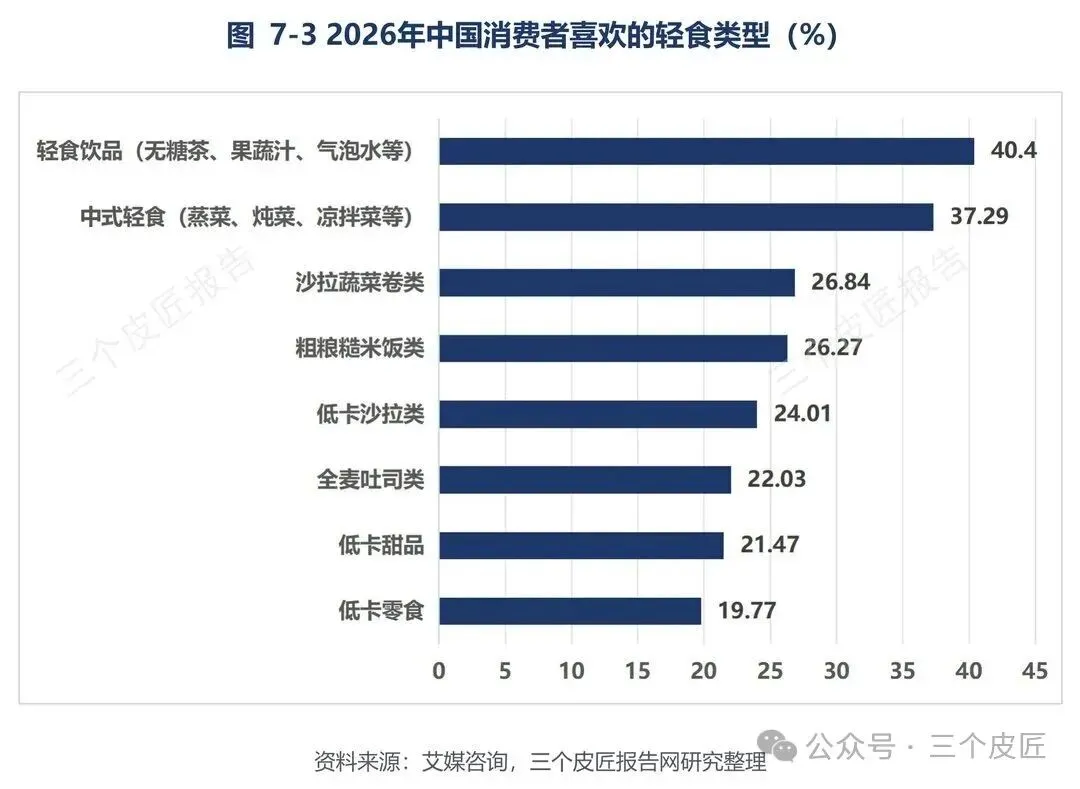
图:2026年中国消费者喜欢的轻食类型(粗粮糙米饭59.69%等)
比起营销包装出来的标签,大众更需要一份可以日复一日吃下去的正餐。品类更迭的表象之下,是底层消费逻辑的切换,依靠情绪溢价的品类永远很难做大复购,只有回归日常刚需,才能拿到持续生存的土壤。
02
门店的账算不过来了
开一家现制轻食店,账面毛利能做到六成,看着很漂亮,但这只是食材层面的纸面数字。现实里,这笔利润很难流进老板口袋。
生鲜食材损耗高达15%‑20%,是普通快餐的三倍;外卖平台抽成吃掉约25%;核心商圈房租、人工再啃掉近三成营收。几重成本叠加之后,多数门店实际净利率被压到10%以内。
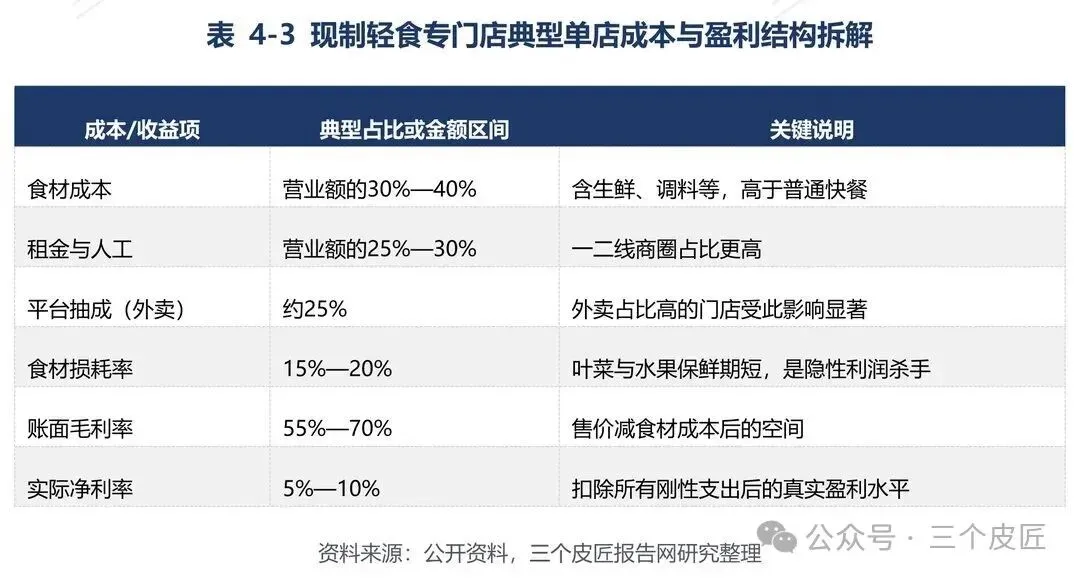
图:现制轻食专门店典型单店成本与盈利结构拆解(毛利55%-70%,净利不足10%)
成本倒逼门店抬高客单价到30‑50元,但市场调研显示,超过八成消费者只愿意接受30元以内的轻食。这道成本底线和消费者心理价位之间的硬缺口,是线下轻食门店的结构性困局,并非靠营销活动、打折促销就能够抹平。
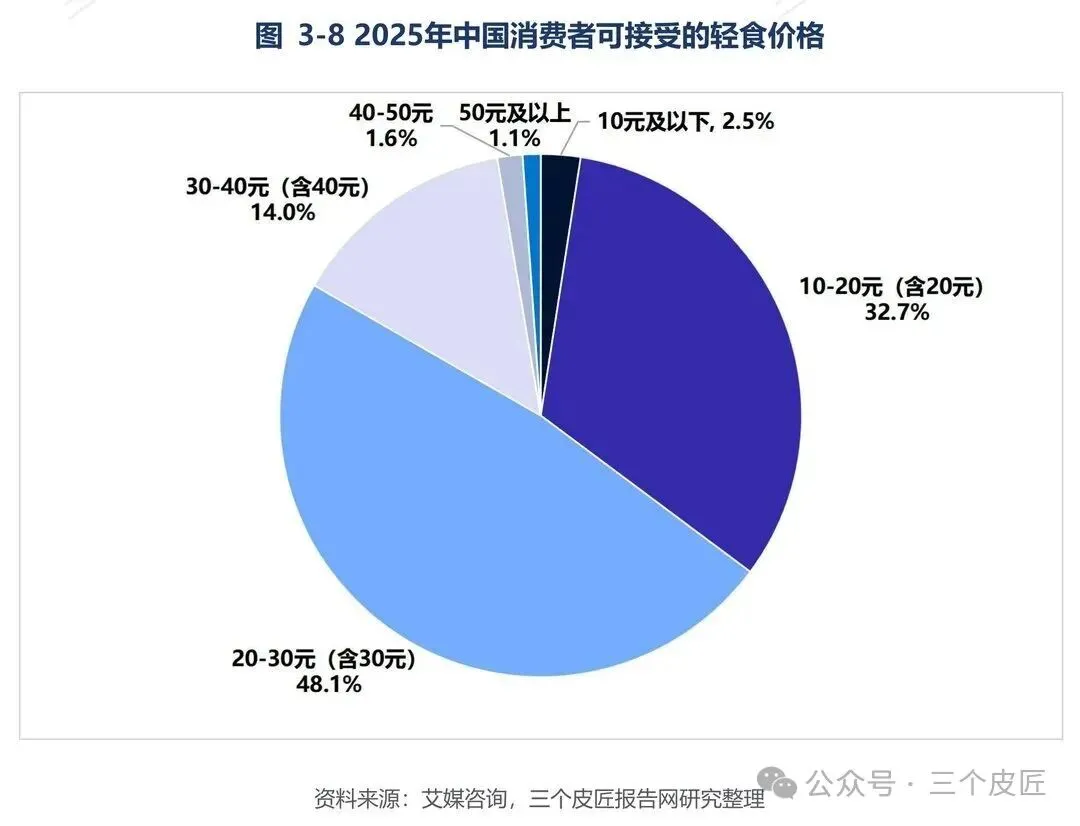
图:2025年中国消费者可接受的轻食价格分布(30元以下占比超80%)
客流就这样流失了。抢走它的不是街对面的同行,是便利店冷柜、电商代餐和商超货架。工业化产品摊薄固定成本,天然比线下门店拥有价格优势。海外Sweetgreen的处境就是参照,同店客流下滑13.3%,新店持续分流存量,最后主动收缩开店计划。
国内还叠加一层信任负债。上海消保委抽检曝光,不少门店标称低卡,实测热量数倍超标。很多门店过去靠“低卡减脂”概念获客,但没有对应的品控能力。当营销编织的滤镜被戳破,整个赛道一起承受信任反噬,老老实实做产品的门店,也不得不为行业过去的泡沫买单。
03
利润从门店转向了工厂和零售
当前轻食大盘,线下门店仅占两成,零售预包装吃掉七成份额。线上渠道占比从2021年52%,一路上涨到2025年62%。
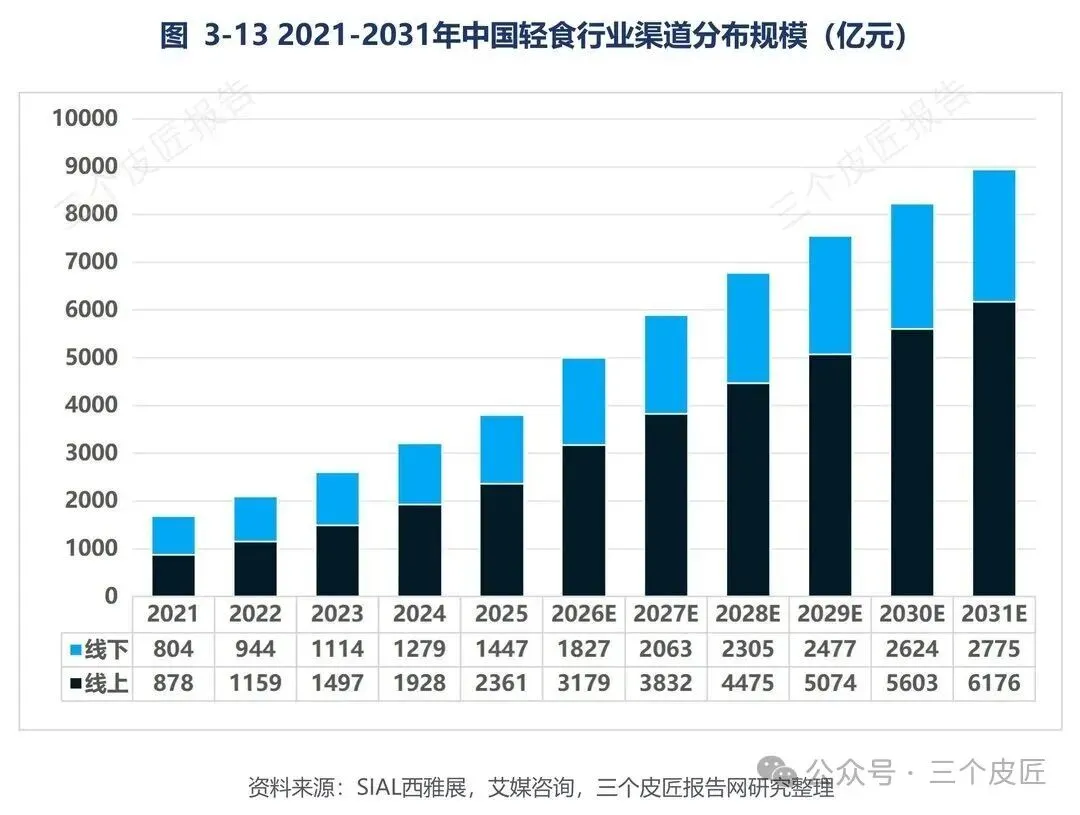
图:2021-2031年中国轻食行业渠道分布规模(线上占比从52%到62%)
但不要误以为做零售预包装就是捷径。摆脱房租枷锁,换来的是流量和冷链成本。不少新消费品牌,把四成以上营收投入电商流量采购,再扣掉冷链物流,最后剩下的利润薄得可怜。更不要忽略商超自有品牌的挤压,山姆、盒马这类渠道自有轻食产品占比已经达到三四成,依托渠道规模,售价可以显著低于独立品牌。
市面上真正跑通盈利的模式,内核都指向同一件事:尽可能消除订单的不确定性,减少可变损耗。长沙“慢食漫语”的私域月卡,提前收月度订单,按需生产,绕开平台抽成;红狮控股依托自有农场做企业团餐,上游原料、下游订单双向可控。两种模式形态不一样,但都把波动零散的散客,转化成可预判的稳定需求。
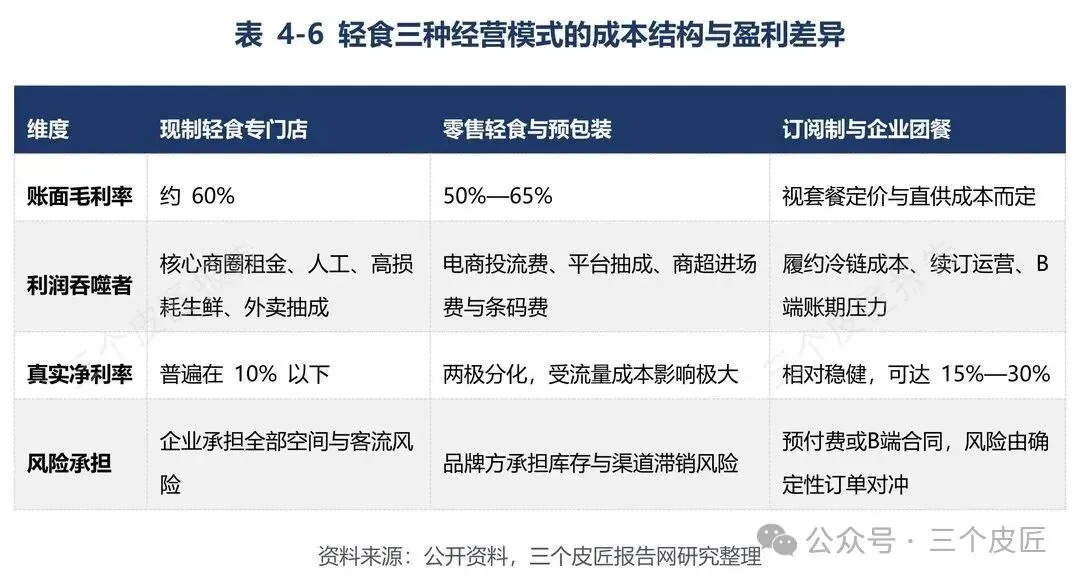
图:轻食三种经营模式的成本结构与盈利差异(订阅制、团餐模式对比)
轻食行业已经反复证明,账面的高毛利不等于到手的高净利,单纯靠零售货架碰运气卖货,一样会陷入惨烈内卷。
04
配料选错
毛利就没了
轻食的控卡、控糖概念,全部建立在上游配料之上。配料行业的利润,从来不简单取决于产能大小,而是取决于供需格局、技术壁垒。
赤藓糖醇就是教科书级别的产能过剩悲剧。名义产能超50万吨,实际年消费仅8万多吨。供给泛滥把原料价格打穿,三元生物相关业务毛利率直接从41%转负。
魔芋是反面样本,原料种植资源存在天花板,利润来自深加工。初级加工毛利只有十几个点,加工成魔芋面、魔芋零食,毛利可以提升到三四十个点。
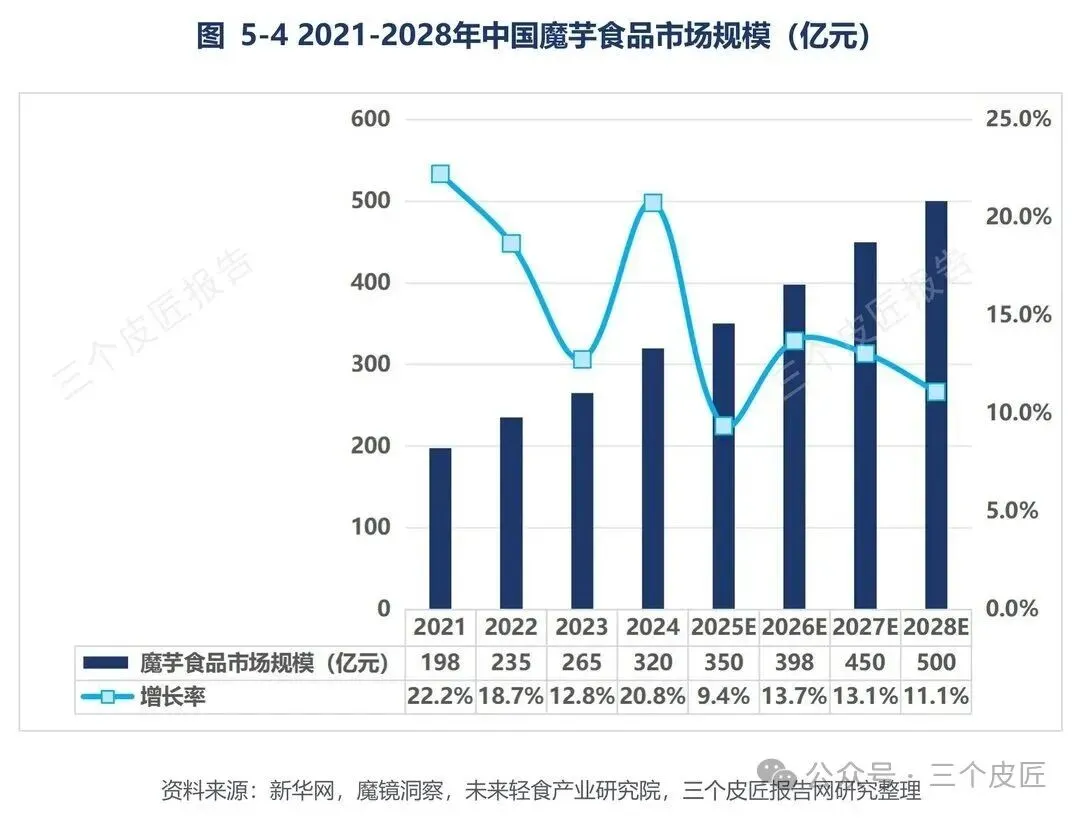
图:2021-2028年中国魔芋食品市场规模(亿元)
蛋白原料同样分化明显。大豆蛋白产能泛滥,嘉华股份毛利仅7%;乳清蛋白高度依赖海外进口,国际原料价格波动直接传导国内企业利润;豌豆蛋白依靠提纯工艺壁垒,双塔食品维持44%左右毛利率。
对下游品牌来说,选配料就是选风险。押注产能过剩的原料,上游一打价格战,下游利润就被击穿;选高壁垒原料,又得看少数供应商的脸色。很多轻食产品的胜负,在研发阶段就已经埋下伏笔,一半看口味配方,一半看供应链风险管理。
05
门店没有定价权
供应链才有
轻食的护城河已经完成一次迭代。过去靠营销故事可以快速起盘,但轻食行业整体复购率仅35%。只做持续拉新,没有复购承接,再响亮的品牌声量,也会被不断走高的获客成本消耗干净。市场注意力转向可核验的硬指标,2025年低GI食品销售额暴涨102%,主打“配料干净”的商品销售走高。
产业链呈现非常割裂的格局。上游食品加工TOP10企业拿走34%市场份额;终端门店高度分散,头部蔓味市占率仅3.42%,其余多数品牌份额不足1%。
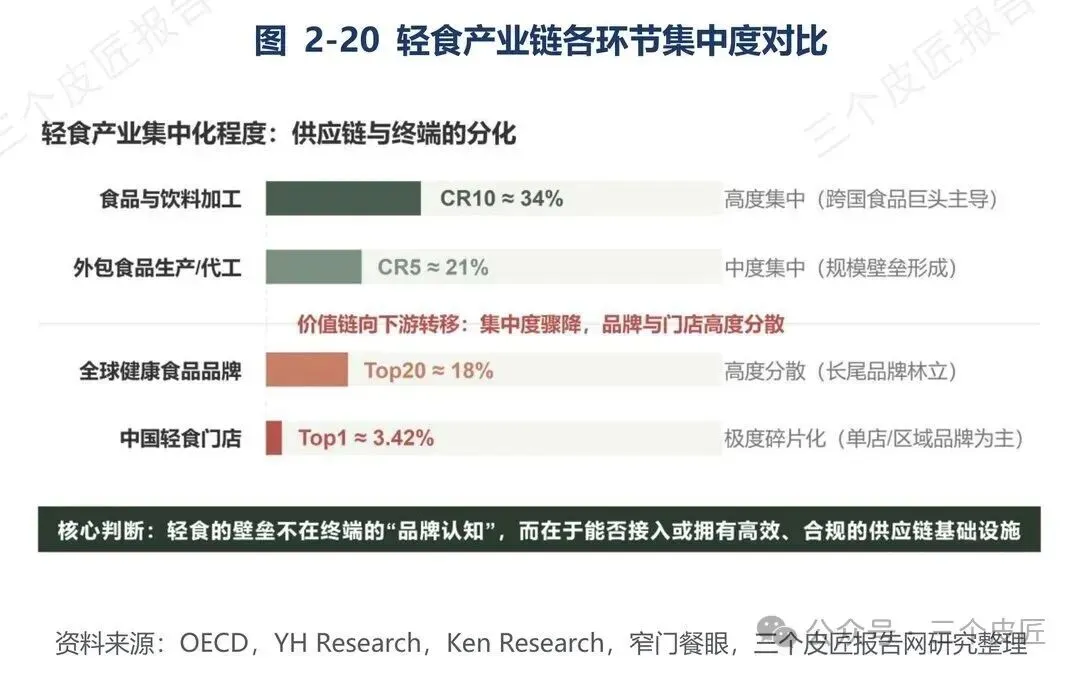
图:轻食产业链各环节集中度对比(上游CR10约34%,终端Top1仅3.42%)
门店数量多、个体体量小,几乎没有议价能力。门店之间卷价格、卷营销,竞争的终点并不是门店赚到更多钱,而是转化成对上游工厂的采购需求,利润顺着链条向上游集中。
跨国食品巨头也看清这一点,持续并购功能性食品品牌,纳入自己成熟的冷链、分销网络,完成上游资源集中。终端很难诞生统治级品牌,但上游供应链的集中正在实实在在发生。未来两三年,赛道很难跑出全国性巨头,竞争会拆成两条线,区域门店比拼本地复购运营能力,供应链企业比拼原料、品控、履约硬实力。
06
标准有
但管不住
轻食行业并非没有规则,而是现有标准体系错位,制造出监管上的灰色地带。
上海市消保委2025年抽检60款轻食,28款标注热量,其中24款实测数值超标,最高偏差达到5.61倍。一款减脂藜麦鸡胸肉沙拉标注275大卡,实测高达1544大卡,一顿餐食钠含量直接突破全天上限。
矛盾根源在于规则错位。《轻食营养配餐设计指南》属于团体标准,不具备强制约束力;国家强制食品标准,主要覆盖预包装产品。现制外卖轻食,恰恰落在两套规范的缝隙之中。违规门店利用宣称与实测的落差来压缩成本,而合规经营的门店,却要承受整个行业的信任危机。
监管收紧正在抬高入行门槛,比拼重点从营销能力转向合规管控与品控能力。2025年轻食门店倒闭率27%,高出餐饮大盘4.4个百分点。机构预判,未来三年中小品牌倒闭率将突破30%。这一轮洗牌不只是淘汰线下门店,代工厂的配方能力、营养合规能力同样会成为筛选标尺,不少工厂会跟着下游品牌一同出局。
07
低GI和药食同源
新赛道,新门槛
轻食的健康诉求,正在从模糊笼统的“追求健康”,细化为可量化、可检测的硬性指标。
低GI是当下增长最快的赛道,2025年销售额大涨102%,规模达到11.56亿元。它比“零糖”更具备现实说服力:低GI要求血糖指数严格低于55,是可检测的硬性标准;而零糖只限制蔗糖添加,高碳水产品依旧可以贴上零糖标签。
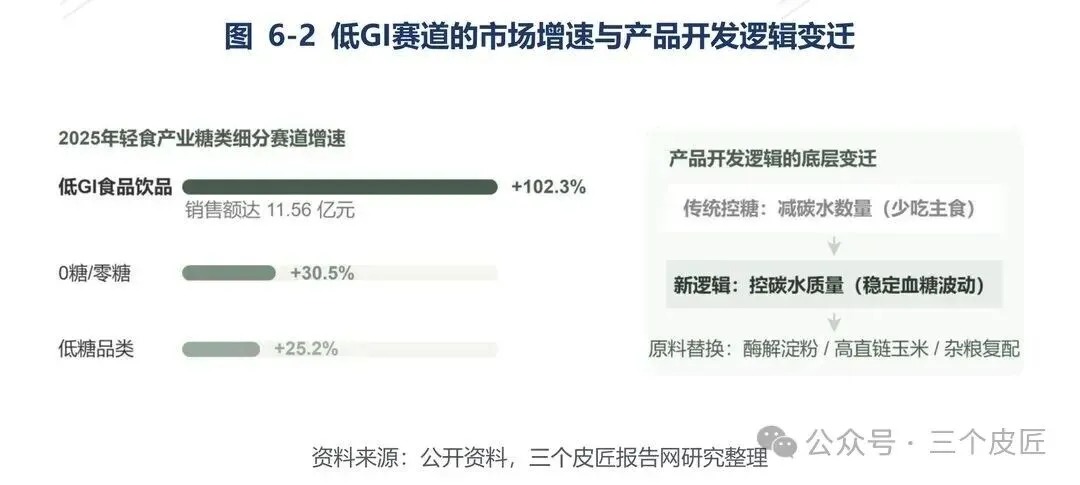
图:低GI赛道的市场增速与产品开发逻辑变迁(2025年增速+102.3%)
药食同源走另一条增长路线。依托大众对山药、茯苓、黄芪的固有认知,市场教育成本很低。2025年终端规模突破3700亿元,即食党参、即食黄芪销量暴涨三倍。但赛道天花板被硬性规则锁死,食药物质目录仅有106种,原料品类、添加用量、标签宣传都有严格法规约束。
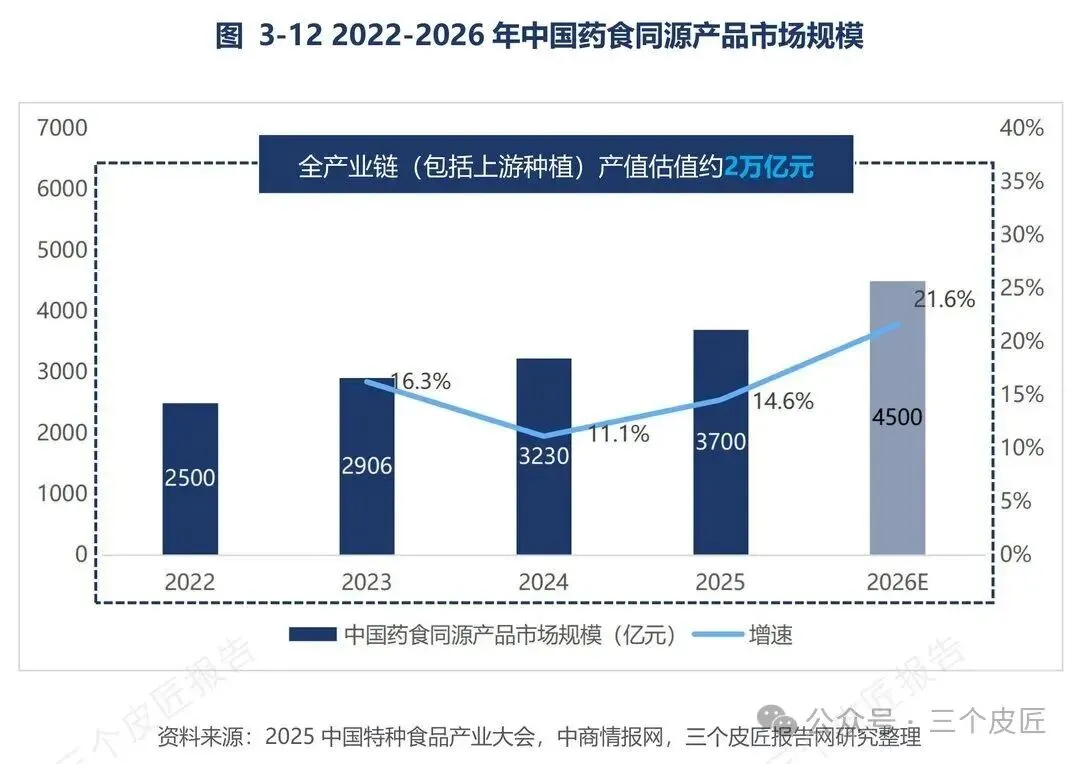
图:2022-2026年中国药食同源产品市场规模(2025年3700亿,2026E 4500亿)
两条赛道热度很高,但概念不等于利润。低GI真正的壁垒不是打印在包装上的标签,而是稳定可控的原料供应与常态化检测能力;药食同源最大风险不在于产品本身,而在于宣传合规。市场里不少品牌依靠营销出圈,最后栽倒在广告宣传红线之下。热闹的新概念,并不能自动转化为企业的盈利保障。
08
写在最后
轻食不是骗局,但“卖情绪溢价”的那一轮轻食生意,确实是一场骗局。
全球市场从2026年的3505亿美元涨到2031年的5905亿美元,增速从13.2%放缓到9.5%。中国市场从5006亿元涨到8951亿元,增速从31.5%回落到8.8%。增速下台阶,意味着靠概念溢价收智商税的空间正在关闭。
当门店关掉、泡沫挤掉之后,留下来的是那些真正把轻食当“饭”做的人——用工厂的排产表取代海报文案,用冷链的周转率取代自律人设,用可验证的指标取代情绪标签。回归日常刚需,才是这个行业真正拿得出手的底牌。
数据来源:三个皮匠报告《2026全球及中国轻食行业发展研究报告》。
报告节选
三个皮匠报告自研库
八大板块,100+原创报告
定制报告品质
专属自研数据图表库
限时799/2年
报告下载
点击图/文下载报告