研报速递
📄 本文PDF完整版已上传云盘,点击链接保存后可随时查阅:https://pan.quark.cn/s/e4b531f4798c
判断先行
人形机器人现在能拿出真金白银投资回报数据的,不是展厅里的机器人,是工厂产线上那些人不愿意干、不敢干的工位。
这份图谱铺了12+个场景、50+个案例、100+家集成商,看起来遍地开花。但真正扎实、给得出投资回报期、给得出效率数字的,几乎全部集中在工业制造和仓储物流这几类"脏活累活"场景。这是这份报告里最值得注意的一条主线。
一个反差:场景很宽,证据很窄
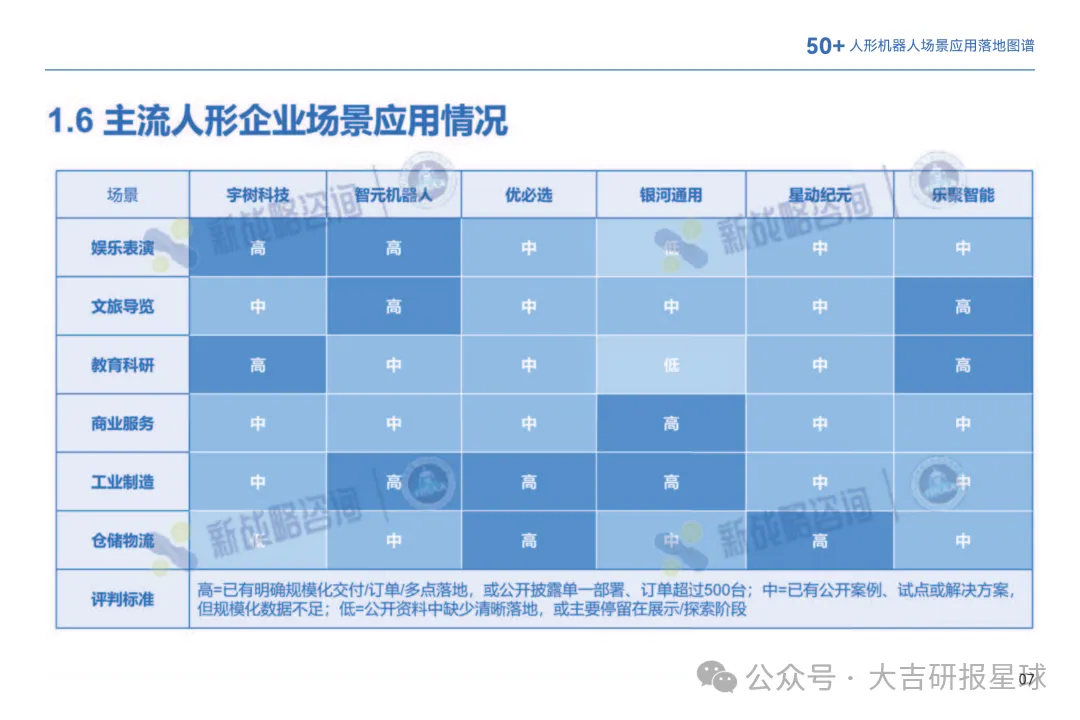
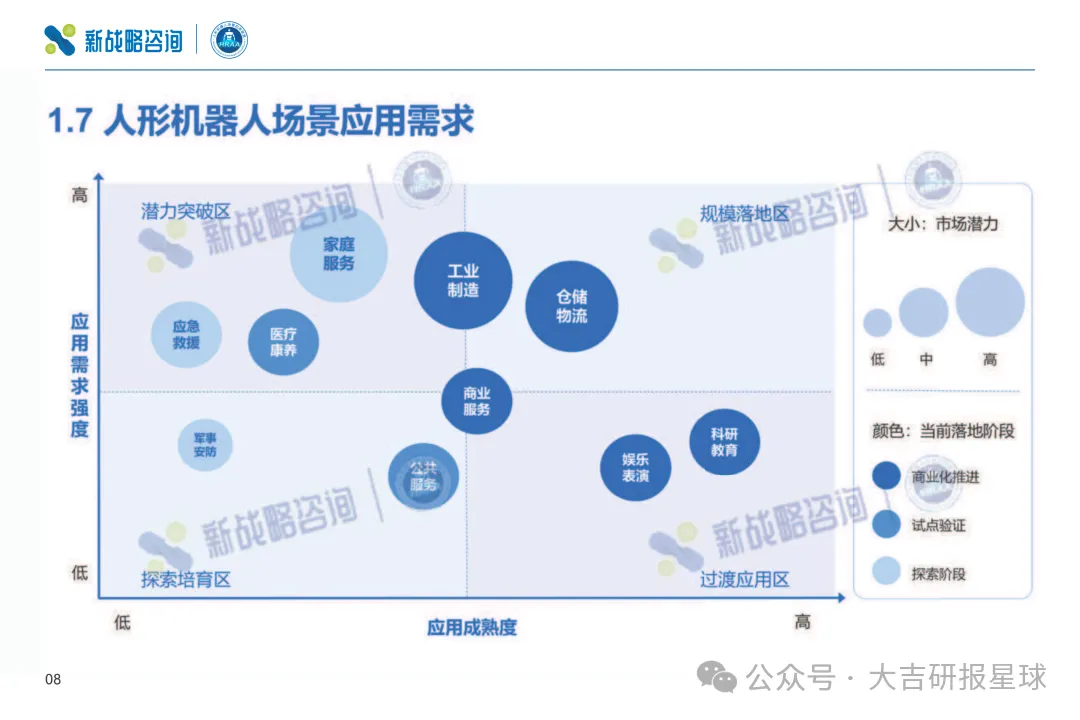
图谱把场景从工业制造一路铺到家庭服务,中间横跨仓储物流、电力能源、化工、公共服务、商业服务、文旅导览、娱乐表演、科研教育、医疗康养。listing起来很热闹。
但翻到具体案例,能讲清楚"投多少钱、多久回本"的,基本都在工业制造那几页。潍柴的发动机混线车间,1台设备,投资回报期1.5年。深圳際翎机器人给汽车电芯模组产线做的电芯上料案例,双片同步抓取,适配多规格电芯混线生产,给出的成效是"运行安全稳定,规避人工风险"。另一个电芯上料案例写的投资回报期在1.8年左右。
相比之下,商业服务、文旅导览这些场景的案例描述更偏"功能介绍",很少看到具体的回本周期。这不是说这些场景不行,是从材料看,它们还没走到能算清楚账的阶段。
为什么是现在
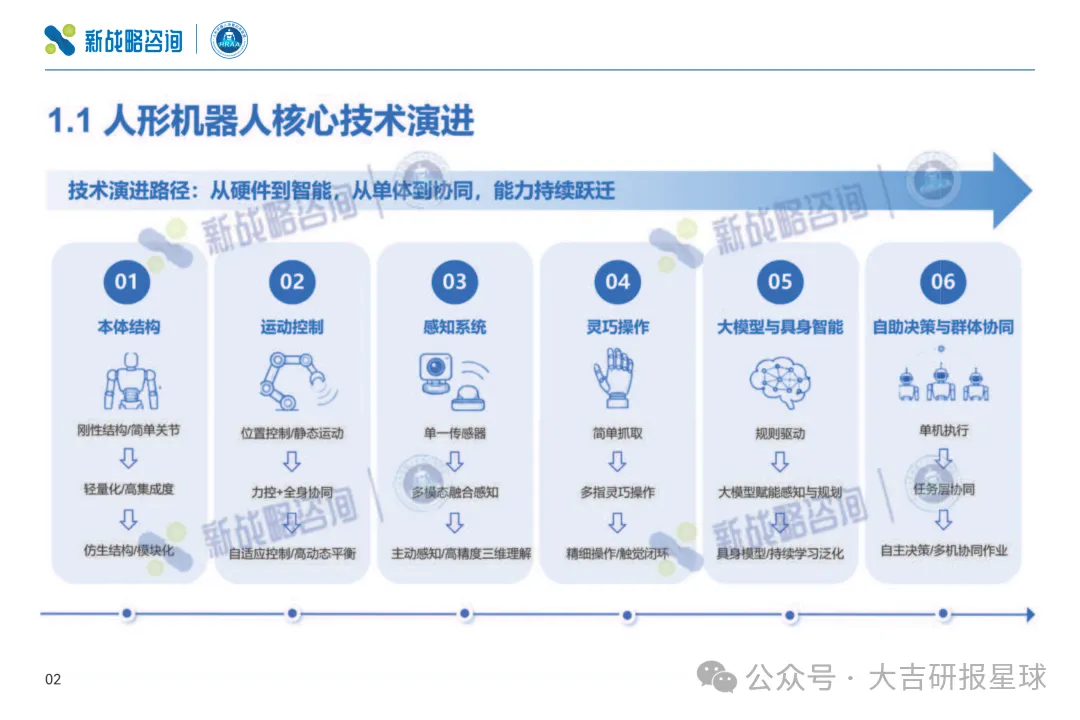
技术演进的六条线——本体结构、运动控制、感知系统、灵巧操作、大模型与具身智能、自主决策与群体协同——都在从"刚性/单机/规则驱动"往"自适应/多机协同/持续学习"走。这是这一轮场景铺开的底层前提,没有这些能力垫底,谈不上进工厂。
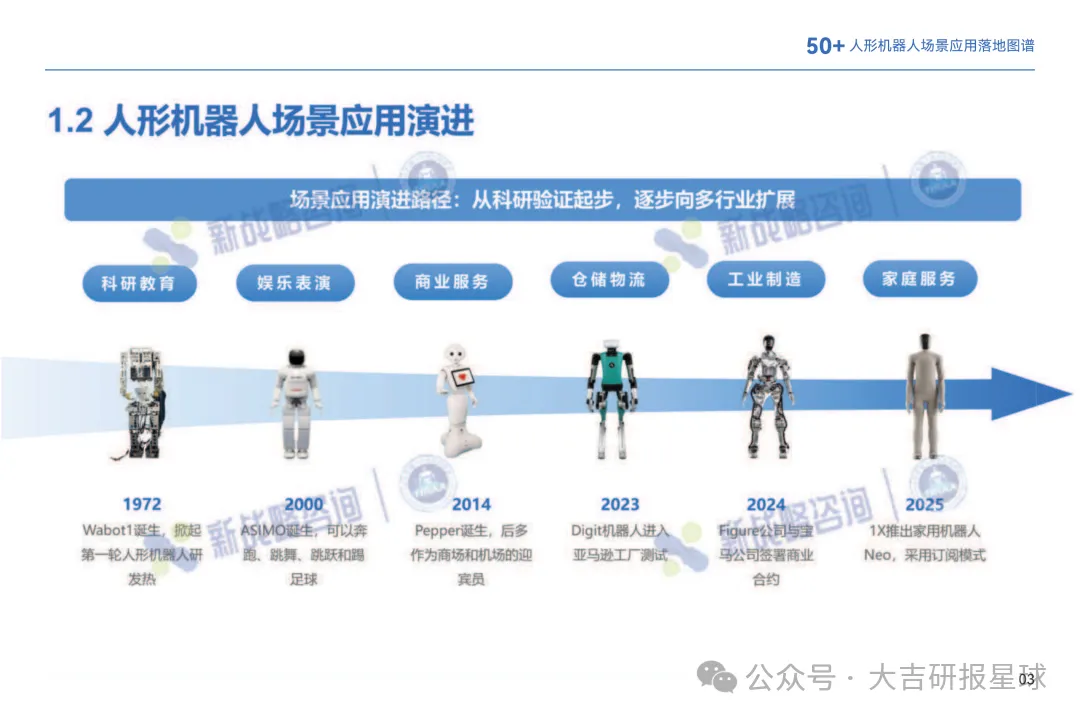
应用演进的时间线也说明问题:1972年Wabot1诞生,2000年ASIMO,2014年Pepper做商场迎宾,2023年Digit进亚马逊工厂测试、Figure与宝马签商业合约,2025年1X推出订阅制家用机器人Neo。前几十年是"讲故事"阶段——科研验证、娱乐表演、商场迎宾,拼的是曝光和人气。2023年之后,行业才真正进入"签合同"阶段。这份图谱里能拿出ROI数字的案例,基本都是2023年之后这一批。
谁在买单,谁被替代
买单的是主机厂和有危险工位的工厂。电芯上料这类工序,材料反复强调的是"易燃易爆、易损伤""高压带电作业风险高、劳动强度大"。人形机器人在这些工位上的核心卖点,不是比人快,是能把人从危险和高强度重复劳动里替换出来,同时用视觉感知、柔性抓取解决良品率问题——潍柴案例里提到的"减少工件磕碰与装配误差""削减人力管理成本",都是这个逻辑。
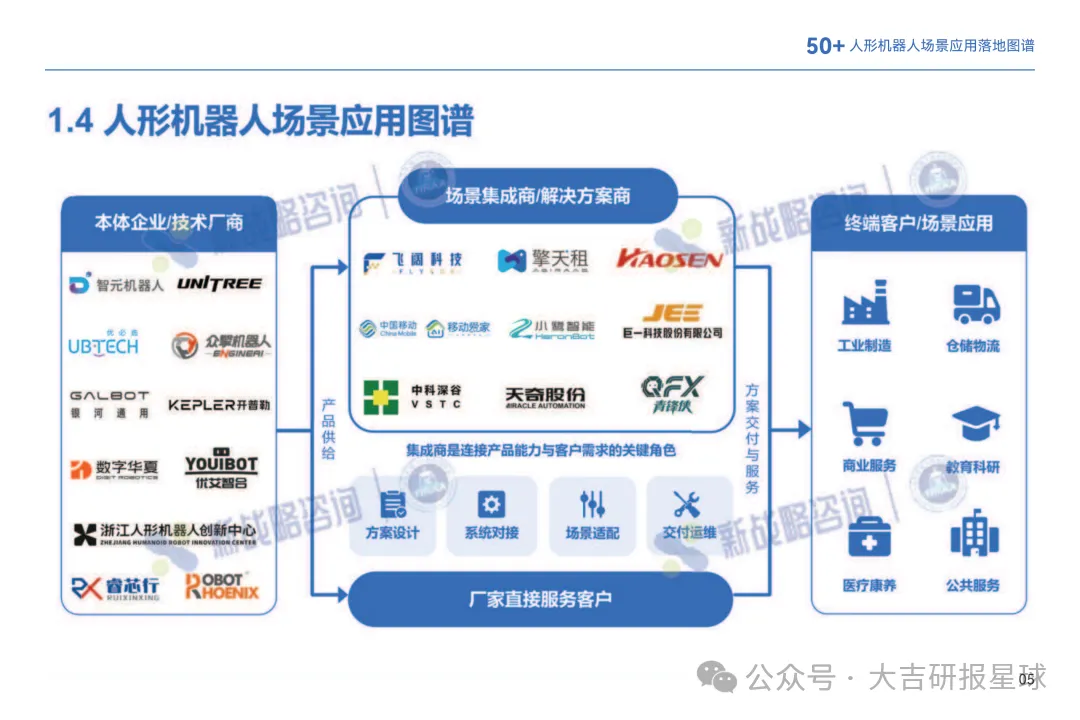
受益的还有集成商。100+集成商涌入这条赛道,说明大家都在抢方案落地的位置,这是一门新生意。
首先受到冲击的,是那些标准化程度高、危险系数高的一线工位——电芯上料、混线检测、高压带电作业这一类。相对而言,商业服务、文旅导览里那些偏交互、偏体验的岗位,替代压力目前看起来更弱一些。
仓储物流在补位,家庭服务还早
仓储物流场景里,材料提到的多机协同、集群作业效率提升,方向是对的,但具体到单个案例的回本周期,不如工业制造那几个案例扎实。
家庭服务场景目前更多是商业模式的试探——1X用订阅制卖Neo,而不是一次性硬件销售。这说明连行业自己都还没想清楚,人形机器人进家庭到底该怎么定价、怎么卖。从材料看,这个场景离"算得出账"还有距离。
接下来该盯什么
1. 投资回报期能不能从1.5~1.8年继续往下压——这是唯一能验证"划不划算"的硬指标,比案例数量更重要。
2. 单个工厂里的部署规模,会不会从"1台"变成"3台、5台"——现在几乎所有案例都是单台试点,规模化才是分水岭。
3. 100+集成商这个数字,接下来是继续膨胀还是开始整合——供给端太热闹,往往是洗牌前兆。
4. 家庭服务的订阅模式,能不能跑出稳定续费的用户——这决定人形机器人有没有走向C端的可能。
5. 除了电芯上料、高压带电这类危险工位,会不会出现更多"不危险但高频"的替代场景——这决定这个行业的天花板在哪。
以下为原文预览:
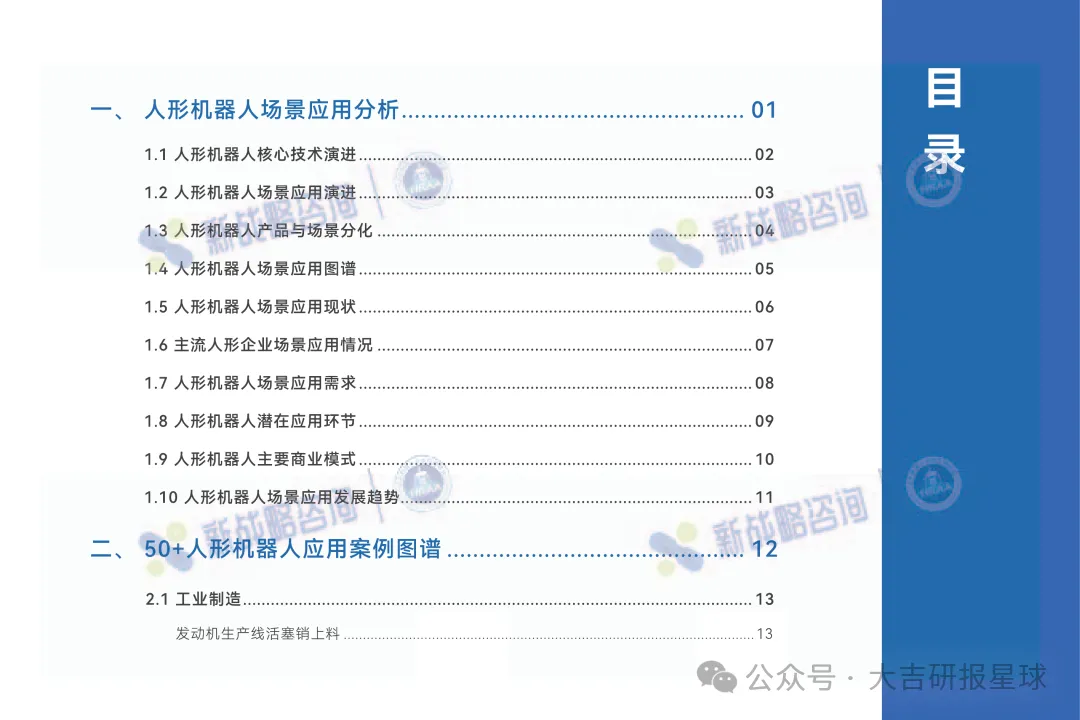
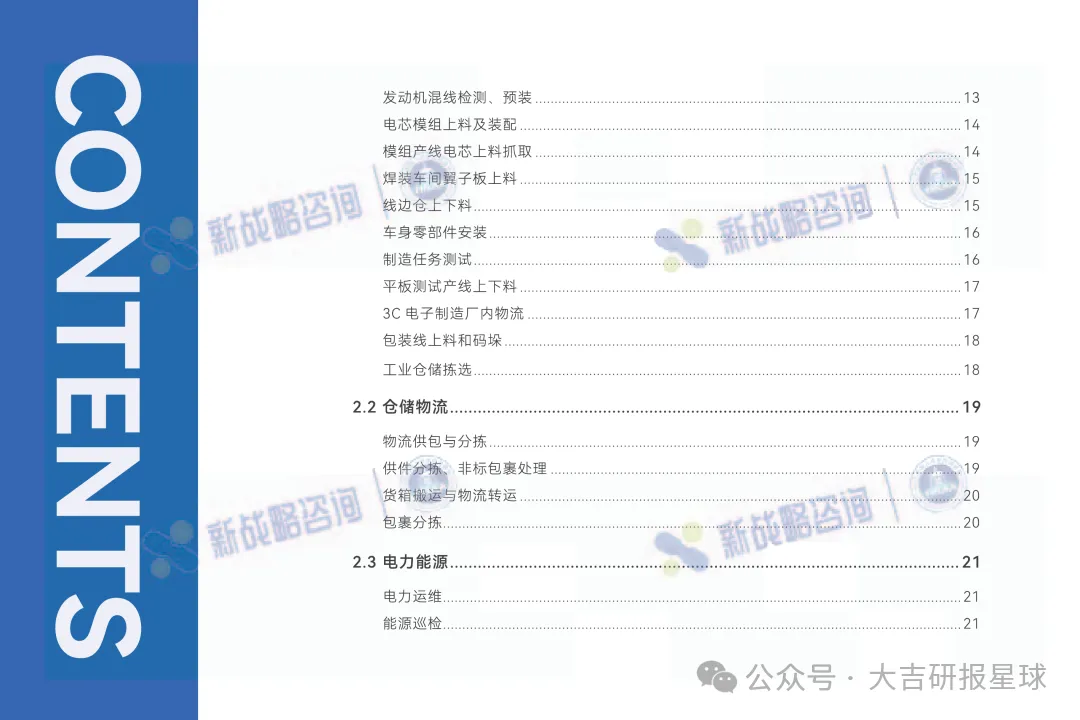
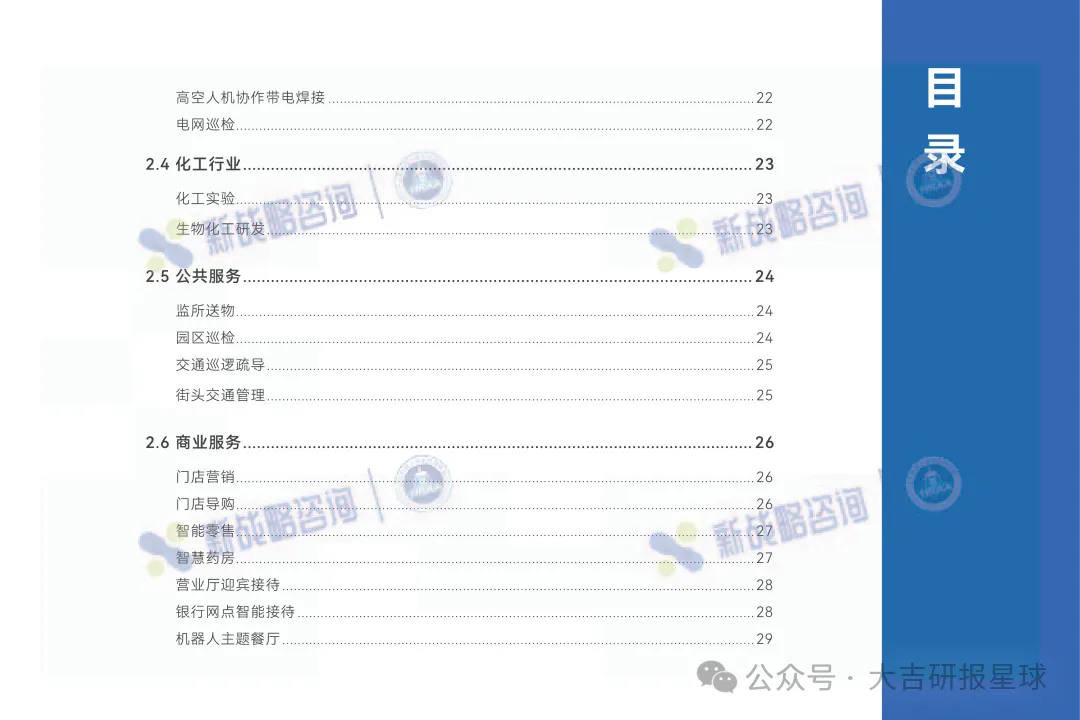
需要查看更多专题研究报告,可以微信扫一扫/长按识别下方优惠券付费成为会员,30000+份报告,随意下载,不受限制,报告涵盖全行业。
【大吉行业专题报告库】:公众号@大吉研报星球
作者 选择加入即可获得:
1. 星球精选专题研报
2. 1v1研报专题定制整理、查找与下载服务
戳“阅读原文”下载报告