研报速递
▲ 点击上方“尘厘拾记”,再点击右上角的“···”,选择设为⭐️星标,文章自动送达!
每天5分钟拆解一篇研究报告,今天我们讲《中式餐饮市场冻品蓝皮书2026(秋季版)》。
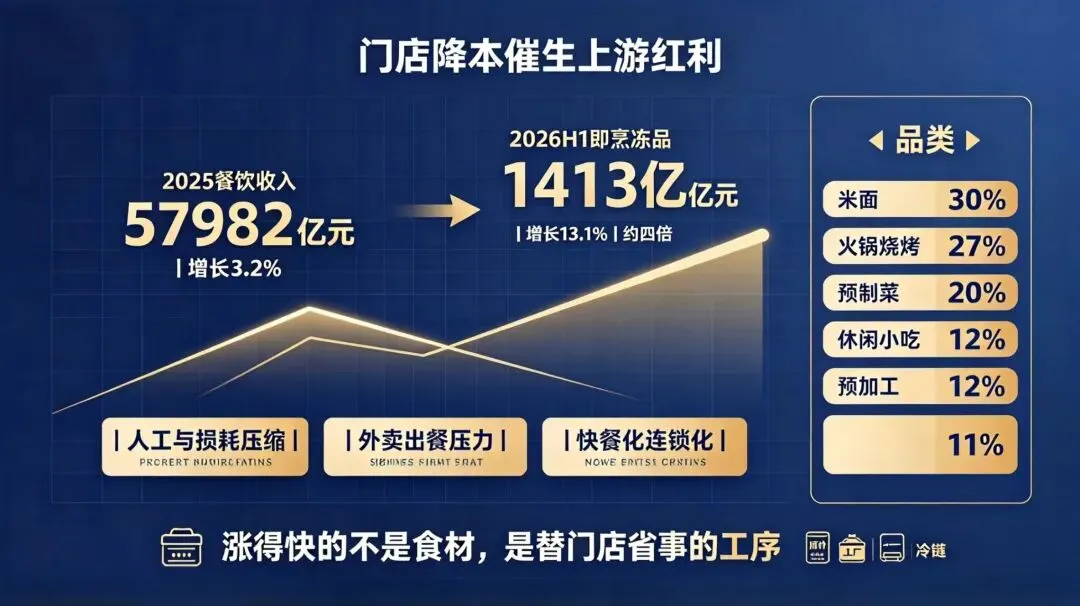
总觉得餐饮难干,上游供应商的日子肯定也紧。这份报告的数据正好相反:2025年全国餐饮收入57982亿元,只涨了3.2%;而卖给餐厅的即烹冻品——已经调好味、做到半熟或全熟、到店简单加工就能出品的冷冻半成品——2026年上半年采购规模达到1413亿元,同比涨13.1%,增速是餐饮大盘的四倍。门店省下来的后厨成本,正在变成上游工厂的收入。
01.
门店降本催生上游红利
1、增速差就是外包速度。 餐饮大盘57982亿元、涨3.2%,即烹冻品1413亿元、涨13.1%,四倍的差距不是巧合。门店收入涨不动,房租人工一分不少,唯一能动的就是后厨:少请一个切配工,少扔一批边角料,把洗、切、配、调味这些工序整体搬到工厂去做。冻品是门店手里最直接的降本工具,用得越多,账越好算。
2、四股力量同时往前推。 报告把增长动力拆成四条:● 餐饮收入涨、利润薄,2025年大盘只涨3.2%,门店只能在人工和损耗上找空间;● 外卖补贴战带来订单和出餐压力,标准化、快出餐的冻品正好承接增量,报告明确说增速拐点与补贴战同季;● 猪价走低,白条猪批发价从高点的11.76元跌到6.18元一斤,肉类冻品买得起、工厂愿意做。第四条是快餐化连锁化:快餐小吃店已占全国餐饮经营主体的46.4%,这类店从根上就依赖标准化供给。
3、串类卷类贡献近九成增量。 五大品类一个没落下:冷冻米面制品425.8亿元、占三成;火锅烧烤制品381.4亿元、涨16.9%,是增速最快的一块;冷冻预制菜品279.7亿元;冷冻休闲小吃169.2亿元;预加工半成品157亿元。火锅烧烤里的增量,串类和卷类两家合计贡献了近九成——串类197.6亿、卷类42.4亿,而丸类整体回落。
4、全线增长源自降本。 涨得最快的不是某一类食材,而是所有能替门店省事的形态:能提前调味的、能预熟制的、能直接下锅的。反过来看,饺子馄饨金额降6.1%、丸类降4.2%、炸鸡类降8.3%——不是所有冻品都能吃到红利,吃得到的都是“替门店干活”的那部分。增长的源头在降本,不在消费升级,这一点决定了后文所有的结构特征。
02.
增量集中在低客单场景
1、快餐是冻品的最大买家。 中式快餐在监测样本里占26%的门店,却贡献了45%的冻品采购。原因不复杂:快餐拼的是出餐速度和成本,后厨越简单越好,半成品是刚需。客单越低的店,越离不开工厂。
2、简餐米饭吃掉最大增量。 简餐米饭一个场景采购额涨36.7%,增量约66亿元,是全局最大的增长引擎。但它的单店采购额反而降了10.5%——钱是多了,靠的是多铺店,每家店买得更少了。报告给这四个字下了定义:广铺货、浅做深。这个场景的采购深度已经见顶,增量全靠新店数量撑。
3、同类快餐已现分化。 面条米线采购额涨28.3%、单店采购额升23.4%,是快餐里量价齐升的那一个;包子小笼金额跌21.2%、店均跌37.9%,双降。同一个业态内部,能稳定卖粉面的店在加深采购,靠包点撑门面的店在收缩。
4、特色菜与小吃两极分化。 中式特色菜单店采购额最高,主要由烧烤带动,烧烤金额涨21.6%、店均升16.5%;小吃那一头正好相反,烧饼馅饼金额跌19.0%、熟食卤味跌16.0%,店均同步双降。报告的评价是:小吃赛道利润薄、竞争激烈,不找到差异化就留不住采购。
03.
总量扩张伴随单店摊薄
1、多数品类单店在缩水。 串类采购额涨18.7%、单店用量降20.4%;禽畜类菜肴金额涨8.2%、单店降28.8%;豆制品菜肴单店降55.7%;馅料制品单店降29.3%。报告的原话就是:总量在涨、店均在降。
2、铺货摊薄是主因。 渗透率普遍上升、单店产出普遍下降,两条线合起来是一件事:新增的都是浅采购的店。烤肠类采购额涨78.8%、采购门店占比加了12.17个百分点,单店却降3.0%;调理肉涨69.1%,单店降10.1%。新增网点铺得飞快,单点产出还没跟上——报告自己提醒的正是这一句:新增网点产出待观察。
3、卷类馒头是仅有的例外。 十三个头部二级品类里,只有卷类(金额涨71.8%、店均升20.7%、渗透率加3.47个百分点)和包子馒头(涨11.8%、升0.2%)做到三项同增。饺子馄饨正好反着来:渗透率升1.35个百分点,金额降6.1%、店均降16.7%——新开的店在进,老店的用量在掉,新增覆盖没能抵消单点下滑。
4、高客单门店在反向加深。 粤菜金额涨14.7%、店均升5.3%;本帮江浙菜涨76.9%、店均升17.4%;小龙虾店均升19.8%。火锅是例外中的例外,金额降6.1%、店均降5.2%,高店均场景在收缩。报告的判断是:不是高产出场景被低产出替代,客单较高的餐饮类型,用冻品的整体需求和店均需求都在提高。
04.
白牌代工吃走行业增量
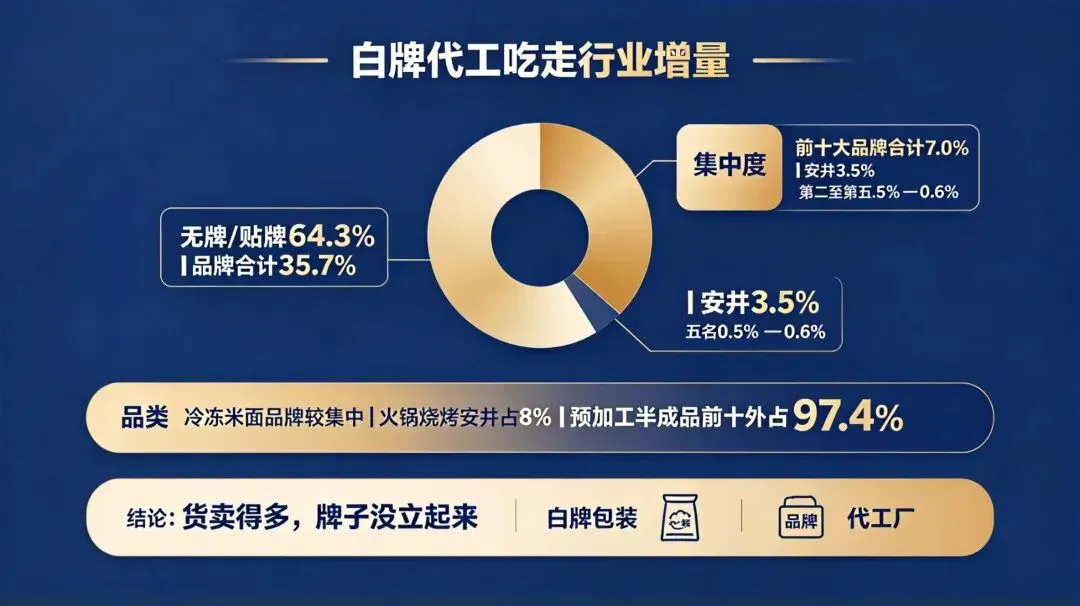
1、集中度低得反常。 1413亿的盘子,前十大品牌合计份额只有7.0%,龙头安井占3.5%,第二到第五名在0.5%到0.6%之间。多数快消赛道的龙头份额以两位数计,这个行业的头名连5%都不到,放在任何一条快消赛道里都算异类。
2、白牌占比还在涨。 无牌、贴牌产品的份额从去年白皮书的49.5%涨到64.3%,报告说定制化、代工化需求仍是主流。餐厅要的是特定规格、特定味道的半成品,谁有产能和配方,谁接单——品牌之间的竞争,很大程度上变成了产能和代工能力的竞争。
3、品牌厚度品类不均。 冷冻米面是品牌最立得住的一块,安井占2.2%、千味央厨1.7%、思念和三全各1.4%;火锅烧烤里安井一家占8.0%;而预加工半成品最散,前十之外的部分占97.4%。越接近消费品形态的品类,越容得下品牌;越是纯代工形态的品类,越留不住名字。
4、增长没有流进品牌口袋。 行业涨了13.1%,安井在火锅烧烤制品里占8.0%、全品类占3.5%,其余头部品牌份额都在1%以下。上游的繁荣更像是分散产能的繁荣:货卖得多,牌子没立起来。
05.
增长本质是工序转移
1、这不是需求扩张的故事。 3.2%的餐饮增长撑不起13.1%的上游增长,多出来的部分只能来自门店后厨的让渡——一道菜从洗切配到调味熟制,每转移一道工序,门店的人工成本就少一块,工厂的订单就多一块。成本从人工变成采购,利润从店里挪到上游。
2、摊薄是转移的代价。 单店用量普遍下滑,说明门店没有多卖菜,只是多了店在买半成品。这种靠广度撑起来的增长,质量取决于新增门店的存活率。
3、换牌子的钱流向新品。 上游也在用新品对冲摊薄:甜味糕点与包点采购额涨17.6%、约是米面大盘的1.9倍;虾滑整体涨12.9%、火锅之外涨77.5%,从涮品走向配料、内馅和汤煲;黑椒涨268.2%、藤椒涨157.0%,麻辣却降了51.2%。工序转移的同时,口味和形态在同步换代。
4、下一程看点在牌子。 六成多的份额没有品牌归属,定价权握在渠道和工厂手里。谁先把代工产能做成品牌,谁就能在这一轮工序转移里拿走更有含金量的部分。
♥
看完这本蓝皮书,我的判断是:餐饮的难,恰好是上游的景气。这不是需求变好的故事,而是工序转移的故事——门店把后厨一块块搬进工厂,省下的钱变成上游13.1%的增长。对开餐馆的人,这道题是买还是自己做;对看这门生意的人,盯住单店产出和白牌占比这两个数,它们比总量诚实得多。
END
请在微信客户端打开
往期文章: