研报速递
独立储能省份轮动 · 第14期
安徽储能:165元顶格定价,6小时折算卡长时
顶格定价、迟到执行、严苛考核,市场有三个没想到
安徽把电网侧独立新型储能容量电价顶到了165元/千瓦·年——这是全国已公布省份里的最高档之一(文号皖发改价格〔2026〕526号,2026-09-30官网公开、10-08印发、2027-01-01执行)。但三道闸门让它“不好拿”:6小时折算(2小时项目只能拿约1/3)、98%曲线考核+资格清零、以及清单制且清单未出。2026年这一整年,已并网和密集备案的项目活在“政策真空期”——真实现金流只有0.23元/千瓦时的现货结算收益和0.1元/千瓦时的568号过渡补贴,165元是2027年1月1日才来的增量,不是2026年的存量。
165元/kW·年
容量电价基准,全国最高档之一(皖发改价格〔2026〕526号)
6小时
折算分母:2h→0.33 / 4h→0.67 / 6h+→1.0(封顶拿满)
406万kW
180座已并网,电网侧229万是调节主力
0.23元/kWh
2026Q1现货净收益,较2025年0.3元收窄
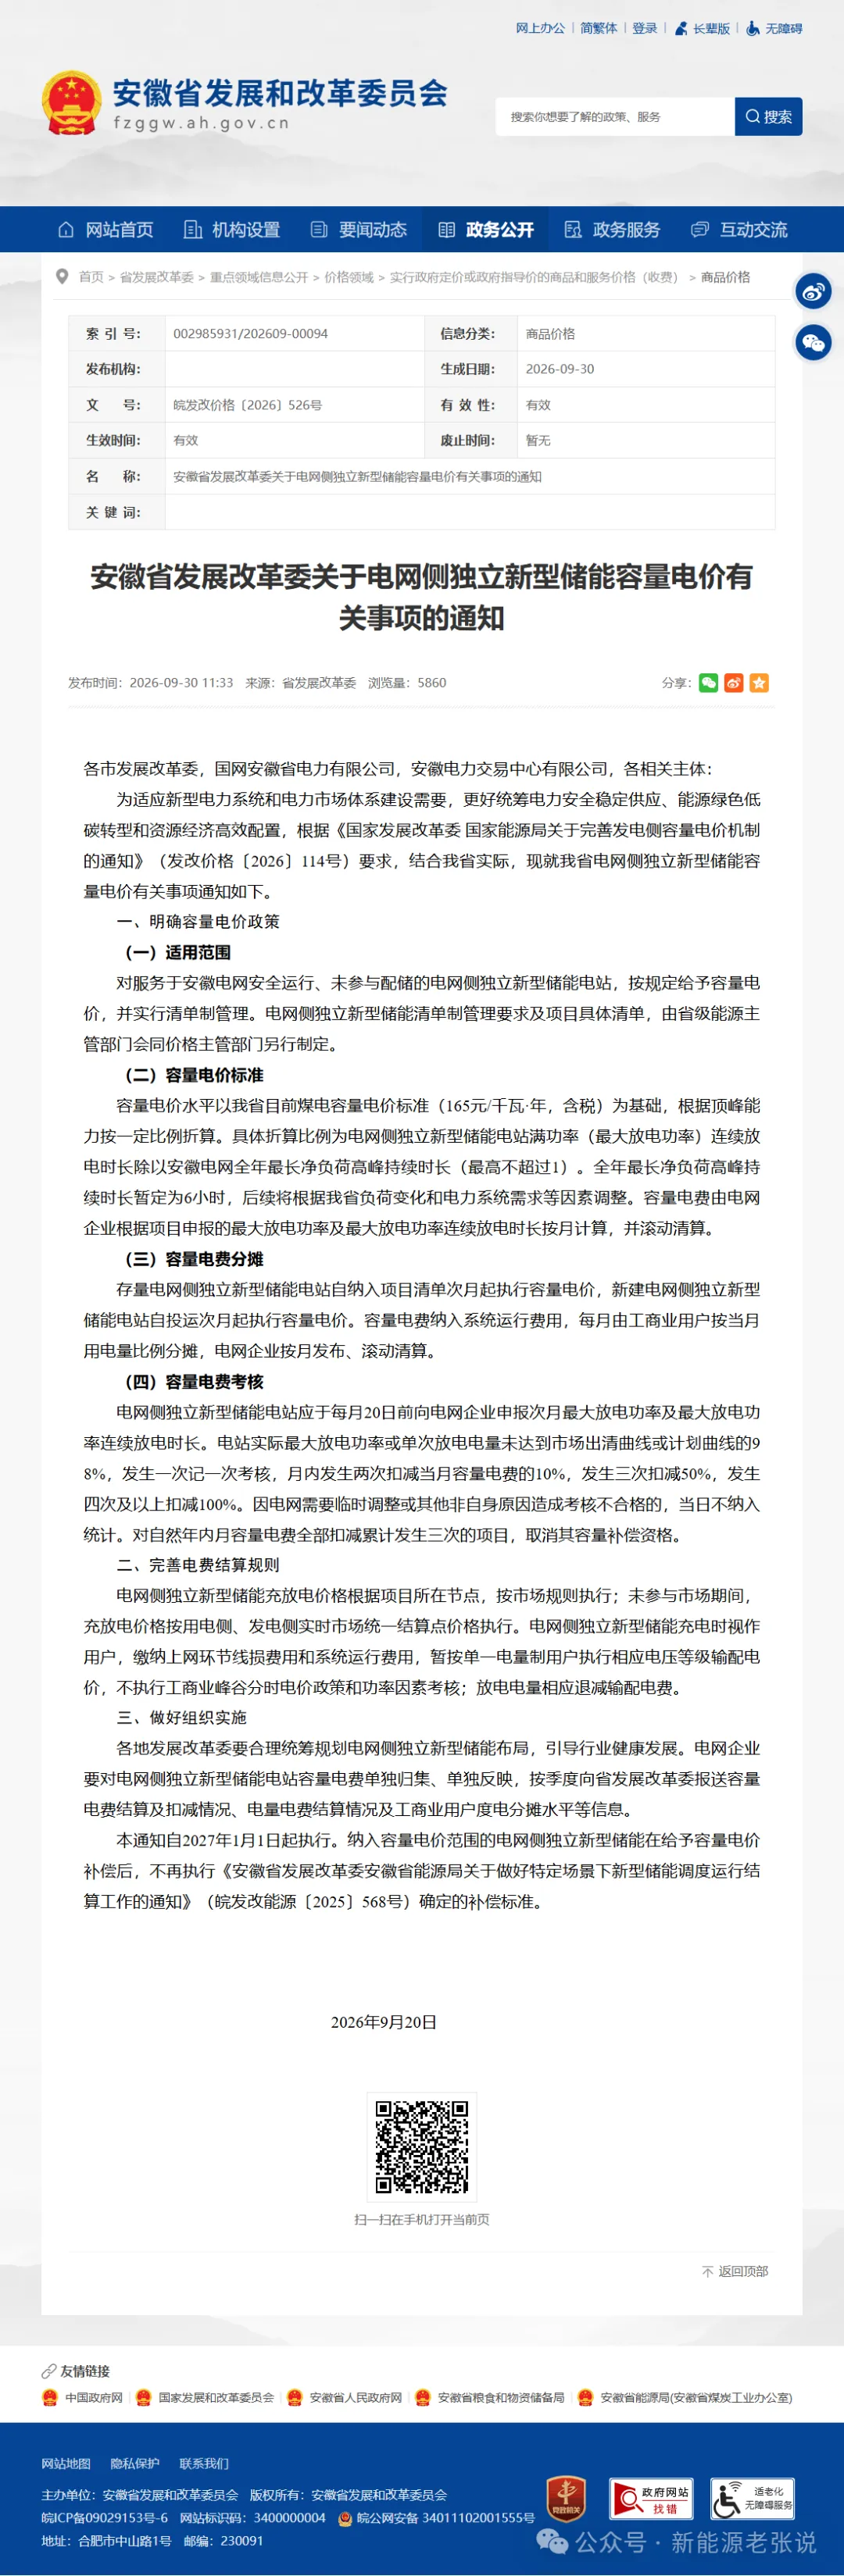
▲ 安徽省发改委政府信息公开页:《关于电网侧独立新型储能容量电价有关事项的通知》(文号皖发改价格〔2026〕526号,官网实拍)
政策一页纸 · 三份文件定机制
526号 · 电网侧独立新型储能容量电价(2026-09-30公开 / 10-08印发 / 2027-01-01执行)
标准165元/千瓦·年,折算=满功率连续放电时长÷净负荷高峰6小时(封顶1.0);98%曲线考核+阶梯扣减+资格清零;实行清单制,清单暂未公开。
114号 · 国家容量电价框架(发改价格〔2026〕114号)
储能容量电价=当地煤电容量电价×(满功率连续放电时长÷全年最长净负荷高峰持续时长),比例最高不超过1。安徽把“折算分母”设成6小时,是全国框架下的省级参数选择。
568号 · 过渡期补贴(皖发改能源〔2025〕568号)
上网总放电量补贴:2025年7/8/12月0.2元/千瓦时,2026年1/7/8/12月及2027年1月0.1元/千瓦时;与容量电价二选一,进清单后归零,2027年2月彻底退出。
一、定调:165元顶格,但三道闸门把“长时”抬上王座
安徽容量电价的结构可以浓缩成三道闸。第一道是6小时折算:折算系数=满功率连续放电时长÷6小时,2小时项目系数仅0.33、4小时约0.67、6小时及以上封顶1.0。第二道是98%曲线考核:实际出力未达市场出清或计划曲线98%即记一次考核,月内4次扣100%、自然年内月电费全扣累计3次直接取消资格。第三道是清单制:容量电价只对纳入省级清单的电网侧独立储能发放,截至本报告日清单未公开,“先建后审”的不确定性悬在头顶。制度本身在告诉市场:长时优先,短时靠边。
收益必须拆成两本账——容量电价账(按可用容量按月支付,与电量无关)和现货套利账(按节点价差结算,与容量无关),二者在会计上可并列汇总现金流,但概念上不可加总成“一笔钱”。把165元与0.23元简单相乘得出“每度电赚多少”,是概念错误。
二、6小时折算算账:时长从2h提到6h,容量电价翻3倍
以100兆瓦项目为基准,年容量电费=100兆瓦×1000千瓦/兆瓦×165元×折算系数。2小时(200兆瓦时)系数0.33,年约545万元;4小时(400兆瓦时)系数0.67,年约1100万元;6小时及以上(600兆瓦时+)系数封顶1.0,年约1650万元。时长从2小时提到6小时,容量电价正好翻3倍——这是安徽“长时为王”最硬的算术表达,也是它区别于河北“÷4小时”的关键变量。
安徽利辛子胥200兆瓦/800兆瓦时(折算8/6≈1.33封顶1.0)、淮南八公山200兆瓦/800兆瓦时、得壹芒砀变300兆瓦/1200兆瓦时,是安徽少数能拿满165元的4小时以上项目;而已并网的皖能庄墓、阳光肥西花岗均为2小时配置,只能拿账面容量的约三分之一。
三、98%考核:阶梯扣减+资格清零,专打运营短板
考核不是“达标即可”。电站须每月20日前申报次月最大放电功率及时长;实际最大放电功率或单次放电电量未达市场出清/计划曲线98%,发生一次记一次。月内两次扣减当月容量电费10%、三次扣50%、四次及以上扣100%;因电网需要临时调整等非自身原因造成的不合格,当日不纳入统计。对自然年内月容量电费全部扣减累计发生三次的项目,取消其容量补偿资格。
这对运营能力弱的县属平台是精准打击——它们拿地、拿推荐站点、拿备案都顺,但顶峰能力的真实可靠性、PCS稳定性、交易团队专业度,才是2027年之后的生死线。安徽用一份严苛考核,把“政策红利”和“运营能力”绑定,等于变相抬高准入门槛。
四、2026是过渡年:0.23元现货+0.1元补贴撑场面
在容量电价2027年才到账的空窗期,真正给2026年项目托底的是两流。第一流是现货套利:安徽现货2024-12-31试运行、2026-09-09转正式运行(全国第九个),2026年一季度独立储能充放电结算净收益约0.23元/千瓦时、充放电天数114天、中标率89%。第二流是568号过渡补贴:2026年1/7/8/12月上网放电量按0.1元/千瓦时补贴。但二者与容量电价是“二选一”关系,进清单后即归零。用2026年口径给项目做可研,必须把容量电价作为2027年后的增量,而非2026年的存量。
坦诚标注:安徽电力现货正式运行后的全年均价差、储能度电净收益等系统数据官方尚未完整披露(⚠暂无公开信息);2025年的0.3元和2026年一季度的0.23元是两个不同时间点的口径,不能外推为全年稳定收益。
五、现货价差收窄:0.3→0.23,套利底座在松动
省能源局官方答复口径显示,2025年安徽电网侧储能等效利用小时数926小时、平均充放电价差约0.3元/千瓦时;到2026年一季度,独立储能现货净收益降到0.23元/千瓦时。现货正式运行后,固定目录峰谷价差的“谷充峰放”躺赚模式终结,储能必须按实时价格决定充放,价差收益不确定性显著上升。对独立储能而言,0.23元/千瓦时的现货结算收益扣除充电成本、损耗和运维后,单纯靠现货套利很难撑起项目回报——这正是容量电价必须落地的底层原因。
六、项目版图:合肥双引擎、皖北长时扎堆、江南用户侧散点
安徽独立储能呈现“皖北长时扎堆、合肥本土巨头领跑、江南用户侧散点”的格局。合肥是门面:皖能长丰庄墓100兆瓦/200兆瓦时2026-07-16并网,阳光新能源肥西花岗200兆瓦/400兆瓦时2026-08-19并网(采用阳光电源PowerTitan 3.0液冷+PowMart交易辅助系统,据项目方称套利收益提升15%以上)。皖北是增量主场:亳州(利辛子胥、蒙城鲲鹏)、六安(金寨+舒城集群)、淮南(八公山、泉大)、宿州(得壹芒砀变)、阜阳密集备案。江南多为零散用户侧:芜湖、宣城、安庆以工商业厂房和电信机房小微储能为主。2026年6月全省单月备案67个,主力正是亳州、六安、淮南、滁州、宿州、合肥,与78个推荐接入站点的区域密度(合肥15、亳州10领先)基本吻合。
78个推荐接入站点分布于16个地市(合肥15、亳州10领先;31个接110kV、27个220kV、35个35kV),本质是安徽电网储能接入能力的“白名单”。23号文鼓励构网型、固态/半固态、液流、钠电等创新,电化学储能时长不低于2小时、支持长时——政策端与机制端双重引导长时。
七、投资主体:省属国企+本土设备商+县属平台三层
安徽投资主体呈现“省属国企+本土设备商+县属平台”结构,与江苏(制造强、省属弱)、浙江(民营活跃)明显不同。省属能源国企皖能集团旗下长丰庄墓已并网,且在机构调研中主动披露568号补贴标准,是安徽储能政策的“官方解读窗口”;阳光电源总部在合肥,阳光新能源“设备+运营”闭环,把制造红利直接转化为运营收益;淮河能源依托煤电基地偏向4小时以上长时;县属平台(蒙城鲲鹏、利辛子胥/徽祥、舒城产城、宿州产投)是皖北长时主力,政企合一拿资源顺,但市场化运营能力待验。
隐含风险:县属平台主导的项目投资冲动强、运营专业度弱,恰好撞上严苛考核枪口——4次考核即清零,运营短板会被放大。头部主体(皖能、阳光系)具备“投资+运营+交易”全链条能力,安全边际最高。
八、收益账:两本账分开算,禁相加
以100兆瓦/400兆瓦时(4小时)项目为例:容量电价账(折算0.67)年约1100万元,是2027年之后的确定性支柱;现货套利账按0.23元净收益、年循环300次估算年约1380万元(毛口径,未扣充电成本与损耗)。但两本账概念上不可混同。叠加考核约束,若某4小时项目全年3个月被扣50%、1个月扣100%,到手容量电费将缩水约22%。按造价0.7元/瓦时(总投约5.6亿)、年运维1.5%、往返效率90%、年循环300次测算,即便加上容量电价,单纯“容量+现货”静态回收期仍约30年——项目经济性高度依赖现货价差回升、调频兑现或地方额外支持。
调频是2026年9月后才开闸的第四流(里程1-6元/兆瓦),目前无项目级公开数据,未纳入测算基准。568号补贴是过渡第三流,2027年2月后归零。四流在会计上可并列汇总为年度总现金流,但概念上互不替代。
九、三个没想到:市场最容易踩的三个误判
① 顶格却迟到:165元与已公布省份最高档持平,但执行定在2027-01-01,2026年整年活在真空期。用165元做2026年可研,是刻舟求剑。
② 6小时比“÷4”更偏心长时:业内常以河北÷4小时为参照,安徽用6小时作分母,2小时只剩0.33(约55元),比河北的“一半”更狠——2小时是制度弃子,长时才是亲儿子。
③ 考核比想象严:98%曲线+阶梯扣减+资格清零的组合拳,对运营弱的县属平台是精准打击。政策红利与运营能力绑定,变相抬高准入。
十、风险量化与综合研判:评级 A-
综合政策确定性、收益结构与项目质量,安徽独立储能评级A-:政策顶格(165元全国最高档之一)加分,但执行迟到、清单未出、考核严苛拉低确定性。清单未出使“先建后审”风险悬顶;考核严苛对运营弱主体是硬约束;现货价差从0.3收窄到0.23;6小时折算让2小时项目制度吃亏;等效利用小时暂无系统公开(⚠暂无公开信息),测算只能以省能源局点口径为锚。投资安全边际从“看政策”转向“看运营”。
三个确定性:容量电价价格全国顶格、新能源装机已超火电且现货已正式运行(系统需求刚性)、长时在6小时折算下制度友好。三个不确定性:清单未出、考核严苛、价差波动。答案不是“政策好不好”,而是“你能不能把政策变成现金流”。
十一、逐市研判小结:谁在玩、玩什么
合肥(A)本土双引擎,已并网两处百兆瓦级均为2小时,长时改造是后续看点;亳州(A-)皖北长时最密集,利辛子胥800兆瓦时可拿满,清单优先候选;六安(A-)金寨+舒城集群处于备案建设期,是2027清单主力池;淮南(B+)煤电国企主导,长时偏好契合制度;蚌埠(B)调频+虚拟电厂差异化切入;滁州(B+)临近江苏,制造与用户侧活跃;宿州(B+)大单体+小微并行;阜阳(B)起步温和;皖南各市(C-B)以用户侧散点为主,大型独立储能稀缺。
十二、政策演进时间线:2024-12 至 2027-01
把安徽储能的政策时钟拉成一条线,能看清“顶格定价却迟到执行”是怎么一步步走出来的(日期取自官方文件与公开答复)。每一步都把“长时导向”写进制度,而2027-01-01是估值重估的最大外部变量。
2024-12 109号方案 + 现货试运行
2025年300万/2027年450万力争500万kW目标;12-31现货试运行
2025全年 568号补贴执行
7/8/12月上网放电量按0.2元补贴
2026-05-06 23号文 + 78站点
电网侧推荐接入站点清单,鼓励长时构网
2026-09-01 调频细则发布
里程1-6元/兆瓦,此前长期未开放
2026-09-09 现货转正式运行
全国第九个正式运行省份
2026-10-08 526号容量电价印发
165元基准、6小时折算、2027-01-01执行
2027-01-01 容量电价正式执行
进清单且考核达标者领费;568号同步退出
十三、给投资者、EPC与业主的可落地指引
给投资者:时长优先选4小时以上,2小时在安徽制度上吃亏;死盯省级清单——清单未出前,任何“已备案即有容量电价”的承诺都不可信,先按“不进清单”做基准情景;看运营胜过看关系,绑定有交易专班和专业运维的主体(皖能、阳光系)安全边际更高。
给EPC与设备商:长时方案(4小时+)和构网型技术是政策加分项;把“98%曲线月度达标率”作为方案硬指标而非软宣传;飞轮+锂电混合(如蚌埠调频项目)是差异化赛道,调频刚开闸先发卡位。
给工商业业主:用户侧不享容量电价(仅覆盖电网侧独立新型储能),收益靠现货价差与峰谷套利,而价差已从0.3收窄到0.23;单体小、审批快、贴近负荷,宜通过虚拟电厂聚合进入市场,提升议价与调用频率。
点赞
👁在看
↗转发
支持我们持续输出省份深度调研。
☕ 如果这份报告对您有价值
欢迎「赞赏」支持我们持续产出,打赏请点「喜欢作者」。
打赏之后,我们将PPT 版(解读版42页)赠送给您 ✉️(在公众号里回复「PPT」即可收到)。
关注我们 · 下期独立储能省份轮动(第15期):湖南,即将发布
新能源老张说 数据来源:安徽省发改委/省能源局、华东能源监管局、安徽电力交易中心、行业协会公开信息、企业公告。文号含皖发改价格〔2026〕526号、发改价格〔2026〕114号、皖发改能源〔2025〕568号、皖能源新能函〔2026〕23号、皖工信电子函〔2024〕109号(含⚠待核实项)。数据经人工核实与交叉核校,标注⚠内容需进一步核实,不含投资建议。
本文仅供参考,不构成投资建议。
致力于成为国内资深的新能源政策解读、市场分析、项目投资综合服务平台 · 新能源老张说
安徽独立储能市场深度调研
独立储能省份轮动 · 第14期 / 25 · 新能源老张说
⚠ 本报告基于公开信息整理 · 标注⚠内容需进一步核实 · 不含投资建议