研报速递
免责声明:本报告参照所附《莫桑比克金融监管、金融机构与金融市场研究报告》的结构和分析口径,基于马达加斯加中央银行(Banky Foiben’i Madagasikara,BFM)、银行与金融监督委员会(Commission de Supervision Bancaire et Financière,CSBF)、国际货币基金组织(IMF)、世界银行、金融行动特别工作组(FATF)及其他公开资料整理,仅供研究参考,不构成投资、法律或金融业务建议。2026年部分监管规则处于新旧衔接期,个别最低资本、实施细则和机构统计口径仍需以BFM/CSBF正式文件及监管书面确认为准。
一、摘要
马达加斯加金融体系总体呈现“银行主导、外资主导、市场高度集中、银行体系盈利较强、金融深化不足、移动货币快速扩张、资本市场发育不足”的结构性特征。银行仍掌握金融体系80%以上资产,但其服务覆盖面和私人部门信贷渗透率偏低,金融包容的主要增量越来越来自移动货币、微型金融和数字支付。
监管制度近年明显加速现代化。2020年第2020-011号《银行法》取代旧银行法,重构银行准入、公司治理、审慎监管、早期干预、恢复与处置框架;2022年以来,CSBF陆续发布监管资本、资本要求和流动性比率规则,推动巴塞尔II/III落地。2026年7月30日发布第001/2026-CSBF号银行及金融机构准入指令,进一步强化股东透明度、最终受益所有人识别、适格性审查、五年商业计划、压力测试、IT与网络安全、AML/CFT及消费者保护。
截至2025年前后,市场公开资料显示马达加斯加共有13家商业银行,其中11家为外国银行集团子公司或受外资控制,银行业资产约占GDP的29%。前四大银行约占86%的贷款,市场集中度很高。2024年末银行体系资本充足率约12.5%,不良贷款率7.6%,ROA约4.6%,ROE约31.4%,流动资产占总资产约34.3%,总体表现为“资本基本充足、盈利较强、流动性较好,但资产质量仍需关注”。
数字金融已成为最具增长性的金融板块。IMF金融可得性调查数据显示,2024年马达加斯加注册移动货币账户约2,427万户,活跃账户约612万户;相比传统银行网点,移动货币更有效触达农村、低收入和非正规经济人群。国家《2024—2028金融包容战略》以及即时支付系统建设,正在推动银行、移动钱包、微型金融和政府支付进一步互联。
资本市场仍处于早期阶段。马达加斯加尚无成熟证券交易所,企业股票与公司债券公开市场十分有限;国内金融市场主要由银行间货币市场、中央银行工具和财政部国债构成。政府短期国库券(BTA)是最主要的本币证券品种,银行及机构投资者是核心投资者。
截至2026年8月,BFM将政策利率由12.0%上调至12.5%,以应对仍处高位的通胀压力;2026年8月通胀约8.6%。阿里亚里实行有管理的浮动汇率,中央银行保留干预权。外汇业务总体可开展,但跨境转账需提供真实贸易、投资或其他经济背景文件,外汇可得性和汇率波动是跨境经营的重要变量。
核心判断:
监管面:马达加斯加已进入以2020年《银行法》为基础、巴塞尔II/III为方向的新监管周期;2026年新准入规则明显提高了对股东、治理、资本、业务模式、风险管理、IT和合规能力的要求。
银行面:银行体系总体稳健且盈利能力较强,但集中度高、金融深化程度低,传统大众零售银行模式并非最优进入路径。
市场面:缺乏成熟股票交易所和企业债券市场,金融市场仍以银行和政府债务工具为主,直接融资功能明显不足。
数字金融面:移动货币已经形成规模效应,是扩大金融包容、低成本获客和支付场景建设的关键入口。
投资面:新设银行的机会更可能来自“跨境金融+贸易金融+产业金融+中小企业金融+数字金融”,而不是复制现有大型银行的传统网点模式。
二、监管体系
(一)监管架构
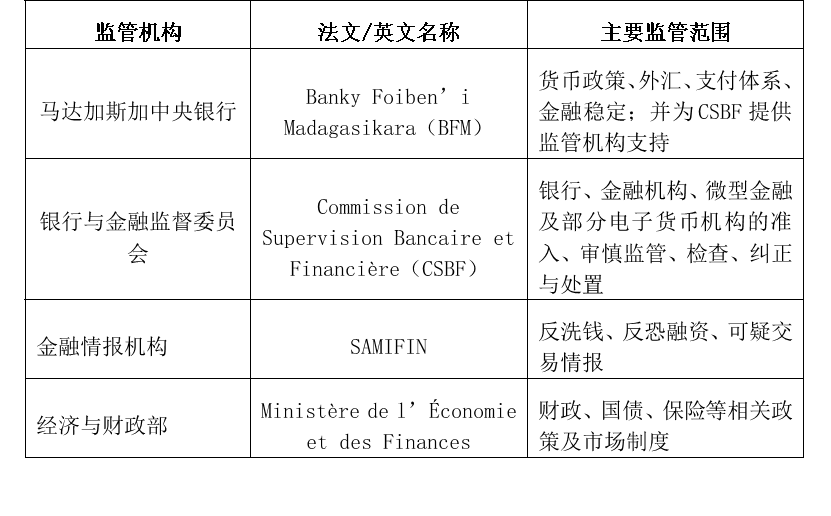
BFM依据2016年第2016-004号中央银行法承担价格稳定与金融稳定职责。CSBF是银行和金融机构的核心审慎监管机关,其秘书处设于中央银行体系内。2020年《银行法》进一步区分监督职能与处置职能,并推动监督委员会、处置机制、存款保障等制度完善。
(二)核心法律制度
1.第2020-011号《银行法》(Loi n°2020-011 du 1er septembre 2020)——现行银行业基础法律;
2.第2017-026号《微型金融法》——规范微型金融机构准入、业务与监管;
3.第2016-056号《电子货币及电子货币机构法》——规范电子货币发行和移动货币业务;
4.第2018-043号反洗钱与反恐融资法律及2023年修法、2024年实施法令——构成AML/CFT核心框架;
5.CSBF第002/2022号监管资本指令、第003/2022号资本要求指令、第002/2023号流动性比率指令,以及2025年相关实施通函;
6.CSBF第001/2026号银行和金融机构准入指令——自2026年7月起构成新设银行申请的关键程序性规范。
(三)银行准入与最低资本
2026年第001/2026-CSBF号准入指令规定,拟设银行须向CSBF秘书处提交完整申请文件,文件须以法文编制或翻译为法文。CSBF秘书处原则上有12个月审查期,审查完成后提交CSBF会议,并在其后一个月内作出决定。获批后仍须满足资本到位、公司登记、章程定稿及现场验收等停止条件,方可正式营业。
准入审查的核心已从“资本达到门槛”转向“资本+股东+治理+商业模式+系统+合规”的综合适格性。持股5%以上的股东及其最终受益所有人须接受透明度、财务实力、资金来源、诚信与声誉审查;银行还需具备参考金融合作方和相应的技术合作方,并提交至少五年财务预测、压力测试和危机情景分析。
关于最低法定资本,需要特别谨慎。2007年第2007-013号法令曾规定本地银行最低资本为30亿阿里亚里,但该标准已明显滞后于现行监管体系。2025年以来公开市场资料显示CSBF正在显著提高银行最低资本要求,但部分二手报道在“100亿/1000亿阿里亚里”等表述上存在标题与正文冲突。2026年第001/2026-CSBF号指令仅明确要求资本“不低于有关法令规定的最低标准”,未在正文重新列明具体金额。因此,对任何实际筹建项目,应将“现行最低资本金额及过渡期安排”列为与CSBF书面确认的第一项监管问题,而不宜继续采用30亿阿里亚里旧标准进行项目测算。
(四)审慎监管与巴塞尔II/III
马达加斯加正在将资本定义、风险加权资产、资本缓冲和流动性监管逐步向巴塞尔II/III靠拢。2022—2025年监管文件已经覆盖监管资本、信用风险、操作风险、流动性比率、风险缓释和监管报送。2025年实施通函还设置资本留存缓冲的过渡期。IMF认为这一改革提高了监管框架的现代化水平,但仍需完善风险集中度、关联方、早期干预和银行处置机制。
2024年末银行体系资本充足率约12.5%。这一水平高于旧有8%最低监管标准,但在新巴塞尔框架下,行业资本缓冲并不宽裕,而且个别非系统重要性银行一度违反资本要求。对新设银行而言,实际资本配置应明显高于法定最低资本,并覆盖前3—5年亏损、IT投入、流动性压力、信用风险与操作风险资本占用。
(五)货币政策
BFM正在从传统数量型调控逐步转向更具利率导向的货币政策框架。2025年起其政策利率和利率走廊机制进一步现代化。2026年8月4日,BFM将政策利率由12.0%上调至12.5%,主要原因是通胀仍居高位。2026年8月同比通胀约8.6%。高政策利率意味着本币融资成本仍偏高,也会提高中小企业贷款定价和信用风险。
(六)准备金与流动性管理
2026年7月,BFM发布分层法定准备金制度的新操作框架,自7月8日起实施。其政策目标是在控制系统流动性的同时改善货币政策传导。对银行而言,准备金制度、流动性覆盖和央行操作共同决定资金成本,因此新设银行必须在商业计划中对存款结构、稳定资金来源、同业融资和压力情景下的流动性进行独立测算。
(七)外汇监管
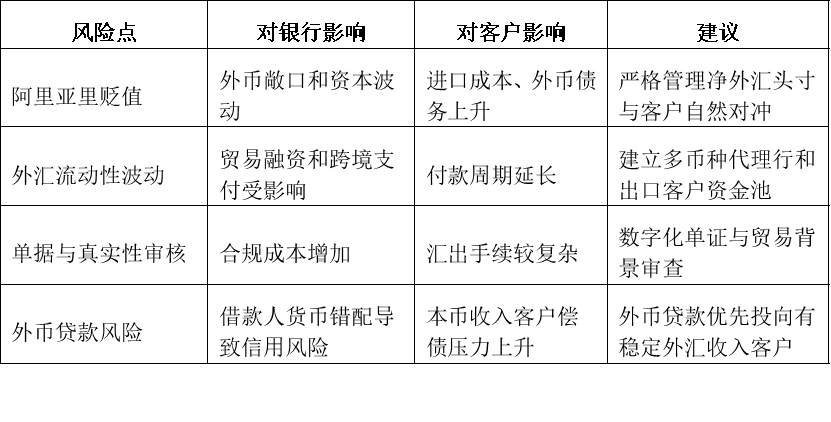
马达加斯加货币为阿里亚里(Ariary,MGA),实行以市场供求为基础、中央银行可干预的有管理浮动汇率。BFM公布参考汇率;2026年10月中旬1美元约为4,500阿里亚里上下。国际经常项目和投资相关跨境支付总体可办理,但银行及财政管理部门通常要求提供合同、发票、投资证明、税务材料等真实背景文件。
与固定汇率国家不同,马达加斯加跨境金融的核心风险不仅是外汇可获得性,更包括阿里亚里贬值和客户外币错配。外币贷款约占银行贷款的17%左右,因此,银行需要特别关注借款人的外汇收入来源以及本外币资产负债匹配。
(八)反洗钱与反恐融资监管
马达加斯加由SAMIFIN承担金融情报核心职能,并加入东南非反洗钱组织(ESAAMLG)评估体系。2025年ESAAMLG第12次加强后续评估显示,马达加斯加在若干FATF技术合规方面取得进步,但制度执行、受益所有人透明度和风险为本监管仍需继续加强。
截至2026年10月30日,马达加斯加不在FATF“黑名单”或“加强监控名单(灰名单)”之列。但这不意味着合规风险较低。2026年银行准入规则明确要求对股东、最终受益所有人、资金来源、治理人员和AML/CFT体系进行严格审查;对于外资发起的新银行,跨境股权结构和股东资金路径将是监管重点。
三、金融机构
(一)金融机构体系
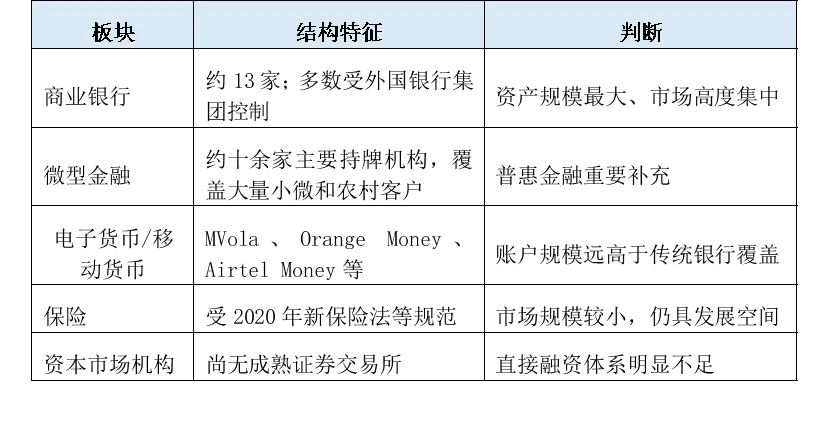
马达加斯加金融体系约有40家受监管金融机构,银行占金融体系总资产80%以上。除商业银行外,还包括微型金融机构、电子货币机构、保险公司、外汇兑换和其他专业金融机构。银行虽占主导,但新增客户和普惠金融增长越来越多来自微型金融与移动货币。
(二)主要商业银行
1.马达加斯加印度洋银行(BMOI):Bank of Africa/BCP体系背景,长期服务企业与高端客户。
2.马达加斯加国民工业银行(BNI Madagascar):本地重要大型银行,股东包括区域资本,企业金融和零售业务均较强。
3.毛里求斯商业银行马达加斯加(MCB Madagascar):由Mauritius Commercial Bank集团控制,跨境和企业金融能力较强。
4.SBM Bank Madagascar:毛里求斯SBM集团子公司。
5.BRED Banque Populaire Madagascar(原Société Générale Madagasikara相关业务):2024年前后完成股权/品牌调整,法国银行集团背景。
6.Bank of Africa Madagascar(BOA Madagascar):泛非BOA集团成员,是市场主要银行之一。
7.AccèsBanque Madagascar:以中小微企业和普惠金融见长。
8.BGFIBank Madagascar:中部非洲BGFI集团成员,企业金融业务较强。
9.Baobab Banque Madagascar:由微型金融业务发展而来,零售和小微业务特色明显。
10.Banky First Madagasikara:市场中的本地/区域性银行参与者。
11.SIPEM Banque:由微型金融向银行化发展,服务中小微客户。
12.MVola Bank:由移动金融生态延伸形成,体现“钱包—银行”融合趋势。
13.AFG Banque Madagascar:Atlantic Financial Group旗下银行,进一步强化泛非银行集团竞争。
(三)银行体系集中度与外资结构
马达加斯加银行业集中度非常高。2025年初,前四大银行约占全行业86%的贷款。长期以来,银行资产、存款和企业客户主要集中在少数大型银行。13家商业银行中约11家为外国银行集团子公司或受外资控制,股东来源包括毛里求斯、法国、摩洛哥及其他非洲金融集团。
这种结构一方面说明监管制度并不排斥外资,另一方面也意味着新进入者若缺乏跨境资源、产业客户或数字化场景,仅依靠传统存贷款业务很难形成竞争优势。
(四)银行业经营状况
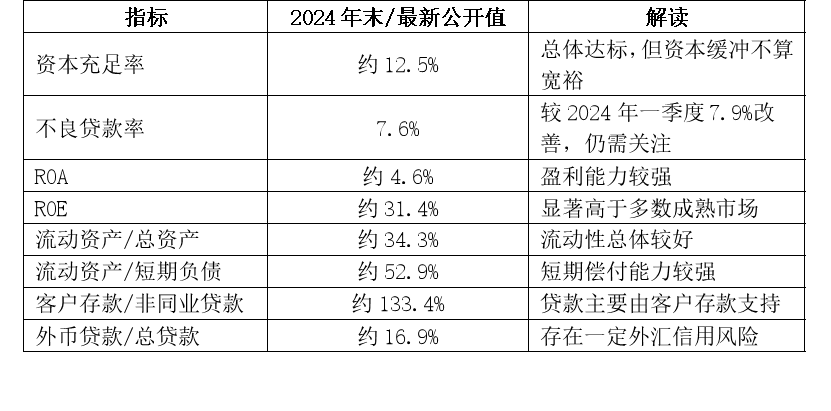
综合来看,马达加斯加银行体系的主要矛盾并不是盈利能力不足,而是金融深化程度不高、信贷高度集中、客户覆盖有限和中小企业融资缺口较大。高ROE在一定程度上也反映了市场集中和金融服务供给不足所形成的较高利差。
(五)金融包容与微型金融
马达加斯加金融包容仍处较低水平。世界银行Global Findex 2025所对应的2024年调查显示,成年人正式账户拥有率约24%,数字支付使用率约22%。商业银行网点密度较低,而非正规就业占比很高,使传统银行依赖抵押品和正式收入证明的模式难以大规模覆盖农村及小微客户。
因此,微型金融机构在储蓄、小额贷款、农业金融和小微企业金融中长期承担重要角色。未来银行与微型金融、移动货币代理和电信渠道合作,将比单纯扩张实体网点更具成本效率。
(六)移动货币与数字金融机构
移动货币是马达加斯加金融体系最显著的结构变化。IMF金融可得性调查显示,2024年注册移动货币账户约2,427万户,活跃账户约612万户;活跃账户较2023年的约482万户增长约27%。主要市场参与者包括MVola、Orange Money和Airtel Money。
移动货币已经从简单转账逐渐延伸至商户支付、账单支付、工资和政府支付、储蓄、微贷和跨境汇款场景。对新设银行而言,移动钱包不应被视为传统银行的替代者,而应视为低成本获客、支付清算和交易数据积累的基础设施。
四、金融市场
(一)货币市场
马达加斯加货币市场以中央银行操作、银行间市场和短期国债为核心。BFM通过政策利率、利率走廊、公开市场操作、法定准备金和流动性工具调节市场资金。近年来BFM持续升级货币与同业操作平台,并在2026年引入新的分层法定准备金制度。
2026年8月政策利率升至12.5%,表明货币环境仍偏紧。在通胀约8%—9%的背景下,实际融资成本和企业贷款利率仍然较高,尤其对缺乏抵押品和规范财务报表的中小企业形成明显约束。
(二)外汇市场
阿里亚里汇率由市场供求形成,BFM通过外汇市场操作抑制过度波动。2026年10月中旬,美元兑阿里亚里参考汇率约在4,500左右。由于经济对进口燃料、设备和中间品依赖较高,同时出口收入受香草、镍钴、纺织品、旅游等行业波动影响,汇率仍是银行和企业的重要风险变量。
(三)政府债券市场
马达加斯加尚未形成成熟证券交易所,因此本币证券市场主要由政府债务工具构成。财政部发行短期国库券BTA(Bons du Trésor par Adjudication),期限常见为4、12、24、36和52周,并通过招标方式形成收益率。BFM官网2026年8月公开的最近一期数据中,12周BTA平均中标收益率约3.25%,52周约6.32%,不同期限和期次差异较大。
政府债券为银行提供流动性管理和低信用风险资产,但若银行体系过度配置财政资产,也可能形成“主权—银行风险联动”和对私人部门融资的挤出。新设银行应在资产配置收益与产业信贷定位之间保持平衡。
(四)股票和公司债券市场
马达加斯加目前没有成熟、具广泛上市和二级交易功能的证券交易所,股票公开融资和公司债券市场均十分有限。企业融资主要依赖银行贷款、股东资本、境外直接投资和发展金融机构。
这一结构既是限制,也是机会:一方面,企业缺乏长期直接融资渠道,银行承担了更多期限转换和项目融资功能;另一方面,若未来政府推进证券交易基础设施、中央证券存管和企业债市场建设,银行可参与承销、托管、做市和资产管理。IMF已支持将公共债务证券建立统一中央证券存管系统,并计划进一步纳入私人债务证券。
(五)支付市场与即时支付
支付市场是马达加斯加金融创新最活跃的领域。2024年10月,BFM发布即时支付系统运行指令,为银行和支付机构之间的实时互联建立制度基础。随着移动货币账户增长,支付体系正从“银行账户中心”转向“银行账户+移动钱包+代理网络”多入口结构。
未来竞争重点将不只是支付手续费,而是围绕支付数据形成账户、存款、信贷、商户服务和跨境金融闭环。对于新银行,接入国家即时支付基础设施、与三大移动钱包实现互操作、建设API与实时风控能力,应从筹建初期即纳入IT总体架构。
五、风险与展望
(一)主要风险
1.宏观经济与通胀风险
2026年经济增长仍属温和水平,而通胀约8%—9%。高物价、高利率会抬升企业成本和居民偿债压力。
2.资产质量风险
2024年末NPL约7.6%,虽较前期改善,但仍属于需要持续监控的水平。中小企业、农业和非正规经济客户易受气候、价格和现金流冲击。
3.市场集中风险
前四大银行控制约86%的贷款,新银行在传统企业客户、薪资客户和网点存款方面面临明显先发壁垒。
4.汇率与外汇流动性风险
阿里亚里存在趋势性贬值压力,外币贷款和进口型企业容易形成币种错配。
5.监管转型风险
巴塞尔II/III、流动性规则、准入和AML/CFT制度仍在持续更新,新银行需要较高的合规和监管科技投入。
6.金融基础设施和网络风险
数字金融扩张提高了系统可用性、网络安全、代理商管理和欺诈防控的重要性。
7.气候风险
马达加斯加经常遭受气旋、洪水和干旱,农业、交通、电力和居民收入可能同时受冲击,形成信用、保险和运营风险叠加。
8.主权和国企风险
财政空间有限,电力等公共事业部门财务压力可能通过政府转移支付、拖欠和银行资产配置传导至金融体系。
(二)发展机遇
1.中资及亚洲企业金融
矿业、基础设施、工程承包、制造、贸易和通信等领域可形成跨境结算、保函、信用证、设备融资和现金管理需求。
2.矿业与产业金融
镍、钴、石墨、钛矿等资源开发及配套物流、电力和加工环节需要项目融资、供应链金融和外汇风险管理。
3.农业和出口金融
香草、丁香、咖啡、可可、水产品等出口产业可围绕订单、仓单、应收账款和出口收汇设计融资。
4.中小企业金融
大量小微企业缺乏抵押物和规范财务报表,可通过交易数据、供应链核心企业和数字收款建立替代性风控。
5.数字银行与移动支付
移动货币账户规模庞大,为数字账户、商户金融、微贷和低成本渠道提供客户基础。
6.跨境与人民币业务
中马经贸增长可带来人民币贸易结算、人民币融资、跨境资金管理及中国代理行网络需求。
7.资本市场基础设施
长期看证券托管、债券承销、资产管理和机构投资业务具有从低基数发展的空间。
(三)对新设商业银行的战略判断
第一,避免传统“大网点+大众零售”复制模式。大型银行已有品牌、企业客户和存款优势,实体网点投资回收期较长。
第二,定位跨境与贸易金融银行。重点服务中国—马达加斯加、印度洋区域及非洲区域贸易,发展信用证、保函、进口融资、出口融资和跨境现金管理。
第三,定位产业金融银行。围绕矿业、能源、电力、港口物流、农业加工、旅游和基础设施产业链建立专业能力。
第四,把数字金融作为底层能力而不是单一产品。采用“少网点+移动端+代理网络+API+移动钱包互联”的运营模式。
第五,建立本外币一体化资产负债管理。对外币贷款设置自然对冲和外汇收入门槛,控制币种错配。
第六,构建强合规、强风控的准入方案。2026年准入规则已将UBO、资金来源、五年计划、压力测试、IT、网络安全、消费者保护和AML/CFT列为核心审查事项。
(四)新设银行准入前尽调清单
1.牌照类别:明确申请普通商业银行、开发银行、专业信贷机构或其他金融机构类别;
2.现行最低资本:取得CSBF对最低法定资本、过渡期及资本币种/缴付方式的书面确认;
3.股东与UBO:核实5%以上股东、最终受益所有人、资金来源、关联关系、制裁和声誉;
4.参考金融合作方:确认其满足监管要求并能够提供持续资本支持;
5.技术合作方:明确核心银行、风险管理、运营和技能转移方案;
6.五年商业计划:收入、成本、资本、流动性、RWA和压力情景具备可验证假设;
7.治理本地化:董事会、管理层、风险、合规、内审、AML负责人符合fit-and-proper要求;
8.IT与网络安全:核心系统、灾备、支付接口、数据安全、监管报送和网络安全达到CSBF要求;
9.外汇与代理行:建立稳定美元、欧元、人民币等清算与代理行网络;
10.移动金融:设计与MVola、Orange Money、Airtel Money及即时支付系统的互联方案;
11.AML/CFT:完善KYC、UBO、交易监测、制裁筛查、可疑交易报告和代理行尽调;
12.资本与退出:设置资本补充承诺、恢复计划、流动性应急和处置预案。
六、风险—机遇综合评估
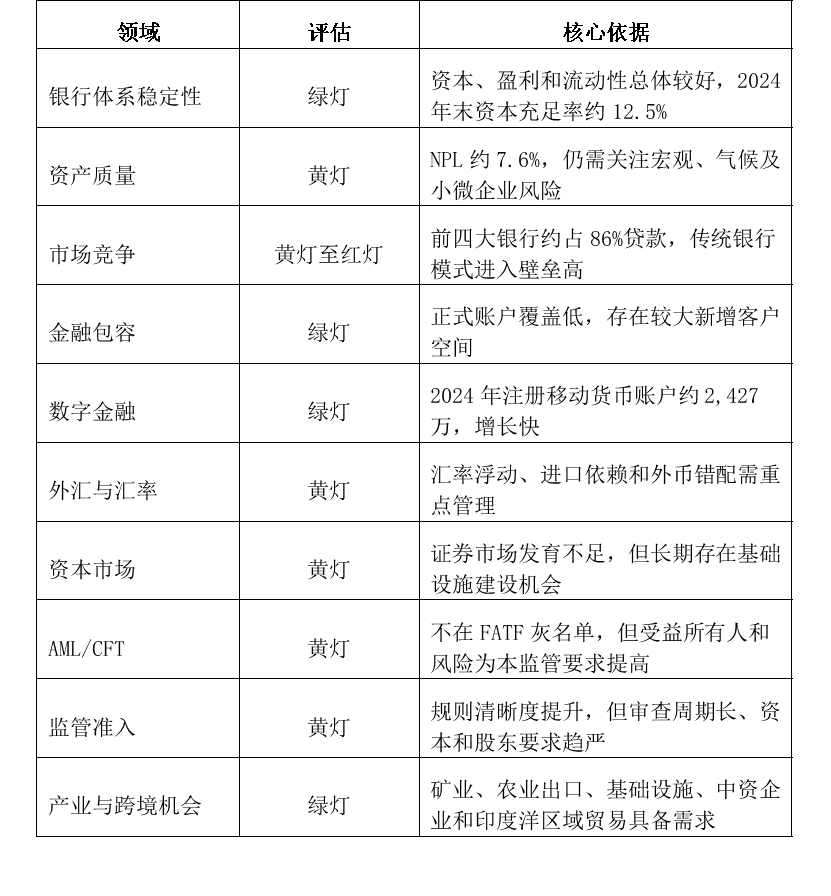
七、结论
马达加斯加已经形成以商业银行为核心、微型金融和移动货币快速发展的多层次金融体系,但金融体系仍处于“银行主导而金融深化不足”的发展阶段。
第一,银行体系总体稳健且盈利能力较强。2024年末资本充足率约12.5%、ROE约31.4%、NPL约7.6%,显示行业并不存在系统性资本不足,但部分银行资本缓冲和资产质量仍需关注。
第二,银行市场高度集中且外资占主导。前四大银行约占86%的贷款,多数商业银行由外国金融集团控制。新进入者若缺乏明确的客户和资源差异化,将很难依靠传统零售模式取得优势。
第三,数字金融正在改变金融服务入口。移动货币注册账户已超过2,400万,远高于传统银行覆盖面。未来银行竞争将越来越取决于支付连接、数据能力、移动渠道和代理网络,而不是单纯依靠分支机构。
第四,资本市场仍是金融体系的明显短板。没有成熟证券交易所,企业直接融资渠道有限,政府债券和银行贷款构成主要融资工具。这使银行在产业融资和项目融资中仍具关键作用。
第五,监管准入门槛正在实质性提高。2026年第001/2026-CSBF号指令表明,监管机关已将股东和UBO透明度、资本持续支持能力、五年商业计划、压力测试、治理、IT、网络安全、AML/CFT和消费者保护纳入完整准入评价体系。
综合判断,马达加斯加并不是一个简单意义上“缺少银行”的市场,而是一个“传统银行集中、普惠服务不足、数字金融高速增长、跨境与产业金融专业化不足”的市场。对于拟由中国资本或国际资本发起的新银行,核心竞争逻辑应围绕“跨境金融+贸易金融+产业金融+人民币业务+数字金融”建立。
若将中国的产业、贸易、工程、供应链和数字金融能力与马达加斯加的矿业、农业出口、基础设施、旅游及区域贸易相结合,新银行可以定位为连接“中国资本—中国企业—马达加斯加产业—印度洋及非洲市场”的专业金融平台。
项目是否具备长期可行性,最终取决于五项核心条件:监管准入是否可实现;现行最低资本和持续资本支持是否可靠;股东与治理是否能够通过严格适格性审查;外汇和代理行网络是否稳定;商业模式是否真正形成跨境、产业和数字化差异化。
资料文献目录
1. Banky Foiben’i Madagasikara(BFM),Loi n°2020-011 du 1er septembre 2020 portant loi bancaire。
2. Commission de Supervision Bancaire et Financière(CSBF),Instruction n°001/2026-CSBF relative à l’agrément des banques et établissements financiers,2026年7月30日。
3. CSBF,Instruction n°002/2022-CSBF relative aux fonds propres réglementaires des établissements de crédit,2022。
4. CSBF,Instruction n°003/2022-CSBF relative aux exigences de fonds propres des établissements de crédit,2022。
5. CSBF,Instruction n°002/2023-CSBF relative aux ratios de liquidité des banques et établissements financiers,2023;Circular n°002/2025-CSBF,2025。
6. BFM,Décision de politique monétaire du 4 août 2026。
7. BFM,Instruction n°002-DPM/26 sur le dispositif de réserves obligatoires par paliers,2026。
8. International Monetary Fund,Republic of Madagascar: 2024 Article IV Consultation and ECF/RSF Review,IMF Country Report No. 25/60,2025。
9. International Monetary Fund,Republic of Madagascar: Second Review Under the ECF and RSF,IMF Country Report No. 25/221,2025。
10. IMF,Executive Board Completes the Combined Third and Fourth Reviews Under the ECF and RSF Arrangements with Madagascar,2026年9月30日。
11. World Bank,Global Findex 2025 / Madagascar 2024 country data。
12. IMF Financial Access Survey,Madagascar mobile money accounts,2024数据,2026年更新。
13. U.S. International Trade Administration,Madagascar - Financial Services Sector,2025年8月4日。
14. Financial Action Task Force(FATF)/ ESAAMLG,Madagascar Enhanced Follow-Up Report,2025。
15. FATF,Jurisdictions under Increased Monitoring / High-Risk Jurisdictions,2026年10月30日。
16. 马达加斯加国家金融包容战略(Stratégie Nationale d’Inclusion Financière 2024–2028)及相关公开资料。