四、RCEP与柬埔寨其他自贸协定的叠加运用
4.1 柬埔寨的协定网络总览截至2025年,柬埔寨已形成”区域协定+双边协定+单边普惠”三层市场
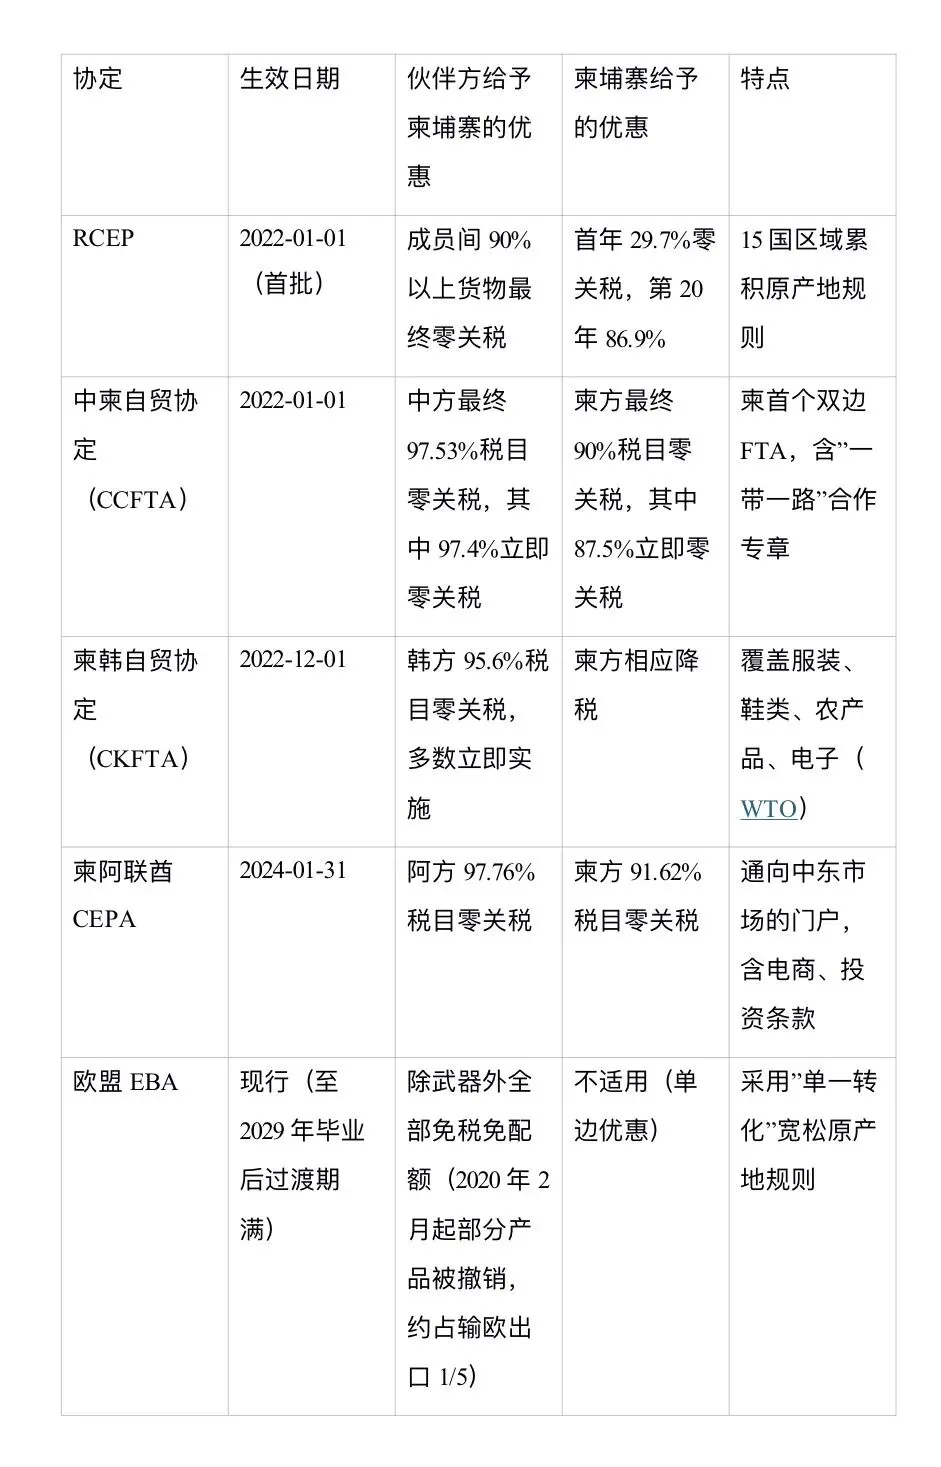
双边层面包括中柬自贸协定CCFTA(2022年1月1日生效)、柬韩自贸协定CKFTA(2022年12月1日生效)、柬阿联酋全面经济伙伴关系协定CEPA(2024年1月31日生效);单边层面享有欧盟EBA(2029年LDC毕业前)、部分国家GSP等待遇(WTO)。此外,柬埔寨正参与东盟—中国自贸区3.0版升级、《东盟数字经济框架协议》(DEFA)等谈判,并探讨与欧亚经济联盟合作的可行性。下表汇总柬埔寨主要经贸安排的核心参数。可以看到,RCEP在柬埔寨协定网络中的独特价值不在于双边关税深度(CCFTA、CKFTA都更深),而在于其15国区域累积规则和统一的区域原产地平台——这是任何双边协定无法替代的供应链整合功能。4.2 择协享惠:
RCEP与CCFTA的实务比较对中柬双向贸易而言,RCEP与CCFTA自2022年1月1日起并行实施,企业可择低适用。总体规律是:双边流向优先看CCFTA。柬方在CCFTA项下对中国产品87.5%的税目立即零关税(最终90%),远高于其在RCEP项下首年29.7%的立即零关税比例;中方在CCFTA项下对柬产品97.53%税目最终零关税、97.4%立即零关税,并将柬方重点关注的服装、鞋类、皮革橡胶制品、机电零部件、农产品纳入减让(证券之星)。此外,中国与柬埔寨之间本就存在中国—东盟自贸区安排,部分产品在中国对东盟的RCEP承诺表项下有超出原有双边安排的新增降税(柬埔寨方向典型如鸡肉、蔬菜水果、海藻等),企业需要逐税目比对三张税率表。多边供应链场景则首选RCEP。当产品在柬埔寨加工、原料来自中国而市场在日本或韩国时,RCEP的15国累积规则使”中国原料+柬埔寨加工”更易满足原产地标准,而CCFTA不能解决柬日、柬韩流向(柬韩另有CKFTA覆盖)。同理,柬埔寨产品经越南、新加坡等区域枢纽分拆中转再分销至多个RCEP市场时,RCEP背对背原产地证明提供了双边协定不具备的物流灵活性。简明的决策口诀是:双向看中柬协定、区域看RCEP累积、中转分销看背对背证明。4.3 叠加效应下的贸易与投资实绩协定红利已在贸易数据中充分体现。
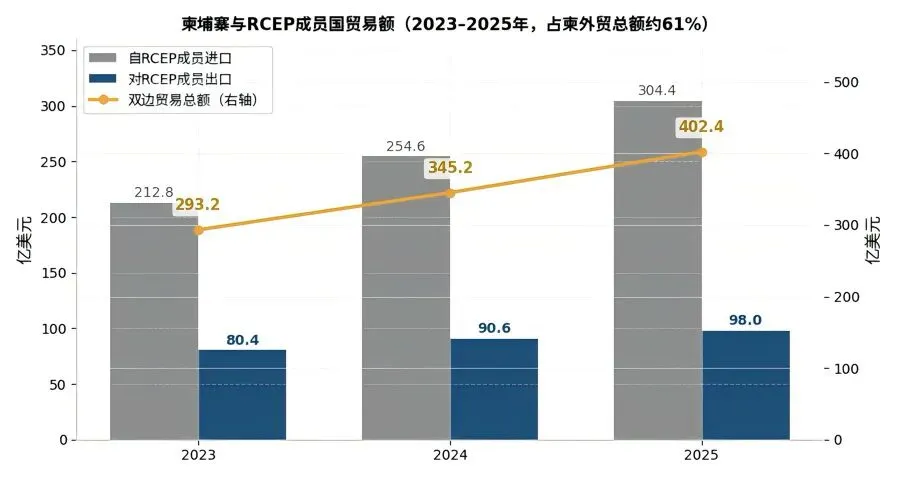
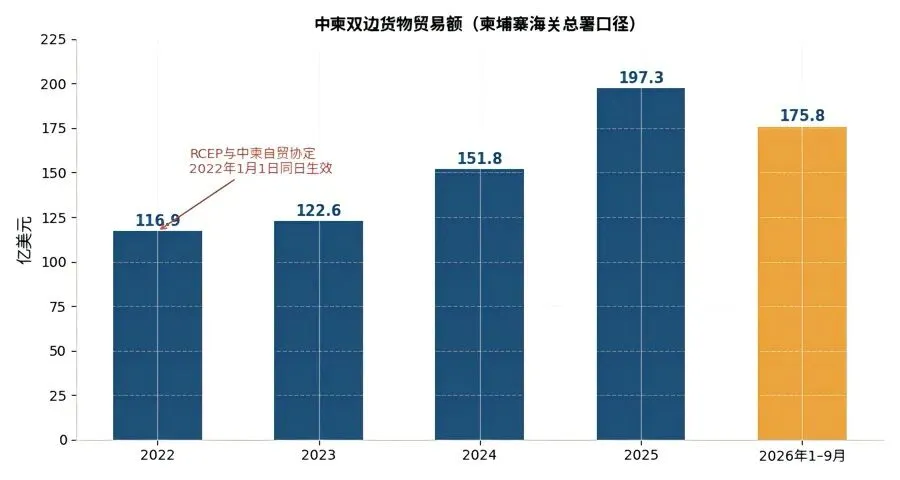
柬埔寨与RCEP成员的贸易额从2023年的293.2亿美元增至2024年的345.2亿美元(增长17.7%),2025年进一步达到402.4亿美元(增长16.2%),占柬埔寨外贸总额的61.7%;其中柬对RCEP成员出口2025年为98亿美元(增长7%),自RCEP成员进口304.4亿美元(增长19.5%),前五大伙伴为中国、越南、泰国、日本、新加坡(新华社,国家发改委)。出口品类以服装、机电设备、鞋类、皮革制品、谷物、家具、橡胶、水果为主,进口则以服装生产原料、消费品、食品饮料为主,凸显RCEP对柬埔寨”既是市场、又是供应链”的双重属性。柬埔寨与RCEP成员国贸易额图4中柬双边维度,据柬埔寨海关总署统计,双边贸易额从2022年的116.9亿美元增至2024年的151.8亿美元,2025年达197.3亿美元、同比增长29.9%,其中柬自华进口180.4亿美元、对华出口16.9亿美元;2026年前9个月双边贸易额已达175.8亿美元、同比增长23.8%。(注:中国海关口径的2024年中柬贸易额为178.3亿美元,与柬方统计存在口径差异,本报告涉及柬方结构分析时统一采用柬埔寨海关总署口径。巨额逆差反映的正是中资工厂自华进口原料设备、在柬加工后再出口全球的”投资带动贸易”结构,也是RCEP累积规则价值的直接印证。中柬双边货物贸易额图5投资端同样活跃:据中国商务部数据,2024年中国对柬直接投资14.6亿美元,截至2024年末投资存量90.8亿美元,中国连续多年为柬最大外资来源国;柬政府与商界的公开表述均将CCFTA与RCEP的叠加视为吸引中国制造业投资的核心卖点。五、投资实务:QIP激励、经济特区与RCEP的联动架构
5.1 2021年《投资法》与合格投资项目(QIP)激励
柬埔寨2021年10月15日生效的新《投资法》建立了以合格投资项目(QIP)为核心的激励体系。凡不属于第139号次法令负面清单的投资活动,向柬埔寨发展理事会(CDC)或省市投资小组委员会注册后即可获得QIP地位,材料齐全者原则上20个工作日内获发注册证书。QIP的19类鼓励领域涵盖高附加值制造、电子电气、机械装配、农业及农产品加工、物流、数字产业、基础设施、绿色能源等,与RCEP框架下柬埔寨希望承接的区域产业链环节高度重合。QIP税收优惠采用”二选一”结构:方案一为所得税免税期,按行业享受3年、6年或9年免税(自首笔收入起算),期满后6年内再按应纳税额25%、50%、75%分阶段过渡缴纳;方案二为特殊折旧加费用加计扣除,即资本支出适用特殊折旧、特定费用最长9年内按最高200%税前扣除。两方案均附带免税期内免预缴所得税、凭独立审计报告免最低税、免出口税等待遇。进口环节上,出口型QIP和支持产业型QIP的建筑材料、设备、生产投入品可免关税、特别税和增值税,内销型QIP主要覆盖建设期材料设备。此外还有额外激励:购买本地产投入品免增值税,研发创新、员工技能培训、建造工人宿舍食堂等活动可享受税基150%加计扣除;扩展投资项目(EQIP)可按新增资本占比再获3—9年免税。5.2 经济特区:RCEP供应链落地的物理载体经济特区是QIP制度与海关保税安排的空间集合
柬埔寨自2006年启动特区建设,截至2023年运营中的特区24个、累计投资超80亿美元、吸纳就业17.4万人,特区出口占全国出口比重从2011年的4%升至2023年的23%,柬埔寨经济特区九成入驻项目为服装、制鞋和旅行用品制造;柬政府已另行起草《经济特区法》,意在吸引非服装类制造业、推动出口多元化。全国6个中资特区分布在西哈努克、柴桢、桔井、磅清扬等省,旗舰项目西哈努克港经济特区2024年区内企业进出口总额40.78亿美元、同比增长21.3%,占柬全国外贸总额超7%,累计引入202家企业、创造就业3.2万个,产业定位正从一期纺织服装向二期汽配轮胎、光伏新材料、五金机械等技术密集型产业升级。从RCEP实务角度看,特区的价值在于:保税进口降低了原料端的柬方关税成本(对冲柬方RCEP降税节奏慢的影响),区内集中报关和商业部签证服务降低了原产地合规成本,而毗邻西哈努克深水港、金边—西港高速及柬越边境口岸(如柴桢省巴域特区直连胡志明港)的区位则直接服务于区域分销。5.3 “RCEP+QIP”双轮驱动的供应链架构设计将RCEP规则与柬埔寨国内激励叠加,可以设计出在柬投资的典型最优架构:进口端走QIP保税通道,自中国等RCEP成员免税进口设备与生产投入品(不依赖柬方RCEP降税进度);生产端在柬完成实质性加工,满足RVC40或CTC标准,取得柬埔寨RCEP原产资格;出口端按目标市场择证——输中国用CCFTA证书(中方97.53%零关税),输日韩澳新及东盟用RCEP证书并主张区域累积,输欧盟用EBA(2029年前)单一转化规则,输美国则按MFN加19%对等关税并严格执行OCL原产地核查。这一架构下,柬埔寨工厂实质扮演”区域关税洼地+原产地转换平台”的角色。
需要强调的边界条件是原产地合规的真实性。2025年美柬《对等贸易协定》明确写入原产地条款:协定利益应实质归属于缔约方及其国民,若利益实质流向第三国,任何一方可制定必要的原产地规则;柬方并承诺与美方在经济安全措施上协同。结合柬商业部Prakas 047/379的实地核查与刑事责任条款,企业架构设计必须以真实生产、真实增值为前提——保留完整的BOM、工单、水电与用工记录,使”实质性加工”可被第三方验证。合规能力本身正在成为在柬制造企业的核心竞争力之一。六、重点行业应用指南
6.1 服装、鞋类与旅行用品(GFT):支柱产业的规则运用
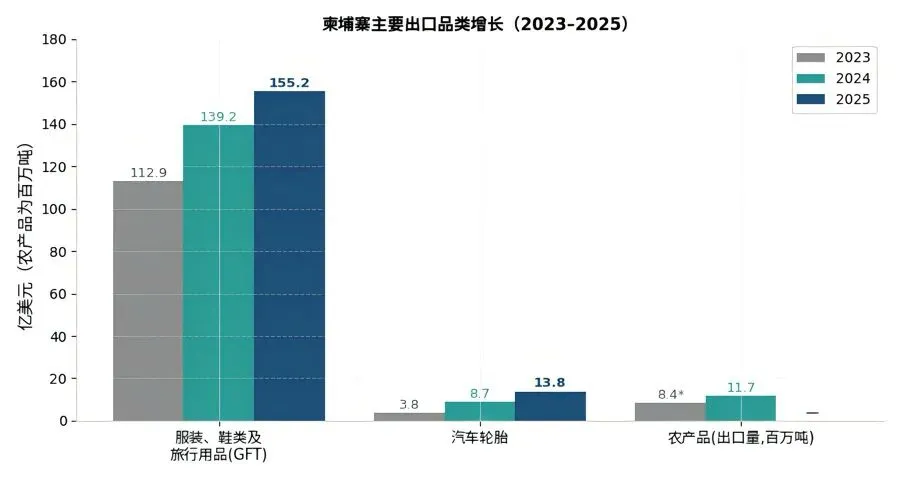
GFT是柬埔寨第一大出口支柱:2025年出口155.2亿美元、同比增长15.7%,约占柬商品出口总额的一半,其中服装114亿美元、鞋类20.9亿美元(增长24.5%)、旅行用品20.2亿美元;行业工厂约1,600—1,867家,吸纳就业约91万人。该行业的主要市场是美国、欧盟、加拿大和日本,中资工厂占比约65%,原料端高度依赖中国面料(柬本地面料自给率仅约5%,约60%自中国进口)。其一,区域累积扩大采购半径:在RCEP市场(如日本对柬产服装的进口优惠)项下,中国、越南、泰国等成员的面料均可累积计入原产价值,缓解了柬本地面料不足的约束。其二,市场与规则匹配:输欧依赖EBA单一转化规则(2029年毕业后将面临双重转化的收紧,届时”面料须在柬或区域生产”的压力将倒逼上游织造染整环节在柬落地,本地面料厂反而迎来机会);输美执行最严格的OCL核查;输华用CCFTA立即零关税。其三,关注柬方对服装进口的持续保护:柬埔寨在RCEP项下对梭织服装首年零关税比例为0、第20年才达96%,意味着以柬埔寨为销售市场的成衣进口长期面临正关税,柬埔寨适合作为出口加工基地而非成衣分销市场。6.2 轮胎与橡胶制品:新兴重化工业的爆发样本轮胎是RCEP框架下柬埔寨产业多元化最成功的案例
柬轮胎出口额从2023年的3.8亿美元跃升至2024年的8.74亿美元(增长129%)、2025年的13.8亿美元(增长57.9%),2026年前9个月已达17.2亿美元、同比增长77.4%,美国为最大市场;全国8家轮胎厂全部为中资(赛轮、通用、双星、万力、正道、福麦斯、路博、新大陆),分布于柴桢、西哈努克、桔井三省的5个经济特区,2025年年中全国年产能已超2,300万条。这一爆发的逻辑链条是:美国对中国轮胎的”双反”关税墙迫使产能外迁,泰国、越南相继被追加贸易救济后,柬埔寨凭借三重结构条件成为承接地——天然橡胶本地可得(全国种植面积约44.8万公顷、可割胶面积占77%)、尚未被美国轮胎双反立案、以及中资特区聚落成形。从RCEP视角看,轮胎行业的两点经验具有普适性:一是本地原料+区域中间品的累积组合——柬产天然橡胶满足本地增值,区域内化工辅料可通过累积规则计入,使RVC40容易达标,产品可同时面向RCEP市场(东南亚2024年汽车销量增长12%、轮胎市场规模65亿美元)和欧美市场双向出口(赛轮公告);二是贸易救济风险的动态监测——随着柬埔寨轮胎对美出口放量,美国双反调查的”追及效应”是制度性风险,企业应在可研阶段即评估产能利用率、本地增值深度与价格承诺空间,避免重蹈泰越覆辙。6.3 农产品与食品加工:
柬中市场的双向红利农业是柬埔寨经济四大支柱之一,2024年农产品出口1,170万吨、同比增长39%,创汇约48亿美元,2025年前8个月出口1,037万吨、同比增长35.6%,大米、木薯、橡胶、芒果、香蕉、腰果、龙眼、胡椒为主力品类。
RCEP与CCFTA的叠加为柬农产品打开了中国市场:中方在CCFTA项下对柬97.53%税目零关税,柬方商业部明确表示精米、香蕉、芒果、龙眼、胡椒、榴莲及野生水产品均以优惠关税输华;2022年以来巴沙鱼、玉米、龙眼相继完成输华准入,龙眼成为继香蕉、芒果后第三个直接输华的柬生鲜水果。柬埔寨主要出口品类增长图6柬埔寨主要出口品类增长(GFT与轮胎为出口额,亿美元;农产品为出口量,百万吨,2023年按2024年增速39%推算一是检验检疫准入先于关税——生鲜输华须先完成中柬议定书项下的果园、包装厂注册与有害生物监测程序,RCEP第五章(SPS)的透明度与合作条款可资利用;二是冷链与通关时效——RCEP易腐货物6小时放行目标与中柬冷链航线(如2025年新开通的冷链海运线路)正在降低生鲜损耗;三是加工增值方向的升级——柬方在RCEP项下对大米等原料进口几乎不设防(第10章首年77%零关税),而农产品加工属于QIP鼓励领域且可享本地采购增值税豁免,“柬原料+柬加工+RCEP累积”的食品加工模式(如芒果干、腰果仁、木薯淀粉)比原料直出更能分享区域市场红利。6.4 电子电气与机械组装:
面向区域市场的组装基地汽车线束、电子装配、自行车、家具等非GFT制造业近年加速在柬集聚,柬工业和科技创新部数据显示,截至2025年底全国大型制造工厂达3,083家、同比增加27%(人民日报)。电子电气属柬埔寨《投资法》19类鼓励领域,可获较长QIP免税期;自行车等品类曾深度受益欧盟EBA,但LDC毕业后受影响显著(有研究估算毕业后自行车出口或下降18.2%),因此该行业对RCEP区域市场的倚重将上升(VIS)。对电子组装类企业,RCEP运用的核心是税则归类改变标准的工程化设计:整机(如第85章电机电气设备)通常满足CTH或CTSH标准即可取得原产资格,对进口元器件的区域价值占比要求相对宽松;但若目标市场存在对华规避审查(如美国),则须同步测算本地增值深度,防范”中国零部件+柬简单组装”被认定为转运。柬方承诺表显示,机械(84章)、电机电气(85章)、车辆零件(87章)在柬埔寨进口端的RCEP降税周期普遍较长(首年零关税仅7%—8.4%),因此进口零部件成本优化应优先依靠QIP保税安排而非柬方RCEP降税(据承诺表测算,RCEP秘书处)。6.5 电子商务与数字服务:
软承诺下的国内法合规主线柬埔寨数字经济处于快速增长期:互联网用户约1,344万(占总人口约80%),4G覆盖约93%人口,电子钱包注册账户约2,290万、超过人口总数,QR码支付(KHQR/Bakong)已占零售交易的47%以上;电商市场规模约15亿—17.8亿美元。RCEP电商章为区域无纸化贸易、电子签名互认、消费者权益保护提供了合作框架,但由于其软承诺性质和柬方宽限期,企业合规的实际抓手是柬埔寨国内法体系。赴柬电商与数字服务企业的要点清单包括:依据2019年《电子商务法》完成电商经营者登记并规范电子合同与电子签名流程;境外数字服务提供商须自2022年4月起就面向柬消费者的数字产品与服务缴纳10%增值税(简化登记机制);关注正在立法进程中的个人数据保护法与网络安全法规,因为RCEP电商章虽不强制数据自由流动,但柬国家银行已对金融机构提出网络安全与数据保护要求。中柬2017年签署的电子商务合作谅解备忘录以及《2021—2035数字经济和社会政策框架》的139项措施,为中方参与柬数字基建(光纤、数据中心、支付系统)提供了合作接口。七、风险与合规要点
7.1 美国关税政策与原产地审查
2025年美国”对等关税”对柬埔寨的冲击路径清晰可循:4月2日行政令宣布对柬适用49%,7月下调至36%,8月1日最终确定为19%(8月7日生效),与印尼、马来西亚、菲律宾、泰国持平,低于越南(20%)、老挝缅甸(40%);柬方的对价是承诺对100%美国原产商品(11,414个HS税目)实施零关税、加强知识产权保护、强化原产地规则以防止转运,并承诺采购10架波音飞机。2025年10月26日东盟峰会期间,两国签署《对等贸易协定》,美方维持19%税率并对部分产品给予零关税空间,协定专设原产地条款与经济安全协同条款。对以柬埔寨为出口美国平台的企业,风险要点包括:19%已成为基准成本,价格模型应将其内生化;美国海关对”中国成分过高”的柬产货物启动原产地核查的概率上升,被认定转运者面临最高40%的惩罚性关税(VIS);柬方OCL核查(Prakas 047/379)与美国核查形成双重前置审查,企业须确保从原料溯源到生产记录的全链条可验证。积极的一面是,19%的统一税率反而降低了柬埔寨相对周边竞争国的不确定性,2025年下半年柬对美出口仍增长27%以上,轮胎、服装订单未见流失。7.2 2029年LDC毕业与欧盟EBA退场
柬埔寨已确定于2029年12月19日正式脱离最不发达国家行列(联合国大会2024年12月A/79/L.49号决议,柬获得例外的五年准备期);欧盟EBA优惠仅适用于LDC,毕业后经约三年过渡期(预计至2032年前后)逐步退出。届时柬埔寨输欧产品将面临三档情景:转入标准普惠制(GSP)平均税率约8.8%;争取到GSP+(须批准并落实27项国际公约)可维持零关税;若两者皆无则回归最惠国税率(成衣约12%)。原产地规则也将从EBA的”单一转化”收紧为GSP的”双重转化”,即面料生产须在柬或区域内完成——这对本地仅产5%面料的柬埔寨服装业是根本性挑战。UNDP的模型估算,LDC毕业可能使柬埔寨出口减少约2.4%(约7.7亿美元)、GDP增速下降约2个百分点、损失16.5万—16.8万个就业岗位,女性集中的服装业首当其冲(VIS)。这正是RCEP战略价值上升的时间窗口:当欧美单边优惠退坡后,以RCEP(及CCFTA、CKFTA)为依托的亚洲区域市场成为柬埔寨出口的”压舱石”。对企业的建议是在2027年前完成市场结构的再平衡测算,将输欧占比过高的产能逐步配置面向RCEP成员的订单,并提前布局本地面料、辅料配套以应对双重转化规则。7.3 其他合规与经营风险
除关税与原产地外,赴柬企业还须将以下风险纳入决策框架:劳动合规:2022年《工会法》修订后15人即可组建工会,欠薪追溯期延长至6个月,2026年GFT行业最低工资为210美元/月,劳资关系管理是工厂运营的核心成本变量。税务合规:QIP企业须在申报截止后20日内向CDC提交半年度和年度报告以获取合规证书(CoC),否则激励资格可能受损;税务总局(GDT)数字化转型使稽查能力持续增强。外汇与金融:柬埔寨高度美元化(美元占流通货币80%以上),无强制结汇,但单笔1万美元以上转账须向国家银行报告。基础设施与物流成本:西哈努克港虽已扩能至100万标箱,但物流绩效仍逊于泰越,出口西港的集装箱成本与时间高于全球均值,选址时应将物流半径纳入测算。争端解决:RCEP项下ISDS机制尚在讨论期,对柬投资的争端预防应更多依靠QIP注册证书、投资合同条款与双边投资协定。八、企业建议
综合全文分析,为计划或已经在柬埔寨开展贸易与投资的企业提供以下可执行建议:贸易型企业(自柬采购/向柬销售):一是建立”三表比对”机制,对经营的每个HS编码逐项比对RCEP、CCFTA、中国—东盟FTA三张税率表及对应原产地规则,确定最优享惠路径;二是向柬出口原料性产品(面料、塑料、化工)优先申报RCEP或CCFTA证书,向柬出口整机成品则重点核查CCFTA项下柬方87.5%的立即零关税清单;三是自柬进口农产品前先确认检验检疫准入状态(果园/包装厂注册),再谈关税优惠;四是固化单证链条,确保原产地证书、商业发票、装箱单与全程运输单证一致,经第三国中转的留存集装箱封志未变动证明。一是完成”QIP+特区+原产地”三位一体的架构设计,选址时对照特区产业定位(西港省适合海运密集型、柴桢巴域走廊适合对接越南供应链、金边适合人力密集型);二是投产前完成产品原产地预判定,建立BOM与成本台账,使RVC40或CTC达标状态可审计;三是按目标市场分别设计合规方案——RCEP市场用累积规则、欧盟关注EBA过渡时间表、美国市场严格执行OCL与实质生产要求;四是跟踪柬方关键时间节点:2034年服务负面清单提交、2034—2036年RCEP降税密集释放、2029年12月LDC毕业、2037年知识产权过渡期届满;五是善用机构资源,包括柬埔寨发展理事会(CDC)一站式服务、商业部原产地系统、中国驻柬使馆经商处及柬埔寨中国商会的合规指引。行业性提示:GFT企业将本地面料配套率提升纳入2029年前的战略议程;轮胎与橡胶企业建立美国贸易救济动态监测;农产品加工企业优先采用”柬原料+柬加工+区域累积”模式;电子组装企业防范简单组装被认定转运的核查风险;电商与数字服务企业以柬国内法(电商法、10%跨境数字服务增值税)为合规主线。结语
RCEP对柬埔寨的意义,远不止一纸降税清单:它为这个正在从”代工经济”向多元化制造转型的经济体提供了区域市场准入的制度底座,也为赴柬企业提供了”区域累积+多协定叠加+特区激励”的组合工具箱。从数据看,柬埔寨对RCEP成员贸易四年增长37%、中柬贸易额2025年逼近200亿美元、轮胎等新兴产业从零起步到十亿美元级,制度红利正在持续兑现。与此同时,美国19%对等关税、2029年LDC毕业、原产地执法强化等变量,正在把”合规深度”推升为在柬企业的核心竞争维度。谁能在柬埔寨把RCEP规则用足、把合规底座打牢,谁就能在下一轮区域供应链重构中占据主动。(全文完)

 研报速递