研报速递
报告摘要
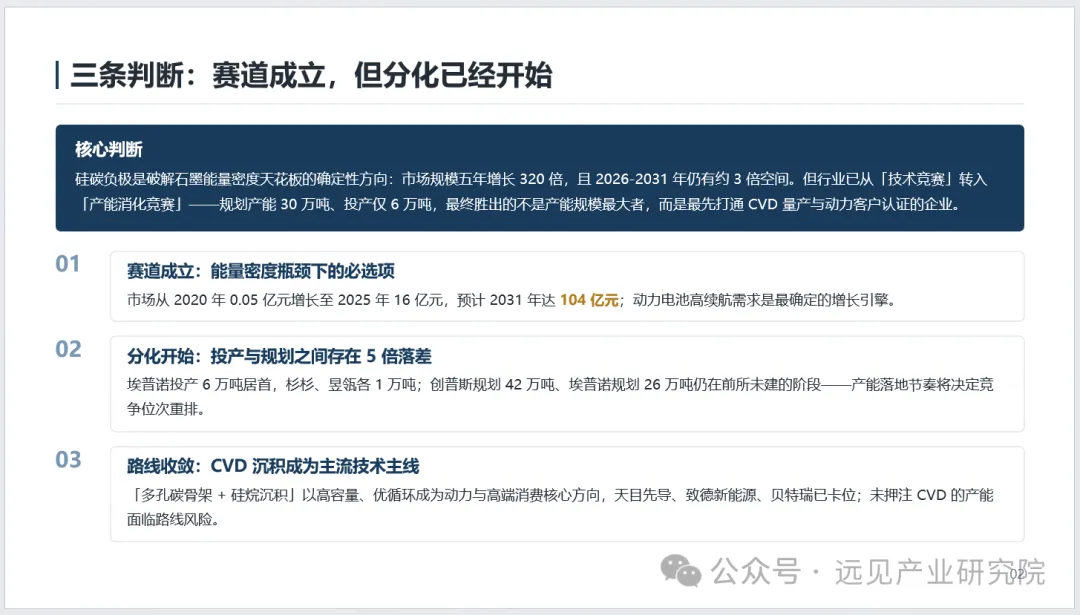
硅碳负极是破解石墨负极能量密度天花板的重要技术方向。报告核心判断可概括为三点:赛道成立,但分化已经开始;路线收敛,CVD沉积成为主流主线;竞争焦点正从技术竞赛转向产能消化与客户认证竞赛。
市场层面,中国硅碳负极材料市场规模从2020年的0.05亿元增长至2025年的16亿元,五年增长约320倍;预计2031年达到104亿元,2026—2031年仍有约3倍增长空间。但行业同时面临规划产能与已投产产能之间的显著落差:已投产单体最大规模为6万吨,而单体最大规划规模达30万吨,第一梯队两家企业合计规划约68万吨。未来竞争的关键不再是规划数字,而是CVD量产能力、成本下降曲线与动力客户认证进度。
一、核心判断:赛道成立,分化开始
1.1 赛道成立:能量密度瓶颈下的必选项
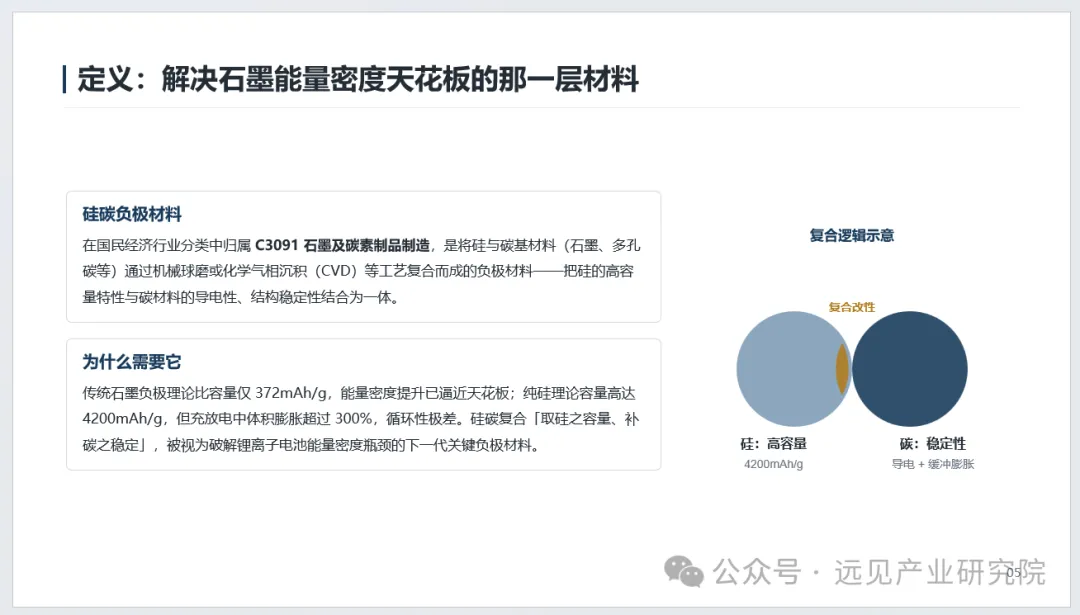
传统石墨负极理论比容量仅372mAh/g,能量密度提升已逼近天花板;纯硅理论容量高达4200mAh/g,但充放电过程中体积膨胀超过300%,循环性能较差。硅碳复合材料的逻辑在于“取硅之容量、补碳之稳定”,将硅的高容量特性与碳材料的导电性、结构稳定性结合,被视为下一代关键负极材料。
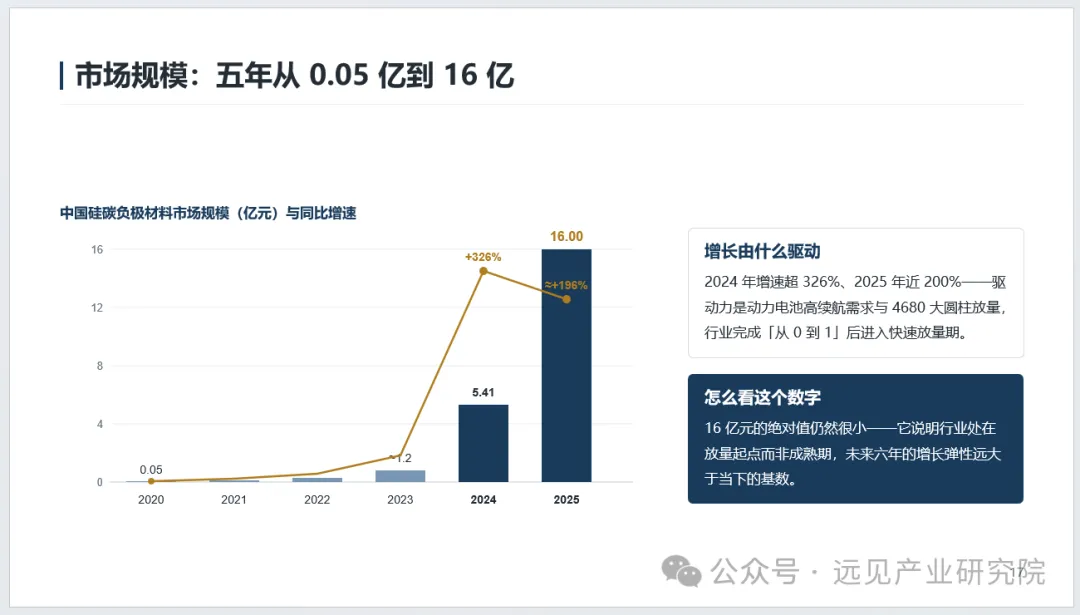
从市场规模看,中国硅碳负极材料市场从2020年0.05亿元增长至2025年16亿元,五年增长约320倍。动力电池高续航需求是最确定的增长引擎,4680大圆柱电池放量与储能场景渗透进一步打开应用空间。
1.2 分化开始:投产与规划之间存在明显落差
行业已从“技术竞赛”转入“产能消化竞赛”。已投产单体最大规模为埃普诺6万吨,杉杉股份、昱领新能源各1万吨;规划层面,创普斯规划42万吨(安康30万吨+台儿庄12万吨),埃普诺规划26万吨(内江二期18万吨+邢台6万吨+赤峰2万吨),两家合计规划约68万吨。规划产能若全部落地,将远超当前全行业需求规模,产能消化与客户认证的竞争会比产能建设本身更早到来。
1.3 路线收敛:CVD沉积成为主流技术主线
“多孔碳骨架+硅烷沉积”的CVD路线以高容量、优循环成为动力电池与高端消费场景的核心方向。天目先导、致德新能源、贝特瑞已形成卡位;未押注CVD的产能面临路线风险。与此同时,氧化亚硅仍是当前产业化主力,纳米硅是下一代方向,两条路线并非简单替代关系。
二、行业概况:硅碳负极是什么
2.1 定义与材料逻辑
硅碳负极材料在国民经济行业分类中归属C3091石墨及碳素制品制造,是将硅与碳基材料(石墨、多孔碳等)通过机械球磨或化学气相沉积(CVD)等工艺复合而成的负极材料。其核心是解决石墨能量密度天花板问题:石墨理论比容量372mAh/g,纯硅理论容量4200mAh/g但体积膨胀超过300%,硅碳复合实现容量与稳定性的平衡。
2.2 材料类型:氧化亚硅是当下,纳米硅是未来
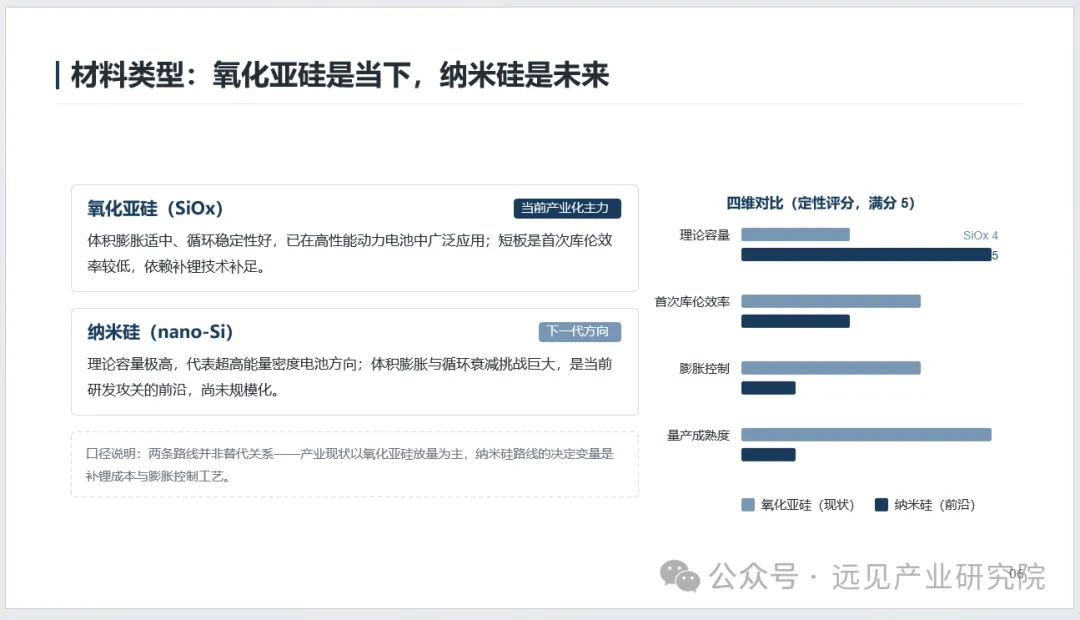
氧化亚硅(SiOx):当前产业化主力,体积膨胀适中、循环稳定性好,已在高性能动力电池中广泛应用;短板是首次库伦效率较低,依赖补锂技术补足。
纳米硅(nano-Si):下一代方向,理论容量极高,代表超高能量密度电池方向;但体积膨胀与循环衰减挑战巨大,尚未规模化。
报告口径说明:两条路线并非替代关系,产业现状以氧化亚硅放量为主,纳米硅路线的决定变量是补锂成本与膨胀控制工艺。
2.3 产品形态:三条工艺路线各有现实位置
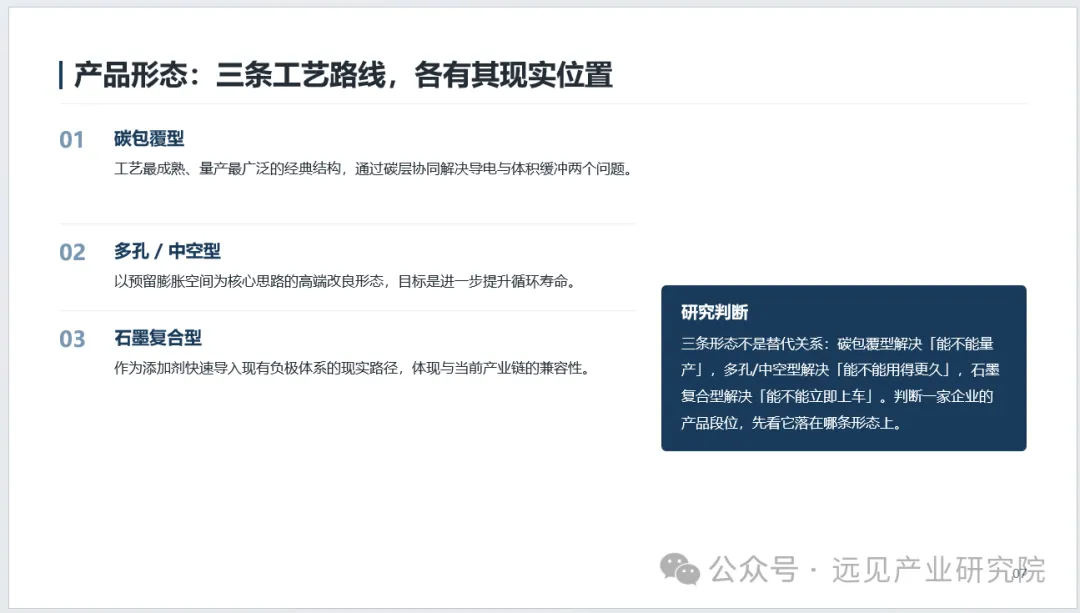
碳包覆型:工艺最成熟、量产最广泛,通过碳层协同解决导电与体积缓冲问题,解决“能不能量产”。
多孔/中空型:以预留膨胀空间为核心思路的高端改良形态,目标是提升循环寿命,解决“能不能用得更久”。
石墨复合型:作为添加剂快速导入现有负极体系的现实路径,体现与当前产业链的兼容性,解决“能不能立即上车”。
三条形态不是替代关系。判断一家企业的产品段位,先看其落在哪条形态上。
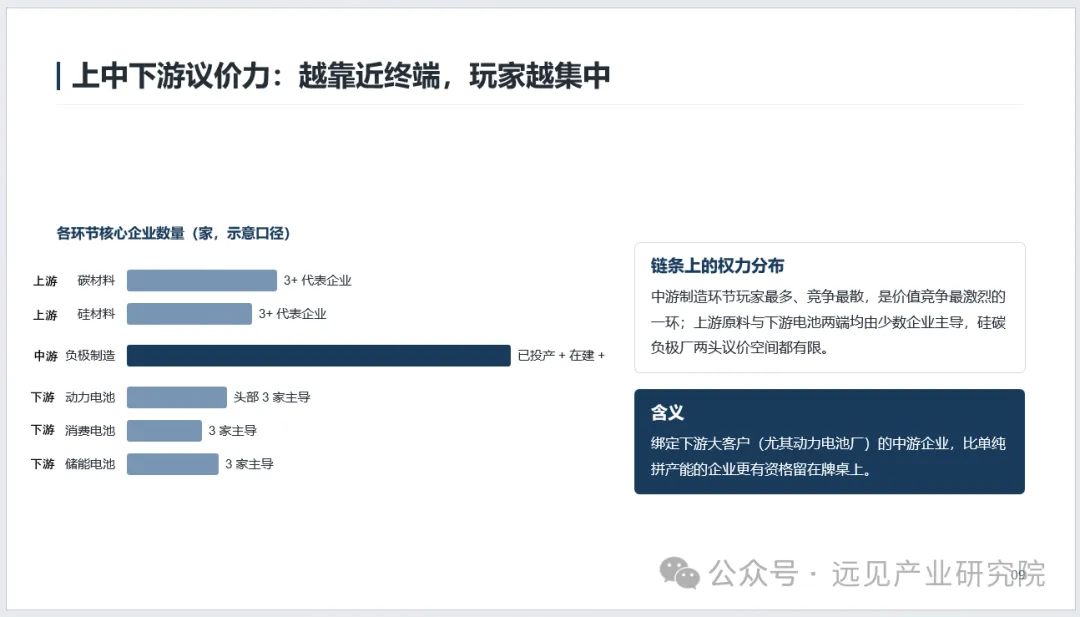
2.4 产业链:上游定成本,中游定性能,下游定节奏
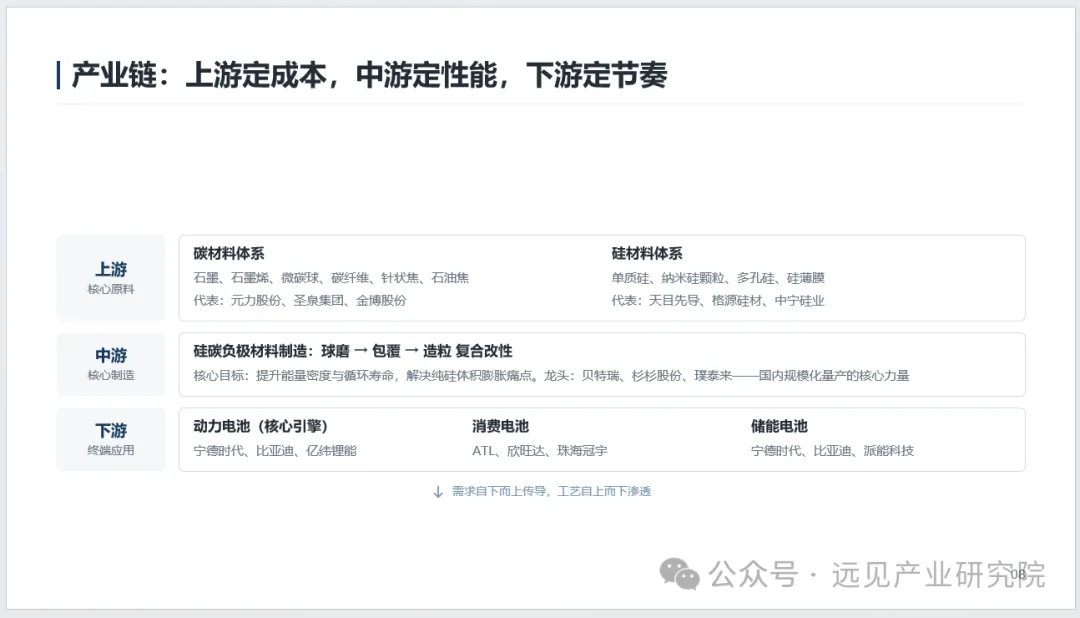
上游核心原料:碳材料体系包括石墨、石墨烯、微碳球、碳纤维、针状焦、石油焦,代表企业有元力股份、圣泉集团、金博股份;硅材料体系包括单质硅、纳米硅颗粒、多孔硅、硅薄膜,代表企业有天目先导、格源硅材、中宁硅业。
中游核心制造:硅碳负极材料制造,工艺为球磨→包覆→造粒复合改性,核心目标是提升能量密度与循环寿命、解决纯硅体积膨胀痛点。龙头包括贝特瑞、杉杉股份、璞泰来,是国内规模化量产的核心力量。
下游终端应用:动力电池是核心引擎,代表企业宁德时代、比亚迪、亿纬锂能;消费电池代表ATL、欣旺达、珠海冠宇;储能电池代表宁德时代、比亚迪、派能科技。
从议价力看,中游制造环节玩家最多、竞争最散,是价值竞争最激烈的一环;上游原料与下游电池两端均由少数企业主导,硅碳负极厂两头议价空间有限。绑定下游大客户的中游企业,比单纯排产能的企业更有资格留在牌桌上。
三、发展历程与政策背景
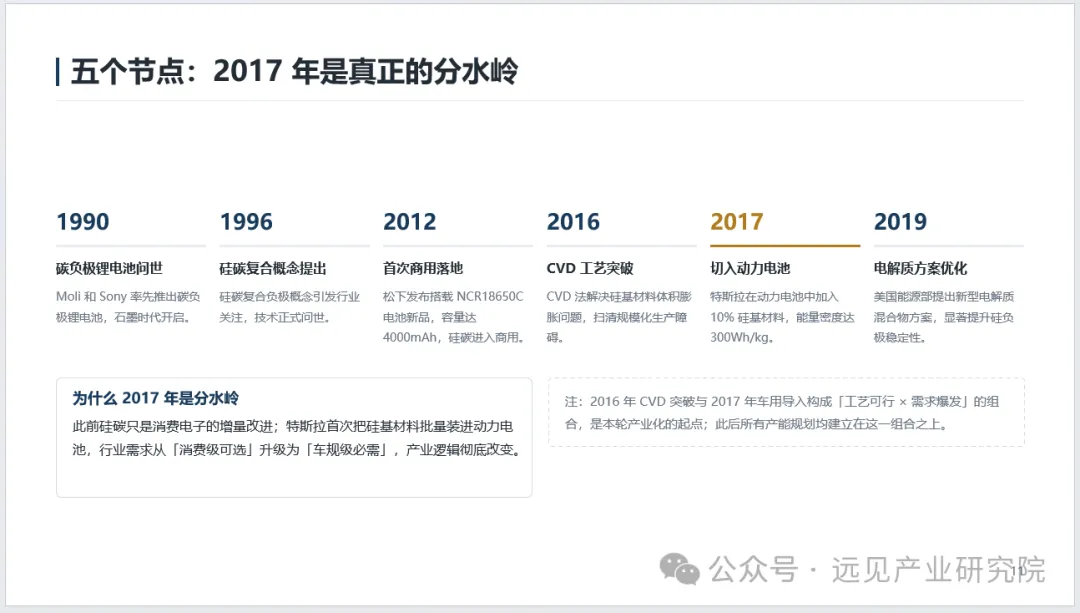
3.1 五个关键节点:2017年是分水岭
1990年:Moli和Sony率先推出碳负极锂电池,石墨时代开启。
1996年:硅碳复合负极概念提出,技术正式问世。
2012年:松下发布搭载NCR18650C电池新品,容量达4000mAh,硅碳进入商用。
2016年:CVD法解决硅基材料体积膨胀问题,扫清规模化生产障碍。
2017年:特斯拉在动力电池中加入10%硅基材料,能量密度达300Wh/kg,硅基材料批量进入动力电池。
2019年:美国能源部提出新型电解质混合物方案,显著提升硅负极稳定性。
2017年之所以是分水岭,在于此前硅碳更多是消费电子增量改进;特斯拉首次把硅基材料批量装进动力电池,行业需求从“消费级可选”升级为“车规级必需”,产业逻辑彻底改变。2016年CVD突破与2017年车用导入构成“工艺可行×需求爆发”的组合,是本轮产业化的起点。
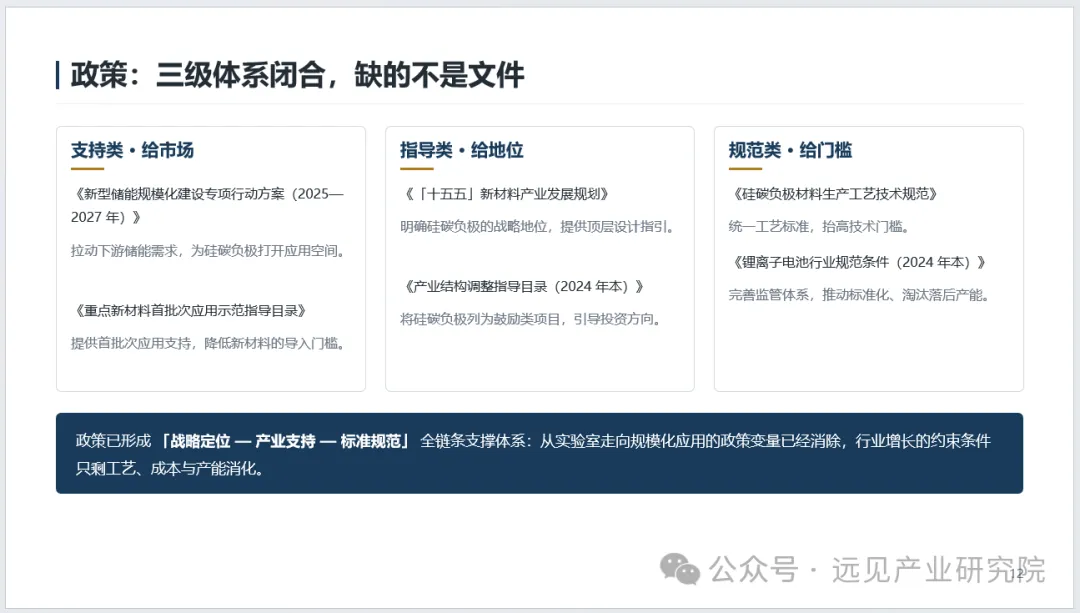
3.2 政策:三级体系闭合,约束只剩工艺、成本与产能消化
政策已形成“战略定位—产业支持—标准规范”全链条支撑体系:
支持类·给市场:《新型储能规模化建设专项行动方案(2025—2027年)》拉动下游储能需求;《重点新材料首批次应用示范指导目录》提供首批次应用支持,降低新材料导入门槛。
指导类·给地位:《“十五五”新材料产业发展规划》明确硅碳负极战略地位;《产业结构调整指导目录(2024年本)》将硅碳负极列为鼓励类项目。
规范类·给门槛:《硅碳负极材料生产工艺技术规范》统一工艺标准、抬高技术门槛;《锂离子电池行业规范条件(2024年本)》完善监管体系,推动标准化、淘汰落后产能。
报告判断:从实验室走向规模化应用的政策变量已经消除,行业增长的约束条件只剩工艺、成本与产能消化。
四、产业发展现状
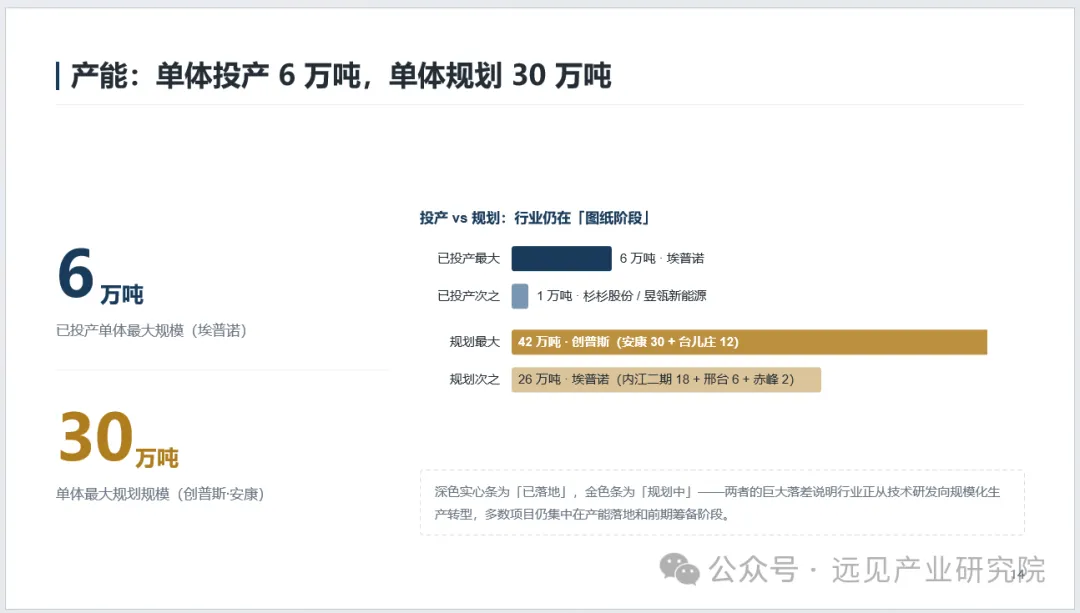
4.1 产能:单体投产6万吨,单体规划30万吨
2026年行业关键词是“分层推进”:头部项目落地、腰部筹备、尾部观望。
已投产最大:埃普诺6万吨。
已投产次之:杉杉股份/昱领新能源各1万吨。
规划最大:创普斯42万吨(安康30万吨+台儿庄12万吨)。
规划次之:埃普诺26万吨(内江二期18万吨+邢台6万吨+赤峰2万吨)。
深色实心条代表“已落地”,金色条代表“规划中”,两者巨大落差说明行业正从技术研发向规模化生产转型,多数项目仍集中在产能落地和前期筹备阶段。
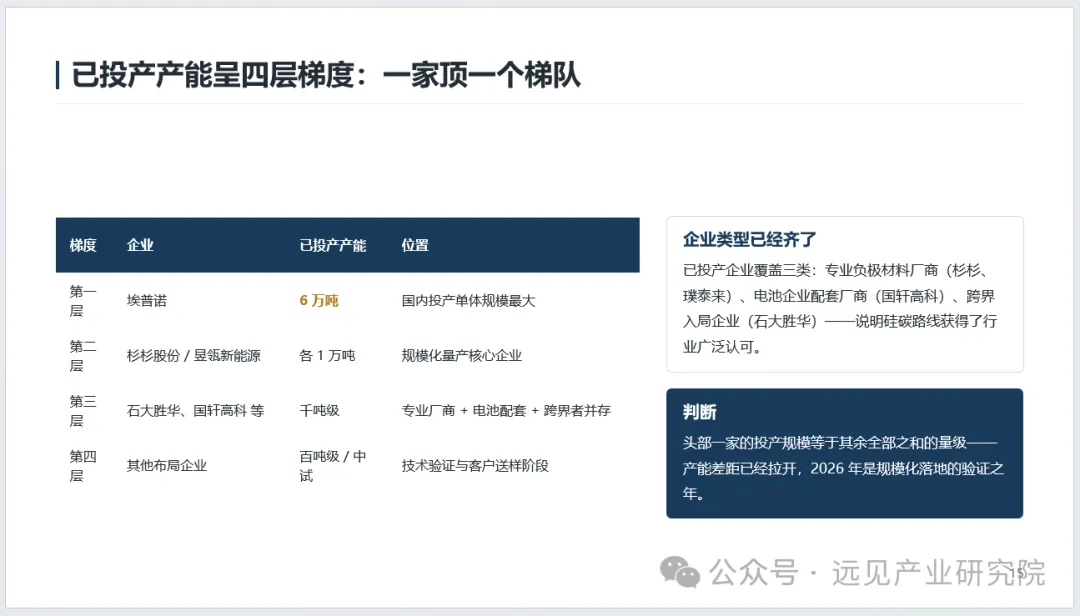
4.2 已投产产能呈四层梯度:一家顶一个梯队
第一层:埃普诺6万吨,国内投产单体规模最大。
第二层:杉杉股份/昱领新能源各1万吨,规模化量产核心企业。
第三层:石大胜华、国轩高科等千吨级,专业厂商、电池配套与跨界者并存。
第四层:其他布局企业百吨级/中试,处于技术验证与客户送样阶段。
已投产企业覆盖三类:专业负极材料厂商(杉杉、璞泰来)、电池企业配套厂商(国轩高科)、跨界入局企业(石大胜华),说明硅碳路线获得行业广泛认可。头部一家的投产规模等于其余全部之和的量级,产能差距已经拉开,2026年是规模化落地的验证之年。
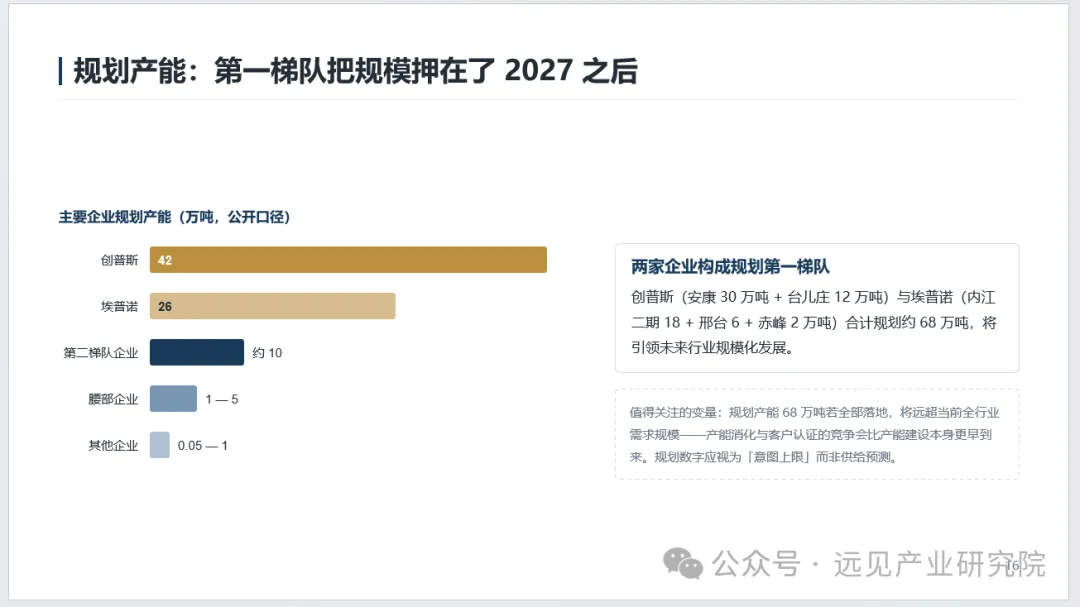
4.3 规划产能:第一梯队把规模押在2027之后
主要企业规划产能(万吨,公开口径)大致为:创普斯42、埃普诺26、第二梯队企业约10、腰部企业1—5、其他企业0.05—1。创普斯与埃普诺两家合计规划约68万吨,将引领未来行业规模化发展。
值得关注的变量是:规划产能若全部落地,将远超当前全行业需求规模,产能消化与客户认证的竞争会比产能建设本身更早到来。规划数字应视为“意图上限”而非供给预测。
4.4 市场规模:五年从0.05亿元到16亿元
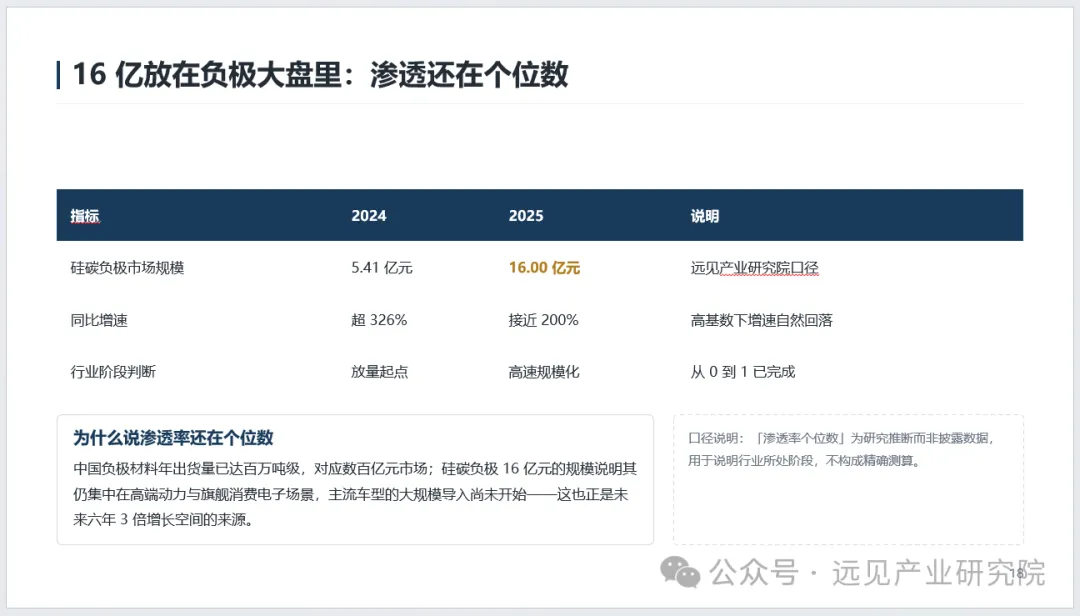
中国硅碳负极材料市场规模2020年为0.05亿元,2023年约1.2亿元,2024年5.41亿元,2025年16.00亿元。2024年增速超过326%,2025年接近200%,驱动力是动力电池高续航需求与4680大圆柱放量。行业完成“从0到1”后进入快速放量期。
16亿元的绝对值仍然很小,说明行业处在放量起点而非成熟期,未来六年的增长弹性远大于当下基数。中国负极材料年出货量已达百万吨级,对应数百亿元市场;硅碳负极16亿元规模说明其仍集中在高端动力与旗舰消费电子场景,主流车型大规模导入尚未开始,这正是未来增长空间的来源。报告注明,“渗透率个位数”为研究推断而非披露数据,用于说明行业所处阶段,不构成精确测算。
五、产业竞争格局
5.1 企业进度:只有少数玩家真正进入量产
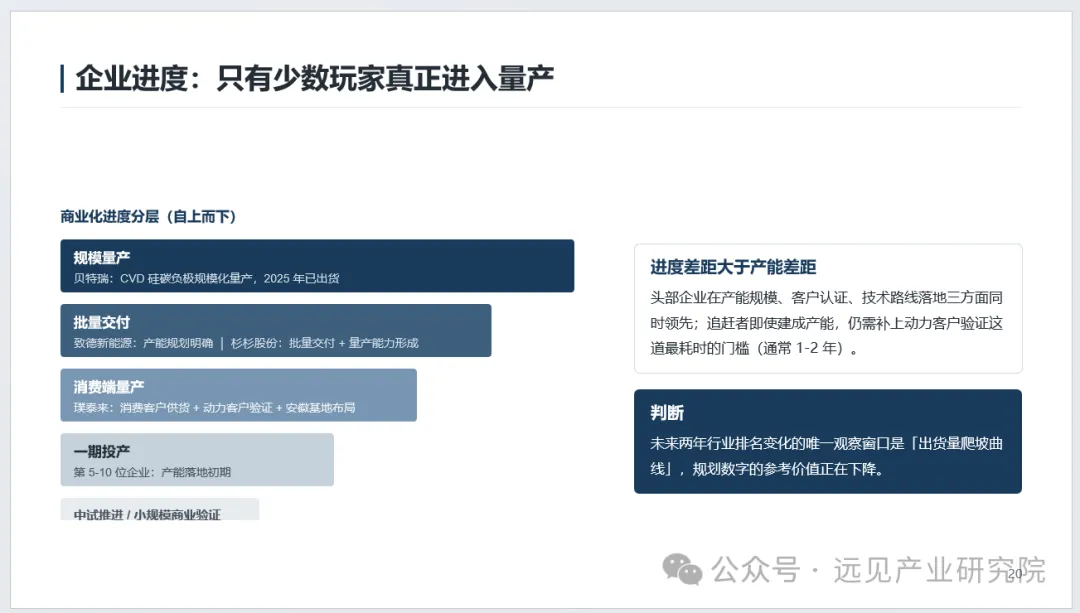
商业化进度分层如下:
规模量产:贝特瑞,CVD硅碳负极规模化量产,2025年已出货。
批量交付:致德新能源产能规划明确;杉杉股份批量交付并形成量产能力。
消费端量产:璞泰来消费客户供货、动力客户验证、安徽基地布局。
一期投产:第5—10位企业,产能落地初期。
中试推进/小规模商业验证:其余企业。
进度差距大于产能差距。头部企业在产能规模、客户认证、技术路线落地三方面同时领先;追赶者即使建成产能,仍需补上动力客户验证这道最耗时的门槛,通常需要1—2年。未来两年行业排名变化的唯一观察窗口是“出货量爬坡曲线”,规划数字的参考价值正在下降。
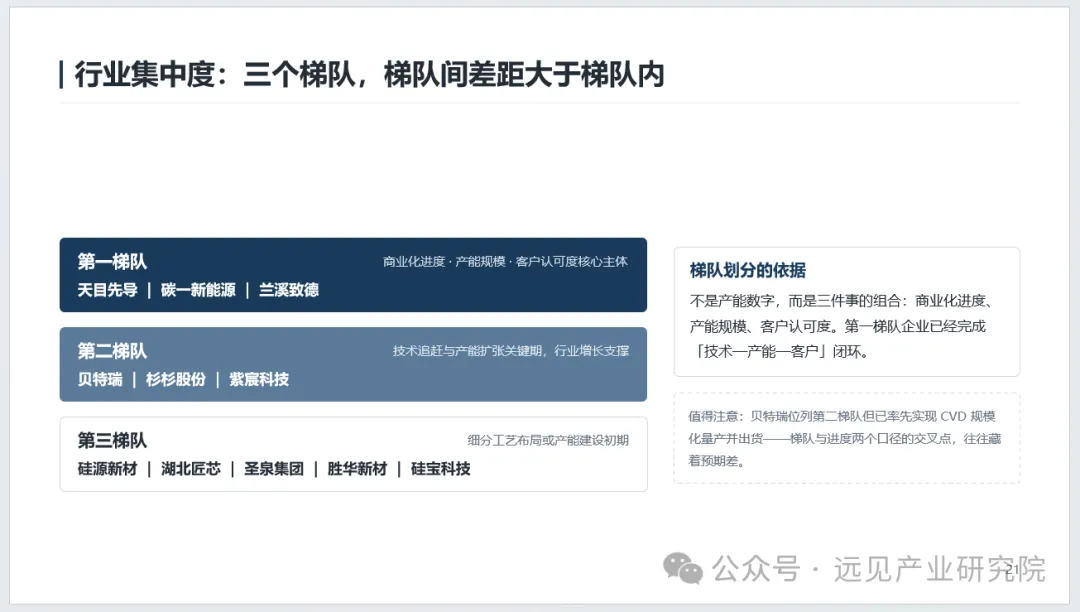
5.2 行业集中度:三个梯队,梯队间差距大于梯队内
梯队划分依据不是产能数字,而是商业化进度、产能规模、客户认可度的组合。第一梯队企业已经完成“技术—产能—客户”闭环。
第一梯队:天目先导、碳一新能源、兰溪致德。
第二梯队:贝特瑞、杉杉股份、紫宸科技,处于技术追赶与产能扩张关键期,是行业增长支撑。
第三梯队:硅源新材、湖北匠芯、圣泉集团、胜华新材、硅宝科技,细分工艺布局或产能建设初期。
值得注意:贝特瑞位列第二梯队,但已率先实现CVD规模化量产并出货。梯队与进度两个口径的交叉点,往往藏着预期差。
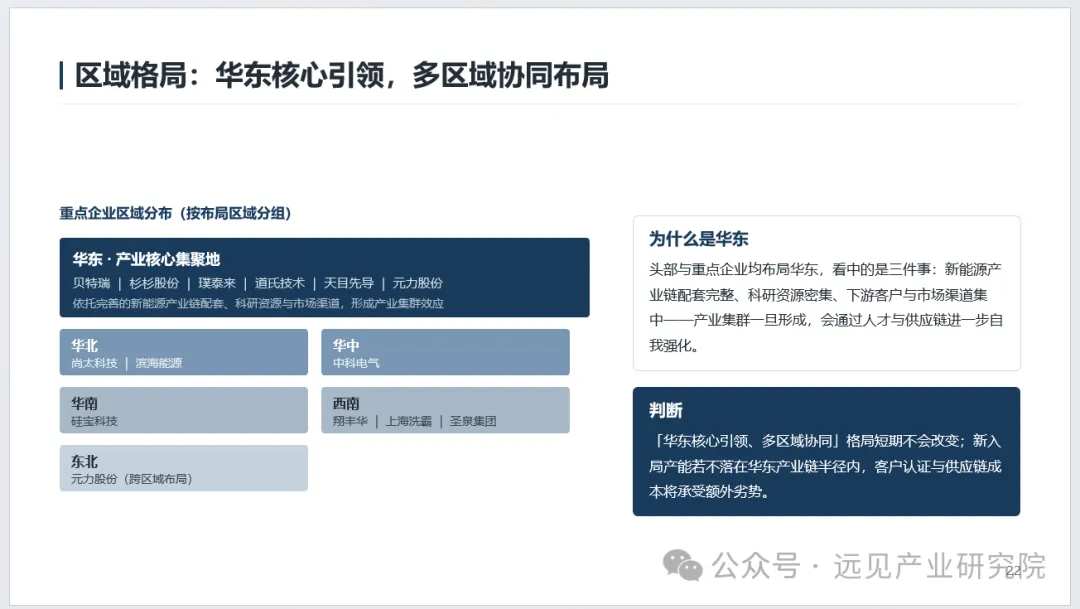
5.3 区域格局:华东核心引领,多区域协同布局
华东·产业核心集聚地:贝特瑞、杉杉股份、璞泰来、道氏技术、天目先导、元力股份。依托完善的新能源产业链配套、科研资源与市场渠道,形成产业集群效应。
华北:尚太科技、滨海能源。
华中:中科电气。
华南:硅宝科技。
西南:翔丰华、上海洗霸、圣泉集团。
东北:元力股份(跨区域布局)。
头部与重点企业均布局华东,看中的是新能源产业链配套完整、科研资源密集、下游客户与市场渠道集中。产业集群一旦形成,会通过人才与供应链进一步自我强化。报告判断,“华东核心引领、多区域协同”格局短期不会改变;新入局产能若不落在华东产业链半径内,客户认证与供应链成本将承受额外劣势。
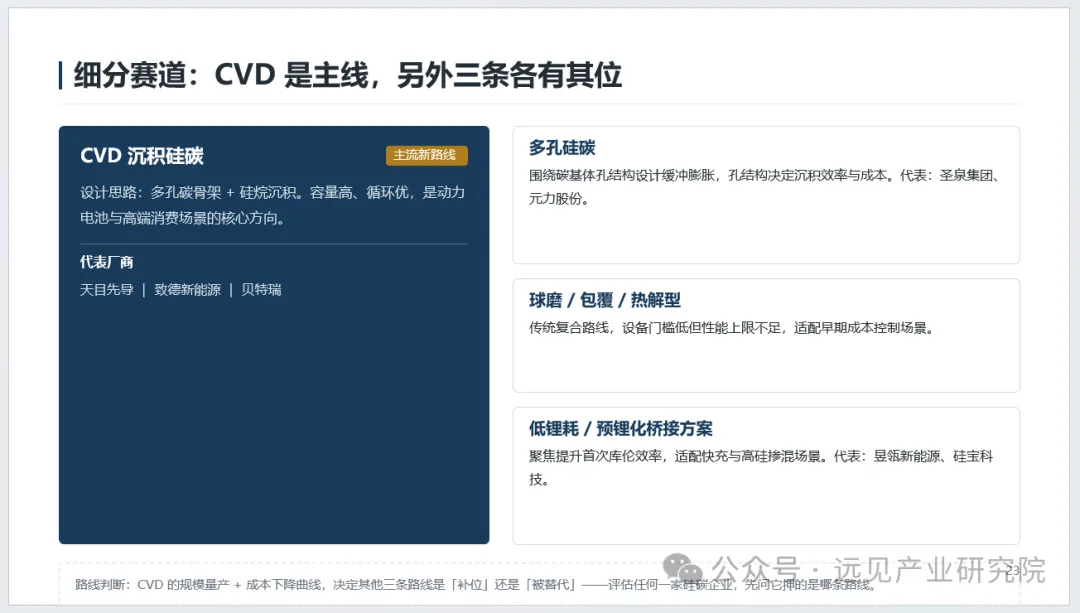
5.4 细分赛道:CVD是主线,另外三条各有其位
CVD沉积硅碳:设计思路为多孔碳骨架+硅烷沉积,容量高、循环优,是动力电池与高端消费场景核心方向。代表厂商:天目先导、致德新能源、贝特瑞。
多孔硅碳:围绕碳基体孔结构设计缓冲膨胀,孔结构决定沉积效率与成本。代表:圣泉集团、元力股份。
球磨/包覆/热解型:传统复合路线,设备门槛低但性能上限不足,适配早期成本控制场景。
低锂耗/预锂化桥接方案:聚焦提升首次库伦效率,适配快充与高硅掺混场景。代表:昱领新能源、硅宝科技。
六、趋势预测与风险
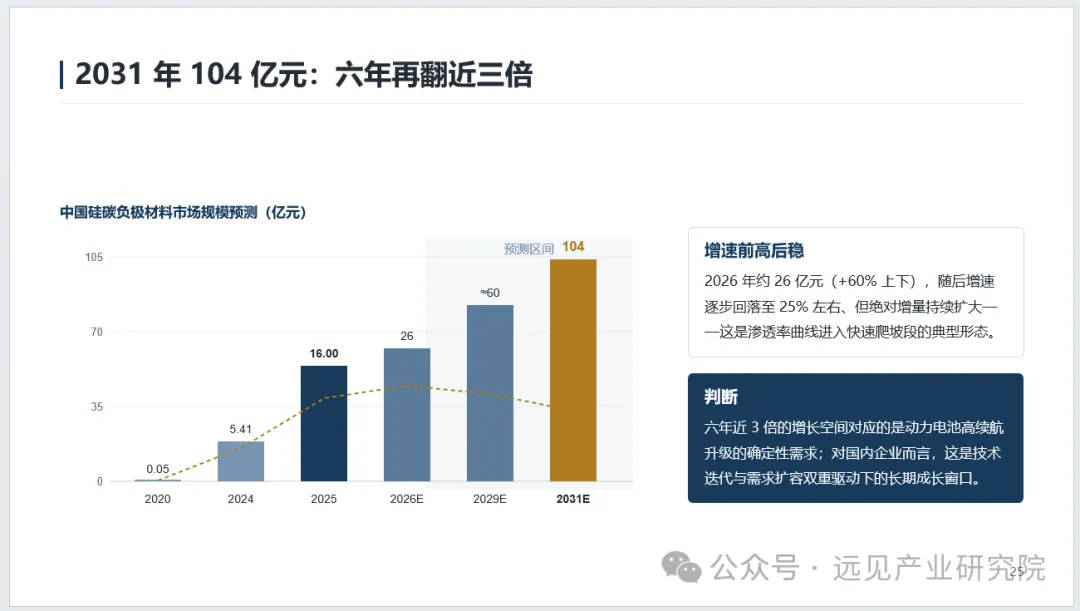
6.1 市场规模预测:2031年预计104亿元
中国硅碳负极材料市场规模预计2026年约26亿元,同比增长约60%;2029年约60亿元;2031年达到104亿元。增速前高后稳:2026年约26亿元(+60%上下),随后增速逐步回落至25%左右,但绝对增量持续扩大,这是渗透率曲线进入快速爬坡段的典型形态。
报告判断,六年近3倍的增长空间对应动力电池高续航升级的确定性需求;对国内企业而言,这是技术迭代与需求扩容双重驱动下的长期成长窗口。
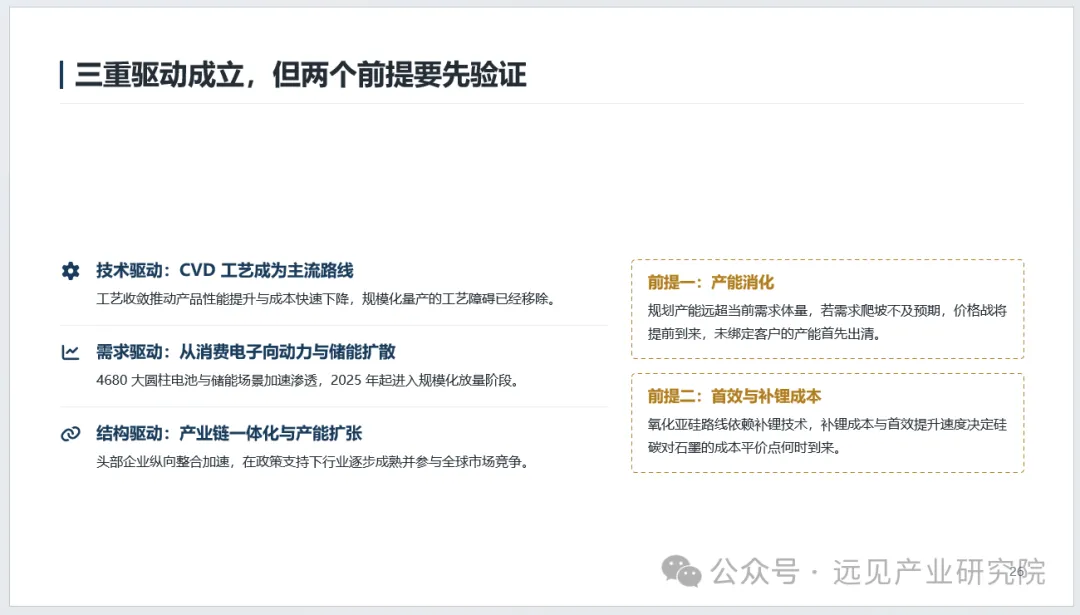
6.2 三重驱动成立,但两个前提要先验证
三重驱动:
技术驱动:CVD工艺成为主流路线,工艺收敛推动产品性能提升与成本快速下降,规模化量产的工艺障碍已经移除。
需求驱动:从消费电子向动力与储能扩散,4680大圆柱电池与储能场景加速渗透,2025年起进入规模化放量阶段。
结构驱动:产业链一体化与产能扩张,头部企业纵向整合加速,在政策支持下行业逐步成熟并参与全球市场竞争。
两个前提:
产能消化:规划产能远超当前需求量体量,若需求爬坡不及预期,价格战将提前到来,未绑定客户的产能首先出清。
首效与补锂成本:氧化亚硅路线依赖补锂技术,补锂成本与首效提升速度决定硅碳对石墨的成本平价点何时到来。
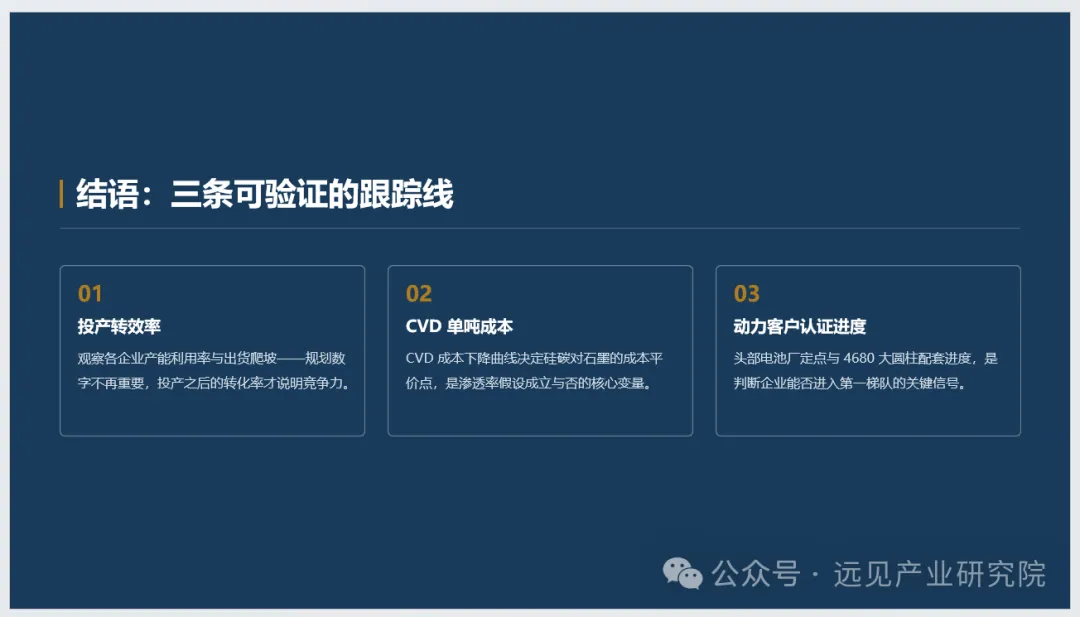
七、结语:三条可验证的跟踪线
投产转效率:观察各企业产能利用率与出货爬坡。规划数字不再重要,投产之后的转化率才说明竞争力。
CVD单吨成本:CVD成本下降曲线决定硅碳对石墨的成本平价点,是渗透率假设成立与否的核心变量。
动力客户认证进度:头部电池厂定点与4680大圆柱配套进度,是判断企业能否进入第一梯队的关键信号。
报告结论
硅碳负极赛道的中长期方向已经确立:石墨能量密度瓶颈、动力电池高续航需求、CVD工艺收敛与政策体系闭合共同构成产业化的基础条件。但2026年之后的竞争将不再是单纯的产能规模竞争,而是量产转化效率、CVD成本下降与动力客户认证的综合竞争。已投产产能与规划产能之间的巨大落差,意味着行业将较早进入产能消化阶段;能够率先打通CVD量产、绑定动力大客户并持续降低单吨成本的企业,才更有可能在分化中胜出。
风险提示:规划产能落地不及预期、需求爬坡低于预期引发价格战、补锂成本下降慢于预期、动力客户认证周期延长、技术路线迭代带来存量产能贬值风险。
远见产业研究院致力于成为中国具有影响力的产业研究咨询服务机构,总部位于东莞,在深圳设有分支机构。公司汇聚一批经验超10年的资深项目专家团队,深度布局产业研究咨询领域,专业提供商业计划书、项目建议书、投融资计划书、可行性研究报告、ESG报告、社会稳定风险评估报告、投资价值分析报告、尽职调查报告、企业介绍(含画册/PPT)、产品画册、项目包装策划、产品出海落地方案、境外投资尽调报告、行业研究报告、(蓝)白皮书、洞察报告、政策咨询、产业规划报告、特色小镇规划、概念性规划、产业园规划、战略规划、专题研究、市场调研、商业模式设计、招商策划等服务。V&T:15013535430