研报速递
当前工业用电炉行业正处于政策目标明确、技术路线成熟,但下游用户的经济性核算持续压制采购节奏的僵持阶段。全球电动工业炉市场保持温和增长,电弧炉占据过半份额。真正的瓶颈不在供给端。
第一节 工业用电炉的定义
工业用电炉指将电能转化为热能、用于工业物料加热、熔炼或热处理的成套设备。它本质上是一种能源转换装置,其竞争力取决于电价与燃料成本的相对关系。
有洞见的分类逻辑有两种。按加热原理分,可分为电阻炉、感应炉与电弧炉,三者的功率密度、适用物料与控温精度差异显著。按下游场景分,则分为冶金熔炼炉与热处理炉,前者拼容量与能耗,后者拼温控均匀性与气氛控制。它意味着,同一份电炉采购预算,投在炼钢车间和投在热处理线,回报模型完全不同。
第二节 工业用电炉的行业特点
最显著的特征是需求由下游工艺升级驱动,而非电炉自身迭代。电炉的寿命以十年计,替换周期不由技术过时决定。钢铁产能置换政策、铸造行业准入标准,才是订单释放的触发器。
第二个特征是初始投资与运行成本的博弈贯穿全周期。电炉设备本身价格透明,但工业电价直接决定用户的全生命周期成本。在电价较高的区域,电炉相对燃炉的经济性被显著压缩。
第三个特征是高端与中低端市场割裂。真空电弧炉、等离子炉等特种设备仍依赖进口或少数国内头部企业,而常规电阻炉与中频感应炉的制造门槛较低,价格竞争持续。
| 特征维度 | 冶金熔炼端 | 热处理端 |
|---|---|---|
| 核心指标 | 容量与吨电耗 | 温控精度与气氛 |
| 决策逻辑 | 产能置换政策倒逼 | 工艺质量升级 |
| 竞争焦点 | 大型化与稳定性 | 定制化与服务 |
第三节 工业用电炉行业发展历程
中国工业用电炉的节奏,始终跟随下游行业的政策周期与电力成本结构而起伏。
| 阶段 | 时间 | 关键事件与政策 | 行业影响 |
|---|---|---|---|
| 起步引进 | 1950s–1970s | 中国开始生产小型电阻炉、中频感应炉与炼钢电弧炉 | 建立基础制造能力 |
| 大型化跟进 | 1980s–1990s | 炼钢电弧炉单台容量发展至75t,直流电弧炉投入运行 | 冶金场景能力提升 |
| 中频炉整治与电炉替代 | 2016–2019 | 全面取缔“地条钢”,中频炉出清,电炉新增产能超6000万吨 | 电炉钢产能快速扩张 |
| 双碳驱动与目标设定 | 2020至今 | 政策提出2025年短流程炼钢占比15%目标,电炉钢产能达2.2–2.5亿吨 | 方向明确,但实际占比提升缓慢 |
本质上反映了,电炉行业的每一轮产能扩张,都对应着一次对落后工艺的行政性出清。而当政策从“淘汰什么”转向“鼓励什么”时,推进速度便不再由行政命令单方面决定。
第四节 工业用电炉行业发展前景
工业用电炉的长期方向确定,但短期节奏受制于下游用户的电费敏感度。冶金端受益于废钢积蓄与降碳要求,热处理端受益于精密制造升级。从“政策鼓励”到“用户主动采购”,中间隔着的是一本需要精算的能源账。
报告说明:
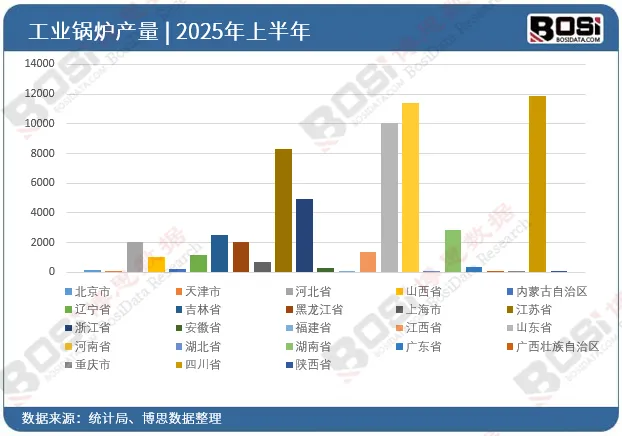
区域产量集中,头部省份优势稳固:
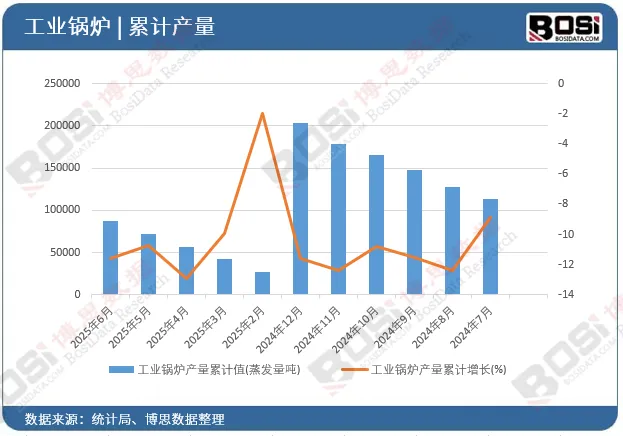
从分省市数据看,产量高度集中在几个制造业大省和能源基地。河南省、四川省、江苏省、山东省位列前茅,2025年6月单月产量均超过1800蒸发量吨,其中河南省高达3957.5吨。这表明产业布局与当地的工业基础、能源消费体量紧密绑定。
第一章2022-2026年世界工业用电炉产业运行状况分析
一、全球工业用电炉产业特点分析
二、世界工业用电炉炼钢分析
三、国外工业用电炉技术分析
第二节 2022-2026年世界工业用电炉主要国家分析
一、美国
二、韩国
三、德国
第三节 2027-2033年世界工业用电炉产业趋势预测分析
第二章2022-2026年中国工业用电炉产业运行环境分析
一、中国GDP分析
二、消费价格指数分析
三、城乡居民收入分析
四、社会消费品零售总额
五、全社会固定资产投资分析
六、进出口总额及增长率分析
第二节 2022-2026年中国工业用电炉产业政策环境分析
一、中国的宏观调控工业电炉政策
二、我国电炉标准
三、进出口政策分析
第三节 2022-2026年中国工业用电炉产业社会环境分析
一、人口环境分析
二、教育环境分析
三、文化环境分析
四、生态环境分析
第三章2022-2026年中国工业用电炉产业运行形势分析
一、工业炉的不安全因素多
二、如何提高燃料炉的炉温均匀性
三、国内超高功率炼钢电炉及电极分析
第二节 2022-2026年中国工业用电炉产业运行综述
一、中国工业用电炉发展历程分析
二、220KV电炉变压器差动保护动作原因的分析
三、真空电炉的市场细分分析
第三节 2022-2026年中国工业用电炉产业发展存在问题分析
第四章2022-2026年中国电炉制造所属行业主要数据监测分析
一、企业数量增长分析
二、从业人数增长分析
三、资产规模增长分析
第二节 2022-2026年中国电炉制造所属行业结构分析
一、企业数量结构分析
1、不同类型分析
2、不同所有制分析
二、销售收入结构分析
1、不同类型分析
2、不同所有制分析
第三节 2022-2026年中国电炉制造所属行业产值分析
一、产成品增长分析
二、工业销售产值分析
三、出口交货值分析
第四节 2022-2026年中国电炉制造所属行业成本费用分析
一、销售成本分析
二、费用分析
第五节 2022-2026年中国电炉制造所属行业盈利能力分析
一、主要盈利指标分析
二、主要盈利能力指标分析
第五章2022-2026年中国工业用电炉行业产量统计分析
第二节 2026年全国及主要省份工业用电炉产量分析
第三节 2022-2026年工业用电炉产量集中度分析
第六章2022-2026年中国工业用电炉所属行业进出口数据监测分析
一、进口数量分析
二、进口金额分析
第二节 2022-2026年中国工业用电炉所属行业出口数据分析
一、出口数量分析
二、出口金额分析
第三节 2022-2026年中国工业用电炉所属行业进出口平均单价分析
第四节 2022-2026年中国工业用电炉所属行业进出口国家及地区分析
一、进口国家及地区分析
二、出口国家及地区分析
第七章2022-2026年中国工业用电炉产业市场竞争格局分析
一、工业用电炉行业竞争力分析
二、工业电炉市场价格竞争分析
三、工业用电炉技术竞争分析
第二节 2022-2026年中国工业用电炉行业集中度分析
一、工业用电炉企业集中分布分析
二、工业用电炉市场集中度分析
第三节 2027-2033年中国工业用电炉产业竞争格局预测分析
第八章中国工业用电炉重点企业财务数据分析
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第二节 苏州振吴电炉有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第三节 毕梯优电子(上海)有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第四节 哈尔滨松江电炉厂有限责任公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第五节 江苏亚太特种铸钢厂有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第六节 嘉善三永电炉工业有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第七节 杭州金舟科技股份有限公司
一、企业经营情况分析
二、企业产品分析
三、市场营销网络分析
四、公司发展规划分析
第九章2022-2026年中国钢铁行业的发展态势分析
一、中国引领世界钢铁业发展
二、中国仍是全球钢铁第一生产国
三、中国钢铁业迈入新兴发展阶段
四、国家支持钢铁产业整合提升优势企业地位
第二节 2022-2026年中国钢铁行业发展面临的问题分析
一、影响中国钢铁行业持续发展的五大因素
二、国内钢铁业节能减排任务依旧艰巨
三、中国钢铁行业集中度低的不利影响
四、钢铁国企并购面临的困境
第三节 2022-2026年中国钢铁行业的发展对策分析
一、提高钢铁行业经济运行质量和效益的策略
二、中国钢铁行业发展的对策
三、钢铁工业主要节能措施
四、钢铁企业发展应采取的战略与战术
第十章2022-2026年中国铁合金工业运行形势分析
一、中国铁合金工业运行情况分析
二、中国铁合金行业构建贸易新秩序
三、中国铁合金市场行业分析
第二节 2022-2026年中国铁合金行业发展经营形势分析
第三节 2026年中国铁合金行业面临的问题及挑战
第四节 2027-2033年中国铁合金行业的发展建议及策略
第十一章2027-2033年中国工业电炉产业趋势预测展望分析
一、智能化
二、质量
第二节 2027-2033年中国工业电炉产业市场预测分析
一、工业用电炉产量预测分析
二、工业电炉市场的需求预测
三、工业电炉进出口形势预测分析
第三节 2027-2033年中国工业电炉产业市场盈利预测分析
第十二章2027-2033年中国工业电炉产业投资契机研究分析
第二节 2027-2033年中国工业电炉产业投资机会分析
一、工业电炉投资吸引力分析
二、工业电炉区域投资优势分析
第三节 2027-2033年中国工业电炉产业行业前景调研分析
一、市场竞争风险分析
二、政策风险分析
三、环保风险分析
第四节 观点
报告完整目录,请点击下方“阅读原文”