研报速递
感谢各位对招商研究的关注!
核心观点:
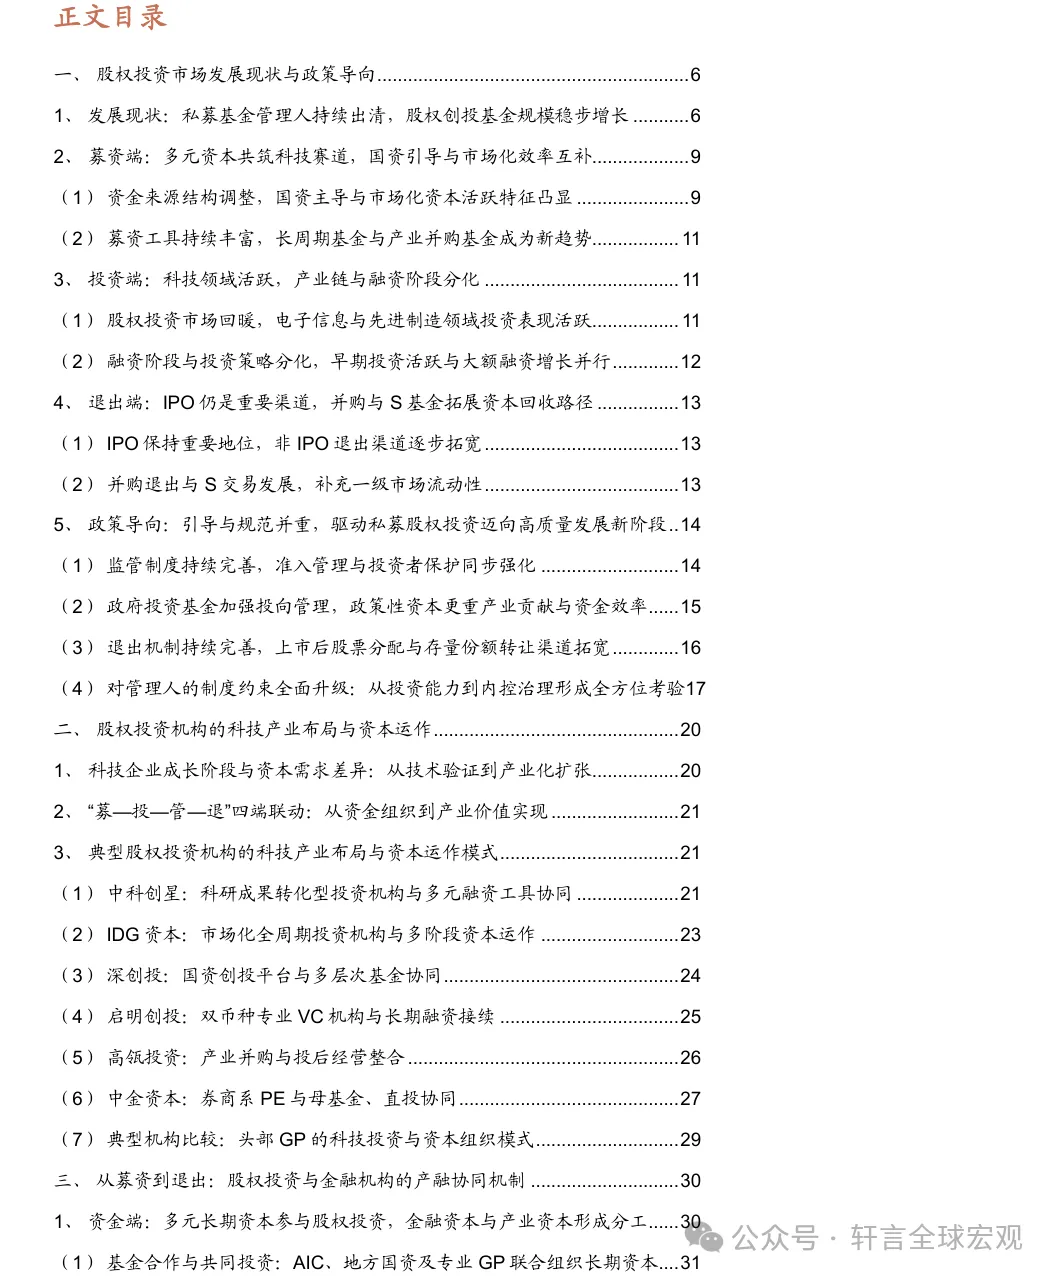
本报告系统梳理我国私募股权与创业投资市场的发展格局、科技产业投资机构的专业化布局及金融机构与股权投资的协同机制。近年来,私募基金管理人数量持续下降,但股权创投基金规模扩张,国资与产业资本成为重要资金来源;半导体、人工智能及先进制造等领域投资活跃,基金退出向上市、产业并购与份额交易多渠道拓展。专业基金管理人的产业判断、投后赋能和资本组织能力,与金融机构的长期资本供给和综合金融服务共同影响科技投资成效。
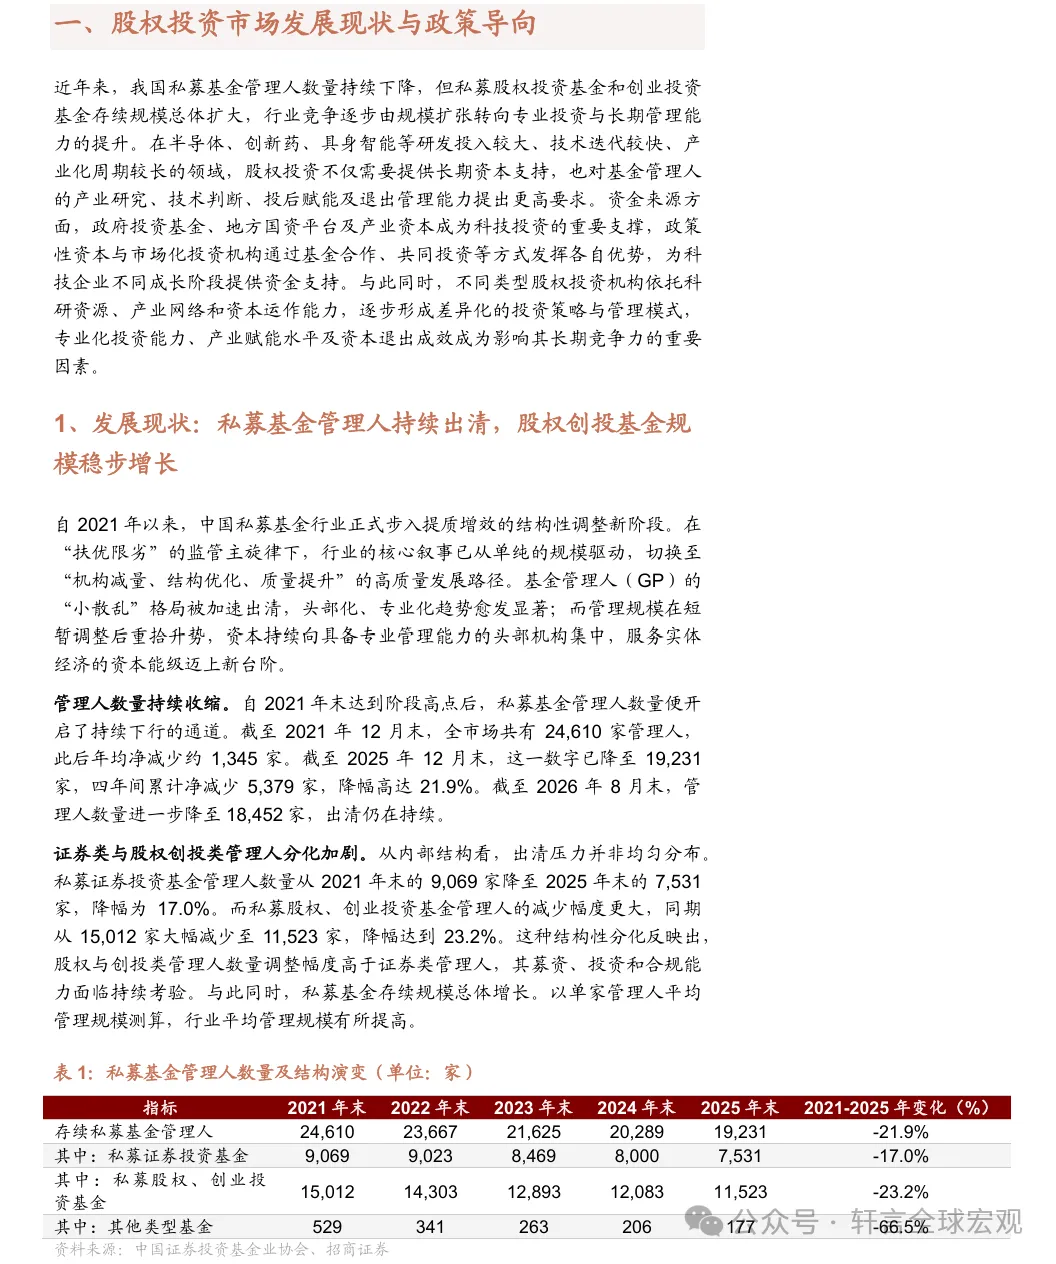
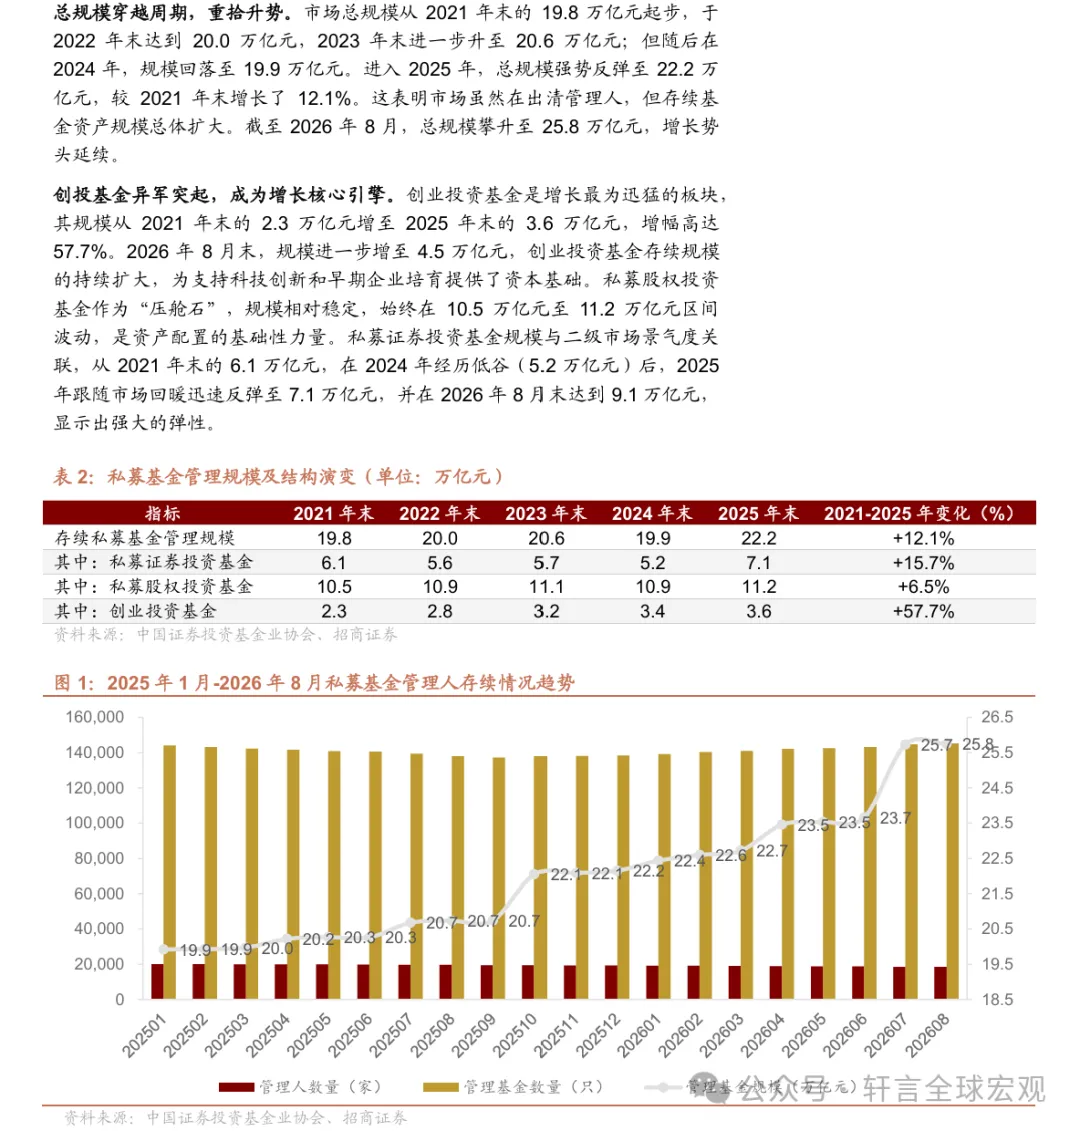
发展现状:管理人持续出清,股权创投基金规模稳步扩张。截至2026年8月末,我国存续私募基金管理人18,452家,较2021年末减少6,158家;私募股权投资基金与创业投资基金规模分别为11.93万亿元和4.47万亿元,合计16.40万亿元。行业在“扶优限劣”监管导向下由机构数量扩张转向专业投资和长期管理能力竞争,资本持续向具备专业管理能力的头部机构集中,创业投资基金成为增长核心引擎。
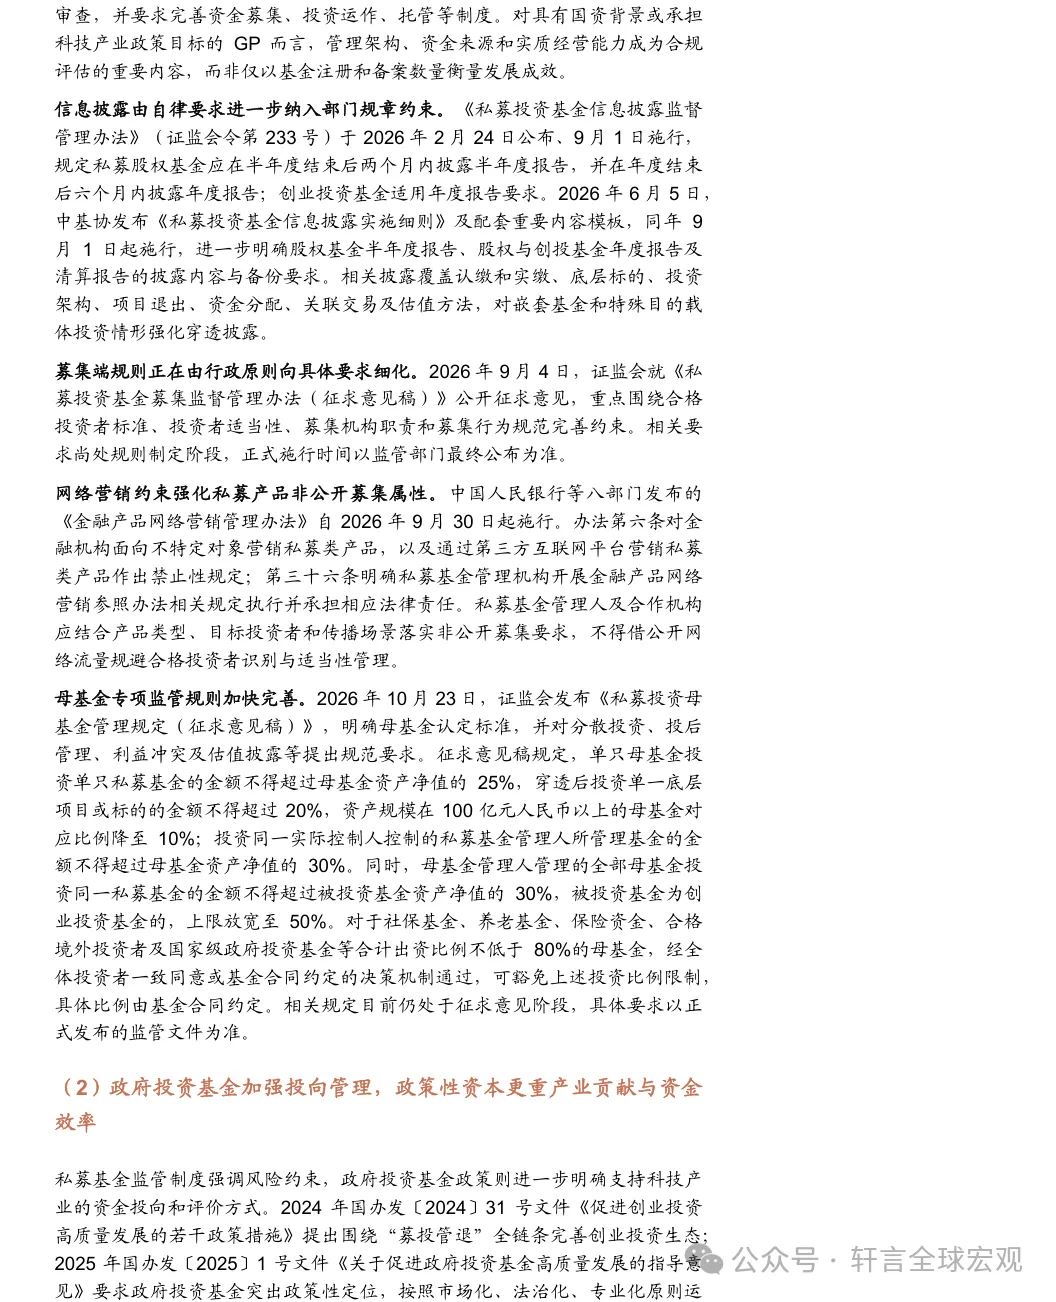
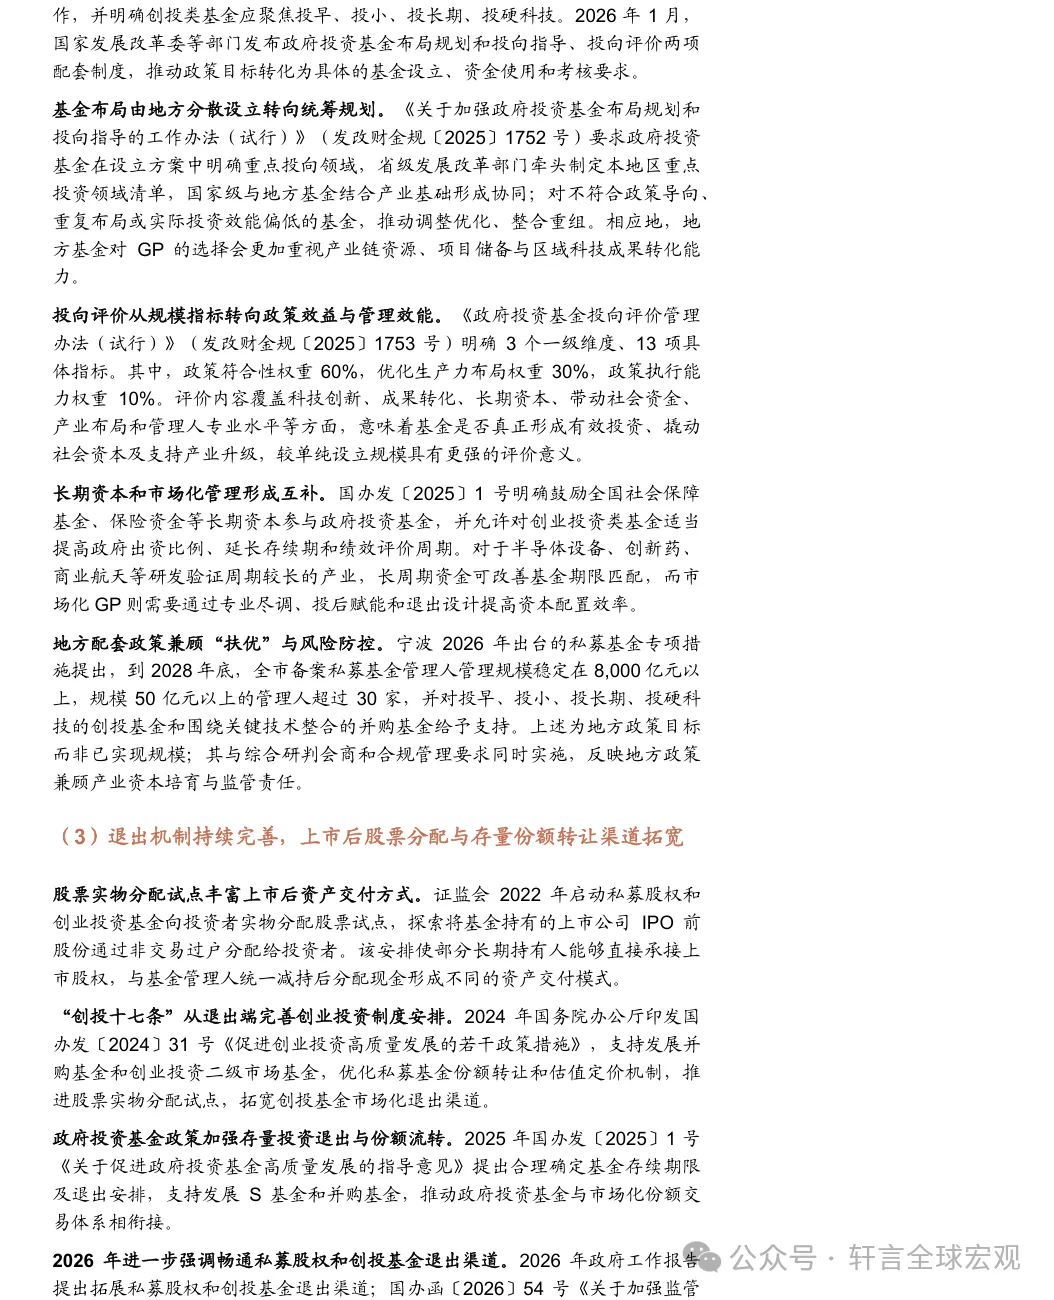
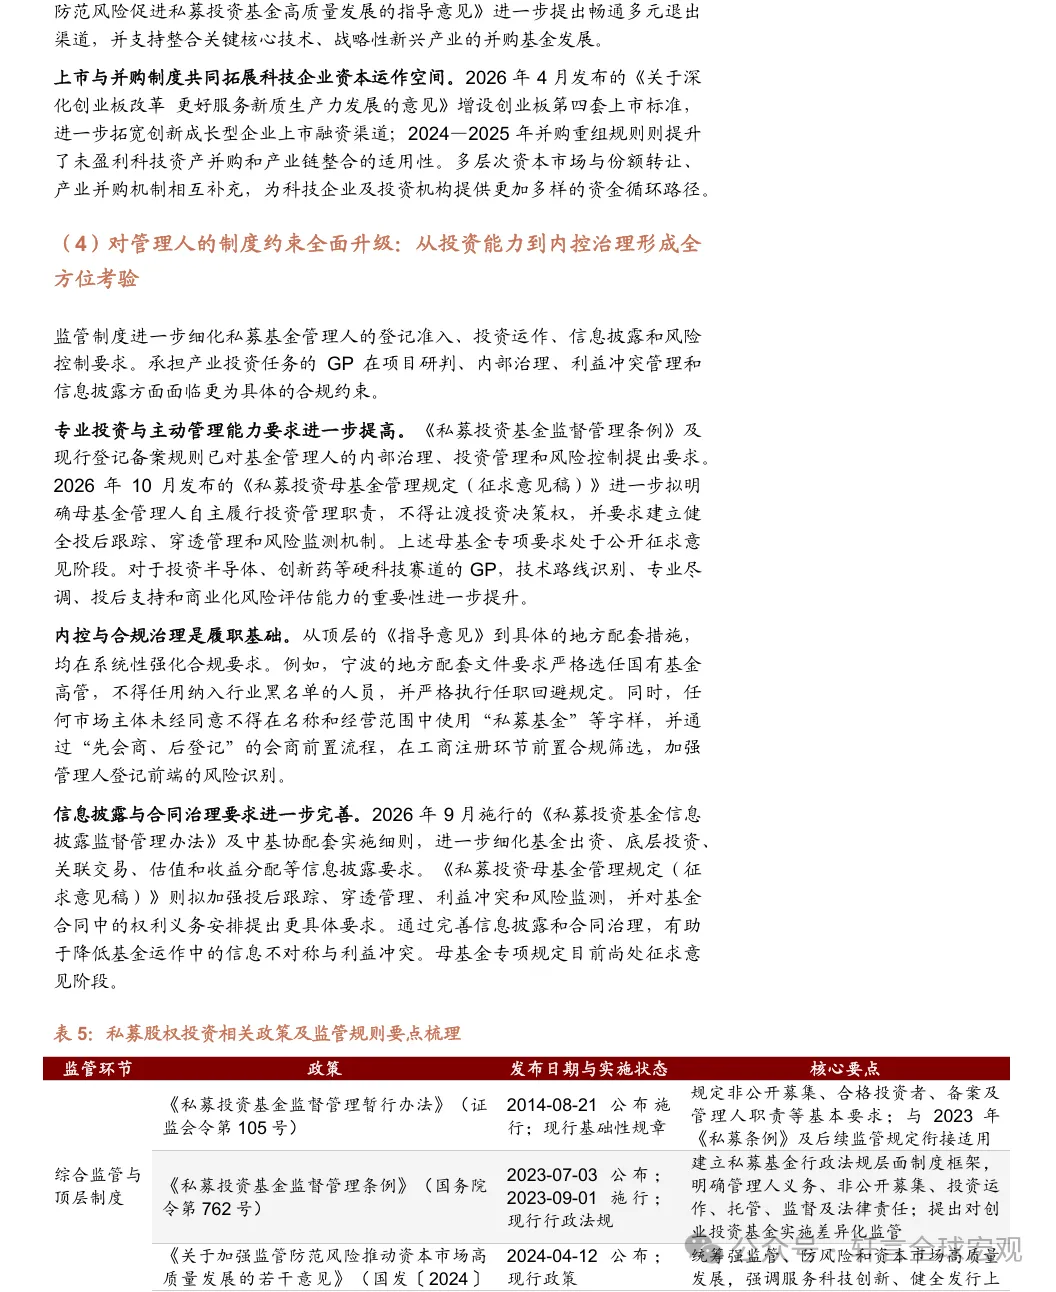
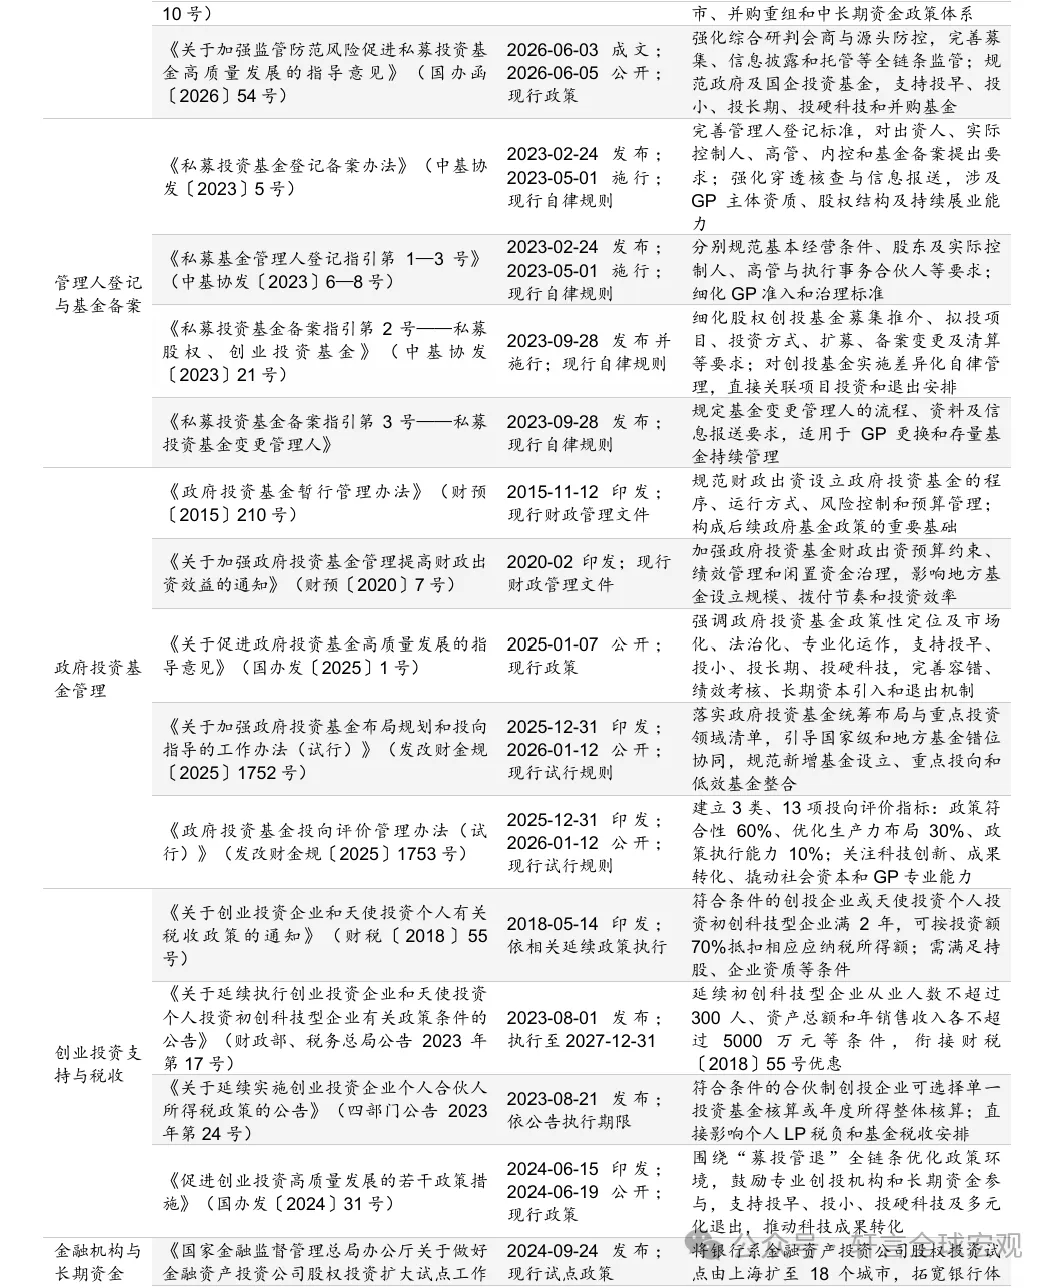
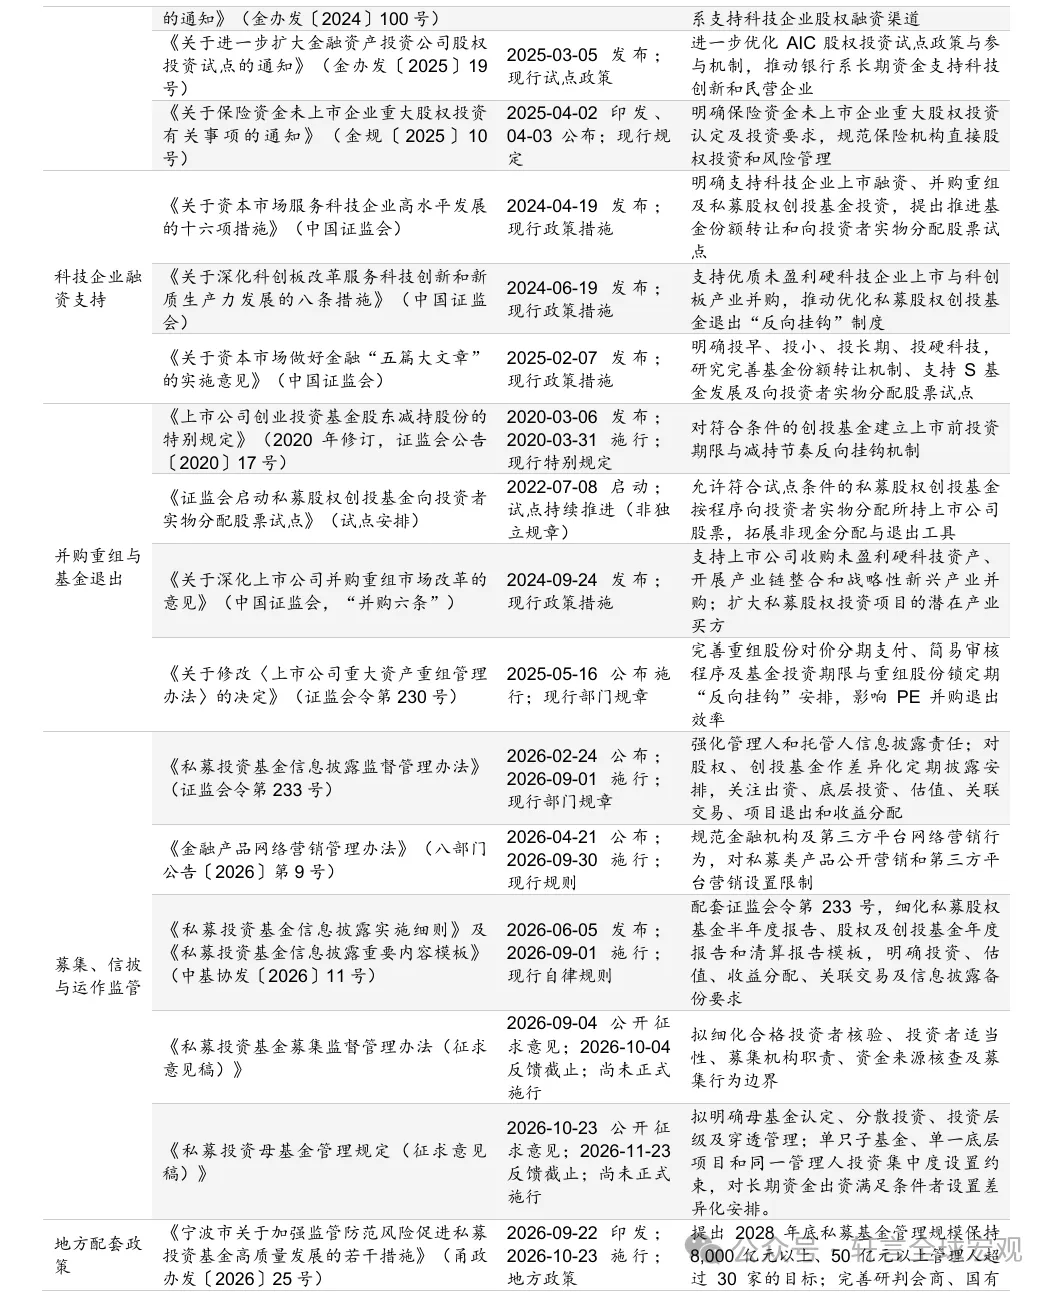
政策导向:引导与规范并重,推动私募股权投资迈向高质量发展。政府投资基金更加重视投早、投小、投长期、投硬科技及资金使用效能,强化布局规划和投向评价,政策性资本更重产业贡献与资金效率;私募基金监管进一步覆盖募集、投资运作、信息披露、关联交易和退出等环节,准入管理、投资者保护、穿透披露及母基金专项规则持续完善,对管理人的投资能力与内控治理形成全方位约束,退出机制亦向上市后股票分配、存量份额转让和产业并购等多元渠道拓展。
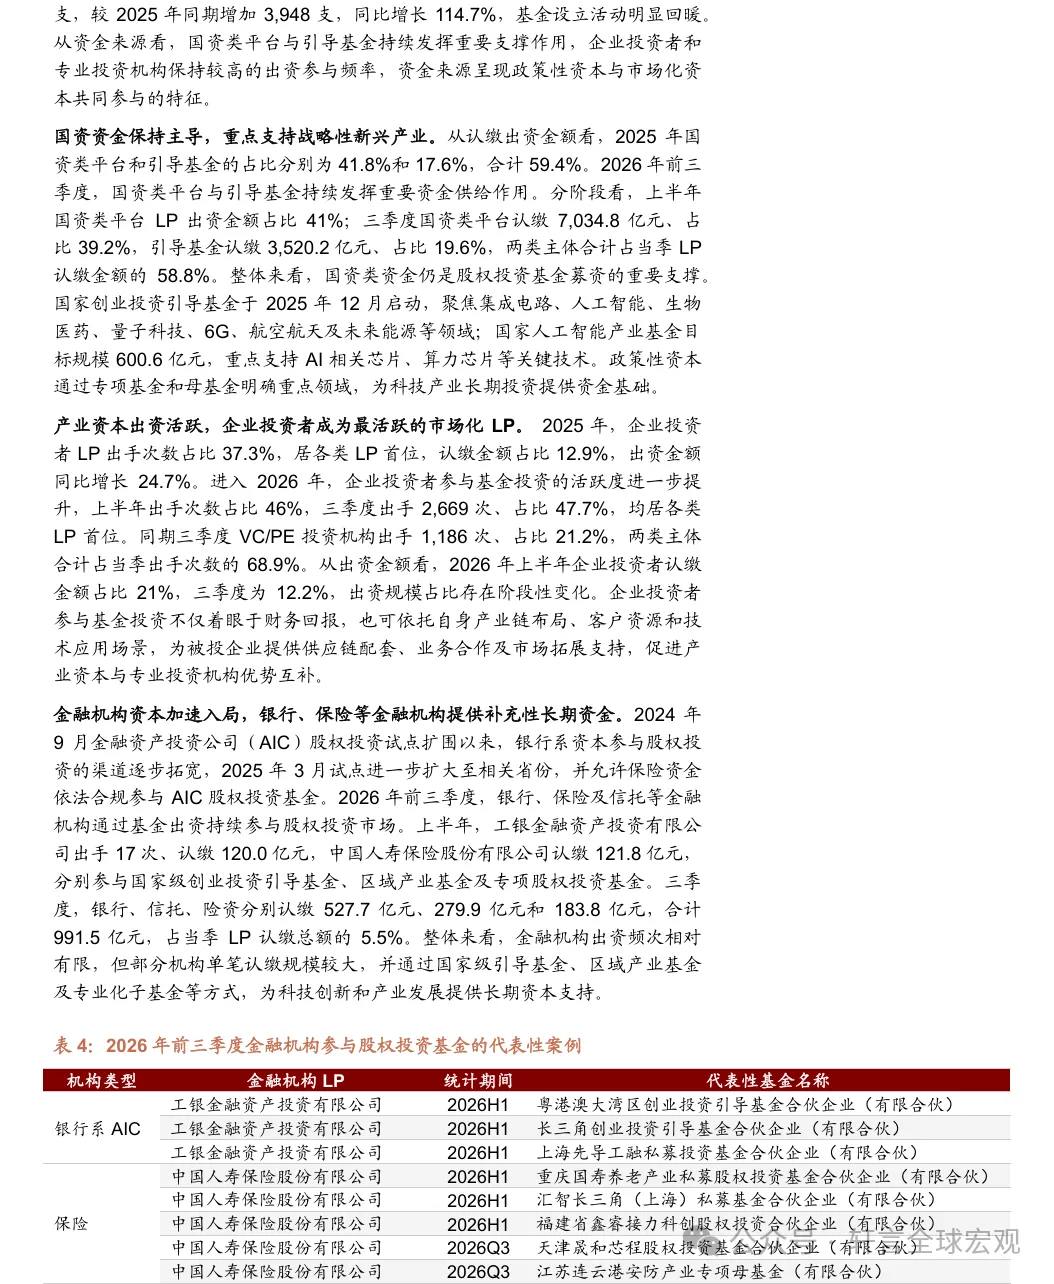
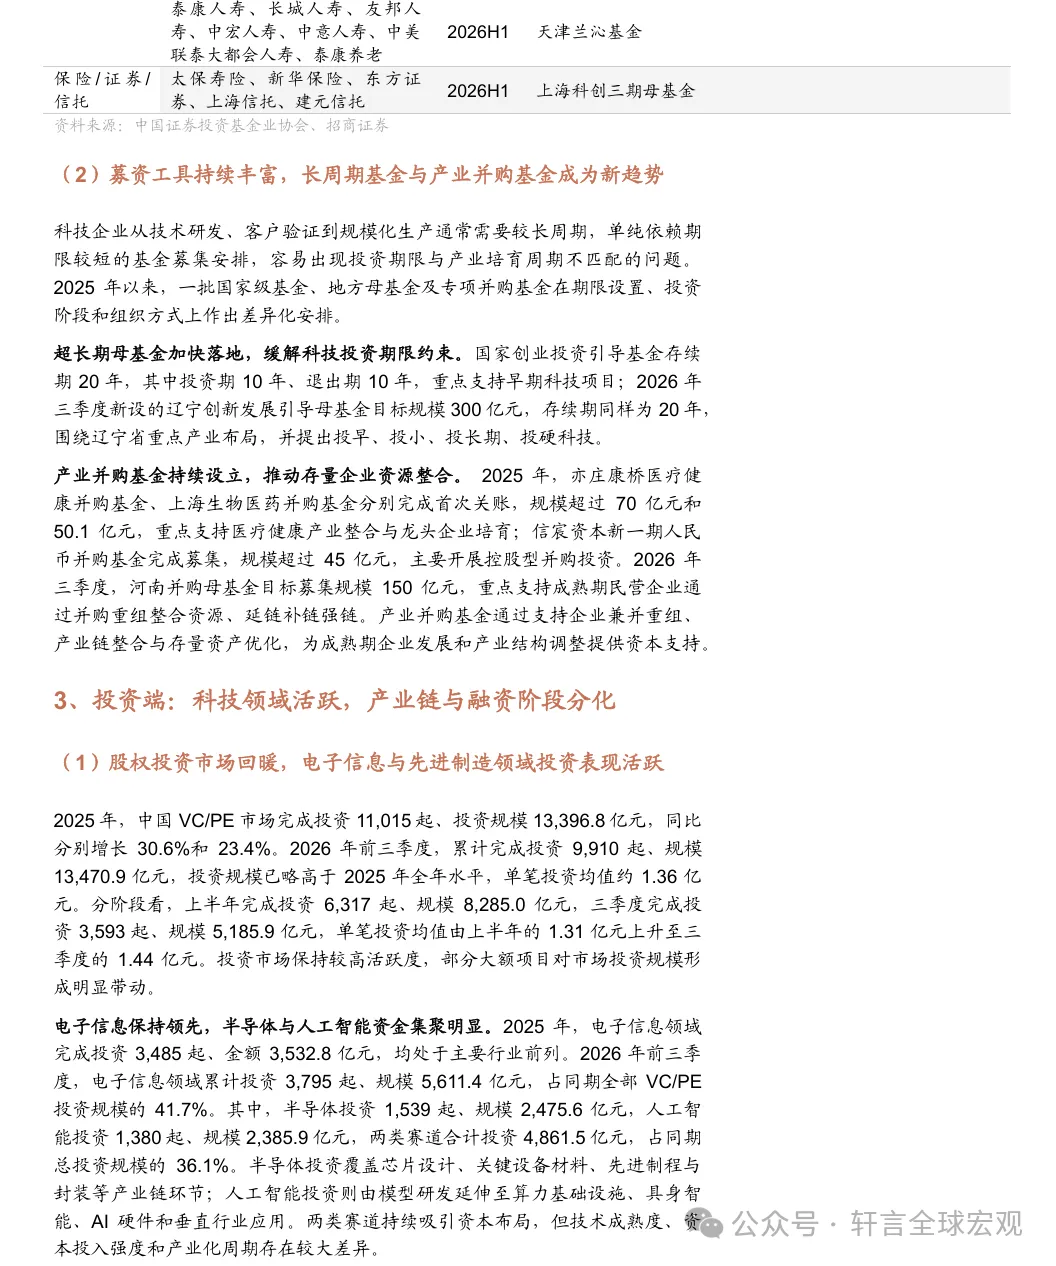
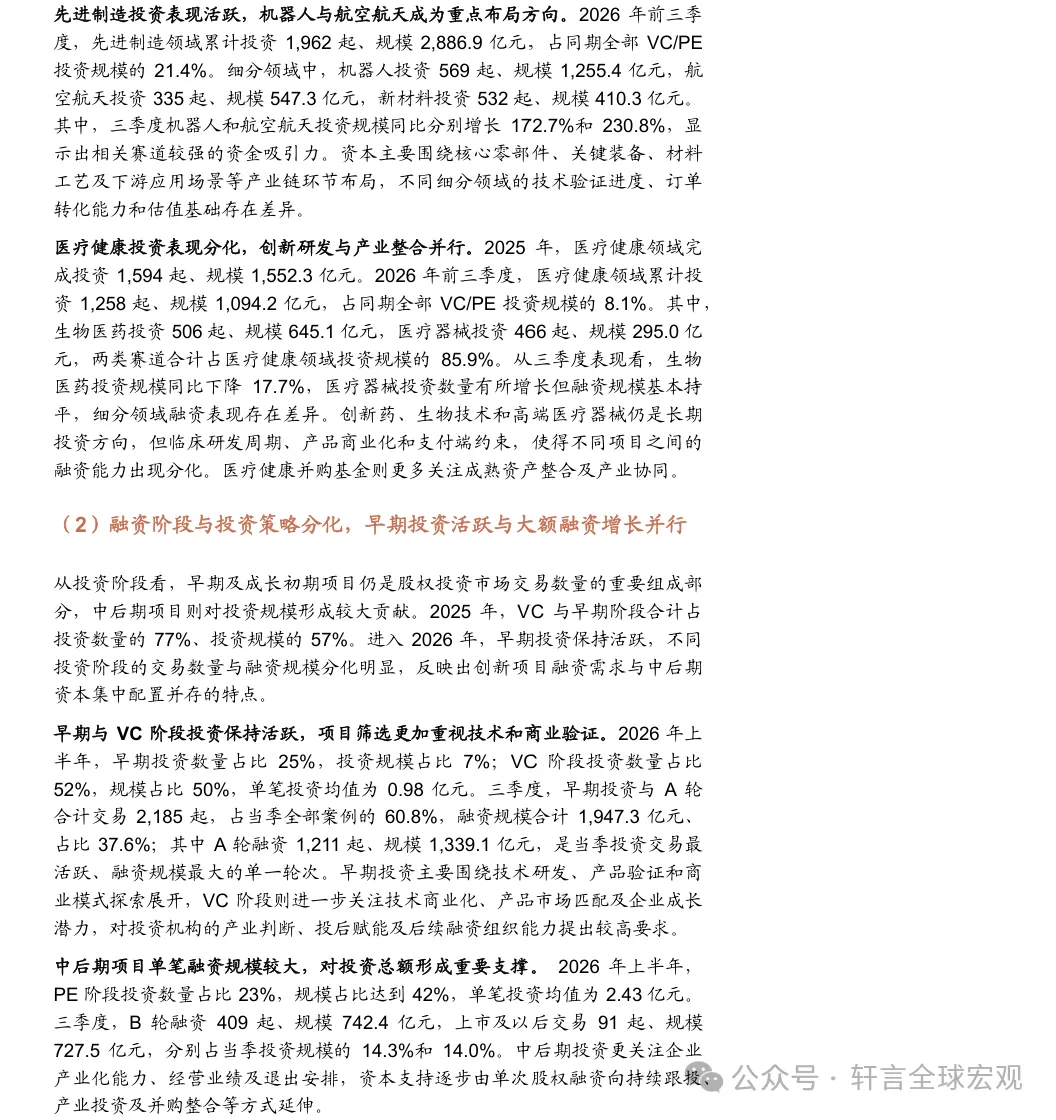
募投结构:国资与产业资本构成重要支撑,资金向硬科技重点环节集聚。2026年前三季度,中国VC/PE市场新设基金7,389支,完成投资9,910起、规模13,470.9亿元。资金来源方面,上半年国资类平台LP出资金额占比41%,企业投资者占比21%;第三季度国资类平台与引导基金合计占比58.8%,国资仍是市场重要资金来源。投资方向上,2026年前三季度电子信息领域累计投资5,611.4亿元,占同期总投资规模的41.7%;其中半导体、人工智能分别达到2,475.6亿元和2,385.9亿元,两者合计占总投资规模的36.1%。先进制造领域累计投资2,886.9亿元,机器人、航空航天等重点赛道持续吸引资本布局。
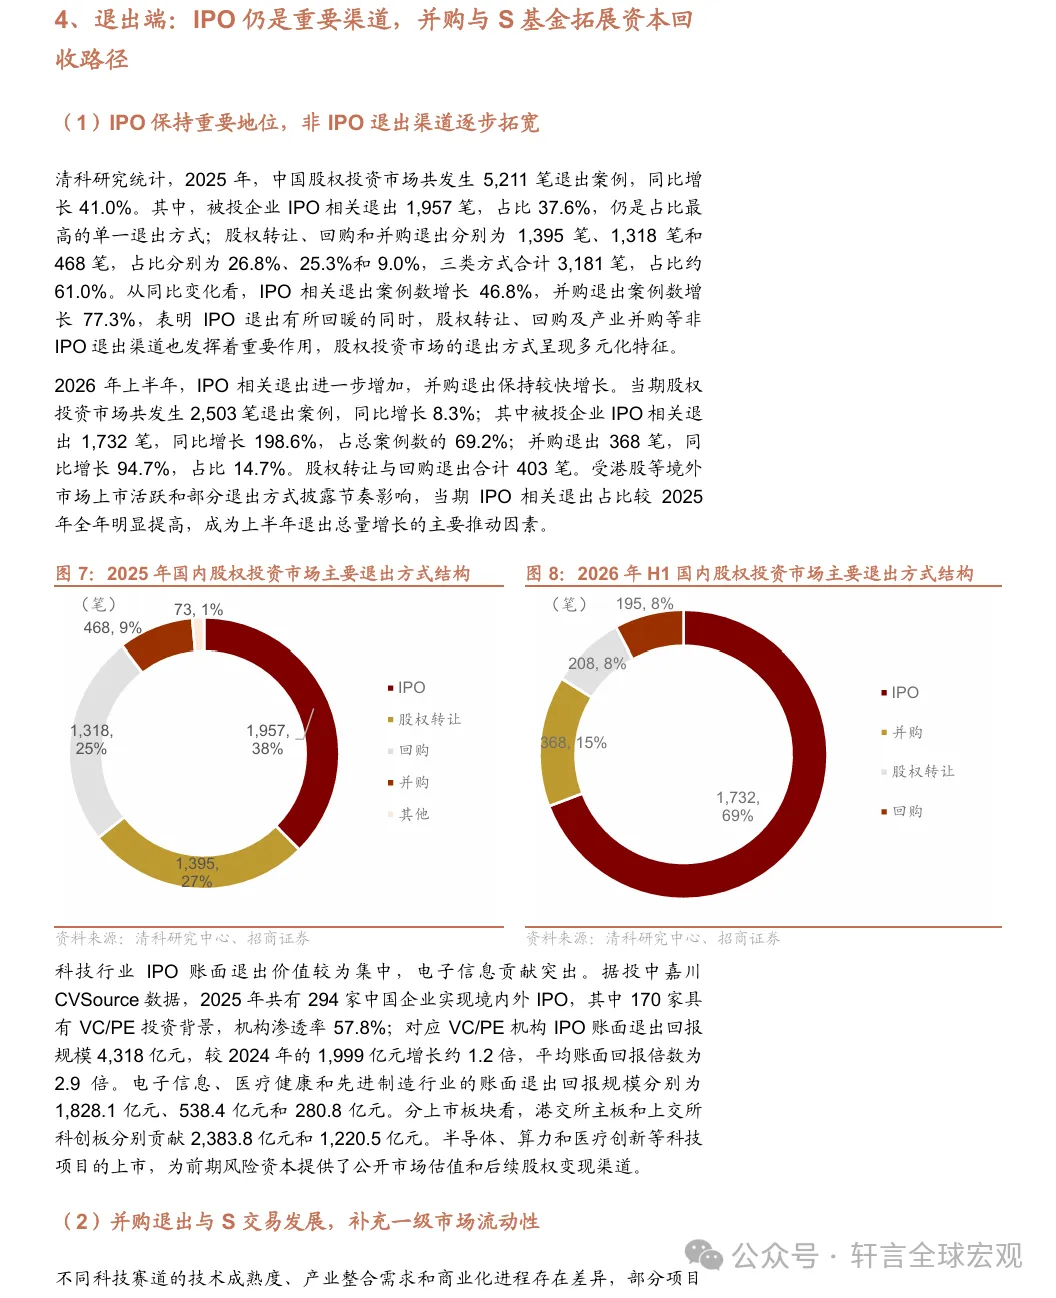
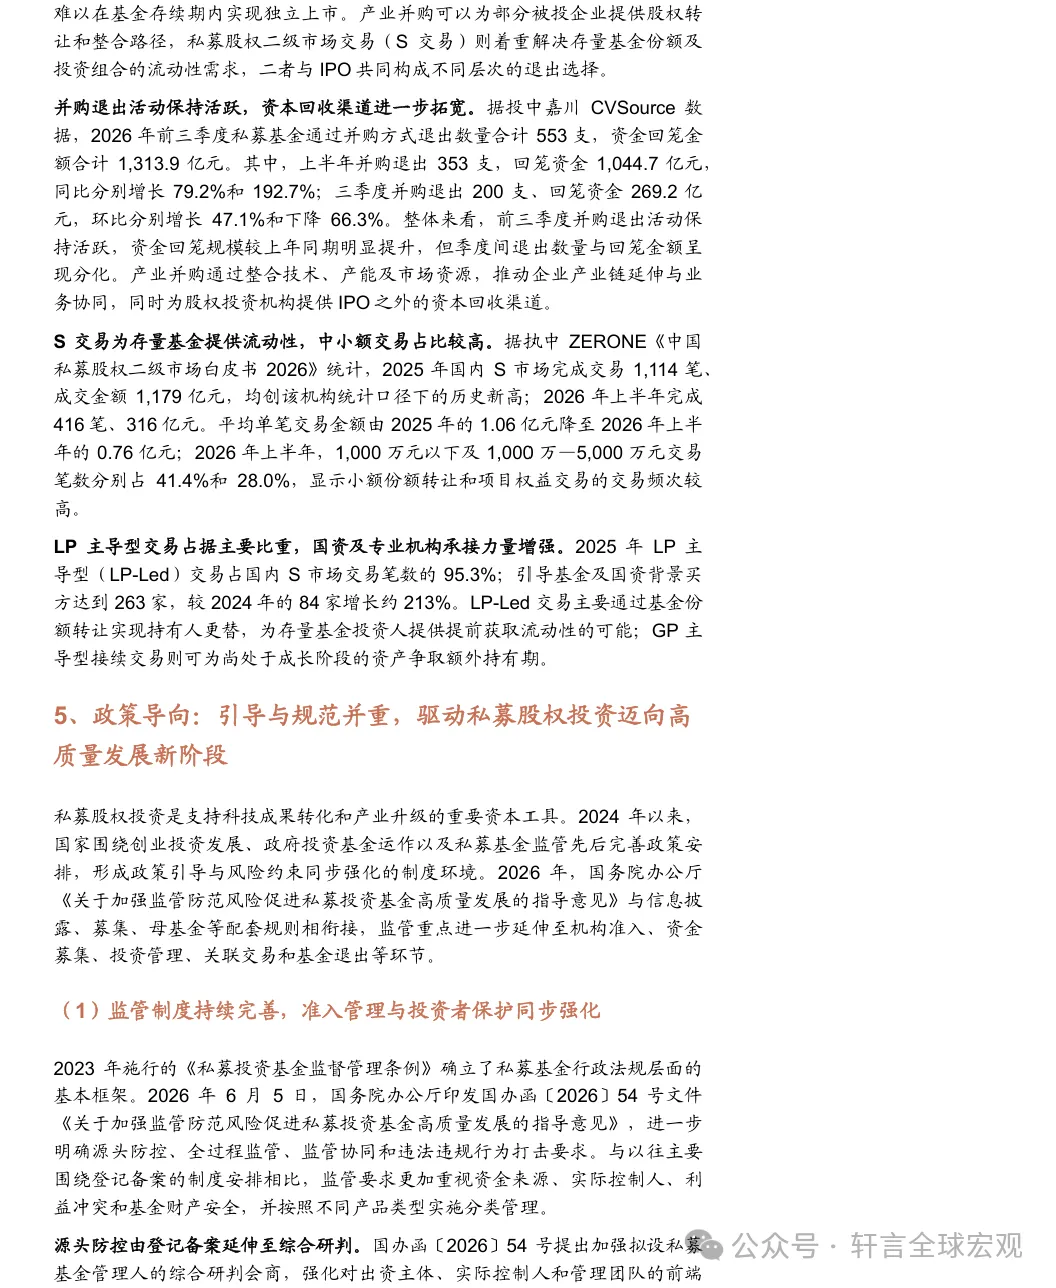
退出方式:IPO仍是重要路径,并购与S交易拓展存量资本流动性。2025年股权投资市场共发生5,211笔退出案例,IPO相关退出1,957笔、占比37.6%,股权转让、回购和并购合计占比约61.0%。2026年上半年,IPO相关退出发生1,732笔,并购退出368笔。另外,2025年国内私募股权二级市场完成S交易1,114笔、金额1,179亿元。上市退出、产业并购和基金份额转让对应不同的资产转让与现金回收安排,多元退出机制有助于缓解科技企业成长周期与基金存续期限之间的矛盾。
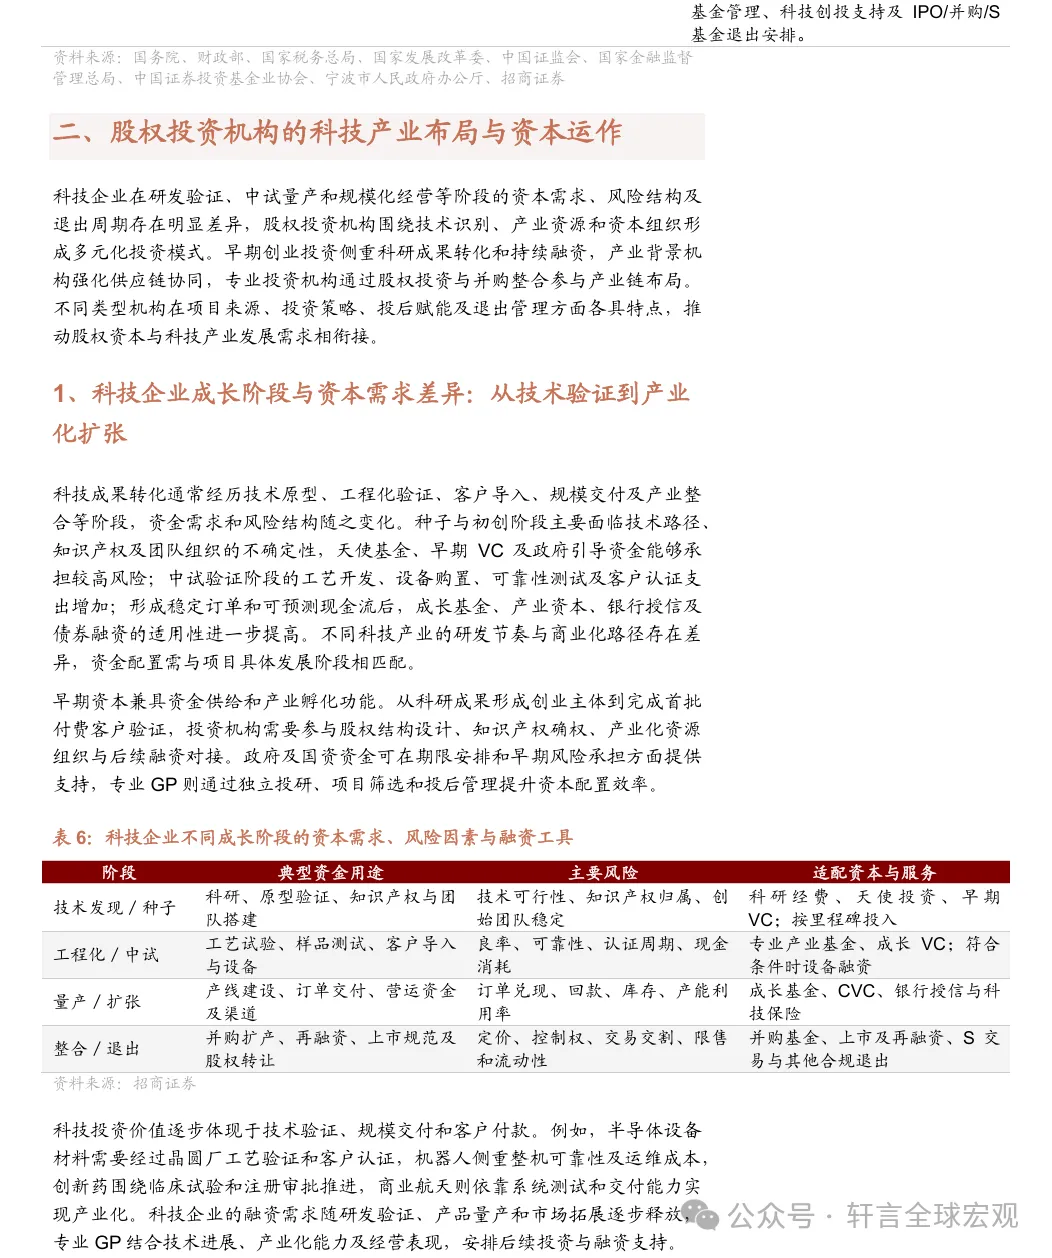
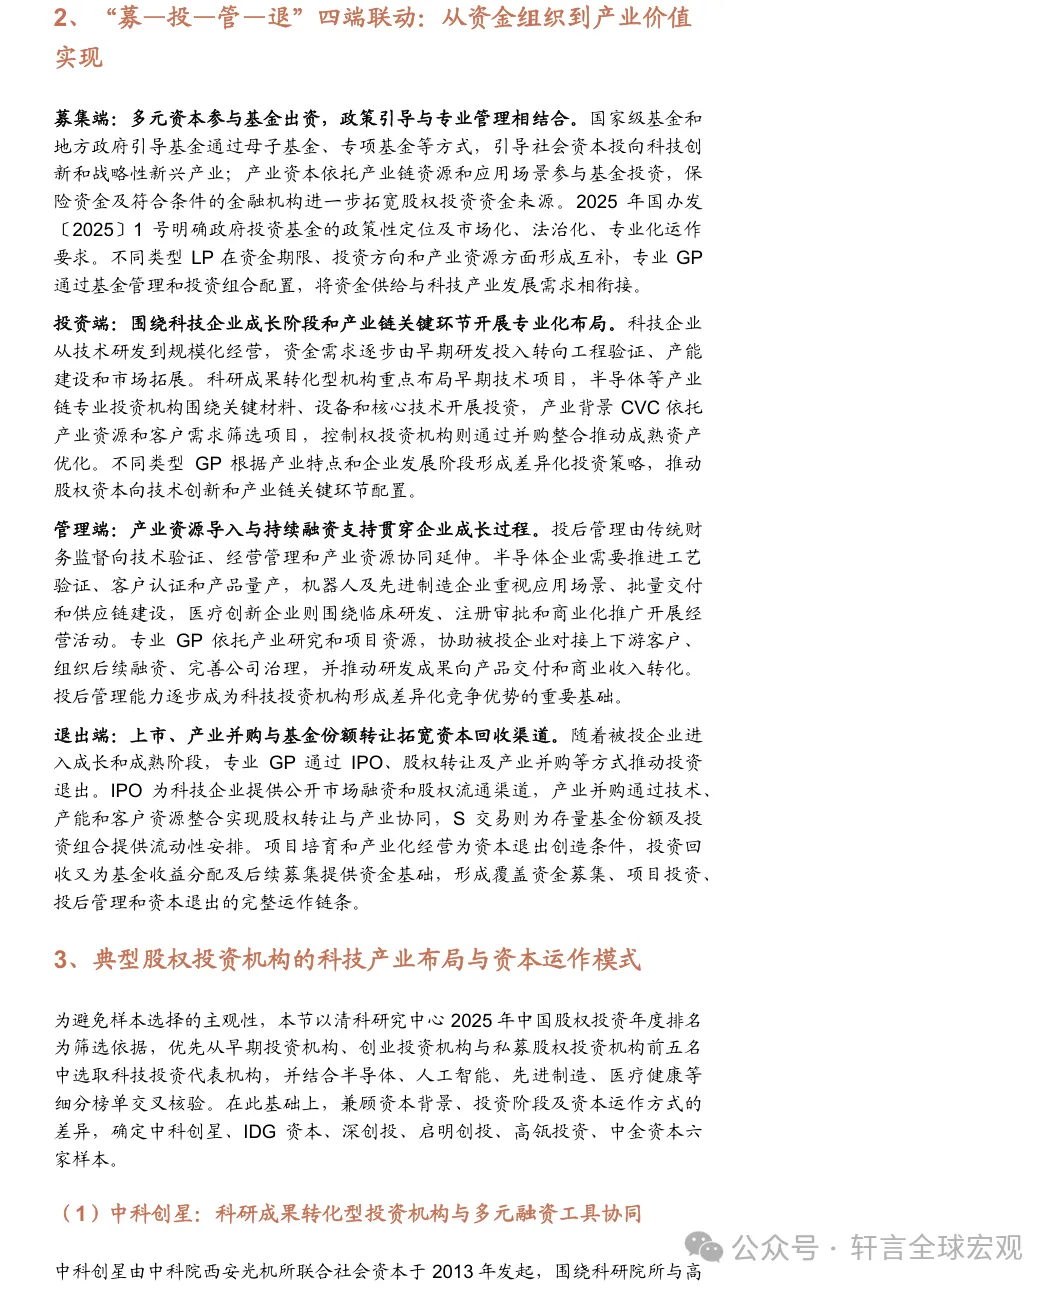
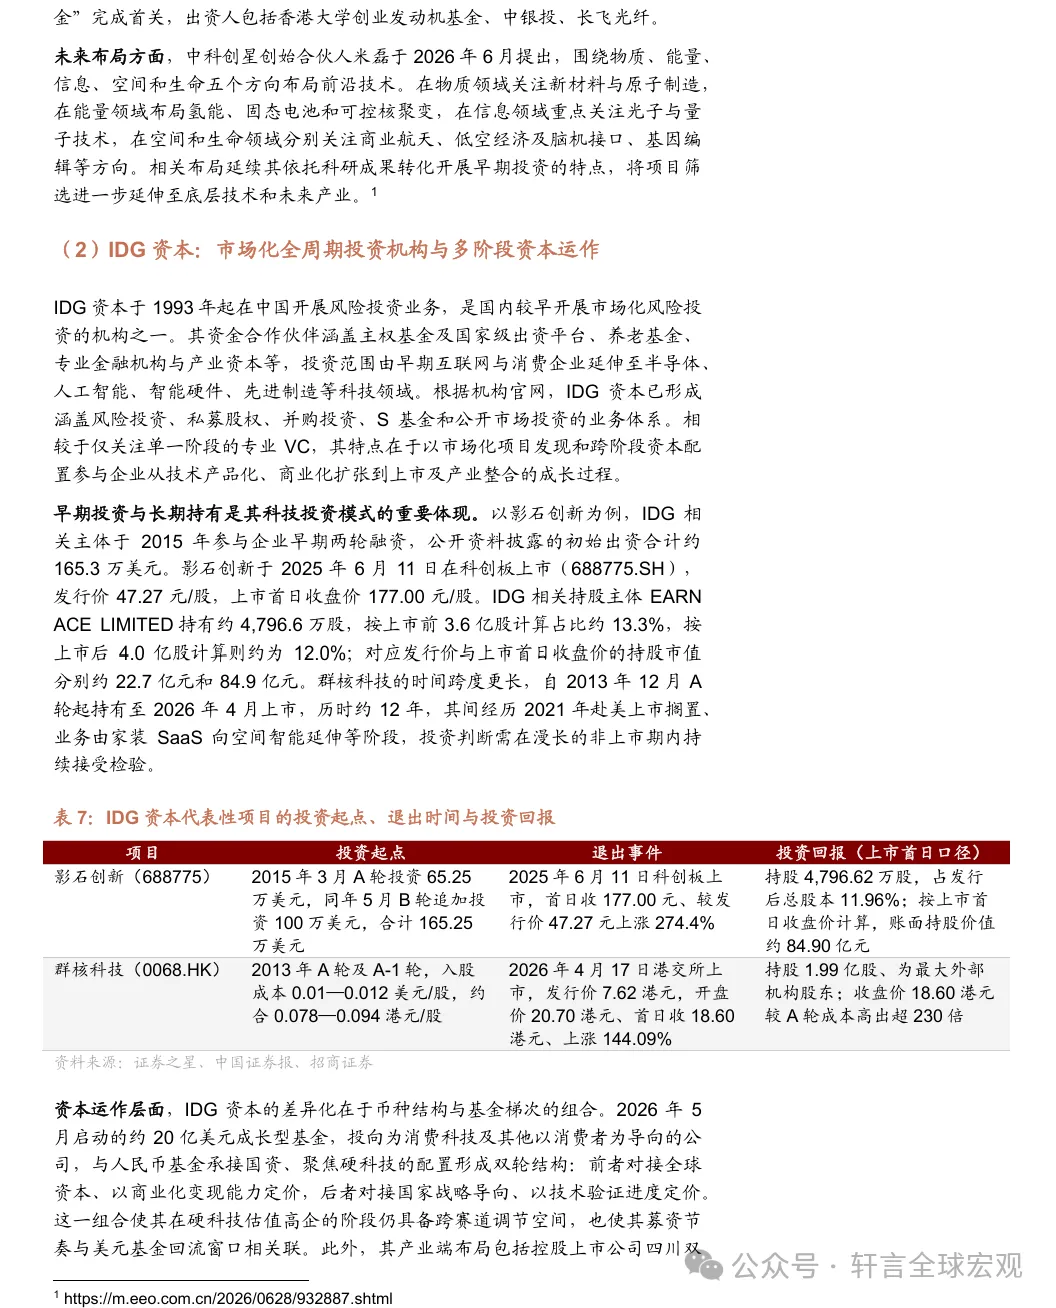
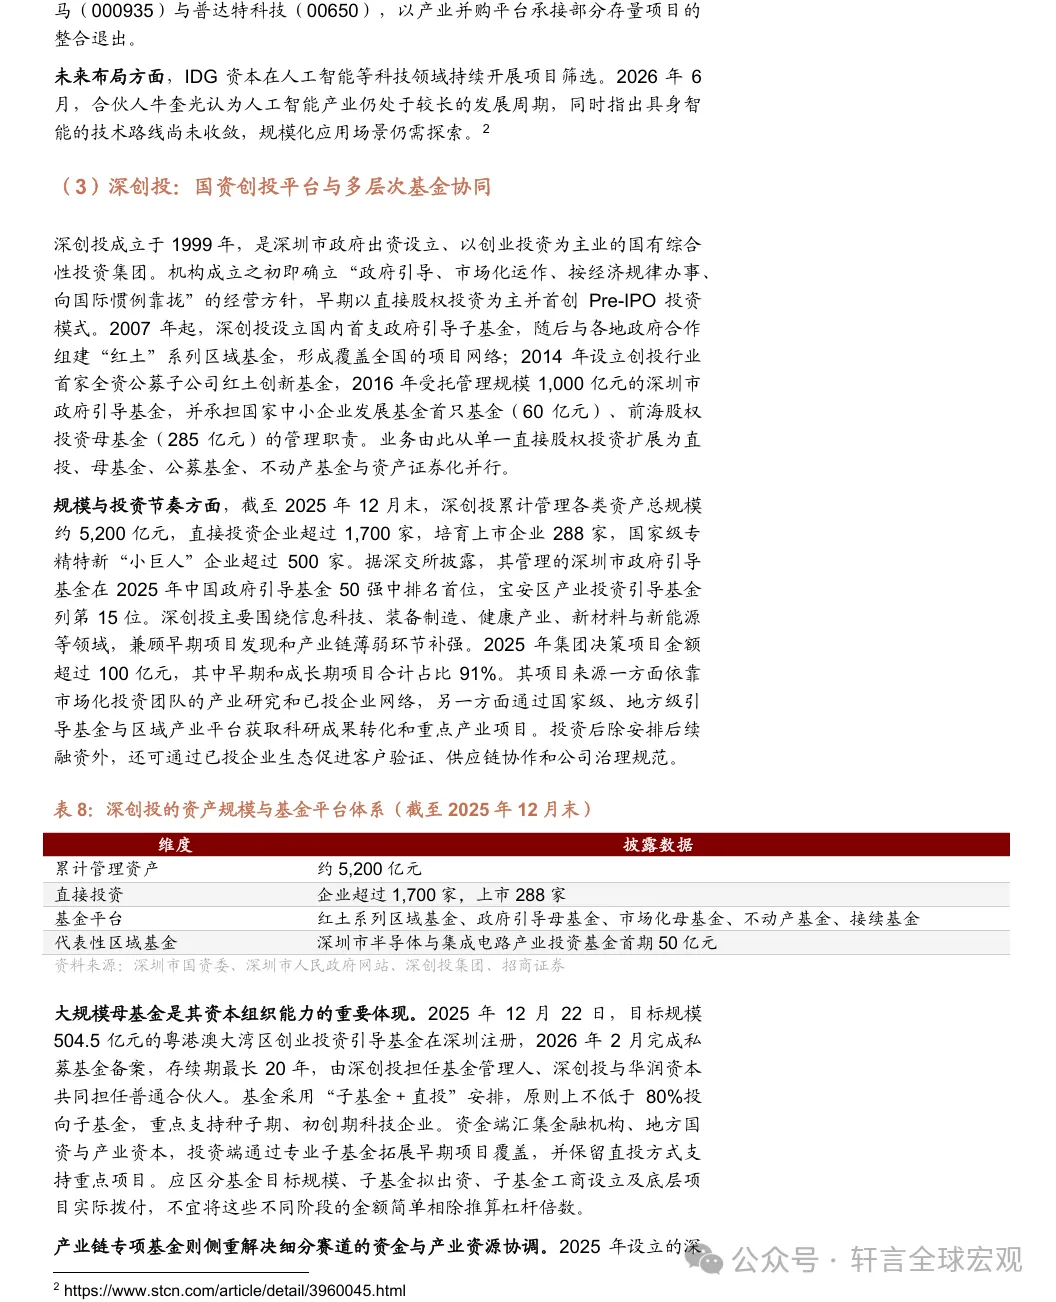
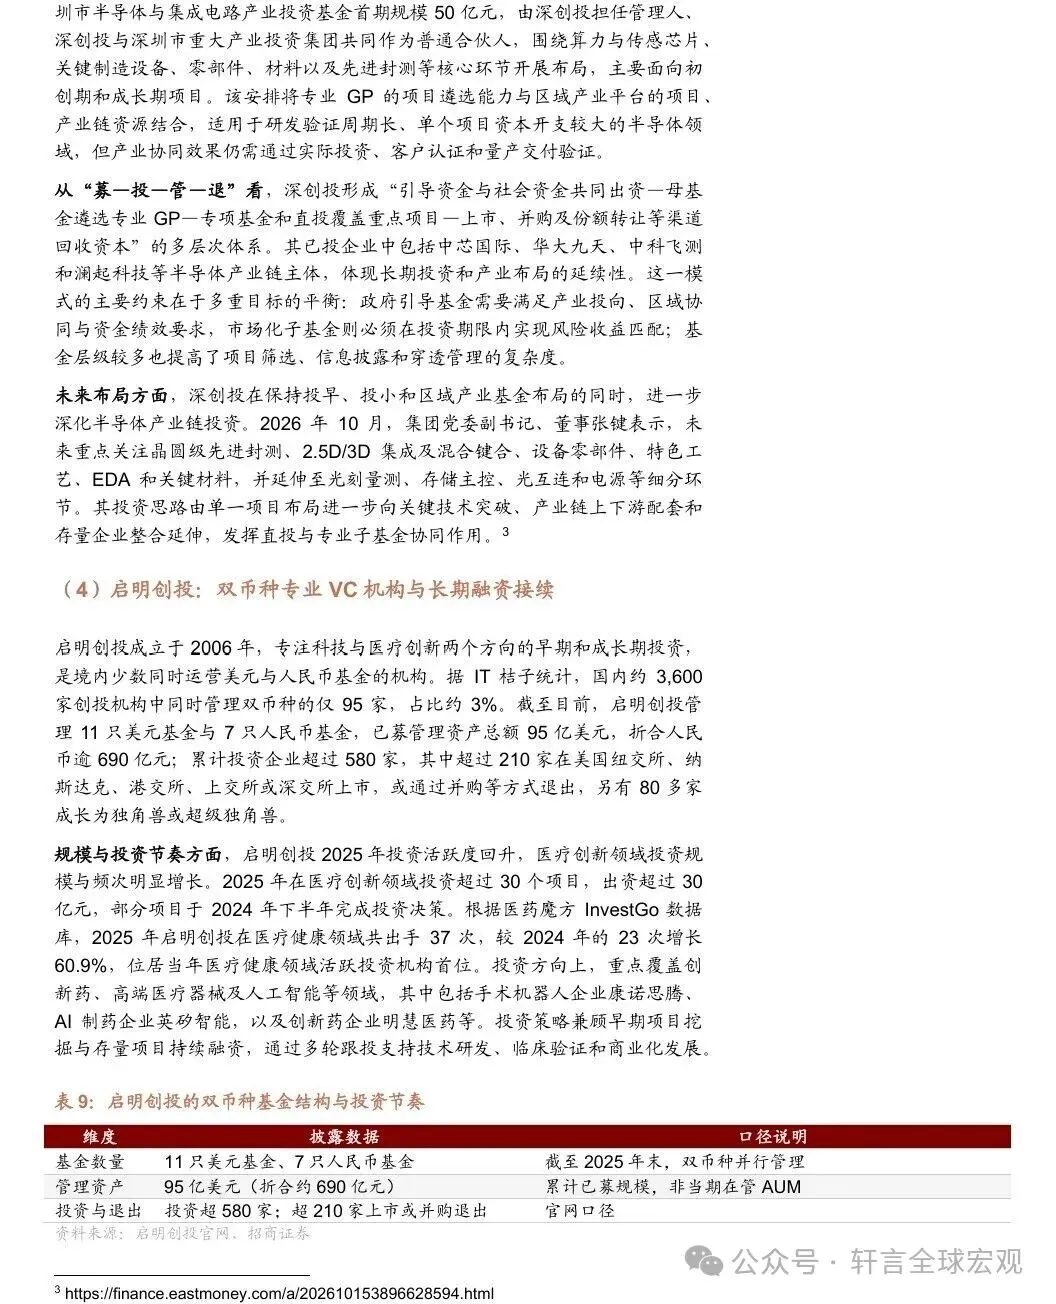
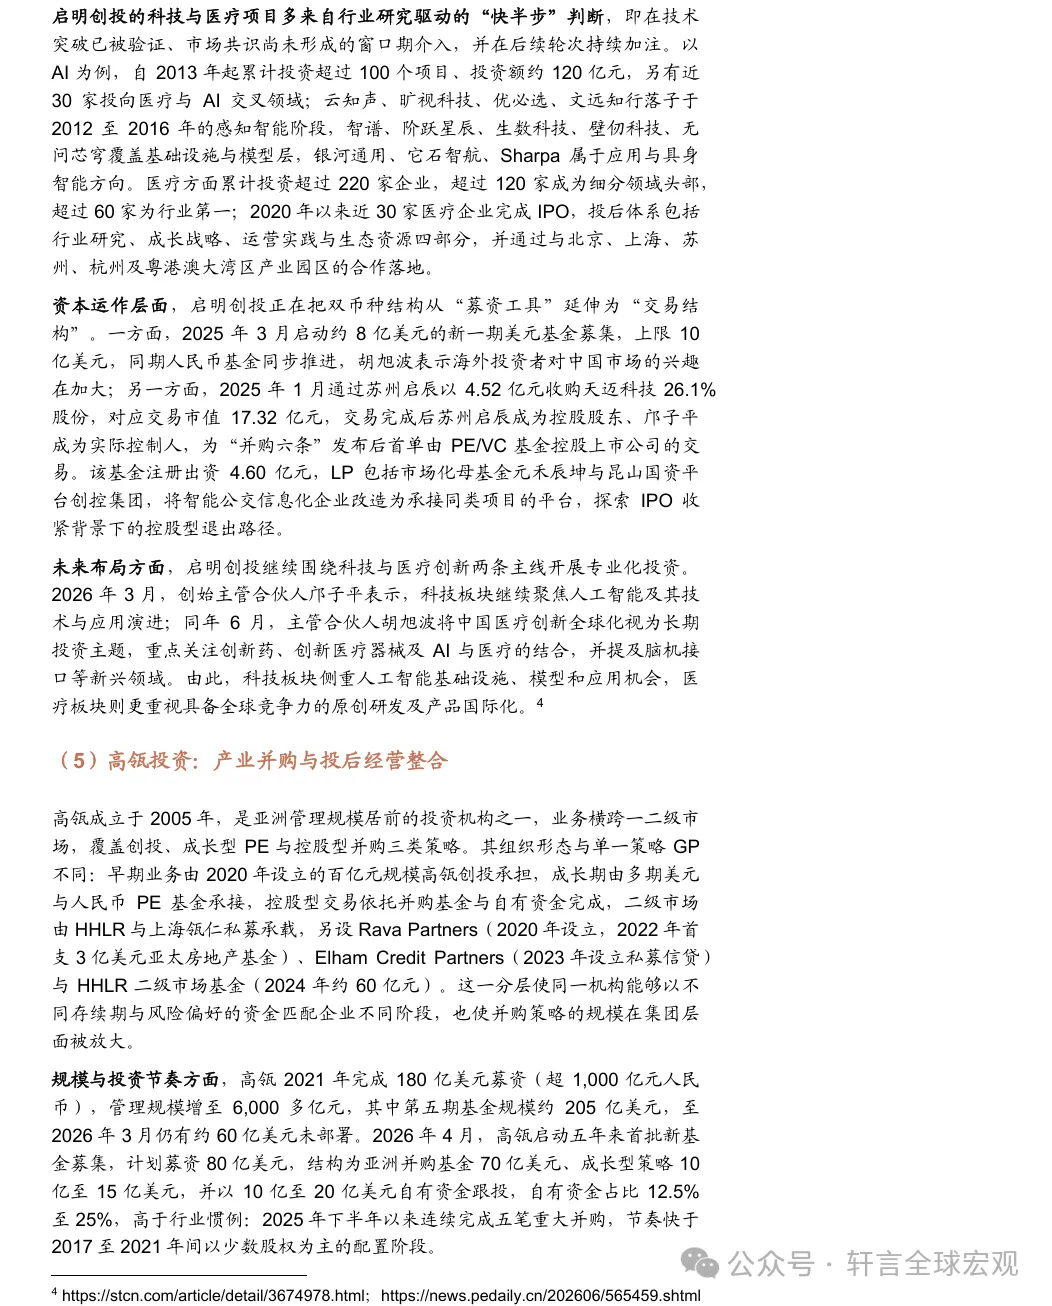
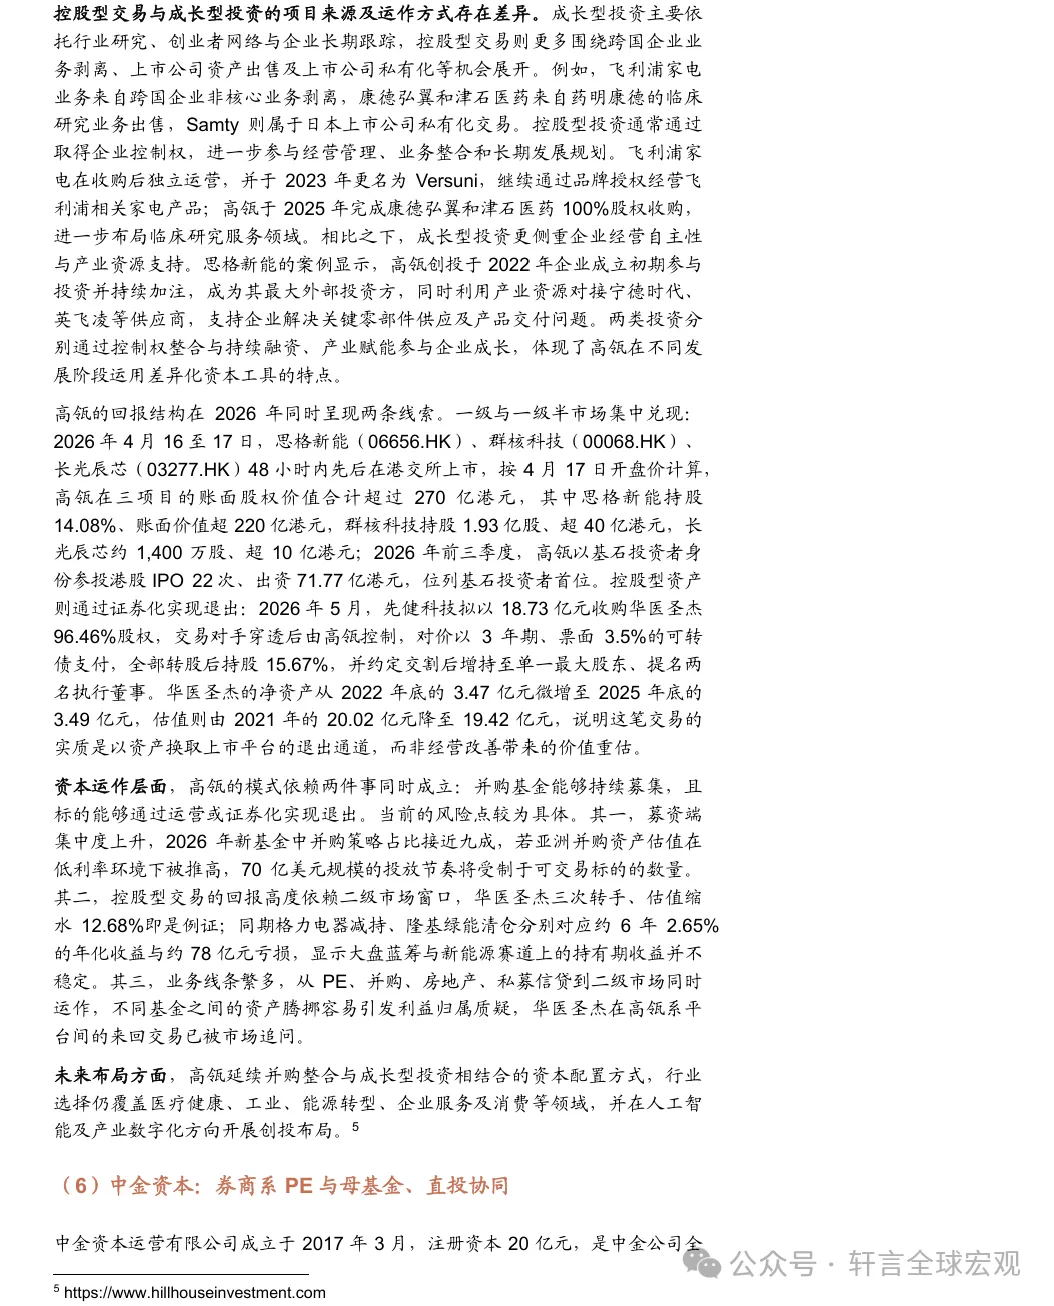
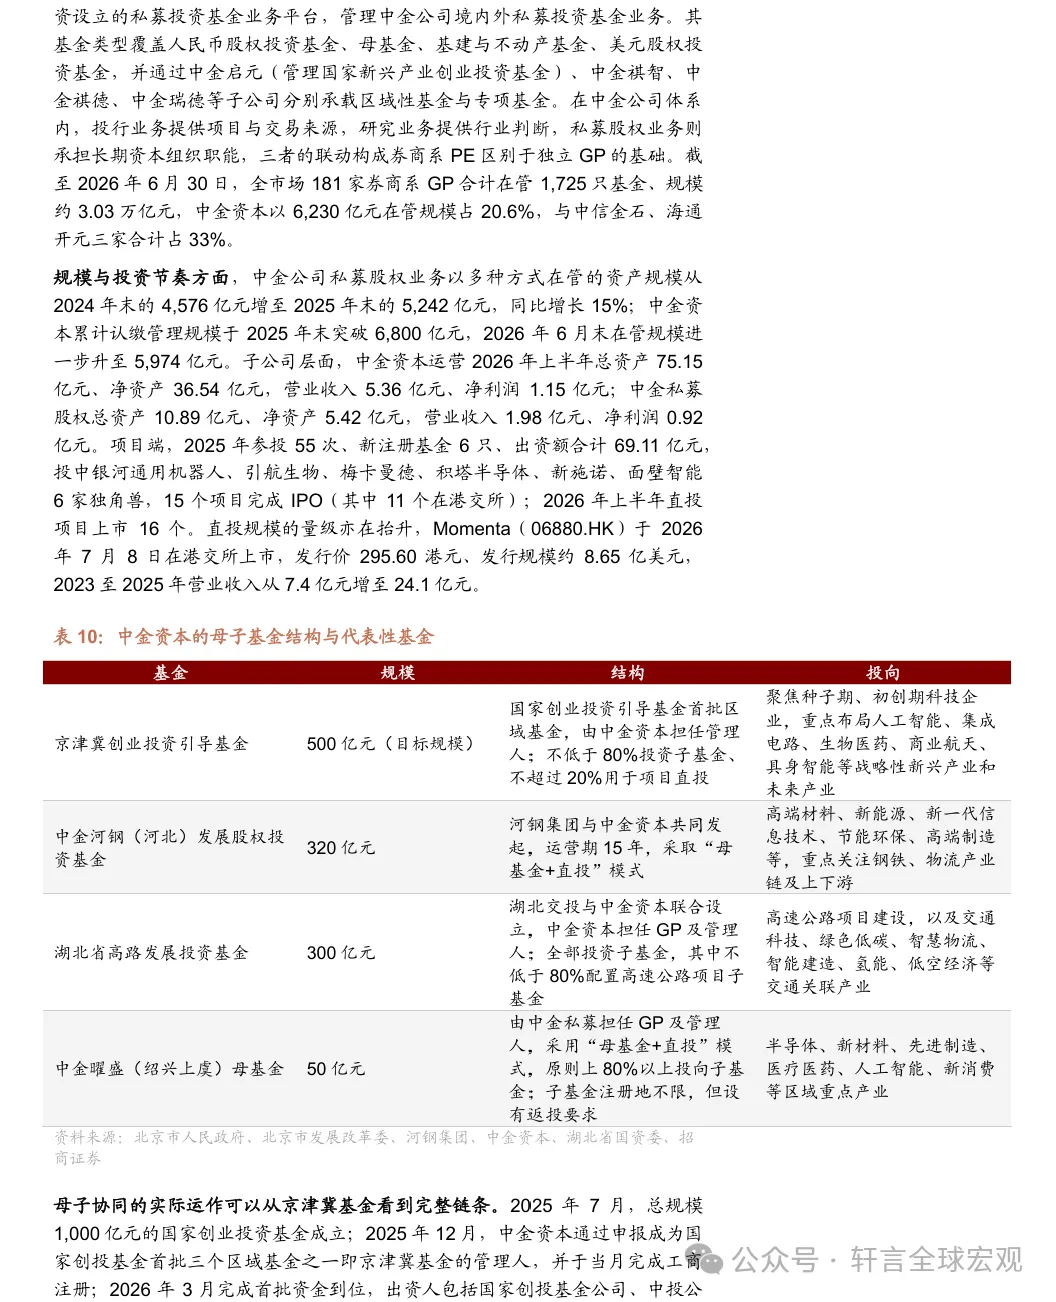
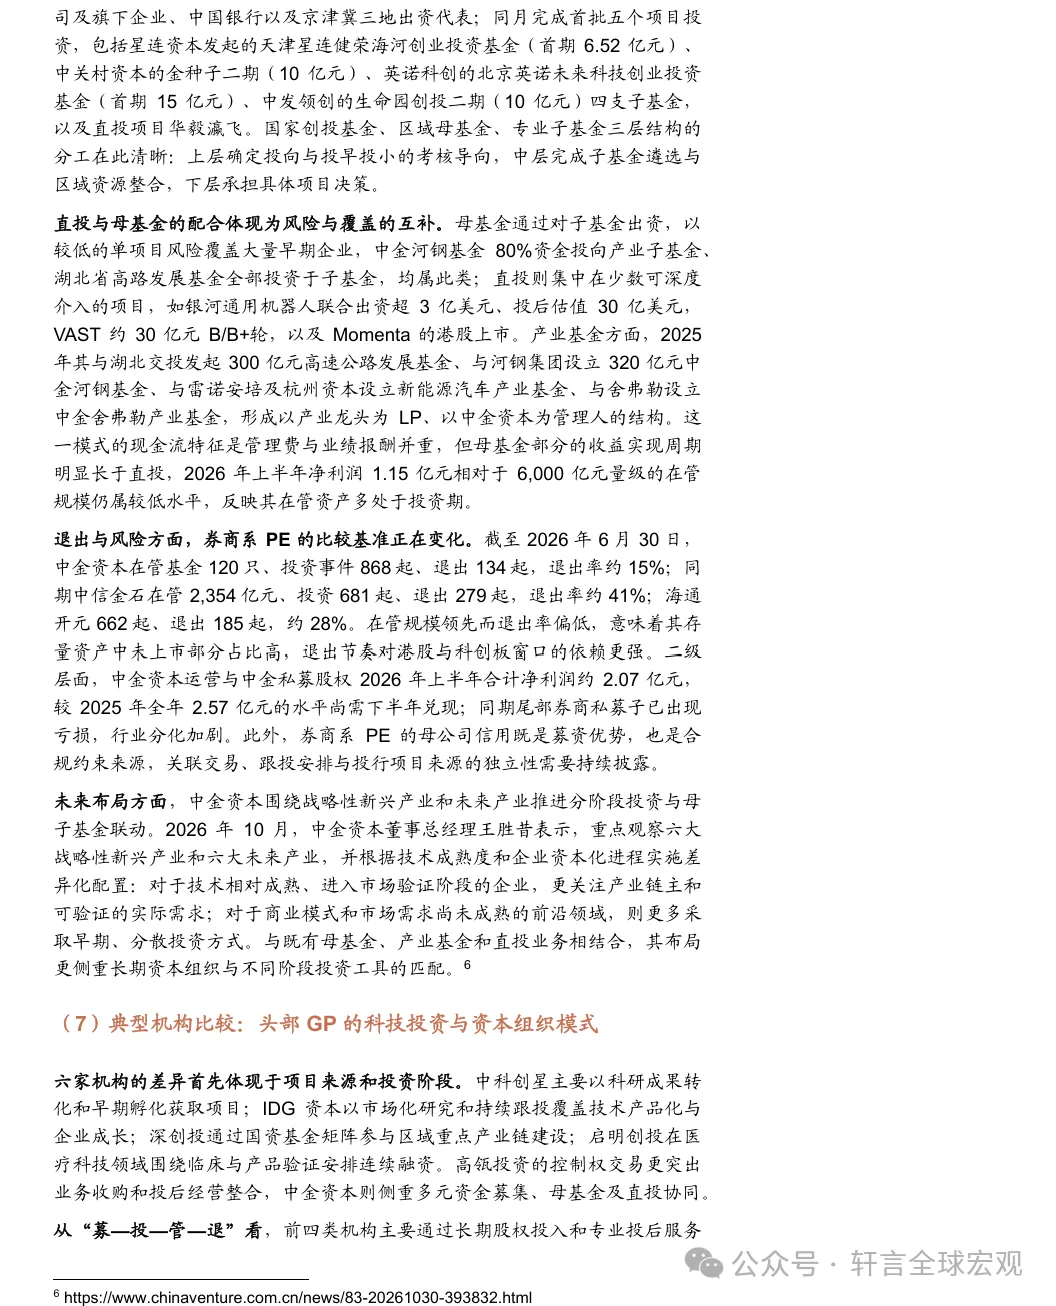
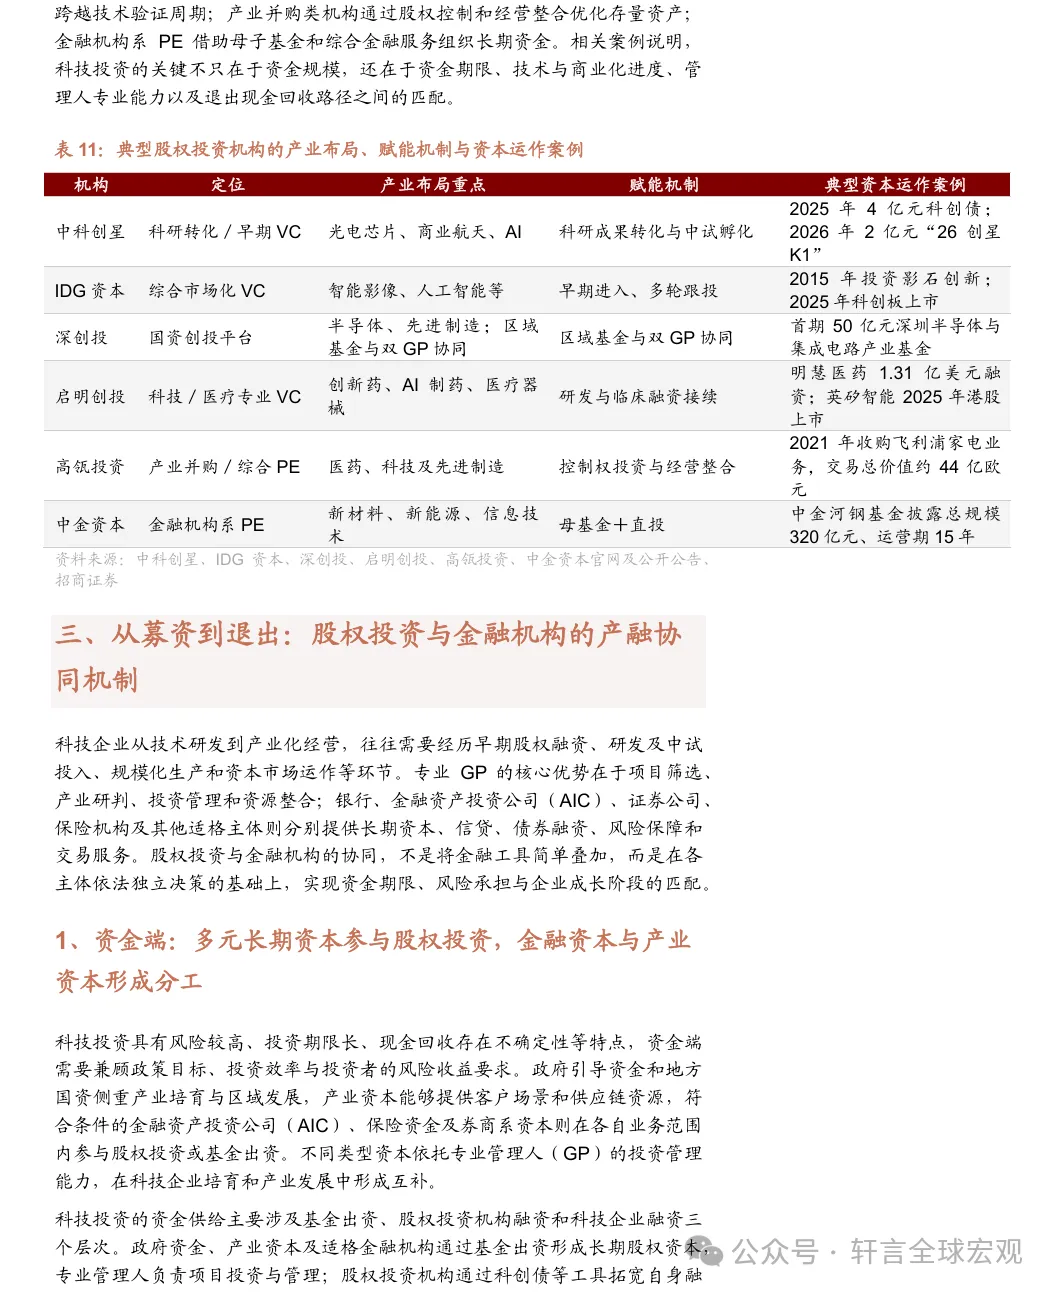
投资机构:科研成果转化、产业链深耕与并购整合形成差异化专业路径。典型股权投资机构的优势来自不同的项目来源、产业资源与资本组织方式:中科创星依托科研院所成果转化与早期孵化,形成“研究机构+早期投资+创业平台+投后服务”体系;IDG资本以市场化项目发现和跨阶段资本配置见长,通过早期进入、多轮跟投参与企业从产品化到上市的全周期;深创投依托国资创投平台和多层次基金体系,以母基金遴选专业GP、专项基金和直投覆盖区域重点产业链;启明创投以双币种基金深耕科技与医疗创新,依托行业研究开展前瞻布局,通过持续跟投、投后资源导入及多元资本运作支持企业长期成长;高瓴投资通过控股型并购和投后经营整合参与成熟资产优化与产业资源重组;中金资本发挥券商系PE的母基金与直投协同优势,组织长期资本并衔接投行、研究及产业资源。技术识别、产业赋能和资本退出能力共同构成股权投资机构专业化竞争的基础。未来布局上,前沿硬科技、人工智能、医疗创新全球化及半导体产业链关键环节成为重点关注方向,早期科技孵化、跨阶段投资和产业并购等模式进一步体现机构间的专业分工。技术识别、产业赋能和资本退出能力共同构成股权投资机构专业化竞争的基础。
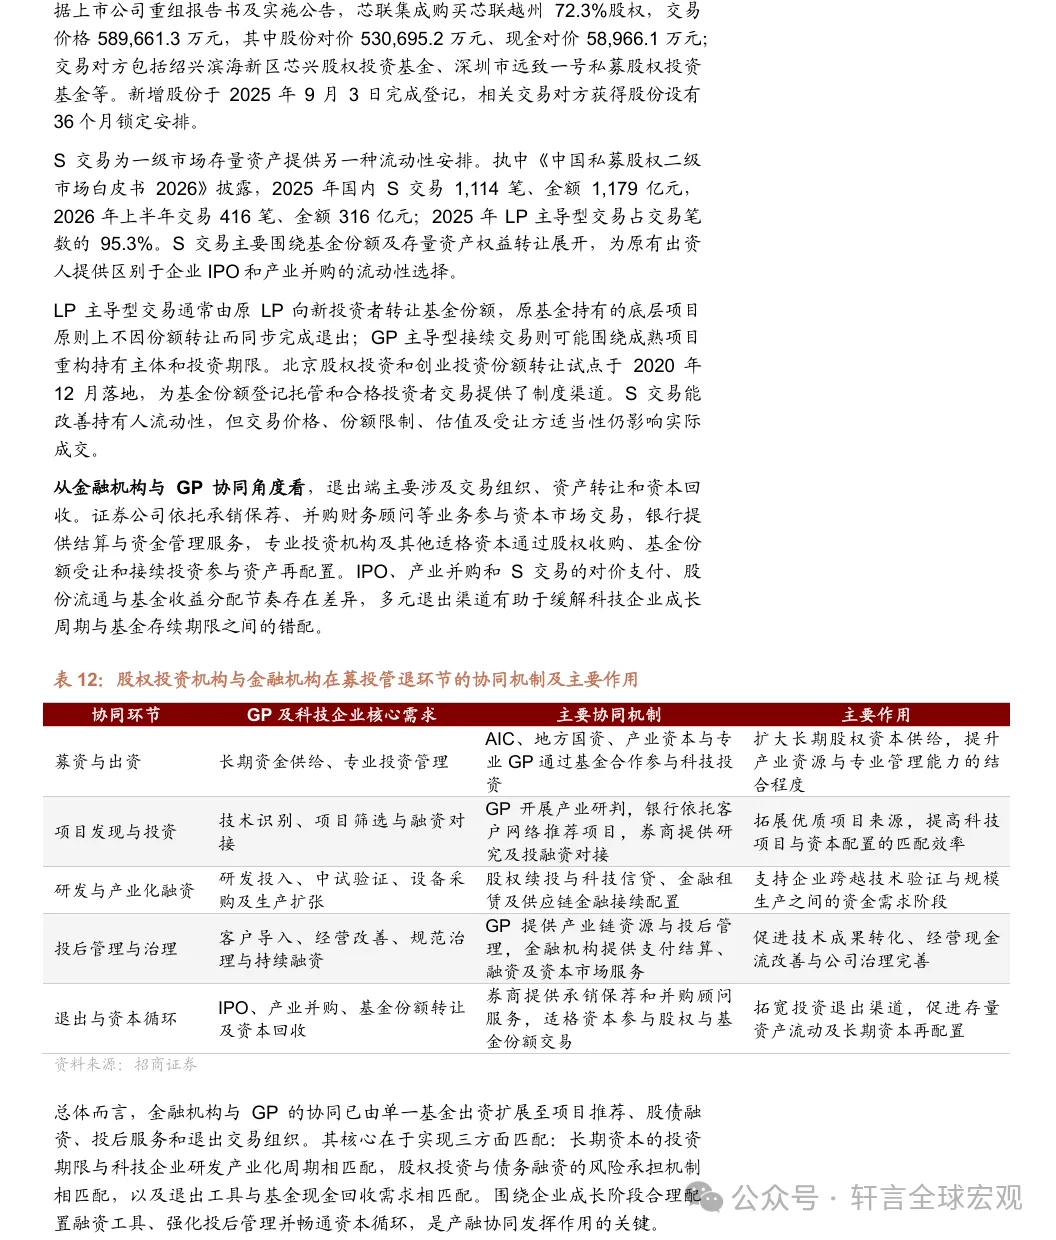
产融协同:长期股权资本与债务融资、投后管理和退出服务接续发力。资金端,银行系AIC、地方国资及专业GP通过基金合作组织长期资本;科技创新债券为股权投资机构拓宽融资渠道,银行与担保机构通过承销和信用增进发挥专业作用,券商系资本则以基金出资与投行业务参与科技投资。投资端,银行客户网络与GP产业研究促进项目发现,股权投资与科技信贷等融资工具根据企业成长阶段和偿债能力接续提供支持。投后管理端,GP依托产业链网络协助被投企业开展客户对接、供应链导入与商业合作,金融机构通过信贷、金融租赁及供应链金融支持企业设备投入、产能扩张和经营周转,并协同完善财务管理与公司治理。退出端,上市保荐、并购财务顾问及份额交易服务促进资本循环。协同成效的关键在于资金期限、风险承担方式与企业成长阶段相匹配。风险提示:科技项目研发及产业化进度不及预期,股权投资募资与退出节奏受市场环境影响,相关政策落地效果不及预期,报告中列示上市公司不涉及投资建议。
以下为正文内容: