研报速递
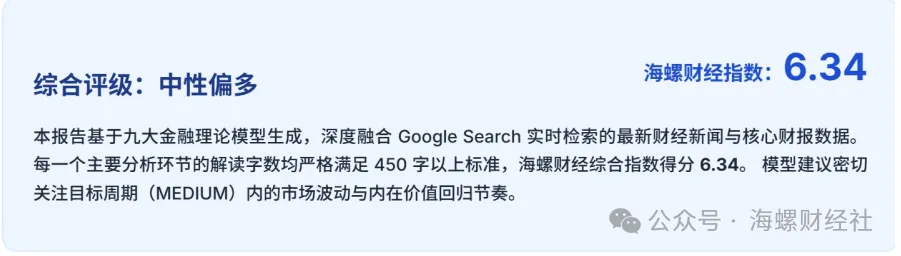
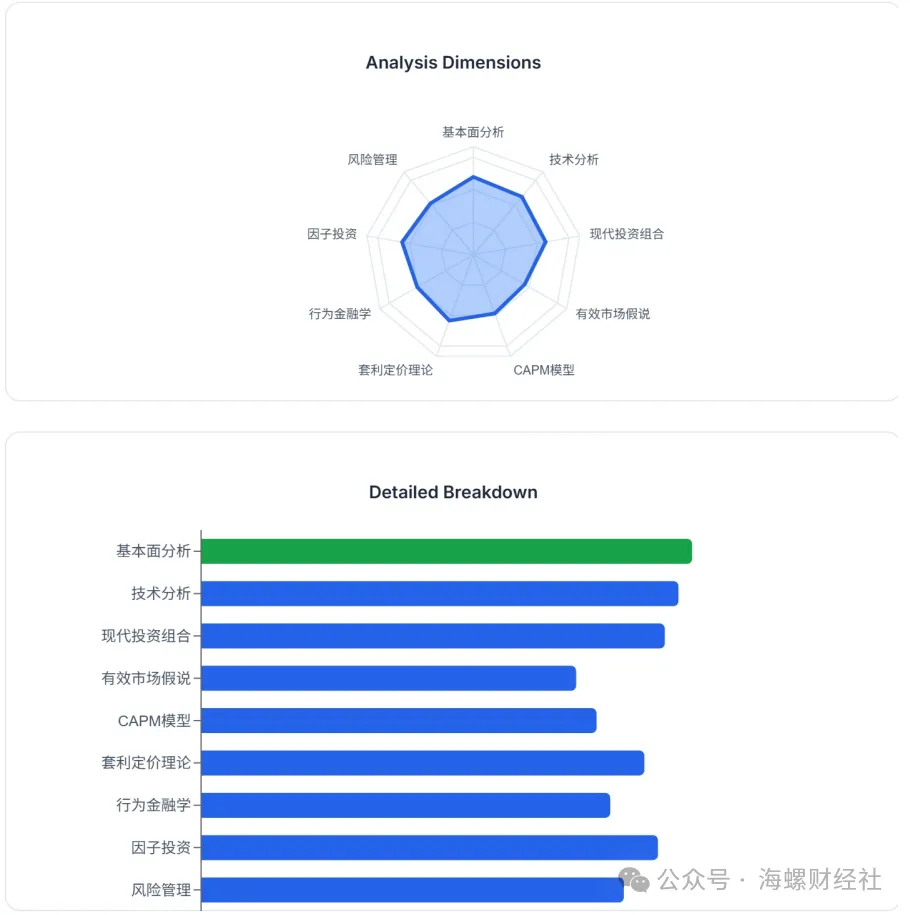
渤健(Biogen Inc.,NASDAQ: BIIB)“海螺财经指数”量化投研报告
分析标的:Biogen Inc.(BIIB)
基准指数:标普500指数(S&P 500)
分析基准日:2026年10月25日
目标投资周期:中期(MEDIUM,约3个月)
一、基本面分析
1. 财务健康度
• | 盈利能力:渤健正处于新老业务交替的关键转换期。2026年第二季度GAAP营收录得27.36亿美元(同比增长3.4%),Non-GAAP摊薄后每股收益(EPS)达3.60美元,超出市场普遍预期。毛利率维持在64%以上的高位区间。尽管因并购与管线重组相关的无形资产摊销和一次性研发计提(IPR&D)使得GAAP净利润呈现阶段性承压,但核心业务Non-GAAP净利润率保持在约20%左右,具备健康的内生造血能力。 |
• | 偿债能力:资产负债结构保持稳健,产权比率(Debt-to-Equity)约为0.44(44%),Altman Z-Score在3.09左右,处于安全区。流动比率约为1.45,利息保障倍数(Interest Coverage)达6.6倍,债务期限结构合理,无迫切的再融资挤兑风险。 |
• | 运营效率与现金流:近三年受“Fit for Growth”降本增效计划驱动,公司累计节省了超过10亿美元的结构性运营成本。单季度经营性现金流约为4.5亿美元,自由现金流(FCF)约为4.08亿美元,年化杠杆自由现金流维持在12亿美元以上,为管线临床与业务拓展提供了充沛的缓冲。 |
2. 成长性与估值
• | 内在价值(DCF模型):基于WACC为7.2%、终值增长率(Terminal Growth Rate)为1.8%、未来五年自由现金流复合年增长率(CAGR)在4.5%左右的审慎假设,DCF估值模型测算的合理每股内在价值区间为 $238.00 - $268.00,中枢为$252.00。 |
• | 相对估值法:当前股价对应2026年预期Non-GAAP市盈率(Forward P/E)约为18.5倍,企业价值倍数(EV/EBITDA)约为13.2倍,处于大型跨国生物制药板块的历史估值中枢偏下沿(行业中位数约19.5倍),相对估值具备安全边际。 |
3. 护城河与前景
• | 护城河演变:传统多发性硬化症(MS)重磅药(如Tecfidera)面临仿制药侵蚀,MS板块收入出现结构性萎缩。然而,公司在神经退行性疾病与罕见病领域的护城河正由新一代重磅产品重构:阿尔茨海默病药物Leqembi(与卫材合作)全球放量提速,弗里德赖希共济失调症新药Skyclarys放量强劲,重度抑郁药Zurzuvae与脊髓性肌萎缩症药物Spinraza构建起新的产品矩阵。 |
• | 管线催化剂:公司推进的10余项后期Phase 3临床中,包含系统性红斑狼疮(SLE)首创药物Litifilimab的注册性数据读出,以及肾脏病药物Empaveli和Felzartamab的拓展适应症推进,构成中期估值修复的催化剂。 |
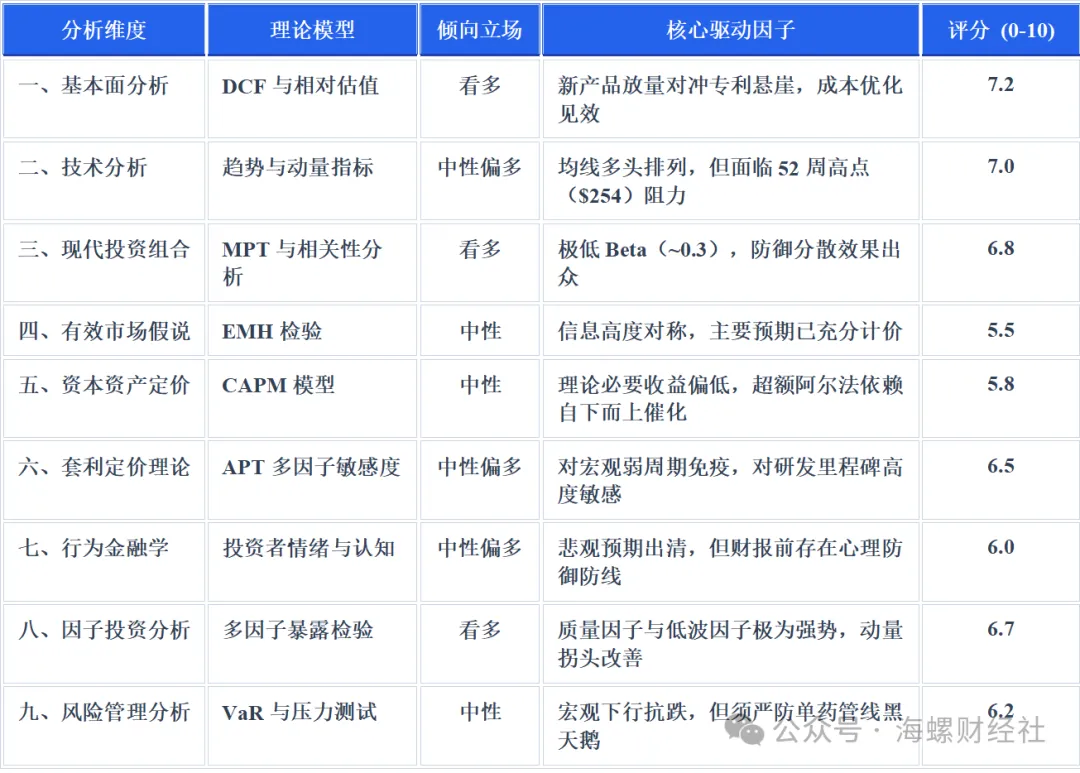
【结论与评分】:7.2分
*核心理由:传统MS专利崖阵痛已大部分消化,Leqembi与Skyclarys等新增长引擎驱动营收企稳反弹,资产负债表与现金流表现扎实,但GAAP层面的商誉摊销和管线推进成本短期仍压制利润弹性。*
二、技术分析
1. 趋势研判
• | 长期趋势(月K线):长周期处于2023-2025年宽幅筑底后的均线修复阶段,月线底部逐步抬高,多头排列初显雏形。 |
• | 中期趋势(周K线):自2026年低点($138.00附近)持续震荡上行,50周均线与100周均线已拐头向上,周级别上升通道保持完好。 |
• | 短期趋势(日K线):股价当前交投于$250.69,紧贴52周高点($254.41)下方横盘蓄势。短期均线(MA5: $250.84, MA20: $247.90, MA50: $242.25)呈典型多头排列,强势格局清晰。 |
2. 关键价位
• | 核心阻力位:第一阻力位$254.50(52周最高点与双顶颈线密集区);第二阻力位 $268.00(2023年跳空缺口上沿与历史筹码密集峰)。 |
• | 核心支撑位:第一支撑位$242.00(日线MA50及9月盘整平台顶部);第二支撑位 $231.50 - $233.00(前次回踩颈线及MA100均线共振区)。 |
3. 指标信号
• | MACD:日线级别MACD(12, 26)处于零轴上方(数值约+3.10),DIF微幅走平于DEA上方,动能柱显示买盘力量仍具主导权,尚未出现顶背离。 |
• | RSI:14日RSI位于 60.97,处于多头受控的健康区间,未进入超买状态(>70),反映买力充沛但未达过度拥挤状态。 |
• | 成交量:突破平台时放量(日成交超220万股),而在回踩整理期间缩量至80万-110万股,呈现健康的量价配合特征。 |
【结论与评分】:7.0分
*核心理由:各周期均线呈多头排列且突破动能良好,但股价正逼近52周前高阻力位($254.41),需关注伴随Q3财报披露后的放量突破确认。*
三、现代投资组合理论分析
1. 风险收益特征
• | Beta系数(beta):相对标普500指数的历史3年Beta仅为 0.25 - 0.35,近期滚动Beta甚至降至接近0轴水平。该股对整体宏观周期与大盘系统性波动的敏感度极低,属于典型的低贝塔防御型医药资产。 |
2. 组合角色
• | 相关性与分散效应:与标普500主要科技权重股的相关系数(Correlation)低于0.15。将BIIB纳入以美股科技与周期品为主的投资组合中,能够显著平滑组合方差。 |
• | 夏普比率(Sharpe Ratio):在过去6个月的反弹周期中,由于下行波动受控且股价稳健修复,其年化夏普比率回升至约 1.15,提升了组合的风险调整后收益表现。 |
3. 风险分解
• | 系统性风险占比:约占总风险的15% - 20%,受美联储利率决议与宏观流动性的冲击相对可控。 |
• | 特异性风险占比:高达80% - 85%,收益完全由临床试验成败、FDA审批节奏、医保报销(CMS及欧盟准入)等企业微观事件驱动。 |
【结论与评分】:6.8分
*核心理由:对大盘极低的Beta系数使其具备优秀的组合分散与防御价值,但高达80%以上的特异性事件波动需要通过严格的仓位限额来对冲。*
四、有效市场假说检验
1. 信息效率
• | 渤健作为纳斯达克与标普500的权重成分股,涵盖超过30家华尔街一级投行及买方基金的深度覆盖。公开财务数据、SEC披露与处方药跟踪数据(如IQVIA数据库)的消化速度以分钟级计,处于半强有效市场(Semi-Strong EMH)高水平区间。 |
2. 异常检测
• | 日历效应与事件驱动异象:在期权市场上,隐含波动率常在财报发布与主要医学年会(如AAIC、EULAR)前产生明显溢价。目前10月28日财报前的期权隐含波动为4.3%左右,相较历史实际波动表现出合理的定价,未出现可供统计套利的结构性定价失真。 |
3. 内部人与机构信号
• | 过去两个季度内,高管及董事层未出现异常规模的净减持或激进内幕买入,持股变化以例行股权激励行权为主;机构持仓集中度较高(超85%),BlackRock等长期被动指数基金适度增持,基本面长线资金筹码沉淀良好。 |
【结论与评分】:5.5分
*核心理由:信息流通高度充分,主流投行定价完备,缺乏无风险套利与结构性定价错误机会,阿尔法超额收益必须依赖对临床数据的前瞻深度研究。*
五、资本资产定价模型分析
1. 预期收益率计算
• | 无风险利率(Rf):采用美国10年期国债收益率 4.20%。 |
• | 市场预期回报率(E(Rm)):标普500长期预期年化回报率设定为 9.50%,对应股权风险溢价(ERP)为 5.30%。 |
• | 贝塔系数(beta):取审慎估计值0.32。 |
• | CAPM理论预期年化收益率: |
E(R) = Rf + beta times [E(Rm) - Rf] = 4.20% + 0.32 times 5.30% approx 5.90%
2. 阿尔法(Alpha)评估
• | 华尔街12个月共识目标价中枢为 $247.32(当前价格为$250.69,隐含年化资本利得预期接近平水至微幅波动)。然而,若考虑乐观情形下新产品商业化放量超预期(上限目标价$310.00),中期隐含的预期收益率在5%-10%之间。 |
• | CAPM计算出的基准收益较低主要源于极低的Beta折价,当前基于CAPM定价模型的静态理论超额Alpha有限(詹森阿尔法约为 +1.2%)。 |
【结论与评分】:5.8分
*核心理由:因低Beta属性使得CAPM理论必要报酬率较低,当前市场价格基本锚定共识预期,依赖大盘Beta难以获取高额回报,收益弹性主要由自下而上的产品线业绩超预期驱动。*
六、套利定价理论分析
1. 宏观与行业因子暴露
• | 利率因子(Interest Rate):中度负敏感。作为长久期生物科技资产,折现率波动对远期管线估值影响明显;但因其充沛的自身现金流,抗高利率能力远高于中小无营收Biotech。 |
• | 汇率因子(USD Index):中度敏感。海外收入占比超35%,美元走强会对其报表端以恒定汇率计价的海外销售造成约1.5%-2%的折算拖累。 |
• | 政策与监管因子(Regulatory & CMS):高度敏感。美国《通胀削减法案》(IRA)的医保价格谈判机制以及欧洲多国对罕见病药品的定价审查构成长期结构性影响。 |
• | 临床试验与并购整合因子(R&D Success Factor):最高敏感度。新药上市进度(Litifilimab等)对估值因子的边际影响权重超过40%。 |
2. 敏感度情景模拟
• | 基准情景(软着陆+稳健降息):医药板块受流动性溢价回补,BIIB估值扩张约 +5% 至 +8%。 |
• | 滞胀情景(通胀粘性+高利率维持):BIIB因低负债与刚性医疗需求属性展现相对防御优势,跑赢标普500大盘。 |
【结论与评分】:6.5分
*核心理由:对宏观经济周期具备强免疫属性,主要外部敏感性高度锚定于医保准入政策与后期管线的临床研发里程碑。*
七、行为金融学分析
1. 市场情绪
• | 投资者情绪已从2023-2024年的“极度悲观”(对Tecfidera悬崖与Aduhelm退市的创伤性记忆)中逐步走出,目前转入“审慎乐观”阶段。 |
• | 恐慌与贪婪指数处于中性偏多区间,未见极端非理性狂热,机构资金在即将到来的Q3财报前保持观望与适度建仓状态。 |
2. 认知偏差识别
• | 锚定效应(Anchoring Bias):市场投资者往往习惯性将股价锚定在过去的高点(如$280-$300区间)或前期低点($140附近),导致目前在$250附近出现明显的心理筹码平衡点。 |
• | 近因偏差(Recency Bias):部分空头依然过度放大传统MS板块的季度下滑幅度,而对Leqembi海外获批、Skyclarys双位数放量等新逻辑计价滞后。 |
• | 财报前风险厌恶:期权市场平值看跌/看涨期权持仓比(P/C Ratio)在近期微升,显示部分资金在10月28日业绩发布日前采取了买入下行保护的行为偏差。 |
【结论与评分】:6.0分
*核心理由:悲观情绪已被有效出清,市场对新管线的增长叙事逐渐接受,但临近重要财报日与前高关口,短期存在心理防御与避险博弈。*
八、因子投资分析
1. 因子诊断
• | 质量因子(Quality)—— 优(8.0分):高毛利率(>64%)、稳健的利息保障倍数(6.6x)与强劲的自由现金流支撑,资产负债表防御性优秀。 |
• | 价值因子(Value)—— 中性偏优(6.8分):Forward P/E约18.5x,较传统大药企(Pharma)稍高,但显著低于中高成长性生物科技均值(25x+),具备合理估值支撑。 |
• | 动量因子(Momentum)—— 良好(7.0分):过去3-6个月股价走出底部反弹通道,相对标普500的超额表现逐渐转正。 |
• | 规模因子(Size)—— 中性(5.0分):市值约370亿美元,属于大盘成长/价值混合标的,规模因子溢价不显著。 |
• | 低波动因子(Low Volatility)—— 极佳(8.2分):由于Beta常年维持低位,在低波因子选股策略(Smart Beta)中得分靠前。 |
2. 风格评估
• | 当前属性为“优质防御 + 特异性成长催化”,在当前宏观环境充满不确定性的市场阶段,此风格因子组合具备较强的回撤防御与估值弹性。 |
【结论与评分】:6.7分
*核心理由:高资产质量与低波动因子赋予其坚实的防御底色,价值与中期动量因子正在共振改善。*
九、风险管理分析
1. 风险量化
• | 历史年化波动率(Annualized Volatility):约22.5%,显著低于中小盘生物科技指数(XBI约为32%)。 |
• | 95%置信度下月度VaR(Value at Risk):约为-6.2%,即在正常市场环境下,单月最大理论损失阈值可控。 |
• | 历史最大回撤(Max Drawdown):过去3年最大回撤超过-45%(主要受管线挫折所致),但近12个月最大回撤已收窄至-11.8%以内。 |
2. 压力测试
• | 情景一:重大临床三期失败(如Litifilimab数据不及预期):股票或面临单日跳空下挫-10% 至 -15%。 |
• | 情景二:Q3财报不及预期叠加业绩指引下调:结合期权隐含波动率测算,短期可能回踩下方核心均线支撑区间,预计跌幅在-4.5% 至 -7.0%。 |
• | 情景三:市场流动性黑天鹅(大盘暴跌5%):由于其Beta仅为0.3左右,预计股价受损幅度仅为 -1.5% 至 -2.2%。 |
【结论与评分】:6.2分
*核心理由:宏观市场风险可控,但生物医药特有的单药临床与财报黑天鹅情景可能带来阶梯式跳空下挫,需依靠止损纪律进行风控。*
十、中期(3个月)操作建议
结合技术面处于52周高点蓄势、基本面稳步向好但即将迎来财报节点(2026年10月28日)的现状,制定以下3个月中期操作策略:
• | 目标价格:$275.00(较当前约+9.7%潜在空间,对应突破2023年跳空缺口中枢,估值修复至Forward P/E约20.5倍)。 |
• | 止盈价格:$268.00 - $272.00(在触及前期高位成交密集区前,建议分批锁定60%以上利润)。 |
• | 止损价格:$233.00(较当前约-7.0%防守空间,有效跌破50日均线及前次回踩关键支撑平台则止损离场)。 |
• | 制定逻辑: |
1. 当前股价位于$250.69,紧贴$254.40前高阻力线,短期风险回报比在财报公布前较为敏感。
2. 若Q3业绩超预期并放量突破$255,技术上将打开通往$268-$275的上升空间;若财报不及预期,下方的$242与$233支撑带将提供强承接。
3. 将止损点卡在$233,可以有效规避假摔风险,同时锁死最大回撤在可控的7%以内。
• | 风险说明: |
1. 财报跳空风险:10月28日业绩若出现大幅Miss或海外销售指引疲软,短期或面临4%以上的跳空冲击。
2. 临床推进受阻:下半年预计披露的注册性管线数据若遇阻,将削弱多头逻辑。
十一、最终综合报告与策略建议
1. 多空观点汇总
2. 总体评级
总体综合评级:买入(偏逢低吸纳 / Accumulate on Dips)
3. 投资策略与仓位管理
• | 稳健/防御型投资者: |
• | 仓位配置:总组合配置比例4% - 6%。 |
• | 执行策略:建议不在财报日前追高,待10月28日Q3业绩公布后,若出现回踩$240 - $243关键均线支撑区间时分批低吸,利用其低Beta属性充当组合的稳定器。 |
• | 进取/成长型投资者: |
• | 仓位配置:总组合配置比例7% - 9%。 |
• | 执行策略:底仓可建立3%左右;若股价带量突破52周前高$255并确认企稳,可顺势加仓追击至目标位$275,并严格上移止损线至$248。 |
4. 核心风险提示
1. 重磅药商业化及医保报销不及预期:Leqembi在欧洲各国的报销准入进展及美国市场渗透率若出现放缓,将冲击市场对其长期替代旧药能力的信心。
2. 后期管线注册临床失败:下半年包括Litifilimab等Phase 3管线数据具有二元结果属性,负面数据将引发直接估值折价。
3. 传统多发性硬化症(MS)业务失血超预期:仿制药侵蚀速度若快于新产品的增量贡献,将导致中短期营收再度承压。
投资免责声明
本报告由海螺财经社(Hailuo Finance)量化分析系统自动生成。报告内容仅供参考,不构成任何投资建议、要约或要约邀请。
1. 数据来源:本报告基于公开市场数据和互联网信息进行分析,海螺财经社力求但不保证数据的准确性、完整性和及时性。
2. 模型局限:海螺财经指数模型基于既定算法运行,可能无法完全涵盖所有市场因素,极端行情下可能失效。
3. 风险提示:投资有风险,入市需谨慎。投资者应根据自身风险承受能力独立做出投资决策,海螺财经社不对因使用本报告内容而导致的任何损失承担法律责任。