研报速递
▲ 点击上方“尘厘拾记”,再点击右上角的“···”,选择设为⭐️星标,文章自动送达!
每天5分钟拆解一篇研究报告,今天我们讲《2026年消费金融行业分析》。
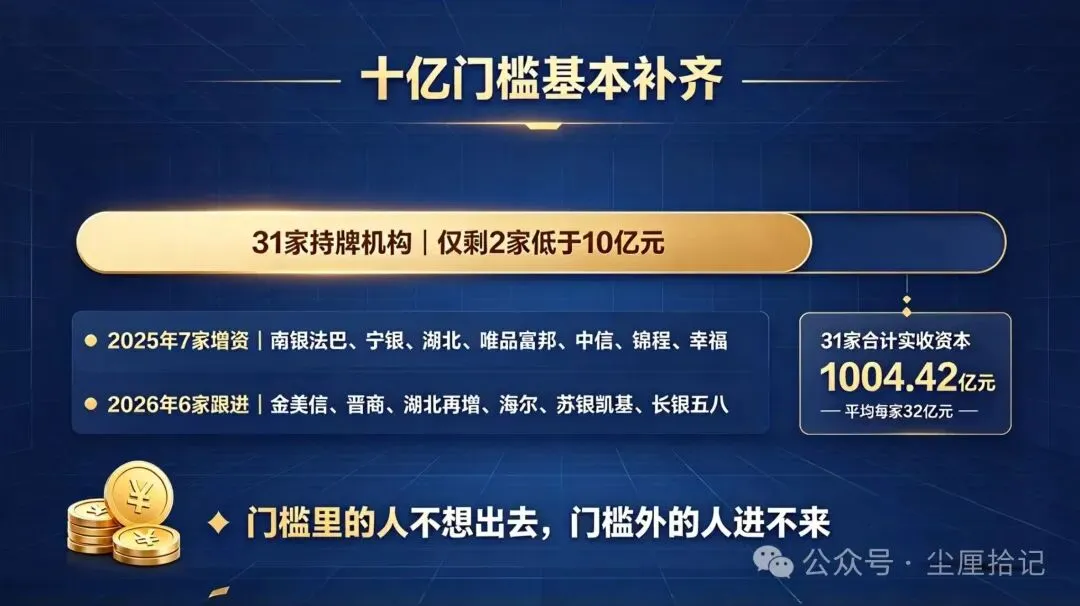
提起消费金融公司,多数人想到的是手机里那些借钱入口——点一下就能借,门槛低得很。可这份报告里的另一组数字是:全国31家持牌消费金融公司,到现在只剩2家注册资本没凑够10亿元。凑钱这件事,2025年有7家在做,2026年又有6家接着做。10亿元不是入场券,是留在牌桌上的资格线;而补齐这道门槛,才是真正花钱的开始。
01.
十亿门槛基本补齐
1、只剩两家没到十亿。 《消费金融公司管理办法》要求注册资本最低10亿元。北银消金的增资2025年末获批、2026年1月完成工商变更后,31家机构里只剩2家低于这条线。这条线立了几年,到今年基本收尾。
2、去年七家先补上了。 2025年共有7家机构完成增资:南银法巴消金加7.85亿元、宁银消金加6.89亿元、湖北消金加3.53亿元;唯品富邦、中信、锦程、幸福4家一次性补到10亿元。北银的增资2025年末获批,走完工商变更已是2026年1月。
3、今年还在陆续补。 2026年以来,金美信消金、晋商消金的注册资本相继增至10亿元;湖北消金再增9.50亿元;海尔消金加10.28亿元、苏银凯基消金加5.30亿元、长银五八消金加8.21亿元。不是补到线就停手,是补完还想往上加。
4、实收资本刚过一千亿。 31家合计实收资本1004.42亿元,较2024年末增长3.85%,摊到每家平均32亿元。这点本钱要撑起1.48万亿元资产,任何一笔大额坏账都得从这里面扣。
5、牌照不再新发。 报告写得很直接:行业多年没有新批牌照,未来扩容可能主要通过并购重组方式,但仍有机构把牌照申请纳入规划。门槛里的人不想出去,门槛外的人进不来,这道线的意义就不在钱多钱少,在名额。
02.
增资动因源于资本消耗
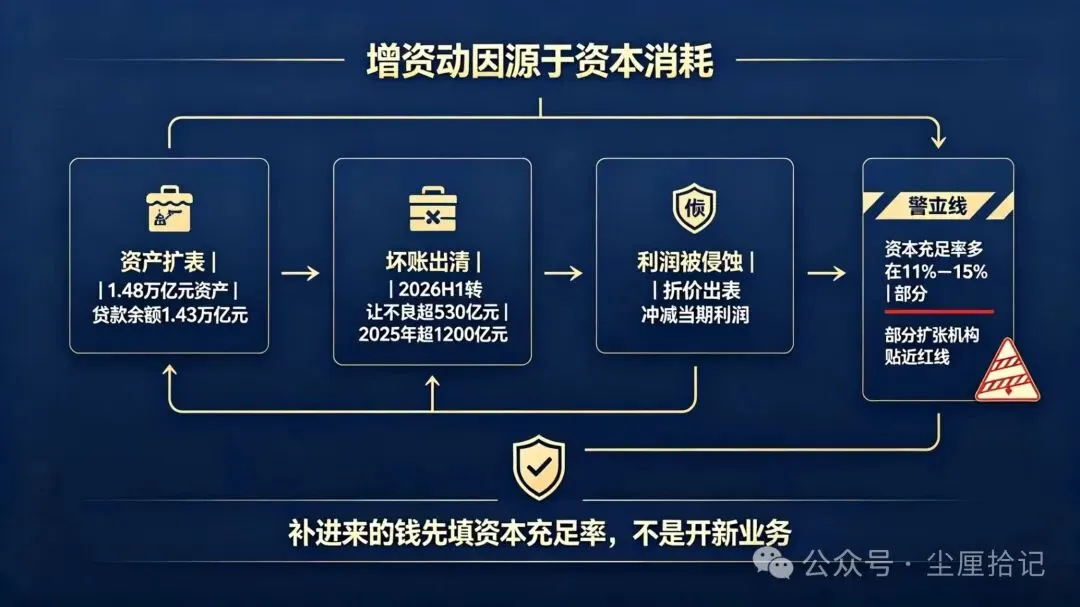
1、规模越大越吃资本。 2025年末资产总额1.48万亿元、同比增长7.18%,贷款余额1.43万亿元、同比增长6.85%,增速比上一年明显回落。但绝对量还在长:2025年全年发放个人消费贷款5.24万亿元、服务客户5.81亿人次。每一块新增贷款背后都要配上资本,5.81亿人次这个量级,配的就是一千亿元的实收资本。
2、出清坏账也在吃利润。 2026年上半年,24家持牌机构在银登中心挂牌转让个人不良贷款超530亿元,同比增长约75%;2025年全年挂牌转让本息合计超1200亿元,单期最大规模超200亿元。折价出表,损失直接冲减当期利润,利润转不成资本。
3、头部刹车腰部扩表。 资产规模前三家合计占行业约38%,比上年末的超40%降了下来:头部机构主动控量,城商行系等中腰部机构依托股东资源快速扩张。扩表的那一方,恰恰是资本消耗最快的一方。
4、资本充足率已贴近红线。 2025年末已披露数据的机构,资本充足率多在11%—15%区间,部分扩张较快的已贴近监管红线。这就是增资潮的真实原因——不是钱多了想扩,是快不够用了。
5、增资是防守不是进攻。 补进来的钱,第一用途是填资本充足率,不是开新业务。所以这轮增资看着热闹,实质是补漏洞:补上了,才谈得上明年还能不能放贷。
03.
资本补充仍依赖股东
1、几乎全靠股东掏钱。 报告的原话是资本补充依赖增资扩股。股东是谁,决定了能补多少、补多快——银行系靠母行,产业系靠集团,没有强力股东的机构,这一关过得最吃力。
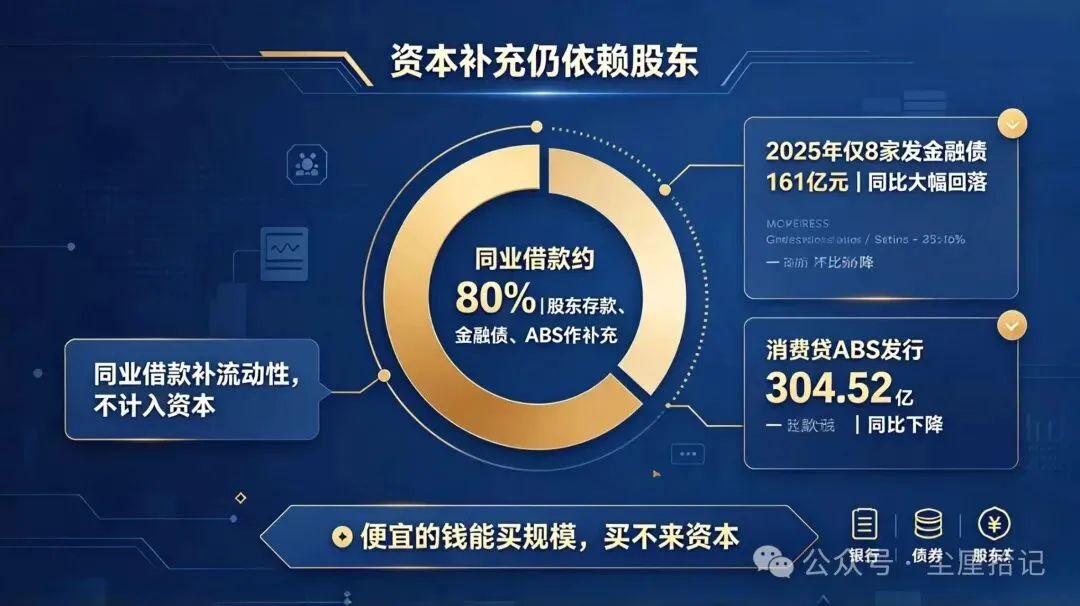
2、金融债这条路断了。 2025年全年只有8家机构发行13只金融债券、合计161亿元,较2024年的历史高点大幅回落;9月起发行陷入停滞,四季度没有任何一只新债落地。期限上偏好3年期,但1年期品种占比明显提升——连发债都在往短里退。
3、同业借款占了八成。 资金融入约80%靠同业借款,股东存款、金融债、资产证券化作补充。但同业借款补的是流动性,不计入资本,这条最粗的管子解不了资本的问题。
4、资产证券化补不上。 2025年以消费金融公司作为底层资产供应方的消费贷ABS发行304.52亿元,同比还在下降。出表能腾出额度,对自身融资的补充作用仍相对有限。
5、资本只能外生。 融资成本倒是实打实降了——当年大部分机构加权融资成本率已降至2.5%(含)以下,只有少数因融资结构或市场认可度原因超过3%。借钱便宜了,但便宜的钱能买来规模,买不来资本。
04.
门槛之后的盈利压力
1、头部营收利润双降。 2026年上半年,头部机构营收和净利润普遍双降;前期风险出清较充分的机构利润继续修复;个别城商行系机构保持收入和利润双增。三种状态同时存在,这就是分化。
2、定价被压到24%以内。 助贷新规2025年10月正式实施,要求对合作机构名单制管理,监管窗口指导要求贷款综合融资成本不超过20%,"24%+权益"类产品被叫停。2026年出台的《个人贷款业务明示综合融资成本规定》又要求向借款人全面明示息费。
3、高定价覆盖高风险走不通。 这是报告的原话。定价上限压下来、担保增信类业务占比压降,机构自担的风险敞口反而扩大,拨备计提需求相应上升——收入端和成本端同时被挤,中间那点息差就是全部空间。
4、不良率稳住靠口径放宽。 2025年末不良贷款率大体处在1.5%—3.5%区间,以线下大额业务为主的机构超过2.5%,部分维持在1.5%左右。但报告写明:多家机构关注类和逾期占比在上升,部分机构把不良认定口径从逾期60天放宽至90天,叠加核销,账面不良率才稳住的。
5、利润修复是一次性的。 已披露机构拨备覆盖率多在180%—550%,抵补能力足够。但靠出清换来的利润释放有一次性特征,难以持续。这句话要紧——今年利润好看,不等于明年还能好看。
05.
下一道门槛是自营能力
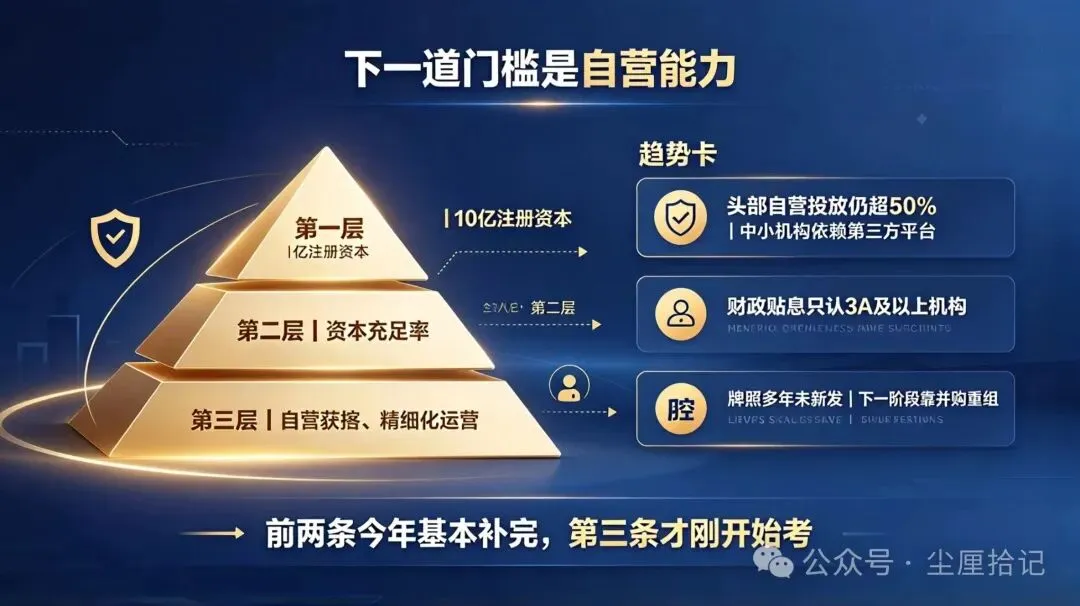
1、自营获客是隐形门槛。 头部机构自营投放占比虽有回落,但仍保持在50%以上;中小机构对第三方平台的依赖度仍较高。2025年多数机构自营投放占比同比还在下降——转型这条路,实际是在往后退。
2、流量还在向头部集中。 名单制管理下,流量进一步向头部互联网平台集中,各机构陆续公示合作机构名单、压降尾部平台,部分平台的风险事件又加速了合作方出清。自营获客成本高、收效偏弱,短期算不过账。
3、贴息只认三A级机构。 个人消费贷款财政贴息政策2025年9月实施,2026年初优化升级,期限延长至2026年末,并提高了累计贴息上限;经办机构扩容至监管评级3A及以上的消费金融公司。政策的便宜,只给够格的机构。
4、扩容只能靠并购重组。 牌照多年未新发,资本门槛又基本补齐,行业下一步的集中不靠新牌照,靠并。城商行系依托股东协同快速崛起,格局仍存在变数。
5、门槛最后还是能力。 10亿元补齐了,接下来比的是自营获客、自主风控和精细化运营。这三样花钱买不到,只能自己长出来——报告把行业下一阶段叫做精耕细作,说白了就是不再靠加杠杆往前跑。
♥
这一轮增资潮,看着是资本的事,其实是资格的事。10亿元是明面上的线,资本充足率是账本上的线,自营获客与风控是看不见的那条线。前两条今年基本补完了,第三条才刚开始考。判断一家消费金融公司明年还能不能往前排,不看它补了多少钱,看它补完之后还剩多少能自己挣的钱。
END
往期文章: