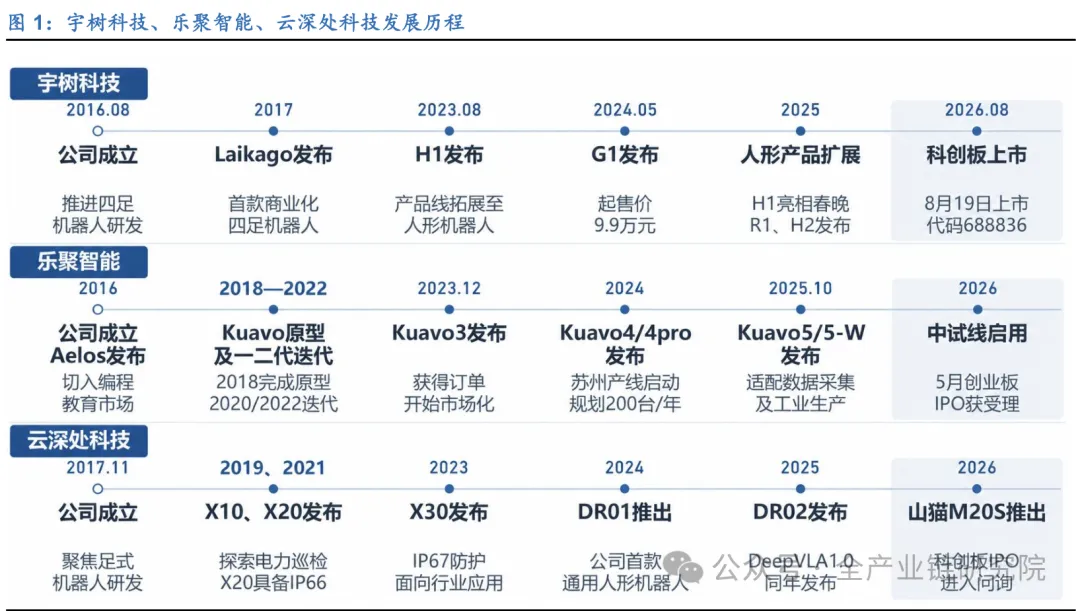
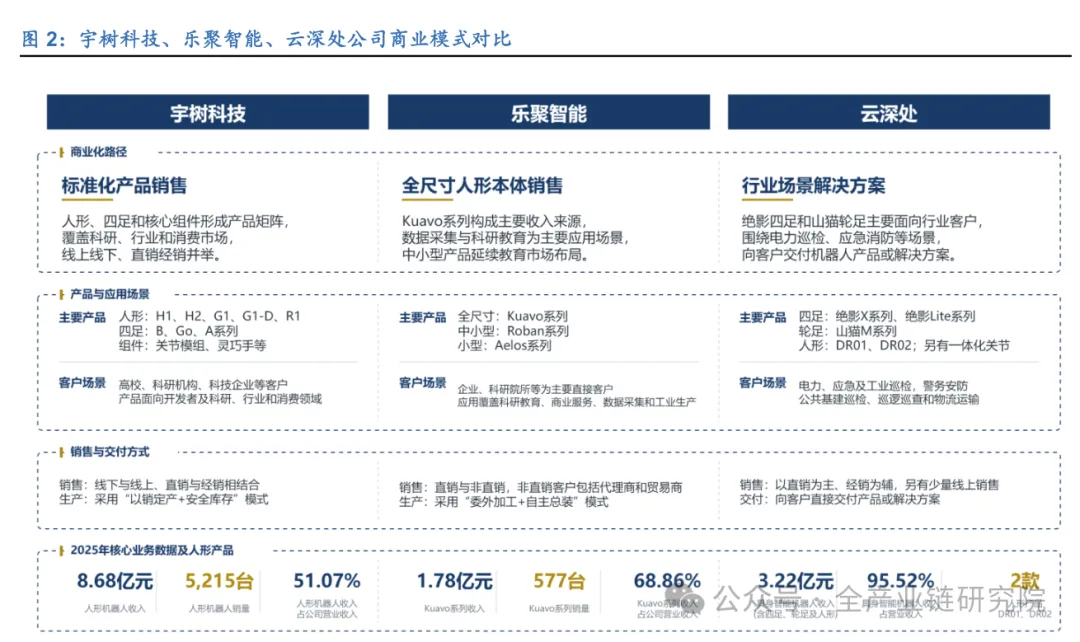
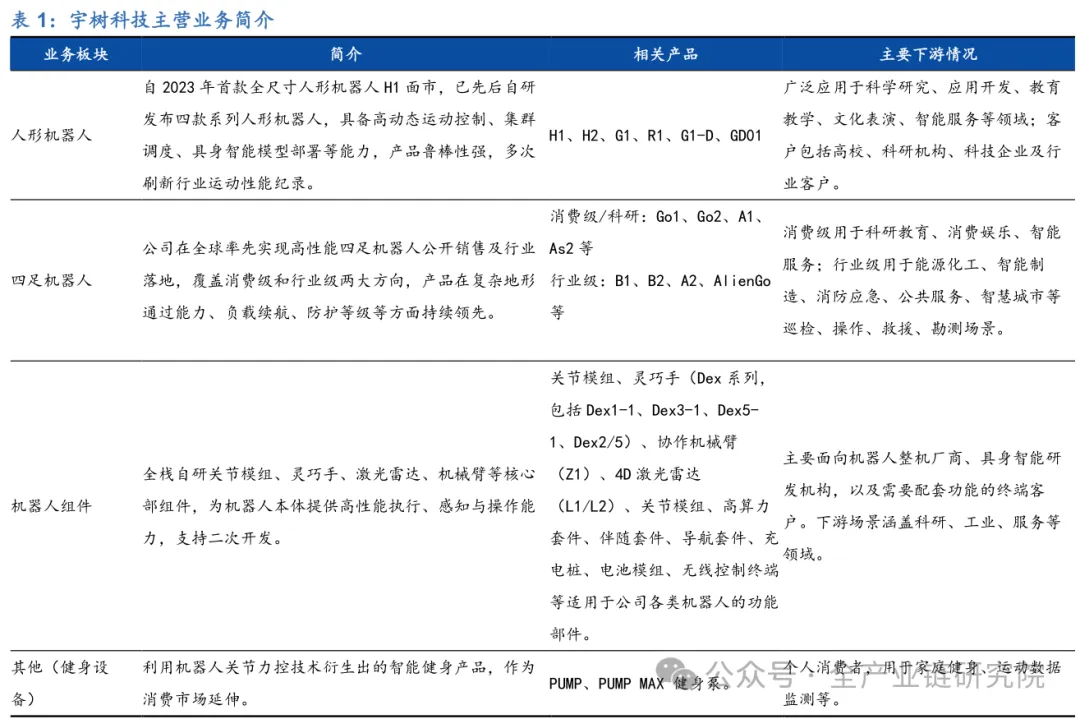
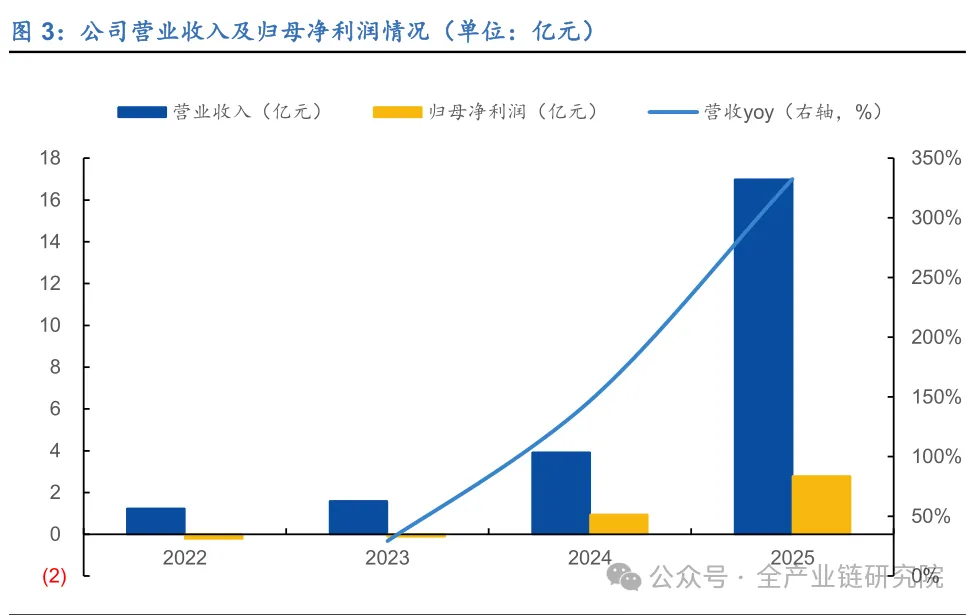
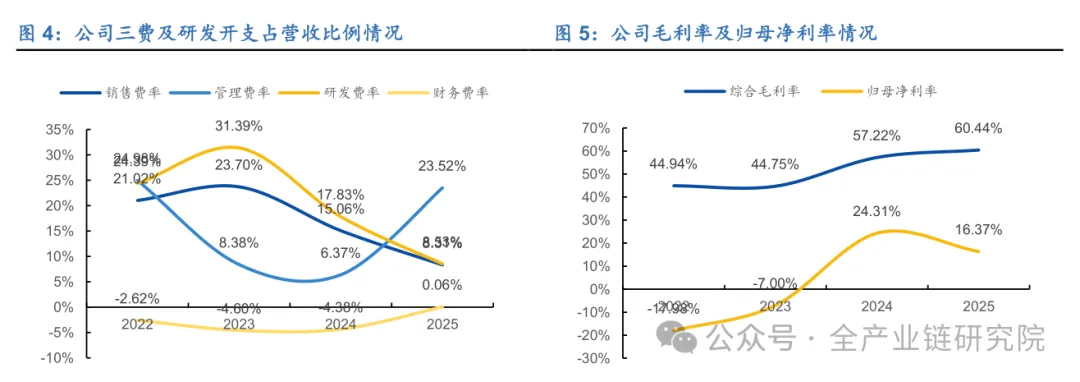
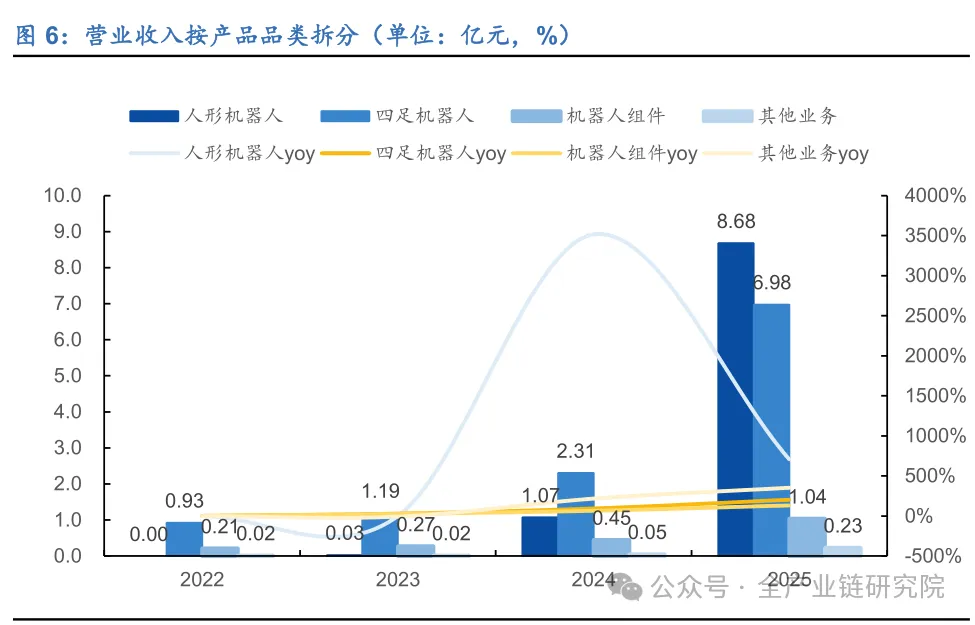
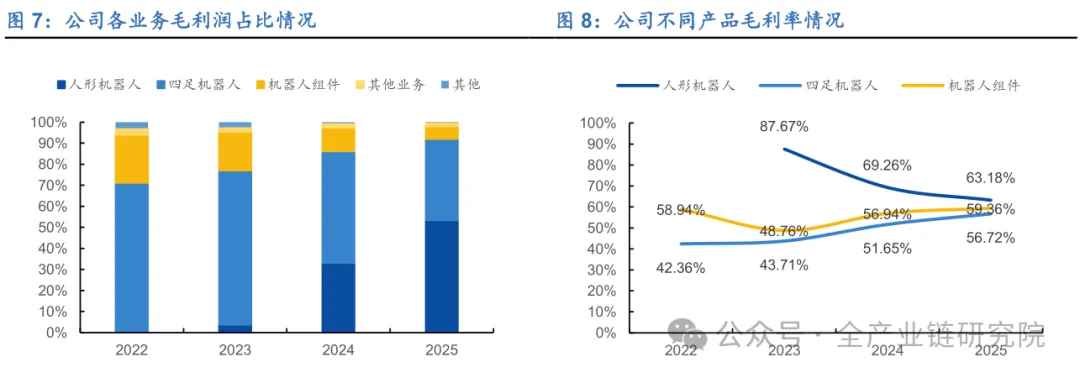
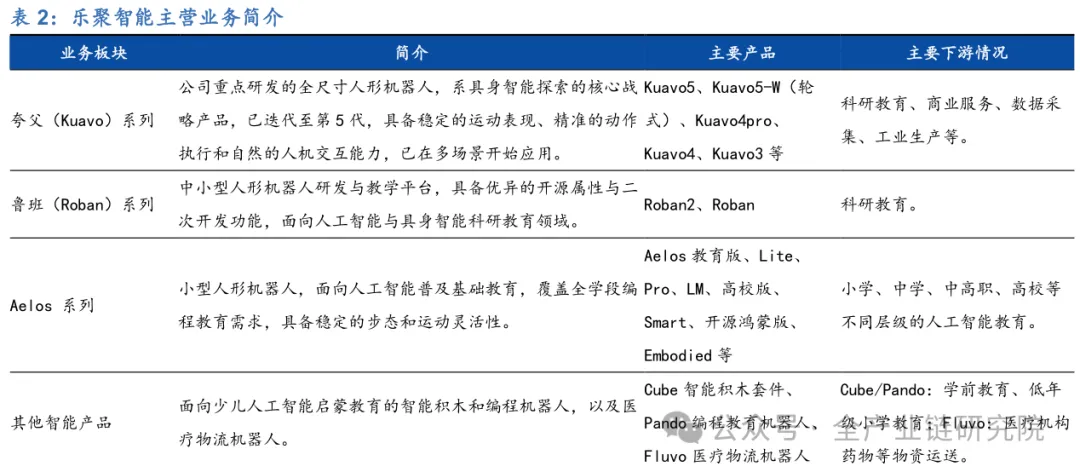
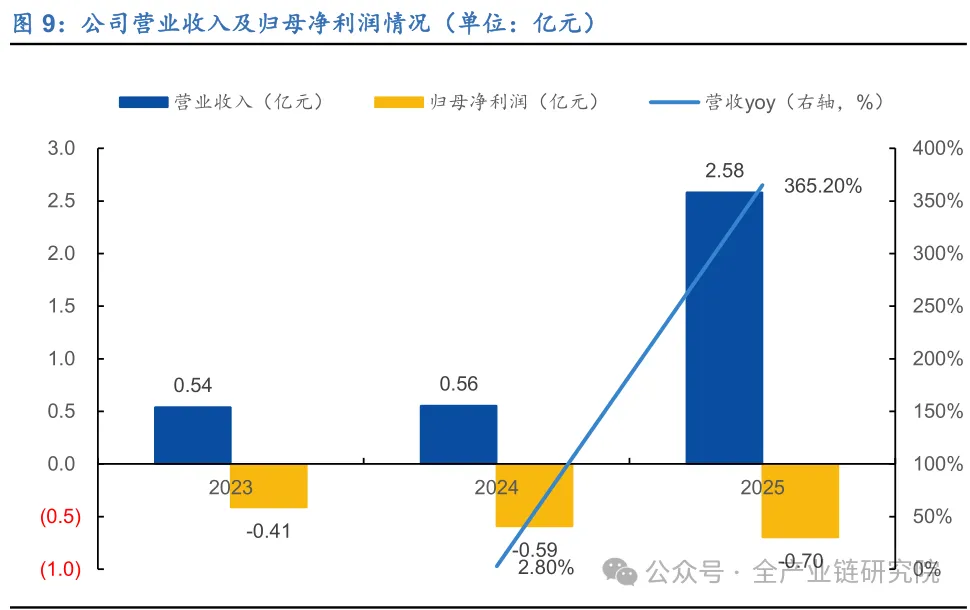
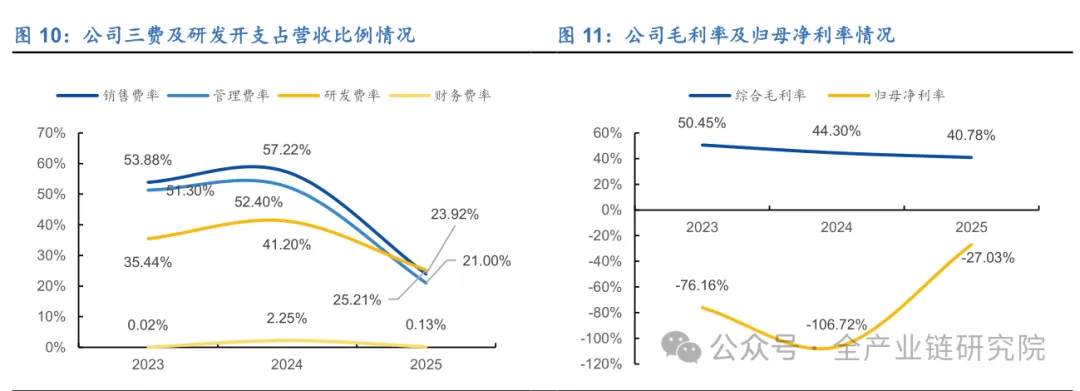
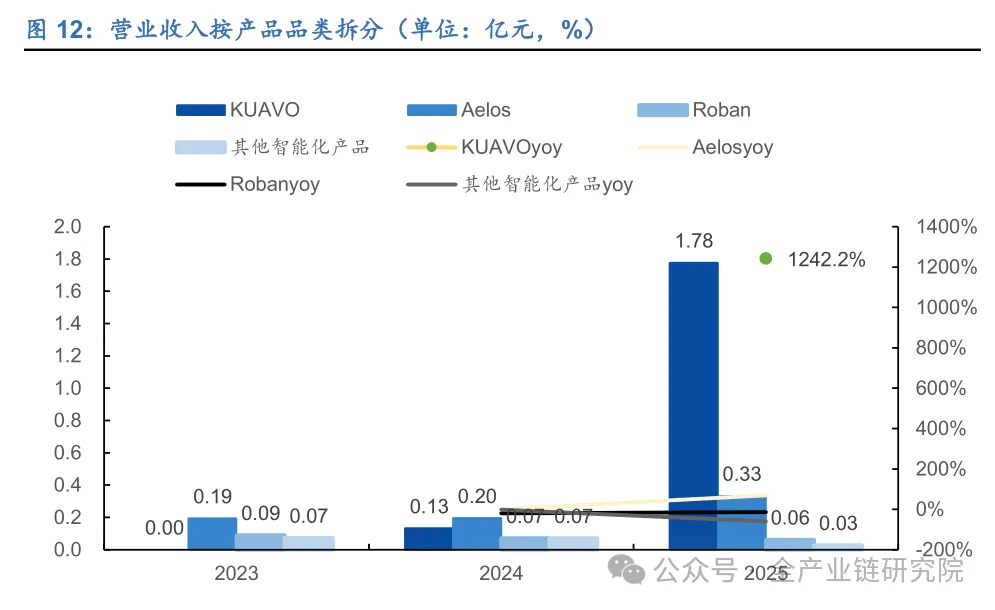
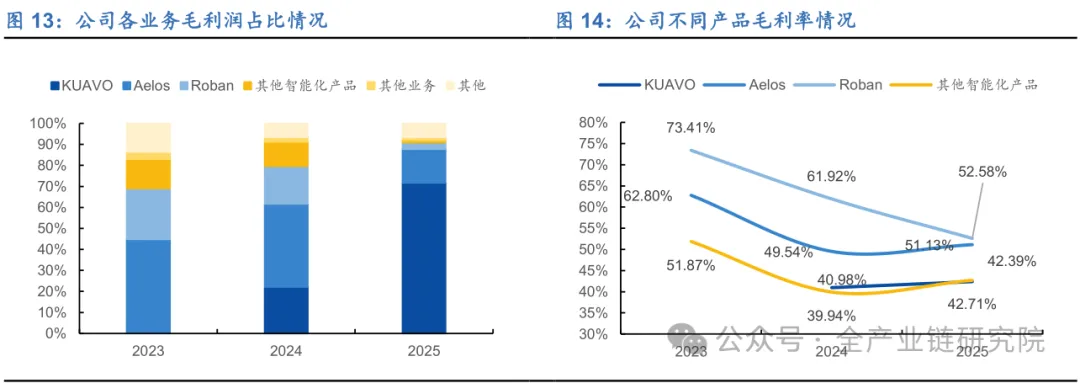
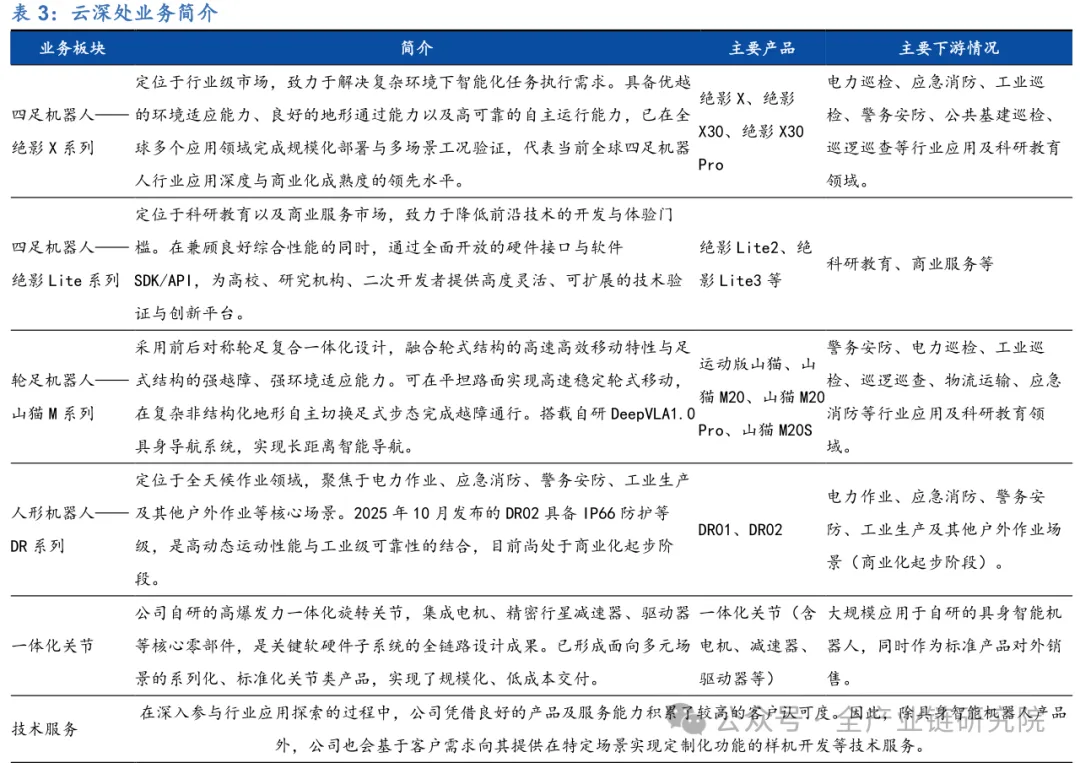
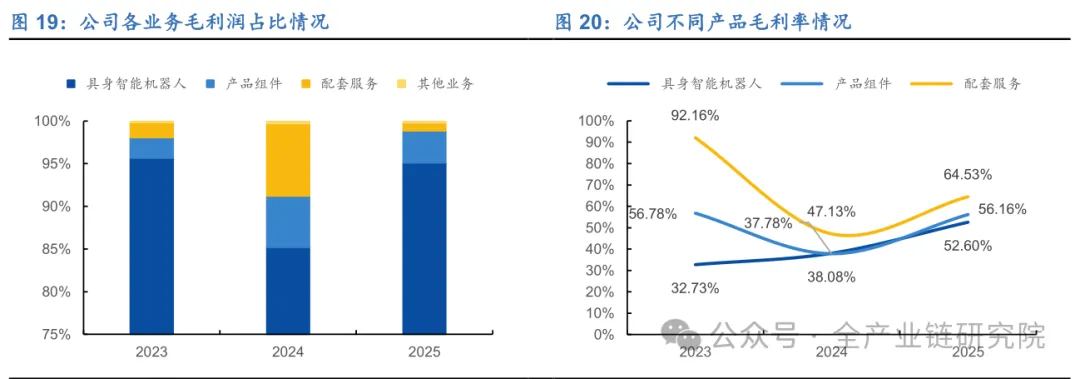
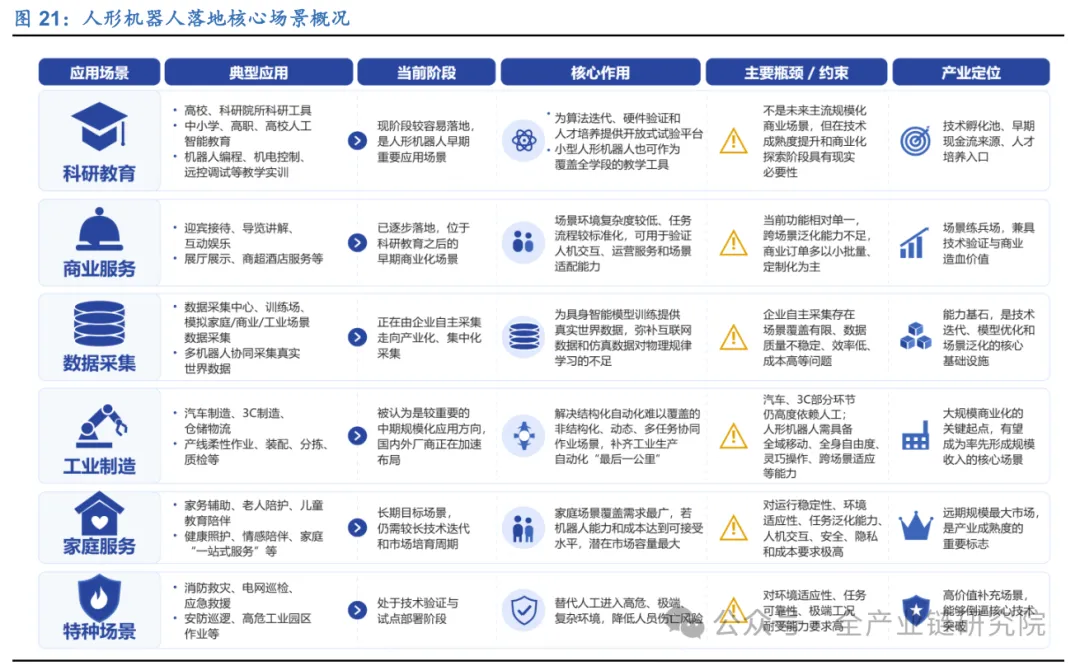
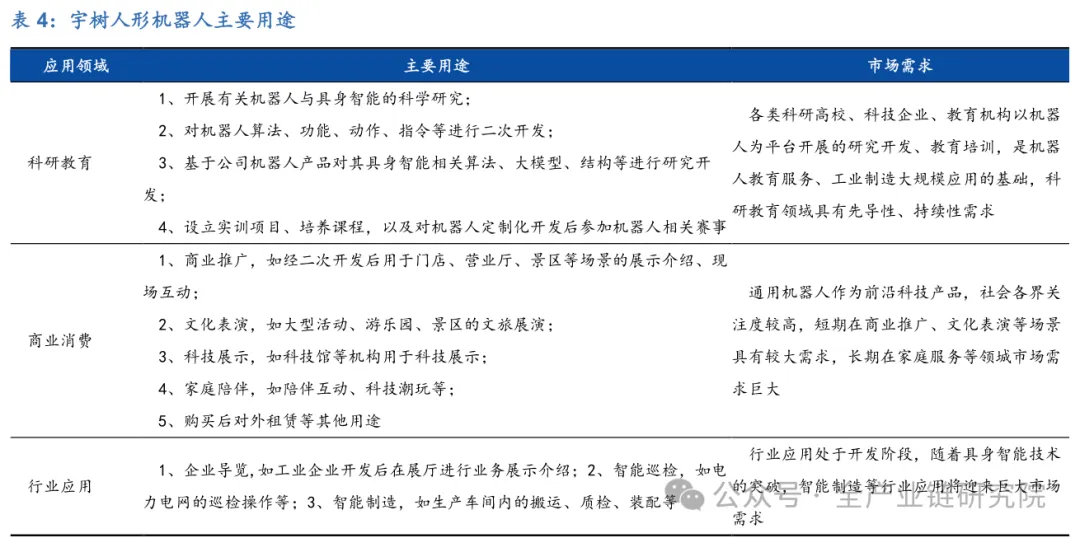
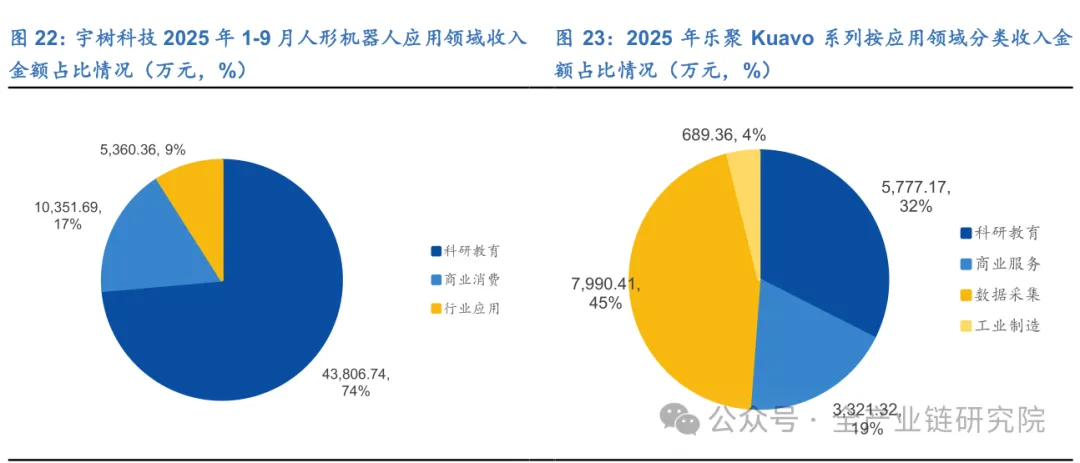
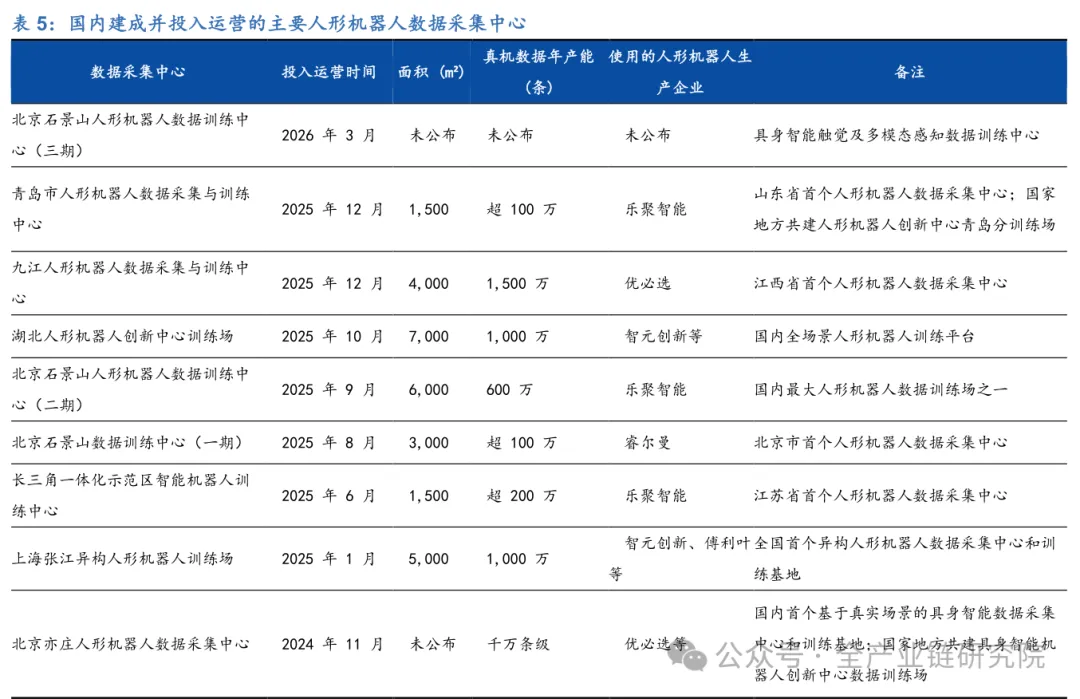
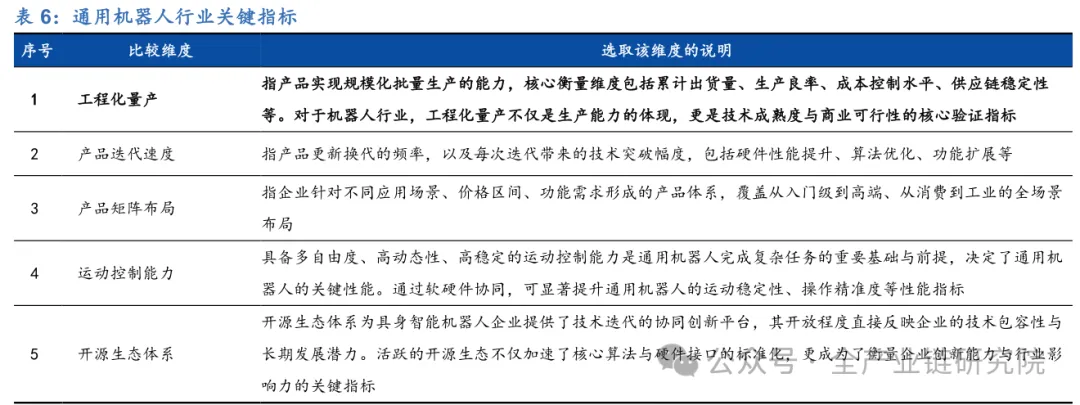
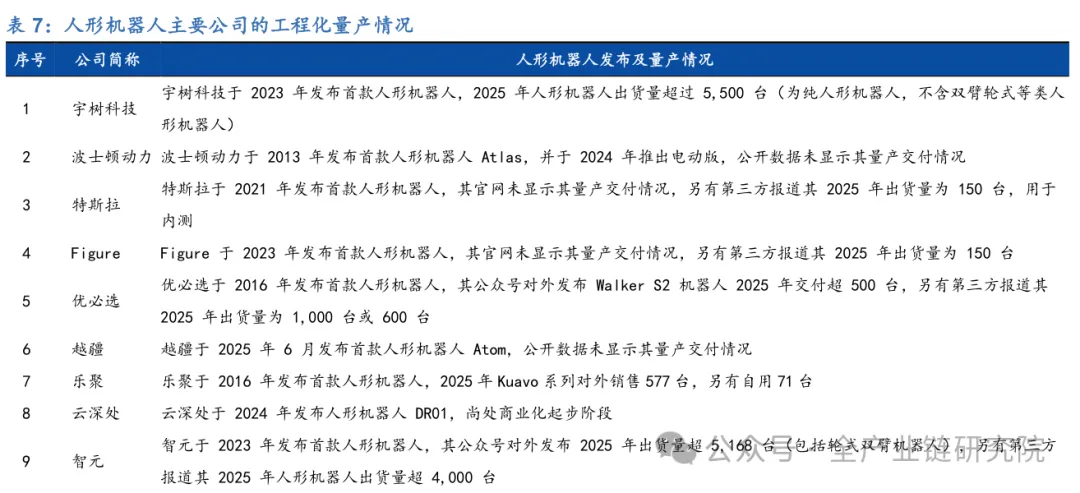
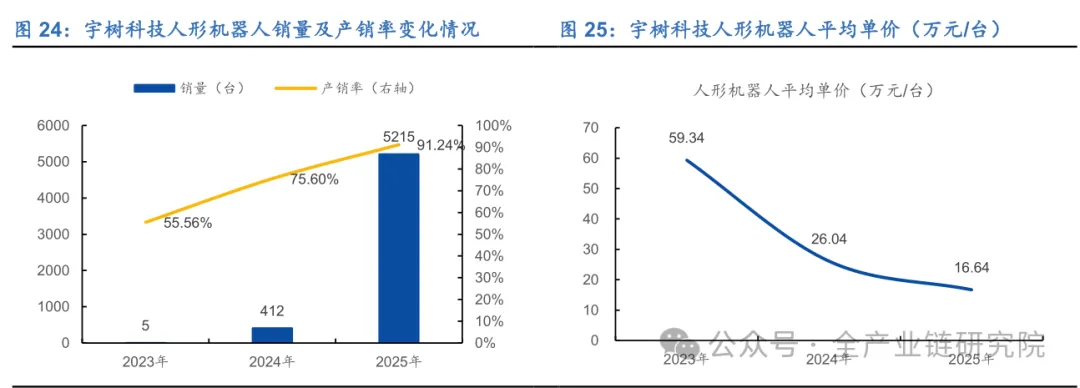
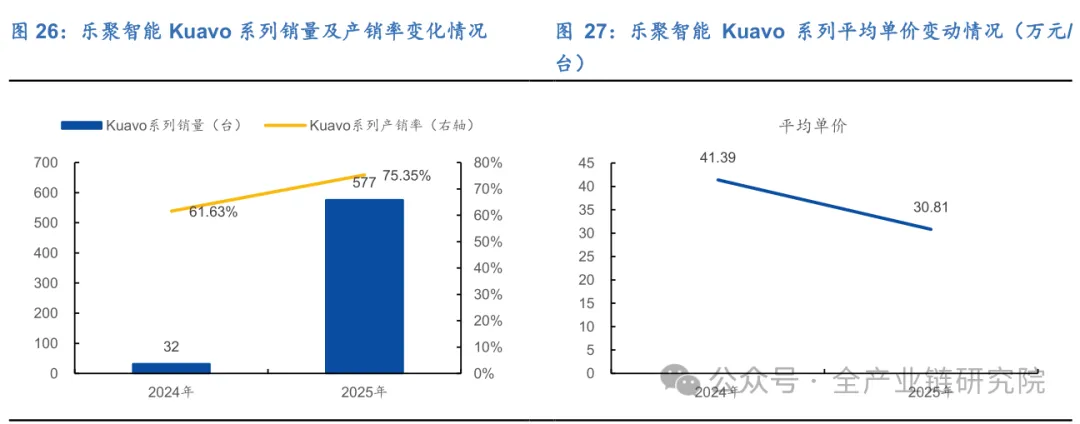
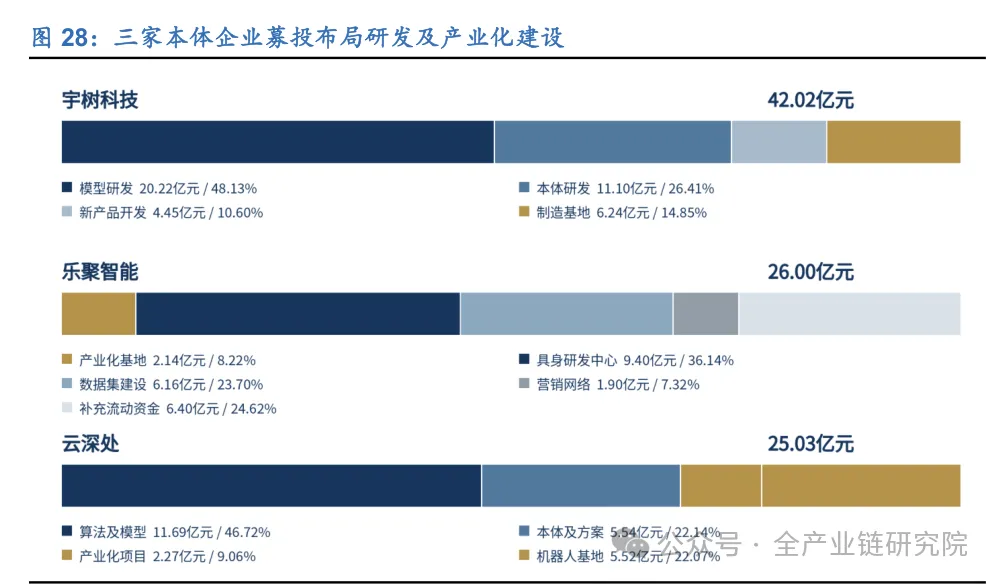
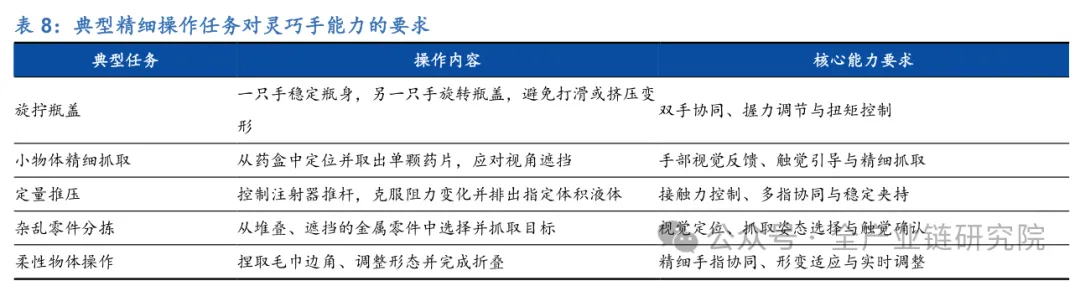
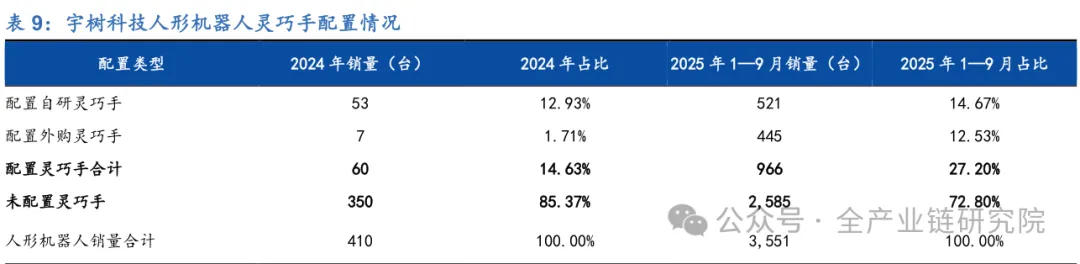
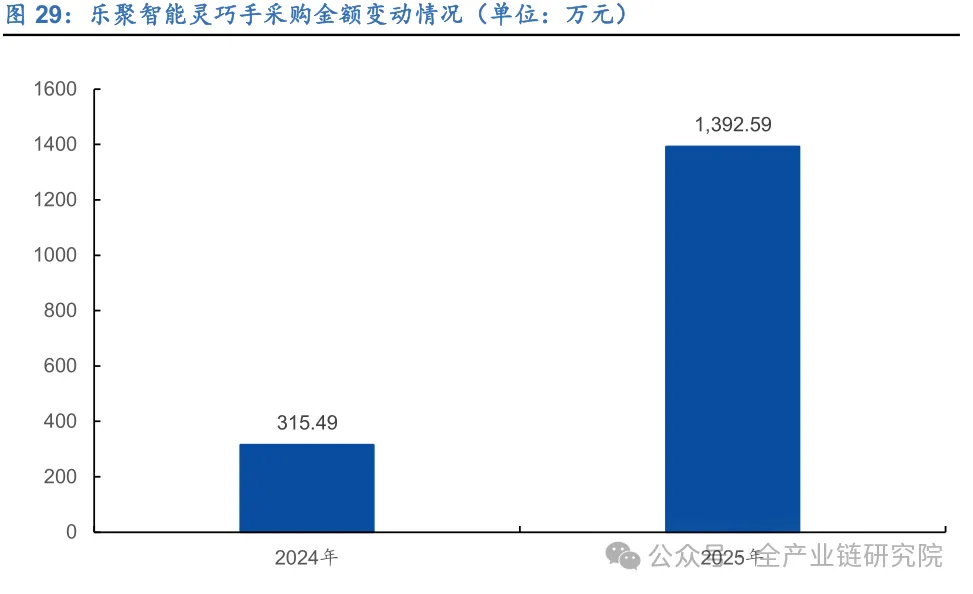
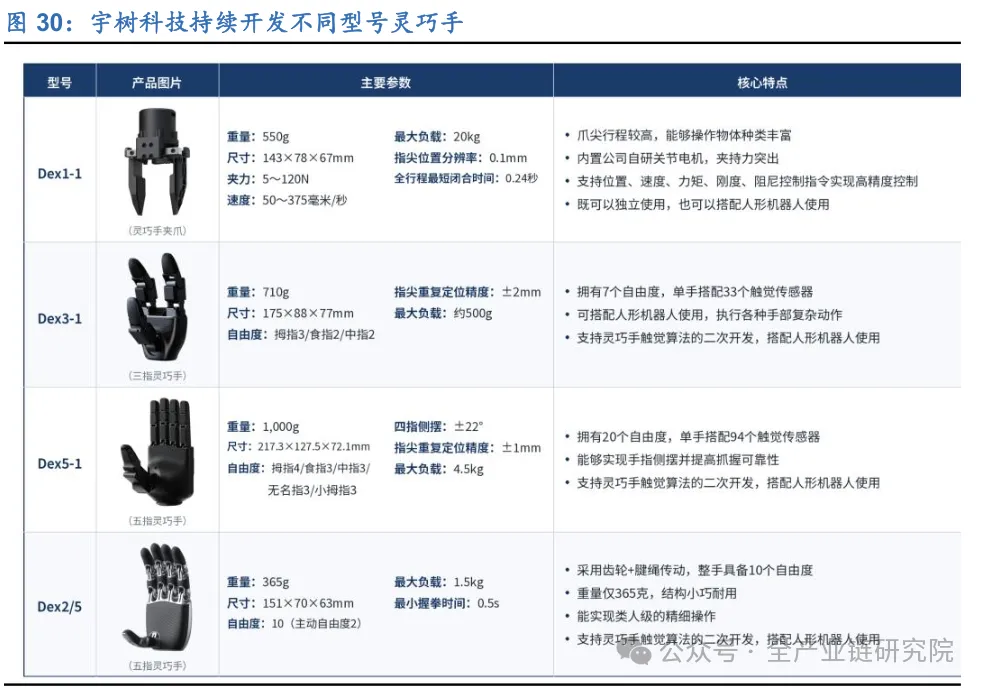
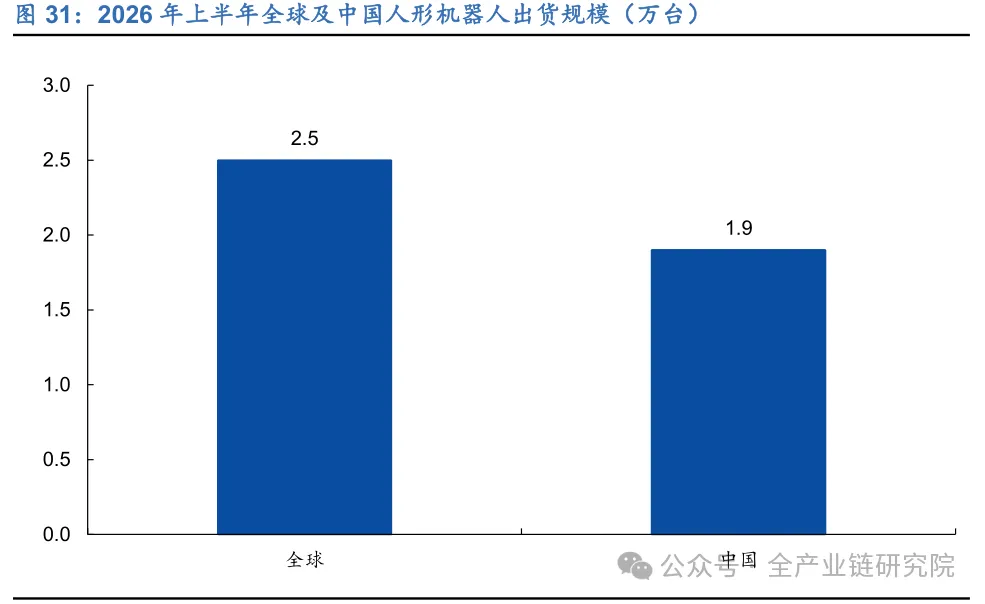
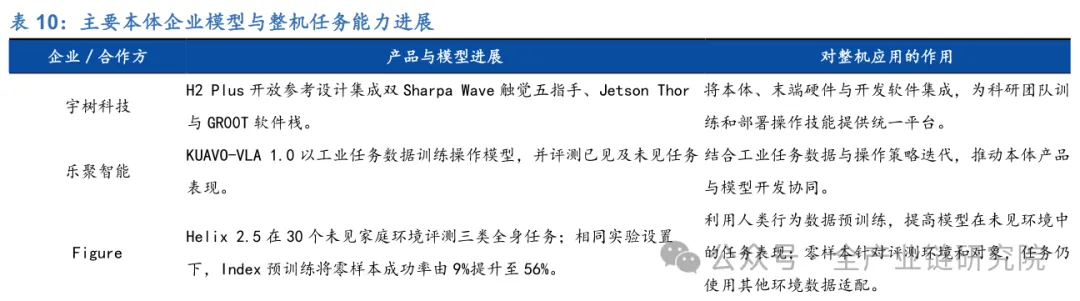
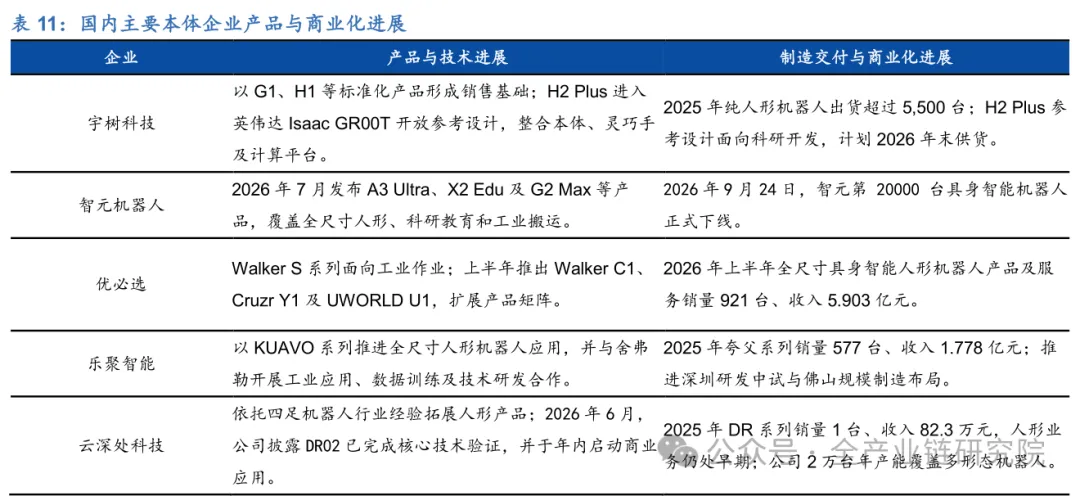
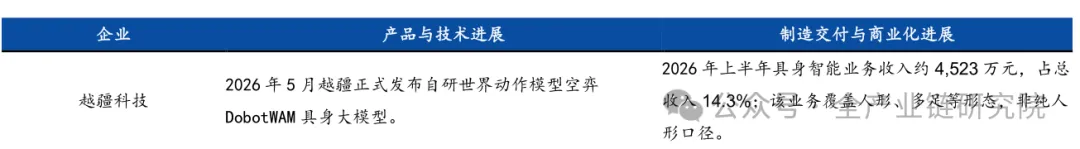
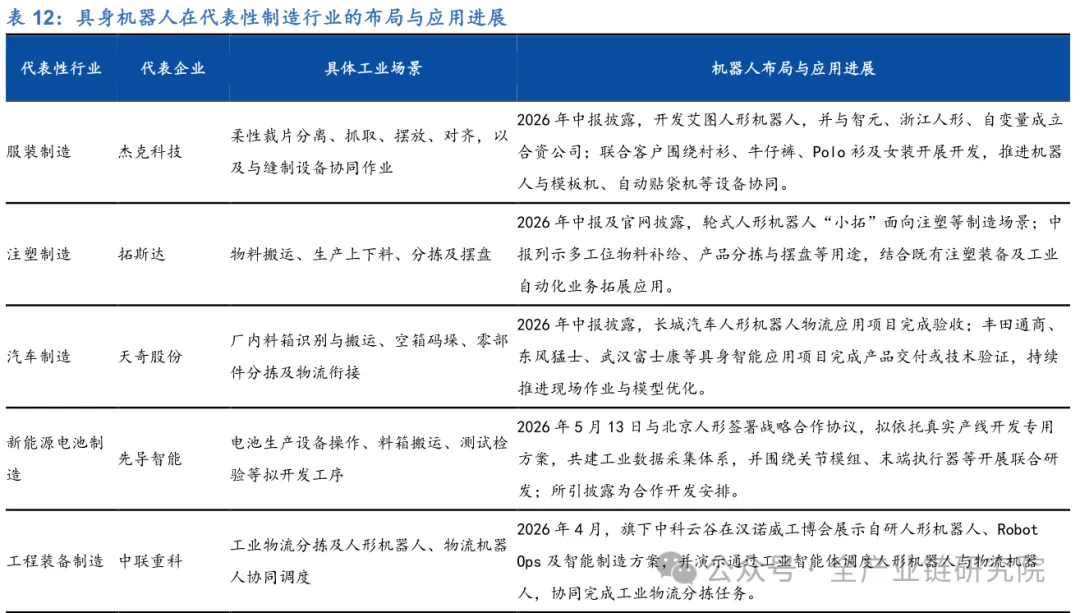
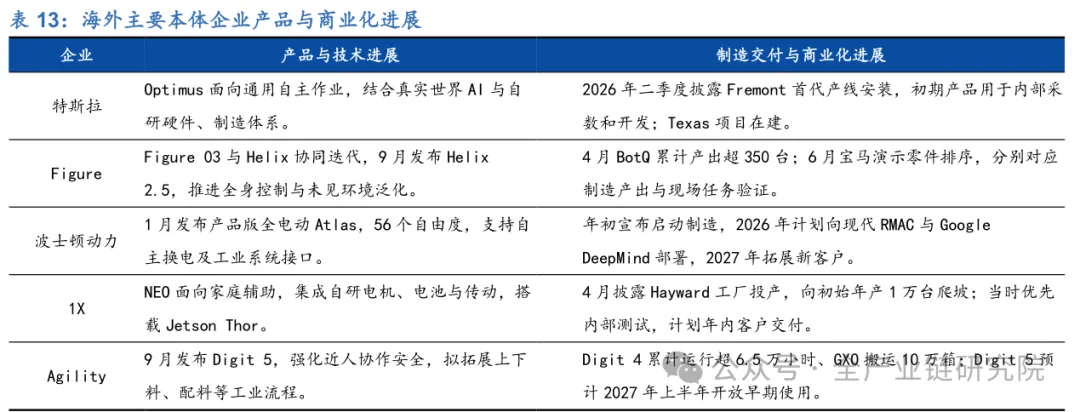
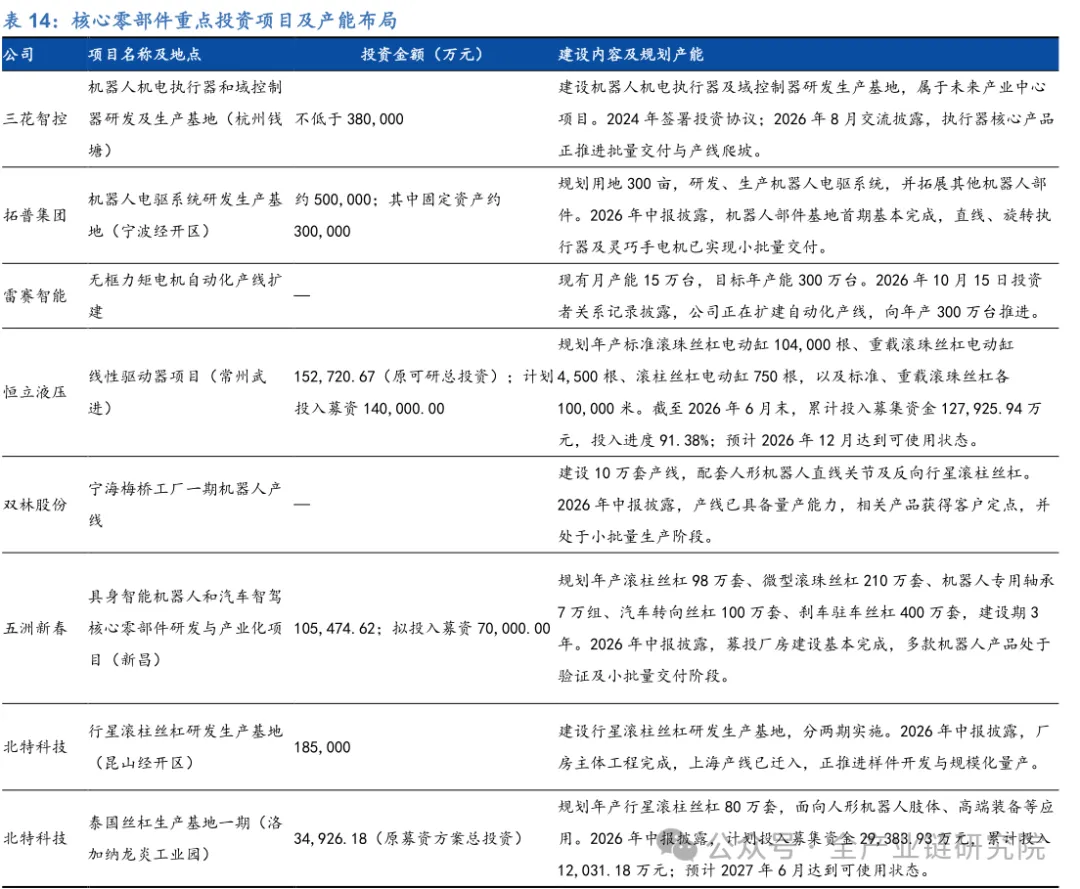
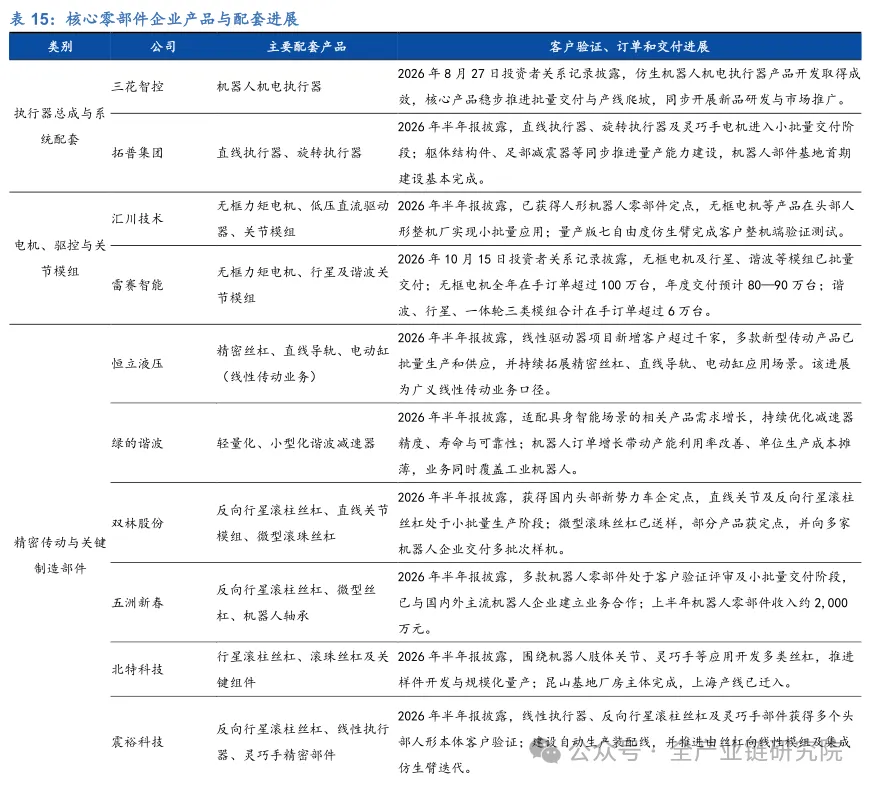
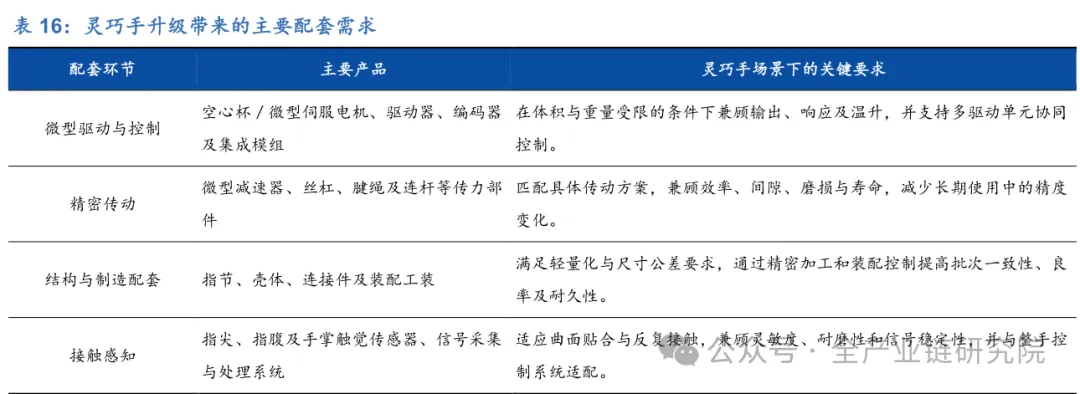
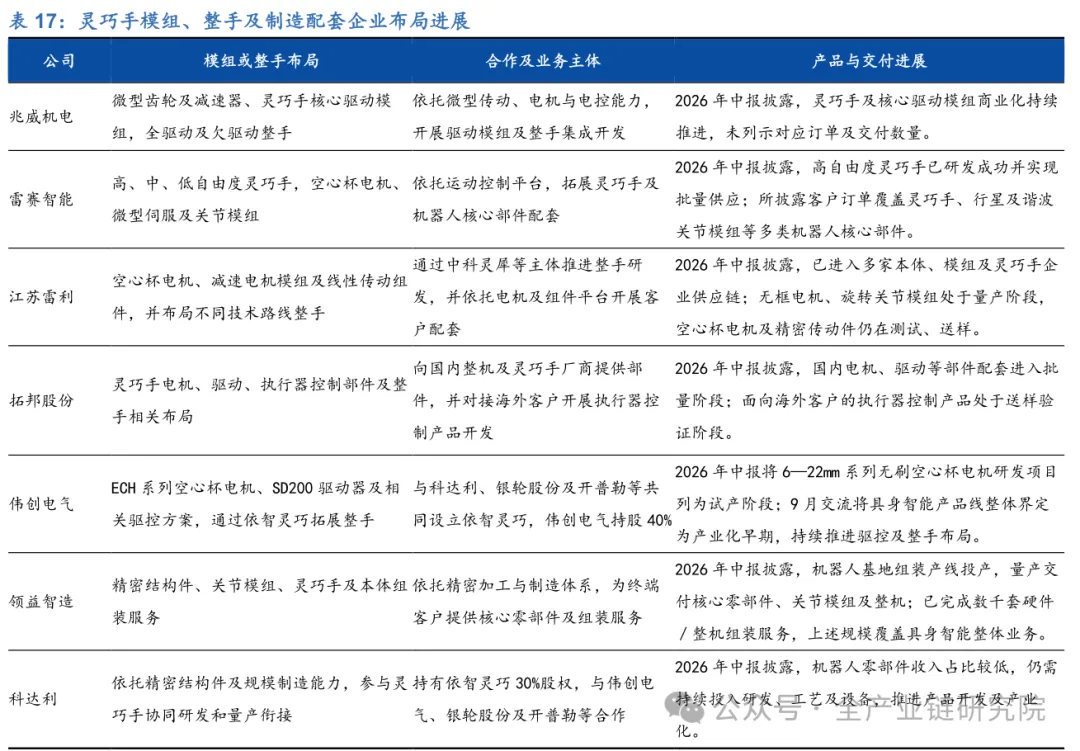
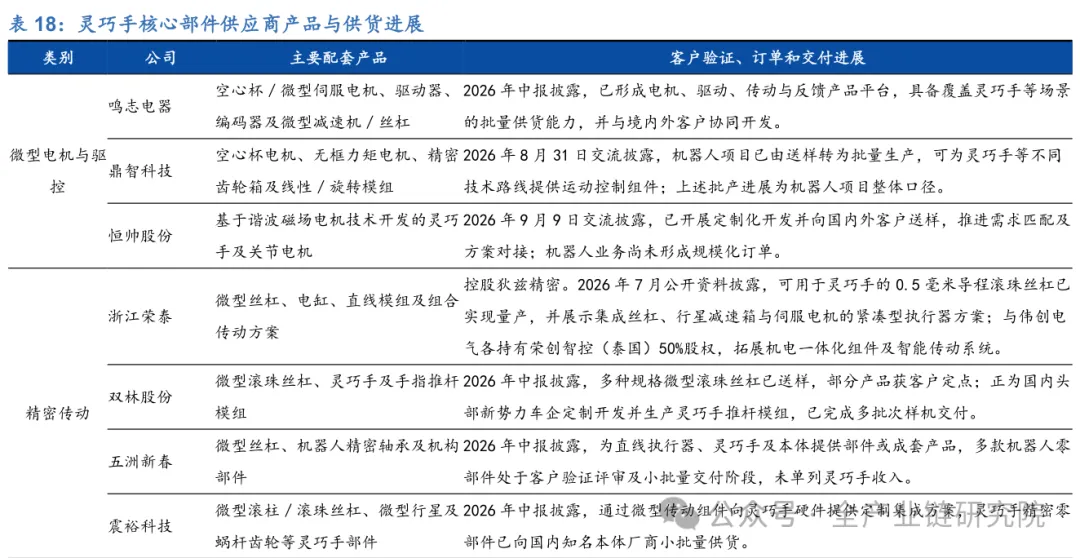
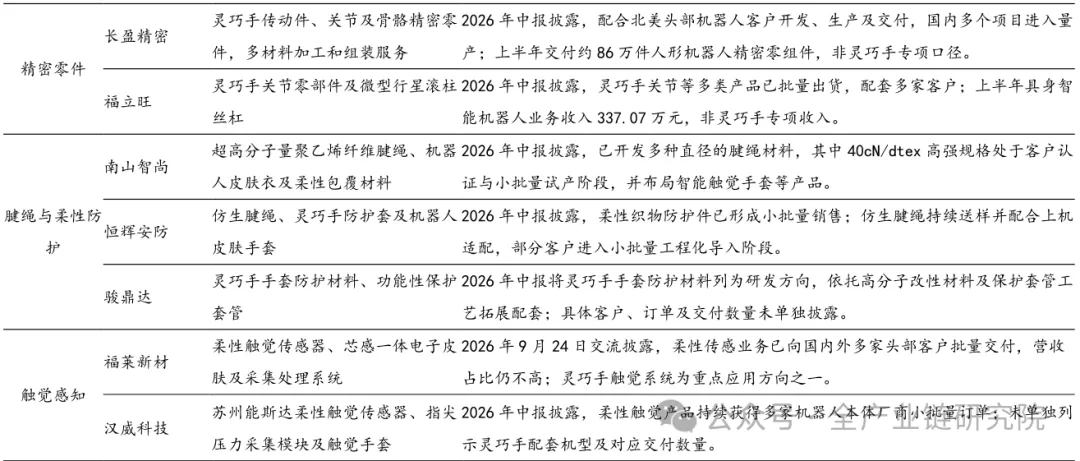
研报学习:具身智能行业整体梳理本体企业集中推进资本化,产业化投入由产品研发向制造与交付延伸。2026 年3 月20 日,宇树科技科创板IPO 申请获受理;5 月18 日和19 日,云深处、乐聚智能分别披露招股说明书;7 月1 日,宇树科技获中国证监会同意注册,并于8 月19 日登陆科创板。三家代表性本体企业在相近时点进入审核、注册或上市阶段,募投方向覆盖机器人模型、本体研发、数据体系和制造基地建设,行业竞争由样机与性能验证进一步转向批量制造、成本控制和客户交付。三家公司走出了不同的商业化路径:宇树侧重标准化产品的规模销售,乐聚围绕全尺寸人形机器人推进产业化,云深处则依托行业解决方案深耕复杂作业场景。宇树科技以标准化产品销售为主,通过核心部件自研、快速迭代和价格下探扩大出货,四足机器人、人形机器人及核心组件共同支撑业务增长;乐聚智能长期聚焦人形机器人,以Kuavo为核心面向科研教育、数据采集和工业客户销售本体,并通过客户合作推进产品迭代和场景开发;云深处则先以四足、轮足机器人切入电力巡检、应急消防等行业场景,在复杂环境中积累客户与交付能力,再将相关技术延伸至人形机器人。宇树侧重标准化和规模化,乐聚侧重人形本体与场景共创,云深处侧重行业应用与解决方案交付。1.2 宇树科技:标准化产品降低应用门槛,人形与四足机器人协同放量全球高性能通用机器人领域代表性企业,人形与四足机器人双产品线协同发展。宇树科技主要从事高性能人形机器人、四足机器人、机器人组件及具身智能模型的研发、生产和销售。公司主要产品包括人形机器人、四足机器人以及关节模组、灵巧手、激光雷达等机器人核心组件,已形成覆盖科研教育、商业服务、智能制造等多类场景的产品体系。公司境外销售主要覆盖美国、欧洲、日本等市场,产品已获得众多国内外高校、科研机构、科技企业及开发者的使用,在高性能四足机器人领域具有较强的全球市场影响力1.3 乐聚智能:全尺寸人形机器人加速商业化,数采与科研需求驱动增长国内较早布局全尺寸人形机器人的本体企业,具备“大脑—小脑—本体”全栈技术研发能力。乐聚智能主要从事人形机器人及具身智能技术的研发、生产和销售,核心技术覆盖运动控制、智能决策、硬件开发和量产保障等环节。公司主要产品包括Kuavo全尺寸人形机器人,以及Roban、Aelos 等中小型人形机器人,应用场景涵盖科研教育、商业服务、数据采集及工业生产等领域。公司自2018 年开始研发全尺寸人形机器人,2023 年底正式发布Kuavo 且后续实现销售,是国内较早实现全尺寸人形机器人商业化落地的企业之一。1.4 云深处:复杂场景需求牵引产品落地,四足与轮足业务构筑基本盘深耕复杂环境下的具身智能机器人,四足及轮足产品已率先形成规模化行业应用。云深处主要从事四足机器人、轮足机器人等具身智能机器人的研发、制造和产业化,并逐步向人形机器人领域拓展。公司主要产品包括绝影X 系列、绝影Lite 系列四足机器人,山猫M 系列轮足机器人及DR 系列人形机器人,产品已应用于电力巡检、应急消防、工业巡检、警务安防、公共基建巡检及物流运输等领域。公司产品销往美国、新加坡、德国、日本等50 个以上国家和地区,根据沙利文统计,2025 年公司四足机器人行业应用收入位居全球第一。2. 泛化能力与量产体系持续完善,人形机器人加快走向作业2.1 趋势一:科研与数据采集率先落地,场景泛化或驱动需求延伸人形机器人下游应用按应用场景分为科研教育、商业服务、数据采集、工业制造、家庭服务和特种场景等方向。现阶段,科研教育和商业服务更容易率先落地:前者主要承担技术验证、算法迭代和人才培养功能,后者则通过迎宾接待、导览讲解、互动娱乐等标准化程度较高的场景,验证人机交互、运营服务和场景适配能力。与此同时,数据采集逐渐成为贯穿各类应用场景的基础设施,通过建设数据采集中心和训练场,系统性获取真实世界、多模态、高质量数据,为具身智能模型训练、任务泛化和持续迭代提供支撑。从中长期看,工业制造、家庭服务和特种场景分别对应规模化落地、远期广阔市场和高价值补充需求。工业制造有望成为人形机器人迈向大规模商业化的重要起点,其核心价值在于补齐传统自动化设备难以覆盖的非结构化、动态化、多任务协同作业环节;家庭服务则因需求覆盖广、市场容量大,被视为人形机器人长期发展的重要目标,但仍受成本、安全、隐私、稳定性和泛化能力等因素制约;特种场景则主要面向消防救灾、电网巡检、应急救援、安防巡逻等高危环境,对机器人可靠性和环境适应性要求较高,同时也能够倒逼运动控制、感知决策和本体可靠性等核心技术突破。2.2 趋势二:工程化量产提速,规模降本推动应用拓展人形机器人正由实验室研发迈向批量交付,规模化量产能力将成为企业构筑长期竞争壁垒的关键。2025 年,宇树人形机器人出货量超过5,500 台,第三方报道智元人形机器人出货量超过4,000 台,优必选披露Walker S2 交付超过500 台,主要厂商交付规模已向数百台至数千台拓展,但行业整体仍处于迈向大规模量产的过渡阶段。万台级持续交付不仅要求产能扩张,更考验企业对复杂供应链的整合能力、生产工艺成熟度及批量产品质量控制能力,能够率先形成稳定交付体系的企业有望建立更高的竞争壁垒。2.3 趋势三:精细作业凸显灵巧手价值,本体企业加大配置与采购灵巧手是人形机器人将运动能力转化为作业能力的重要环节,影响其能够处理的物体和任务范围。人类通过手使用工具、调整物体姿态并控制接触力度,同一双手可以完成旋拧、穿插、装配和整理等多类任务。人形机器人进入为人设计的生产与生活环境,同样需要与既有工具、设备和物品交互。对于部分标准化搬运,专用夹具即可满足需求;当操作对象的形状、材质及摆放状态不断变化时,多指协同、手内调整与柔顺接触的重要性随之提升。灵巧手的价值,在于扩大同一台机器人能够执行的任务范围,减少切换任务时对更换专用末端工具的依赖。灵巧操作能力取决于手部机构、感知反馈与控制策略的协同,评价重点正由硬件参数延伸至实际任务表现。2026 年1 月,Figure 发布Helix 02,展示了拧瓶盖、从药盒取出单颗药片、定量推动注射器及从杂乱料箱抓取金属零件等自主操作任务。不同任务分别涉及双手协同、握力与扭矩控制、遮挡条件下的视觉反馈及触觉确认,表明精细操作不仅需要抓住物体,还需要在接触过程中持续调整动作。因此,灵巧手能力的评价应结合任务完成情况,以及对物体差异和环境扰动的适应能力,不能仅以自由度或抓取力衡量。3. 产品验证走向规模交付,优选本体与核心零部件厂商3.1 本体与应用:软硬件协同推动产品迭代,行业积累助力工业应用拓展人形机器人出货加速增长,中国市场构成全球主要销售区域。IDC 披露,2026 年上半年全球人形机器人出货量接近2.5 万台,同比增长432.1%;中国市场出货量超过1.9 万台,同比增长426.3%,约占全球77.9%。出货规模扩大,反映人形机器人供给正由少量样机向批量产品拓展,也为本体企业积累客户使用反馈、完善产品和制造体系提供了基础。交付规模扩大后,本体企业的竞争重点进一步转向客户复购与持续作业能力,不同目标市场对应不同验证标准。科研开发市场侧重产品开放性、开发便利性及生态适配,工业市场更关注作业节拍、连续运行、人工干预频次与综合使用成本,家庭服务则还需解决安全、隐私及复杂环境适应等问题。因此,出货量可用于观察产品销售规模,产线建设、任务演示和客户现场运行则分别反映不同阶段的进展,仍需结合实际用途判断其商业化成熟度。3.2 核心零部件:本体量产带动配套需求,制造与成本能力成为供货关键本体量产推动核心零部件竞争由产品开发向批量制造延伸,交付与成本能力成为扩大配套的关键。关节执行器集成电机、传动、驱控及反馈部件,其性能与整机运动能力、负载及可靠性密切相关。随着人形机器人出货增长、产品价格下探,整机厂商对供应商的要求逐步由样件性能验证,延伸至批次一致性、供货稳定性与成本控制。执行器总成厂商通过联合开发与集成设计提升整机适配效率,电机驱控及精密传动企业则依托产品平台与加工工艺拓展配套。在此过程中,自动化生产、制造良率提升与规模采购有望共同推动零部件降本,为整机扩大应用提供支撑。公司是国内高性能通用机器人代表企业,已形成四足机器人、人形机器人及核心组件产品布局,并依托软硬件自研与规模化制造能力推进产品迭代。伴随人形机器人产品交付增长及应用场景拓展,公司收入规模有望保持较快增长,规模效应有望逐步释放。我们预计公司2026—2028 年分别实现营业收入27.84/42.65/61.55 亿元,同比分别增长63.86%/53.18%/44.30%;实现归母净利润5.91/9.33/12.38 亿元,同比分别增长112.45%/57.87%/32.69%,对应EPS分别为1.46/2.31/3.06元/股,当前股价对应PE为453.27/287.12/216.39倍。杰克科技覆盖服装生产缝前、缝中设备,并向数字成套及缝制机器人拓展。公司主要提供智能工业缝纫机、智能裁床及铺布机、衬衫与牛仔智能自动缝制设备,覆盖铺布、裁剪及缝制等工序,应用于服装、箱包及鞋帽等生产场景。缝中设备主要通过经销网络销售,缝前设备及数字成套采用直销与经销相结合的方式。公司以生产管理软件连接仓储、裁剪、吊挂、缝制及分拣等环节,将单机设备组合为面向整厂协同和柔性生产的数字成套方案。缝制机器人则围绕柔性裁片的分离、抓取、摆放与对齐等操作,与模板机、自动贴袋机等设备配合完成具体工艺。2026年10月,公司旗下艾图科技缝制机器人制造基地投产,规划年产能可达1 万台。营收稳步增长,盈利能力持续提升。2022—2025 年,公司营业收入由55.02 亿元增至65.87亿元,三年复合增速为6.19%。其中,2025年营业收入同比增长8.10%,智能工业缝纫机、智能裁床及铺布机、衬衫及牛仔智能自动缝制设备收入分别同比增长7.05%、12.87%、19.92%。利润端来看,公司归母净利润由2022 年的4.94 亿元增至2025 年的8.56 亿元,三年复合增速为20.14%,快于同期收入增长;综合毛利率由26.74%升至34.24%,提升7.50 个百分点。恒立液压以液压油缸与泵阀为收入主体,向精密线性驱动产品拓展。公司产品包括液压油缸、泵阀及马达、液压系统、配件及铸件等,覆盖工程机械、工业装备、隧道及海洋工程等领域。其中,油缸用于设备执行机构,泵阀及马达承担动力传输与运动控制功能,液压系统则根据具体装备需求提供集成配套。公司围绕主机厂需求开展研发、制造和交付,并通过海外工厂及销售服务网络提升本地化供应能力。2025年,油缸与泵阀及马达合计贡献87.56%的营业收入,液压业务仍是核心。依托精密制造积累,公司进一步布局精密丝杠、直线导轨及电动缸。营收突破百亿元,泵阀及马达业务增长较快。2022—2025 年,公司营业收入由81.97亿元增至109.41 亿元,三年复合增速为10.10%。其中,2025 年营业收入同比增长16.52%,液压油缸、液压泵阀及马达收入分别为52.54、43.26 亿元,分别同比增长10.36%、20.72%,共同支撑收入规模扩大。利润端来看,公司归母净利润由2022年的23.43 亿元增至2025 年的27.34 亿元,三年复合增速为5.28%;2025 年归母净利润同比增长8.99%,增速低于同期收浙江荣泰以耐高温绝缘云母制品为主业,通过并购拓展精密结构件及传动产品。公司主要产品包括新能源汽车热失控防护绝缘件、云母加热器、云母板及卷材、加工云母件和耐火云母带,应用于新能源汽车及储能系统的隔热、防火与电绝缘,以及家电、电缆等领域的绝缘防护。云母业务以客户协同研发、以销定产和直销为主,产品需经过客户开发验证及供应商审核后进入量产供应链。2025 年,公司通过股权受让及增资取得上海狄兹51%股权,将业务拓展至电机、直线驱动执行器、传动组件及配套精密零部件,服务工业自动化、智能装备和机器人等领域;同时参股广东金力,进一步布局精密传动业务。新能源产品保持较快增长,精密结构件并表扩大收入规模。2022—2025 年,公司营业收入由6.67 亿元增至13.76 亿元,归母净利润由1.34 亿元增至2.78 亿元。2026年上半年,公司实现营业收入8.98 亿元,同比增长56.93%;实现归母净利润1.50亿元,同比增长21.67%;扣非归母净利润1.46 亿元,同比增长31.08%。其中,新能源产品收入6.98 亿元,同比增长51.32%,占营业收入的77.67%,仍是主要收入来源。此外,上海狄兹自2025 年6 月并表后,持续贡献收入增量,成为公司增长曲线的重要支撑。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递