研报速递
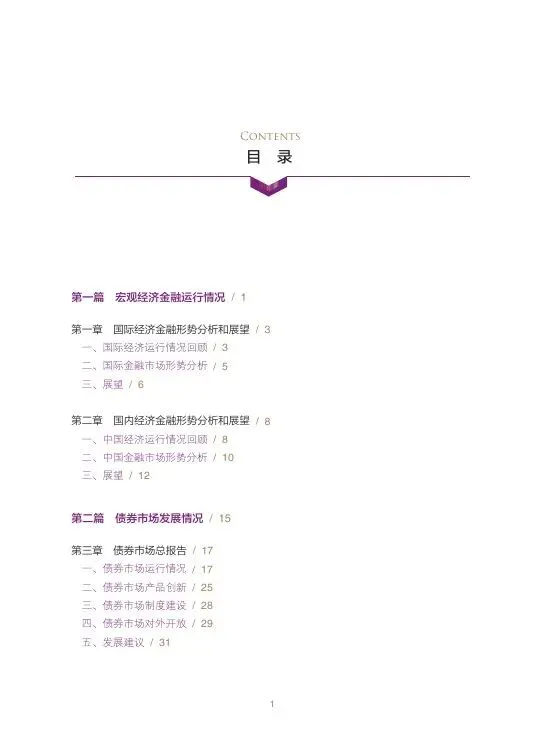
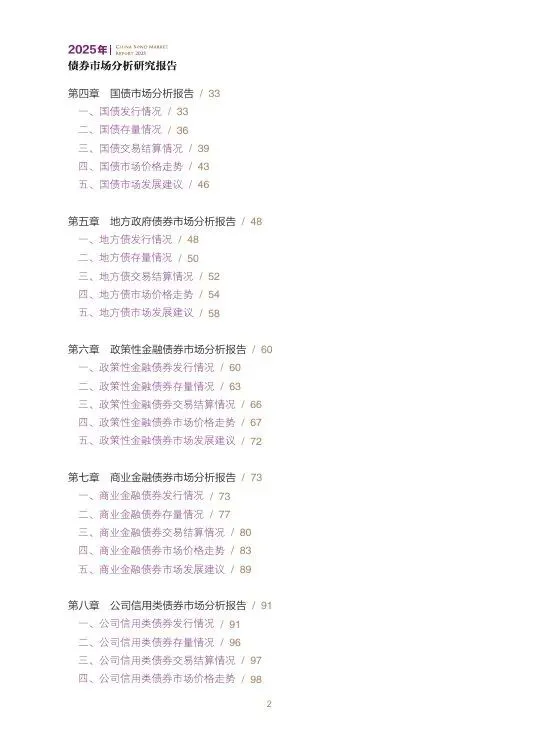
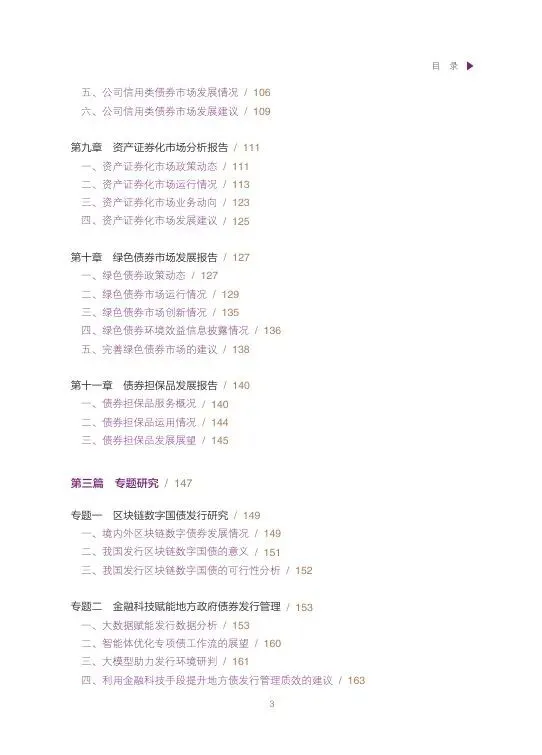
这份《2025年债券市场分析研究报告》由中债研究中心(中央结算公司)发布,是一份覆盖宏观经济、债券市场总况、各券种专题、金融科技与制度创新的年度综合性报告。核心结论是:2025年中国债券市场在“适度宽松”货币政策与“更加积极”财政政策背景下,发行量大幅增加、托管规模持续扩大、收益率整体上行,市场在服务实体经济、金融“五篇大文章”、对外开放与制度建设上取得显著进展;展望2026年,经济将稳定增长,债市将继续扩容并强化风险防控。
以下按报告结构逐层梳理。
一、宏观经济金融:全球弱复苏分化,中国稳中有进
国际方面,2025年全球经济延续“低增长、弱复苏、强分化”,IMF口径全球实际增长3.2%、名义GDP突破115万亿美元。美国增长2.2%(较2024年降0.6个百分点)、欧元区1.5%、日本1.1%,新兴市场是主要增量来源,中国对全球增长贡献率稳定在30%左右。全球通胀回落但放缓,美国CPI 2.7%、欧元区2.0%、日本核心CPI 3.1%。贸易碎片化加剧,G20一年内出台185项贸易限制措施、覆盖2.9万亿美元创历史新高。全球公共债务突破106万亿美元、占GDP超95%。货币政策整体宽松但分化加剧:美联储三季度后连续降息并放缓缩表,英国连续降息,欧洲央行等立场反差明显,日本年初、年底两次加息。金融市场方面,10年期美债收益率在3.95%—4.8%间震荡、年末约4.11%;全球股指普遍走强(纳指+20.76%、恒生+27.77%、韩国KOSPI+75.60%);美元指数波动下行至98.27;黄金全年涨64.60%、白银涨144.53%、铜涨41.78%,原油连续三年下跌(WTI -19.91%)。
国内方面,2025年GDP首次跃上140万亿元(140.19万亿元)、增长5.0%,“十四五”完成“四连跳”。分季度看一季度5.4%、二季度5.2%、三季度4.8%、四季度4.5%,逐季回落但全年达标。消费是主要拉动力:社零首破50万亿元(50.12万亿元)、增长3.7%,最终消费支出贡献率52%(同比提高5个百分点);CPI由上年上涨0.2%转为持平,PPI下降2.6%。固定资产投资下降3.8%,主要受房地产开发投资下降17.2%拖累(直接拉低全国投资增速超3个百分点),但工业投资增2.6%、设备工器具购置增11.8%、高技术服务业投资增3.5%。进出口45.47万亿元、增长3.8%,连续9年增长,对“一带一路”共建国家进出口占51.9%。城镇调查失业率均值5.2%,低于5.5%预期目标。
金融市场:债券发行55.26万亿元(不含同业存单)、增长14.6%,托管176.48万亿元、增长12.81%;股市大幅上行(创业板指+49.57%、上证+18.41%、深证+29.87%);人民币汇率“先弱后强、波动收窄”,境外机构和个人持有境内人民币金融资产超10万亿元;大宗商品价格指数年均112.1点、小幅下降0.1%。
展望2026年(“十五五”开局之年):GDP增速预计4.5%—5.0%;财政政策延续更加积极(超长期特别国债继续支持“两重”“两新”),货币政策延续适度宽松(灵活运用降准降息);金融市场保持稳健运行,重点化解房地产、地方政府债务、中小金融机构风险,持续提升服务实体经济能力与高水平对外开放。
二、债券市场总况:发行大增、收益率上行、回购利率下行
收益率整体上行:10年期国债全年上行17BP,1—3月因资金面紧张快速上行至1.90%左右,4—6月受“对等关税”扰动与降准降息落地震荡回落至1.65%,7—9月“股债跷跷板”转而上行,年末收于1.85%。分券种看,政府债短端和超长端上行更多,企业债(AAA)长端上行更多、曲线更陡。中债新综合净价指数年末收于105.26点、较2024年末下降1.98%。
回购利率整体下行:货币政策时隔14年再定调“适度宽松”,R001同比下行70BP至1.46%,R007下行7BP至2.16%,DR001下行33BP至1.33%,DR007基本持平于1.98%;流动性分层缓解,R007与DR007利差同比下行7BP至17BP。
发行量大幅增加:全市场发行55.26万亿元、同比增长14.06%,中央结算公司发行33.23万亿元、占比60.13%。国债(16.01万亿元)、金融债(12.36万亿元)、地方政府债(10.29万亿元)、中期票据(5.04万亿元)、公司债(4.46万亿元)为前五大券种,合计占87.16%。政府债券净融资13.84万亿元、同比增长22.50%,占社融比重38.86%(较2024年提高3.84个百分点)。
存量稳步增长:年末176.48万亿元、同比增长12.81%。地方政府债54.61万亿元(占30.94%)、金融债43.78万亿元(占24.81%)、国债40.77万亿元(占23.10%),三者合计占78.85%。跨市场互联互通3.78万亿元、同比增长26.33%。
交易结算小幅增长:全市场现券交易422.57万亿元、增长1.49%,回购2332.81万亿元、增长6.49%。中央结算公司结算1665.44万亿元、下降0.25%,其中现券257.08万亿元(+3.15%)、回购1358.66万亿元(-1.66%)、债券借贷49.58万亿元(+27.48%,成为第三大交易类型)。政策性银行债换手率522.42%、国债238.11%、商业银行债176.88%。
产品创新:中央金融机构注资特别国债5000亿元(时隔26年再次以特别国债注资银行);地方专项债发行突破10万亿元创历史新高,投向扩展至清理拖欠企业账款、收购存量商品房、政府投资基金等;“五篇大文章”主题债券快速发展(科创债、生物多样性绿债、养老主题金融债、三农主题债券篮子、数字人民币债券等);TLAC非资本债条款突破(交行首单“固息+浮息”双品种、农行首单3种期限组合并引入增发机制);公募REITs新发20单、扩募5单、募资473亿元,成为亚洲第一、全球第二大REITs市场;跨境债券首单亮眼(财政部在英发行人民币绿色主权债券、建行首家境外客户柜台债、自贸离岸债等);推出集中债券借贷业务(首批78家机构、首日融券池超1.3万亿元)。
制度建设:债市“科技板”正式落地(5月央行、证监会联合公告,首次将金融机构、科技型企业、私募股权和创投机构列为重点支持发行主体);统一界定绿色金融产品标准(《绿色金融支持项目目录(2025年版)》首次实现不同金融产品间标准统一);加强发行承销规范(禁止低价承销费、低价包销、拼盘投资等);规范和鼓励经纪业务(《货币经纪公司管理办法》《银行间市场经纪业务管理办法》)。
对外开放:债市开放政策持续优化(离岸债券回购、南向通币种扩容至美元欧元、境外机构一站式开户平台、境外机构回购业务放开、2026—2027年境外机构债券利息收入暂免所得税和增值税);中央结算公司发挥主门户作用(境外机构持有银行间债券2.89万亿元,其中在中央结算公司托管2.75万亿元、约占95%);自贸离岸债再启新程(首单公募自贸离岸债、上海金融法院发布金融市场测试案例);人民币债券担保品跨境应用推进(发布《人民币债券担保品跨境应用倡议》);绿色金融国际影响力提升(牵头编制ESG评价框架国家标准、发布粤港澳大湾区统一绿色债券环境效益信息披露标准)。
发展建议:落实金融“五篇大文章”、加快多层次债券市场建设;推进数智化发展;支持绿色发展;促进开放发展助力人民币国际化;保障安全发展防范化解金融风险。
三、分券种要点
国债:发行16.14万亿元、同比增28.4%,其中记账式15.67万亿元、储蓄国债2323亿元、超长期特别国债1.3万亿元、到期续作特别国债7500亿元、注资特别国债5000亿元。记账式加权平均发行期限6.60年(延长0.34年)、加权平均发行利率1.54%(同比下降24BP)。储蓄国债3年期、5年期利率均下调30BP至1.63%、1.70%,40岁以上投资者占比约87%。年末国债余额41.23万亿元、增19.3%;商业银行持有记账式国债占银行间市场69.2%,境外机构占5.3%(同比下降1个百分点,因美债收益率上行提升美元资产吸引力)。国债作为担保品应用规模623.04万亿元、同比下降1.6%,但在押余额9.58万亿元、增长55.5%。银行间记账式国债换手率265%、同比减少102个百分点,7—10年期换手率465%大幅下降(交易盘由10年期向30年期迁移)。柜台现券交易3947.05亿元、增长43.49%。发展建议包括优化发行安排、完善做市商制度、丰富产品(提高短期国债占比、探索绿色国债和浮息国债)、扩大投资者群体。
地方政府债:发行10.29万亿元、同比增5.11%,新增5.36万亿元、再融资4.93万亿元;平均发行期限15.40年(增加0.97年),10年期占比最高27.29%;加权平均发行利率1.97%(同比下降32BP),与国债利差平均上浮15.74BP(同比走阔7.3BP);平均全场认购倍数21.03倍。新增专项债投向以市政和产业园区基础设施(26.75%)、土地储备(18.15%)、交通基础设施(17.47%)、保障性安居工程(11.69%)为主。年末余额54.66万亿元、增15.37%;商业银行持有占68.41%。现券交易20.74万亿元、增6.63%,换手率39.67%(下降3.4个百分点),证券公司换手率3164.66%最高。发展建议包括完善专项债负面清单管理、深化“自审自发”试点;科学设计期限结构实现债务平滑偿付;提升发行定价市场化水平;拓宽投资渠道(研究锚定地方债收益率的浮息债)。
政策性金融债券:发行6.68万亿元、同比增17.61%,国开行3.30万亿元(占49.42%)、农发行2.74万亿元(占40.95%)、进出口行0.64万亿元(占9.63%);5年期、10年期占比合计48.41%。浮息债发行0.34万亿元、同比增长129.53%,以2年期和3年期为主、基准以1年期LPR或DR007为主。募集资金投向基础设施、科技创新、绿色、“三农”等。年末托管28.17万亿元,中央结算公司托管25.38万亿元、占90.10%;商业银行持有56.73%、非法人产品31.54%;境外机构持有0.71万亿元、同比减少15.48%(中美利差倒挂、人民币债券回报率相对较低)。现券结算132.57万亿元、同比增25.89%,换手率5.22倍(同比上升0.80倍)。发展建议包括锚定国家战略提升主题债券精准服务能力、深化浮息债创新、建设柜台债市场。
商业金融债券:发行5.68万亿元、同比增25.39%,商业银行普通债1.50万亿元(占26.42%)、次级债2.07万亿元(占36.45%)、非银行金融机构债2.11万亿元(占37.13%)。商业银行普通债中绿色、科创、小微、“三农”等主题债券合计1.00万亿元、同比增163%。年末托管15.66万亿元、增11.36%;商业银行债券中二级资本债占38.67%、普通债33.53%、永续债23.13%、TLAC债4.68%。现券交易24.78万亿元、增3.81%;回购36.57万亿元、同比下降39.31%。收益率总体震荡上行,资本类债券上行幅度更大、期限利差扩大、信用利差分化。发展建议包括聚焦“五篇大文章”、创新发行机制优化投资者结构。
公司信用类债券:发行14.08万亿元、同比增2.62%,其中非金融企业债务融资工具9.46万亿元(占67.20%)、公司债4.46万亿元(占31.67%)、企业债1542.41亿元(占1.12%)。产业类主体发行10.82万亿元、同比增8.98%(占比提升至76.87%),城投类主体发行3.26万亿元、同比降14.04%(“一揽子化债”推进、退平台和产业转型)。AAA级发行人占比71.20%(提升1.8个百分点),民营企业发行仅0.36万亿元、占2.52%。年末余额31.30万亿元、增8.02%;公司债和中期票据合计占83.65%。现券交易41.94万亿元、同比下降5.39%,换手率13.02%、同比下降19.00%。收益率全面上行、M形高频震荡,10年期与1年期中短期票据(AAA)利差扩大约30BP,信用利差呈W形。城投债收益率全年“先冲高、后大幅下行、震荡收窄、年末微升”,3年期AA级、AAA级城投债收益率从2023年初4.15%、3.22%降至2025年末2.02%、1.88%(分别下跌213BP、134BP),与国债信用利差显著收敛。违约率持续下降,边际违约率0.22%(2014年以来第二低)。债市“科技板”引领创新:科创债全年发行1.97万亿元、同比增61.47%,占信用债发行14%;首批科创债ETF上市、全年规模超2500亿元;落地混合型科创债、资产担保型科创债、科创可转债等创新产品。发展建议包括服务现代化产业体系建设、推动中间信用等级债券市场发展、支持信用衍生品市场发展。
资产证券化:发行2.28万亿元、同比增15.32%,年末存量4.01万亿元、增4.84%。信贷ABS发行2915.22亿元(占12.79%),企业ABS 14158.73亿元(占62.10%),ABN 5726.53亿元(占25.12%)。信贷ABS中个人汽车抵押贷款ABS连续四年最大(1185.43亿元、占40.66%),不良贷款ABS发行820.57亿元、同比增61.32%。企业ABS中融资租赁债权ABS(2890.67亿元)、企业应收账款ABS(2307.61亿元)、一般小额贷款债权ABS(1666.21亿元)居前。发行利率整体下行(信贷ABS优先A档平均1.88%、同比下行20BP)。全年投资收益率约2.21%、较上年下降1.46个百分点。流动性有所下降(信贷ABS换手率13.93%、较2024年下降0.57个百分点)。业务动向包括数据资产ABS破冰、新版信贷ABS信息登记规则实施、绿色ABS发行放缓但创新深化。发展建议包括做优增量、扩容提质、建立长效机制(推动STC标准落地、探索标准资产库、完善信贷考核和税收制度)。
绿色债券:发行“投向绿”债券1494只、规模19226.8亿元,其中贴标绿色债券10784.3亿元(较2024年增58%)、非贴标8442.5亿元。贴标绿债中金融债占52.14%、中期票据18.42%、ABS 16.87%、公司债8.17%;发行主体集中于金融(63.98%)、公用事业(16.38%)、工业(13.55%);AAA级占96.82%;3年期占比67%(上升17个百分点);平均发行成本优势4.5BP(符合CGT的5.3BP),全年为发行人节约财务成本约4.9亿元、全生命周期约18.6亿元。环境效益方面,2025年公开发行贴标绿债资金每年可支持减排二氧化碳约12863.68万吨、二氧化硫3.53万吨、氮氧化物3.88万吨。创新包括财政部在英发行首笔人民币绿色主权债券60亿元、交银金租发行全球首单符合M-CGT主题绿色债券、农发行“孪生绿债”模式等。发展建议包括完善标准体系、强化信息披露、发挥财政资金引领作用、完善配套措施、持续推动绿色资产证券化、深化国际交流合作。
债券担保品:中央结算公司担保品管理余额34.8万亿元、同比增长43.6%;参与机构4120家、增2.4%;全年担保品发生额3016万亿元、同比下降2.3%。境外机构参与度显著提升、数量同比增长40%。担保品仍以主权债与准主权债为主,地方政府债占比最高54%(同比增长62%)、国债27%、政策性银行债17%;整体使用率27%(提高5.4个百分点)。回购交易担保品覆盖率113.6%;债券借贷质押担保品面额超46万亿元、同比增长26.5%;外币回购服务超130家机构、外币融通约5500亿美元、同比增长91%。展望包括稳步推动担保品跨境应用、强化科技支撑、助力衍生品领域风险防控。
四、专题研究要点
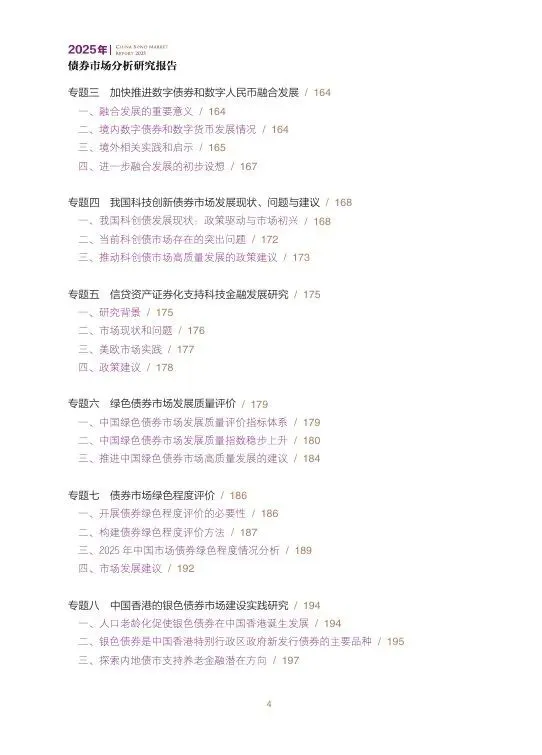
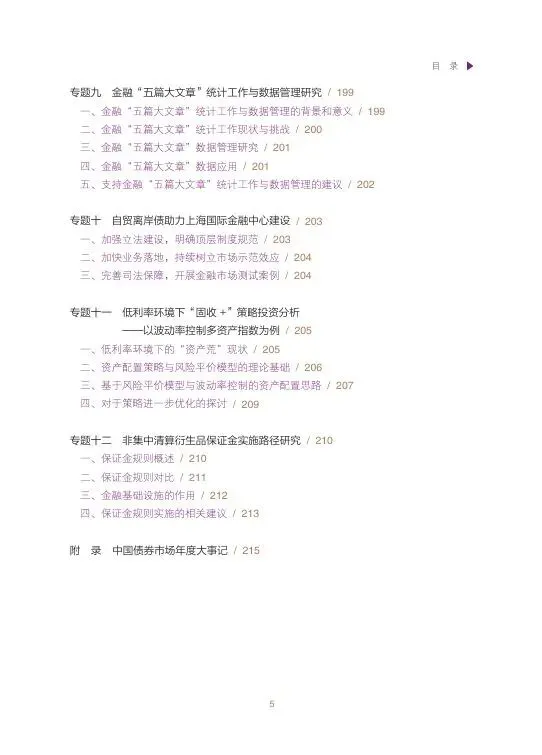
报告含十二个专题,几个重点:区块链数字国债(全球区块链数字债券发行约2132.4亿元人民币、中国境内占73%,我国发行数字国债具备业务与技术可行性);金融科技赋能地方债发行管理(大数据分析投标行为、智能体优化“一案两书”审核、大模型辅助发行环境研判);数字债券与数字人民币融合(中债区块链平台累计发行超2000亿元居全球首位,短期可在上海监管沙箱试点自贸离岸债使用数字货币,中期试点境内债券交易结算,长期试点跨境债券结算);科创债市场(发行年均增速超30%、2025年占信用债10.28%,但存在主体集中、流动性低、定价机制不完善、期限错配和资金用途泛化等问题);信贷ABS支持科技金融(科技型中小企业贷款余额3.63万亿元、增19.8%,建议明确基础资产确权估值标准、优化考核激励、拓展基础资产、强化风险分担);绿色债券市场质量评价(2016—2025年质量指数从100升至719.7、年复合增长24.5%,顶层设计贡献37.5%、市场运行31.5%、信息披露20.6%、国际合作10.3%);债券绿色程度评价(五因子各20%权重、G1—G5五级,2025年发行前G1/G2占比44.39%较2023年23.80%显著提升,绿色程度评分与信用利差显著负相关);香港银色债券(2016年推出、累计发行2670亿港元、2025年550亿港元占政府债券计划超30%,建议内地适时推出银色债券、深化养老产业专项债、探索数智赋能);“五篇大文章”统计与数据管理(构建三级递进标签体系、引入大语言模型解析募集资金投向);自贸离岸债(2025年8月首单公募自贸离岸债、上海金融法院首例涉外金融市场测试案例);“固收+”策略(风险平价+波动率控制的多资产指数,2017—2025年年化收益5.03%、最大回撤1.12%,优于纯债);非集中清算衍生品保证金(2024年12月《保证金管理办法》2026年1月实施,建议完善规则配套、分阶段系统适配、探索SIMM模型参数本土化校准)。
总体评价
这份报告的价值在于其体系性与数据密度:作为中央结算公司的年度报告,它覆盖了从宏观到各券种、从境内到跨境、从传统品种到金融科技与制度创新的完整图景,大量一手托管、结算、换手率、持有者结构数据是其他市场报告难以替代的。其对2025年“收益率上行+回购利率下行”这一看似矛盾现象的拆解(长端受权益市场与政策扰动、短端受宽松流动性呵护)也较清晰。专题部分对科创债、绿色程度评价、数字债券与数字人民币融合、银色债券等前沿议题的讨论具有政策参考价值。
需注意的局限:一是报告由中央结算公司出品,视角与数据以中央结算公司托管口径为主,对交易所市场、上海清算所托管品种的覆盖相对有限,跨市场比较时需留意口径差异;二是部分专题(如区块链数字国债、数字人民币融合)仍处于可行性探讨与试点设想阶段,落地时间表不确定;三是报告篇幅庞大、数据密集,部分图表在PDF转换中存在排版错位,引用具体数字时建议对照原图核对;四是作为官方背景机构的年度报告,其对市场问题的批评相对温和(如对科创债“资金用途泛化”的指出已属较为直接),对风险与制度短板的讨论深度有限。整体而言,作为2025年中国债券市场的权威年度记录与2026年展望参考,具有较高价值;若用于具体投资决策,建议结合Wind/同花顺的实时数据、监管文件原文与各券种承销商的一线反馈交叉验证。
免责声明:
本文由我方原创撰写,文中引用的数据、信息均来自公开可查的权威来源(如上市公司公告、政府文件、行业报告等),已注明来源,仅用于说明与分析,符合合理使用原则。我们尊重知识产权,如权利人认为引用内容有侵权问题,请通过邮箱 2428997757@qq.com 联系,我们将在48小时内核实处理。本文内容仅供参考,不构成任何决策建议。