研报速递
(视频推荐)
触控芯片是一个被低估的赛道:它是每一块屏幕的“神经末梢”,市场规模近百亿美元,却因单价低、迭代快而长期游离于资本视野之外。真正的变化始于终端形态的连环跃迁——折叠屏让单机触控芯片用量翻倍,智能座舱多屏化让单车用量成倍提升,AI终端换机潮则推高报点率与防误触规格——每一次终端创新,都在重构这个行业的竞争格局。
据集微咨询测算,2025年全球触控芯片市场规模约94.58亿美元,预计2032年将增至146.72亿美元、复合增速约6.4%;其中车载触控IC与主动笔两大细分以9.24%、13.84%的复合增速领跑,智能手机触控芯片国产化率已突破60%,替代正向车载与工业级纵深推进。行业正进入“量价齐升、格局重塑”的新阶段。
近日,集微咨询(JW Insights)正式发布《2026年触控芯片行业研究报告》(以下简称《报告》)。《报告》以“每一次终端形态跃迁都重构竞争格局”为观察主线,全景梳理触控芯片的技术演进与四大趋势,以20家海内外企业为样本拆解竞争位势,并对车载、主动笔与OLED整合触控三大增量赛道作出量化预测,为芯片设计公司、面板厂与投资机构提供决策参考。
以下是《报告》内容精选:
市场空间:整体稳增,细分赛道冰火分明
《报告》测算,2025年全球触控芯片市场规模约94.58亿美元,预计2032年达146.72亿美元。结构上,OLED触控芯片是规模最大的高价值细分市场:2025年规模约29.5亿美元,预计2029年增至39.26亿美元、年均增速约7.4%——随着国产AMOLED面板产能释放与整合触控方案渗透,OLED触控环节的价值量与国产参与度将同步提升。
增速最高的两条赛道是车载与主动笔:车载触控IC市场将由2025年的10.61亿美元增至2032年的19.7亿美元、复合增速约9.24%,智能座舱多屏化、联屏化让单车触控芯片价值量成倍提升;主动笔市场同期将由25.5亿美元增至63.3亿美元、复合增速约13.84%,为各细分市场之首,安卓平板千元机型的笔支持普及与教育办公数字化是核心驱动。需求基本盘同样扎实:2025年全球智能手机出货约12.6亿部、PC约2.847亿台、平板约1.5亿台,AI手机与AI PC引发的换机周期提供边际改善。
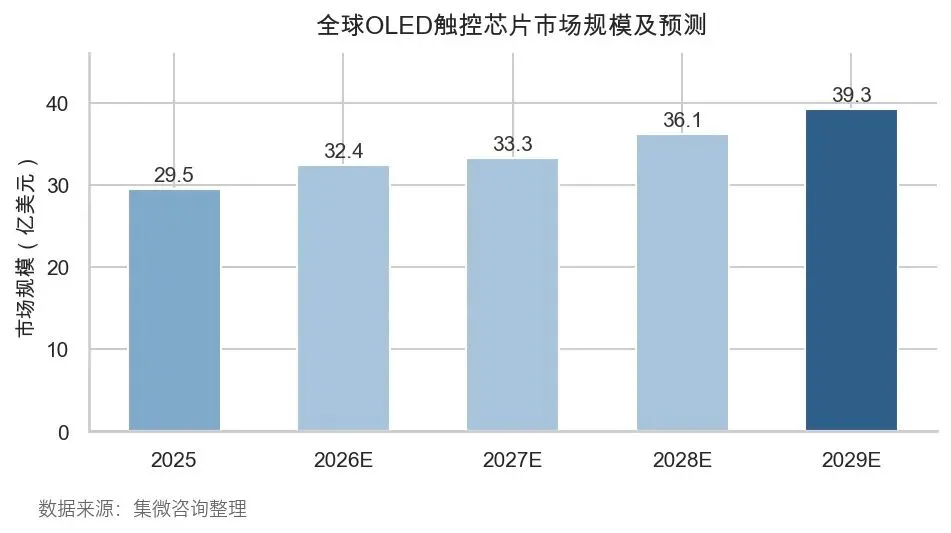
图1:全球OLED触控芯片市场规模及预测(亿美元)
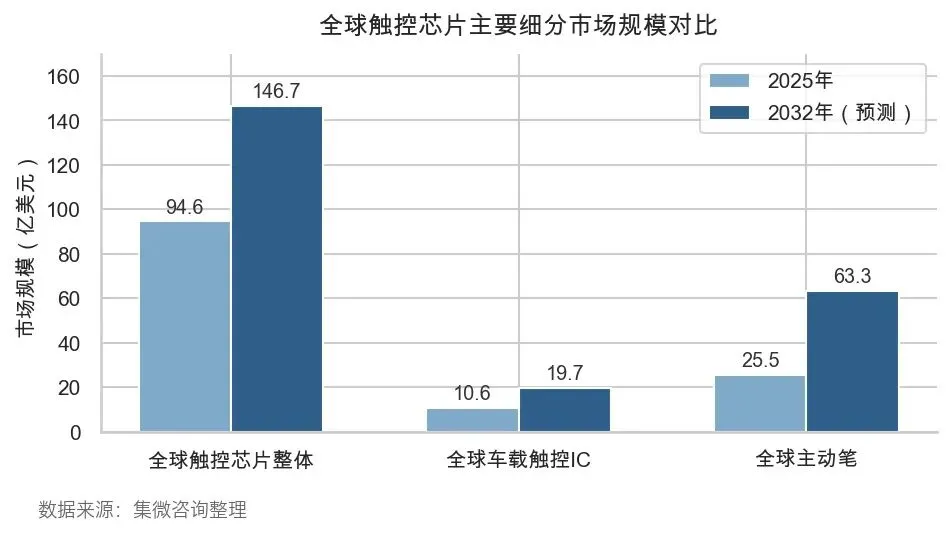
图2:全球触控芯片主要细分市场规模对比(亿美元)
技术趋势:整合化、精准化、多模态、车规化四线并进
触控芯片技术迭代围绕“更好的人机交互体验”展开,呈四大趋势。整合化:独立触控IC向TDDI再向OLED整合触控演进,芯片数量与BOM成本持续下降,OLED硬屏已实现触控与驱动单芯片整合;精准化:报点率从60Hz向120Hz、240Hz演进,配合MPP、USI 2.0等主动笔协议实现2048级以上压感,“纸般书写体验”成为平板与笔电的差异化卖点。多模态:超声波指纹、压感触控与隔空手势融合,汇顶科技已实现超声波指纹与触控一体化方案,触控芯片正从单一坐标输入器件升级为人机交互的感知中枢。车规化:车载多屏大屏化推动芯片满足AEC-Q100 Grade 1/2与ISO 26262功能安全认证,车规产品单价与技术壁垒显著高于消费级。
格局也在同步剧变:2026年6月,安森美完成对全球触控先驱Synaptics的收购,将触控与边缘AI能力纳入版图;国内触显整合平台集创北方完成科创板IPO辅导,资本化提速。
竞争格局:国际厂商退守高端,国产梯队成形
全球触控芯片市场呈明显的梯队分化:第一梯队为联咏科技、敦泰电子、Synaptics、汇顶科技,凭借TDDI与OLED整合触控的产品定义权占据高端;第二梯队包括义隆电子、奇景光电、海栎创、思立微等,在触控板、车载与消费细分市场各有所长。竞争要素上,触摸算法积累、头部品牌与面板厂绑定深度、车规认证进度及成熟制程产能获取能力,决定份额此消彼长。
国际厂商正沿两条主线调整定位:一是“整合化”,联咏、敦泰将重心向OLED整合触控与车载触显SoC迁移;二是“生态化”,义隆深耕主动笔协议生态,Synaptics并入安森美后向汽车与工业场景倾斜。《报告》判断,国际厂商在中国市场的角色将从“全面供应商”转变为“高端方案商”。国产阵营则已完成消费级规模化替代——智能手机触控芯片国产化率突破60%,TDDI产品核心指标与国际主流方案基本持平,头部厂商研发费用率普遍达15%—25%;“需求在本土、产能在本土、迭代在本土”的闭环能力,是国际厂商难以复制的生态位。
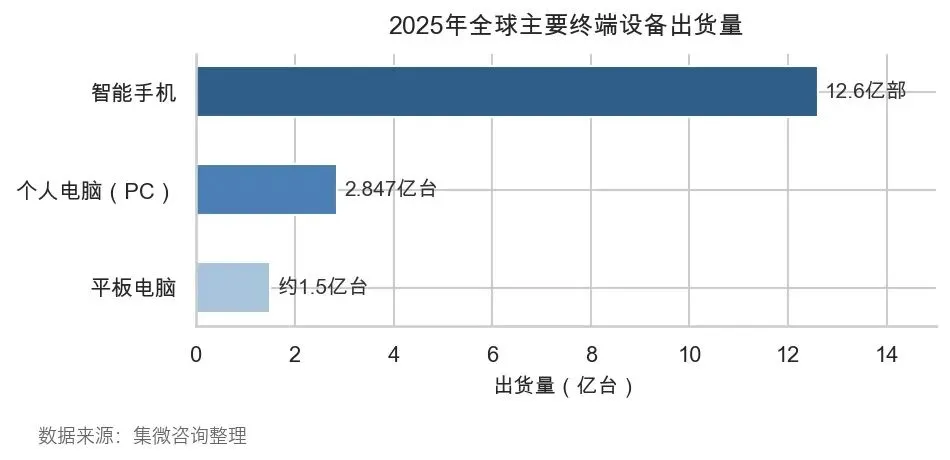
图3:2025年全球主要终端设备出货量
国产路径:三大高端化路径与四大机遇
《报告》给出国产触控芯片高端化的三条路径:路径一,消费级存量巩固,以NB-TDDI切入笔电市场,复制消费级替代经验;路径二,车规级认证突破,通过AEC-Q100与ISO 26262认证、依托本土智能座舱供应链切入前装市场;路径三,OLED整合触控协同突破,绑定国产AMOLED面板产线,随维信诺、京东方高端项目放量导入整合触控方案,实现“面板强则芯片强”的协同替代。
四大机遇窗口已经打开:折叠屏放量(2025年全球出货约1900万台量级,内外双屏带动单机触控芯片用量翻倍)、AI终端换机潮(端侧算力升级带动报点率与防误触规格升级)、车载大屏多屏化(15英寸以上大屏与副驾娱乐屏放量)、国产面板产业链红利(京东方、维信诺全球份额提升,国产触控芯片随面板供应链“借船出海”)。产业链配套同样完备:中芯国际、晶合集成的高压工艺产能提供保障,长电科技、汇成股份等加快COF/COG面板级封装布局,长三角流片补贴可将MPW成本降低30%以上。
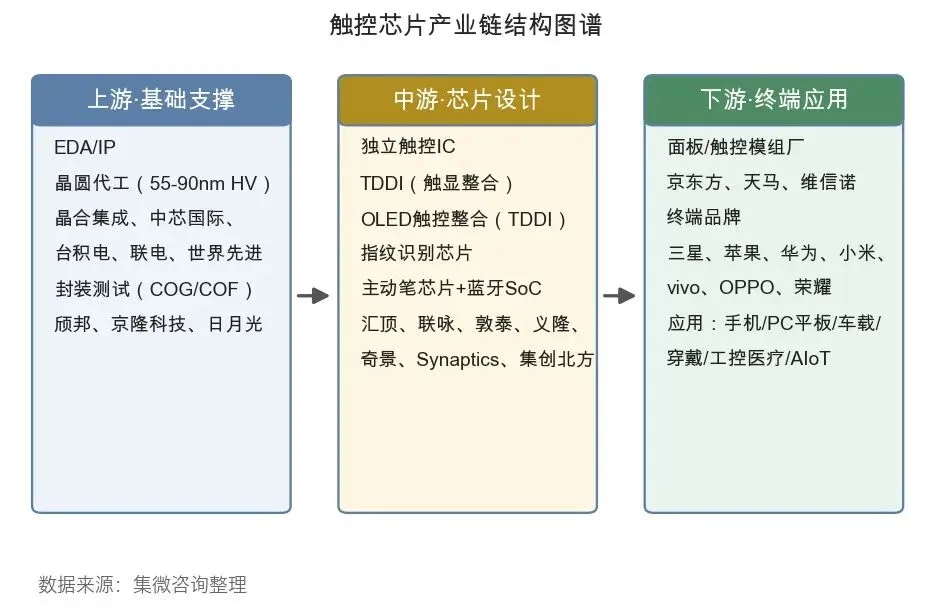
图4:触控芯片产业链结构图谱
资本与政策:大基金三期叠加科创板,行业进入整合窗口
政策与资本构成行业的确定性变量:大基金三期注册资本3440亿元、规模超过一期与二期之和,科创板为设计企业开辟未盈利上市通道;地方层面,上海、深圳、合肥等集成电路集聚区设立百亿级产业基金。集创北方完成科创板IPO辅导后有望加大OLED整合触控与车载投入,行业并购整合同步提速。
《报告》预判,未来两年国内厂商的竞争焦点将从“出货规模”转向“高端项目定点数”与“车规认证通过数”,经营质量指标的重要性将首次超过出货量本身;2026—2028年是“整合方案收尾、高端方案定型”的关键窗口,当前的研发投入方向将直接决定各厂商在下一轮产品周期中的竞争位置。综合来看,行业将沿整合化、车规化与国产化三条主线加速演进,迎来“量价齐升、格局重塑”的新阶段。
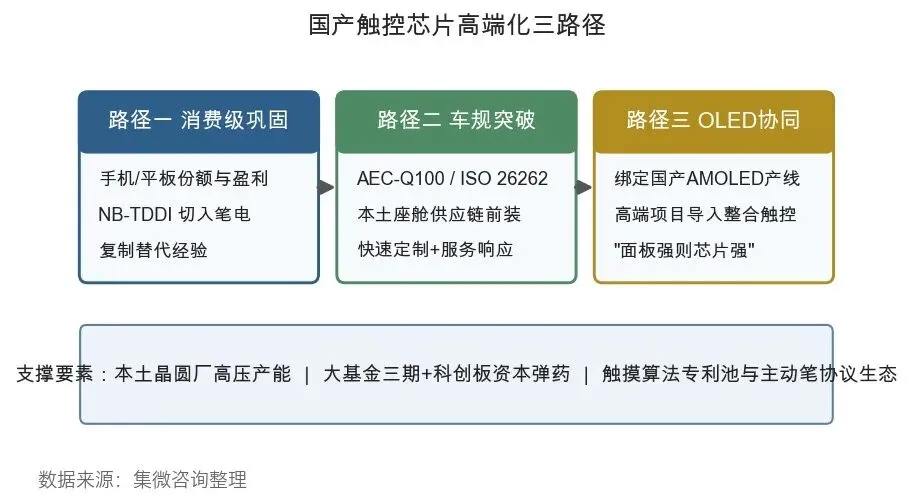
图5:国产触控芯片高端化三路径
目前,《2026年触控芯片行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。
查看更多报告请扫码