研报速递
来源|时代商业研究院
作者|陈佳鑫、郑琳
编辑|郑琳
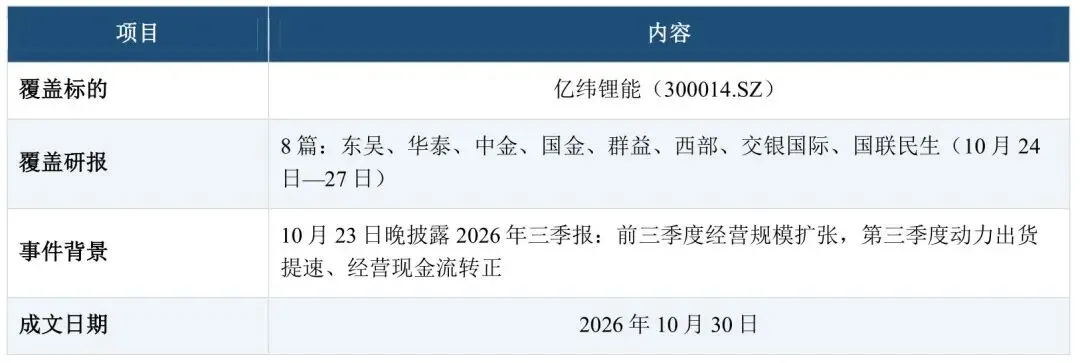
核心结论:亿纬锂能正从规模扩张进入利润兑现验证期。2026年前三季度量利高增,2026年第三季度动力提速、现金流改善,但毛利率、净利率等盈利指标改善有限。未来分歧在于新增出货能否转化为持续利润。
核心结论速览
关键数据与图表
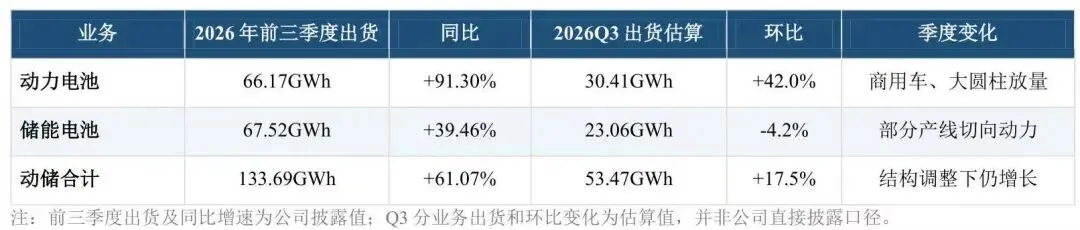
观察点1:今年前三季度动储扩张,Q3增量阶段性向动力电池倾斜
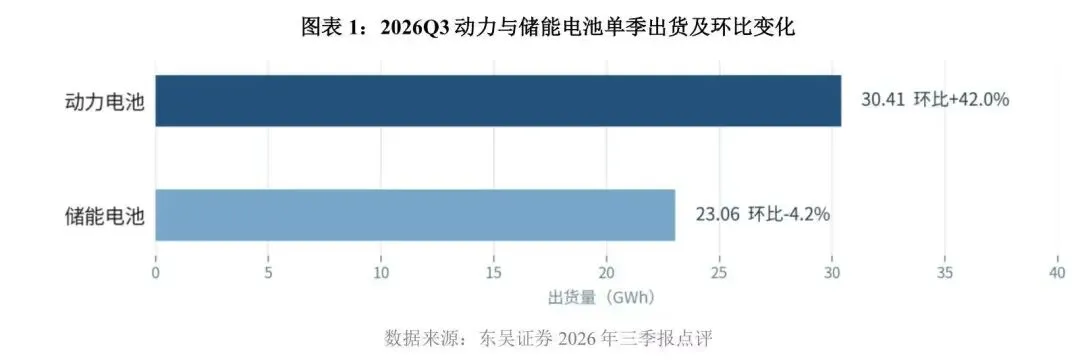
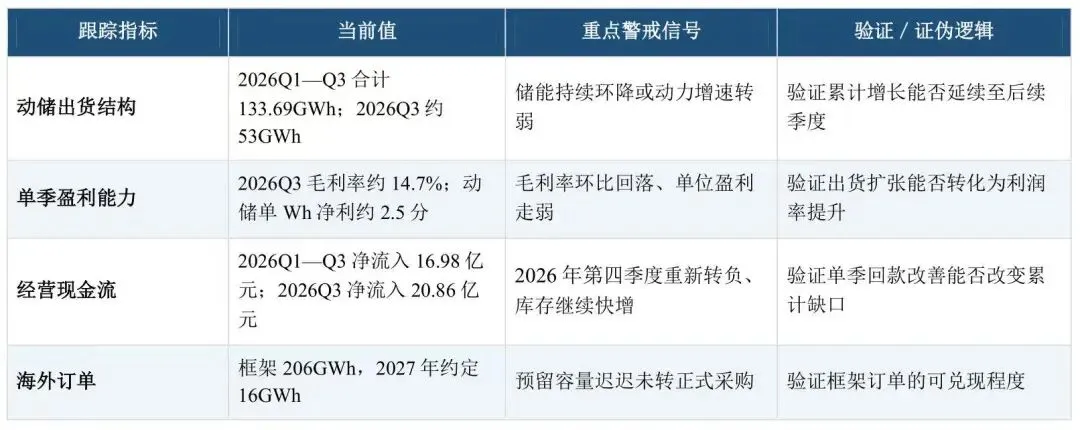
数据:亿纬锂能今年前三季度动储合计出货133.69GWh,同比增长61.07%,其中动力电池出货66.17GWh、同比增长91.30%,储能电池出货67.52GWh、同比增长39.46%,双业务均在扩张。单看2026年第三季度,东吴证券测算动储出货约53GWh、环比增长15%,其中动力约30GWh、环比增长40%,储能约23GWh、环比下降5%。商用车及46系列大圆柱放量、部分产线向商用车切换,是两项业务环比增速分化的重要原因。
含义:累计数据证明需求与交付规模提升,单季度数据则揭示增长结构在变。亿纬锂能称第四季度产能已订满,东吴证券预测2026年动储出货约200GWh,仍需跟踪动力高增与储能恢复能否同时持续。
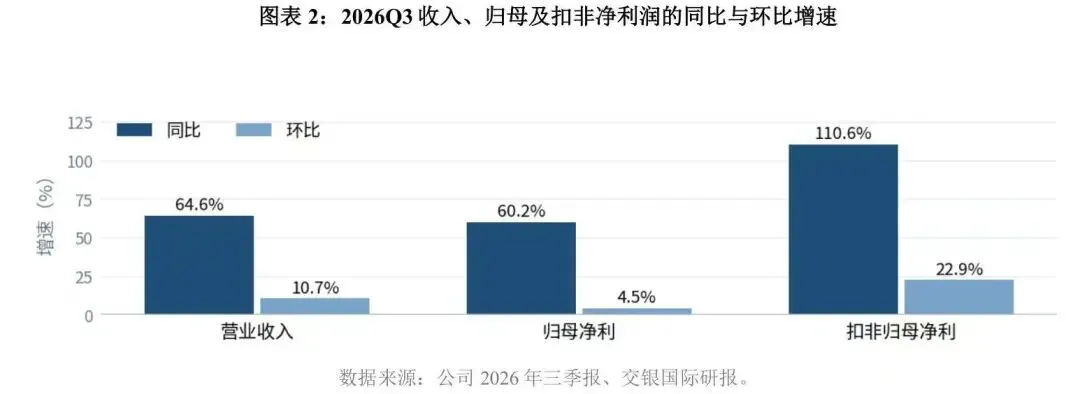
观察点2:累计扣非增幅快于营收,2026Q3利润率改善却有限
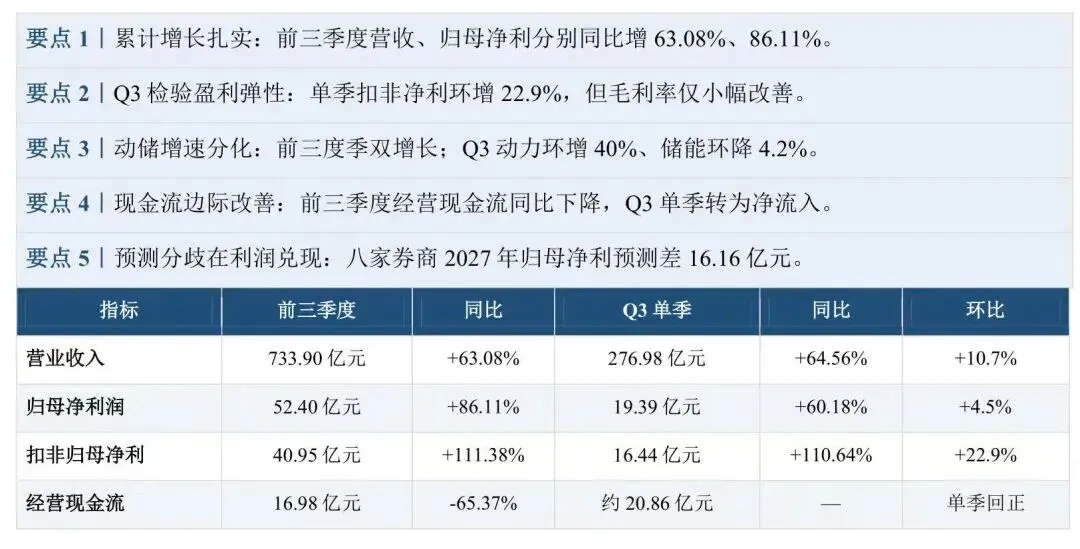
数据:亿纬锂能今年前三季度营收为733.90亿元、归母净利52.40亿元、扣非归母净利40.95亿元,同比分别增长63.08%、86.11%、111.38%,显示主营盈利改善第三季度三项指标分别为276.98亿元、19.39亿元、16.44亿元,同比分别增长64.56%、60.18%、110.64%,环比分别增长10.7%、4.5%、22.9%。交银国际测算第三季度毛利率约14.7%、环比微升约0.2个百分点;东吴证券测算归母净利率约7.0%、环比下降约0.4个百分点。
含义:亿纬锂能的利润增长既有销量增长的贡献,也有产品和客户结构优化的推动,但出货量快速增长尚未带来利润率的同步大幅提升。东吴证券估算2026年第三季度动储单Wh净利约0.025元、环比基本持平;消费电池收入约42亿元、环比增长20%,毛利率约18.5%、环比下降1.5个百分点,海外小圆柱电池新工厂仍处于产能逐步提升阶段,产量尚未达到预期规模,生产成本或仍较高。
观察点补充:2026Q3经营现金流回正,是累计现金流承压中的积极变化
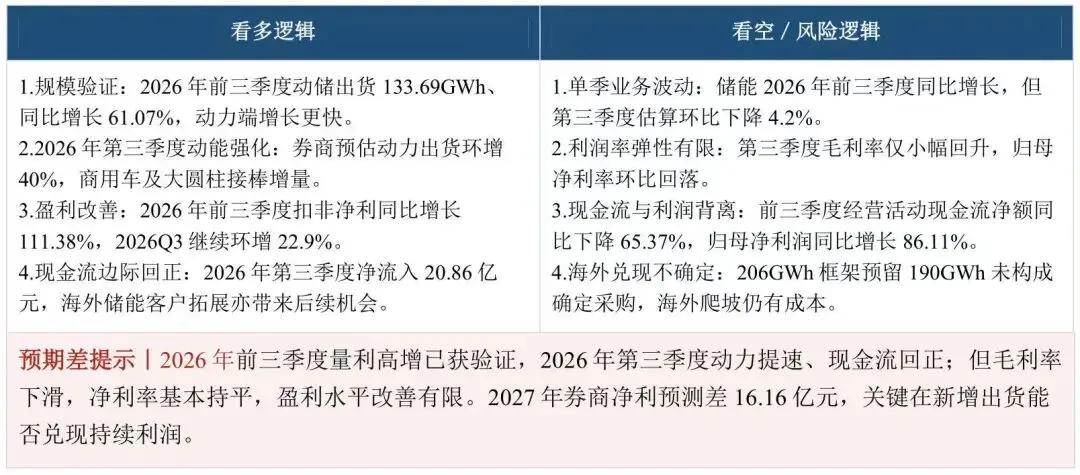
亿纬锂能前三季度经营现金流净额为16.98亿元,同比减少65.37%;作为对比,前三季度归母净利润为52.40亿元,同比增长86.11%;分季度来看,上半年经营现金流净流出3.88亿元,两期相减,第三季度净流入约20.86亿元。亿纬锂能三季度末应收账款224.23亿元、存货177.35亿元,较2025年末分别增加50.89%和115.23%。现金流单季转正可视作边际改善,但前三季度回款尚未完全跟上归母净利润增长且绝对值有较大差距。
观察点3:海外储能框架规模大,正式采购订单是兑现门槛
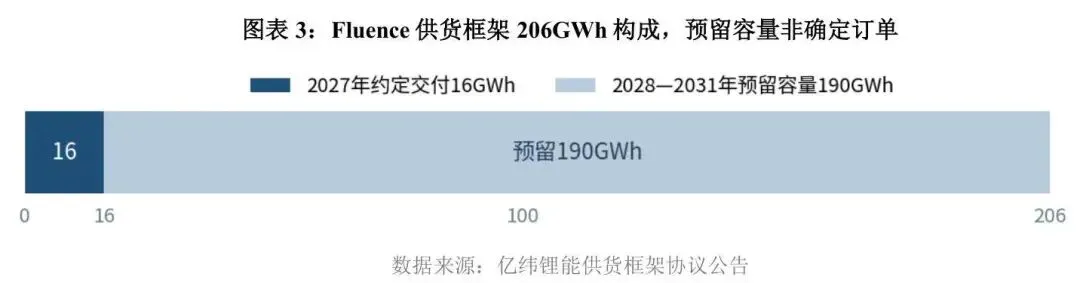
数据:9月公告披露,亿纬锂能子公司与Fluence签署2027—2031年合计206GWh的供货框架协议,其中,2027年约定交付16GWh,2028—2031年另有190GWh预留产能。产品规格、价格、采购数量和交付节奏均以后续正式采购订单为准。
含义:206GWh不能直接等同于锁定收入,未来应优先跟踪2027年16GWh实际交付情况,以观察框架协议的质量及预留的190GWh的订单转化概率。
券商观点对比
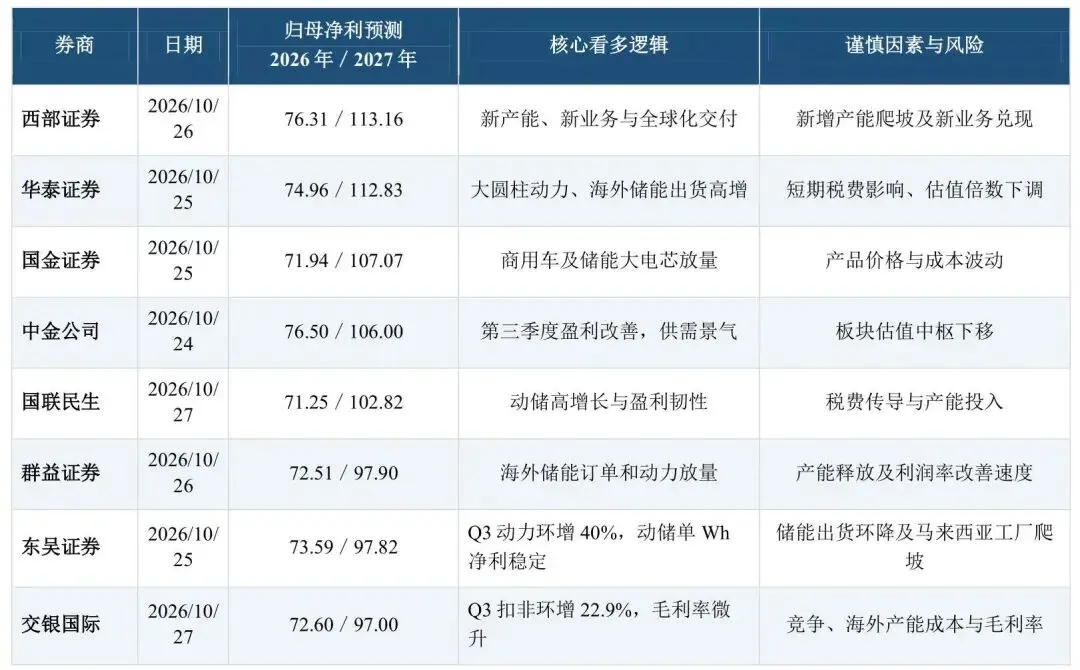
分歧点小结:亿纬锂能2026年第三季度动力出货提速、扣非净利环比改善,是卖方对单季经营的主要共识;但储能出货环比回落、整体利润率改善有限。八家券商对2026年归母净利润预测相差5.25亿元,对2027年的预测差扩大至16.16亿元,核心仍是新增销量能保留多少利润。
华泰证券下调2026年盈利预测约4%,上调2027—2028年预测,但将2027年估值倍数从20倍降至17倍,目标价由99元降至88.23元;中金公司则因板块估值中枢下移,将目标价降至70元。交银国际上调收入预测,却把2026—2028年的毛利率预测下调至15.4%、16.5%、16.8%。
多空逻辑对照
后市跟踪指标
风险提示
1.需求与价格:2026年第三季度储能出货环比下行若延续,叠加行业竞争,或压低价格与单位盈利。(东吴证券、交银国际)
2.营运资本:应收及库存持续上升,现金流修复慢于利润增长。(公司三季报)
3.海外交付:海外工厂建设和爬坡不及预期、贸易摩擦与税费传导影响利润。(华泰证券、西部证券)
4.框架协议:Fluence后续采购数量、价格及交付时间均需以正式订单为准,存在未全部履行风险。(公司公告)
参考资料
1.亿纬锂能《2026年第三季度报告》.2026/10/24
2.亿纬锂能《投资者关系活动记录表》.2026/10/23
3.亿纬锂能《关于亿纬动力与Fluence签署供货框架协议的公告》.2026/9/18
4.东吴证券《2026年三季报点评:Q3盈利表现亮眼,产品结构持续优化》.2026/10/25
5.华泰证券《27年动储出货高增可期》.2026/10/25
6.中金公司《盈利延续环比改善,3Q26业绩符合预期》.2026/10/24
7.国金证券《业绩高增,动储两旺》.2026/10/25
8.西部证券《2026年三季报点评》.2026/10/26
9.群益证券《公司3Q业绩高增,出货量保持快速增长》.2026/10/26
10.交银国际《消费税传导总体顺利,动力与储能业务增长前景乐观》.2026/10/27
11.国联民生《2026年三季报点评:动储业务高增长,盈利表现亮眼》.2026/10/27
12.亿纬锂能《2026年半年度报告》.2026/8/19