研报速递
导语
本大王周四来挖洞,一打开是83份研报,5颗5★——最近星级密度最高的一天。
挖完最大的感受:今天这批5★,讲的是三种天花板。一颗讲的是材料的天花板——AI数据中心的电不够发,固体氧化物燃料电池(SOFC)被推上台面,但真正卡住扩产的居然是两种小金属的产量;一颗讲的是钱的天花板——把上个月那波AI回调重新定性,不是需求不行,是发债的钱太贵;第三颗讲的是路线的天花板——光通信芯片里,硅光正在把InP的份额一点点吃掉。
三种天花板,正好对应AI这条链现在最实在的三道坎:缺电、缺钱、缺材料。
主线一:AI缺电倒逼SOFC全链重估——钪只够撑起约7GW
先说这颗。本大王得先跟老读者打个招呼:潍柴动力这只本大王写过好几回,最近一次是第043期(10月22日),当时写的是它AIDC柴发的量——1H26出货1400台、涨137%。今天这条线不是它,是SOFC整机,同一家公司、另一条曲线,逻辑完全不重叠,本期只讲增量。
今天这份是行业纪要的SOFC专题报告(2026-10-28,原文未署名机构)。它的价值在于自建了一个市场空间模型,而且把扩产上限落到两个此前市场很少见的硬约束上:
市场空间:2030年北美SOFC出货8.5GW、渗透率约10%、中性情形178亿美元(CAGR 47%,2026年基数38.3亿美元);
产品经济性:纯发电效率50%-60%、热电联产效率超90%、交付周期只要90天、800V直流输出;按ITC 40%补贴后,度电成本低于100美元/兆瓦时,而简单循环燃机是220美元;
需求侧现状:Bloom Energy(BE)数据中心市占率超90%,2026H1收入18.16亿美元(+150%)、在手订单200亿美元。
然后是最狠的两张牌——两个小金属,把天花板画出来了:
钪:电解质必掺的稀有金属(掺杂比例5%-12%氧化钪),每GW消耗约29吨,而全球钪年原生产能只有约80吨、可即时使用的量大约200吨——算下来,整个行业只够撑起约7GW的产能;不过要补一句:钛钴铀冶炼和伴生矿回收每年还能再产数百吨钪,所以这7GW是"当下"的约束,不是永久的天花板;
铬:连接体里唯一能商业化的方案,每GW要5000-7000吨,按2026上半年铬价中枢7万元/吨折算,相当于每GW 3.5-4.9亿元的铬盐市场。
本大王批注:这两个数字合起来的含义是——SOFC当前的瓶颈不是缺钱、也不是缺设备,是缺这两种小金属的现成产量。这跟"AI算力缺芯"是完全同构的逻辑,只不过卡在一个更没人注意的地方。而钪这一项还要留个尾巴:冶炼副产和伴生矿回收这条线如果跑通,7GW这个数是会往上走的——所以真正该盯的是产能什么时候被打开,不是这个数字本身。
A股这条链上卡位的有六家:振华股份(603067,铬,全球市占率超20%)、春晖智控(BE高温传感器份额超70%)、三环集团(BE隔膜片)、潍柴动力(整机),另外雄韬、易事通也在专题的点名名单里。
> 📌 这里本大王要主动交代一句:铬这条链本大王10月19日那期(040期)已经写过振华股份的铬盐缺口测算(全球供给约100万吨、单GW用金属铬7000吨、缺口16万吨),今天这份专题的"每GW耗铬5000-7000吨"是同一条链的同一组量级,本期不重复,所以今天真正新的东西是钪的那道7GW天花板。另外顺带说明:材料侧真正的铬盐主体是振华股份,跟同名的振华科技不是一家公司,别搞混。
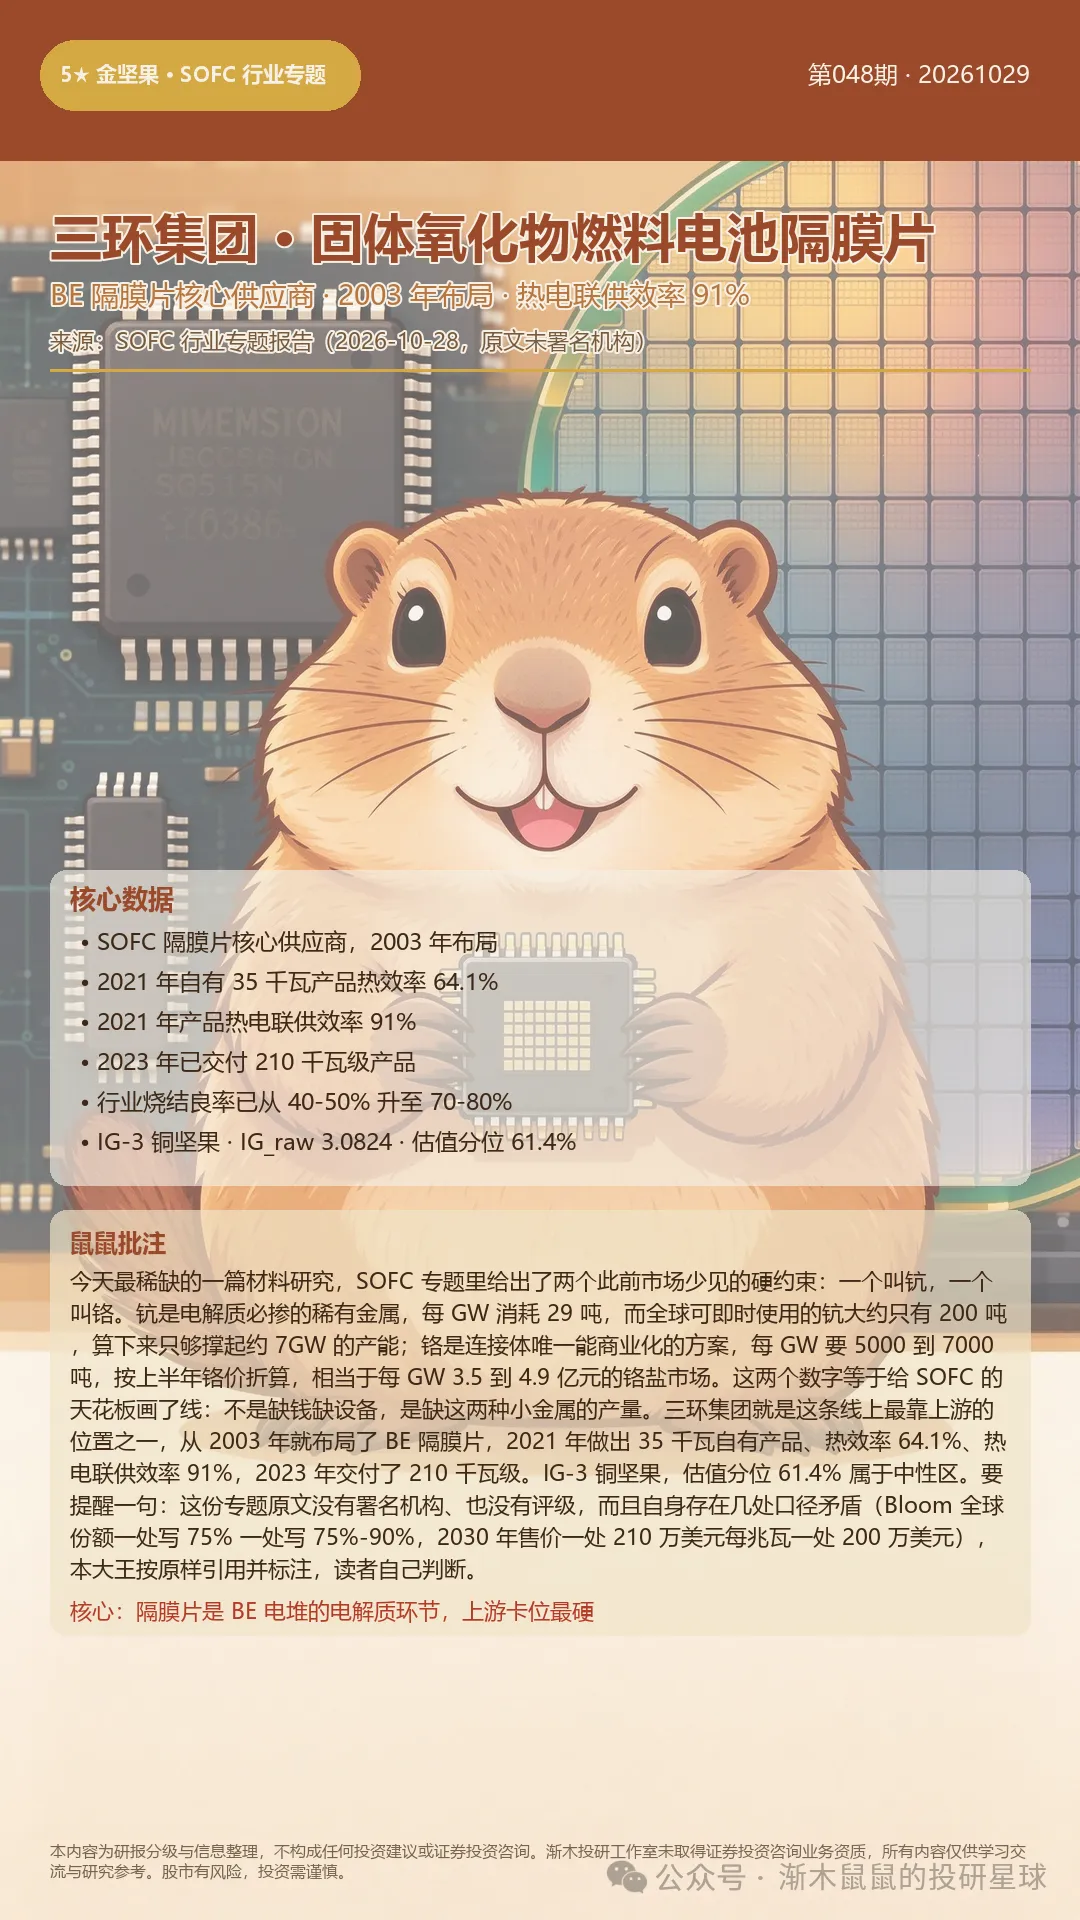
三环集团(300408)——推文史上第一次出现。位置在整条链最靠上游的地方:
BE隔膜片核心供应商,2003年就布局;2021年做出35千瓦自有产品,热效率64.1%、热电联供效率91%;2023年已交付210千瓦级产品;
行业烧结良率已从40-50%升至70-80%;
IG-3铜坚果、IG_raw 3.0824、估值分位61.4%(属中性区)。
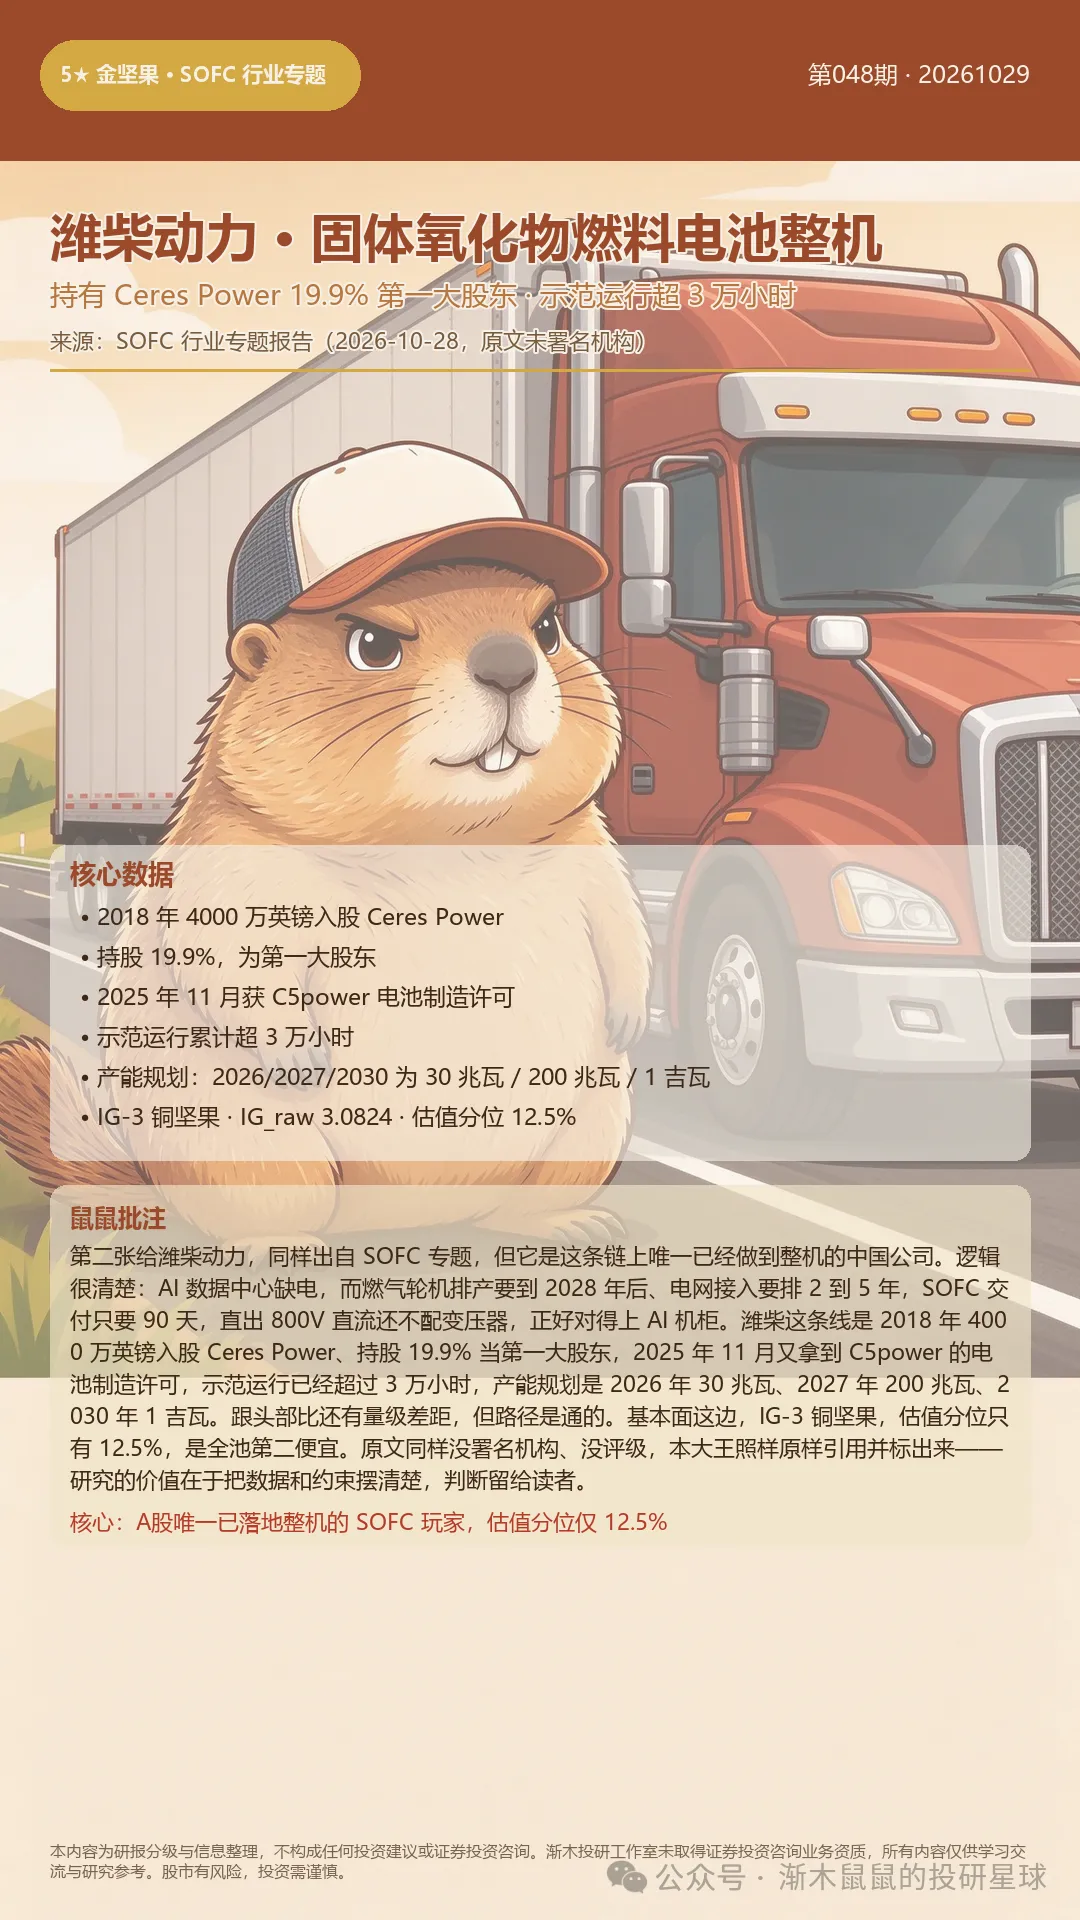
潍柴动力(000338)——A股唯一已经做到整机的SOFC玩家(本大王只讲本期增量,前面那句柴发不重复):
2018年4000万英镑入股Ceres Power,持股19.9%、第一大股东;
2025年11月拿到C5power的电池制造许可;示范运行累计已超3万小时;
产能规划:2026年30兆瓦 / 2027年200兆瓦 / 2030年1吉瓦;
逻辑很直白:燃气轮机排产要排到2028年后、电网接入要排2-5年,而SOFC交付只要90天、直出800V直流还不配变压器,正好对得上AI机柜;
IG-3铜坚果、IG_raw 3.0824、估值分位12.5%(全池第二便宜)。
⚠️ 口径提醒:这份专题原文没有署名机构、也没有评级,而且自身有几处口径矛盾——BE全球份额一处写75%、一处写75%-90%;2026H1收入18.16亿美元在正文写作"2026年上半年"、在Q&A写作"2025年上半年";2030年终端售价一处210万美元/兆瓦、一处200万美元/兆瓦;北美新增供电功率下限"21兆瓦"与上限84GW量级不对称。本大王按原样引用并标出来,读者自己判断。
主线二:AI回调的性质变了——不是需求,是融资端
第二颗5★是国信证券《美股AI信用风险持续发酵:回调源于融资端而非需求,云厂商FCF转负、信用利差分层,票息12%为关键阈值》。本大王认为这是本批次最有范式意义的一篇。
它的论证链很干净,一步一步往下推:
第一步,把AI回调的性质换了标签:不是"需求端不行",是"融资端不行"。它还用同期台积电的表现作对照,把"需求疲软"这个解释排除掉了;
第二步,缺口有多大:2024年四大云厂商自由现金流合计约2100-2200亿美元,到2027年预估变成负4300亿美元的缺口(里外折损约8500亿美元自由现金);而资本开支从2024年的2600亿美元一路升到2028年预估1.8万亿至近2万亿美元——差额只能靠发债补;
第三步,债市怎么反应:2026年AI相关债券发行及信贷约4660亿美元,而2025年同期只有1000亿出头;信用分层同步走扩,3C级利差走扩至1278个基点(近1300,2023年10月以来最宽),高收益级走扩12个基点,而投资级只动了1个基点;当天10年期美债反而下行近20个基点到4.95%;
第四步,阈值在哪:CoreWeave的票据票息15%,而项目内部回报(IRR)14.4%-16%——票息超过12%是关键阈值,一旦融资成本和项目回报打平,逻辑就断了。
本大王批注:这篇为什么重要?因为它把AI交易的定价锚换掉了。以前算AI值不值钱,是拿需求和算力去算;这篇把它换成了融资成本和现金流。而这个锚一动,算力、存储、光模块、PCB整条链的估值假设都要重算一遍。
配套的产业侧证据也来了:Anthropic招股书显示 H1 营收162.86亿美元(+1300%)、采购承诺2656亿,算力费用占收入比从251%降到48%;北美AI资本开支可持续性推演里,2700亿长期协议、博通630亿SPV、Meta capex 1350-1450亿都是现成的量。
观察窗口很近:10月28-29日云厂商的资本开支指引,以及票息有没有站上12%。这两天就能验。
主线三:光互连的路线之争——硅光在领跑
第三颗5★是野村《Global AI Trend Tracker:光通信芯片市场动向——"Fast and Narrow"对"Slow and Wide",硅光领跑、VCSEL与MicroLED起势》。
野村这套框架的骨架是用光互连分层(scale-up / scale-out / across)逐层去匹配技术路线,再把上游材料(InP / GaAs / SiGe / TFLN / BTO)和调制器架构(EAM / MZM / MRM)一一对上去,数据用LightCounting、TrendForce、QYResearch和厂商认证案例(ECOC 2026、OFC 2026)双向校验过。
几个份额迁移的数:
全球光通信芯片市场2025年约40亿美元 → 2031年约150亿美元(LightCounting);
硅光占比从1/3(2025)→ 42%、约63亿美元(2031F);InP从58%降到46%、约69亿美元;
InP激光芯片出货量2026F 4.80亿颗 → 2028F 15.42亿颗(野村预测);
scale-out硅光光模块2027F渗透率60%-70%;
VCSEL需求2031E 6.5亿颗、2025-31E CAGR 38%,中国市场2030E约2.4亿美元(CAGR 13.9%);MicroLED的CPO产值2030E约8.48亿美元;
成本侧:调制器与波导工艺约占100G EML成本的14%(QYResearch)。
本大王批注:这条线最值得记的不是"硅光会赢",而是"快"和"宽"是取舍关系——Fast and Narrow 对 Slow and Wide,两种架构各有各的场景,不是非此即彼。但份额迁移的路径是算得出来的,这对定价有用。
A股这边,野村原文点名的只有源杰科技(688498,中性评级)、源光电、中际旭创——这几个本大王本周写过或在IG表里列过位,逻辑不重复。
而这条链上今天新出研报、数据最扎实的是优迅股份(688807)(天风通信首次覆盖,本期首次展开):
> 📌 这里本大王要说明白:把优迅放进这条线,是本大王按产业链做的映射,不是野村原文点名的标的——归因要讲清楚,别混。
1-9月营收4.5亿元(+27.54%)、归母净利9413.88万元(+29%)、研发投入6519万元占营收14.3%;
当前综合毛利率40%+,高端产品对标60%-70%,综合毛利率有望达50%以上;
关键产业参数:driver+TIA预计占光模块BOM 20%-30%;谷歌光模块/GPU配置比由1:2.5升至1:7.5;3.2T NPO为32通道、预计2027年全球出货数百万只;单波200G预计2027年1月回片。
中际旭创、天孚通信这两只本大王只在IG统计里列个位,逻辑上周写过了,不重复。
其余信号,一条一句
大摩《中国展望:AI与工业超级周期下的前景》(5★):把量级落到US$12万亿的十年增量工业资本开支、2026-35E累计拉动约Rmb80万亿;实际GDP CAGR(含AI与工业5.0)2026-27E 4.6%、2028-30E 4.3%、2031-35E 3.9%;全球制造业GDP份额2025年28%→2035E基准30%(牛33%/熊27%);广义财政赤字由-13.2%收窄至-10.8%;USD/CNY 2026年底6.65、2027年底6.60。高盛补了一刀结构数据:高科技每100元最终支出只创造73元境内增加值(地产90、服务业92)、33元劳动报酬、3个岗位;高科技占工业产出38%、占GDP 16.4%,但只占就业10.8%;"六网"投资28.4万亿元(+14%)把2026-30年GDP水平抬高约4%。
伯恩斯坦《全球存储与NAND HBF深度解析》(5★):把"HBF能不能成立"拆成三段可核验的——产能trade ratio基准6.5倍(=2.9×1.725×1.3,情景区间4.3-8.7倍,对比HBM对DRAM的3.0倍)、成本比约10倍、毛利率可达NAND级80-90%;HBF裸片$0.15-0.29/GB(基准$0.22),8层256GB模块裸片基准$57、16层512GB基准$113,容量8-16倍于HBM;模拟里1张GPU对纯HBM要配8张GPU。而算力侧的对照更狠:训练算力年增约5倍(2020年起),内存带宽年增只有28%(2008年起)——"AI从算力中心转向内存中心"说的就是这件事。⚠️ 但核心性能对比来自Sandisk内部模拟、不是第三方基准,HBF量产良率也还没有实证,这两点本大王照原文标出来。另外提醒老读者:NAND/HBF这个题材本大王在第036期(10月15日)用高盛的口径写过一遍,今天是换了机构(伯恩斯坦)、换了产能量化框架(trade ratio)、换了标的口径,不是同一篇结论的复读。
存储这头今天也有财报级的新东西:SK海力士3Q26营收104.6万亿韩元(+328%)、营业利润率40%,并且已与14家核心客户签长约,锁定2027-2028年总产能50%以上、2029年前DRAM与HBM产能基本售罄,客户订单需求超过可供应产能2倍以上;高盛TrendForce专家会重申2027年HBM混合ASP同比+122%至3.7美元/Gb、带动HBM行业收入同比+230%以上至超200亿美元,DRAM价格预计持续上涨至1H28、2028年前难有显著产能增量。
但今天唯一让一路看多的人降温的证据,也得摆出来:存储大厂专家提示消费级模组价跌与次级品抛压——PCIe3.0 512GB模组从Q1的70美元一路走到Q3的55美元、Q4预期50美元、2027年还有下探45元的空间,跌破40美元就要靠原厂大规模抛售,模组厂毛利2027Q1触底。前期连着唱多的时候没说的话,今天得说完。
分歧端也得摆:希捷提示HDD格局变化会限制估值倍数(季度营收42.33亿美元同比+16.6%、毛利率57.8%、数据中心收入34.49亿同比+61%,但每exabyte价格同比+33%的同时,目标倍数被同业压缩)。
A股3Q26名单:沪电股份(花旗)3Q26营收95.36亿元(环比+28%)、毛利率44.0%创历史纪录、营业利润率33.8%、归母净利26.99亿元(环比+61%),26-28E盈利CAGR 76%;长川科技(华西证券)3Q26单季净利8亿元创上市以来单季历史新高、单季毛利率超30%,100万张GPU对应订单约十多亿元,2030年中国大陆测试机市场约1,000亿元(⚠️ 该篇的份额与收入展望均为公司管理层自述,该篇无评级、也未给价格指引,本大王照原文标注);英杰电气新增订单19.11亿元(+108.49%),其中半导体7.94亿元(+69.24%);优迅股份的NPO国产替代路径见上文。
IG小结:34只,铜坚果33只、铁坚果1只
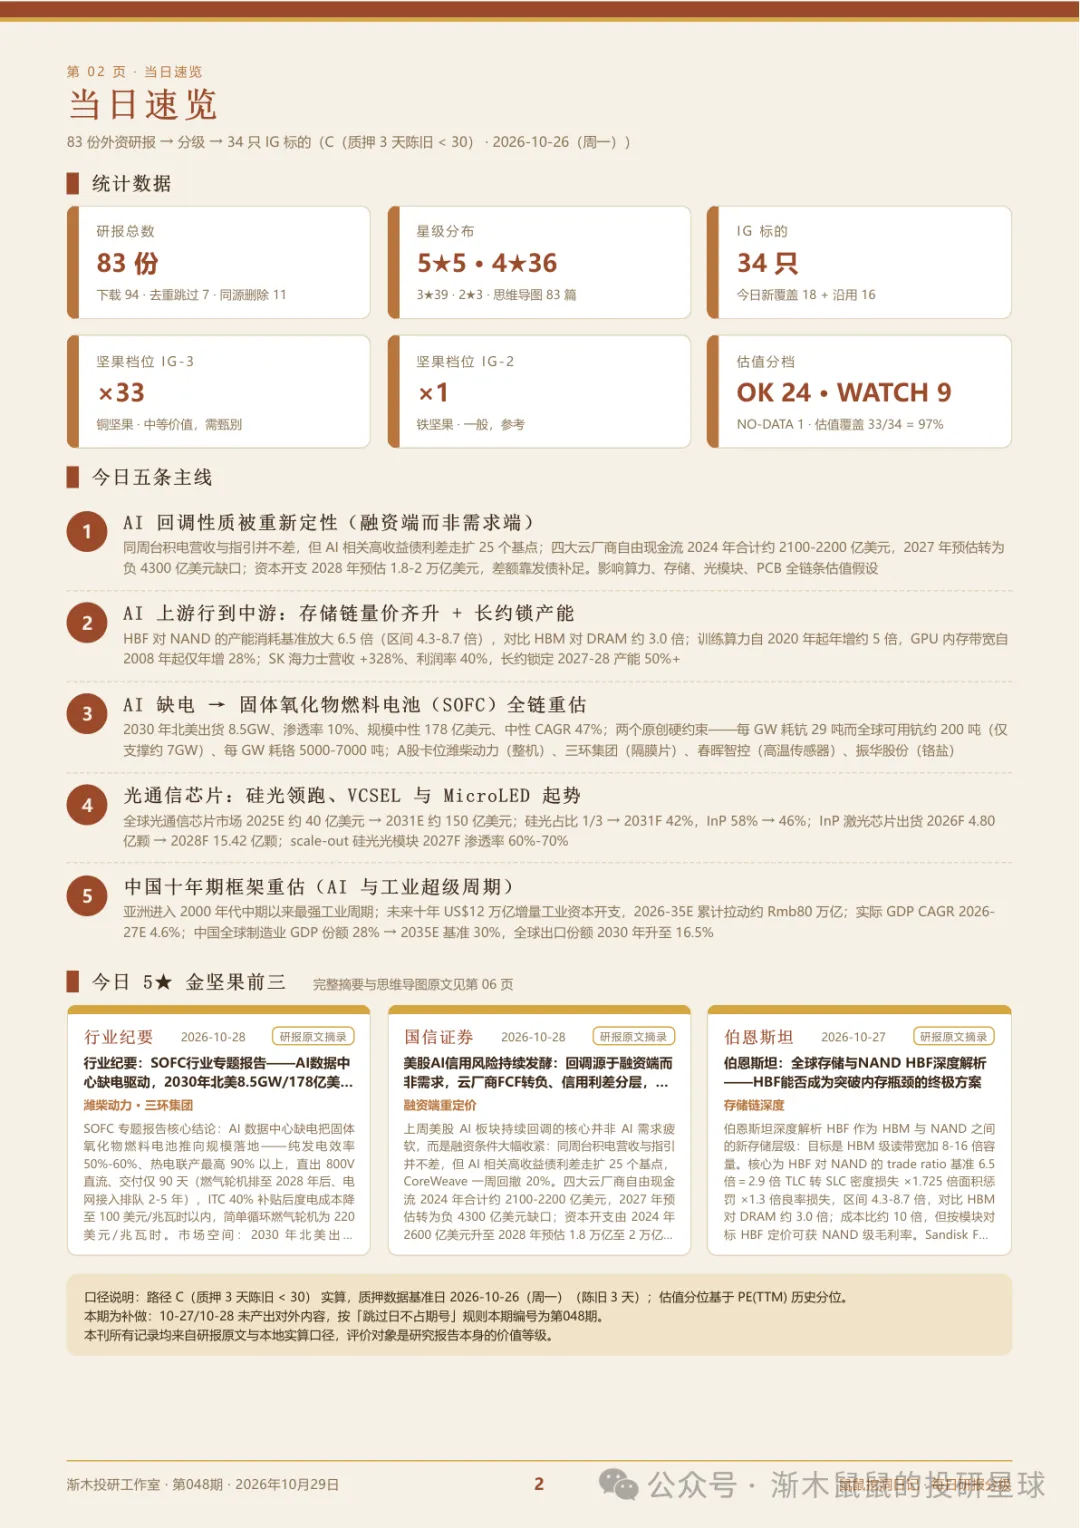
IG档位 | 数量 | 说明 |
IG-3 铜坚果 | 33 | 今日新覆盖18只、沿用16只 |
IG-2 铁坚果 | 1 | 立讯精密(质押率14.06%,连续5日触发降级) |
IG档位是研报分级的评价口径,只反映研报覆盖度与基本面约束的匹配度,供研究参考,不构成任何投资建议。
估值分位分布:OK 24只、WATCH 9只、无数据1只(中集集团无数据;另"全球南方+44%"的实际研报主体是同集团的中集车辆)。分位最低的卫星化学2.4%、盐湖股份4.2%;最高的优迅股份65.1%、长川科技67.9%、澜起科技70.0%、国瓷材料70.4%、上海电气72.4%。
要盯的两条线:
质押压档:申通快递16.77%、方大炭素16.76%、亿纬锂能14.39%、立讯精密14.06%;
材料小金属这条线的位置:今天真正稀缺的不是钪也不是铬本身,而是能把它们做进关键部件的那几家公司。
小结
今天83份研报,5颗5★,三个天花板:钪只够撑起约7GW(材料)、3C级利差1278个基点、票息12%是阈值(钱)、硅光2031年占四成、InP激光出货2028年要到15.42亿颗(路线)。3Q26的账本也给了另一半答案——沪电毛利率44%的历史纪录、长川单季净利8亿创新高,跟材料、融资、路线三条线都不在同一个频道上。
明天开盘继续看两件事:云厂商的资本开支指引,和票息有没有站上12%。这两个数出来,AI这条链的定价锚才算真正定下来。
想跟上本大王每天挖洞?
👉 免费加入交流群,每天第一时间拿到研报分级与挖洞笔记
👉 完整版(83篇研报思维导图 + 34只IG评价明细 + 5颗5★全文)在知识星球:https://t.zsxq.com/zbEcK
本内容为研报分级与信息整理,不构成任何投资建议或证券投资咨询。渐木投研工作室未取得证券投资咨询业务资质,所有内容仅供学习交流与研究参考。股市有风险,投资需谨慎。