独立储能省份轮动 · 第13期 云南储能:不靠容量电价,靠容量租赁兜底长时非锂的 3 倍系数游戏,外人看不懂 |
云南是中国独立储能版图里最容易被误读的一个省。多数省的“保底”叫容量电价或补偿,云南不叫这个——它叫调节容量租赁:新能源企业向储能方买调节能力,进清单才有收益入场券。更反直觉的是系数设计:全钒、压气等长时技术按 3 倍提供租赁,锂电只给 1.8 倍。一个 100MW 全钒项目年租赁 6600 万元,锂电只有 3960 万——政策用乘数把“贵但长时”补成了收益红利。 |
700万kW 新型储能装机,南方区域第一(2026-07) | 100% 2026清单非锂:11全钒+2钠电,零锂电 | 3倍 长时租赁系数 vs 锂电1.8倍 | 1032 现货出清上限元/MWh,下限0 |
|
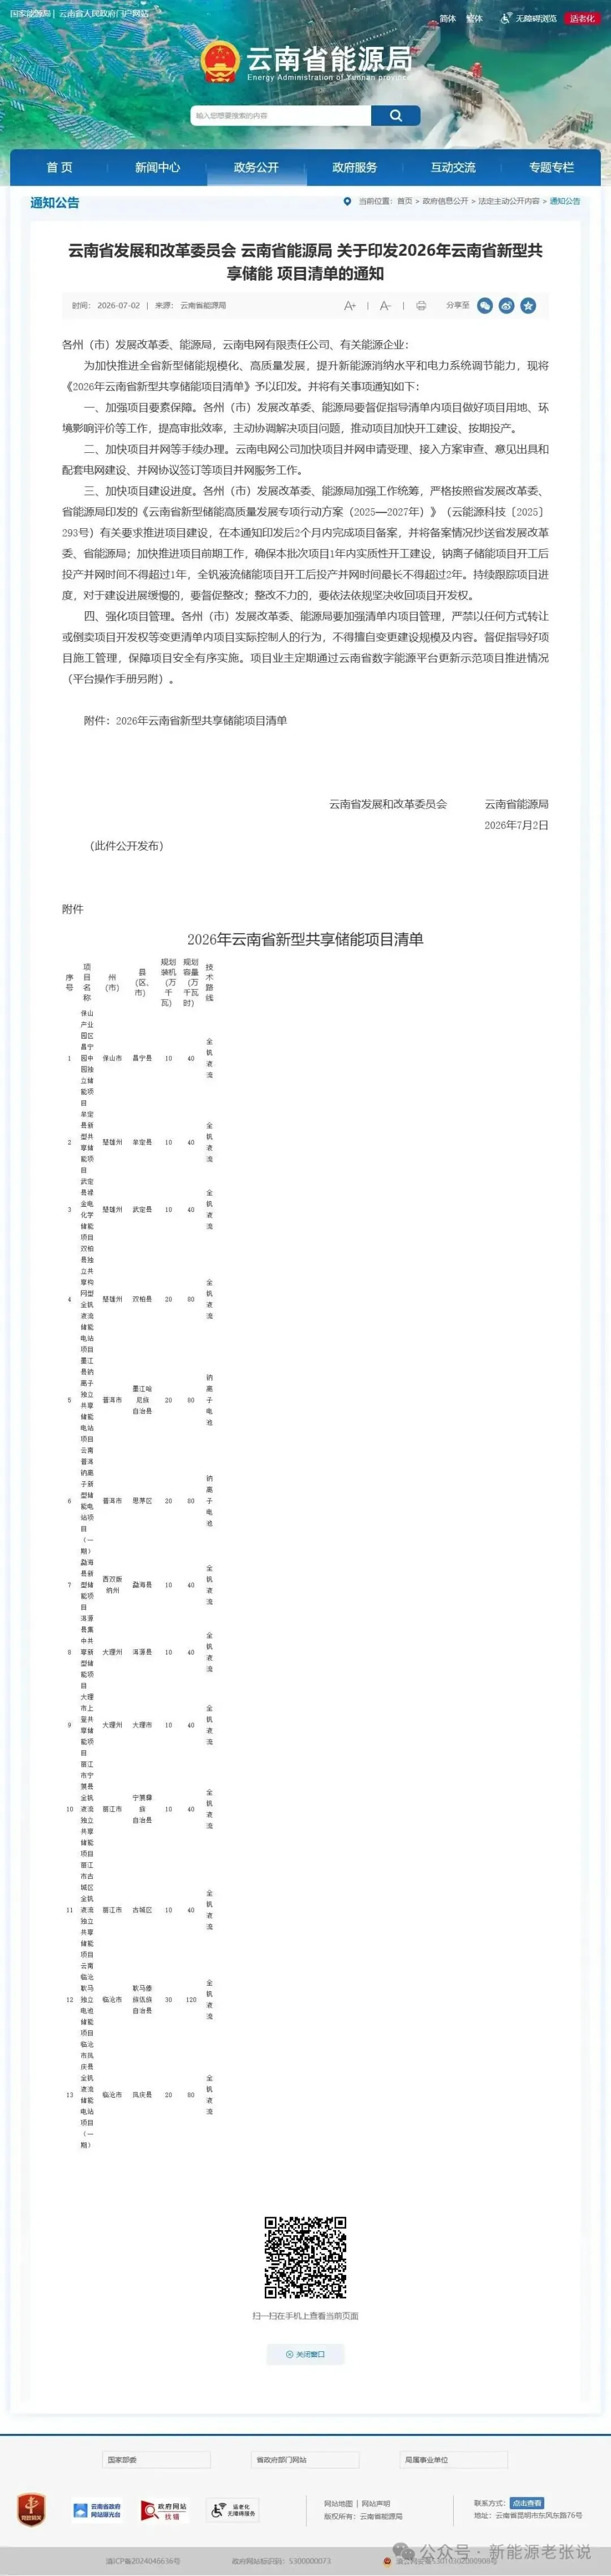
▲ 云南省能源局政府信息公开页:《2026年云南省新型共享储能项目清单》通知(官网实拍) |
政策一页纸 · 三份文件定机制 |
293号 · 新型储能专项行动方案(2025-12-31) 总目标2027年装机≥8GW;清单制:未入清单不租赁、不享容量电价;新建共享储能原则上构网型,集中式锂电严控新增。 | 51号 · 优化分时电价(2026-01-19/3-01执行) 峰谷比1.5:1:0.5,保留代理购电侧“两充两放”窗口;入市用户不再执行固定分时,电价由现货15分钟曲线决定。 | 114号 · 国家容量电价框架(2026-01-30) 建立电网侧独立新型储能容量电价机制(授权省级落地);云南煤电比例≥70%。云南目前对储能落地的是“容量租赁”而非直接114号电价。 |
|
一、定调:租赁不是容量电价,三本账分立云南储能的真实底盘是“容量租赁(压舱)+ 现货套利(弹性)+ 辅助服务(补充)”三本账分立,量纲不同、确定性不同,绝不可加总成一笔钱。容量电价是政府按可用容量兜底,云南的“底薪”是新能源企业向储能方买的调节能力——资金来自租赁方、市场定价、清单准入。把“220×3=660”误读成“容量电价660元”是概念错误。 |
南方区域现货2026-10-24正式转正,云南接入统一出清,第一次有了真实15分钟价格信号——但水电占比超60%让价差呈剧烈“丰枯分化”。 逐市格局已分层:A档楚雄(集中共享131万kW占全省24%、永仁致信全省首个并网大型共享储能)、临沧(耿马30万kW列2026清单首位+凤庆20万kW+已建35万kW)、昆明(安宁350MW盐穴压气)、文山(麻栗坡混合构网型);B档大理/丽江/保山/西双版纳/迪庆/曲靖/红河;C档玉溪/德宏/怒江等以用户侧与源网荷储为主。主体系“央企+省属平台主导、民营补充”:云南能投、中广核、华能、华电占据已备案主体。 |
二、3倍系数算账:全钒比锂电每年多拿2640万收益公式:年租赁 = 装机 × 220元/kW·年 × 共享系数(锂电1.8、全钒/压气3)。同样100MW,全钒3倍年租6600万,锂电1.8倍仅3960万——差2640万/年。未成交还有30%扣减后的兜底补偿(约4620万)。这就是云南机制最锋利、也最反共识的设计:用系数把“贵”补成了“赚”。 |
系数不是纸面数字,已有工程兑现样本:楚雄双柏大庄200MW/800MWh全钒共享项目依托3倍容量政策可对外提供600MW共享租赁容量(200MW×3);武定禄金100MW/400MWh全钒已于2026-09-02完成备案(总投资12.5亿,拟2026-12开工、2027-09建成);楚雄永仁300MW/1200MWh全钒(金江能源,总投资33.82亿)电解液灌注已超48%、年底并网。政策3倍系数正变成产业链的真实订单。 |
三、水电双刃剑:价差被丰枯劈成两半云南现货出清上限1032元/MWh(五省最低)、下限0(不允负电价),对应水电占比高、汛期长期外送。枯水期(11-4月)电价高、价差大;丰水期(6-9月)水电大发把价差压向0元/MWh下限。行业测算年均充电0.22/放电0.40元/kWh,但丰水期现货收益可能腰斩。云南储能的收益曲线,是被来水丰枯劈开的,不能按年均价差静态估算。 |
转正后的真实数据印证了丰枯框架:5月1-25日区域日前均价349元/MWh(广东374、云南304、广西272);7月主汛期全网降至296元/MWh、环比跌20.7%。云南价格中枢长期低于广东约20%-30%,说明其现货套利价值不在“绝对高价”,而在“晚峰弹性+运营择时”。独立储能若只套年均价差模型必然失真,必须把来水丰枯预测与多市场协同写进收益假设。 |
四、技术路线:全国卷锂电,云南押长时非锂2026清单13项清一色全钒(11)+钠电(2),零锂电——全国唯一“新建共享储能100%非锂”的省份。全钒循环1.5万次+、本质安全、毗邻攀西钒矿带;安宁350MW盐穴压气(云南能投18.72亿)享3倍系数+专项补贴;普洱钠电-20℃容量保持90%+适配高海拔。3倍系数把长时初装劣势补平,是它区别于“锂电内卷省”的根本逻辑。 |
2026清单13项(190万kW/760万kWh)已全量落定:保山昌宁10万kW、楚雄牟定/武定/双柏共40万kW、普洱墨江/思茅钠电共40万kW、勐海/洱源/上登共30万kW、丽江宁蒗/古城共20万kW、临沧耿马30万kW+凤庆20万kW。全钒11项、钠电2项、零锂电——这是全国罕见的“新建共享储能100%非锂”清单。楚雄永仁300MW/1200MWh全钒(金江能源)+禄丰年产5000m³钒电解液产线,正把“材料—制造—电站”全链条闭环做实。 |
五、收益账合算:三本账分开算,禁相加以100MW/400MWh全钒为例:容量租赁满成交6600万+现货约1038万+辅助约600万,但仅租赁是合同性、有兜底的确定项;造价2.5-3.5元/Wh对应约10-14亿,静态回收期复算约18.6年(成交率80%拉至23年)。最敏感变量是租赁成交率/基准价退坡与丰水期价差收窄——任一恶化,IRR即跌破6.5%红线。上述为区间示意,非确定性结论。 |
静态回收期复算(政策基准日2026-10-29):全钒4h(100MW/400MWh)总投按3.0元/Wh中值≈12亿;年保底现金流=6600(租赁)+1038(现货)+600(辅助)≈8238万;年运维1.5%≈1800万;净回流≈6438万/年→静态回收期≈18.6年(未计运维前约14.5年)。若成交率降至80%(年租5280万),净回流约5118万→回收期≈23年。结论:长时储能“赚在现金流、难在回收期”,造价端须靠规模化降本把回收期压进可接受区间。 |
六、六个反共识判断 |
① 不靠容量电价靠容量租赁,3倍系数偏袒长时;外省拿165元容量补偿套云南是套错公式。 | | ② 全钒比锂电更赚是机制写死的事实——同样100MW每年多拿2640万租赁费,尽管初装更贵。 | | ③ 水电是双刃剑:丰水压价至近0,枯水才是最好的套利窗口,收益曲线被丰枯劈半。 | | ④ 进清单比装机重要十倍:清单外不租赁、不补偿,建得多≠赚得到。 | | ⑤ 2026-2027集中投产是隐忧:8.96GW在途远超已并网,局部过剩压价。 | | ⑥ 3倍溢价会被自身规模效应反噬:两年后边际增速转负,须按投产时点做情景。 | |
|
七、风险量化与落地优先级评级A-:装机南方第一、租赁市场成型、长时领先;但租赁价存退坡、丰水价差收窄、集中投产致局部过剩,收益确定性中等偏上。第一批可盯清单:楚雄(永仁/禄丰/双柏全钒)、临沧(耿马+凤庆)、昆明(安宁压气)、文山(麻栗坡)。实操上云南对清单内项目卡死“备案—开工—并网”三段死线:纳入清单后 2 个月内完成备案,全钒液流开工后 1 年 6 个月内、压缩空气 2 年 6 个月内应投产并网,因业主原因逾期且整改期满仍未实质开工的,州(市)能源主管部门收回项目开发权——这是防“圈而不建、炒牌照”的核心闸门。六问自查:清单/系数/260次/丰枯IRR/退坡/真实负荷——不过宁可不投。 |
| | | | | 基准220下探20%→全钒年租5280万;优先已入清单长时项目 | | | 由0.18→0.10元,现货腰斩;按丰枯双情景估算 | | | | | | 2027后是否并轨114号未定;按1-2年窗口做情景 |
落地优先级排序(须已入清单):第一梯队楚雄(产业链闭环+3倍订单)、临沧(通道+绿电溢价)、昆明(长时标杆);第二梯队文山(调频优先)、普洱(高海拔严寒)、大理/丽江/保山(滇西送出节点);第三梯队曲靖/红河/迪庆/玉溪等用户侧与源网荷储,绑定真实负荷再进。投资人六问自查:①是否入清单能进租赁市场;②系数多少(全钒/压气3倍、锂电1.8倍);③年等效充放能否超260次;④丰水价差收窄后IRR是否仍过6.5%;⑤基准价220元是否退坡;⑥用户侧/源网荷储是否绑真实新增负荷。六问不过,宁可不投。 |
八、逐州市全景:16 州市三档分层云南 16 个州(市)呈“滇中负荷中心 + 滇西滇北新能源富集 + 沿边水电”的梯次分布,独立储能格局清晰分档。A 档(楚雄、临沧、昆明、文山)是已落地体量与调节需求的第一集团:楚雄集中共享储能 131 万 kW 占全省 24%、光伏 1029.17 万 kW 全省第一、“4 直 18 交”西电东送主通道;临沧耿马 30 万 + 凤庆 20 万 + 已建 35 万 kW、500kV 双工程打通滇西南—滇中通道;昆明安宁 350MW 盐穴压气是长时标杆;文山麻栗坡 100MW/200MWh 混合构网型(中广核)已全容量并网。B 档(大理、丽江、保山、西双版纳、迪庆、曲靖、红河)以清单内全钒与高耗能负荷为主:大理洱源 + 上登全钒、丽江宁蒗 + 古城全钒 4 小时构网、保山昌宁全钒、普洱墨江/思茅钠电、迪庆香格里拉 250MW/500MWh 锂电、曲靖与红河硅铝高耗能规划超 1GW。C 档(玉溪、德宏、怒江、昭通)以用户侧与源网荷储为主。 |
| | | | | 楚雄占全省 24%;临沧 500kV 双工程 + 绿电中心;昆明安宁压气;文山麻栗坡构网型已并网 | | | 清单内全钒 + 钠电示范;曲靖/红河硅铝高耗能规划超 1GW | | | |
分档的核心不是“装机多少”,而是“是否进清单 + 是否贴近负荷/新能源断面”。A 档的护城河来自产业链闭环(楚雄)、通道与绿电(临沧)、长时标杆(昆明)三类稀缺资源;B/C 档须看清单归属与真实负荷节奏,不能只按规划数字外推。 |
九、楚雄全钒液流集群:材料—制造—电站全链条楚雄州是云南“押注长时非锂”最硬的证据,打法不是单点项目,而是“材料—核心制造—电站运营”闭环产业链。州属国企金江能源集团统筹永仁、禄丰、双柏多片区:永仁 300MW/1200MWh 全钒液流(总投资 33.82 亿、运营周期 25 年、截至 2026-10 中电解液灌注 48.54%、年底并网,紧邻 500MW/2GWh 系统集成产线,为全国在建最大之一);禄丰主攻核心材料端,年产 5000m³ 钒电解液生产线;双柏大庄 200MW/800MWh 独立共享构网型全钒(总投资 20 亿,依托 3 倍容量政策可对外提供 600MW 共享租赁容量——正是“系数放大”机制的工程兑现);永仁致信 300MW/600MWh(云南能投绿能集团,2024-08 投产,年容量租赁 54 万 kW、年产值约 1.5 亿)。2026 清单 13 项里楚雄独占牟定/武定/双柏 3 个全钒席位(合计 40 万 kW),全州储能总装机占全省 24%、居第一。楚雄的意义在于把政策文件里的“3 倍系数”变成了产业链上的真实订单——全钒液流在云南不是纸面概念,而是已落地的产业集群。 |
十、临沧通道与绿电直连:把储能变成合规 + 绿电溢价资产临沧是云南“长时储能 + 通道 + 绿电”三位一体打法的样板,价值不在单一电站,而在系统级组合。项目矩阵:耿马 30 万 kW/120 万 kWh 全钒(总投资 15 亿、列 2026 清单首位、已完成签约)+ 凤庆 20 万 kW 全钒(一期)+ 已建成投运 35 万 kW 共享储能,新项目并网后全市新型储能总规模跨越式增长。骨干通道:500kV 幸福输变电(2026-06-22 开工动员)与 500kV 耿马输变电(基本完工、计划 9 月底投运)南北并架,形成“以博尚为核心、南耿马北幸福双汇集”全新骨干网架,打通滇西南—滇中走廊,从根本上缓解“建得出来、送不出去”的痛点。绿电价值转化:临沧绿电绿证服务中心 2026-06-03 揭牌,已完成 288 户可再生能源企业建档立卡、消费绿证 1.73 万张、绿电 1730 万 kWh,跑通“交易—核验—兑现”全链条;2026 第一批新能源 13 项 154.15 万 kW 为储能积蓄绿色规模。临沧的护城河不在电站本身,而在“电网接入权 + 绿电认证权”的双重稀缺,尤其适配硅基、铝冶炼等出口导向型高耗能负荷。 |
十一、政策演进时间线:2024—2027 从单点示范到清单制 + 长时导向把云南储能的政策节奏拉成一条线,能看清它“不靠容量电价、靠租赁 + 长时”的路径是怎么一步步走出来的(日期均取自官方文件与公开报道)。每一步都把“调节资源导向长时”写进制度,而非等市场自然演化;2027 年政策窗口切换,是估值重估的最大外部变量。 |
|
十二、用户侧与源网荷储:被低估的第四本账前三本账(租赁/现货/辅助)讲的是电网侧独立储能,云南还有一块被低估的“第四本账”——用户侧与源网荷储一体化。政策明确方向:工业园区、零碳园区、算力设施、大数据中心、商业综合体、光储充放一体化充电桩、分布式光伏、通信基站、低空经济、储能 + 农业/交通等。玉溪、德宏、怒江等 C 档州市以用户侧小型储能 + 分布式光伏为主,规模小但合规溢价高;曲靖、红河硅铝高耗能具备负荷侧潜力。源网荷储一体化硬门槛是必须绑定真实新增负荷,纯“储能 + 新能源”无负荷的伪一体化已被政策导向明确排除——昆明、临沧、楚雄写入规划的项目均要求负荷真实可核。绿电直连(昆明、临沧支持出口外向型企业,绿电合规 + 碳足迹认证可收费)把储能从“套利资产”转为“合规资产”;虚拟电厂门槛在“聚合调度能力”而非“装电池量”。对民企的实操建议:别在云南赌“建成就有补贴”,要么绑定真实工商业负荷做用户侧/源网荷储(吃绿电直连与需量管理溢价),要么以 EPC 或设备甲供切入、把运营交给有交易能力的伙伴;裸持锂电共享储能在云南兑现风险最高(1.8 倍系数低 + 政策严控新增集中式)。第四本账体量虽小于前三本,却是云南区别于纯套利省份的差异化护城河。 |
十三、三类主体与资本图谱云南储能的机会不只在电站投资,更在“电池与系统集成产业链”,主体分三层。省属平台主力云南能投(000503)2026 半年报营收 12.04 亿(同比降 24.50%,因天然气子公司 2025-04-30 起不再并表)、扣非净利 3.04 亿、已投运风电 275.486 万 kW,布局安宁 350MW 盐穴压气(主厂房出零米、排卤井与注采井完工、首台套申报国家能源局答辩)与中选宁蒗 100MW/400MWh 全钒;云南能投绿能集团运营永仁致信 300MW/600MWh 存量。中广核文山麻栗坡 100MW/200MWh 混合构网型(2025-05 全容量并网,云南首个商业化构网型,优先调频);华能、华电滇西新能源 + 储能(⚠️ 部分待核实)资金与交易能力优势明显;钒矿与设备链毗邻攀西钒钛磁铁矿带,电解液本地化具资源基础。资本图谱的启示:订单与优质项目正向“省属平台 + 央企”集中,民企宜以 EPC/设备甲供或绑定真实负荷的用户侧模式切入;对设备商,能提供“系统级可用率保障”的供应商更易拿到云南订单——这与湖北“构网型 + 高可靠”的硬门槛逻辑相通。 |
☕ 如果这份报告对您有价值 欢迎「赞赏」支持我们持续产出
打赏后私信,我们将PPT 版(解读版45页)赠送给您 ✉️ 关注我们 · 下期安徽独立储能调研报告即将发布 |
新能源老张说 数据来源:云南省发改委/能源局、南方电网/南方能源监管局、行业协会公开信息、企业公告(含⚠待核实项) 本文仅供参考,不构成投资建议。关注我们,获取更多省份深度调研。 |
致力于成为国内资深的新能源政策解读、市场分析、项目投资综合服务平台 · 新能源老张说 |
云南独立储能市场深度调研 独立储能省份轮动 · 第13期 / 25 · 新能源老张说 ⚠ 本报告基于公开信息整理 · 标注⚠内容需进一步核实 · 不含投资建议 |

 研报速递