研报速递
一、玻璃基板有望成为下一代先进封装基材
(一)玻璃基板是先进封装领域的新兴核心载体
AI 与 HPC 需求增长推动先进封装加速升级。人工智能(AI)与高性能计算(HPC)的快速发展,正推动高算力芯片需求呈现爆发式增长。AI 训练与推理、数据中心与超算系统对计算密度、内存带宽和能效提出了前所未有的要求,而传统依赖晶体管尺寸缩小的摩尔定律正逐渐放缓,单纯通过先进制程提升性能的路径面临成本、功耗与良率瓶颈。在此背景下,2.5D/3D 等先进封装技术成为提升系统级性能的关键手段。通过多芯片(chiplets)与异构集成,先进封装能够在封装层面实现逻辑芯片与高带宽存储(如 HBM)、IO 与模拟/RF 等不同工艺器件的高密度互连,从而显著提升系统带宽、降低互连功耗并缩短信号传输距离。然而,传统有机基板在布线精度、信号完整性和功率完整性方面已难以支撑超高 I/O 密度需求,而硅中介层(interposer)则面临制造成本高、尺寸受限、热管理复杂以及应力与良率控制等挑战。
玻璃基板凭借其独特的材料与性能优势,成为替代有机载板和硅中介层的理想选择。在材料特性方面,玻璃基板具备超低的表面粗糙度、良好的尺寸稳定性以及可调的热膨胀系数,可有效缓解芯片与基板间的热失配问题,从而降低封装翘曲和互连失效风险;在性能方面,其低介电常数与低损耗特性,能够有效减少信号传输延迟与串扰,明显提升高速信号的完整性。玻璃基板的材料与性能优势决定了其非常适合大规模的异构集成,满足大面积、高 I/O 密度互连布局,符合当前人工智能与高性能计算芯片的应用需求。玻璃基封装载板是以玻璃为基材、通过玻璃通孔(Through Glass Via, TGV)技术实现垂直互连的新一代封装载板。玻璃基板封装结构设计以玻璃为核心层材料,在核心层上下表面构建高密度、细间距金属布线,布线通过电镀铜或钨填充形成,细间距区域则采用薄膜沉积氧化硅作为介质层实现绝缘。相较于传统封装载板,玻璃基板表面粗糙度低于10nm,热膨胀系数可在 3~9ppm/K 之间灵活调节,杨氏模量达 50~90GPa,且吸湿性接近于零,能够有效解决传统有机材料层压板(如 BT、ABF 类)在高精度封装中的短板
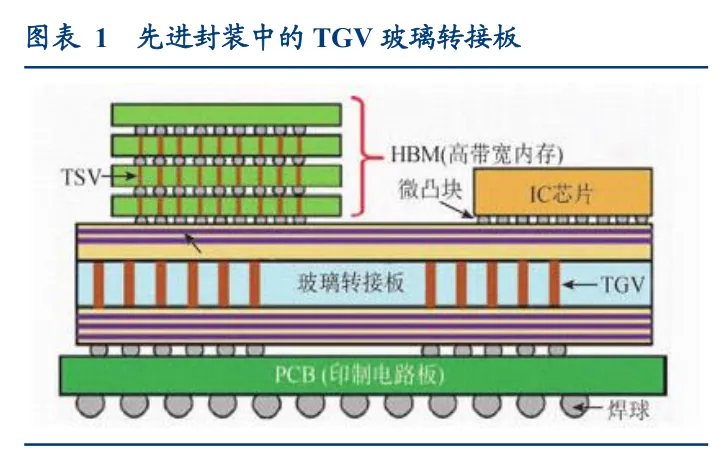
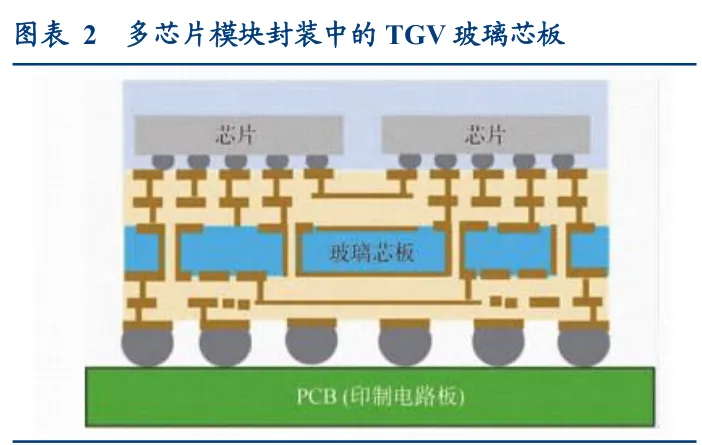
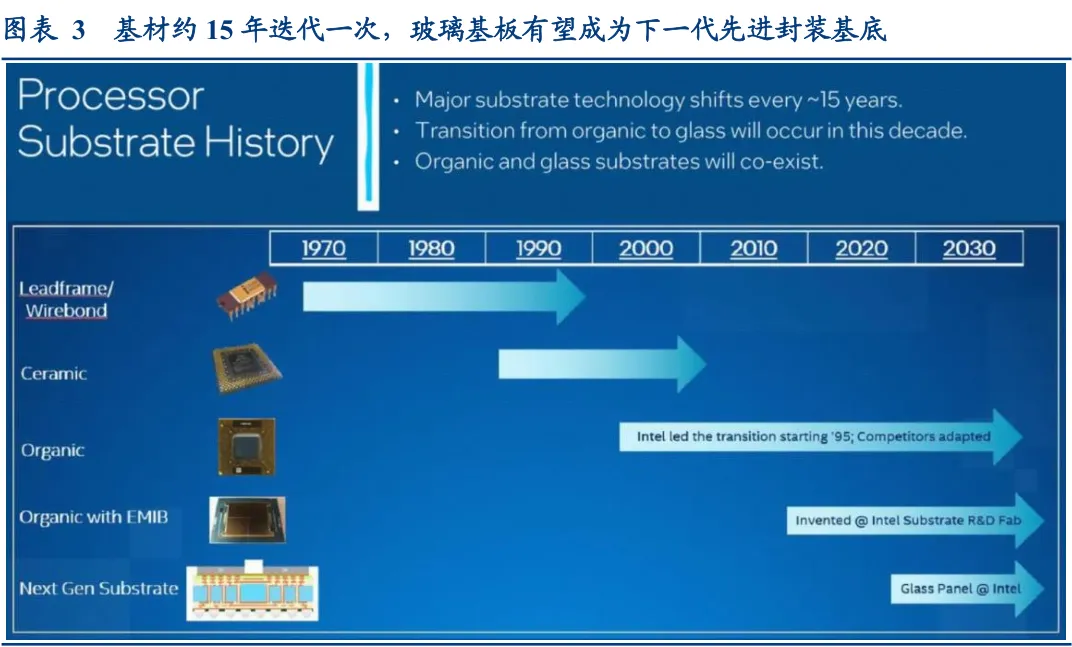
(二)凭借优异的综合性能,玻璃基板深度契合先进封装升级需求
1、上一代载板矛盾:封装越大&线路越细时,控制翘曲和保持尺寸精度越难IEEE EPS 指出,有机载板即使通过改进材料和填料来缩小线宽/线距与凸点间距,仍在大尺寸下受到热稳定性、平整度和尺寸稳定性的约束;而通过增厚芯层来压制翘曲,又会妨碍贯穿孔继续微缩。此外,该矛盾具备非线性特征:封装面积扩大后,材料热膨胀不匹配、铜分布不对称和多层树脂固化应力会在更长尺度上累积,导致翘曲、收缩和图形位置偏移。对传统封装而言,这些偏差可能仍处于可容忍范围;但当芯粒互连向更细 L/S、更小微凸点间距推进时,载板不再只是承载结构,而成为光刻对准精度和组装良率的决定因素。
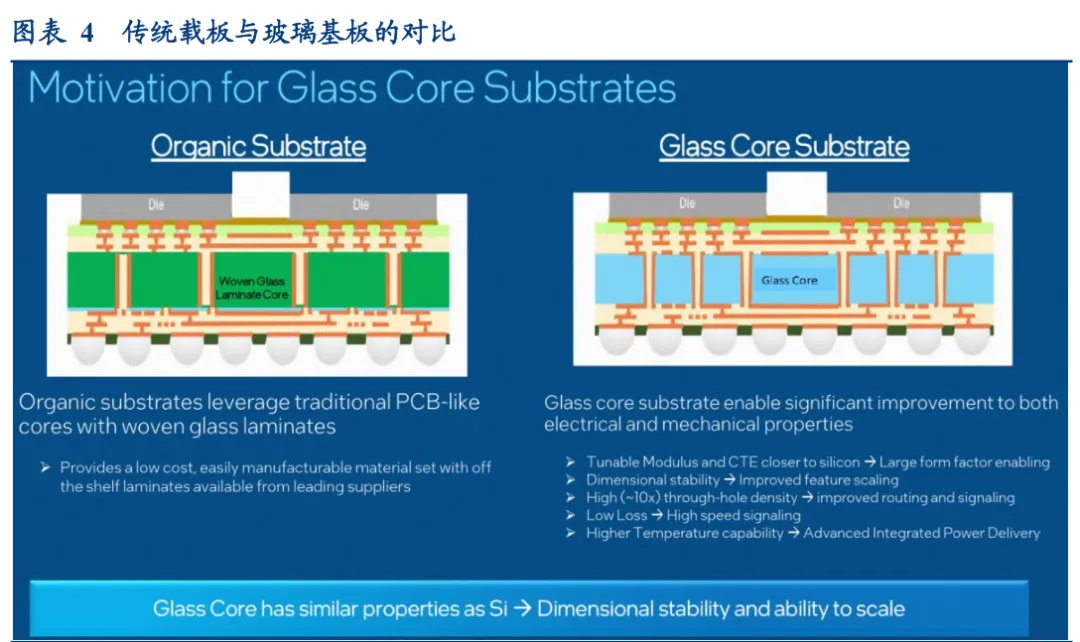
2、玻璃基板的优势①:用更高的尺寸稳定性支撑“大尺寸+细线路”
玻璃基板凭借更高的刚性、平整度和热机械尺寸稳定性,为先进封装同时向“大尺寸”和“细线路”演进提供材料基础。随着封装尺寸扩大,相同的热膨胀、固化收缩或材料形变将产生更大的绝对位置偏差,显著增加多层 RDL 的套准难度;而线路缩小至微米级后,可容忍的图形偏移进一步收窄。玻璃材料具有高度一致的热膨胀系数(CTE,3.3-3.8ppm/℃与硅芯片高度匹配,可将大尺寸封装翘曲量控制在 50μm 以内;支持 510×515mm 超大面板,封装效率是 12 寸晶圆的 4-8 倍),能够显著降低因材料间 CTE 不匹配而导致的制程翘曲。由于玻璃具有透明特性,可支持激光键合与解键合工艺,并通过降低解键合所需作用力减少芯片破损风险。
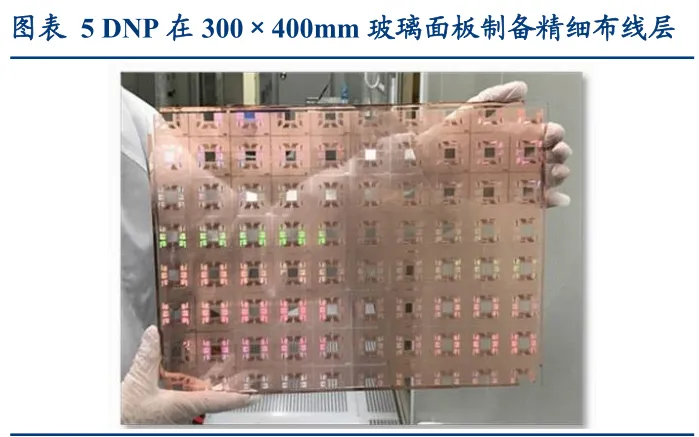
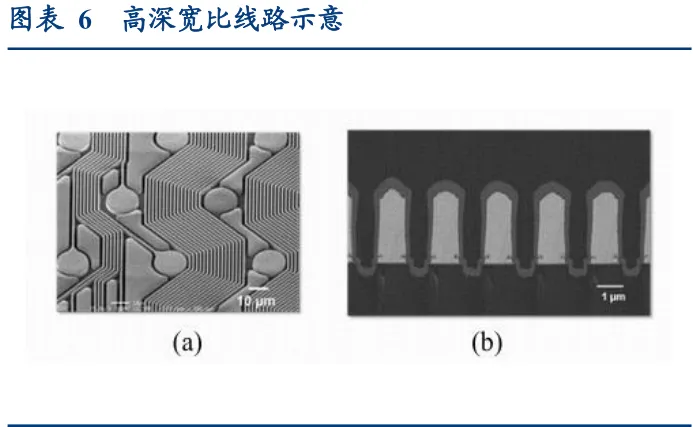
以康宁为代表,其玻璃载板在先进封装工艺过程中可将翘曲程度最高降低 40%;Intel 指出,玻璃基板可将图形畸变降低约 50%,并凭借更严格的层间套准能力实现最高 10 倍的互连密度提升;DNP 已在 300mm×400mm 玻璃面板上验证 L/S=1/1μm 的精细线路,进一步佐证玻璃具备承载“大尺寸、高密度布线”的技术潜力
3、玻璃基板的优势②:低成本为光电共封装提供潜在的统一材料平台
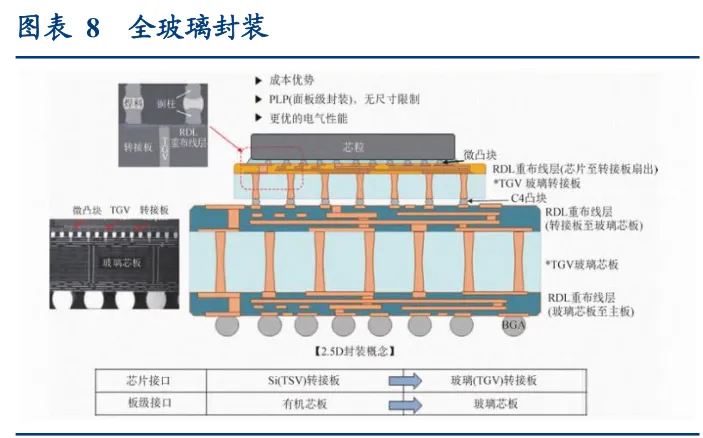
后摩尔时代,AI 算力芯片、HBM 高带宽内存、CPO 光电共封装、Chiplet 异构集成对基板互连密度、高频信号完整性、大尺寸平整度、低翘曲度提出极致要求。TGV(玻璃通孔,Through Glass Via)是玻璃基板实现垂直电气互连的核心载体,RDL(重布线层,Redistribution Layer)是玻璃基板实现高密度平面布线的关键工艺,二者协同构成玻璃基先进封装完整互连体系。
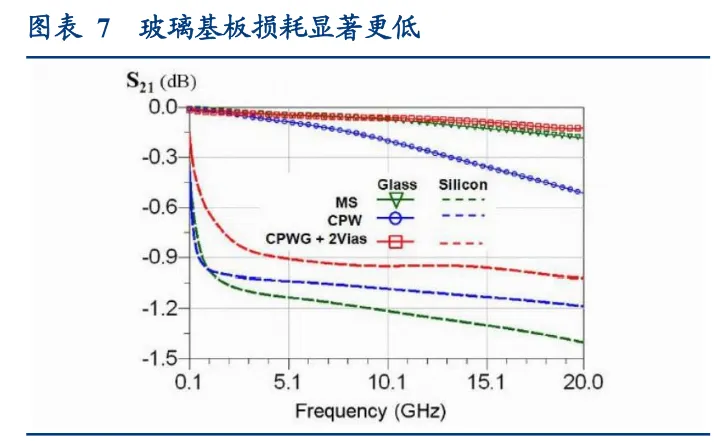
电互连方面,玻璃作为绝缘体材料,具有极低的介电常数(3.8-4.0,远低于硅的 11.7 和有机树脂的 4.5)和极低的损耗因子(在 100MHz 下约为 0.0002,比硅低 2-3 个数量级,可将信号传输速率提升 3.5 倍、功耗降低 50%),可有效减少高频信号传输中的寄生损耗,提高信号完整性。此外,玻璃基板无需像 TSV 那样在通孔内壁沉积绝缘层,不仅可简化工艺流程,同时也可降低制造成本。Corning 的对比实验显示,在测试至 20GHz 时,玻璃上传输线的高频插入损耗明显低于标准硅衬底。
光互连方面,玻璃材料的光学透明特性,利用离子交换或飞秒激光直写等先进加工技术,可在玻璃基板内部制备出低传输损耗的嵌入式光波导结构,为“电光”协同的设计理念提供基石。结合 2.5D 和 3D 等先进光电共封装架构提供的高密度、低损耗互连优势,在同一玻璃衬底上能够实现纵向和横向光电信号的高效路由,将进一步提升系统的集成度,为下一代光电共封装技术的发展提供了关键的材料基础和技术路径。Corning 相关方案已验证在同一玻璃载板上集成了电子芯片(经重布线层 RDL 与微凸块实现电气互连)、光子芯片(PIC,与玻璃内置光波导耦合)与光纤(经光波导对接)三类结构的协同集成可行性,为光电共封装(CPO)提供了潜在的电光一体化封装路径。
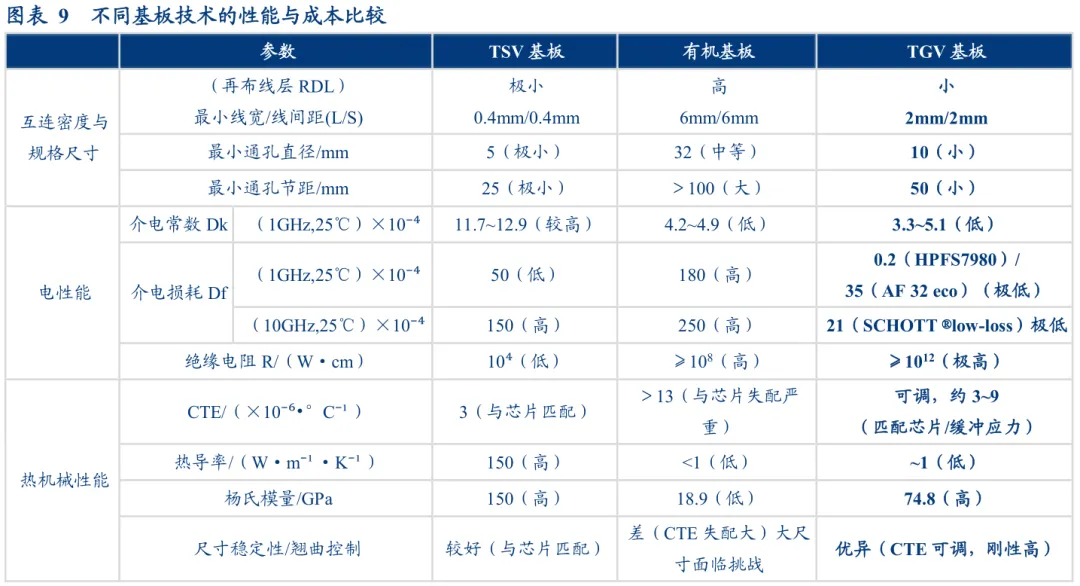
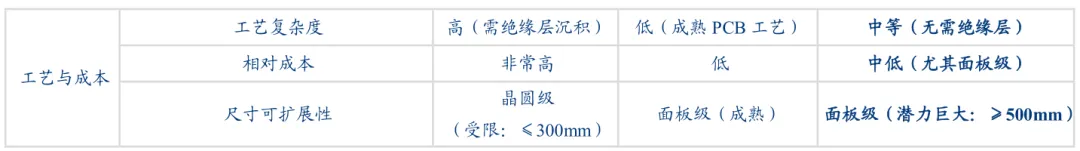
横向对比玻璃基板、有机载板和硅基载板后可见,玻璃基板在大尺寸、细线路、高速信号和低翘曲等多重要求下综合性能更为均衡。综合对比来看,有机载板在低介电损耗、大面积加工和工艺成熟度方面具备优势,但其平整度、刚性、尺寸稳定性及耐高温能力相对不足,在大尺寸、高密度封装中更容易面临翘曲和层间对准问题;硅基载板具有较好的平整度、尺寸稳定性、耐高温性和热导率,且工艺体系较成熟,但其热膨胀系数调节能力有限,高频信号损耗相对较高,同时受晶圆尺寸约束,大面积制造能力不足。相比之下,玻璃基板在平整度、厚度一致性、刚性、尺寸稳定性、CTE 可调、低介电损耗、耐高温及大面积加工等多数指标上均表现较优,仅在热导率和工艺成熟度方面存在短板。

赞助商广告展示

二、制造工艺壁垒构筑玻璃基板产业链竞争优势
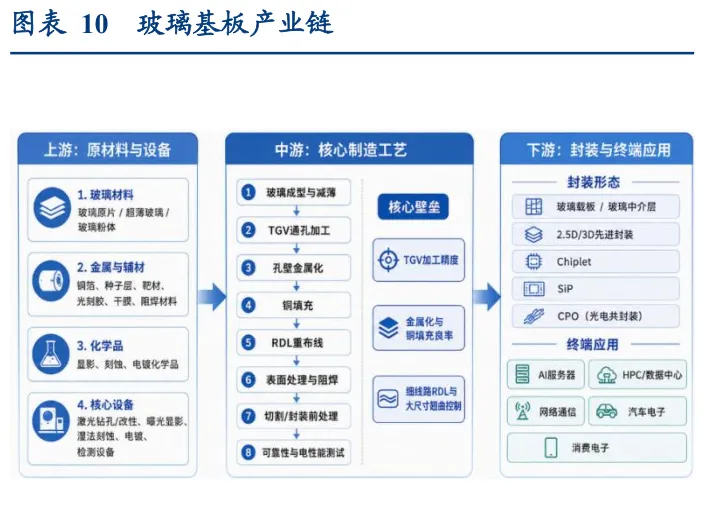
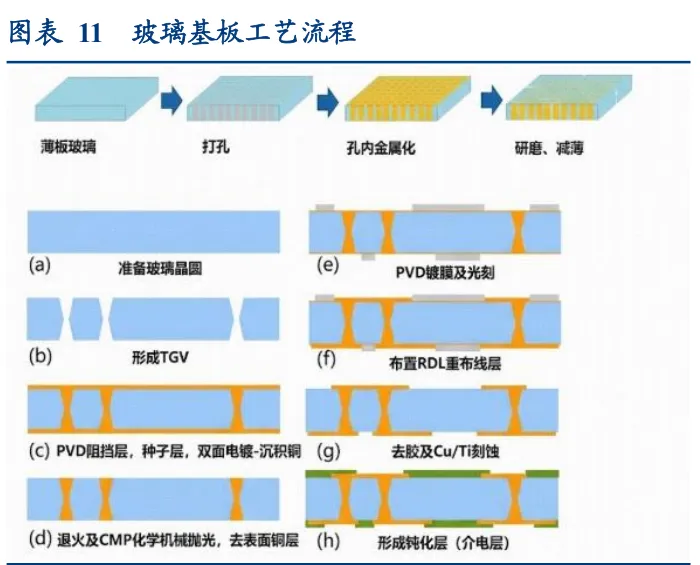
根据中国粉体网,玻璃基板产业链包括生产原料、设备、技术、封装、检测、应用等环节。上游为生产原料、设备环节,中游为技术、封装、检测环节,下游为应用环节。而根据粉体网,从玻璃基板的制造工艺上看,玻璃基板的核心封装工艺包括玻璃基板精加工、TGV 通孔、金属化/电镀填孔和 RDL 布线四大工艺。因而我们将从玻璃基板核心壁垒出发,对玻璃基板产业链上游材料设备、中游 TGV 精密加工和下游终端应用进行分析
(一)高品质玻璃原片是 TGV 规模化制造的关键材料
TGV 玻璃原片是制造玻璃通孔结构的基础玻璃基材。TGV 玻璃原片主要是指高平整度、低缺陷、可精密加工的玻璃薄片或玻璃晶圆。在后续工艺中,玻璃原片需要经过激光改质、激光钻孔、湿法蚀刻或其他微孔加工方式形成贯穿玻璃的微细通孔,再通过种子层沉积、金属化、电镀填孔和线路制作等步骤实现垂直电气互连。与已经完成通孔、金属化或线路加工的 TGV 玻璃基板不同,TGV 玻璃原片主要强调尚未完成完整 TGV 功能结构加工的原始玻璃材料,其关键性能包括热膨胀系数、介电常数与介质损耗、厚度均匀性、表面粗糙度、翘曲度、机械强度、内部应力以及激光和蚀刻加工适配性,主要用于玻璃中介层、玻璃芯基板、晶圆级封装、射频器件、MEMS、传感器、光电子器件及先进显示等领域。
硼硅酸盐与铝硅酸盐构成主流技术路线。全球 TGV 玻璃原片市场主要包括硼硅酸盐玻璃原片、铝硅酸盐玻璃原片以及其他特种玻璃原片,其中硼硅酸盐玻璃具有较低热膨胀系数、良好耐热冲击性能、优异化学稳定性和成熟加工基础,适合用于需要尺寸稳定、热循环可靠性和微孔加工一致性的 TGV 基板,在 MEMS、传感器、微流控、射频封装及部分先进封装场景中应用较为广泛;铝硅酸盐玻璃通常具有更高机械强度、更好的抗弯和耐冲击性能,并可通过配方和强化工艺改善其热机械特性,适用于对薄型化、大尺寸加工、结构强度及高可靠性要求更高的封装和光电应用;其他材料还包括石英玻璃、高硅玻璃、低介电特种玻璃、光敏玻璃以及根据客户需求定制热膨胀系数、介电常数、厚度和表面状态的专用玻璃体系。
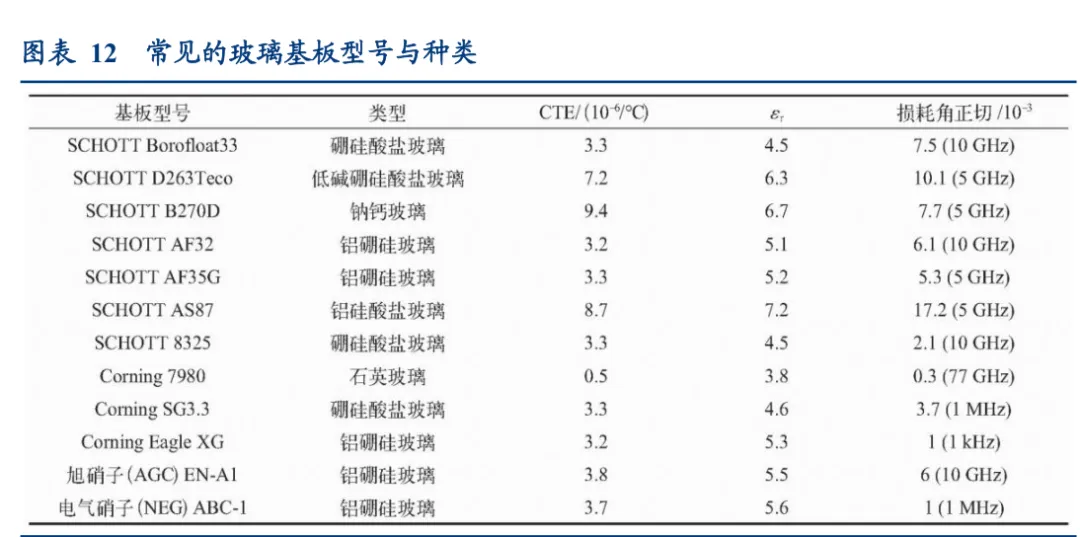
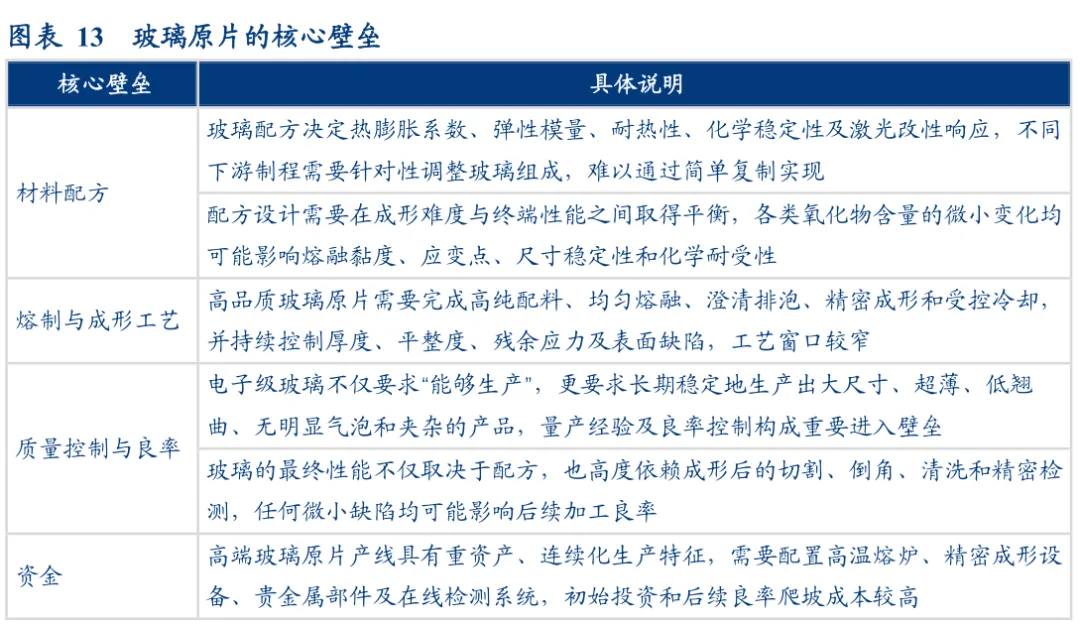
玻璃原片的壁垒主要集中于材料配方、熔制成型工艺和资金壁垒。材料端,在生产制造过程中需要精确调控 SiO₂、Al₂O₃、B₂O₃及碱土金属氧化物等组分,在热膨胀系数、刚度、耐热性、介电性能与后续激光改性、蚀刻适配性之间取得平衡。工艺方面,玻璃原片的生产制造涉及高纯配料、均匀熔融、气泡与夹杂控制、厚度及平整度控制和残余应力管理,依赖专有成形设备、精密过程控制及长期量产经验。同时,高温熔炉、贵金属部件、精密成形和在线检测设备投入较大,产线连续生产属性强、试错及良率爬坡成本高。
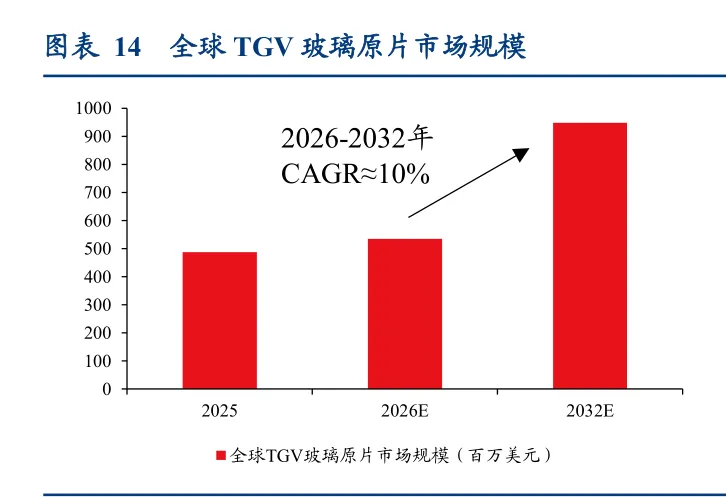
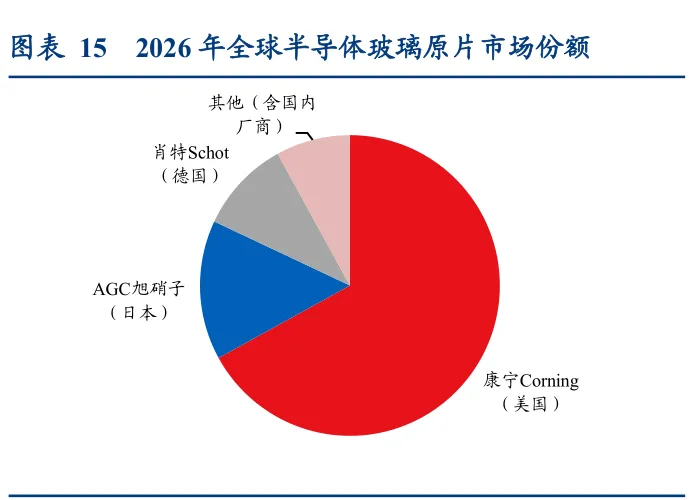
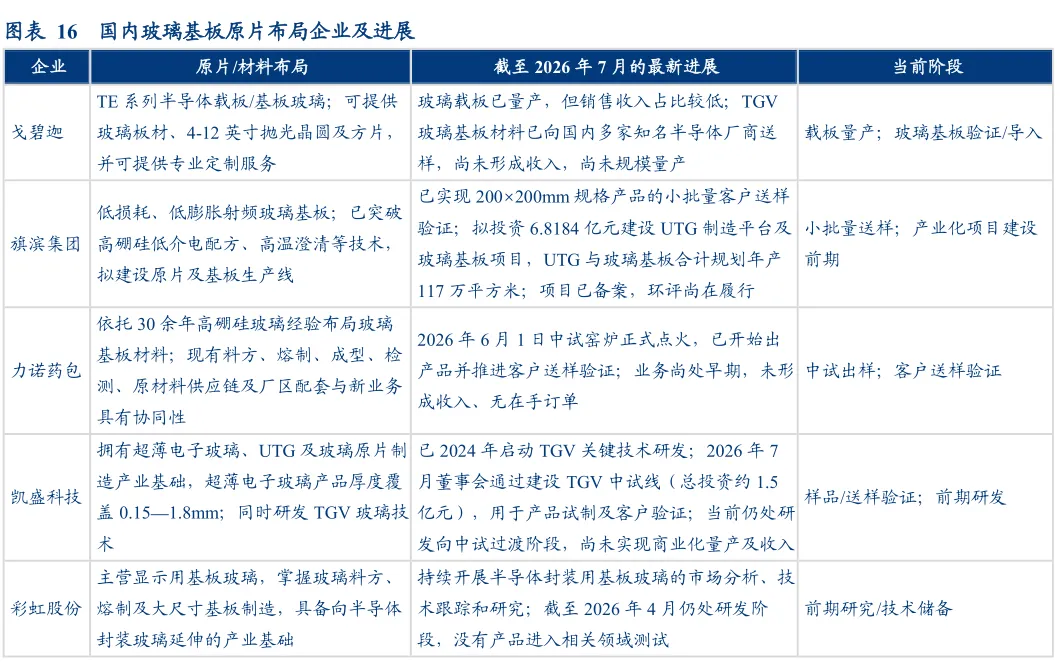
海外巨头垄断领跑,国内原片企业加速追赶。根据 Global Info Research,2025 年全球 TGV玻璃原片市场规模为 488 百万美元,预计 2026 年增至 535 百万美元,2032 年达到 949 百万美元,2026-2032 年 CAGR 约 10%。产能产量方面,2025 年全球 TGV 玻璃原片产能和产量分别约 4 和 3.51 百万片。企业端看,根据智研咨询,全球显示面板约 80%的市场份额被美国康宁、日本旭硝子(AGC)和电气硝子(NEG)三大巨头占据;而根据观研天下,高端半导体玻璃原片超九成市场供给由康宁、旭硝子、肖特等海外厂商把控。戈碧迦、旗滨集团、凯盛科技、彩虹股份、力诺药包等本土企业正在加速追赶布局中。
(二)TGV 通孔是 TGV 工艺中最核心、最具技术壁垒的环节
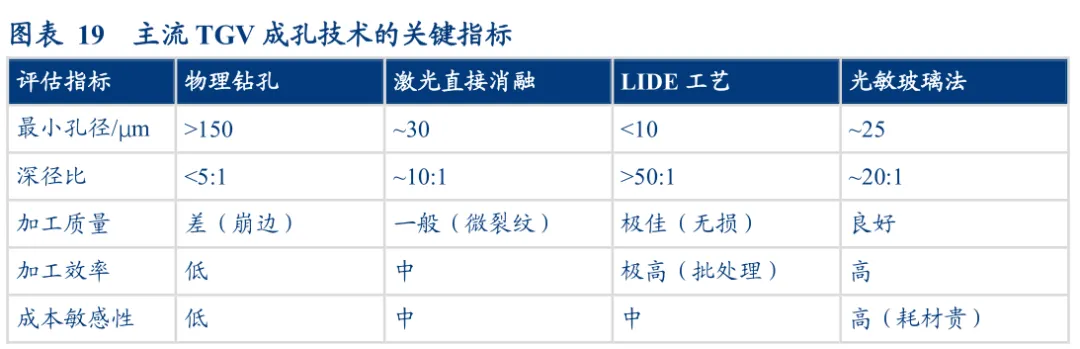
在脆性玻璃上高质量地形成微米级通孔是玻璃基板封装的核心工序。玻璃作为一种典型的高硬度、高脆性材料,在受到外部机械应力或瞬时热冲击时极易产生微裂纹。TGV 制备的加工质量直接决定了通孔的质量、密度和成本,进而决定了后续金属化填充的可靠性及信号传输的完整性。当前成孔技术的研究重点已从早期的暴力物理去除,演进为以能量场诱导、化学协同刻蚀为特征的精细化加工。激光诱导深度刻蚀(LIDE)和直接激光烧蚀是目前主流技术路径。
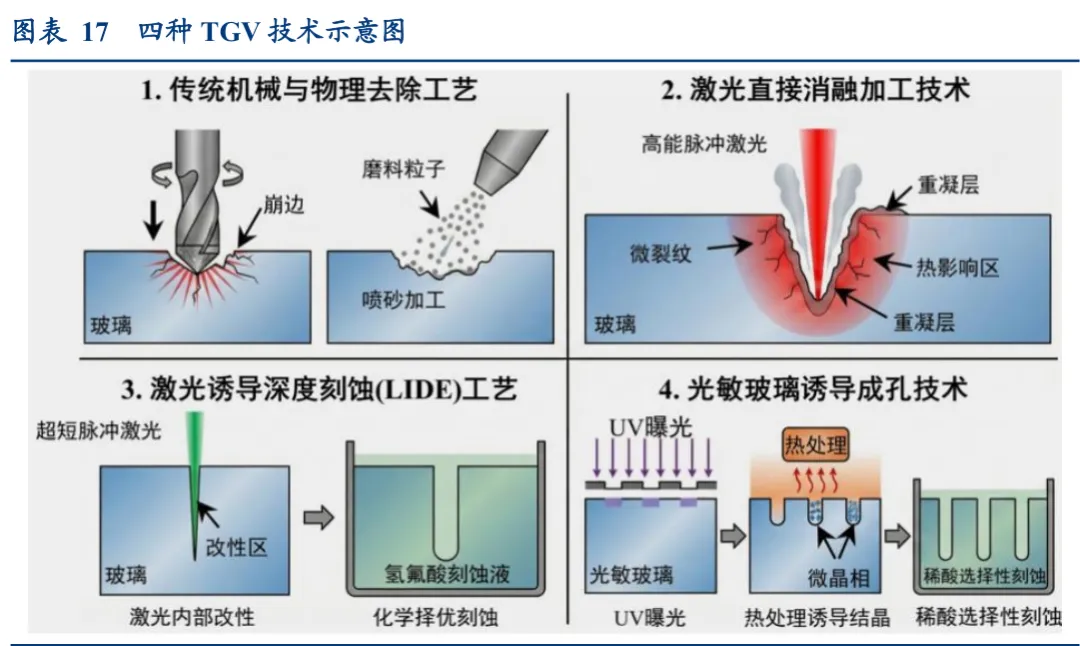
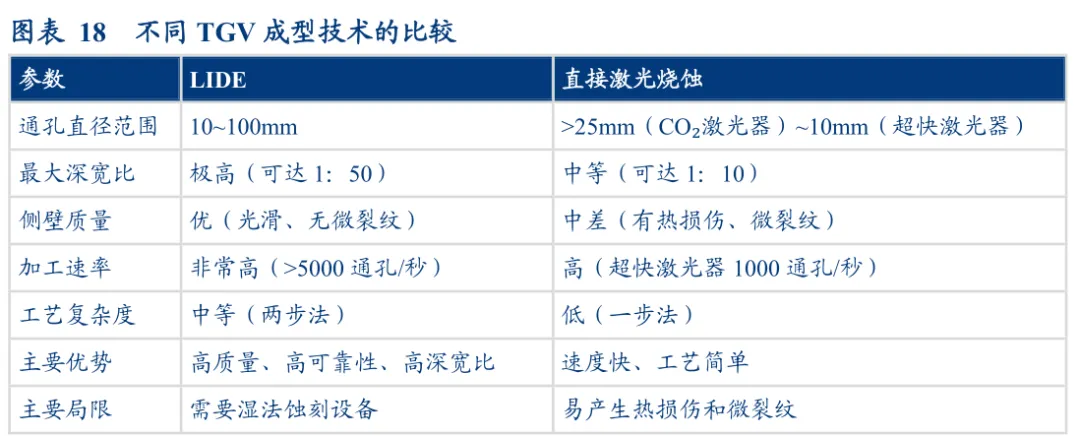
1)LIDE:LIDE 是由德国 LPKF 公司于 2017 年率先商业化并主导的尖端技术,被认为是未来大规模生产的主流方案。该技术核心优势集中体现在加工质量与工艺灵活性:加工过程因完全规避剧烈热效应,因此所制通孔边缘光滑,无明显裂纹、崩边及热应力,能最大限度保留玻璃基板原有的机械强度;同时实现极高深宽比的通孔加工,范围覆盖1:10 至 1:50,通孔直径最小可至 10μm,满足高精度结构需求。在工艺灵活性上,LIDE技术可在同一工艺步骤中在玻璃基板上加工出多种结构,例如通孔、盲孔、切口、腔体、凹槽及其它特征结构;加之其具备较高的加工速度(每秒可形成数千个通孔),且兼容大尺寸面板加工,使其成为兼具成本效益与高产能的优质解决方案,适用于规模化生产。
2)直接激光烧蚀:直接激光烧蚀利用高能激光束(如 CO2 激光、准分子激光或皮秒激光)直接将玻璃材料气化或熔融去除,从而形成通孔。CO2 激光器(波长为 9.3-10.6μm)的能量可被玻璃直接吸收,加工效率较高,但通常只能制造直径大于 40μm 通孔,且易在孔周围残留热应力。超快激光器(如皮秒、飞秒激光)利用其极高的峰值功率,通过非线性效应在玻璃中沉积能量。整体看,直接激光烧蚀虽工艺简单,但普遍存在热应力、微裂纹和熔融物喷溅等问题,或损害玻璃基板的机械可靠性
3)光敏玻璃诱导成孔技术:光敏玻璃工艺依赖于特殊掺杂(如含有银离子及敏化剂)的感光玻璃材料。该技术优势在于可借助类似光刻的方式实现大批量通孔阵列的同步加工,具有通孔位置精度高、阵列一致性较好等特点。然而,其应用仍受到材料和工艺两方面因素的限制。一方面,光敏玻璃对特定感光材料依赖较强,材料种类有限,且原材料成本较高;同时,与高纯度硼硅玻璃或石英玻璃相比,其电学损耗性能相对较差,因此目前更多应用于传感器及特定光电集成领域。另一方面,该工艺通常包含曝光、热处理和选择性湿法刻蚀等多个步骤,整体流程较长,加工周期较大,难以满足大规模高通量制造需求。此外,工艺过程对曝光能量、热处理温度及时间等参数较为敏感,参数波动易导致结构尺寸精度和加工一致性下降,在大面积或高密度通孔阵列制备中,其加工效率和成品率仍有进一步提升空间。
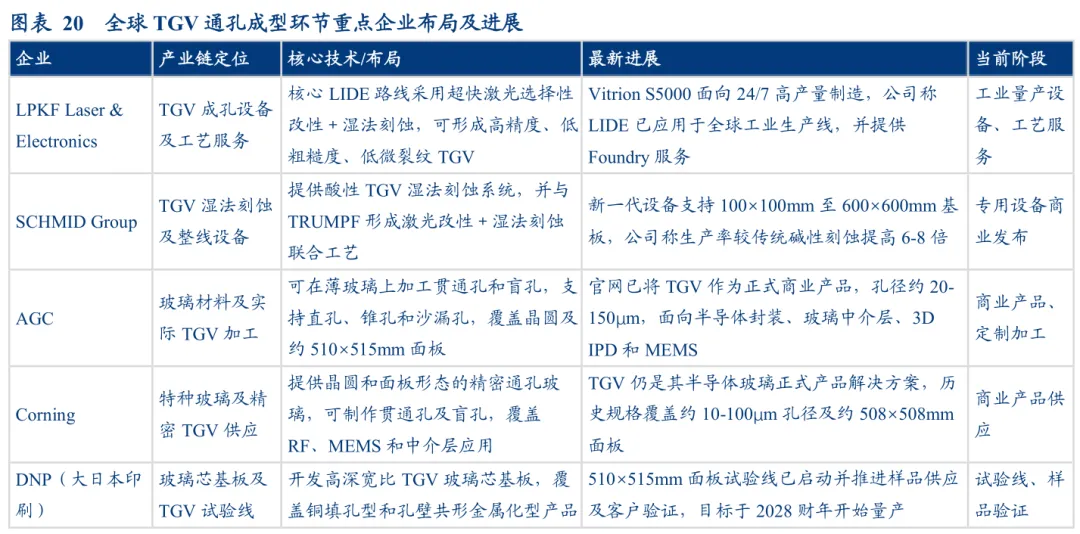
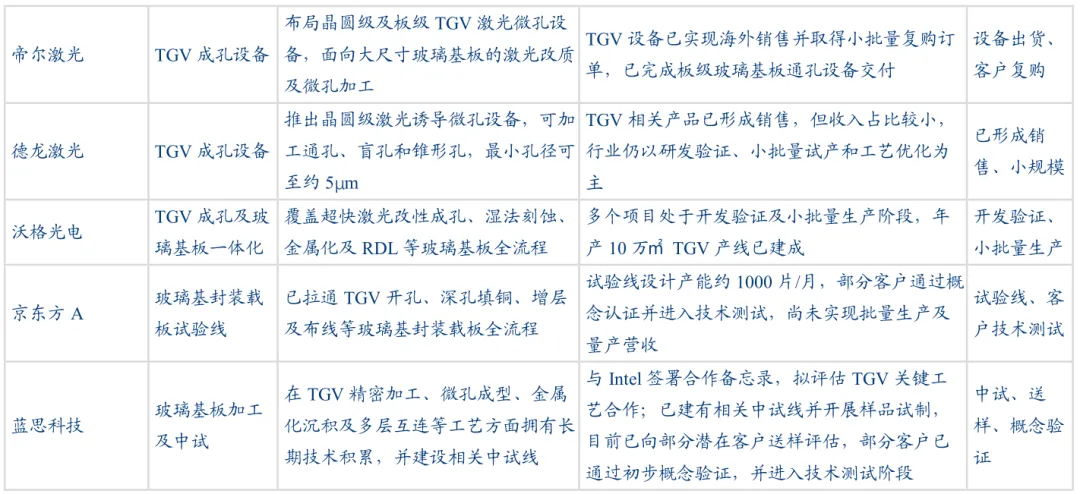
TGV 通孔成型环节目前呈现“海外技术领先、国内加速追赶”的竞争格局。海外厂商中,LPKF 凭借 LIDE 技术,在微裂纹控制、孔径精度及量产设备方面处于领先地位;AGC、康宁已具备晶圆级及面板级 TGV 玻璃加工和产品供应能力,DNP 则正推进大尺寸玻璃芯基板试验线及客户验证。相比之下,国内产业链仍处于设备导入和产品验证阶段,帝尔激光、德龙激光等已实现 TGV 设备出货或销售,沃格光电、蓝思科技、京东方等已建成中试或试验线,并进入送样、概念验证及小批量生产阶段,但整体尚未形成规模化量产收入。
(三)电镀技术是玻璃基板完成电气互连的理想金属化技术
金属化工艺包括玻璃通孔(TGV)金属化、玻璃基板上重布线层(RDL)以及与逻辑芯片等完成互连的微凸点(bump)金属化。TGV 技术先通过激光诱导刻蚀等方式在玻璃上留下通孔,然后在溅射种子层的基础上进行电镀金属化实心填充,其工艺难点主要集中在玻璃附着力差、高深宽比结构无缺陷填充以及之后玻璃的裂纹问题。RDL 是先在玻璃基板上进行溅射种子层,然后通过光刻形成布线层图案,最后通过电镀实现再布线层的金属化,其工艺难点主要集中在孔洞缺陷与图案的完整性。bump 工艺流程与 RDL 基本一致,不同地方在于 bump 是叠层结构,包括铜、镍、锡银以及金的金属化,其工艺难点主要集中在各金属层的孔洞缺陷控制以及 bump 的完整性上。
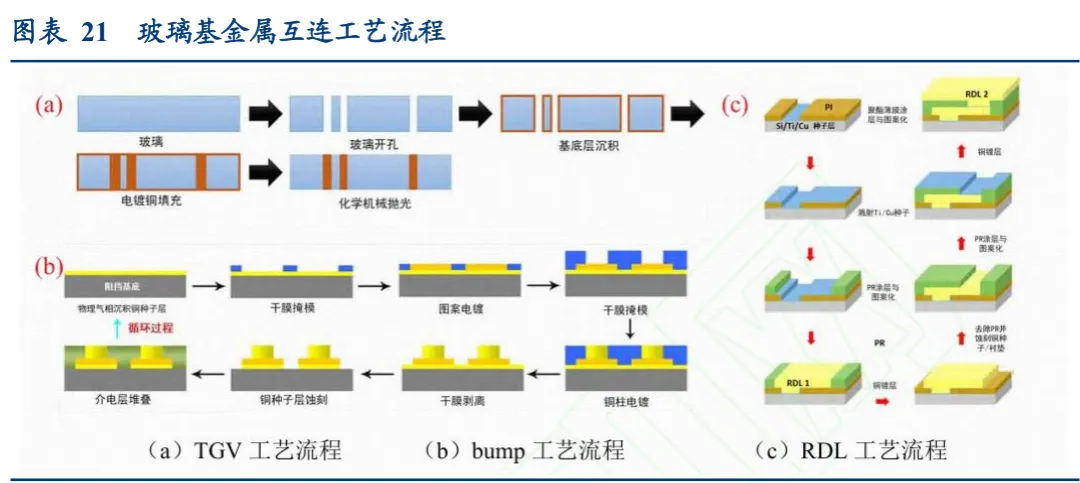
在 TGV 成孔工序完成后,如何实现通孔内部的金属化填充及表面的精细布线,是决定玻璃基板电气连接质量的关键。由于玻璃材料具有极高的化学稳定性和致密的表面结构,其表面能较低且缺乏活性官能团,导致传统的金属沉积工艺难以在玻璃界面形成强有力的物理或化学结合。因此,TGV 金属化不仅涉及电化学填充动力学的精确控制,更需要在异质界面工程、种子层附着力增强及应力管理等方面实现突破。
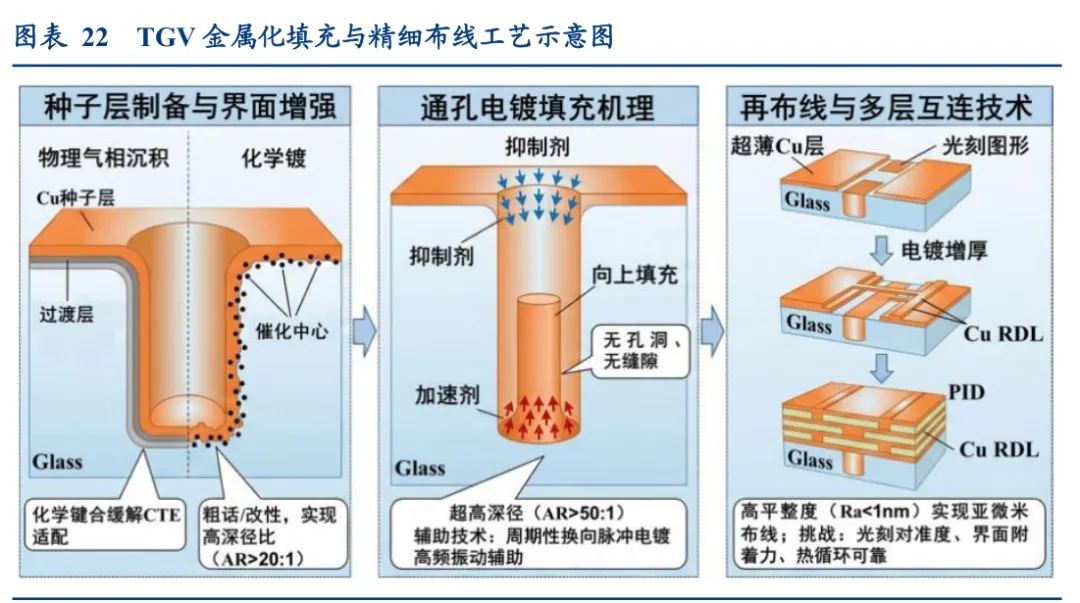
1、TGV 电镀金属化填充:玻璃基先进封装三维互连最核心的技术工艺
1)玻璃表面及通孔内的金属化:玻璃金属化是指在玻璃表面或内部通过物理或化学手段沉积金属种子层,以确保玻璃表面或通孔具备导电性。常用的种子层沉积方法有物理气相沉积法(PVD)和化镀法(化学镀铜)。为保证产品可靠性,玻璃金属化面临着两大直接挑战:玻璃与金属化种子层间的结合力和金属化种子层贯通覆盖 TGV 的能力。玻璃表面粗糙度的增加,可有效增强玻璃与金属种子层间的结合力。随着玻璃算术平均粗糙度的提升,结合力得到迅速提高。同时,化镀金属化种子层的结合力较 PVD 种子层结合力更低,这可能是由于化镀层内应力更高所导致。但化镀法以液流为介质,其分散性更易提高,如可解决结合力过低问题,化镀法也为具有可观前景的技术路线。
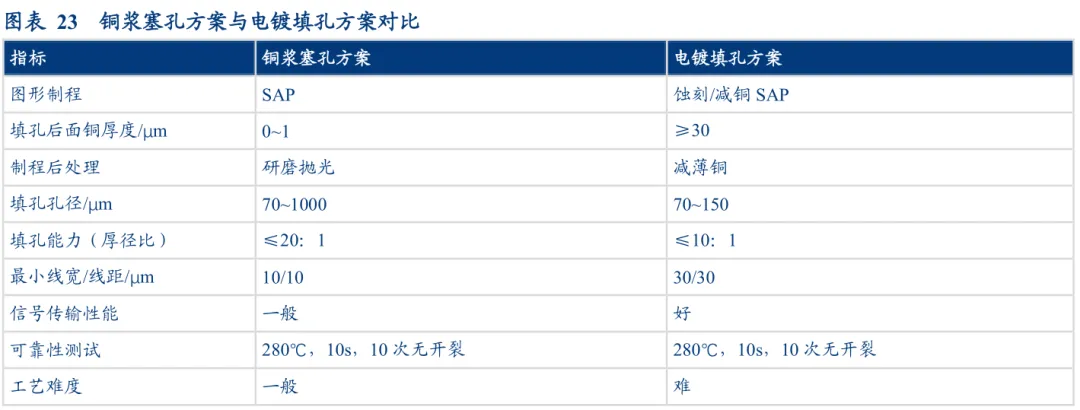
2)玻璃通孔填孔:目前常用的 TGV 填孔主要为铜浆塞孔技术和电镀填孔技术。铜浆是铜粉和有机黏合剂的均匀混合物,配合真空塞孔技术,可将铜浆无空隙地塞满 TGV,达成高厚径比的通孔填孔。电镀填孔技术利用电解沉积,目前主要有由下至上(bottom⁃up)填孔、蝶形填孔、保形(conformal)填孔。随着 TGV 需求孔径越来越小,厚径比越来越大,先搭桥后填孔的蝶形(X 形)填孔表现出较好的技术适配性

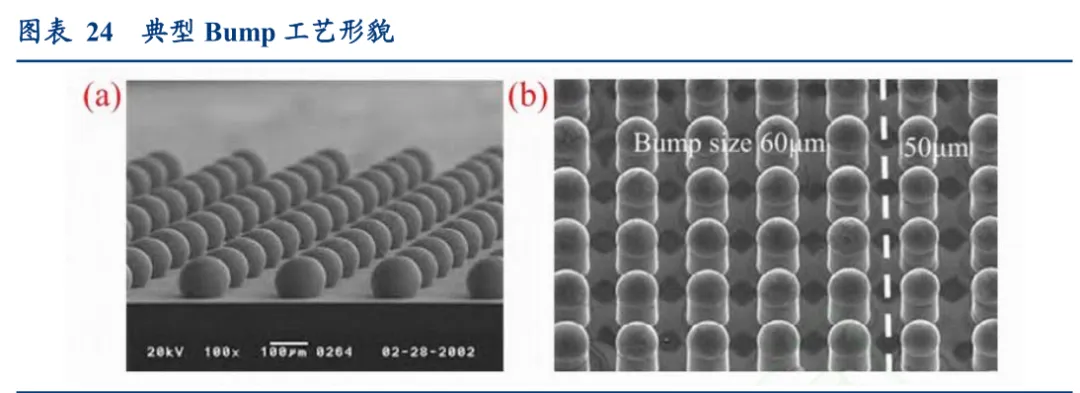
2、Bump 电镀金属化填充:玻璃基先进封装实现芯片级高密度互连的关键
Bump 电镀金属化填充面临微小开口内的受限沉积、片内一致性控制以及多金属堆栈界面可控等难点。与 TGV 侧重高深宽比通孔填充不同,Bump 更强调在厚胶开口形成的微小沉积腔内,实现柱体与焊料在尺寸和形貌上的一致性,包括高度分布的均匀性、顶面形貌的平整度、直径外扩的控制与侧壁质量的优化,并满足后续装联工艺对凸点设计高度、润湿性能及回流成形的工艺余量的要求。
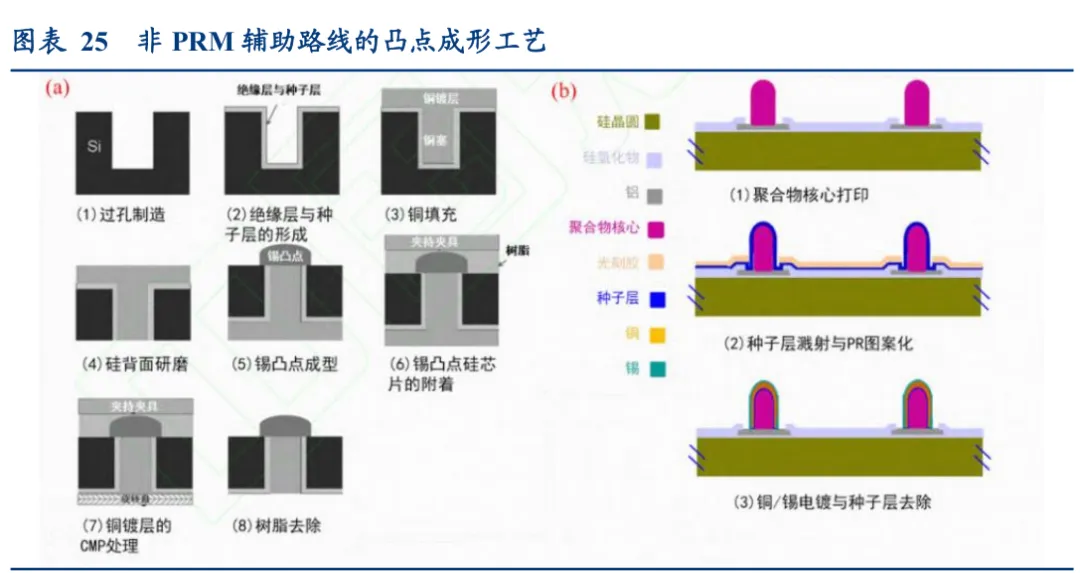
目前用于 Bump 金属化成形的工艺路线大体可归为两类:光刻胶模具电镀(PRM),即以厚光刻胶开口作为电沉积模具实现凸点成形和非光刻胶模具主导的成形路线,包括基于导电路径选择性电沉积、化学镀沉积以及印刷模板辅助金属化等。PRM 路线中按主体沉积材料可分为焊料微凸点(solder microbump)与铜柱凸点(CPB)两种。其中,焊料微凸点流程相对简洁,但在细间距条件下,对开口底部清洁度、沉积成分稳定性以及阵列内高度离散更为敏感。铜柱凸点能在细间距下保持稳定的凸点高度与底填空间,并降低纯焊料微凸点的塌陷与桥接风险,因此在玻璃基高 I/O 场景中应用更为广泛。
除 PRM 路线外,非 PRM 辅助路线更多面向流程简化与特定结构需求。例如利用导电过镀层或局部导通路径实现选择性 Sn 沉积形成凸点,从而减少 PR 工序;或采用印刷结构模板后再金属化的方式实现特定形貌。此类路线的共同点在于,沉积图案不再完全由光刻胶模具决定,而是由基板表面暴露区域与导电路径或结构模板共同约束,在小规模或特定器件中具备可用性,但用于玻璃基大面积互连时,其整板凸点高度与直径的一致性、良率对缺陷的敏感性以及工艺重复性与稳定性仍待验证。
3、RDL 电镀金属化填充:玻璃基先进封装中承担高密度 I/O 扇出、多芯片互连与多层布线的核心任务
与传统封装基板相比,玻璃基板在尺寸扩展与热稳定性方面具备优势,但 RDL 金属化的工艺难度并未因此减弱。当线宽、线距缩小至数微米乃至亚微米时,图形转移、种子层连续性、铜电镀成形以及电镀后的去种子层刻蚀相互关联,使工艺窗口明显收窄。在这种尺度下,线边缺陷、线条截面积减薄以及面内厚度不均往往同时出现,并共同表现为电阻一致性与线形稳定性的下降。而在工艺方面,现阶段玻璃基 RDL 金属化仍以 Cu 电镀为主,工艺路线可归纳为半加成(SAP/mSAP)与大马士革(Damascene)两类,其差异是金属边界由光刻胶模具限制还是由介质沟槽定型。两类路线中,Damascene 更常被用于讨论更小节距与多层化的潜在路径,而在面板尺度的玻璃基制造中,工艺实现仍以SAP/mSAP 体系为主。
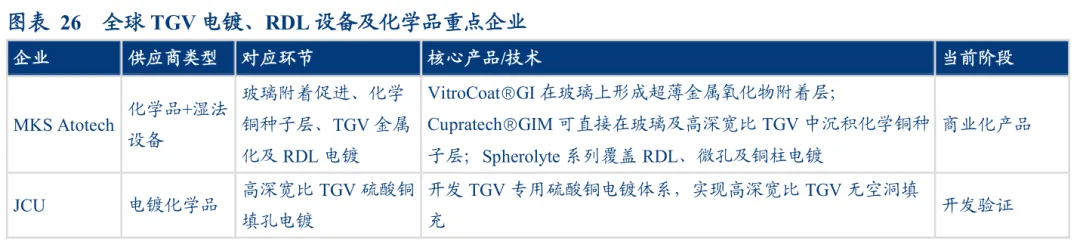
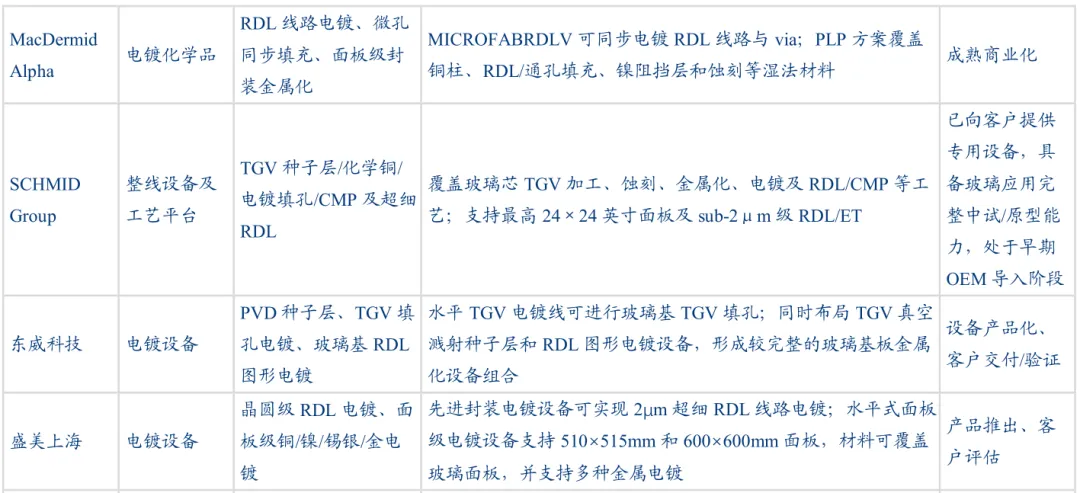
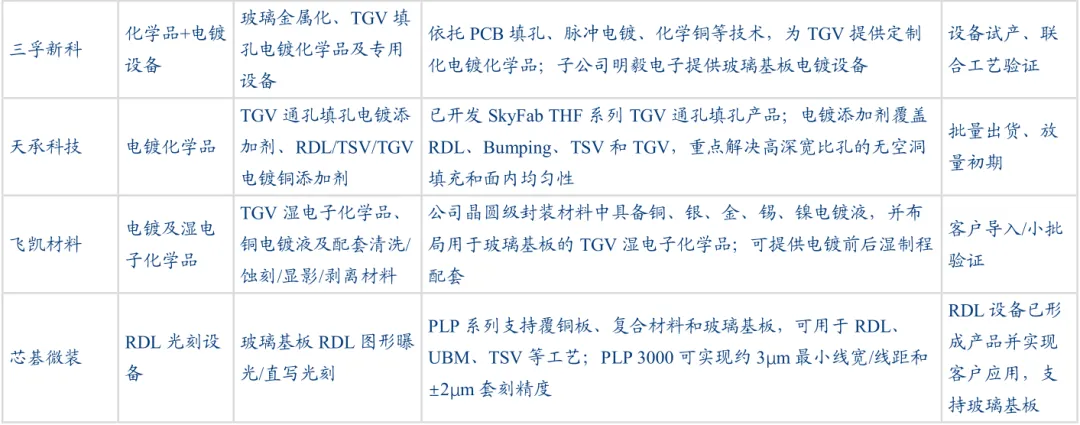
TGV 电镀与 RDL 环节已形成“海外材料体系领先、国内设备与添加剂加速突破”的竞争格局。设备端,东威科技已覆盖种子层、TGV 填孔及 RDL 电镀,盛美上海重点布局玻璃面板和 2μm 级 RDL 电镀;化学品端,Atotech 在玻璃活化、化学铜种子层及后续电镀方面布局较为完整。国内天承科技的 TGV 添加剂已实现批量出货,三孚新科推进“药水+设备”协同,中镀科技已推出明确适用于 TGV/TSV 的填孔产品,但客户验证及出货规模尚未披露
三、产业化奇点将至,封装、HBM、CPO、6G 等应用打开成长空间
全球玻璃基板产业最早由 Intel 等企业围绕先进封装基板材料升级展开探索。Intel 于 2009年申请玻璃芯封装基板相关专利,此后持续开展材料、通孔互连、细线路及可靠性研究,推动玻璃由中介层材料向替代有机芯的封装主基板演进。同期,Georgia Tech、Corning 等机构重点突破 TGV 成孔、金属化及面板级加工技术,为产业化奠定工艺基础。2021 年以来,SKC/Absolics、DNP 及三星电机相继建设试验线或推进客户验证,行业进入中试和商业化导入阶段。国内则由云天半导体的晶圆级 TGV 及玻璃中介层起步,随后沃格光电、通格微和蓝思科技向面板级玻璃基板及国际协同开发延伸。
(一)显示领域仍是玻璃基板最成熟、需求体量最大的传统应用之一
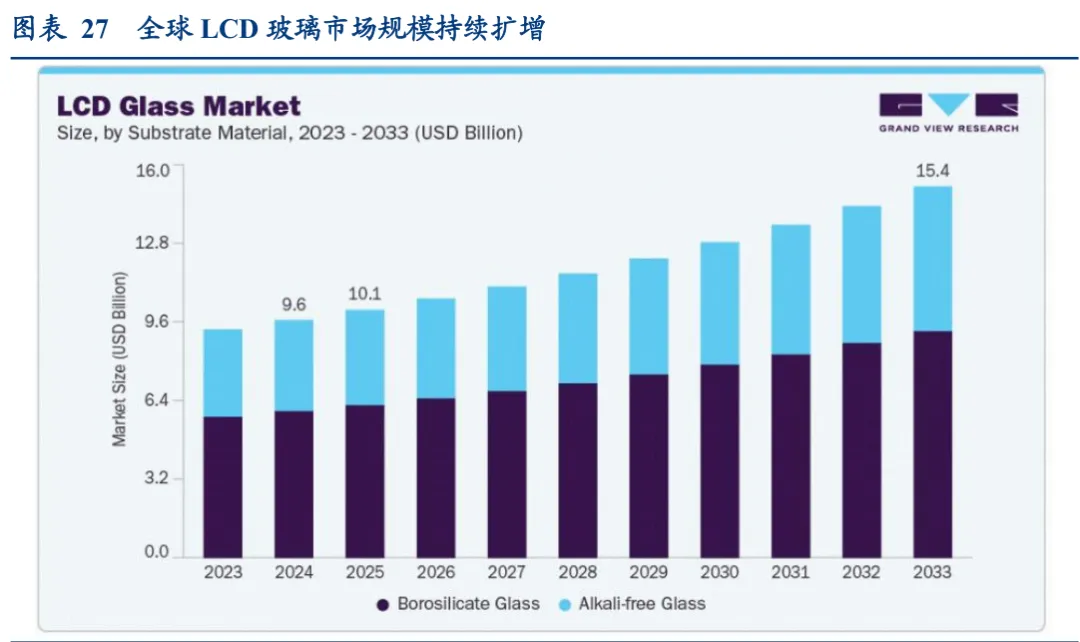
显示领域仍是玻璃基板的传统主流需求,大尺寸化与高端化共同支撑玻璃需求。全球LCD 产能集中在国内,京东方、TCL 华星等面板厂持续根据终端电视、显示器、笔记本订单调整稼动率,G8.5、G10.5 等高世代玻璃基板保持常态化采购,折叠屏、高端 OLED产品则需要超薄 UTG 玻璃与专用载板玻璃,带动小尺寸特种基板增量。车载显示逐年扩容,中控屏、仪表屏用量稳步上行,车用基板对耐热、平整度指标要求更高,倒逼基板厂商调整玻璃配方与加工工艺。根据 GRAND VIEW RESEARCH,2024 年全球 LCD 玻璃市场规模约为 96.4 亿美元,预计到 2033 年将达到 154.2 亿美元,2025-2033 年 CAGR 约5.5%。另据 Omdia 预计,2026 年 65 英寸及以上 LCD 电视面板出货量同比增长 8.4%,大尺寸化趋势延续;2026H1 全球 TV 面板出货量同比仅增长约 1%至 1.27 亿片,出货面积同比增长约 6%至 9850 万平方米,面积增速显著高于片数增速,反映屏幕大型化仍是显示玻璃需求的重要支撑。在此基础上,高世代产线进一步适配这一趋势,Corning Gen10.5 玻璃基板尺寸达 2940×3370mm,可实现 65、75 英寸面板的高效切割,从生产端强化超大尺寸显示的经济性
另一方面,OLED 向 IT 等高价值场景渗透,有望带来显示玻璃需求的结构性升级。Omdia预计 2026 年大尺寸 OLED 面板出货量及出货面积分别同比增长 18.8%和 10.4%,其中OLED 笔记本及显示器面板出货量分别同比增长 66%和 34%,IT OLED 渗透有望成为显示玻璃需求结构升级的重要驱动力。Samsung Display、BOE 等 Gen 8.6 IT OLED 产线亦将于 2026 年陆续进入量产阶段。由此可见,显示玻璃需求已不再单纯依赖电视总量增长,当前已逐步形成“TV 大尺寸化贡献面积增量、OLED/IT 高端化贡献结构增量、高世代产线提升制造效率”的多重驱动。整体看,我们认为显示领域有望继续构成玻璃基板稳定的需求底盘。
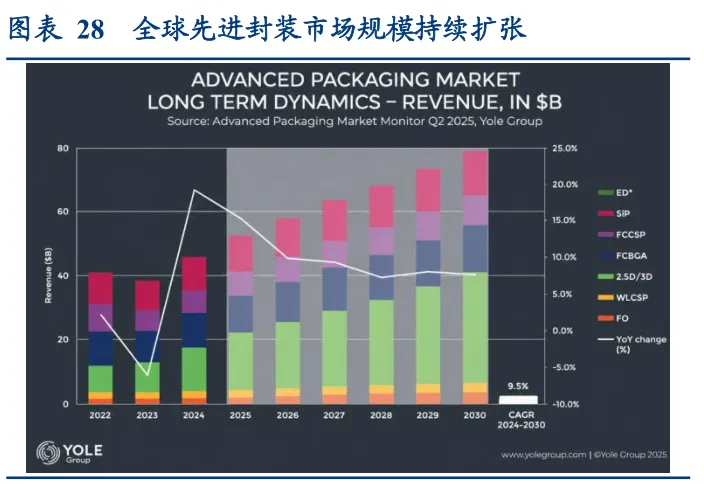
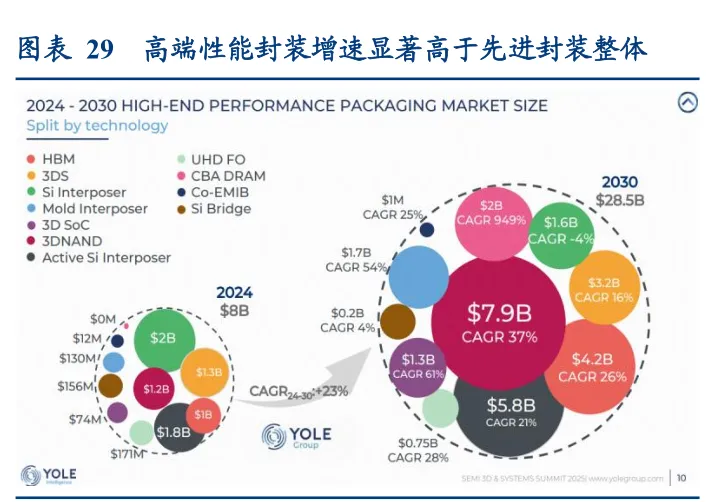
(二)AI/HPC 奠定未来需求主线,HBM、CPO、6G 等望持续打开增量空间AI/HPC 推动全球先进封装市场持续增长。Yole Group 预计,全球先进封装市场规模将由2024 年的约 460 亿美元增长至 2030 年的 794 亿美元以上,2024-2030 年 CAGR 约 9.5%,AI/HPC 为主要需求驱动力。相较行业整体,高端性能封装成长斜率更为突出。Yole 预计包含 HBM、硅中介层、3D SoC、UHD Fan-out 等在内的高端性能封装市场将由 2024 年的约 80 亿美元增至 2030 年的 285 亿美元,CAGR 达 23%。其中 HBM 由约 10 亿美元增至 42 亿美元,Si Interposer 由约 18 亿美元增至 58 亿美元,2024-2030 年 CAGR 分别约26%和 21%。按上述口径测算,高端性能封装占先进封装市场的比重有望由 2024 年的约17%提升至 2030 年的约 36%。先进封装增长重心持续向大尺寸、高密度和异构集成迁移,有望同步抬升对低翘曲、高尺寸稳定性及细线路基板材料的要求,为玻璃基板长期渗透提供明确的需求基础。
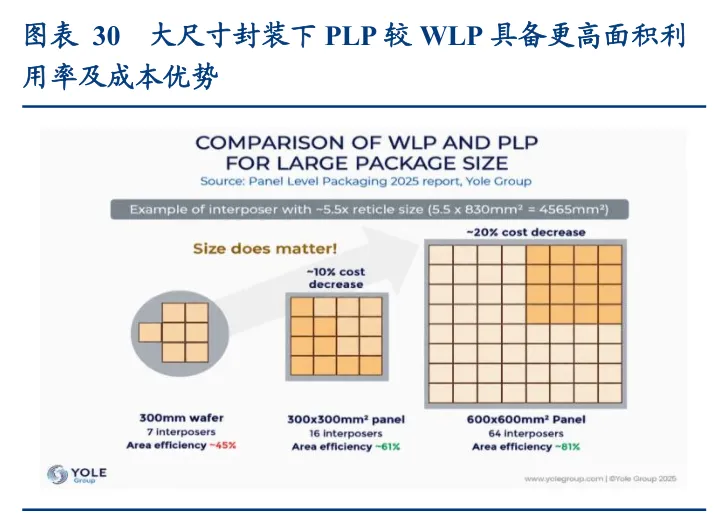
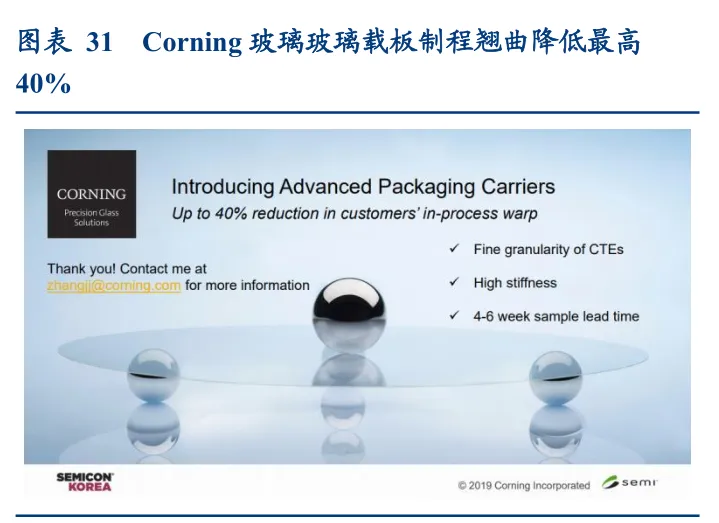
从工艺演进与材料升级角度看,随着封装由晶圆级向面板级延伸,玻璃材料有望充分受益大尺寸制造趋势。随着 AI/HPC 推动 Chiplet 数量增加、中介层及封装尺寸持续扩大,传统 300mm 晶圆级封装在承载超大尺寸 Interposer 方面逐步面临面积及形态约束,产业开始由 Wafer Level Packaging 向 Panel Level Packaging(PLP)延伸。SEMI 指出,大尺寸Interposer 需求增长正推动 PLP 发展,以提升单次加工的封装单元数量;Yole 预计 2025年 PLP 市场收入已超过 3 亿美元,到 2031 年 CAGR 有望超过 40%。相较 300mm 晶圆,SEMI 标准化的 510×515mm 及 600×600mmPLP 面板几何面积分别约为其 3.7 倍和 5.1 倍,为大尺寸封装提供更大的加工平台。玻璃凭借高平整度、多档 CTE 选择、较高刚度及光学透明性,与 PLP 大面积加工和临时键合/解键合需求高度适配。当前,Corning 已提供515×510mm 及 600×600mm 玻璃载版,其先进封装玻璃 Carrier 可将制程翘曲最高降低约40%。
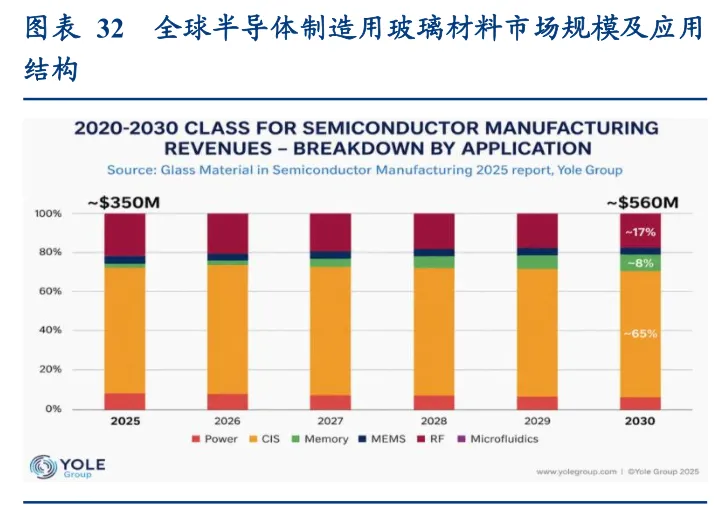
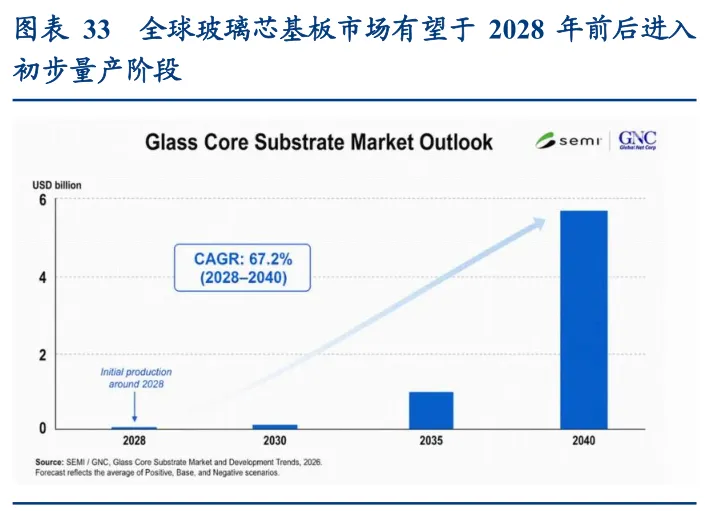
下游应用上看,HBM 有望率先贡献玻璃材料需求增量,玻璃芯基板有望于 2028 年前后进入商业化导入阶段。Yole 预计,2025-2030 年半导体制造用玻璃晶圆需求量 CAGR 约10.2%,高于同期玻璃材料收入约 9.8%的增速。其中,存储为增长最快的细分应用,2025-2030 年 CAGR 约 33%,且 HBM 为主要驱动力。进一步看,SEMI 与 Global Net Corp 预计,玻璃芯基板将于 2028 年前后在部分高性能应用进入初步量产,并逐步向更大、更复杂的封装架构渗透,2028-2040 年市场 CAGR 约 67.2%。高层堆叠及多次键合进一步提升对超平整载板、TGV 中介层及玻璃芯基板的需求
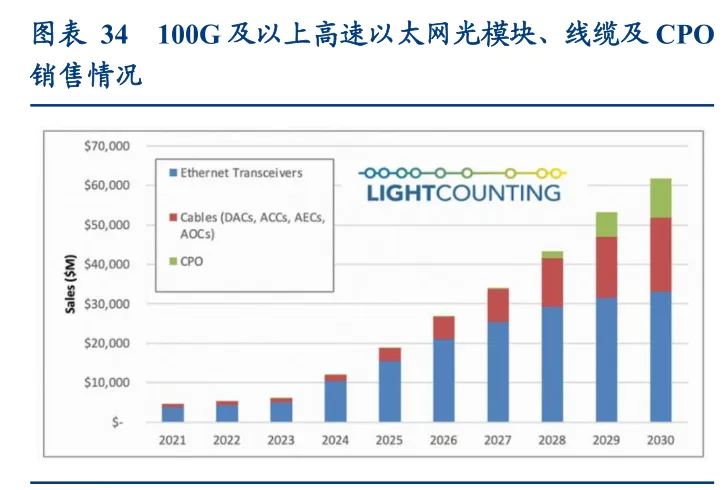
CPO 有望成为继 HBM 之后更具确定性的中期增量场景。随着 AI 集群内部互联带宽与能耗压力提升,光学器件逐步向交换及计算芯片靠近,LIGHTCOUNTING 预计 2030 年CPO 引擎市场规模约 100 亿美元、出货接近 1 亿端口。玻璃凭借高尺寸稳定性、光学透明性及可同时构建 TGV、RDL 和光波导的能力,有望由单一电互连基板进一步升级为电光协同集成平台。Corning 的 CPO 技术使用带有内置波导和电气连接线的先进玻璃基板,通过亚微米级对齐、表面波耦合和金凸点等实现可扩展的硅光组装,实现 2dB 的光纤到芯片耦合损耗。
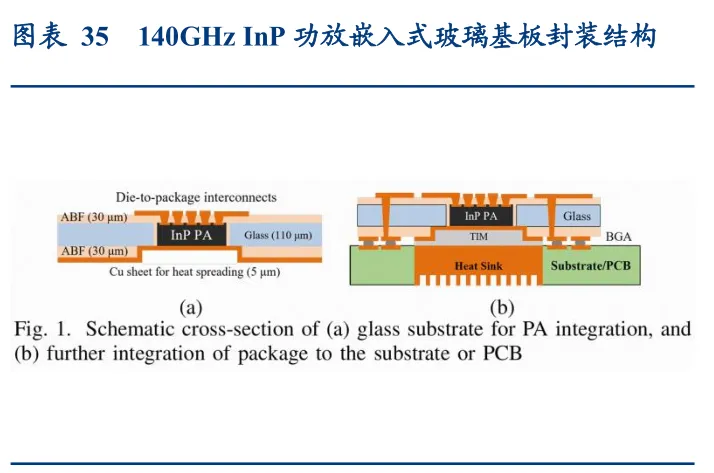
长期看,6G 有望进一步打开玻璃基板在高频 RF 与 AiP 领域的应用边界。6G 研究频段正由 5G FR2 的 24.25–52.6GHz 向 W/D/G-band 约 75–300GHz 拓展,更高频率对介电损耗、互连距离及天线封装提出更严苛要求。Georgia Tech 等已完成 140GHz InP 功放嵌入式玻璃封装验证,在 110-170GHz 范围内单互连损耗低于 1.04dB,进一步验证玻璃在 D-band 及未来 6G 高频封装中的应用潜力。
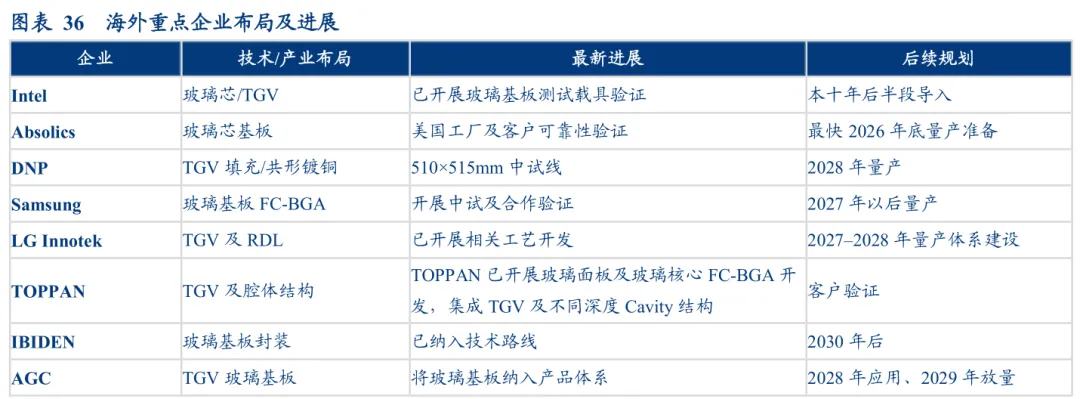
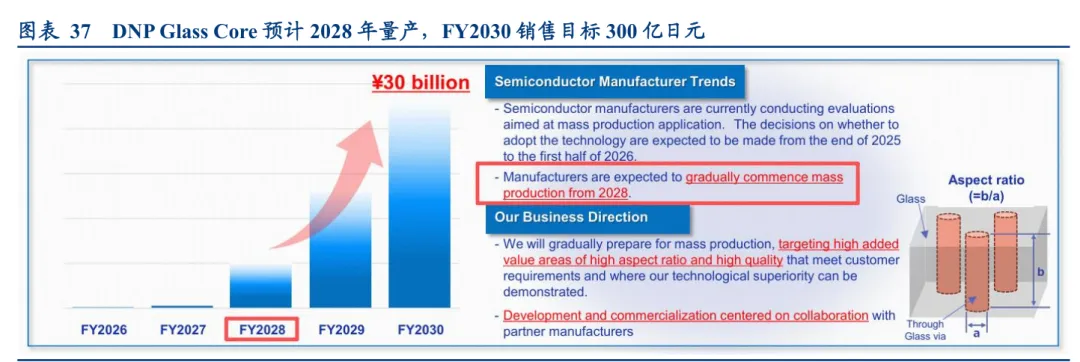
当下看,海外玻璃基板产业链已由技术研发逐步进入中试、客户验证及量产准备阶段,产业化节奏持续提速。Intel 持续推进玻璃基板先进封装技术,并已展示结合 EMIB 封装的玻璃基板实物样品。制造端 Absolics、DNP、三星电机、LG Innotek 等已陆续建设中试线或启动客户送样,其中 DNP 明确计划 2028 财年启动量产,三星电机、LG Innotek 亦将 2027-2028 年作为量产体系建设的重要节点。上游方面,Corning、AGC 持续推进低TTV、可调 CTE 及 TGV 玻璃材料开发,AGC 预计玻璃基板有望自 2028 年前后逐步导入、2029 年前后进入更明显放量阶段;同时,LPKF、Onto Innovation、Atotech 等海外厂商分别布局 TGV 成孔、检测/量测及金属化等关键环节。整体来看,海外玻璃基板已从“技术可行性验证”转向“量产工艺与客户认证”阶段,2026-2028 年有望成为产业化关键窗口期,后续随着 AI/HPC 封装尺寸持续增大及细线路需求提升,玻璃芯有望逐步进入规模化应用阶段。