研报速递
宏观政策与市场需求环境是左右动力电池行业走向的核心外部因素,各类产业扶持、消费激励、行业监管相关政策会直接调节行业供需两端的发展节奏,扶持类政策能够带动终端新能源车与储能市场扩容,间接拉动电池配套订单增长,而安全规范、回收管控、能耗约束类政策则会抬高行业准入门槛,倒逼企业优化生产工艺与全流程合规体系。下游应用市场的消费偏好、电动化转型进度直接决定行业长期需求空间,乘用车升级需求、商用车辆电动化、风光储能配套建设进度都会持续改变电池产品的市场需求结构,同时海外各国能源转型政策、贸易壁垒规则也会影响本土电池企业出海布局节奏,内外需求环境共同塑造行业整体发展节奏与产品迭代方向。
上游产业链供给与成本体系是制约行业经营稳定性的关键内在因素,各类锂电核心矿产、正负极、电解液、隔膜等原材料的流通格局、供给渠道直接影响电池企业生产排产,上游材料供给波动会传导至电池制造端,改变企业生产成本与盈利空间。上游材料企业的技术迭代进度、产能扩张节奏也会同步限制动力电池产品升级速度,新材料量产落地周期会直接决定新型高性能电池的商业化进度,上下游企业之间协同配套程度、产业集群建设水平同样发挥重要作用,完善的就近配套产业链能够降低物流与生产损耗,反之上下游割裂则会拉长生产周期、抬升综合运营成本,持续影响企业市场竞争力。
技术迭代、行业竞争与绿色低碳规则构成行业长期发展的约束与驱动因素,各类电池新技术的研发突破速度、产业化落地难度决定行业产品迭代周期,固态、钠离子等新型技术路线的成熟进程会重塑市场竞争格局,拥有核心技术储备的企业能够形成差异化优势。市场竞争态势持续改变行业资源分配逻辑,头部企业一体化布局、中小厂商同质化竞争会推动行业持续洗牌,落后产能逐步退出市场。同时全球低碳贸易、碳足迹认证、资源循环相关规则不断完善,企业是否具备绿色生产工艺、完整回收循环体系,会直接影响国内外市场准入资格,回收技术成熟度、电池标准化设计水平也会改变产业资源循环效率,多重技术与市场规则因素共同决定企业长期生存与发展上限。
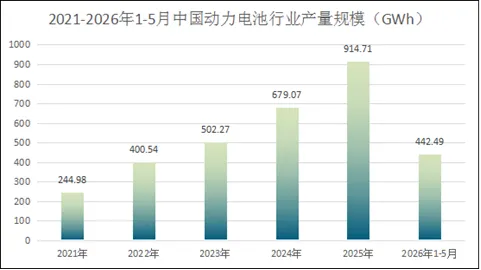
调查数据显示,2021-2026年1-5月中国动力电池行业产量规模呈现增长态势,据统计,2021年中国动力电池行业产量规模244.98GWh,2025年中国动力电池行业产量规模914.71GWh。
2021-2026年1-5月中国动力电池行业产量规模

阅读原文丨详细报告目录,请见阅读原文
联系客服丨如需购买报告,请联系客服
010-8855 8925 / 8855 8955