研报速递
根据恒州诚思发布的高压E-House市场报告,这份报告提供高压E-House市场的情况,定义,分类,应用和产业链结构,同时还讨论发展政策和计划以及制造流程和成本结构,分析高压E-House市场的发展现状与未来市场趋势。并从生产与消费两个角度来分析高压E-House市场的主要生产地区、主要消费地区以及主要的生产商。
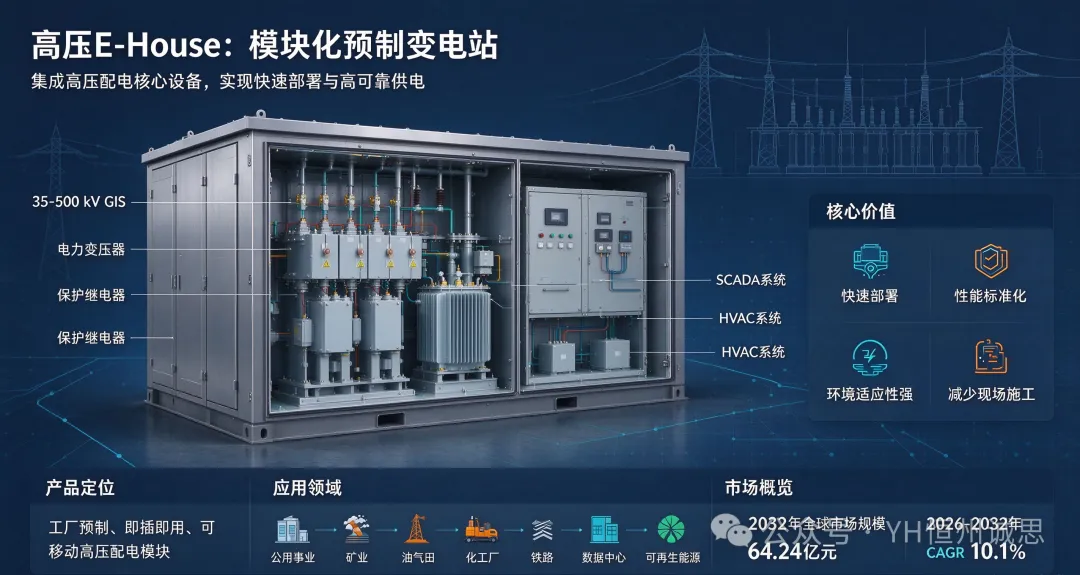
高压E-House产品定义高压E-House是模块化、工厂预制的变电站,旨在将高压开关设备、保护继电器、变压器、控制系统和辅助设备集成于预制外壳内。与传统的砖瓦式变电站不同,高压E-House的设计目标是快速部署、性能标准化、环境适应性强,并减少现场施工人员需求。它们广泛应用于公用事业、矿业、油气田、化工厂、铁路基础设施、超大规模数据中心和可再生能源设施。其价值在于提供完整的高压配电解决方案,将所有关键电气组件(包括35-500 kV GIS、电力变压器、SCADA系统和HVAC系统)集成到一个可移动、即插即用的模块中。随着全球电力基础设施向分散式、电气化和数字化架构发展,高压E-House代表着一项关键的使能技术,能够满足需要快速调试和高可靠性的项目需求。 高压E-House供应链上游由钢结构制造商、高压/GIS开关设备制造商、变压器供应商、保护继电器供应商、SCADA/自动化供应商以及电缆/母线生产商组成。中游集成商——例如西门子能源、日立能源、ABB、Powell、Aktif 和 TGOOD——负责设计和组装完整的E-House模块,包括电气系统、消防安全组件和环境控制系统。下游客户包括寻求模块化高压配电解决方案的公用事业公司、EPC承包商、工业运营商、可再生能源开发商和数据中心运营商。 高压E-House解决方案的毛利率通常在22%到32%之间,具体取决于项目的复杂性、定制程度以及与高压开关设备和变压器的集成情况。 根据YHResearch最新调研报告“全球高压E-House市场研究报告2026-2032”显示,预计2032年全球高压E-House市场规模将达到64.24亿元,未来几年年复合增长率CAGR为10.1%。
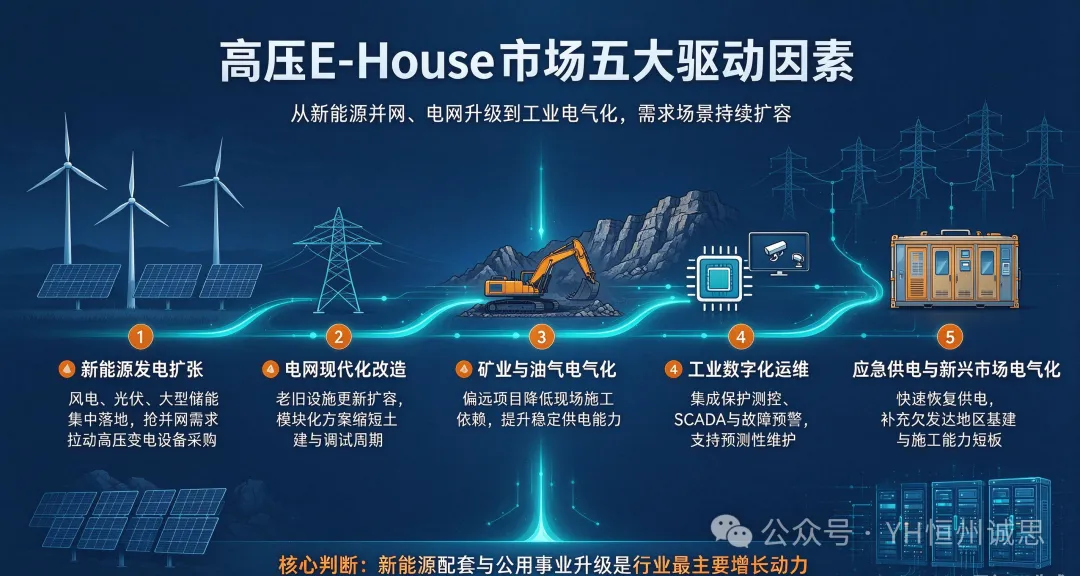
高压E-House全球市场驱动因素1. 全球新能源发电装机规模持续扩张,风电、光伏以及大型储能项目集中落地,大量风光电站地处荒漠、近海等偏远区域,传统土建变电站建设周期长、现场施工工程量大,高压 E‑House 工厂预制、现场快速安装调试的特性能够适配新能源项目抢并网的时间诉求,2021‑2025 年间全球大型风光基地配套高压变电设备需求持续释放,直接拉动高压 E‑House 采购规模持续走高,成为行业最核心的增长动力。
2. 全球电网现代化改造进程加快,欧美、亚太多国开展老旧输配电设施更新扩容,部分城市土地资源紧张,传统变电站土建征地、建设审批流程繁琐,高压 E‑House 模块化预制变电站占地面积更小,可实现工厂内完成绝大部分装配与通电测试后运抵现场投运,大幅缩短电网改造项目整体工期,在城市电网补强、应急移动高压变电场景中得到大规模应用,公用事业端订单占比稳步提升。
3. 全球矿业、油气行业电气化转型不断推进,大量矿山、油气开采站点分布在交通条件差、基建配套薄弱的偏远地带,现场土建施工人员短缺、施工环境恶劣,高压 E‑House 具备抗恶劣环境、可整体搬迁、降低现场施工工作量的优势,能够为开采、输送、冶炼设备提供稳定高压配电,海外大型矿企、油气企业持续增加电气化资本开支,带动高压 E‑House 在工业野外场景的渗透率持续提升。
4. 工业数字化与智能运维需求提升,高压 E‑House 可以在出厂阶段集成保护测控、SCADA 远程监控、故障预警等数字化控制系统,相比传统变电站,能够实现设备状态远程采集、预测性维护,降低现场运维人员值守压力,在大型化工、冶炼、半导体等高耗能工业项目中,企业为提升供电系统可靠性、降低停电事故损失,更愿意选用集成数字化能力的高压 E‑House 成套方案,推动市场需求进一步释放。
5. 全球极端气候频发,各类自然灾害、电网故障带来短时大容量应急供电需求,高压 E‑House 可作为移动高压变电站,快速运抵故障区域完成电网接驳,快速恢复区域供电;同时部分发展中国家加速推进偏远地区电气化建设,受限于当地土建施工能力,预制式高压 E‑House 成为高效的电力基础设施解决方案,在应急供电与新兴市场电气化项目中实现持续放量。
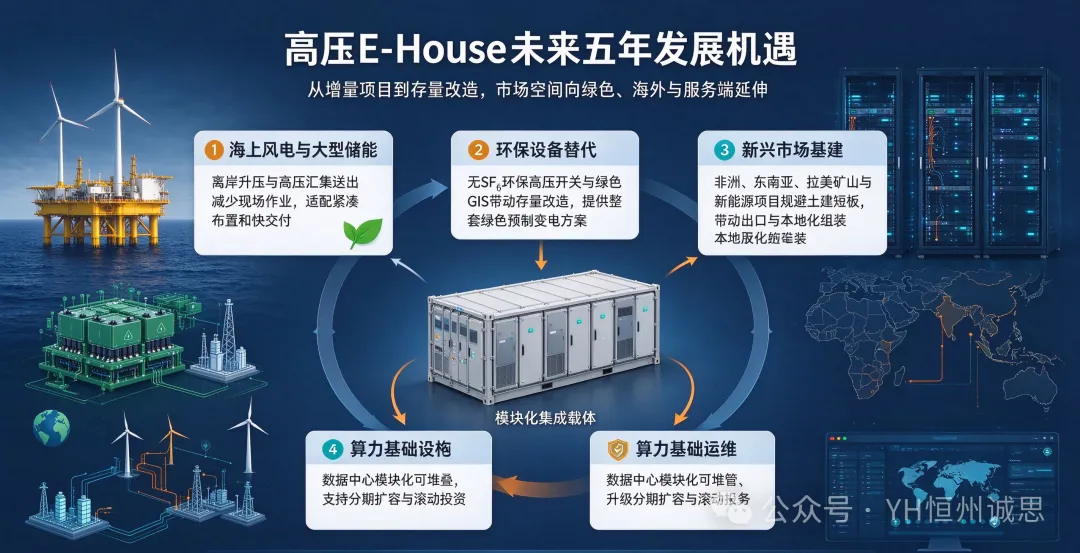
高压E-House未来五年发展机遇1. 海上风电、大型长时储能迎来高速建设周期,海上风电离岸升压、大型储能电站的高压汇集送出环节对变电设备的可靠性、集成度、交付周期提出严苛要求,高压 E‑House 高度预制化的模式,能够减少海上、储能项目的现场作业量,适配海上平台、储能园区紧凑布置的需求,随着全球海风与储能装机规模持续攀升,高压 E‑House 将迎来大规模增量市场,海外海风项目、北美欧洲储能项目将成为重要增长点。
2. 全球 SF₆限制政策逐步落地,SF₆作为强温室气体,欧盟等地区出台法规推动电气设备淘汰 SF₆开关设备,无 SF₆环保高压开关、绿色 GIS 设备将逐步替代传统产品,高压 E‑House 作为成套集成载体,可以搭载环保型高压电气设备,面向存量电网更新、新建项目提供整套绿色预制变电解决方案,存量老旧变电站改造替换市场将打开巨大的增量空间,产品向绿色低碳方向迭代带来新的业务机会。
3. 新兴市场基础设施建设潜力巨大,非洲、东南亚、拉美等地区持续推进矿山开发、新能源建设、电网普及,当地土建施工能力不足、专业电力施工人员短缺,高压 E‑House 即插即用的模式可以规避现场土建施工短板,适配当地大量新建项目;伴随跨国 EPC 项目出海,高压 E‑House 成套设备出口、本地化组装业务有望快速增长,新兴市场将成为拉动全球市场增长的核心增量区域。
4. 算力基础设施全球扩张,大型超算中心、AI 数据中心功率等级不断提升,对高压配电、冗余供电、快速扩容能力提出更高要求,高压 E‑House 模块化可堆叠的架构,能够支持数据中心分期分批扩容供电,不用一次性完成全部土建变电站建设,匹配算力企业滚动建设的投资节奏,面向数据中心的高压预制配电解决方案将成为重要细分赛道,催生大量定制化项目需求。
5. 全生命周期运维服务市场迎来发展窗口,未来五年单纯设备销售竞争加剧,市场增长点逐步向 “设备 + 运维 + 升级改造” 服务延伸,高压 E‑House 集成大量高压开关、变压器、保护控制系统,后期存在定期检测、部件更换、系统软件升级需求,头部厂商可以依托设备供应延伸远程运维、备件托管、模块改造升级等增值服务,从硬件供应商转型综合解决方案服务商,打开盈利提升空间,同时微电网、孤岛供电项目增多,面向微电网的高压 E‑House 定制集成方案也将迎来新机遇。
高压E-House市场发展阻碍因素1. 高压 E‑House 整体前期投入成本偏高,相比传统现场浇筑建设变电站,高压 E‑House 属于高度定制化成套预制装备,集成高压开关、大容量变压器、保护控制系统、舱体结构、温控消防等系统,单套设备采购成本显著高于传统土建方案,资金实力有限的中小型项目、欠发达地区基建项目受预算约束,会优先选择传统建设模式,限制高压 E‑House 在价格敏感市场的渗透率提升,部分项目会因为初始投资较高推迟采购决策。
2. 大型高压 E‑House 属于超大尺寸超重设备,运输、吊装物流难度大,对于道路、桥梁、吊装设备有较高要求,在矿山、荒漠、偏远海外项目所在地,基础设施条件差,大件运输通行条件不足,会产生高额的改造、转运成本,部分场景甚至无法完成整体运输,需要拆分为多模块现场拼接,增加设计、制造、现场对接调试难度,推高项目整体风险,制约产品在复杂地理环境项目的推广落地。
3. 全球不同国家、区域电网技术标准、电气规范差异较大,高压 E‑House 多为项目定制化设计,不同地区在电压等级、保护逻辑、接地标准、环境防护、消防防爆要求上存在明显区别,厂商很难实现大规模标准化批量生产,每一个海外项目都需要重新开展设计、认证、工厂测试,拉长交付周期,推高研发生产成本,同时跨境项目需要完成当地认证,认证周期长,也会制约企业国际化拓展节奏。
4. 核心高压电气零部件供应链存在波动风险,高压 E‑House 高度依赖高压开关、大型电力变压器、特种传感器等核心器件,全球电气核心零部件阶段性供应紧张,变压器、高压开关交货周期拉长,会直接拖慢高压 E‑House 整机交付进度;铜、硅钢等大宗原材料价格波动,也会造成产品成本波动,企业难以稳定控制报价,部分订单盈利承压,给行业经营带来不确定性。
5. 行业市场认知与项目审批存在阻力,部分电网业主、传统 EPC 企业长期习惯传统土建变电站建设模式,对于高压 E‑House 舱体长期运行可靠性、防火防爆、后期检修维护便利性存在顾虑;部分国家和地区对于预制模块化高压变电设施的并网审批、场地审批流程不完善,项目审批周期拉长,会造成项目延期,阻碍高压 E‑House 方案落地,存量市场替换推进速度不及预期。
报告正文到此结束
如需完整版本,可后台回复【关键词】获取