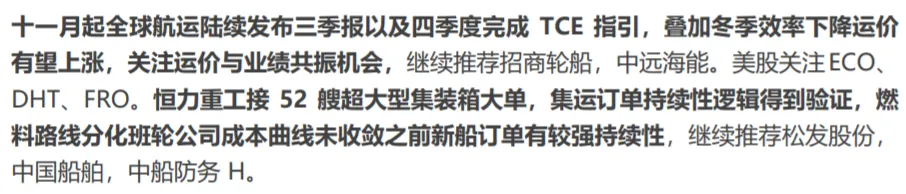
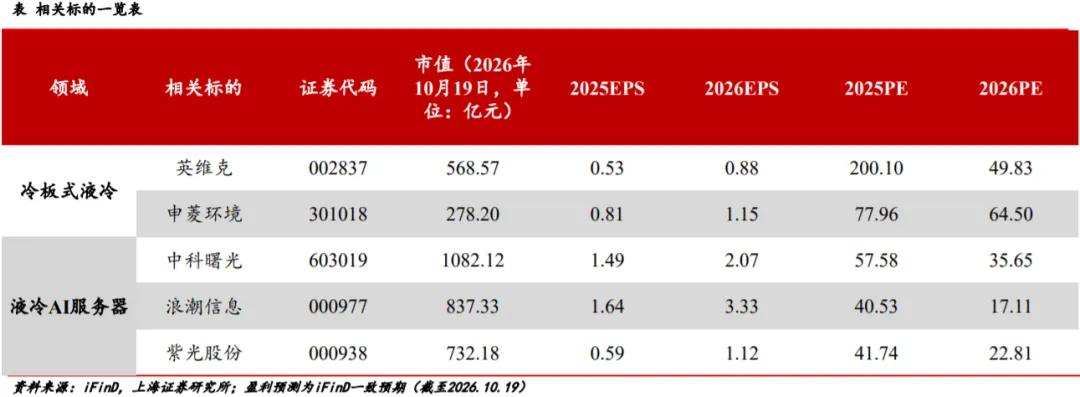
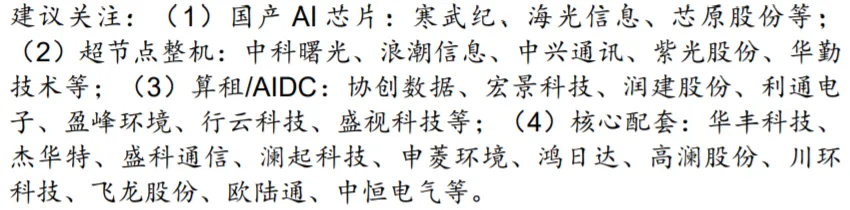
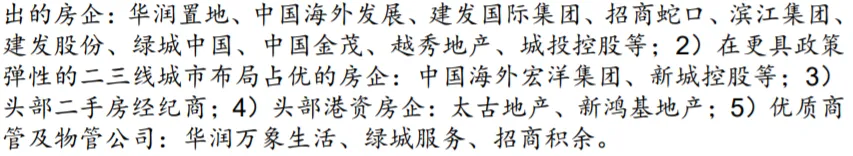
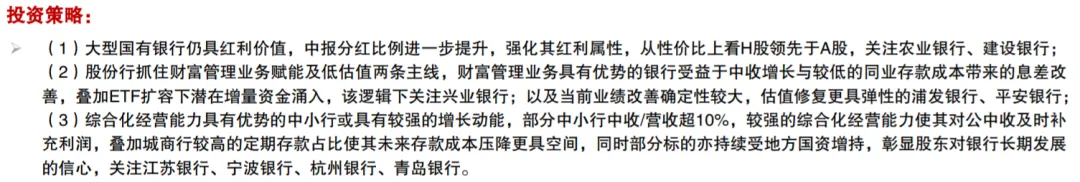
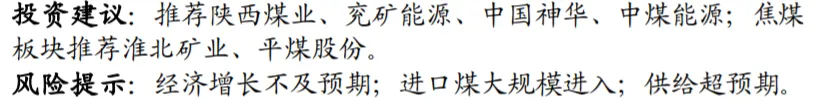
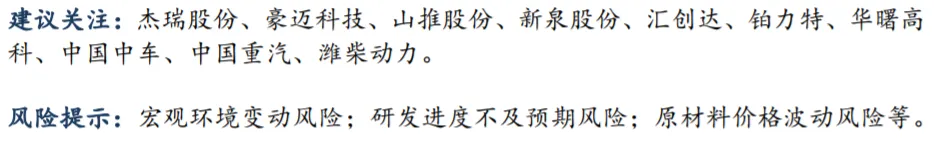
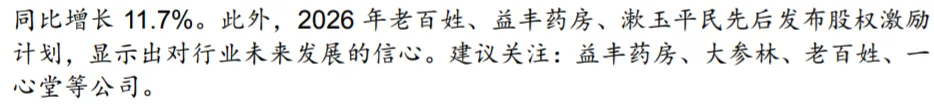
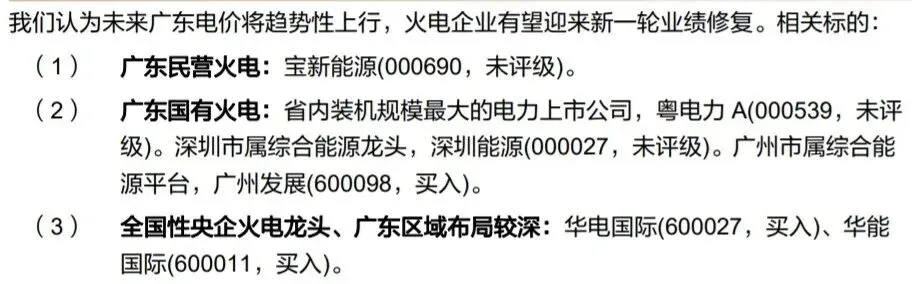
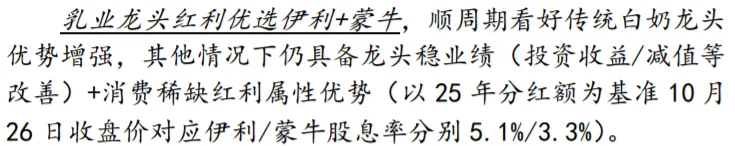
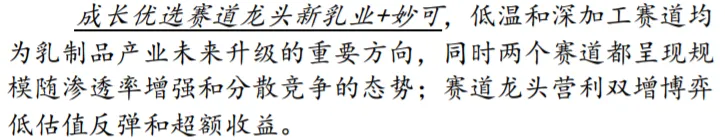
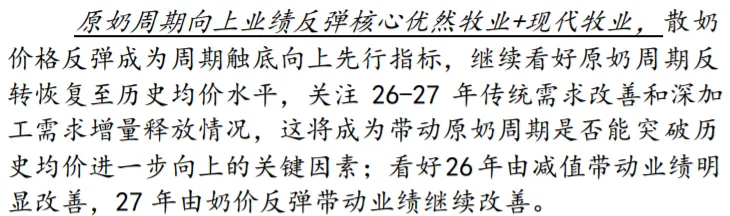
十分钟看券商研报精华1028《交运持仓大幅增长,航运、机场及 跨境物流板块配置提升明显——2026Q3 交运行业基金重仓分析》:十一月起全球航运陆续发布三季报以及四季度完成 TCE 指引,叠加冬季效率下降运价 有望上涨,关注运价与业绩共振机会。《高功耗算力时代来临,液冷重构智算绿色底座》:AI芯片功耗持续提升,单机柜功率密度提高对数据中心散热能力提出更 高要求。液冷技术凭借液体较高的传热效率,能够降低制冷系统能耗、改善数据中心PUE。其中,冷板式液冷与 现有风冷系统兼容性较高,改造难度和成本相对可控;浸没式液冷在高热流密度场景下具有散热优势。 TrendForce集邦咨询预计,2026年液冷在AI芯片中的渗透率将达到53%;赛迪顾问预计,我国液冷数据中心市场 规模将从2026年的232.5亿元增长至2028年的470.4亿元。建议关注液冷系统及核心部件、液冷服务器与整机柜两大方向。《国产模型迭代与出海并行,物理 AI 加速 落地》:根据科创板日报微信公众号,黄仁勋多次表态称, “下一波浪潮是物理 AI。”也就是机器人的时代。物理 AI 是指使用运 动技能理解现实世界并与之进行交互的模型,它们通常封装在机器人 或自动驾驶汽车等自主机器中。《地产仓位有所反弹,但仍处历史低位》:828 新 政后地产仓位不降反升,或意味着悲观情绪在长期回调中已得到较为充分的 释放,后续随着市场关注点从 828 新政重新转向景气度博弈,板块进一步 下行空间或相对有限。我们认为销售制度改革和房贷贴息有望进一步促进供 需再平衡,看好 2027 年更多城市房价筑底,适应新模式的房企将有望迎来 估值修复。《2026银行中报业绩综述暨投资策略-基本面与资金属性的再平衡》:净利息收入方面增速整体提升,国有行、城商行改善幅度最大,当前息 差下行压力阶段性缓解,部分银行息差企稳回升。当前险资对银行股配置偏好已发生趋势性转变,继2026Q1多家险企新进成为个别银行前10大股东之后,1H26人保、中国人寿新进 成为多家国股行前10大股东;在财务与战略双因素考量下,AMC战略投资加速,地方国企亦持续布局中小行,长期资金持续看好银行业。《供给修复趋势逐步确立,关注冬储需求 兑现》:进入 10 月,政策端稳产保供力 度进一步加大,国家发展改革委、国家能源局推动山西停产煤矿加 快复产达产,叠加其他主产区产量持续恢复,预计后续煤炭供给仍 有进一步提升空间。需求端,北方冬储补库对煤价形成阶段性支撑, 但仍需观察实际冬季气温及终端耗煤表现。我们认为,四季度煤炭 市场核心矛盾将逐步转向供给恢复与需求承接之间的博弈,随着供 需格局边际改善,煤价上行斜率或有所放缓,后续关注冬储需求持 续性及增产保供政策落地情况。《高端制造周报第 1 期GPT-6 Astra 加速物理 AI 落地》:物理 AI 正在突破加速,有望引领下一波 AI 浪潮,人形机器人则是物 理 AI 时代核心受益产业,建议关注具身智能本体、数据采集及装备、核心零部件 等投资方向。《医药生物周报:建议关注药店与中药的防御配置价值》:根据药 品监督管理统计年度数据的统计,全国零售药店数量从 2024 年峰值的 68.4 万家 降至 2025 年底的 65.6 万家,全年净减少 2.7 万家,同比下滑 4.0%。头部连锁企 业利润端有望修复。截至 2026 年 10 月 22 日收 盘,济川药业、达仁堂、羚锐制药股息率分别约 6.7%、5.7%和 5.4%,共有 17 家 企业股息率高于 3%。品牌中药公司现金流稳定、产品生命周期长,高比例分红具 备持续性。库存周期或走过最差阶段。《广东电价否极泰来,上行周期启动》:"十四五"集中核准 的火电装机支撑广东装机持续增长,但高扩张斜率不可线性外推至"十五五",预 计 2027 年火电装机增速将大幅收敛。此外新能源受消纳约束、西电东送通道利 用率接近极值,供给弹性较此前预期收缩。需求端:出口、数据中心、气候三 重因素共振,推动用电需求进入中长期扩张通道。我们测算的火电利用小时数 (代表电力供需松紧程度的核心变量)将重新步入上行通道,火电作为系统边 际定价电源的地位强化,电量电价上行弹性修复。《防御板块必选乳业,看好未来 3 年周期向上机会》:展望明年,出口方面 AI 硬件红利受资本开支减缓影 响,叠加基数效应,出口增速若承压,从宏观叙事假设上, 内需预期有望抬升,乳业产业逻辑可攻可守。
猜你喜欢
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司
-
上海市蒂艾孚网络科技有限公司

 研报速递