研报速递
心源性休克的死亡率,几十年来一直停在 50% 左右。这个数字背后,是一个并不性感、却极其昂贵的赛道:经皮心室辅助装置(percutaneous Ventricular Assist Device,pVAD)。过去三年,这个赛道的融资、并购和临床试验密度,是心血管介入领域最高的板块之一。本报告基于公开文献与厂商资料,梳理 pVAD 的技术路线、产品谱系、临床证据与竞争格局,回答一个问题:这条赛道的机会与天花板究竟在哪里。
一、pVAD 是什么:一张技术地图
1.1 定义与边界
pVAD 属于临时机械循环支持(temporary mechanical circulatory support,TMCS)的一个子类:经外周血管(绝大多数是股动脉)介入植入,在数小时至数周的窗口内,为衰竭的心室提供额外的血流与压力支持。它的技术前提是"经皮"——不需要开胸,在导管室就能完成植入,这一点决定了它与外科植入式耐久 LVAD 是两个完全不同的产品逻辑。
要理解 pVAD 的价值,必须先看清它和另外三类装置的分工:
·IABP(主动脉内球囊反搏):升主动脉内的球囊,在舒张期充气提升冠脉灌注、收缩期放气降低后负荷。它是导管室里最普及的"循环备份",但支持强度有限,对重度休克远远不够。
·ECMO(体外膜肺氧合):提供完整的循环与氧合支持,是心肺衰竭的终极手段。但它有一个结构性副作用——逆向灌注会显著增加左室后负荷,导致左室扩张、血栓与肺水肿,临床上必须配合"左室卸载",这正是 pVAD 的一个真实应用场景(EC-iVAC、ECMELLA 等组合方案)。
·耐久 LVAD:植入式、长期甚至终身支持,面向终末期心衰的终点治疗(destination therapy)或移植前过渡。
pVAD卡在中间地带:比 IABP 强,比 ECMO 轻,比耐久 LVAD 快。行业把它统称为"桥接"——桥接至恢复、桥接至决策、桥接至耐久装置。
1.2 五条技术路线
目前全球在研与在售的 pVAD,可以按"血液从哪里抽、泵在哪里"分为五条路线。这个分类不是学术洁癖,它直接决定了每款产品的适应症边界与失效模式。
路线 | 代表产品 | 核心特征 | 固有约束 |
跨瓣微轴流 | Impella 2.5/CP/5.0/5.5/ECP、HeartMate PHP、Elevate、Supira、VITALYST、CorVad、NyokAssist | 泵体穿过主动脉瓣,入口在左室、出口在升主动脉;直接抽吸、直接卸载 | 瓣膜损伤、定位依赖、溶血、入路尺寸受限 |
主动脉内不跨瓣 | Aortix、ModulHeart、Reitan Catheter Pump、Second Heart Assist | 泵置于降主动脉(多在肾动脉上方),用高速射流"裹带"血流、降低左室后负荷 | 不直接抽吸、位置敏感、流量天花板 |
房间隔引流 | TandemHeart、Protek Duo | 经房间隔(或右颈内静脉)大孔径引流,外置离心泵 | 需房间隔穿刺、大孔径血管并发症 |
脉冲气动 | iVAC 2L | 无转子,膜泵由 IABP 控制台氦气驱动,与心动周期同步 | 流量低(最高约 2 L/min)、支持时长 ≤24 小时 |
瓣位植入 | Valvo-pump | 叶轮直接置于主动脉瓣环,与天然流出道串联 | 仅概念验证,小型化与密封难度极高 |
(另有一类独立分支:儿科专用泵,如基于 PediaFlow 技术的 Hemoglide VAD,逻辑与成人产品完全不同,见 3.4 节。)
一个关键判断:这五条路线的分野,本质是同一个物理矛盾的几种解法——在尽可能小的入路截面积里,塞进尽可能大的流量和压力。入路越小、血管并发症越少;流量越大、卸载越彻底、溶血风险越高。所有产品创新,都是在解这道题。
二、需求侧:为什么这个赛道被反复看好
2.1 适应症地图
pVAD 的需求来自五个方向,成熟度差异极大:
1. 高危 PCI 的循环保护:这是目前商业化最成熟、渗透率最高的场景。患者有严重左室功能不全(LVEF 常低于 35%–40%)加上复杂冠脉解剖(无保护左主干、三支病变、最后一条通畅血管),外科拒绝、只能介入。此时植入 pVAD,目的不是救命,是"把手术做完"。
2. 心源性休克:临床价值最高、证据最弱的一块。心源性休克的核心矛盾是"低心输出量导致的多器官低灌注",机械支持的逻辑完全成立,但RCT 反复未能证明死亡获益。
3. 心肾综合征(CRS):新兴方向。心衰伴肾功能恶化,利尿剂抵抗,传统药物手段几乎无解。不跨瓣路线的产品(Aortix、ModulHeart、Reitan)几乎都把这里当作差异化战场。
4. 右心衰竭与右室心梗:Impella RP、Protek Duo 的专属领地,人群小但无替代方案。
5. 儿科心衰:全球几乎没有专用器械,长期依赖 Berlin Heart EXCOR 这类气动隔膜泵,患儿活动受限、血栓风险高。
2.2 谁该用:患者筛选的量化工具
"高危 PCI"至今没有统一定义,这是临床推广的第一个障碍。目前主流的量化工具是两个:
·SYNTAX 评分:量化冠脉病变复杂度。低危 <22,中危 22–33,高危 ≥33。共识倾向于:无保护左主干且SYNTAX ≥33、合并严重左室功能不全(LVEF<35%)且外科不可行时,应考虑机械支持辅助。
·BCIS-CHIP 评分:范围 0–20 分,>5 分定义为高危。这个评分的价值在于它把"人"和"病变"放在一起算:年龄 ≥80 岁计 2 分、LVEF<30% 计 2 分、CKD 计 2 分、三支病变 PCI 计 2 分、使用左室机械支持本身计3 分。基于 20,799 例患者的数据显示,每增加1 分,MACCE 风险上升 28%。
临床路径上,这类决策应由心脏团队(Heart Team)做出,综合解剖、心功能、合并症、外科风险与患者意愿。
2.3 指南给的是"可能合理",不是"推荐"
这是整个行业最需要正视的现实。翻遍主流指南,pVAD 的推荐等级都不高:
·2022 ACC/AHA/SCAI:在精心选择的高危 PCI 患者中,选择性置入合适的血流动力学支持装置"可能合理"——IIb 类推荐,B 级证据。
·2018 ESC/EACTS 与 2013 ACC/AHA:心源性休克中"常规"使用经皮左室辅助装置,证据不足——IIb 类,C 级证据。
·2014 ESC:非紧急高危 PCI(左主干、单一剩余通畅冠脉、复杂 CTO)可考虑临时机械支持,同样未指向具体装置。
IIb 的意思是"可以考虑",C 级的意思是"基于专家共识和少量研究"。换句话说,这个行业目前卖的不是"降低死亡率"的确定性,而是"让一台高风险手术得以完成"的可能性。
唯一的例外是 DanGer Shock 研究:在梗死相关心源性休克中,微轴流泵对比标准治疗使 6 个月死亡风险下降 26%。这是行业等了二十年的硬终点阳性结果,但代价同样明确——肢体缺血、严重出血、急性肾损伤的发生率显著升高。
本节的判断:需求是真实的,但支付方与指南制定者要的是硬终点。谁能拿出"死亡或卒中显著下降"的随机对照证据,谁就定义下一代标准。这也解释了为什么 2025 年之后,头部厂商的试验设计正在集体转向"对照Impella"而非"对照 IABP"。
三、产品谱系:20 余款装置的横向解剖
先把所有产品的"入路尺寸—流量"关系画在一张图上,全行业的技术格局就一目了然了。
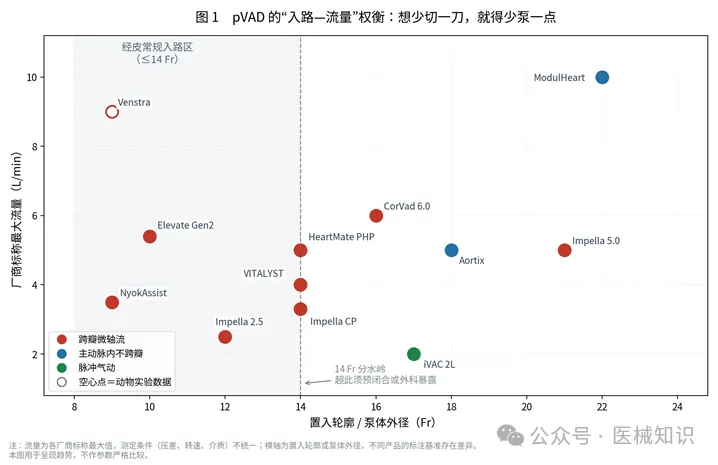
图 1pVAD 的"入路—流量"权衡:想少切一刀,就得少泵一点(注:流量为各厂商标称最大值,测定条件不统一;横轴为置入轮廓或泵体外径,标注基准存在差异。空心点为动物实验数据。本图呈现趋势,不作参数严格比较。)
图中灰色区域是"经皮常规入路区"(≤14 Fr),也是绝大多数术者愿意在导管室里直接动手的边界。可以看到两个事实:第一,跨瓣微轴流产品(红点)几乎全部贴着 14 Fr 这条线排列;第二,凡是落在这条线右侧的产品,都要付出血管入路的代价。而近年来真正有想象力的创新,是那些"横轴在左、纵轴在上"的点——用 9–10 Fr 的入路做到 3.5–5.4 L/min。
3.1 跨瓣微轴流:一场从 12Fr 到 9Fr 的军备竞赛
这是 pVAD 的主流路线,也是 Abiomed(现属强生)用 Impella 一家定义了十余年的赛道。理解 Impella 家族的参数梯度,就理解了整个行业的技术坐标。
型号 | 泵体尺寸 | 最大流量 | 关键特征 |
Impella 2.5 | 12 Fr(配 15 Fr 重定位鞘、9 Fr 导管) | ≈2.5 L/min | 最轻量,但限流明显 |
Impella CP | 14 Fr | 3.0–3.5 L/min | 高危 PCI 主力型号 |
Impella 5.0 | 21 Fr(shaft 9 Fr) | ≤5.0 L/min | 需外科暴露股/腋动脉 |
Impella 5.5 | — | ≤5.5 L/min | 腋动脉 graft 植入,可早期下床 |
Impella RP | — | ≈4 L/min | 右心专用,限 ≤14 天,要求 BSA≥1.5 m² |
这张表里藏着一个残酷的事实:流量与入路尺寸几乎线性相关。想从 2.5 L/min 做到 5 L/min,泵体就要从 12 Fr 涨到 21 Fr,代价是从"经皮穿刺"变成"外科切开"。这个矛盾,催生了 2020 年之后最重要的一波创新——"小入路、大展开"。
Impella ECP是 Abiomed 自己的解法:9 Fr 微轴流泵,可自膨胀,而且不需要导丝跨主动脉瓣。它的关键性 IDE 试验纳入 256 例、由 18 个中心的 42 名术者完成,最有价值的发现不是疗效而是学习曲线:前 3 例与后续病例相比,跨瓣总时间从 1.6±2.8 分钟降至 1.2±1.9 分钟;装置相关血管并发症从 3.77% 降至 0.99%;需要重新定位的比例从 39.3% 降至 31.6%。这意味着"无导丝跨瓣"这类操作,训练成本比想象中低——对一项新技术而言,这是比任何单点数据都重要的商业化前提。
Elevate(Magenta Medical,以色列)走得更激进:10 Fr 股动脉鞘送入,泵在鞘内只有9 F,撤鞘后入口自膨胀到 30 Fr。第一代流量 3.5 L/min,第二代做到 5.4 L/min(对抗 60 mmHg 压力头)。ELEVATE I首次人体研究入组 15 例(1 例因术中并发症中止,14 例纳入分析),其中 8 例用二代装置处理无保护左主干、完成 20 次球囊闭塞(平均 39±16 秒)。结果是:无器械相关主要不良事件、30 天零死亡、无溶血事件;闭塞期间收缩压中位下降 35 mmHg、舒张压上升 7 mmHg、平均压仅降 7 mmHg;20 次闭塞中有 13 次出现"心室-动脉解耦"——左室压全程低于主动脉压、主动脉瓣关闭、全部心输出量由泵承担。这是"泵完全接管心脏"的直接证据。更值得关注的是它的管线:ELEVATE III 关键性试验直接随机对照Impella,ELEVATE IV 则切入 SCAI C/D 级心源性休克。
Supira用低剖面微轴流做到 5.5 L/min。SUPPORT I 研究在美国 4 个中心纳入 15 例择期高危 PCI(多支 PCI 占 80%、无保护左主干 67%、旋磨或冲击波球囊 60%),技术成功 93.3%、操作成功 86.7%,主要可行性终点 100%(15/15),主要安全终点仅 1 例(6.7%);90 天内 2 例死亡但均判定与器械无关,无器械相关出血、需干预的血管/肢体并发症、瓣膜损伤或卒中。
VITALYST(波士顿科学)的思路最"工程":把灌注液(purge)系统直接取消,代之以磁驱动叶轮,驱动线因此缩到 6.5 F,泵体 14 F,流量 4+ L/min。首次人体研究纳入 15 例(美国、瑞典 5 个中心),技术成功率 100%,临床成功 93%(若计入 3 例术中短暂使用升压药则为 73%);90 天内无器械相关并发症,但有 3 例 BARC 3 型穿刺点出血。取消 purge 是一个大胆的取舍——它简化了系统、减小了入路,但也意味着电机密封与血液相容性必须靠材料与结构本身保证。
Venstra Medical(美国明尼苏达)走的是同一条"小入路、大展开"逻辑的极端版本:9 F(3 mm)可折叠导管送至主动脉瓣位置后自膨胀展开,从左室取血注入升主动脉。动物实验中最高做到 9 L/min,并可回缩至 9 F 撤出;压力-流量曲线上,5 L/min 时能叠加 18 mmHg 压力,7 L/min 时能叠加 60 mmHg。公司披露仅有 7 项已授权专利、总投入不到 700 万美元即完成工程开发与临床前验证,正在融 2,500 万美元做首次人体试验。这个"低成本高效率"的样本,某种程度上说明 pVAD 的技术门槛在工程实现层面并没有想象中高——难的是临床与监管。
HeartMate PHP则是最好的一课反面教材。它的参数在当年相当亮眼:经 14 Fr 鞘置入、退鞘后远端从 13 Fr 展开到 24 Fr、压差 60 mmHg 下转速 20,500 rpm 时流量可达 5 L/min;SHIELD I 研究中 8 例高危 PCI(EF 31±6%)平均操作 76 分钟,无临床显著溶血、无新发主动脉瓣反流;2015 年 7 月拿到 CE 认证。但后续 Abbott 对该产品实施了"临时暂停"。原因不难推断:展开到 24 Fr 的泵体对血管与瓣膜的要求过高,流量优势被操作风险抵消。参数漂亮不等于临床可用,这是 pVAD 领域最贵的教训之一。
3.2 主动脉内不跨瓣:绕开瓣膜的另一种解法
如果跨瓣路线的核心矛盾是"瓣膜与定位",那么不跨瓣路线干脆把泵放在降主动脉——不碰瓣膜、不占左室、顺便改善肾灌注。这条路线在 2022 年之后明显活跃。
Aortix(Procyrion):6 mm 轴流泵,18 Fr 输送系统经股动脉植入,2 mm 经动脉电导线供电,置于膈肌水平、肾动脉近端。最大流量 5.0 L/min(30,000 rpm),平均 3.5 L/min(25,000 rpm)。首次人体研究在巴拉圭完成 6 例(LVEF≤35%、复杂冠脉病、肾功能异常),部署平均 5.8 分钟,平均支持 70 分钟;尿量从基线 52.5 mL/h 增至 257 mL/h,接近 10 倍;出院时 eGFR 较基线平均改善 6.95±8.09 mL/min;无临床显著溶血(游离血红蛋白全程 <30 mg/dL)、无血管入路并发症。
ModulHeart(Puzzle Medical,加拿大):模块化设计,3 个微型泵串联送入、在降主动脉的自膨胀镍钛锚内并联组装。这个设计的精妙之处在于用"多泵低速"替代"单泵高速":每个泵只要 14,000 rpm 就能贡献约 4 L/min,设计最大流量可达 10 L/min(25,000 rpm)。低速意味着低剪切,低剪切意味着更少的溶血和更少的血管性血友病因子(vWF)破坏。首次人体 4 例(高危 PCI)的结果相当惊人:心脏指数 2.4→3.1 L/min/m²(+25%)、中心静脉压 10→6 mmHg(−37%)、左室舒张末压 9→2 mmHg(−78%)、尿量在支持 15 分钟后达基线约 9 倍;LDH 与游离血红蛋白均在溶血阈值内;30 天全部存活、无泵血栓。临床前的 vWF 数据更关键:6 小时多转速支持下 vWF 得以保留,而单泵高转速装置(Impella CP/5.0)在 30 分钟内就会造成 vWF 破坏。
Reitan Catheter Pump(Cardiobridge):10 F 经皮,叶轮位于主动脉内。首次人体用于心肾综合征,观察到血流动力学与利尿改善;多中心研究显示 30 天死亡率 22.2%、无严重溶血或血管并发症,部分患者肾功能持续改善甚至获得移植资格。
Second Heart Assist:主动脉支架泵,置于肾动脉上方约 10 cm,转速约 8,500 rpm,走"连续脉动流 + 无线供电"路线,目前处于临床前与海外早期人体试验阶段。
这条路线值得单独提示:它的定位不是"替代 Impella 做强休克支持",而是"用更低的血液损伤换取心肾联合获益"。如果心肾综合征最终被证明是一个足够大的适应症,这条路线会获得独立的市场空间,而不是在流量军备竞赛里陪跑。
3.3 脉冲气动:iVAC 2L 的"逆向创新"
在一个所有人都在提高转速的行业里,PulseCath 的 iVAC 2L 反其道而行:它没有转子。膜泵由标准IABP 控制台的氦气驱动,收缩末期从左室抽血、舒张期射向冠脉开口,与心动周期严格同步,最高额外前向血流约 2 L/min,支持时长 ≤24 小时。
这套"低技术"方案换来的是三个差异化优势:
1. 溶血极低。气动方案溶血 <10 mg/dL,而轴向装置通常在50–100 mg/dL 量级。
2. 后负荷反向下调。器械对比资料显示:Impella CP 开机后主动脉压升高、后负荷增加、心肌做功增加;而 iVAC 2L 在 1:1 支持比例下,主动脉压升高但后负荷下降、做功减少。这是"生理同步"带来的本质差异。
3. 成本与可及性。它复用医院既有 IABP 控制台,无需新增主机,在资源有限的环境里极具吸引力。
临床数据也支持这个定位。iVAC 2L 全球注册研究纳入 496 例(44 国、198 中心),与 PROTECT III 的 504 例 Impella 患者对照(尽管不是随机):院内全因死亡率 1.2% vs 4.4%,主要出血 0.6% vs 1.8%,急性肾损伤 0.8% vs 5.4%;主要血管并发症为 1.6% vs 1.0%,支持期间严重低血压 5.9% vs 2.2%。另一项 293 例多中心注册显示院内死亡 1.0%、MACE 3.1%。需要注意的是,iVAC 2L 组的患者病情实际更复杂(中位年龄 71 岁、68% EF<40%、62% 左主干病变、57% 三支病变),所以这个对比更值得玩味——但它毕竟是注册数据而非 RCT,不能直接推出优效结论。
它的天花板也很清楚:2 L/min 的流量做不了重度休克,24 小时的时长做不了长程支持,所以它的战场在"高危 PCI 的循环备份"这个中低强度场景。
3.4 儿科:一个几乎空白的市场
PediaFlow 是全磁悬浮微型轴流泵,已迭代到第五代(PF5),流量 3.5 L/min @100 mmHg,PEEK 外壳、大血流间隙设计。动物实验数据相当漂亮:血浆游离血红蛋白全程 <20 mg/dL、NIH 溶血指数 0.0037、vWF 结合能力仅轻微下降。CFD 优化让两叶片设计在 14,000 rpm(而非 16,000 rpm)下达到 32.5% 的液压效率(原 26.3%),溶血降低 31%。
但它的商业化路径是特殊的:目标走 FDA 的人道主义设备豁免(HDE)通道,因为患儿数量符合罕见病定义(每年 <8,000 人)。这意味着它不需要大规模 RCT,只需要证明安全性与合理性——对一个长期由 Berlin Heart EXCOR 垄断、患儿几乎无法回家的领域而言,这是一个被低估的机会窗口。
四、临床证据:谁真正拿到了"硬终点"
4.1 证据全景
把公开文献与厂商资料中的 pVAD 研究按"设计强度 × 终点硬度"排一遍,结论会非常清晰:绝大多数产品的证据,停留在"可行性 + 安全性",而非"疗效"。
研究 | 设计 | 例数 | 核心结果 |
PROTECT II(2012) | RCT,Impella vs IABP | 452 | 因无效性提前终止;Impella 维持心输出量更优,晚期 MAE 有下降趋势 |
IMPRESS(2017) | RCT,Impella CP vs IABP | 48 | 血流动力学更优,30 天/6 个月死亡率无差异 |
SAVE-PCI / NyokAssist RCT | RCT,pVAD vs IABP | 236 | 30 天 MACCE 5.17% vs 3.45%;90 天 10.53% vs 6.90%;MAE 可比 |
CIP-BCIS3 | RCT,Impella CP vs 标准治疗 | 300 | 22 个月复合终点未改善(win ratio 0.85,P=0.30),死亡与围术期损伤有升高趋势 |
DanGer Shock | RCT,微轴流泵 vs 标准治疗 | — | 梗死相关心源性休克 6 个月死亡风险降 26%,但肢体缺血/出血/AKI 升高 |
iVAC 2L 注册 | 观察性注册 vs PROTECT III | 496 vs 504 | 院内死亡 1.2% vs 4.4%,AKI 0.8% vs 5.4% |
SHIELD I(PHP) | 单臂 | 8 | 操作 76 分钟,无临床显著溶血、无主动脉瓣反流 |
SUPPORT I(Supira) | 单臂可行性 | 15 | 可行性终点 100%,安全终点 6.7% |
VITALYST FIH | 单臂可行性 | 15 | 技术成功 100%,临床成功 93% |
ELEVATE I | 单臂 FIH | 14 | 无器械相关主要不良事件,30 天零死亡 |
ModulHeart FIH | 单臂 | 4 | LVEDP −78%,尿量约 9 倍 |
Aortix FIH | 单臂 | 6 | 尿量约 10 倍,eGFR +6.95 mL/min |
Impella ECP Pivotal | 单臂 IDE | 256 | 快速学习曲线,器械相关血管并发症 3.77%→0.99% |
4.2 与 IABP 的头对头,几乎没有赢家
IABP 是 pVAD 最方便的对照——便宜、普及、人人会用。但二十年下来,这个对照给出的答案高度一致:血流动力学更好,临床终点没有差异。
IMPRESS 只有 48 例,血流动力学优势明显但死亡无差异。PROTECT II 是最大规模的一次尝试,452例,最终因无效性提前终止,只留下"晚期 MAE 也许有下降趋势"的模糊结论。
最值得研究的是中国的 NyokAssist 研究:11 个中心、236 例非急诊高危 PCI、1:1 随机对照 IABP,是全球为数不多的 pVAD 与 IABP 头对头 RCT。30 天 MACCE 为 5.17% 对 3.45%,90 天为 10.53% 对 6.90%——数值上 IABP 组更低,但未达统计学差异;两组各观察到 2 例主要血管并发症,支持期间血流动力学不稳定发生率都低。研究者给出的结论是谨慎的"具有可比性,安全可行",而不是优效。
这组数据的行业意义被严重低估了。它说明:在非急诊高危 PCI 这个"循环备份"场景里,一个 2 L/min级别的 IABP 可能已经够用。pVAD 想在这个场景里获得溢价,靠的不能是流量数字,而必须是"减少术中崩溃、减少围术期心梗、缩短住院"这类可被支付方认可的价值。
4.3 最刺眼的一组数据:CIP-BCIS3
如果只能引用一项研究来说明 pVAD 的处境,应该是 CIP-BCIS3:300 例严重左室功能不全的复杂高危 PCI 患者,随机接受 Impella CP 或标准治疗,22 个月复合终点不但没有改善,win ratio 为 0.85(95% CI 0.63–1.15,P=0.30),死亡与围术期损伤甚至呈现升高趋势。
与之对照,DanGer Shock 在梗死相关心源性休克中拿到了阳性结果(6 个月死亡降 26%)。两个研究放在一起,指向一个关键分野:pVAD 在"预防性支持"场景里的价值存疑,在"已经崩溃"的场景里才有硬获益。这个分野,会直接决定不同产品应该做哪个适应症、做哪种试验设计。
4.4 单臂研究的共同问题
所有新一代产品(Supira、VITALYST、ELEVATE、ModulHeart、Aortix)的首批人体数据都呈现相似特征:技术成功率高(93%–100%)、器械相关严重不良事件极低、血流动力学指标改善显著。这些数据足以支撑"可行性与安全性",但存在四个共性缺陷:
1. 样本量极小(4–15 例),无法检出低发生率事件;
2. 部分产品的首批人体选择在巴拉圭、格鲁吉亚等地完成,人群特征与主流市场存在差异;
3. 终点是替代指标(血流动力学、尿量、eGFR),而非死亡、卒中、心梗;
4. 随访短(30–90 天),无法回答瓣膜损伤、溶血性贫血等迟发问题。
本节的判断:这个行业的证据结构决定了竞争的下一个战场不是"参数",而是"试验"。谁能设计出既有临床意义、又能被 FDA/CE 接受的终点,谁就能把对手锁在"可行性研究"阶段。ELEVATE III 选择与 Impella 直接头对头随机,本质上是一次标准制定权的争夺。
五、五个工程难题:决定产品上限的物理约束
pVAD 的技术难点不在"能不能泵血",而在"泵得更多、伤得更少、放得更准、撑得更久"这四件事同时成立。以下五个问题,是所有产品必须面对的约束。
5.1 溶血:用转速换流量的代价
血液在高速剪切下的红细胞破裂,是 pVAD 最本质的代价。剪切应力随转速快速上升,流量提升的边际代价因此越来越大——"提高转速换流量"这条路很快就会撞墙。
量级上的差异很能说明问题:轴向装置的溶血水平通常在 50–100 mg/dL 量级,而脉冲气动的 iVAC 2L 可以做到 <10 mg/dL。更极端的数据来自文献引述——Impella 支持患者的溶血发生率高达 62.5%。这也是为什么 iVAC 2L 敢把"低溶血"做成核心卖点,也是为什么 ModulHeart 要用 3 个 14,000 rpm 的泵而不是 1 个 40,000 rpm 的泵。
对比之下,CorVad 6.0 在绵羊模型中支持 4 周,游离血红蛋白全程低于 40 mg/dL(重度溶血诊断阈值),基线 6.10±2.13 mg/dL 到第 4 周 7.64±3.31 mg/dL 无显著变化——这是目前公开资料里少见的"长时长、低溶血"动物数据。
5.2 入路尺寸:14 Fr 是道分水岭
临床经验上,14 Fr 是一条隐性红线(见图 1)。≤14 Fr 可以常规经皮穿刺、用血管闭合装置收口;>14 Fr 就需要预闭合、超声评估股总动脉(一般要求内径 ≥6 mm);到 21 Fr 以上(Impella 5.0),就必须外科暴露甚至人工血管 graft。
这解释了为什么"小入路大展开"成了主流方向:Elevate 用 10 Fr 鞘送入、展开到 30 Fr;NyokAssist 用 9 Fr、展开到 24 Fr;Impella ECP 直接做 9 Fr。入路尺寸的每一 Fr,背后都是术者意愿与并发症率的真实变化——Impella ECP 关键性试验中,器械相关血管并发症从 3.77% 降到 0.99%,主要贡献就来自操作熟练度与入路管理。
5.3 跨瓣与定位:最难标准化的环节
跨瓣装置必须解决三件事:能不能顺利过去、过去了位置对不对、过程中会不会伤到瓣膜。
Impella ECP 的"无导丝跨瓣"是对第一件事的回答——把跨瓣时间从 1.6 分钟压到 1.2 分钟,同时把重定位率从 39.3% 降到 31.6%。Elevate 的"双弯导管 + 入口正交朝向"是对第二件事的回答。而VITALYST 在 90 天内"无主动脉瓣损伤"的报告,则是对第三件事的初步回答。
不跨瓣路线直接绕过了这个问题:ModulHeart 宣称"非经瓣设计可消除卒中风险",Aortix 与 Reitan 同样把泵放在降主动脉。代价是它们无法直接抽吸左室,只能通过降低后负荷间接卸载——对重度休克而言,这个差别是决定性的。
5.4 vWF 与血栓:被忽视的隐形损伤
相比溶血,血管性血友病因子(vWF)的破坏更隐蔽,但临床后果同样严重——获得性 von Willebrand 综合征会导致消化道出血、黏膜出血,且难与传统抗凝出血区分。
ModulHeart 的临床前数据显示:6 小时多转速支持下 vWF 得以保留,而单泵高转速装置(Impella CP/5.0)在 30 分钟内就造成 vWF 破坏。这个发现的价值可能超过流量数字本身,因为它指向一条不同的技术哲学:用"多泵低速并联"换血液相容性,而不是用"单泵高速"换流量。
5.5 驱动与灌注:可靠性的真正战场
purge(灌注)系统是跨瓣微轴流装置的"生命线"——它用含肝素溶液在电机与血液之间形成正压屏障,防止血液渗入电机导致泵失效。但它同时是故障源:管路堵塞、气泡、灌注中断都会直接导致泵停。
VITALYST 选择取消 purge,用磁驱动叶轮 + 磁耦合电机把驱动线缩到 6.5 F,本质上是用材料与控制技术替换一套液体系统,简化了操作、降低了入路尺寸,但把风险转移到了密封与血液相容性上。
对比之下,CorVad 6.0 的思路是用电机本身解决问题:轴向磁通电机(双转子单定子)比传统径向磁通电机磁通密度更高、电磁效率更高,因此可以用更小的体积实现同样的功率,功耗与发热同步下降——而发热正是热致溶血的来源之一。这类"底层器件级"的创新,往往比结构改良更能决定产品上限。
本节的判断:这五个问题高度耦合。降转速可以减溶血,但会掉流量;减尺寸可以降血管并发症,但会限制流量与散热;取消 purge 可以简化系统,但抬高密封门槛。没有全能解,只有针对特定适应症的最优取舍——这也正是后来者仍有机会的根本原因。
六、市场与竞争:一家独大,但裂缝已经出现
6.1 规模:三个口径,数字相差二十倍
市面上的 pVAD 市场规模数字差异极大,原因是口径完全不同。把不同来源并列,反而能看清这个市场的真实形状:
口径 | 数值 | 来源 |
行业实际收入 | 约 15 亿美元/年,双位数增长 | Venstra Medical 融资演讲 |
潜在市场(TAM) | 80 亿美元 | 同上 |
服务可及市场(SAM,美国) | 310 亿美元/年 | Second Heart Assist 商业计划 |
单产品收入参考 | Impella 2018 年 5.7 亿美元,此前 5 年 36% 年增 | Second Heart Assist 商业计划 |
耐久 LVAD 市场 | 2021 年约 9 亿美元,年增 7.9% | 同上 |
310 亿美元这个数字之所以大得离谱,是因为它把慢性心衰(CHF)算了进去。按该材料的分项:心肾综合征 37.5 亿美元、慢性心衰相关 240 亿美元、高危 PCI 30 亿美元。但要注意,这份材料自身存在口径矛盾——若按"患者数 × 单价"重算(心肾综合征 15 万人 × 2.5 万美元、慢性心衰 12.5 万人 × 8 万美元、高危 PCI 12 万人 × 2.5 万美元),合计约 168 亿美元,与 310 亿美元的总数对不上。引用这类厂商测算时应保持警惕:它们通常把"长期 LVAD 与心衰全程管理"一并计入,而这两块并不是 pVAD 的可及空间。
更可信的判断是:pVAD 当前的真实市场在 15 亿美元量级,核心来源是高危 PCI 的循环保护 + 心源性休克。这个市场正在以双位数增长,驱动力不是患者数变化,而是渗透率从极低水平往上走——Abiomed在过去五年 36% 的年增速,本质上就是这个渗透过程。
6.2 价格与支付:决定放量的隐形闸门
一次性导管泵的平均售价超过 2.5 万美元(约 18 万元人民币)。这个价格带决定了三件事:
·它必须是"高值耗材"逻辑,靠单台手术的价值证明,而不是靠量;
·支付政策直接决定市场天花板。美国心源性休克 pVAD 植入的报销约 7.2 万美元,这是整个商业模式成立的前提;
·在控费环境下,价格会成为国产替代最锋利的武器。中国市场的集采与DRG/DIP 支付改革,对高值耗材的挤压是结构性的。
值得注意的一个反例是 iVAC 2L:它复用医院既有的 IABP 控制台,把"设备+耗材"的采购简化为"纯耗材",这在支付端是巨大的优势——在资源有限的市场里,"不需要买新主机"可能比"流量高 1 L/min"更有说服力。中国厂商如果要在基层市场突破,这个思路值得认真研究。
6.3 竞争格局
第一梯队:Abiomed(强生)。用 Impella 定义了整个品类,从 2.5 到 5.5 形成完整梯度,覆盖高危PCI、心源性休克、右心衰。它的护城河不是单一产品,而是十余年积累的术者习惯、临床数据与支付编码。Venstra 的融资材料提到强生以约 170 亿美元收购 Abiomed——这个价格本身就是对赛道价值的定价。
第二梯队:跨国大厂的新一代产品。波士顿科学的 VITALYST 用"取消 purge + 6.5 F 驱动线"做差异化,关键性试验已进入筹备阶段(计划改用 10 F 可扩张鞘);Magenta 的 Elevate 用"10 Fr 鞘、30 Fr 展开、5.4 L/min"直接对标,ELEVATE III 选择与 Impella 头对头随机,是最有攻击性的策略;Abbott 在 HeartMate PHP 上受挫(临时暂停),但在耐久 LVAD(HeartMate 3)上依然强势,属于"换一条路继续参与"。
第三梯队:细分路线与早期公司。Supira(5.5 L/min 低剖面)、Puzzle Medical(ModulHeart 模块化)、Procyrion(Aortix 肾保护)、Cardiobridge(Reitan 10 F)、Venstra(9 F 可折叠、动物实验 9 L/min)、Second Heart Assist(支架泵+无线供电)。这批公司的共同点是:都在 2022–2026 年间完成了首批人体或关键动物实验,都在寻找"不与 Impella 正面竞争"的角度。
中国力量。两家值得单独提:
·心擎医疗(magAssist)的 NyokAssist:9 Fr 可折叠、展开 24 Fr、流量 >3.5 L/min,2023 年获 FDA 突破性器械认定,并在半年内拿到国家药监局创新医疗器械认定——是全球唯一同时取得"中美双创新"的介入式人工心脏。它完成了 236 例、11 中心的 pVAD 与 IABP 随机对照试验(SAVE-PCI),达到预设非劣效终点,这是全球该品类少有的、由中国团队主导的大样本 RCT。
·核心医疗的 CorVad:已于 2025 年 12 月获 NMPA 批准,成为国产首款介入式人工心脏(详见 6.4)。其 6.0 版本采用 16 F 泵体 + 9 F 驱动电缆、轴向磁通电机,最大 39,000 rpm / 6.0 L/min,设计支持 4 周;绵羊模型 6 只全部存活至 4 周,游离血红蛋白全程 <40 mg/dL,无心、肝、肾、脑器械相关病理。"4 周支持 + 6 L/min"这个组合,在国际同类产品中也属于第一梯队,而长时程动物数据正是国际大厂在关键性试验前最看重的门槛。
6.4 中国:两张注册证,和一条被中断的路
2025 年 12 月,NMPA 批准深圳核心医疗的"介入式左心室辅助设备"与"介入式左心室辅助导管泵套件"(注册证号:国械注准20253122653 / 20253122652),国产 pVAD 实现零的突破;2026 年 2 月,该产品完成上市后首例手术。2026 年 6 月,丰凯利的 SynFlow®/心流® 3.0 获批(国械注准 20263121194 / 20263121255),成为国内第二款,也是全球唯一获批的"电机分离型"pVAD。
产品 | 企业 | 获批时间 | 注册证号 | 技术路线 | 关键差异 |
CorVad 4.0(介入式左心室辅助系统) | 深圳核心医疗 | 2025 年 12 月 | 20253122653 / 20253122652 | 微型化轴向电机内置,经股动脉跨瓣 | 国产首款;注册临床 118 例高危 PCI,置入成功率 100%、操作成功率 98.3% |
SynFlow®/心流® 3.0 | 丰凯利(上海) | 2026 年 6 月 | 20263121194 / 20263121255 | 电机分离至体外 + 柔性传动轴,泵体集成于 9 F 导管末端、兼容 14 F 可撕开鞘 | 全球唯一获批的电机分离型;电机可复用以压低单次治疗成本 |
两款产品的法定适用范围高度一致:高风险 PCI,为患有严重冠状动脉疾病、左室射血分数降低、且术前血流动力学稳定的成人患者提供短时左心室辅助。注意这个措辞——心源性休克并不在获批适应症内。这一点极其关键:目前国产pVAD 拿到的是"高危 PCI 术中支持"这张门票,而非"心源性休克救治",后者的临床与监管门槛都高得多。
与此同时,全球标杆 Impella 在中国却踩了刹车。2026 年 6 月 22 日,药监局器审中心公示终止对 Impella"介入式左心室辅助泵系统"(受理号 JQZ2500182)的注册审查——按规则,终止审查通常源于主动撤回或未在法定期限内完成补正,未来仍可重新申报,但本轮商业化节奏已被打断。此前在 2026 年 3 月,首批 4 台 Impella 通过"临床急需进口药械临时进口"绿色通道进入北京,投入阜外医院、安贞医院用于危重症急救。
值得注意的是,Impella 过去一年在 FDA 体系内经历了多次 I 级召回:2024 年 3 月,因泵导管可能刺穿左室壁,召回涉及 49 例死亡与 129 例重伤报告;2026 年 5 月,FDA 再发早期警报,指自动控制器存在软件错误、可能导致泵停止 35 秒,已报告 1 例死亡与 2 例重伤。这些事件并未否定其临床价值(Impella 2025 财年收入仍约 17.5 亿美元),但说明对这类高风险生命支持设备,监管对安全性资料、风险控制措施与本土化证据的要求正在系统性提高——这既是国产厂商的窗口,也是它们必须跨过的门槛。
6.5 中国市场规模:三组数字,三种口径
中国的 pVAD 市场数据过去几乎是空白,直到近两年随着企业上市申报与行业研究才逐渐成形。目前可引用的核心是弗若斯特沙利文(Frost & Sullivan)的两组测算:
指标 | 数值 | 来源 |
2024 年中国 PCI 手术总量 | 约 190.6 万台 | 核心医疗招股书 |
2024 年中国高危 PCI 手术量 | 19.3 万台(约占 PCI 总量 10%) | 弗若斯特沙利文 |
2033 年中国高危 PCI 手术量 | 77.2 万台 | 弗若斯特沙利文 |
急性心梗合并心源性休克 | 约 30.8 万人/年 | 弗若斯特沙利文 |
中国中短期心室辅助市场(2033 年) | 超 110 亿元,CAGR 16.7% | 弗若斯特沙利文 |
中国心室辅助装置市场(全口径) | 2021 年 600 万元 → 2024 年 2.6 亿元 → 2035 年 79.6 亿元 | 弗若斯特沙利文(经同心医疗招股书引用) |
这组数字内部是自洽的:19.3 万台到 77.2 万台,9 年增长约 4 倍,对应年复合增速恰好在 16.6% 左右,与 110 亿元市场 16.7% 的增速假设一致。这意味着"110 亿元"这个数,本质上是用"高危 PCI 手术量的增长"推算出来的,其前提是渗透率同步提升。
按 2033 年 77.2 万台高危 PCI 测算,若 pVAD 渗透率达到 10%–20%,对应年手术量约 7.7 万–15.4 万台(据上述手术量数据推算)。这是一个相当可观的装机与耗材市场,但金额高度取决于单台费用:进口路线单次治疗费用在"数十万元"量级,而国产化与"电机分离可复用"等技术路线,正是冲着把单台成本压下来去的。
需要提醒的是,另有一些第三方咨询机构给出的中国 VAD 规模数字(如 2025 年 14.2 亿元、25 亿元)与本报告引用的弗若斯特沙利文口径差距极大,且多未披露测算方法。本报告采用弗若斯特沙利文口径,因为它同时披露了手术量与增速假设,可被验证。
6.6 从"1 款获批"到"集体获批":进度到底到哪一步了
行业媒体普遍把 2026 年称为国产介入式人工心脏的"集体获批年"。据行业统计,国内投入 pVAD 研发的企业已超 10 家。被普遍看好的 7 款产品,截至本报告数据截止日(2026 年 10 月)的进度是:
·已获批 2 款:核心医疗 CorVad(2025 年 12 月)、丰凯利SynFlow®/心流® 3.0(2026 年 6 月)。
·在注册与临床收尾阶段 5 款:通灵仿生(TeleVad 系列,正在推进注册)、心擎医疗(NyokAssist,已进入创新通道)、焕擎医疗(焕梅系统,2026 年 1 月进入创新医疗器械特别审查程序,多中心随机对照确证性临床在推进)、心岭迈德、心恒睿医疗。
·取得阶段性进展:生命盾医疗、安澜德建、恒瑞宏远、悦唯医疗、脉柯斯医疗等,2026 年完成首例临床或进入创新通道。
需要注意的是,这批产品的进度表普遍引自 2026 年 4 月前后的行业统计,当时只有核心医疗一家获批;此后丰凯利在 6 月拿证,实际进度已经领先于多数公开梳理。读者引用任何"获批名单"时,都应先核对 NMPA 批准证明文件送达信息,而不是行业综述。
更有意思的是技术路线开始分化,而不再是清一色跟随 Impella:
·内置电机路线:核心医疗、心岭迈德、通灵仿生、焕擎医疗——电机在体内,结构紧凑、传动效率高,但一次性耗材成本高。
·电机分离/外置路线:丰凯利(已获批)、心擎医疗、安兰德——电机在体外,可复用、成本低,但需要解决柔性传动轴的长距离动力传递与磨损微粒问题。
·搏动流路线:焕擎医疗的焕梅系统(仿生自适应脉动式流量辅助)、悦唯医疗、脉柯斯医疗(PulseVAD,导管直径 <14 Fr)——用接近生理的搏动灌注替代连续流,理论上更利于微循环与器官灌注。
这个分化本身就是信号:当一个市场的新进入者开始按"成本结构"和"生理学假设"而不是按"参数对标"做技术选择时,说明它正在从"追赶阶段"进入"分化竞争阶段"。
6.7 支付:比技术更难的一关
pVAD 在中国的最大障碍不是能不能造出来,而是谁来付钱。
目前的情况是:单次治疗费用在数十万元量级;人工心脏相关手术费用在多数地区尚未纳入国家医保,患者基本自费。作为参照,植入式人工心脏 CH-VAD 的平均售价已从 2022 年的 45.96 万元降至 2025 年上半年的 36.23 万元,累计降幅约 21.2%——这是企业为换取市场占有率而做的主动降价。
政策端已经在动:2025 年国家医保局编制印发《心血管系统类医疗服务价格项目立项指南(试行)》,并引导企业压缩中间流通环节加价、适当下调"人工心脏"终端挂网价格。地方层面也在给通道:丰凯利 SynFlow 3.0 获批后即入选《浦东新区创新药械产品推荐目录》,区属医疗机构"应配尽配、快速入院、优先使用"。
这解释了为什么"电机分离、电机可复用"会在中国率先跑通——它不只是一个工程选择,更是对支付体系的直接回应。在一个人均支付能力有限、医保控费趋严的市场里,"把一次性耗材里的精密电机拿出来重复使用",其商业意义可能大于把流量从 3.5 L/min 提到 5 L/min。
6.8 国产替代的窗口与制约
窗口是真实存在的:Impella 注册受阻、进口价格高、国产已拿证、政策给通道。
但制约同样明确,且有三个比技术更难:
1. 适应症仍被锁在"高危 PCI"。已获批的两款产品都限定于血流动力学稳定的高危 PCI 患者,而心源性休克——这个临床价值最高、最能体现 pVAD 不可替代性的场景——尚未放开。从"术中支持"走到"休克救治",需要独立的临床试验与更硬的终点证据。
2. 救治体系与术者教育。pVAD 的价值高度依赖"能不能及时用上",这需要胸痛中心、ECMO 中心、心衰中心具备 24 小时响应能力,需要导管室把pVAD 纳入常规备份。跨瓣定位、抗凝管理、溶血监测、撤机判断都是经验密集环节——Impella ECP 的学习曲线数据显示,即使操作被简化,前 3 例与后续病例之间仍有可测量差异。培训体系本身就是产品竞争力的一部分。
3. 真实世界证据与支付编码。拿到注册证只是起点。没有本土真实世界数据、没有进入指南、没有物价与支付编码,产品就无法进入常规临床路径。
本节的判断:中国 pVAD 已经完成了"从0 到 1",但接下来的竞争不在注册证数量,而在三件事——能否把适应症从高危PCI 扩到心源性休克、能否把单台费用压到支付方可接受、能否在头部医院沉淀出可发表的真实世界数据。这三件事的进度,比"今年批几家"重要得多。
七、结论:五点判断
第一,技术竞争已经从"能不能做"进入"三角取舍"。
小入路、大流量、长支持,三者不可兼得,最优解取决于适应症。做高危 PCI 备份,2–3.5 L/min + ≤14 Fr 足够;做心源性休克,需要 4–6 L/min,代价是入路与溶血;做心肾综合征,不跨瓣 + 低剪切才是正解。没有全能产品,只有定位准确的产品。
第二,证据是这个行业最大的瓶颈,也是最大的机会。
二十年 RCT 反复证明"血流动力学更好、死亡率没差异",唯一的例外是 DanGer Shock(心源性休克、6 个月死亡降 26%)。CIP-BCIS3 更进一步说明,预防性使用 Impella 在复杂高危 PCI 中并未改善复合终点。这意味着下一轮的胜负手不在参数表,而在能否设计出监管与支付方都认可的硬终点试验。ELEVATE III 选择与 Impella 头对头随机,就是这个逻辑的体现。
第三,适应症重心正在迁移。
从"高危 PCI 的循环备份"(确定但价值存疑),迁向"心源性休克的结局改善"(价值最高、证据最难)与"心肾综合征的器官保护"(新兴、竞争少)。后者的机会在于:它绕开了死亡率这个难以攻克的终点,用肾功能、尿量、住院天数这些更易证明的指标建立价值。
第四,格局出现裂缝,但颠覆尚未发生。
Abiomed 的护城河是术者习惯与支付编码,不是技术参数。新技术(9–10 Fr 入路 + 5 L/min 流量 + 取消 purge)确实在逼近,中国厂商(NyokAssist的 236 例 RCT、CorVad 的 4 周动物数据)也确实在局部领先,但从"参数领先"到"临床路径默认选项"之间,隔着体系、教育与支付三关。以当前的证据积累速度,3–5年是一个理性的观察窗口。
第五,中国的变量被低估了。
2025 年 12 月与 2026 年 6 月,核心医疗与丰凯利先后拿证,国产 pVAD 完成"从 0 到 1";同期 Impella 的泵系统在中国的注册被终止审查,全球标杆的入场节奏被打断。按弗若斯特沙利文口径,2033 年中国高危 PCI 将达 77.2 万台、中短期心室辅助市场超 110 亿元——这是全球唯一一个"市场在增长、进口主渠道受限、国产在拿证"三者同时成立的主要市场。但国产产品目前只拿到"血流动力学稳定的高危PCI"这一张门票,心源性休克尚未放开;支付也仍以自费为主。窗口是真的,兑现要看未来三年的适应症拓展与价格下探。
风险提示:本报告的所有产品参数与临床数据均来自公开文献、厂商材料、监管公告与行业报道,其中市场规模、ASP、报销金额等数据出自企业融资文件、招股书或咨询机构测算,属于特定口径,未经独立核实;单臂研究的样本量普遍在 4–15 例之间,结论不宜外推;部分产品(如 HeartMate PHP、通灵仿生相关产品)的公开技术资料不足,未做评价。文中的手术量推算(7.7 万–15.4 万台)为基于公开手术量数据的假设性测算,不构成预测。
参考来源
行业综述与指南
1. Shetty T, Darbari A. Contemporary overview of current percutaneous mechanical circulatory support devices for advanced heart failure: a narrative review. Kardiochir Torakochirurgia Polska 2026;23(2):127-136.
2. Protected High-risk PCI and Patient Selection(高危 PCI 患者选择与 MCS 适应证、SYNTAX/BCIS-CHIP 评分、指南推荐汇总)
3. 2022 ACC/AHA/SCAI;2018 ESC/EACTS;2014 ESC 相关指南条文
产品与临床研究
4. Impella ECP Pivotal Trial 学习曲线分析. JSCAI 2025;4:102716.
5. Impella ECP 猪心脏骤停模型研究. Bioengineering 2024;11:456.
6. HeartMate PHP: Design and Working Principle;SHIELD I CE Mark 研究
7. Product Presentation of iVAC 2L(PulseCath);iVAC 2L 注册研究(n=496)与 PROTECT III对照
8. iVAC2L 多中心观察性注册(n=293). J Clin Med 2024;13:5357.
9. Urban 等. iVAC2L 与 IABP 高危 PCI 比较. J Interv Cardiol 2025.
10. Aortix 主动脉内泵首次人体试验(Procyrion,n=6)
11. ModulHeart 首次人体试验与 vWF 保护研究(Puzzle Medical)
12. First-in-Man Use of the Percutaneous 10F Reitan Catheter Pump for Cardiorenal Syndrome. ASAIO J 2021. PMID 35649225.
13. Schwammenthal 等. High-Output Mechanical Circulatory Support in Left Main Interventions(Magenta Elevate,ELEVATE I,NCT06099548)
14. Kandzari 等. Primary Results From the SUPPORT I Study. Circ Cardiovasc Interv 2026;19:e016010.
15. Croce 等. Early Feasibility Study of a Novel MCS Device for High-Risk PCI(VITALYST,NCT06132568)
16. 王瑞、沈雳、葛均波等. 可折叠式 pVAD(NyokAssist)与 IABP 前瞻性随机临床试验. ASAIO 2025 摘要
17. Mechanical Circulatory Support With the CorVad 6.0 VAD: Feasibility and Safety Study in an Ovine Model. ASAIO Journal 2026.
18. PediaFlow / Hemoglide VAD 相关研究(ASAIO 2024 摘要 CARD19、P114;CFD 优化研究)
商业与市场材料
19. Second Heart Assist Executive Summary(市场规模、SAM 拆分、竞争参考)
20. Venstra Medical 临时心脏辅助装置融资演讲(行业收入、ASP、报销、融资计划)
中国监管进展与市场数据
21. 国家药品监督管理局:介入式左心室辅助设备、介入式左心室辅助导管泵套件获批上市(深圳核心医疗,2025 年 12 月;注册证号 20253122653 / 20253122652)
22. 国家药品监督管理局:介入式左心室辅助设备(国械注准20263121194)、介入式左心室辅助导管泵套件(国械注准 20263121255)获批(丰凯利医疗器械(上海)有限公司,2026 年 6 月 18 日)
23. 严道医声网:《全球首款电机分离型介入式左心室辅助装置SynFlow®3.0 获批上市》,2026-06-20
24. 动脉网 / 36 氪:《1 款获批、6 款将至,pVAD 上市首年就"卷"起来?》,2026-04-07
25. OFweek 医疗机器人 / 国家科技图书文献中心转载:《强生,中国注册"折戟"!》,2026-06-26(Impella 终止注册审查、临时进口、FDA召回、弗若斯特沙利文市场预测)
26. 弗若斯特沙利文(Frost & Sullivan)中国心室辅助装置市场测算(经苏州同心医疗科创板招股说明书及问询函回复引用)
27. 核心医疗科创板招股说明书(2024 年中国 PCI 手术量与高危 PCI 占比)
专利
28. 深圳核心医疗科技股份有限公司. 心室辅助装置. CN 119075170 B,授权公告日 2025.11.28.