研报速递
全球能源价格走势分析报告(2026年10月)
赵君陶
(中能传媒能源安全新战略研究院)

导读
原油市场方面,美伊僵局持续、胡塞武装持续袭击沙特石油设施、霍尔木兹海峡油轮遇袭事件频发、原油库存处于历史低位等利好因素,与海湾原油出口已恢复至战前水平的约80%、七国集团释放1亿桶战略石油储备等利空因素反复拉锯,WTI与布伦特原油期货价格呈现“先抑后扬”的走势。WTI原油期货价格从9月下旬的95美元/桶左右震荡下跌至90美元/桶以下,随后重新冲高至103.66美元/桶。截至10月22日,WTI、布伦特原油期货价格分别收于99.47美元/桶、113.17美元/桶,月环比分别上涨5.16%、14.03%,同比分别上涨70.03%、80.81%。
天然气市场方面,欧亚地区与美国呈现极端分化格局。霍尔木兹海峡封锁、冬季补库刚需与欧洲历史性低库存形成共振,将欧洲TTF价格与亚洲JKM天然气期货价格推升至2022年12月以来最高水平;而美国Henry Hub价格则受超强厄尔尼诺暖冬预期及本土产量高位等因素影响逆势走弱。截至10月22日,美国Henry Hub天然气期货价格收于2.777美元/百万英热单位,月环比下降7.99%,同比下降19.25%;TTF天然气期货价格收于90.043欧元/兆瓦时,月环比上涨22.77%,同比上涨183.44%;普氏日韩LNG(JKM)天然气期货价格收于30.625美元/百万英热单位,月环比上涨17.56%,同比上涨174.54%。
煤炭市场方面,受中东地缘冲突持续、霍尔木兹海峡与红海航运风险推升海运成本,以及欧亚天然气价格暴涨、“煤代气”需求在欧亚两地集中释放、冬季补库需求启动的共同影响,国际煤炭基准价格延续强势上行格局。截至10月22日,澳大利亚纽卡斯尔港煤炭期货价格报收于151.15美元/吨,月环比上涨3.95%,同比上涨45.76%;南非理查兹港煤炭期货价格报收于129.6美元/吨,月环比上涨5.15%,同比上涨59.21%;欧洲鹿特丹港煤炭期货价格报收于146美元/吨,月环比上涨6.38%,同比上涨59.04%。
国际原油价格在经历了9月中旬的冲高回落后,进入“地缘供应溢价与供应恢复预期反复博弈”的宽幅震荡新阶段。9月下旬至10月中旬,美伊僵局持续、胡塞武装持续袭击沙特石油设施、霍尔木兹海峡油轮遇袭事件频发、原油库存处于历史低位等利好因素,与海湾原油出口已恢复至冲突前水平的约80%、七国集团释放1亿桶战略石油储备等利空因素反复拉锯,WTI与布伦特原油期货价格呈现“先抑后扬”的走势。WTI原油期货价格从9月下旬的95美元/桶左右震荡下跌至90美元/桶以下,随后在美国战略石油储备库存降至1982年以来的最低水平、霍尔木兹海峡油轮连续遇袭推动下重新冲高,10月19日达到103.66美元/桶。
9月下旬,美联储9月16日重启加息25个基点的滞后反应持续发酵,强美元与高利率预期压制原油价格,且市场对美国和伊朗重返谈判桌、中东石油恢复供应持乐观态度,欧美原油期货价格持续下降,布伦特原油价格甚至下降至100美元/桶以下。然而,9月23日伊朗“条件不满足就不开放霍尔木兹海峡”的强硬表态直接逆转了此前乐观的预期。与此同时,也门胡塞武装与沙特冲突升级,红海及曼德海峡航运风险上升,进一步强化了供应中断担忧,23日、24日两个交易日内地缘溢价快速回补,布伦特原油价格再次攀升至100美元/桶以上。9月24日,布伦特原油收于103.06美元/桶,日涨幅3.41%。
9月25日,《华尔街日报》报道称,特朗普已经明确拒绝了伊朗提出的停火方案,并向助手透露打算在美国11月中期选举后重新发动轰炸行动。虽然上述消息再次搅动原油市场,但克普勒数据确认沙特红海出口恢复、美国能源部宣布将再次释放最多4000万桶战略石油储备(SPR),这两大供应增量直接对冲了霍尔木兹海峡封锁带来的风险溢价,国际原油价格并未呈现大幅上行走势。9月30日,WTI原油期货结算价90.42美元/桶,日涨幅1.16%;布伦特原油结算价103.53美元/桶,日涨幅0.92%。
10月初,美国向波斯湾增加军事部署,胡塞武装扩大对沙特石油设施的袭击范围,市场对石油供应的担忧加剧,欧美原油期货价格继续上涨。10月2日,七国集团宣布将释放柴油和原油紧急储备,抵消了霍尔木兹海峡与中东形势持续紧张的影响。随后,沙特阿美宣布将11月销往亚洲的阿拉伯轻质原油官方售价下调3美元/桶,意味着相较于阿曼/迪拜基准价的折扣扩大至5美元/桶。这是沙特自冲突爆发以来最大幅度的官价下调,释放出沙特通过降价争夺市场份额、供应正在恢复的强烈信号。上述两重利空因素相互叠加,推动欧美原油期货价格持续下跌,WTI原油期货价格跌破90美元/桶。10月7日,WTI原油期货结算价88.28美元/桶,日跌幅1.3%;布伦特原油期货结算价100.2美元/桶,日跌幅0.38%。
10月8日,飓风“伊萨亚斯”持续增强,并向遍布炼油厂的美国墨西哥湾沿岸急速逼近,导致墨西哥湾的石油和天然气生产中断。据美国海洋矿产管理局的数据,截至8日中午,墨西哥湾近三分之二的石油生产和57%的天然气生产已被迫关闭。美国短期供应收缩为油价提供基本面支撑,欧美原油期货强劲反弹。10月8日,WTI原油期货结算价91.49美元/桶,日涨幅3.64%;布伦特原油结算价104.28美元/桶,日涨幅4.07%。
10月中旬,虽然特朗普表示在中期选举之前不会攻击伊朗,还称愿意与伊朗进行对话,此外还与俄罗斯达成柴油供应协议、签署行政令暂缓执行原定于10月18日生效的大部分对俄新增制裁及关税措施,试图缓解市场对原油供应的担忧,但胡塞武装持续袭击沙特设施、霍尔木兹海峡油轮接连遇袭、美国战略石油储备库存降至1982年以来的最低水平、IEA警告柴油市场困境可能持续到2027年、俄乌冲突加剧等因素支撑WTI原油价格连续8个交易日上行至100美元/桶以上,布伦特原油价格更是冲上109美元/桶以上,创近5个月新高。10月16日,WTI原油期货结算价101.41美元/桶,日涨幅3.51%;布伦特原油结算价109.86美元/桶,日涨幅3.72%。
10月20日,伊朗总统佩泽希齐扬在与巴基斯坦陆军参谋长会晤时释放了对话意愿,市场将这一会晤解读为外交斡旋取得进展的信号,前期因霍尔木兹海峡封锁和中东军事对峙而累积的高额风险溢价开始消退。21日,克里姆林宫称普京原则上同意在11月10日前后恢复俄美乌三方和谈,缓和信号进一步升级,地缘政治风险溢价在双重外交缓和信号与供应恢复预期下集中回吐,叠加美国能源部称海湾地区石油流量已恢复至冲突前水平的80%的信息,欧美原油期货价格回落。
截至10月22日,WTI、布伦特原油期货价格分别收于99.47美元/桶、113.17美元/桶,月环比分别上涨5.16%、14.03%,相较于2025年同期的58.5美元/桶、62.59美元/桶,分别上涨70.03%、80.81%。
机构预测层面,IEA与欧佩克两份核心能源机构报告延续了自9月以来的巨大预期分歧。需求端,欧佩克将2026年全球石油需求增长预期从38万桶/日下调至18万桶/日(连续第六次下调),但维持正增长判断,认为高价对需求冲击短期可逆,同时将2027年的增长预期上调至255万桶/日。IEA维持2026年需求同比减少260万桶/日(2020年以来首次年度萎缩),四季度需求降幅收窄至250万桶/日。IEA强调柴油市场紧张、成品油高价是需求趋弱主因,2027年需求反弹预期约240万桶/日,略低于欧佩克。供应端,欧佩克与IEA均确认海湾供应恢复脆弱:欧佩克月报显示,9月欧佩克原油产量环比增加92万桶/日至2509.7万桶/日,沙特产量大幅增加210万桶/日至837万桶/日,同时承认新增产量大量滞留,产量难转化为出口。IEA预计2026年全球石油供应同比下降580万桶/日,9月全球供应虽因海湾产油国推动环比增加250万桶/日,但“海湾地区能源设施与油轮再度遇袭使复苏依然脆弱”。库存方面,IEA报告显示,年初至9月底,全球库存累计减少5.09亿桶。9月,陆上石油库存进一步减少了1.13亿桶,陆上库存已降至至少2016年以来的最低水平。
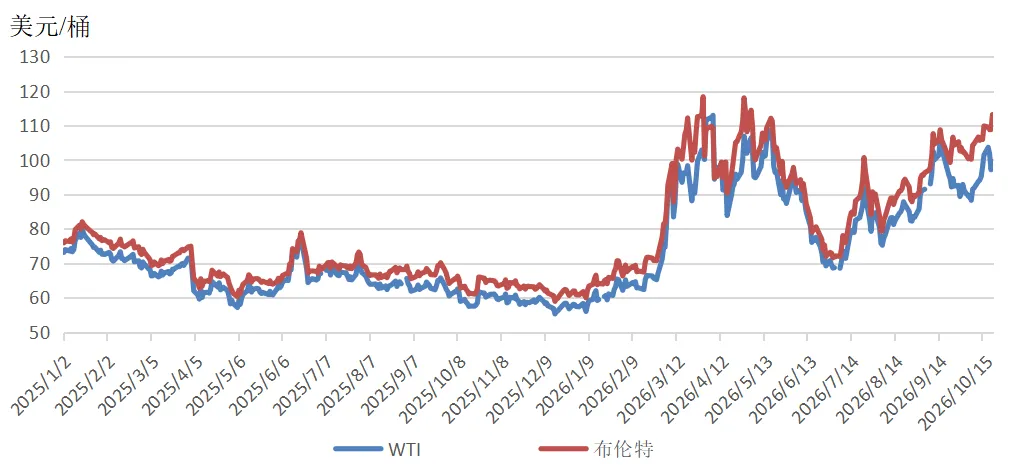
图1 WTI和布伦特原油价格走势
原油生产增速加快。9月份,规上工业原油产量1821万吨,同比增长2.2%,增速比8月份加快1.4个百分点;日均产量60.7万吨。1—9月,规上工业原油产量16460万吨,同比增长1.0%。
原油进口环比由增转降。9月,我国进口原油3710万吨、同比下降20.9%,相较于8月的3793万吨、环比下降2.19%;前9个月,我国进口原油35797万吨,同比下降15.3%。
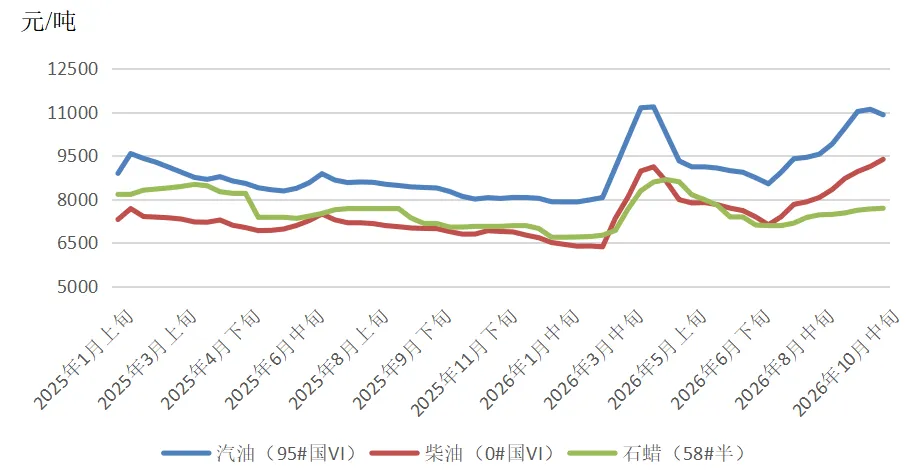
(数据来源:国家统计局)
图2 全国石油市场价格变化情况
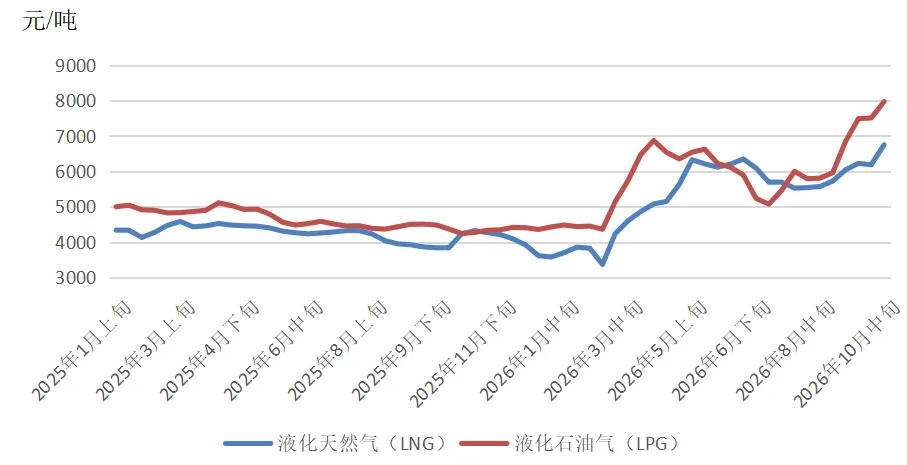
9月下旬以来,全球天然气市场呈现出与原油市场截然不同的“欧亚暴涨、美国走弱”的极端分化格局。霍尔木兹海峡封锁、冬季补库刚需与欧洲历史性低库存形成共振,将欧洲TTF价格与亚洲JKM价格推升至2022年12月以来最高水平;而美国Henry Hub价格则受超强厄尔尼诺暖冬预期及本土产量高位影响,逆势走弱。三大基准价格的极端分化,充分折射出“欧亚看中东供应、美国看本土产量”的两套完全独立的定价体系。
美国天然气价格逆势走弱。9月下旬,由于阿巴拉契亚主干管道触发不可抗力形成短期供给冲击,且库存同比增幅收窄,叠加LNG出口需求维持韧性进一步托底,Henry Hub天然气期货价格时隔3个多月再次上涨至3美元/百万英热单位以上。9月24日,Henry Hub天然气期货价格收于3.224美元/百万英热单位,月环比上涨17.04%。10月上中旬,美国本土天然气产量维持高位,且北美气温整体偏暖,市场下调冬季用气预期。虽然飓风“伊萨亚斯”对墨西哥湾天然气生产扰动仍存,叠加欧洲与亚洲气价暴涨带动LNG出口需求强劲上涨,但宽松基本面持续压制美国天然气价格,Henry Hub天然气期货价格维持在3-3.32美元/百万英热单位之间震荡。10月13日,Henry Hub天然气期货价格收于3.319美元/百万英热单位,为近4个月以来高点。进入10月下旬,尽管美国LNG出口终端流量在10月升至182亿立方英尺/日,较9月的179亿立方英尺/日有所增加,但出口的边际增量不足以消化本土充裕的供应,叠加“超强厄尔尼诺”的预测进一步削弱了冬季天然气需求预期,供需宽松主导盘面,Henry Hub天然气期货价格震荡下跌至3美元/百万英热单位以下。
截至10月22日,美国Henry Hub天然气期货价格收于2.777美元/百万英热单位,月环比下降7.99%,相较于2025年同期的3.439美元/百万英热单位,下降19.25%。
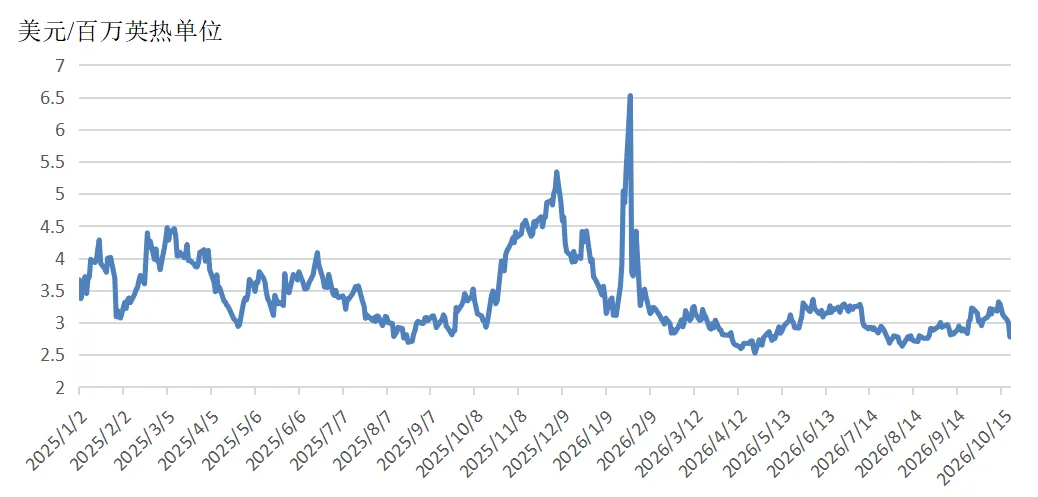
图3 美国Henry Hub天然气价格走势
欧洲天然气价格突破90欧元/兆瓦时。9月下旬,由于前期地缘风险溢价逐步消化,且储气进度持续超预期,叠加区域风电出力回升压制用气需求,TTF天然气期货价格大幅下跌,甚至一度跌至70欧元/兆瓦时。9月29日,TTF天然气期货价格收于69.805欧元/兆瓦时,日跌幅达4.95%。10月上旬,西北欧气温回落,采暖需求开始回升,叠加可再生能源发电出力走弱,燃气发电需求提升,储气库累库速度放缓,冬季补库窗口期愈发紧张。此外,由于霍尔木兹海峡的中断持续阻碍能源流通,卡塔尔已将对亚洲和欧洲的LNG运输的不可抗力期限延长至11月,欧洲与亚洲争抢有限的LNG货源,TTF天然气期货价格快速突破80欧元/兆瓦时。10月9日,TTF天然气期货价格收于81.434欧元/兆瓦时,日涨幅达3.28%。10月中旬,欧盟天然气库存仅为整体储气能力的74%左右,显著低于往年同期约80%的平均水平。随着供暖季临近,补库压力持续增加,低库存放大地缘扰动带来的保供担忧,欧洲买家被迫在现货市场高价抢购LNG,TTF天然气期货价格加速冲高。10月12日,TTF天然气期货价格收于84.351欧元/兆瓦时,创年内新高;10月13日TTF天然气期货价格报收于87.223欧元/兆瓦时,日涨幅达3.4%;10月19日TTF天然气期货价格进一步突破88欧元/兆瓦时,创2022年12月以来最高水平。
截至10月22日,TTF天然气期货价格收于90.043欧元/兆瓦时,月环比上涨22.77%,相较2025年同期的31.768欧元/兆瓦时,上涨183.44%。
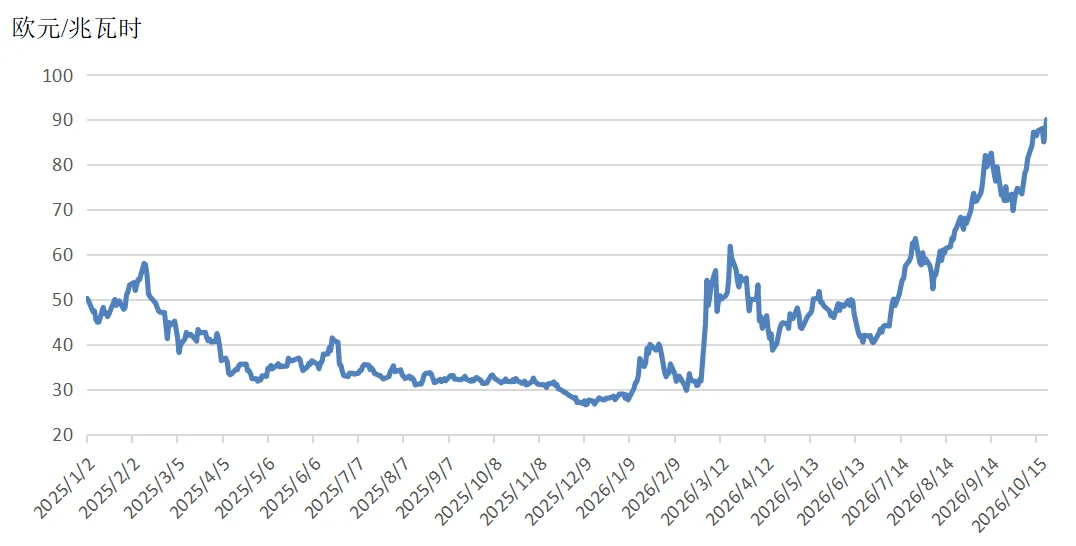
图4 欧洲TTF天然气价格走势
东北亚天然气价格创近四年新高。9月下旬至10月上旬,由于东北亚区内主要经济体前置储气任务基本落地,买家普遍持观望态度,期待温和冬季和海峡通行改善会带来更便宜的冬季货源,JKM天然气期货价格整体维持在25~26美元/百万英热单位之间窄幅震荡。10月中旬,随着西北欧天然气价格率先走强,LNG运输船在大西洋与太平洋之间重新调配,部分原本流向亚洲的现货LNG改道欧洲,进一步收紧亚洲市场供应,欧亚之间的船货竞争迅速激化,JKM天然气期货价格快速上涨。10月16日,JKM天然气期货价格收于29.925美元/百万英热单位,日涨幅高达12.79%。
随后,中东LNG出口与航运通道扰动压缩全球可交易货源,海运运费与保险成本抬升,叠加TTF走强带来套利支撑,共同推升JKM天然气期货价格上涨至30美元/百万英热单位以上,创近4年新高。
截至10月22日,普氏日韩LNG(JKM)天然气期货价格收于30.625美元/百万英热单位,月环比上涨17.56%,相较2025年同期的11.155美元/百万英热单位,上涨174.54%。
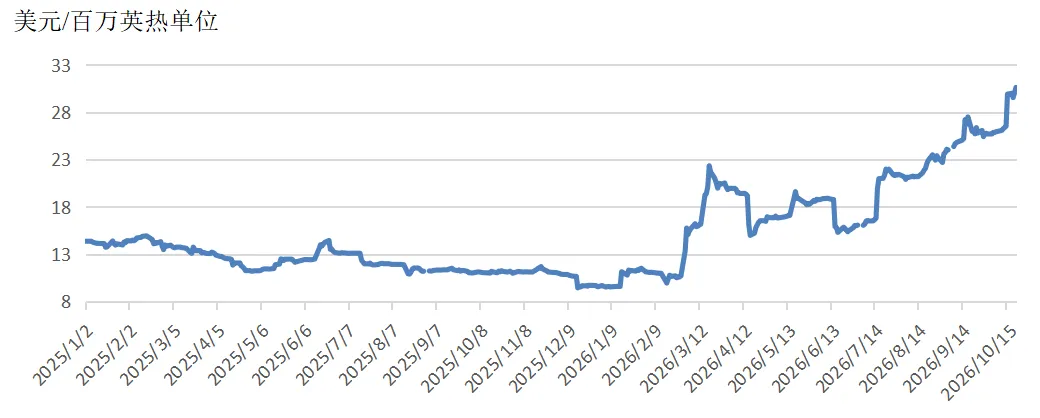
图5 普氏日韩LNG(JKM)价格走势
天然气生产基本稳定。9月,规上工业天然气产量210亿立方米,同比下降1.0%;日均产量7.0亿立方米。1—9月,规上工业天然气产量1967亿立方米,同比增长0.9%。
天然气进口同比小幅下降。9月,我国进口天然气1086万吨,同比下降1.2%,相较于8月的1033万吨,月环比上涨5.13%。前9个月,我国进口天然气8923万吨,同比下降3.9%。
据国家发展改革委公布的《2026年8月份全国天然气运行快报》,2026年8月,全国天然气表观消费量348.6亿立方米,同比下降4.3%。1—8月,全国天然气表观消费量2770.6亿立方米,同比下降2.7%。
(数据来源:国家统计局)
图6 全国天然气市场价格变化情况
9月下旬以来,受中东地缘冲突持续、霍尔木兹海峡与红海航运风险推升海运成本,以及欧亚天然气价格暴涨、“煤代气”需求在欧亚两地集中释放、冬季补库需求启动的共同影响,国际煤炭基准价格延续强势上行格局。
澳大利亚煤炭期货价格创近三年高点。9月下旬,亚太地区买家需求降温、以及高企的海运费用削弱了短期出口动能,澳大利亚纽卡斯尔港煤炭期货价格维持在145~146美元/吨之间震荡。进入10月,随着美伊军事冲突再度升级,霍尔木兹海峡航运风险重燃,欧洲天然气价格快速突破80欧元/兆瓦时,“煤代气”需求快速外溢,叠加印尼供应收缩、中国煤炭产量下降,以及日韩冬季补库窗口启动的共同影响,纽卡斯尔港煤炭期货价格快速攀升至150美元/吨以上,10月6日,纽卡斯尔港煤炭期货价格报收于152.2美元/吨,为2023年12月以来最高水平。随后,随着沙特宣布东西管道已恢复80%输送能力,市场对供应极端中断的预期有所缓和,澳大利亚煤炭价格自高位小幅回调,但仍维持在149美元/吨左右。10月中旬,随着欧亚天然气价格暴涨,“煤代气”需求在欧亚两地集中释放,叠加日韩煤炭刚需采购支撑,澳大利亚煤炭期货价格再次突破150美元/吨。
欧洲煤炭期货价格与天然气价格高度联动。9月下旬,受欧洲天然气价格回落影响,欧洲煤炭期货价格处于相对低位,整体维持在137~138美元/吨之间震荡。但进入10月后,随着TTF天然气价格持续暴涨,燃气发电成本大幅攀升并远超煤电,欧洲电厂重启煤电调峰的经济性显著增强。同时,欧洲储气库填充率低于五年同期80%的平均水平,冬季补库压力显性化,电力企业被迫提前锁定冬季煤炭货源,欧洲煤炭期货价格迅速突破144美元/吨。10月6日,欧洲鹿特丹港煤炭期货价格报收于144.65美元/吨,为2023年4月以来最高水平。10月中旬,随着TTF天然气期货价格突破87欧元/兆瓦时,气电成本几乎是煤电的两倍,受“煤代气”需求暴增、黑海煤炭运输受乌克兰无人机袭击影响持续受阻,以及港口库存去化加快等因素影响,欧洲煤炭期货价格一度突破147美元/吨。10月17日,欧洲鹿特丹港煤炭期货价格报收于147.1美元/吨,月环比上涨7.33%。
南非煤炭期货价格高位持稳。9月下旬,受欧洲天然气价格回落影响,欧洲煤炭期货价格处于相对低位,南非理查兹港煤炭期货价格高位回撤,整体维持在123~125美元/吨之间窄幅震荡。进入10月,在欧洲亚洲“煤代气”需求外溢带动,以及印度、巴基斯坦、孟加拉国、韩国和越南买家强劲采购支撑下,理查兹港煤炭期货价格持续攀升至130美元/吨以上。10月19日,理查兹港煤炭期货价格收于131.4美元/吨,为2023年10月以来最高水平。10月下旬,受核心买家印度需求疲软与欧洲采购分流的双向影响,南非煤炭期货价格小幅调整。
截至10月22日,澳大利亚纽卡斯尔港煤炭期货价格报收于151.15美元/吨,月环比上涨3.95%,相较2025年同期的103.7美元/吨,上涨45.76%;南非理查兹港煤炭期货价格报收于129.6美元/吨,月环比上涨5.15%,相较2025年同期的81.4美元/吨,上涨59.21%;欧洲鹿特丹港煤炭期货价格报收于146美元/吨,月环比上涨6.38%,相较2025年同期的91.8美元/吨,上涨59.04%。
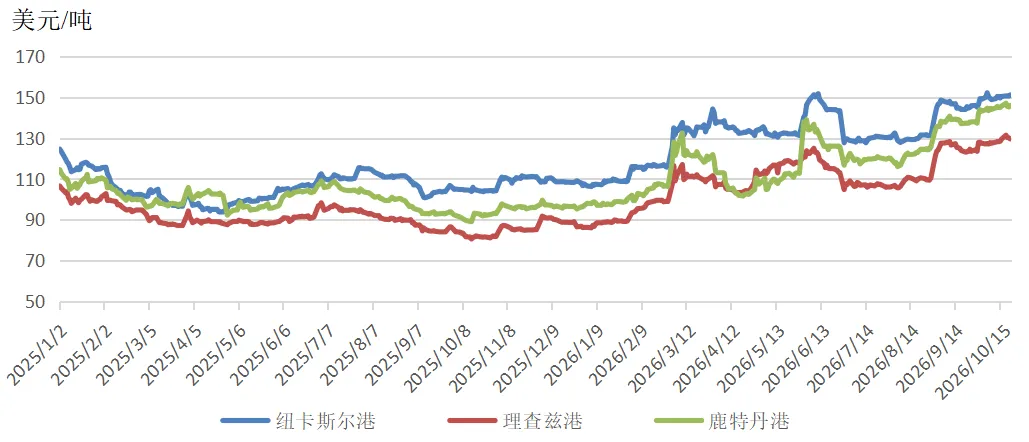
图7 国际煤炭期货价格走势
俄罗斯联邦统计局数据显示,2026年8月,俄罗斯煤炭产量为3389.4万吨,同比增加4.7%,环比增长3.5%。2026年1—8月,俄罗斯煤炭产量累计为2.83亿吨,比去年同期下降1.1%,降幅持续收窄。出口方面,克普勒(Kpler)船运追踪数据显示,2026年8月,俄罗斯海运煤炭出口量为1564.47万吨,较去年同期减少1.1%,环比前一个月下降8.0%。1—8月,俄罗斯海运煤炭出口量累计为11830.46万吨,同比增长6.28%。其中,海运出口到中国的煤炭3777.47万吨,占同期出口总量的32%,同比下降3.6%。
美国能源信息署(EIA)数据显示,2026年8月,美国煤炭产量为4573.91万短吨(合4149.4万吨),同比下降2.6%,环比增长7.4%。2026年1—8月,美国煤炭产量累计为3.46亿短吨(约合3.13亿吨),较上年同期下降2.0%。煤炭出口方面,据美国商务部数据,2026年8月,美国煤炭出口量为839万短吨(约合761万吨),较2025年同期的801万短吨增长4.8%,环比7月的795万短吨增长5.5%。2026年1—8月,美国煤炭出口量累计6690万短吨(约合6070万吨),较去年同期的6150万短吨增长8.8%。今年年初以来,亚洲和欧洲部分地区对煤炭的需求持续提升,推动美国动力煤出口连续六个月同比增长。8月,美国动力煤出口量为378万短吨(约合343万吨),略低于7月的396万短吨,但较去年8月的340万短吨增长11.2%。
克普勒(Kpler)船舶运输追踪数据显示,2026年8月,澳大利亚煤炭出口量为3141.12万吨,同比增加6.2%,环比增长7.1%。2026年1—8月,澳大利亚煤炭出口量累计为2.35亿吨,较去年同期增长5.3%。其中,动力煤出口与焦煤出口变化趋势不同,8月,澳大利亚动力煤出口发货量为1825万吨,较2025年8月的1736万吨增长5.1%,环比7月的1694万吨增长7.7%;澳大利亚焦煤出口发货量为1361万吨,较2025年8月的1246万吨增长9.2%,较7月的1228万吨增长10.8%。
印度尼西亚国家统计局数据显示,2026年8月,由于印尼煤炭最重要产地加里曼丹地区用于煤炭驳船运输的巴里托河(Barito)和马哈坎河(Mahakam)因厄尔尼诺现象水位变浅甚至干涸,印尼煤炭出口陡然出现大幅下滑,当月出口量为3646.81万吨,同比减少25.8%,环比下降6.3%。2026年1—8月,印尼煤炭出口量累计为30705.11万吨,比去年同期的33006.2万吨减少2301.09万吨,同比下降6.97%。
南非海关统计数据显示,2026年8月,南非煤炭出口量620.6万吨,同比增长19.5%,环比下降1.1%。2026年1—8月,南非煤炭出口量累计为5011.7万吨,比上年同期增长9.1%。
原煤生产降幅收窄。9月,规上工业原煤产量3.9亿吨,同比下降6.8%,降幅比8月份收窄0.9个百分点;日均产量1284万吨。1—9月,规上工业原煤产量34.5亿吨,同比下降3.5%。
煤炭进口同比下降5.7%。9月,我国进口煤炭4336.9万吨,较去年同期的4600.3万吨减少263.4万吨,同比下降5.7%;较8月的4209.2万吨增加127.7万吨,月环比上涨3.0%。前9个月,我国进口煤炭35354.3万吨,同比增长2.2%。
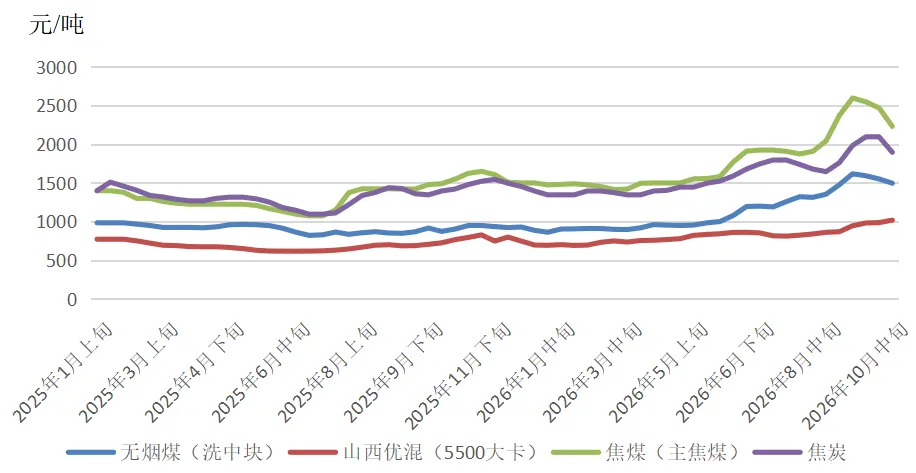
(数据来源:国家统计局)
图8全国煤炭市场价格变化情况
审核:齐正平
校对:邱丽静
编辑:李丹丹
长按扫码关注
更多精彩内容
扫码关注我们