研报速递
中国游戏市场实际销售收入2025年达3507.89亿元(+7.68%),连续三年创历史新高;用户规模6.84亿(+0.82%)逼近天花板,行业转入存量运营。自研海外收入六连增、2025年达204.55亿美元(+10.23%),2026上半年再增30.22%;版号发放2025年1771个创近七年新高,审批常态化改善供给预期。移动游戏占73.29%主导、客户端回升至22.28%,电子竞技破1700亿、小程序游戏三年从200亿增至535亿。头部呈“两超多强”:腾讯游戏2416亿、网易921亿断层领先,世纪华通借出海SLG跃升至378.98亿。AI普及率86%重塑产业链,但研发成本、买量、合规与同质化风险全面抬升——2026将是“精品化+出海+轻量化”三线并进的结构性增长年。
国内游戏市场实际销售收入与增速(2023–2025)
柱:实际销售收入(亿元);线:同比增速(%)。2023年疫情后复苏首破3000亿,2024–2025连续创新高。
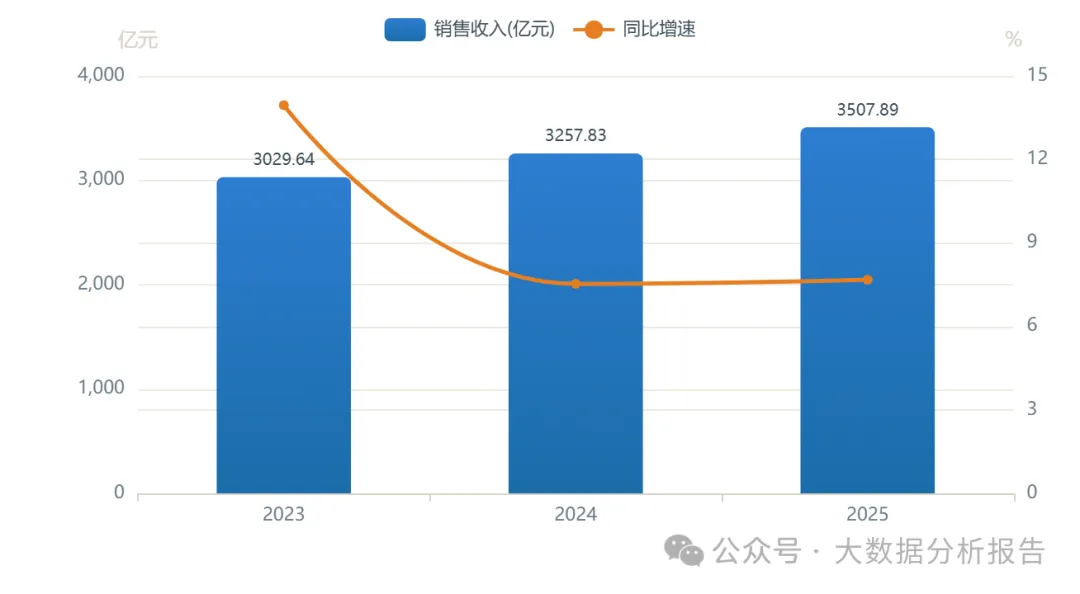
2025年国内游戏市场实际销售收入达3507.89亿元,同比增长7.68%,连续三年创历史新高;2023年首破3000亿(+13.95%)后,行业从“修复”转入“稳健增长”通道。
数据来源:中国音像与数字出版协会游戏工委、伽马数据《中国游戏产业报告》
游戏用户规模逼近天花板(2023–2026H1)
单位:亿人。用户规模增速已降至1%上下,行业进入存量运营阶段。
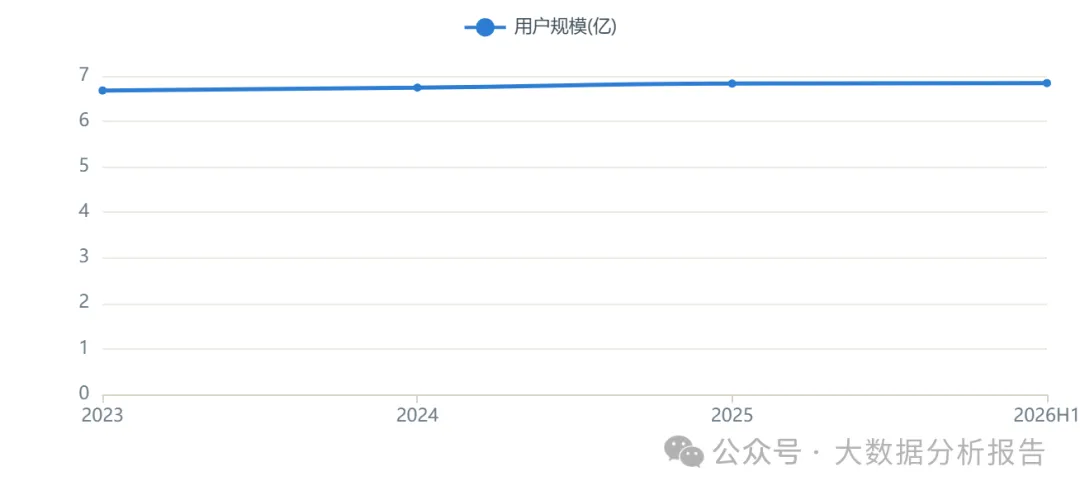
2026年上半年用户规模达6.84亿,同比增长0.82%,较2023年的6.68亿仅微增;用户红利见顶,增长主引擎由“拉新”转向“存量变现与ARPU提升”。
数据来源:游戏工委、伽马数据《中国游戏产业报告》(含2026年1–6月报)
半年度市场规模再提速(2025H1 vs 2026H1)
柱:半年度实际销售收入(亿元);线:同比增速(%)。
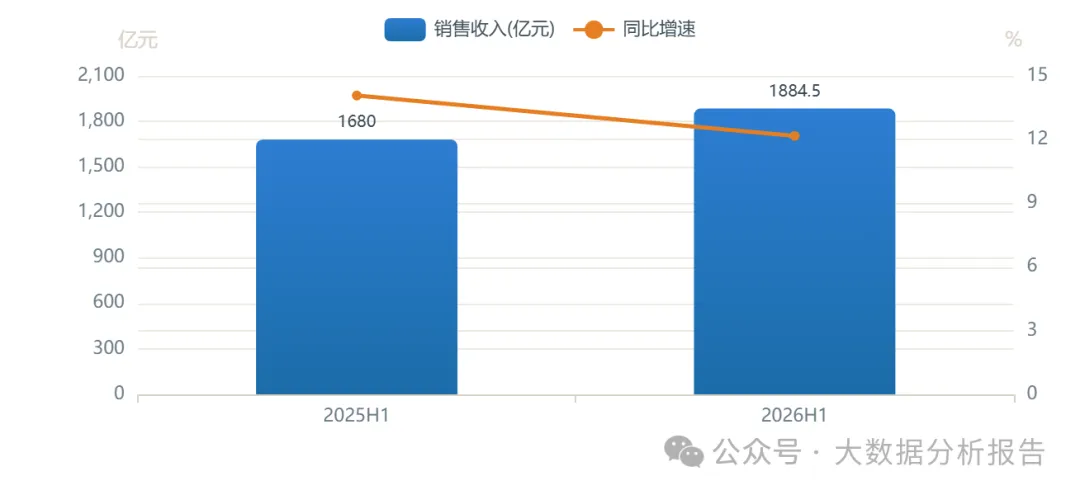
2026年上半年国内游戏市场实际销售收入1884.50亿元,同比增长12.17%,增速较2025年同期的14.08%仍维持双位数;移动端基本盘稳固叠加客户端双端互通贡献增量。
数据来源:游戏工委、伽马数据《中国游戏产业报告》(半年报)
游戏产业经济外溢效应超1.2万亿元
柱:游戏市场实际销售收入(亿元)vs 产业直接及间接拉动经济总规模(亿元,2025年测算)。
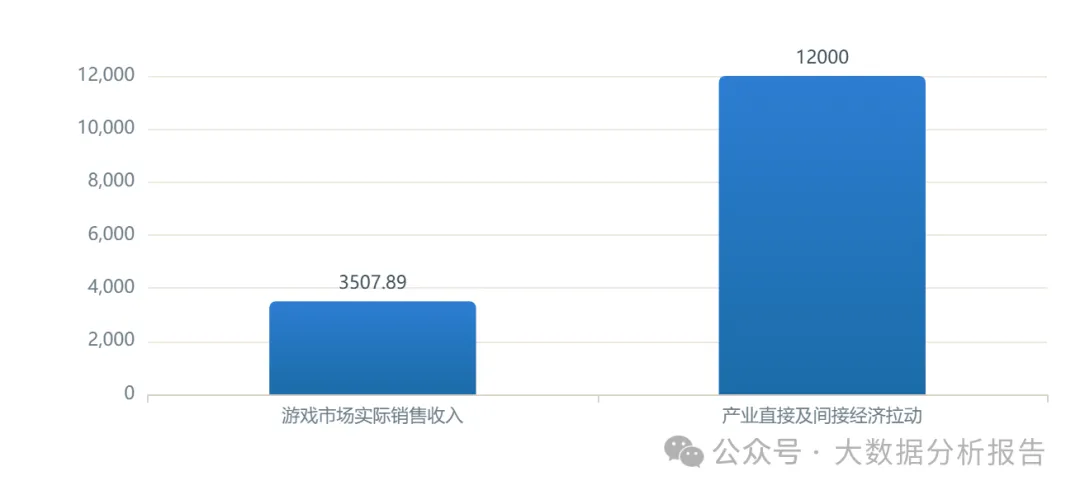
据测算,2025年游戏产业直接及间接拉动的经济总规模已超过1.2万亿元,约为游戏市场本身规模(3507.89亿)的3.4倍,“文化+科技”融合的新型经济力量开始释放外溢价值。
数据来源:中国音像与数字出版协会(2025产业年会测算)、游戏工委
市场大盘与自研国内收入同步走高
单位:亿元。两条曲线反映“总盘”与“国产自研内销”的同步扩张。
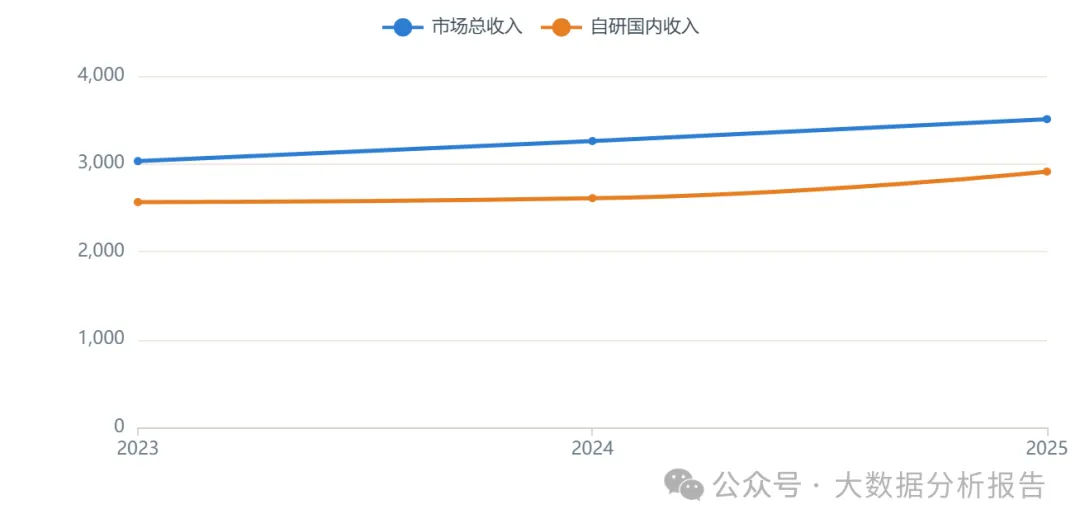
自研游戏国内市场收入由2023年的2563.75亿增至2025年的2910.95亿(+11.64%),增速快于整体大盘,国产自研成为规模扩张的核心引擎。
数据来源:游戏工委、伽马数据《中国游戏产业报告》
核心洞察
大盘稳健、用户见顶,行业进入“高质量存量运营”新阶段,增长更多依靠ARPU提升与结构升级而非用户扩张。
2025年终端平台收入结构:移动主导、客户端回升
占比=各终端收入/国内游戏市场总收入。主机与网页占比不足3%,小程序作为轻量化形态单列呈现。
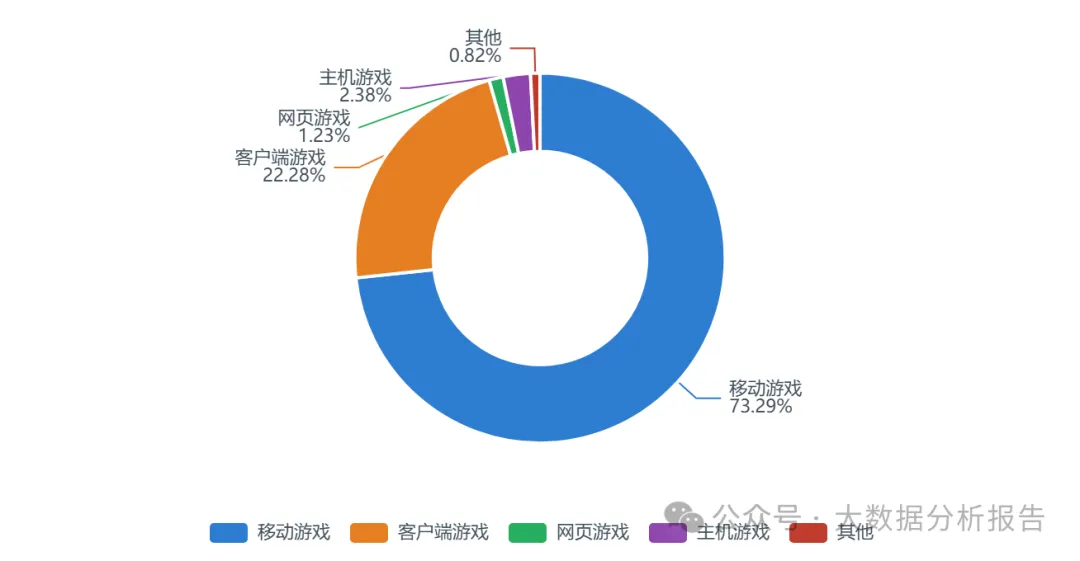
移动游戏以73.29%的占比稳居主导,客户端游戏占比回升至22.28%;网页游戏仅1.23%,主机游戏约2.38%,“移动为主、客户端复苏”的双极格局确立。
数据来源:游戏工委、伽马数据《2025年中国游戏产业报告》
四大终端收入三年演变(2023–2025)
单位:亿元。2024年各终端数值为依2025年同比增速倒推的测算值,已在来源注明。
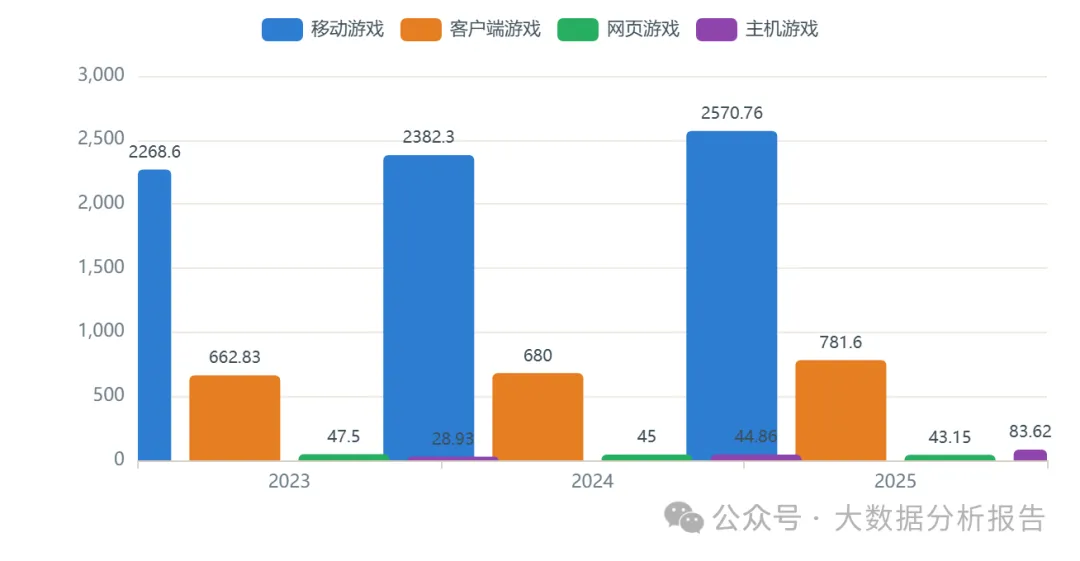
客户端游戏从2023年的662.83亿增至2025年的781.60亿,主机游戏更由28.93亿跃升至83.62亿;移动与客户端“双端互通”驱动非移动端显著回暖,网页游戏持续缩水。
数据来源:游戏工委、伽马数据《中国游戏产业报告》(2024年部分数值为测算)
电子竞技游戏收入突破1700亿
单位:亿元。电竞收入为电竞游戏产品销售收入(不含直播/赛事/俱乐部运营收入)。
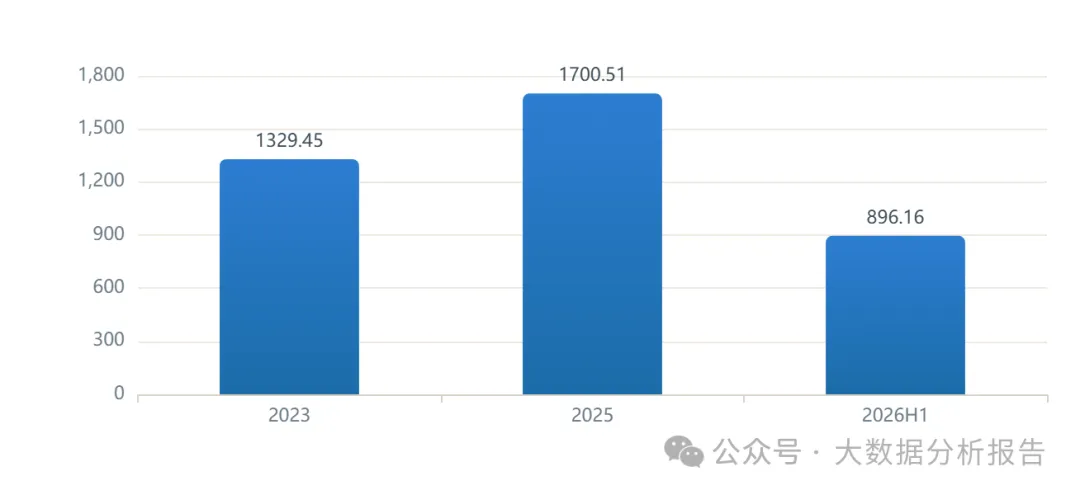
2025年电子竞技游戏实际销售收入1700.51亿元,同比增长18.96%,2026年上半年再达896.16亿;长线运营+新品落地使电竞成为最大单一细分赛道。
数据来源:游戏工委、伽马数据《中国游戏产业报告》
二次元移动游戏降幅收窄、步入调整尾声
单位:亿元。2024、2025年数值为依公开降幅测算值。
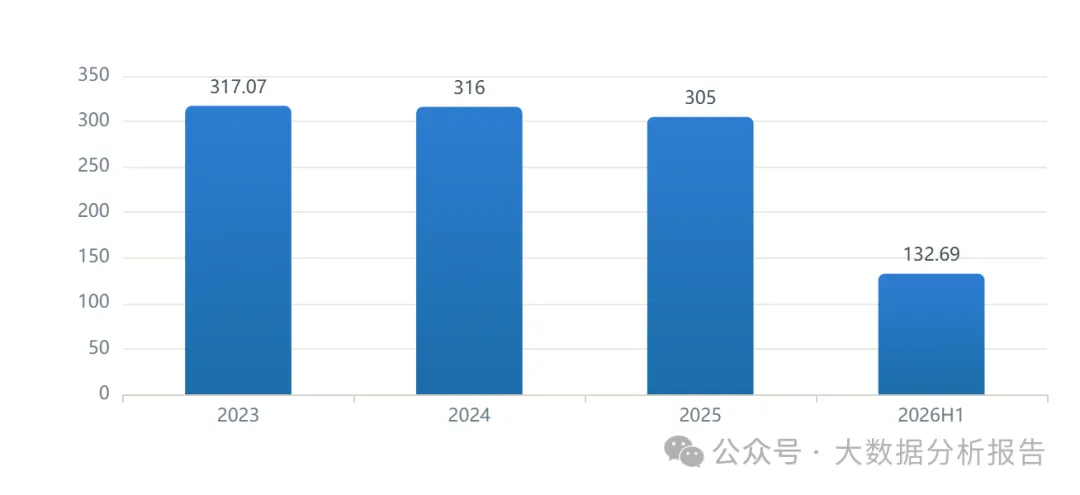
二次元移动游戏2025年降幅收窄至3.64%,2026年上半年收入132.69亿;在《原神》《崩坏》等长草期扰动后,赛道调整接近尾声,集中度向头部集中。
数据来源:游戏工委、伽马数据《中国游戏产业报告》(2024–2025为测算)
小程序游戏变现结构:内购为主、广告为辅
单位:亿元。2025年小程序游戏总收入535.35亿,内购占比68.11%。
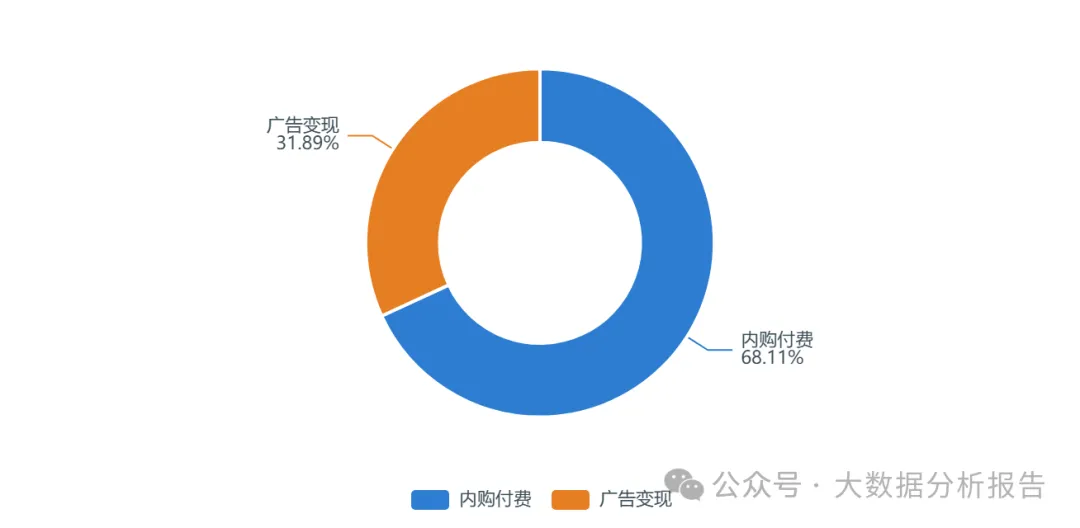
2025年小程序游戏内购收入364.64亿(占68.11%),广告变现170.71亿(占31.89%);内购占比提升说明轻量化游戏付费深度增强,不再仅靠流量变现。
数据来源:游戏工委、伽马数据《2025年中国游戏产业报告》
自研游戏海外市场收入六连增(2023–2026H1)
柱:自研海外实际销售收入(亿美元);线:同比增速(%)。2023年为近年唯一负增长。
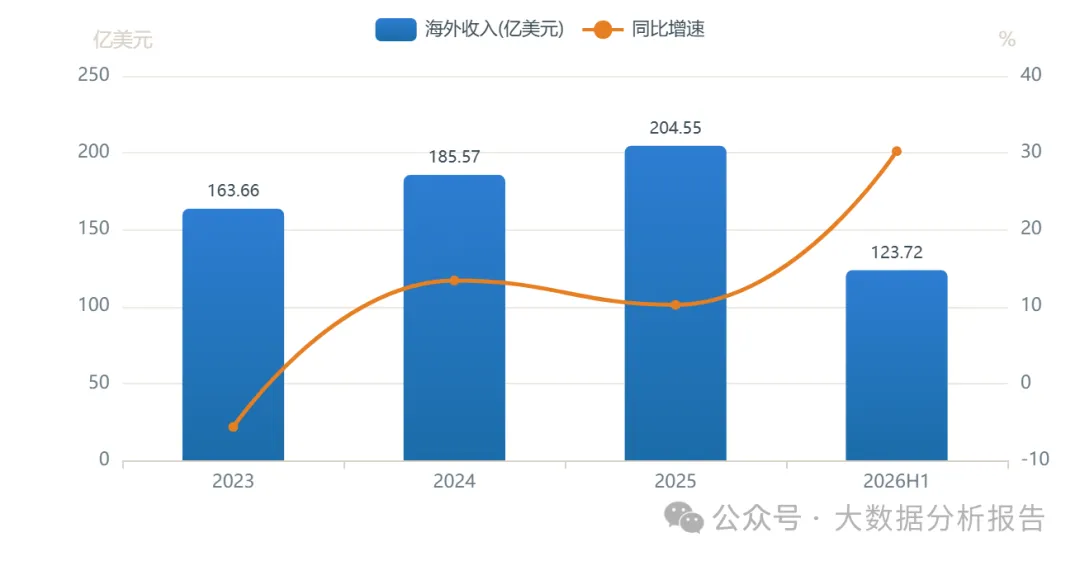
2025年自研海外收入204.55亿美元(+10.23%),连续六年超千亿元人民币;2026年上半年达123.72亿美元,同比大增30.22%,出海增速显著提速。
数据来源:游戏工委、伽马数据《中国游戏产业报告》(含2026年1–6月报)
自研国内基本盘 vs 海外第二曲线
柱:自研国内市场收入(亿元,左轴);线:自研海外收入(亿美元,右轴)。
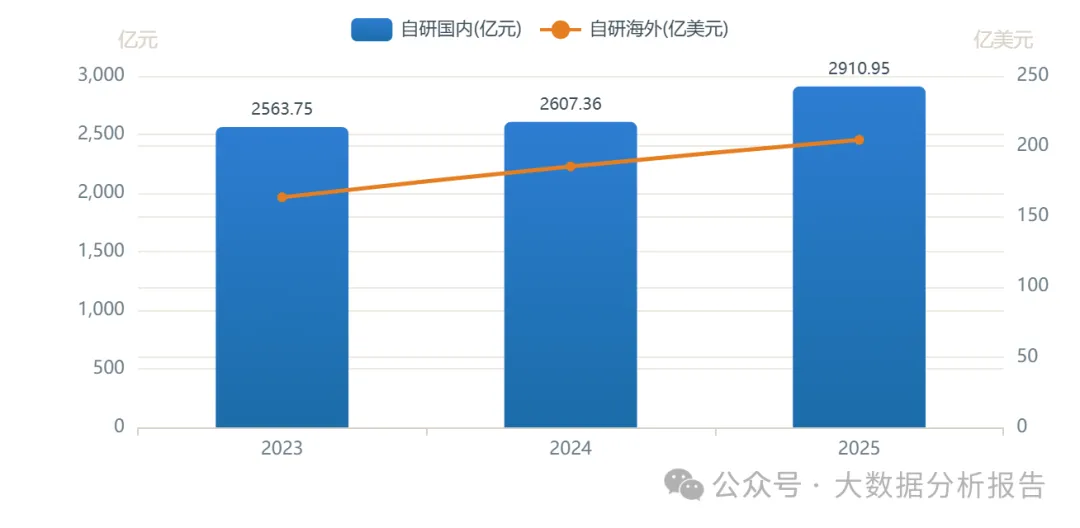
自研国内收入2025年达2910.95亿(+11.64%),海外收入204.55亿美元(+10.23%);“内销基本盘稳健+出海第二曲线”双轮驱动,抗周期能力增强。
数据来源:游戏工委、伽马数据《中国游戏产业报告》
海外收入地区分布:美日韩合计近六成
占比=各地区自研移动游戏海外收入占比(2025)。
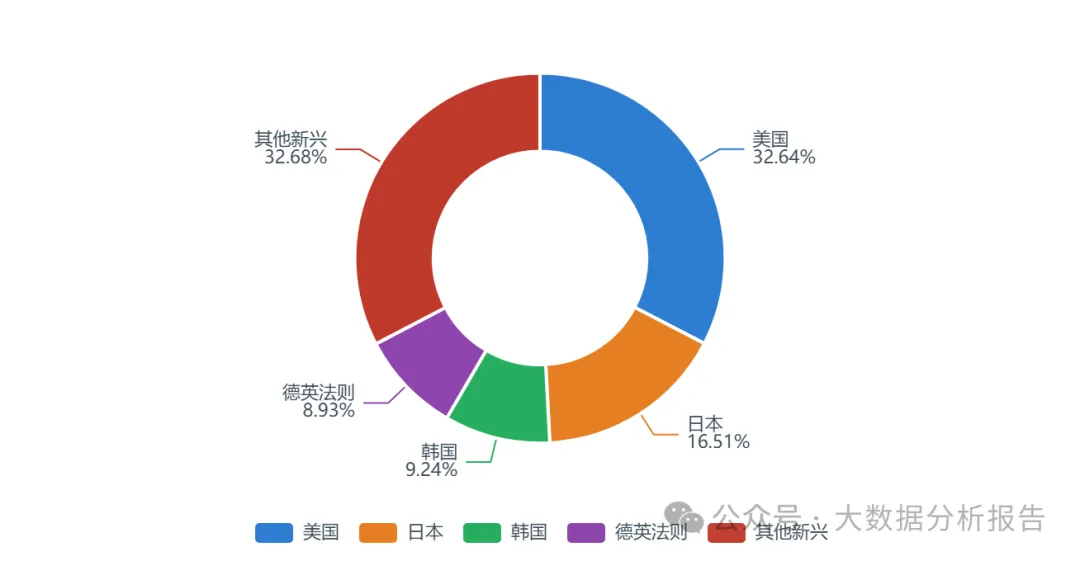
美国(32.31%)、日本(16.35%)、韩国(9.15%)合计占57.81%,仍为基本盘;德、英、法合计8.84%,拉美、中东等新兴市场稳步拓展。
数据来源:游戏工委、伽马数据《2025年中国游戏产业报告》
海外收入前100自研移动游戏类型:SLG霸主
占比=各类游戏在出海前100自研移动游戏中的收入占比(2025)。
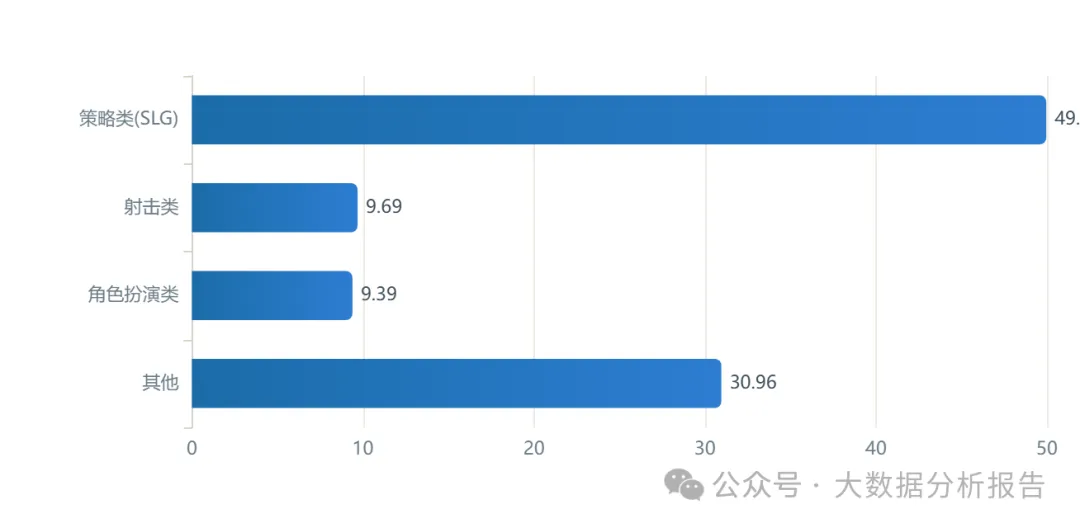
策略类(含SLG)以49.96%的收入占比稳居出海第一赛道,射击与角色扮演各约9.4%;SLG兼具长线运营与高ARPPU,是中国厂商出海最确定的现金牛。
数据来源:游戏工委、伽马数据《2025年中国游戏产业报告》
08 技术驱动与风险展望 TECH & RISK
2025年市场收入3507.89亿(+7.68%)、用户6.84亿(+0.82%)双创新高,但用户红利见顶;增长主引擎由拉新转向存量变现与ARPU提升,行业进入高质量存量运营期。
移动游戏占73.29%稳居主导,客户端回升至22.28%;电竞破1700亿、小程序三年增至535亿、主机受《黑神话》带动高增,细分赛道“强者恒强、新兴崛起”分化明显。
自研海外收入六连增、2026上半年提速至+30.22%;美日韩占近六成,SLG以近五成占比成最确定现金牛;多端互通与新兴市场拓展打开全球空间。
本报告数据均来自公开可溯源渠道:市场规模、用户规模、细分赛道(移动/客户端/网页/主机/小程序/电竞/二次元/休闲)、自研国内外收入、海外地区与类型分布来自中国音像与数字出版协会游戏工委、伽马数据《中国游戏产业报告》(2023/2024/2025年度及2026年1–6月报);游戏版号发放数量来自国家新闻出版署公开审批信息及GameLook年度统计;腾讯、网易游戏收入来自其港股/美股年报,A股公司(世纪华通、三七互娱、完美世界、恺英网络、吉比特等)游戏业务营收来自各公司2024、2025年年报及第一财经榜单;AI普及率来自游戏工委2026 ChinaJoy披露与Steam平台统计;经济外溢规模来自2025产业年会测算。其中,2024年各终端收入、2023年腾讯/网易游戏收入、2024–2025年二次元收入、风险雷达评分为基于公开总量与降幅的测算/估算/归一化值,已在对应图表注释中标注;年度与结构数据均为官方或权威机构发布值。图表由ECharts渲染,复制本文时建议连同源码一并保留以保证图示可复现。报告仅供行业研究参考,不构成投资建议。