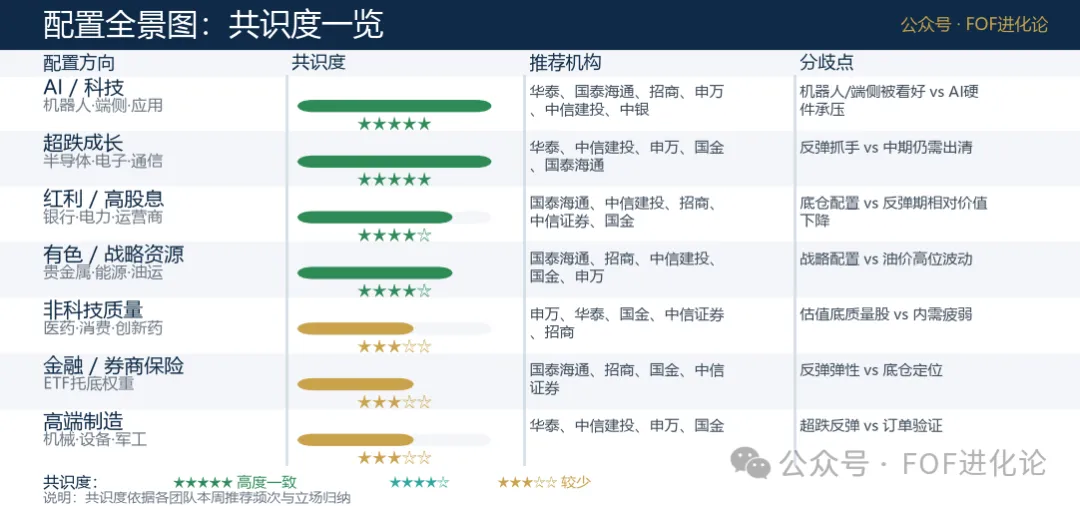
超跌反弹——主流券商策略周观点(261025)本周速览(10月19日—10月23日):A股先抑后扬,万得全A全周微跌0.58%、上证综指跌0.69%,周五在股票型ETF放量托底下强劲反弹(万得全A +2.02%、创业板指 +4.16%);行业上计算机、机械设备、汽车领涨,综合、煤炭、房地产落后。本期共识(6个方向):急跌基本结束、估值情绪触底、政策底托底、但非历史大底、外部约束未消、配置聚焦超跌成长与科技新叙事叠加红利底仓。本期分歧(4个判断):底部成色、反弹可持续性、配置主线、科技内部分层。一图看懂十家配置共识,见文末「配置全景图」。一、共识篇:6 个方向形成共振本周十家主流券商策略的公约数,可以压缩成一句话——急跌阶段基本结束,市场进入超跌反弹窗口,但当前更像是情绪与估值宣泄后的"急跌底",而非基本面与政策共振的"历史大底",中期仍需时间磨底与筹码出清。从估值与情绪看,多个量化指标已触达历史极端区间:万得全A的PE(TTM)回落至约19.7倍,隐含风险溢价升至近十年81%分位;短线情绪指标一度降至0%分位数;创业板指估值降至上市以来约11%分位。换句话说,悲观情绪的宣泄已较为充分,向下空间显著收窄,赔率明显改善。与此同时,政策底与稳市机制持续强化——股票型ETF连续大额净流入(本周约1450亿至1530亿元),多部门集中表态稳预期,稳市力量同步增强,避免了局部风险向整体扩散。但机构也一致提示,反弹成色受制于此前的深层矛盾尚未化解:其一,AI产业从"算力通胀"叙事转向资本回报验证,硬件行情面临阶段性挑战,且AI的巨额融资推升了全球无风险利率,对非AI板块形成挤出;其二,10年期美债收益率一度升至2007年以来新高,地缘冲突下油价高位运行,分母端压制仍在;其三,杠杆去化与筹码出清尚不充分,融资余额虽已较高点回落约两成,但彻底出清仍需时间。落到配置上,共识集中在三条线索:超跌成长(半导体、电子、通信、机械设备中前期跌幅深且业绩有支撑的方向)、科技新叙事(人形机器人、端侧AI、AI应用)作为反弹抓手,以及红利高股息(银行、电力、运营商、煤炭)作为底仓。二、分歧篇:4 个关键判断的深度辨析分歧一:底部成色——"急跌底"还是"不完美的底"?机构对底部的判断后续路径中信建投明确的"急跌底",周五低点或是年内最低反弹修复开启,配置由守转攻国金"不完美的底",恐慌接近极值但筹码出清不足二次破底概率约75%,反弹偏弱国泰海通大盘没有过低预期横盘震荡,年底年初有望重新走强招商底部信号较为明确震荡筑底叠加结构性机会辨析要点:多空最大的分歧不在"是否反弹",而在"反弹能否演变为趋势反转"。把周五反弹当作反转信号的机构偏少,多数仍把它定义为情绪与估值修复的战术窗口。分歧二:反弹可持续性——战术超跌反弹 vs 行情宽度拓展机构观点广发策略、华泰、申万定性为超跌反弹,持续性取决于11至12月信号验证(美国中期选举、AI财报窗口)国泰海通未来1至2个季度横盘震荡,年底年初重新走强,时间维度更乐观中信证券估值收缩今年基本完成,K型分化收敛、行情宽度有望拓展国金弱势反弹,幅度与持续时间偏弱,存在二次破底隐忧辨析要点:差异本质是对"时间维度"与"资金出清速度"的判断不同——乐观者看年底年初的改善,谨慎者强调杠杆与筹码尚未出清。分歧三:配置主线——超跌成长进攻 vs 稳健回报 vs 资源能源战略仓机构配置倾向中信建投、中银、华泰、申万偏成长进攻:AI链、机器人、端侧、超跌成长板块中信证券PB-ROE稳健回报更占优:白电、火电、油运、快递物流、头部地产;非AI板块转机国泰海通三方均衡:国产科技 + 战略资源 + 大金融高分红国金超跌反弹细分 + 低位质量股 + ETF托底权重;中期战略仓黄金与能源链辨析要点:反弹初期成长弹性更大,但若反弹偏弱、重回震荡,稳健回报与资源能源的防御属性会更受青睐。分歧四:科技内部——机器人/端侧为反弹抓手 vs AI硬件行情承压机构观点中银、申万人形机器人、端侧AI为反弹两大抓手,赔率仍在击球区中信证券AI势头回落并非牛熊分界,非AI板块反而有利;AI硬件行情面临较大挑战国泰海通、招商国产算力具备独立叙事,但AI硬件行情面临挑战,更看好应用侧辨析要点:科技内部出现明显分层——应用与主题(机器人、端侧、软件)被一致看好,而算力硬件(受美债利率与AI融资担忧压制)则被多家提示风险。三、配置全景图十家机构中绝大多数给出明确配置建议,共识度一览如下(共识度依据本周推荐频次与立场归纳):四、结语本周十家观点的公约数很清晰——急跌已过、超跌当反弹看、底部不完美、外部约束未消。对读者而言,与其追逐"反转"叙事,不如以赔率思维参与超跌修复,同时用红利与资源能源留好底仓;真正的趋势性机会,或许要等到美债利率见顶回落、杠杆出清完毕与政策连续加码三者共振。免责声明:本文由公开券商研究报告观点整理,仅作信息汇总与学习交流,不构成任何投资建议。市场有风险,投资需谨慎。参考文献(按本文引用顺序,媒体源为微信公众平台公开推文):[1] 华泰证券策略《A股周观点|情绪出清下关注超跌反弹》(2026-10-25)[2] 国泰海通策略《中国权益策略周报20261025:震荡,没有过低预期》(2026-10-25)[3] 招商证券策略《A股投资策略周报:市场底部的信号、特征以及布局方向》(2026-10-25)[4] 广发宏观《政策底的宏观含义》(2026-10-25)[5] 申万宏源策略《一周回顾展望:推演超跌反弹行情的市场特征》(2026-10-24)[6] 中信建投策略《急跌结束,底部显现》(2026-10-25)[7] 广发策略《悲观情绪的演绎已经较为极致》(2026-10-25)[8] 中信证券策略《策略聚焦|AI势头回落并非牛熊分界》(2026-10-25)[9] 国金策略《不完美的底部》(2026-10-25)[10] 中银策略《超跌特征明确,短期抓手验证》(2026-10-25)整理日期:2026-10-25

 研报速递


发表评论
发表评论: