
 研报速递
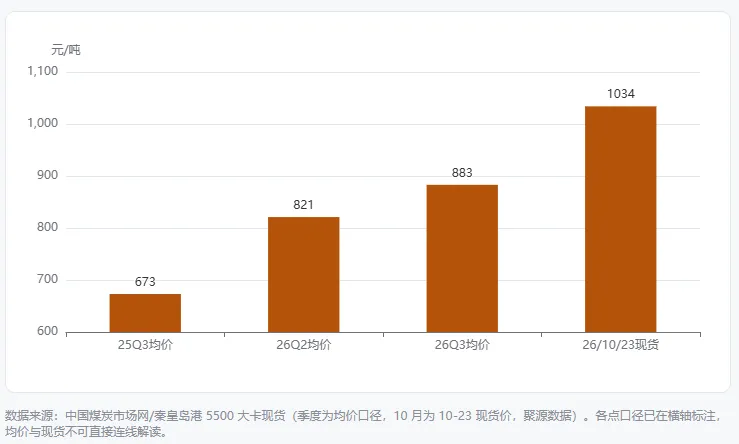
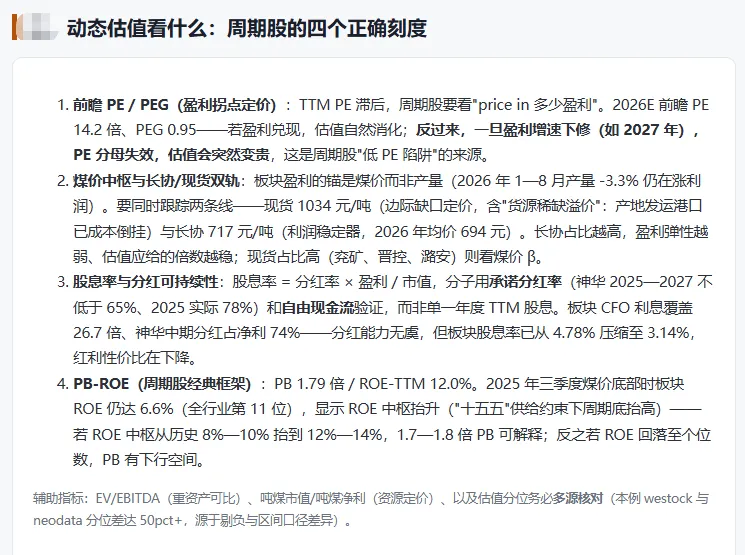
2026 年动力煤基本单边上行——1—3 月在 700 元/吨上方偏弱震荡,二季度抬升至 800 元上方(Q2 现货均价 821 元/吨),三季度旺季加速上行(Q3 均价 883 元/吨),10 月 10 日秦皇岛港 5500 大卡平仓价突破千元。核心驱动:① 5 月 22 日山西沁源矿难后安监系统性加严,6—7 月全国原煤产量同比约 -10%、山西 -31%~-36%;② 印尼出口收缩、美伊冲突推高国际油气价格;③ 电厂低库存下的冬储补库。
二、未来三五年(2026—2030):高位紧平衡,营收增速换挡
2.1 供给:从"周期性去产能"转向制度化、技术化约束
- 安监制度化
:2026 年 9 月国家矿山安监局推动入井人数 AI 识别、产量监测、用电量监测三大系统(2026 年 12 月底建成、2027 年 3 月底联网),"表外产量"空间被系统性压缩——这是供给弹性永久收窄的关键制度变化。 - "十五五"规划
:新增产能全部纳入"一本账"+产能置换;淘汰落后产能 2—3 亿吨、维持约 3 亿吨新核准;2030 年五大基地产量占比超 80%、大型现代化煤矿产能占比 87%、智能化产能占比 75%、产能储备≥1 亿吨/年。规划全文未设产量目标——从规模扩张转向质量与调节能力的信号。 - 产量增速
:广发证券测算"十五五"产量增速收窄至 0.5%—1.0%;山西稳定在 13 亿吨左右、内蒙古 13 亿吨(+1.06%)、陕西 8.8 亿吨(+9.37%)、新疆 6—6.5 亿吨。 - 成本抬升
:安监加强使单矿安全投入增加 4000 万—2 亿元、吨煤成本增加 5—20 元;晋陕蒙完全成本约 120—160 元/吨,构成价格"硬底"。 - 进口缓冲变薄
:2025 年动力煤进口 -11.57%;印尼出口专营新政 2026 年 9 月落地。
2.2 需求:总量进平台期,结构"两增两降"
2025 年煤炭消费占一次能源比重 51.4%(十年下降约 12 个百分点);2025 年火电发电量首次负增长,2026H1 煤电发电量占比降至 49.7%、首次低于 50%。电力、化工用煤刚性增长(申万宏源预计 2026 年电力耗煤 +3.0%、化工耗煤 +20%),钢铁、建材、民生稳中有降。多家权威机构判断:煤炭消费总量 2027—2028 年前后进入 49.5—51.0 亿吨峰值平台期(持续 5—8 年),2035 年后明显下降。化工用煤是最大增量:山西证券预计从 2025 年 3.32 亿吨增至 2030 年 5.38 亿吨(+45%)。
2.3 煤价中枢:机构预测汇总
来源:各券商公开研报摘要(2026 年 7—10 月),非一手来源,需核实原文。
2.4 行业营收推演(2026—2030)
| 2026 年 | +10% ~ +15% | |
| 2027—2028 年 | 0% ~ +5% | |
| 2029—2030 年 | -2% ~ +2% |
注:以中信口径 2025 年营收 11512 亿元为基数的中性推演(取各区间中值),属本报告基于已披露数据的测算,非机构正式预测。结构变化比总量更重要——增长引擎从"电煤量增"切换为化工原料用煤、煤化工一体化与煤电联营(容量电价 2026 年起回收固定成本不低于 50%)。
三、未来十年(至 2035):从"主体能源"到"基础保障 + 系统调节"
3.1 政策定位的根本性改变
| 基础保障和系统调节能源 | ||
| 支撑调节性电源 | ||
| 2030 年煤炭消费达峰 | ||
来源:《煤炭工业发展"十五五"规划》(2026-08 印发)、《新型电力系统建设"十五五"规划》(2026-08-03 印发)、人民网(2026-08-18)。
3.2 需求侧:达峰后缓慢退坡,十年内仍是"半壁江山"
煤炭消费占比:51.4%(2025)→ 46.8%(2030)→ 41.9%(2035)(国家能源集团《中国能源展望 2025—2060》);2050 年 24.5%、2060 年 10%。 实物消费量:2027—2028 年达峰于 49.5—51.0 亿吨,平台期 5—8 年,2035 年后明显下降;IEA 预测 2030 年全球煤炭需求较 2025 年下降 3%。 关键区分(林伯强):"煤炭消费达峰"≠"煤电消费达峰",煤电用煤约占总产量 56%,非电用煤向电力转移仍有弹性。 需求韧性来源:AI 算力与数据中心用电、电动车与高端制造、居民制冷负荷;"十五五"用电量增速有望达 5%(广发证券)。
3.3 供给侧:产量中枢收敛、集中度与成本双升
"十五五"原煤产量中枢收敛于 47—50 亿吨;2030 年国内有效供应量测算 39.97 亿吨,对应需求侧(电力 28.85+供热 3.77+化工 5.38+冶金 1.80 亿吨)存在约 2.06 亿吨缺口(山西证券测算,IEA 测算缺口 3.33 亿吨)——这是"达峰不等于宽松"的量化依据。产能向晋陕蒙新集中(四省区占全国产量 81% 以上),集中度提升意味着供给扰动传导效率更高。
3.4 十年三条主线
① 从"量的成长"到"价的稳态+分红的价值"
供需双窄幅收缩→长期紧平衡,煤价不再重现暴跌暴涨 头部煤企"类公用事业化+高分红":中国神华承诺 2025—2027 分红比例不低于 65%(2025 年实际 78%) 信达证券:板块底层逻辑从"现货博弈"切换为"中长期系统性估值抬升"
② 增长引擎从电煤转向化工与新材料
动力煤消费 2028 年前后达峰(约 46 亿吨) 化工用煤为唯一显著增长板块(2030 年占比约 9%),煤制油气/芳烃/可降解材料为"十五五"明确支持方向 企业分化将主要由"煤化工/煤电/新能源一体化程度"决定,而非煤炭产量
③ 煤电商业模式从"卖电"到"卖容量+卖调节"
2026 年起容量电价回收固定成本比例不低于 50% 2030 年现役机组灵活性改造应改尽改、热电联产最小出力≤40% 碳价 2026 年 8 月再度触及 100 元/吨,碳成本显性化 四、储量居前的上市公司
口径提示储量数据各公司披露基准日(2024 年末—2026 年中)与标准(中国标准/JORC)不一,横向比较需谨慎。下表以招商证券口径(2024 年末,中国标准)为主;中国神华 2026 年完成集团资产注入后数据已更新。
| 约 17 年(最短之一) | |||||
来源:招商证券整理(公司公告,2024 年末);中国神华数据更新至 2026H1(资产注入追溯后)。关键解读:神华、中煤、陕煤、兖矿四家合计可采储量(重组后口径)约 656 亿吨,占板块绝大多数;兖矿资源量最大(466 亿吨)但含大量澳洲 JORC 口径资源,不可与前三家直接同口径比较;潞安环能、山煤国际资源久期最短,均依赖集团资产注入解决接续。
未来半年(2026.11—2027.4)市场机会
机会 1:供暖旺季——季节性最强窗口(11—12 月)
北方供暖 11 月全面铺开、需求高点大概率在 12 月,采暖用煤持续至次年 3 月;叠加去年 11—12 月火电电量基数偏低。电厂总库存同比偏低 500—1000 万吨、内陆 17 省终端库存同比低约 1500 万吨,冬储补库尚未真正放量。机构四季度价格中枢区间 900—1000 元/吨,"高位运行"概率大于"极端暴涨";若遇寒潮 + 欧洲天然气库存偏低 + LNG 扰动,存在阶段性冲高弹性(上方受 5500 大卡 1155 元/吨限价约束)。
机会 2:盈利兑现——最确定的"便宜化"路径
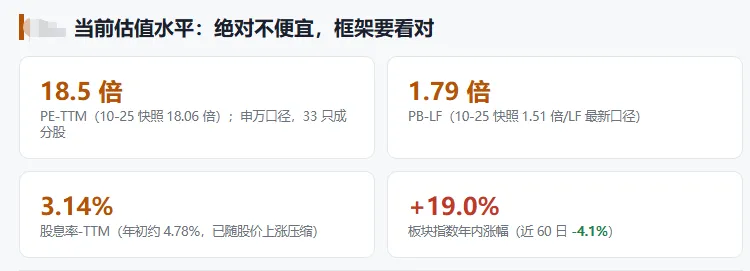
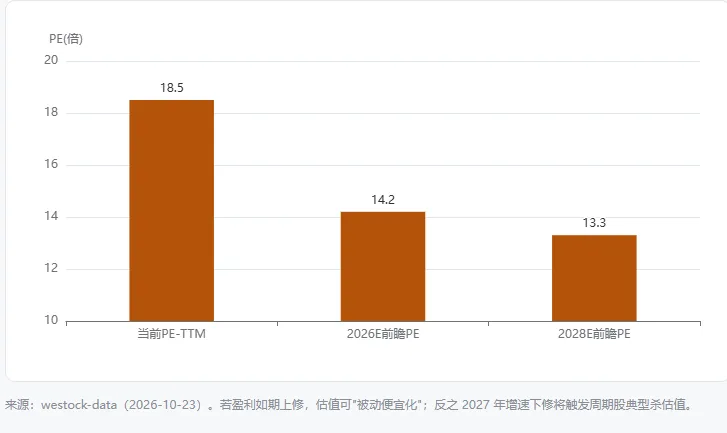
Q3 已见弹性:神火股份 Q3 净利 74 亿元(+112%)、广汇能源前三季 +167%~177%、新集能源煤炭毛利 +21.9%。长协价 10 月 717 元/吨(环比 +13 元、同比 +41 元),为 2027 年长协谈判留出上调空间;2027 年 3—4 月年报季将兑现 Q4 高煤价。若股价不动,仅靠盈利上修,前瞻 PE 可在半年内从 18.5 倍消化至 14.2 倍附近——这是无需煤价再涨也能赚到的钱。
机会 3:双逻辑切换——从"单一红利"到"周期+红利"的估值切换
近期煤价创新高而股价横盘(板块近 60 日 -4.1%),本质是市场先前只给红利估值(3% 股息对应低增长)。开源证券明确表述:随着煤价回升改善盈利预期,板块有望由单一红利逻辑转向周期与红利双重驱动——若周期属性被重新定价,存在估值切换空间。10 月市场风格由科技高位转向防御,煤炭相对抗跌(10 月以来跌幅小于大盘;5/14—10/23 期间 +3.8% 取得超额)。
机会 4:高股息防御与结构主线
龙头股息率普遍 4% 左右(神华 4.21%),低利率环境下"类债券"属性仍是资金避风港。研报共识的四条主线(个股为研报观点汇总,非本报告推荐):①周期弹性/高现货——晋控煤业(601001.SH)、兖矿能源(600188.SH)、潞安环能(601699.SH);②稳健红利——中国神华(601088.SH)、陕西煤业(601225.SH)、中煤能源(601898.SH);③煤电一体/铝弹性——新集能源(601918.SH)、电投能源(002128.SZ);④焦煤供给收缩——淮北矿业(600985.SH)、平煤股份(601666.SH)。
市场风险(按重要性排序)
风险 1(最高):山西复产超预期——紧平衡逻辑的支柱正在被考验
"复产不复量"是本轮千元煤价的支柱。发改委、能源局 10 月 16 日在太原召开复产增产保供推进会,要求"一矿一策"、优化验收程序,并已派工作组督导;但 9 月以来山西仅完成 9 座煤矿复产。若验收提速、国企产量摆动空间释放,供给紧张逻辑将快速逆转。高盛已将 2027 年秦港 5500 大卡基准价预测从 850 元/吨下调至 750 元/吨——这是目前最悲观的定价,与国内机构对四季度的乐观判断形成鲜明分歧。
风险 2:暖冬——厄尔尼诺年的季节性陷阱
今年处强厄尔尼诺状态,暖冬概率较大。若 11—12 月气温偏高,采暖用煤明显低于预期,冬储补库放量落空,煤价"先强后弱"的"后弱"段将提前且更深(卓创资讯判断四季度先强后弱,11—12 月随下游转向消化库存、煤价可能高位回落)。
风险 3:估值已不便宜,利好定价较充分
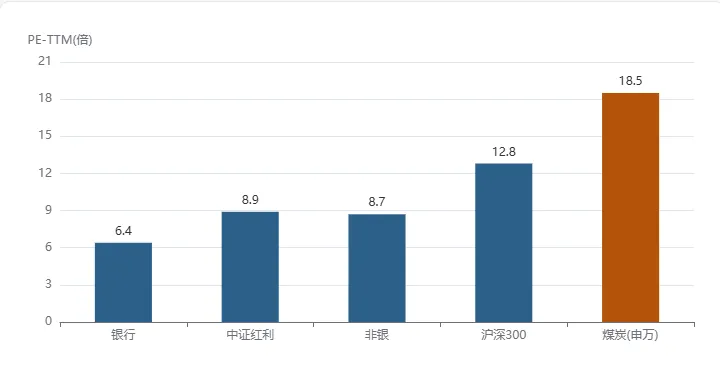
PE 18.5 倍高于沪深 300(12.8 倍)与红利指数(8.9 倍),PB 3 年分位约 94%。年内煤价 +50% 但板块 YTD 仅 +19%、近 60 日 -4.1%——"煤价创新高而股价不涨"是市场在提前定价 2027 年价格回落(卖方给 2027—2028 利润增速仅个位数)。若 2027 年盈利下修,"低 PE"会瞬间失效,这是周期股最典型的杀估值路径。
风险 4:政策压价与限价天花板
5500 大卡 1155 元/吨限价是明确天花板,现货越接近阈值,上行空间越收敛、调控预期越强;保供优先保障电煤会挤压化工用煤资源(当前化工是需求端最大增量),长协兑现率提升也将压低市场煤弹性。
风险 5:进口恢复 + 焦煤/动力煤分化
印尼出口收紧是"政策+干旱"共同作用,属阶段性因素——一旦巴里托河运输恢复,印尼 7.2 亿吨年产量目标的出口增量释放,叠加澳煤与国内价差仅 34 元/吨(10/8),进口补充可能快速回来;蒙煤通关量同样处低位。此外焦煤与动力煤并不同步:京唐港主焦煤 10 月 25 日 2700 元/吨、周环比 -3.6%,钢厂低盈利压制采购,焦煤股景气不宜外推动力煤判断。长期看,8 月全社会用电量同比仅 +1.7%、钢铁建材用煤持续下行、可再生能源替代是持续压制。
短期综合判断与跟踪清单
- 估值判断
:绝对不便宜、周期框架下中性略贵(前瞻 PE 14.2 倍 + PEG 0.95 尚可,PB 3 年分位偏高)。赚的应该是业绩钱(盈利上修 + 股息),而不是估值钱——期待煤价再涨 50% 带动戴维斯双击的概率低,因为市场已经不给。 - 半年节奏判断
:11—12 月旺季 + 冬储是确定性最高的窗口;2027 年 1—2 月淡季 + 复产推进是变盘风险期;3—4 月年报兑现是第二催化。整体判断为"震荡偏强、上有顶(限价+复产预期)下有底(长协+成本+股息)"。 - 风格提醒
:当前市场风格由科技转向防御利好煤炭;若风险偏好回升、资金回流成长,防御品种同样面临资金流出——煤炭的超额取决于"防御需求"是否存在。
五个高频跟踪指标:① 山西复产验收进度(最高权重);② 大秦线检修结束后北港调入量;③ 电厂冬储补库节奏与库存可用天数;④ 印尼河道水位与出口量;⑤ 蒙煤通关量。辅助:现货-长协价差(当前近 300 元/吨)、秦港库存(615 万吨)、环渤海港库存(2530 万吨)。
中长期风险提示与观察指标
- 供给回补
:安监政策执行力度不及预期或保供快速复产→供给弹性恢复、煤价回落(最核心风险)。 - 需求走弱
:地产、钢铁、水泥需求弱于预期;新能源替代加速、碳价快速上行压缩煤电用煤。 - 进口冲击
:印尼政策转向、蒙俄增量超预期(1—9 月进口 3.54 亿吨,同比 +2.2%)。 - 地缘缓和
:国际油气价格系统性下跌→能源替代溢价消失、国际煤价回落传导国内。 - 估值风险
:板块 PE/PB 已处近 5 年 70%—95% 高分位而股息率处历史低位,煤价若见顶回落存在"戴维斯双杀"可能(10 月中旬板块自高点已回落约 6%)。
结构观察指标:秦港 5500 大卡现货与长协价(717 元/吨)价差、环渤海港口库存、25 省电厂库存同比、山西/新疆月度产量同比、印尼月度出口量、焦煤全社会库存、煤电发电量占比(已跌破 50%)。
免责声明:以上内容基于公开数据和量化分析,仅供参考,不构成投资建议。市场有风险,投资需谨慎。任何投资决策应结合个人风险承受能力、资金状况和投资目标独立判断,必要时咨询持牌专业机构。过往表现不预示未来收益。


发表评论
发表评论: