
 研报速递
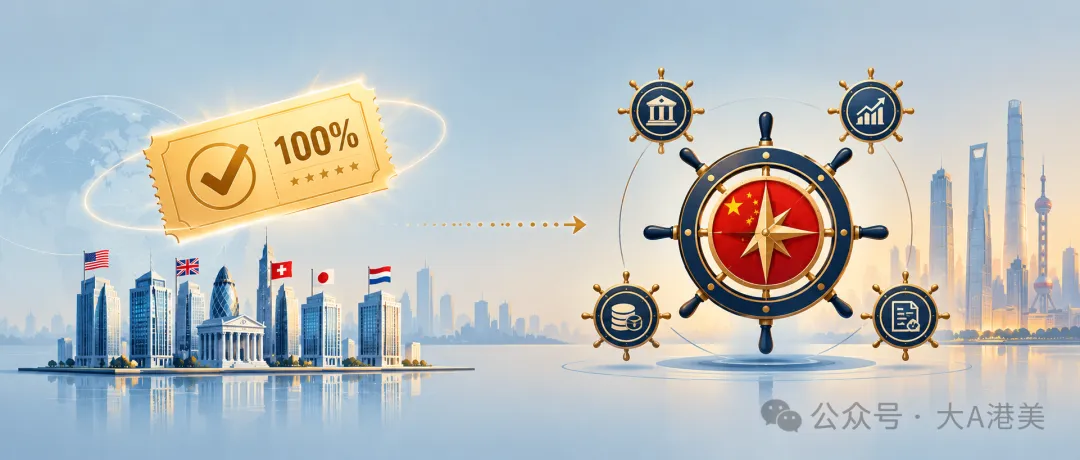
花旗证券获批"第七家外资独资",市场热议"100%控股"。但很少有人注意到:控股比例是"身份",业务范围才是"方向盘"。
●●●
●●●一、"全资化"是外资券商在华展业的完全形态
📌 先理清一个背景:2018年放开51%持股限制、2020年4月取消股比限制之后,外资券商"独资化"有两条路:
| 存量合资转制 | ||
| 新设独资 |
100%控股到底意味着什么?
✅ 母公司品牌、风控体系、全球资源完整导入,不再需要与合资伙伴博弈 ✅ 战略决策更快——按母公司全球协同逻辑直接部署 ✅ 资本补充更灵活——母公司直接增资,不用协调多方股东 ✅ 信号意义 > 实质意义:监管用"牌照数量"表达开放姿态,用"业务范围"控制开放深度
●●●
●●●二、100%控股 ≠ 全面展业(最容易被误读的一点)
⚠️ 看花旗的批复内容:拿到的是经纪、咨询、承销保荐、自营四项——没有资管、没有两融。
对比瑞银证券(全牌照),花旗的经营范围明显更窄。这说明监管的底层逻辑是:
先让外资做投行、做跨境,再慢慢开放财富管理、衍生品、杠杆业务。
📌 换句话说:100%控股是"身份",业务范围才是"方向盘"。
花旗的100%控股 + 窄业务 = 轻资产机构投行定位,不是来抢零售蛋糕的。
●●●
●●●三、2025年报数据:两极分化极其明显
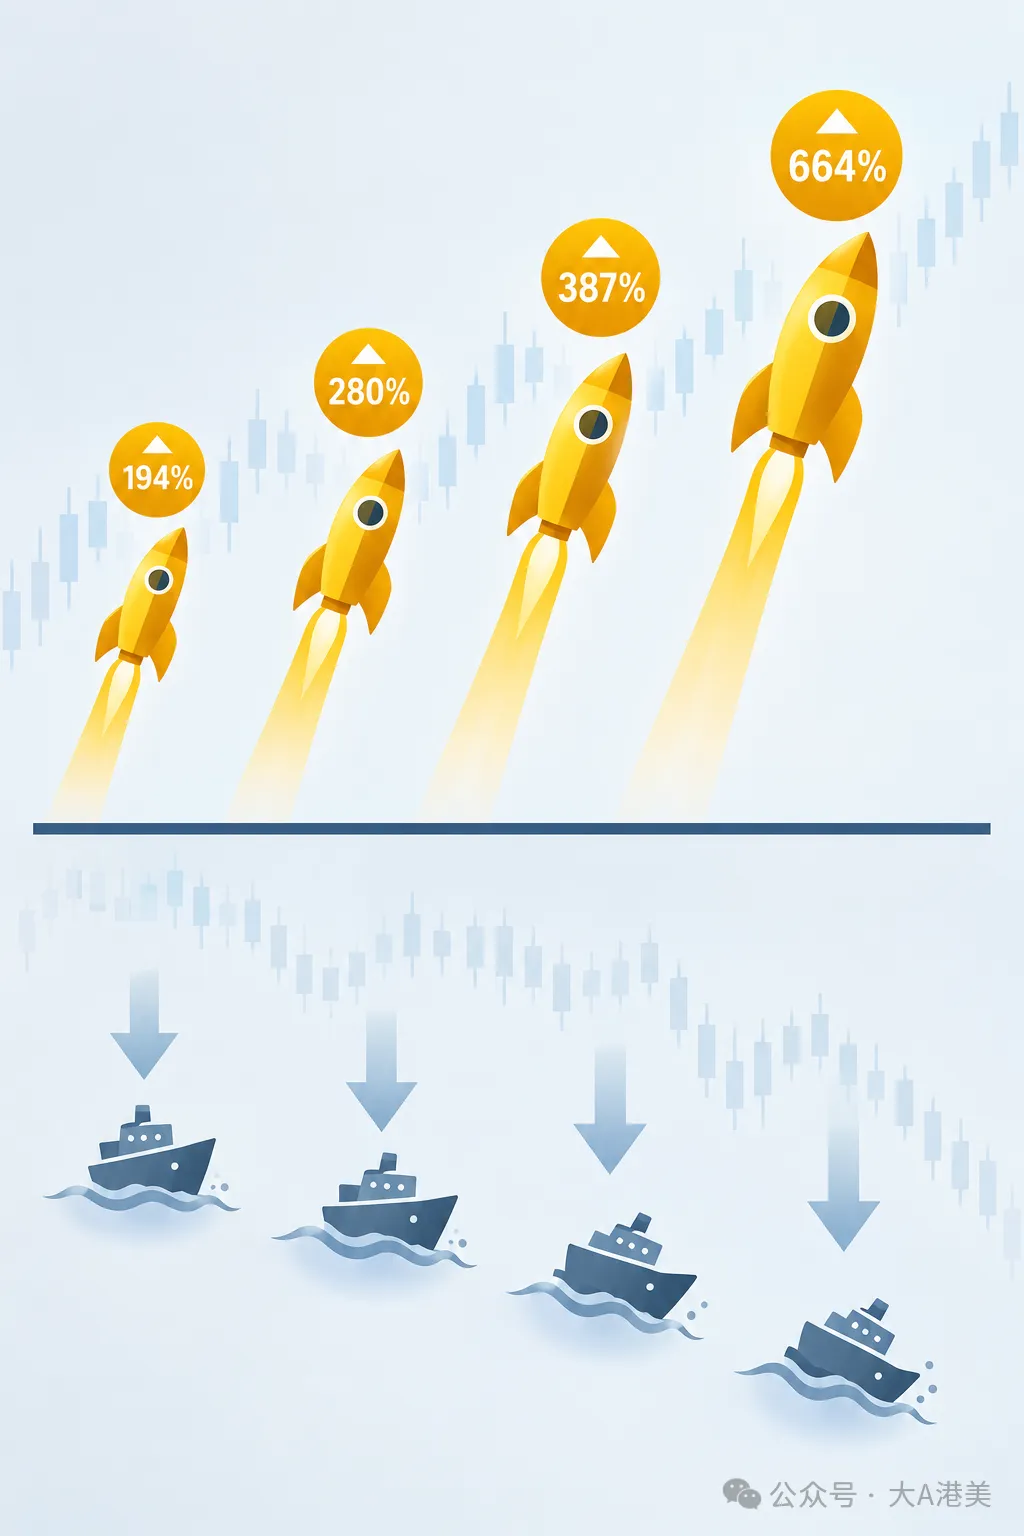
📊 外资券商内部,"头部"和"尾部"之间,隔着一条巨大的鸿沟。
🚀 头部4家"狂飙":
| +194% | |||
| +280% | |||
| +387% | |||
| +664% |
🔻 尾部4家仍在亏损:
💡 一个现实参照: 渣打2024年才真正展业,第一年就亏了1亿。花旗2026年10月获批,展业最早要2027年——它面临的是同样的"本土客户获取 + 人才 + 运营成本"三大难题。
花旗的投行基因强(2026年全球IPO承销榜首),但12亿注册资本摆在那里,起步阶段大概率也是亏损状态。
●●●
●●●四、监管真正在控制什么?
🔍 把"100%控股"和"业务范围"放在一起看,答案就清晰了:
第一层:牌照数量——表达开放姿态
7家→8家→继续扩容,这是"看得见"的开放。
第二层:业务范围——控制开放深度
花旗没有资管、没有两融;瑞穗只有承销、自营、资管;只有瑞银拿全牌照(因为是存量转制)。新设机构一律"精选业务",循序渐进。
第三层:数据合规——安全底线
花旗批复专门写入"证券业务数据及投资者个人信息跨境流动合规管理"。这是未来所有外资金融机构的必答题。
一句话:100%控股是开放姿态的"门票",业务范围才是监管真正握着的"方向盘"。
●●●
●●●五、对股市的三层影响
⚡ 短期
券商板块或有情绪性波动,但花旗尚未展业(还需工商登记+业务许可证),市场基本已消化这个信号。不建议为这条新闻追高券商股。
📈 中期
真正的竞争压力不在零售经纪,而在跨境投行费率——高盛、摩根、瑞银、花旗开始形成"在华全球投行俱乐部",中资券商做跨境项目时的议价能力会被稀释。
🏗️ 长期
A股定价机构化+国际化。外资券商的交易风格(量化、程序化、主题投资偏AI/高端制造)会重塑龙虎榜格局。2025年已有6家外资营业部进入龙虎榜前50(瑞银第8、高盛第9),这个趋势会加速。
外资交易活跃度提升,本质上是境外资金参与A股的深度在增加——这对市场长期是利好。
●●●
●●●结论
📌 三句话总结:
① 100%控股是"门票",业务范围是"方向盘"——花旗的12亿注册资本改变不了格局
② 花旗背后真正的威胁,是花旗银行的全球网络和"商行+投行"闭环——中资券商需要警惕的是这个,而不是那张牌照
③ 短期看情绪,中期看费率,长期看定价权——A股机构化、国际化是大趋势,外资是加速器而非颠覆者
●●●
📢 本文基于公开信息整理(中证协2025年年报、证监会批复、21世纪经济报道、界面新闻等),不构成投资建议。


发表评论
2026-10-25 14:26:05 回复该评论
2026-10-25 15:59:33 回复该评论
发表评论: