
 研报速递
本系列讨论"半导体热门板块"的第三层,同源工艺邻接层:面板、LED、光伏、功率半导体(IGBT/SiC)、MEMS传感器;上游共用原料(高纯石英、铜、锡、铟、钛酸钡)。今天讲这层链上的第一个面板相关内容。显示面板的阵列(Array)工序需要通过多道精密光刻、薄膜沉积与刻蚀工艺在基板上形成微米级电路,其工艺流程与晶圆制造大体相似、核心设备制造商高度重合。面板是四个邻接行业中证据最硬的一个,但它的景气逻辑与半导体完全不同。
一、三个被普遍讲反的判断
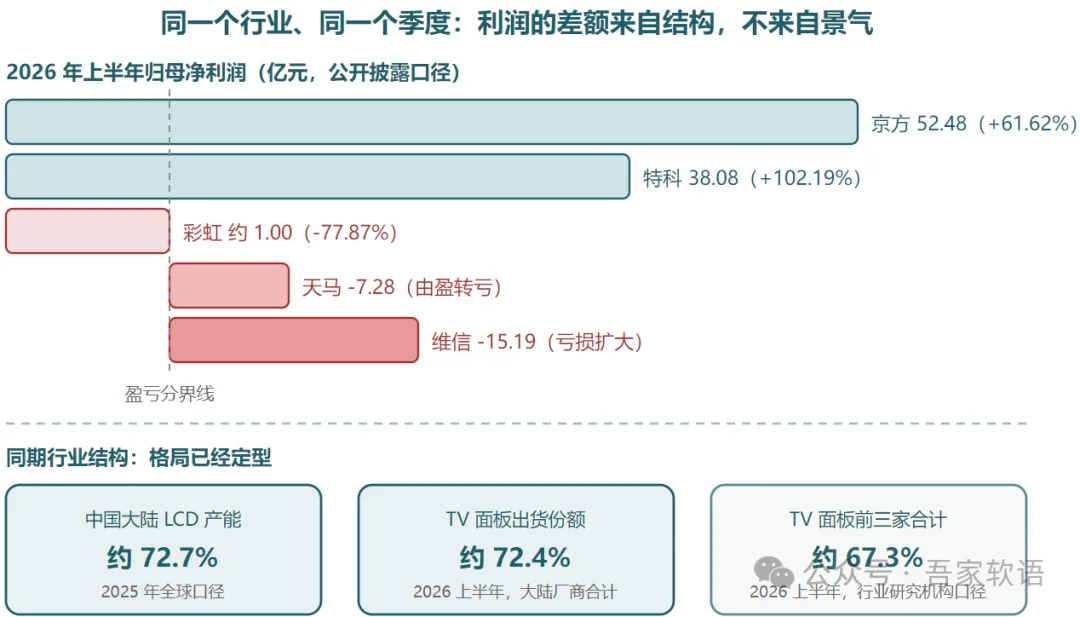
第一件讲反了:"面板是被半导体吸走人才的夕阳行业"。公开产业统计口径下,2025 年全球 LCD 产能约 3.58 亿平方米,其中中国大陆约 2.78 亿平方米、占比约 72.7%;2026 年上半年,中国大陆厂商在全球液晶电视面板出货中的合计份额约 72.4%。与此同时,海外厂商已基本退出 LCD 制造:一家海外显示企业全面退出 LCD 业务,另一家关停大尺寸产线并出售了其在华产线。中国大陆面板厂营收总额占全球约 50.4%,已连续五年位居全球第一。这个行业没有变"夕阳",只是格局已经定型——而定型的格局,恰恰是利润向头部集中的前提。
第二件讲反了:"行业景气修复,所以面板公司都该赚钱"。2026 年上半年,五家主要面板相关上市公司的成绩单分化到近乎不属于同一个行业:两家归母净利润分别约 52.48 亿元(同比增长约 61.62%)与 38.08 亿元(同比增长约 102.19%);一家微利约 1.00 亿元(同比下降约 77.87%);一家由盈转亏(亏损约 7.28 亿元);一家亏损扩大(亏损约 15.19 亿元)。同样的行业景气之下,差额来自两件事:LCD 基本盘的份额与成本位,以及 OLED 世代更替带来的资本开支折旧。OLED 专攻的企业正处于高世代线建设期——一条 8.6 代产线的投资规模在数百亿元量级,折旧与爬坡损失先于收入到来。
第三件讲反了:"面板与半导体是两个不相干的行业"。恰恰相反,按本系列的分层框架,面板是"同源工艺邻接层"的头号样本:工艺同源(阵列工序与晶圆前道大体相似),需求不同(电视、手机、车载、笔电,与算力无关)。理解了这一点,就能理解为什么国产半导体设备企业早年大多在面板行业完成第一轮收入验证——邻接层在产业史上反复扮演"主链的练兵场"。
二、门槛与结构:一代产线数百亿,折旧先于收入
面板的门槛不在单点技术,而在世代线的资本强度。一条 8.6 代 AMOLED 产线的公开投资规模:某头部企业成都产线总投资约 630 亿元;另一家约 550 亿元;第三家以印刷 OLED 路线布局、投资约 295 亿元。这一轮 OLED 高世代线的资本开支总和,是面板行业历史上规模最大的一次世代军备竞赛——而它在结构上与当年的 LCD 高世代线竞赛高度相似:投入在前、折旧在前、收入在后。
当期报表的分化由此可以拆成两个变量。第一个变量是 LCD 基本盘的份额与成本位:份额领先的两家在 2026 年上半年分别录得显示器件业务收入约 817.55 亿元(毛利率 12.75%)与显示业务净利润约 39.0 亿元,这是当期现金流的来源。第二个变量是 OLED 世代的投入强度:正在建设高世代 OLED 产线的企业,折旧与爬坡损失压制当期利润——一家亏损 7.28 亿元的企业在公告中同时提示了柔性产品价格下降与联营产线爬坡的投资损失两个原因。
LCD 与 OLED 不是"低端与高端"的排序,而是同一家公司在同一时点上同时背负的两本账——前者产生现金流,后者消耗现金流。判断面板企业时,应当把两本账分开看:合并后的利润增速既不说明 LCD 的景气度,也不说明 OLED 的竞争力。
三、需求端:三条线,节奏各不相同
第一条线是电视面板的价格节奏。2025 年面板价格先降后稳,12 月起止跌回稳;2026 年 1 月各主流尺寸小幅上调,65 英寸上半年累计上行 8 美元;9 月价格全面止稳,同月三家头部厂商发出价格上调函,行业研究机构预计四季度面板总成本环比上行约 4%—7%。这条线的特点是:价格节奏由头部厂商的稼动率决策决定,而不是由需求单方面决定——产能利用率约 88% 的供给端,有充分能力按需调节产出。
第二条线是车载显示。这是当前确定性较高的增量:一家企业车载显示收入占比已升至约 41.2%,其车载出货量同比增长三成以上,并在车载低温多晶硅出货面积上位居全球第一。智能座舱把仪表、中控、副驾、 passenger 显示连成一整块面积需求,单车显示面积的上行是结构性的,且车规验证一旦通过,份额的粘性强于消费电子。
第三条线是中尺寸 OLED 的量产切换。2026 年 6 月,国内首条 8.6 代 AMOLED 产线量产,面向笔电与平板的中尺寸市场;印刷 OLED 路线的产线计划 2027 年四季度量产。中尺寸 OLED 意味着 OLED 从手机小屏走向笔电平板大屏,这是 OLED 渗透率的第二增长曲线,也是这一轮巨额资本开支的回收来源——回收节奏决定未来三年面板企业的利润路径。
四、供给格局:寡头控产阶段的行为特征
| 京F | ||
| 特K | ||
| 天M | ||
| 维X | ||
| 彩H |
风险提示:第一,OLED 世代投入的回收时点不确定——三条高世代线合计约 1475 亿元量级的投资,其折旧消化依赖中尺寸 OLED 渗透率的兑现,若渗透慢于预期,亏损期将拉长。第二,寡头控产的纪律并非不可打破——当任何一家厂商为份额或现金流打破控产默契,价格节奏将重新进入下行。第三,TV 需求的长期结构性走弱——大屏换机与赛事备货是脉冲式的,不构成持续的需求上行。第四,车载显示的天花板——单车显示面积存在物理上限,且车规价格年降是行业惯例。第五,配套环节的二阶波动——基板玻璃等配套环节的利润受面板价格波动的二阶传导,弹性与风险均被放大。
免责声明:本报告所引用数据均来自公开渠道,部分为机构测算或预测口径,仅供研究参考,不构成对任何证券的买卖建议、评级或收益承诺,亦不构成个人投资建议。文中涉及的上市公司均以二字简称代替全称,不指向任何具体证券投资标的。市场有风险,投资需谨慎。

发表评论
发表评论: