
 研报速递
研究对象 | 苯酚、丙酮(含上游异丙苯/CHP,下游双酚A) |
资料来源 | 217份文献与专利 |
数据区间 | 2004—2024 年;工艺数据以工业装置与可研为主 |
1.1性质与质量规格
苯酚(C₆H₅OH)常温为无色针状晶体,凝固点 40.6~40.85 ℃,具弱酸性,遇光及空气易氧化呈粉红色;丙酮(CH₃COCH₃)为无色易挥发液体,与水完全互溶,是最常用的极性溶剂之一。两者都是大宗基础化工原料,质量标准直接对接下游:苯酚要求达到聚碳级(纯度 ≥99.99 %),丙酮要求高锰酸钾褪色时间合格、苯含量 ≤2 mg/kg。
表 1苯酚与丙酮的主要质量指标
项目 | 苯酚 | 丙酮 | 说明 |
纯度(wt) | ≥99.9 %;聚碳级 ≥99.99 % | ≥99.75 % | 色谱 / 滴定 |
关键物性 | 凝固点 40.6~40.85 ℃;沸点 181.8 ℃ | 沸点 56.1 ℃;与水互溶 | 凝固点用于防凝与纯度快判 |
关键杂质 | 2-甲基苯并呋喃、枯基酚、焦油 | 苯 ≤2 mg/kg、醛类、异丙叉丙酮 | 醛类影响褪色时间 |
色度 | APHA ≤10(优等品) | APHA ≤10 | 铂钴比色 |
下游主用途 | 双酚A(46 %→54 %)、酚醛树脂(42 %) | 双酚A、MMA、MIBK、溶剂 | 2019→2022 结构切换 |
值得注意的是,苯酚的凝固点对装置有直接的工程约束:40.6 ℃ 以下即凝固,因此管线与储罐必须伴热保温,精馏塔真空系统与采样点也要防凝。这一点在北方装置的冬季运行中尤为突出。
1.2产业链与刚性联产
异丙苯法的主链是:苯 + 丙烯 → 异丙苯 → 氧化为 CHP(过氧化氢异丙苯)→ 酸催化分解为等摩尔的苯酚与丙酮。按质量计,每吨苯酚副产 0.60~0.62 t 丙酮(张桂华、朱丽娜、饶兴鹤口径一致),这一比例由化学计量决定,无法通过工艺调整改变。
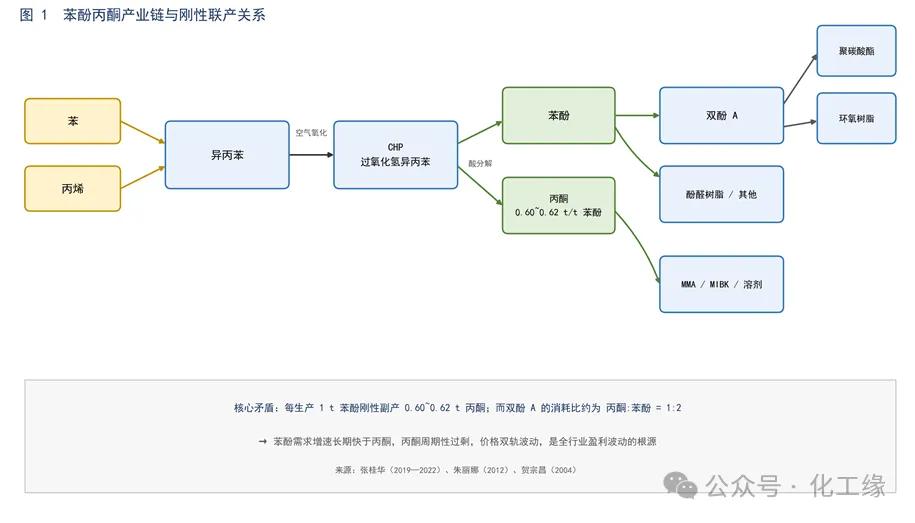
图 1苯酚丙酮产业链与刚性联产关系
下游的消耗比却与联产比不匹配:双酚 A 由 2 分子苯酚与 1 分子丙酮缩合,质量比约 2:1,即苯酚:丙酮 ≈ 1:0.5,低于联产的 1:0.6。加上苯酚还有酚醛树脂这一大用户(占 42 %)而丙酮没有对应量级的新增需求,结果就是「苯酚紧、丙酮松」的长期格局。这也是所有苯酚丙酮市场分析的主线:丙酮的价格更多由溶剂、MMA、MIBK 的需求决定,而非由酚酮装置自身调节。
1.3研究范围与数据说明
本报告聚焦苯酚丙酮的生产技术,双酚 A 作为最大下游仅在下游章节展开。文献中的收率、能耗、单耗口径差异较大,报告在引用时保留原文口径并标注年份;凡差异超过 20 % 且无法用口径解释者(如氧化压力 0.30 MPa 与 0.045 MPa、硫酸单耗 7 与 19.78 kg/t),并列保留而不取平均。
2技术路线
2.1异丙苯法:唯一的大规模路线
异丙苯法占世界苯酚产能的 92 %~97 %、中国产能的 100 %。其技术经济性来自三点:原料(苯、丙烯)便宜易得;三步反应均为成熟单元操作;联产丙酮摊薄了成本。缺点是流程长、CHP 热稳定性差带来安全风险、硫酸分解产生废盐。
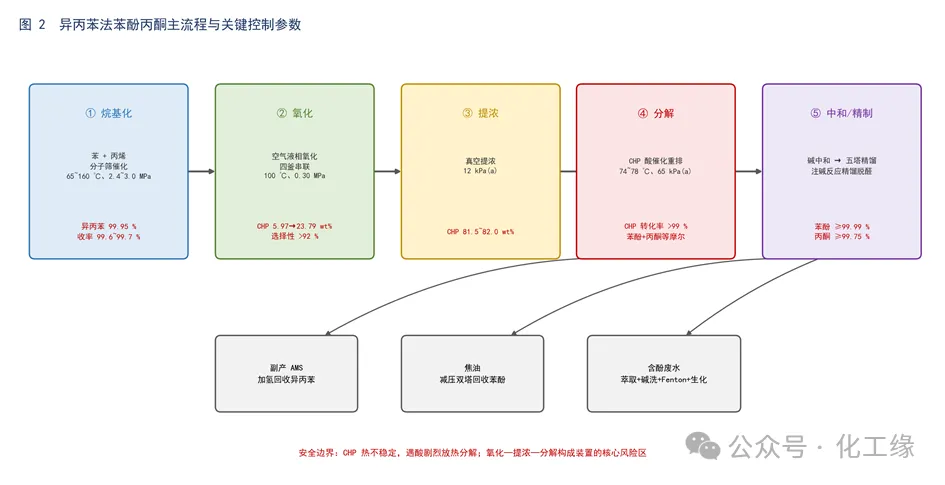
图 2异丙苯法苯酚丙酮主流程与关键控制参数
2.2替代路线
为摆脱「联产丙酮」的束缚,业界探索了多条苯直接氧化制苯酚的路线(表 2)。
表 2苯制苯酚的主要路线
路线 | 反应 | 典型条件 | 催化剂 | 转化率 / 选择性 | 工业化 |
异丙苯法 | 苯 + 丙烯 → 异丙苯 → CHP → 苯酚 + 丙酮 | 氧化 90~110 ℃、0.3~0.6 MPa;分解 60~80 ℃ | 分解用 H₂SO₄ | 以 CHP 计 92~95 % | 全球 >90 % 产能 |
N₂O 氧化 | 苯 + N₂O → 苯酚 + N₂ | 320~450 ℃、常压 | Fe-ZSM-5 | 转化率 20~22 %、选择性 71.8~100 % | 中试/示范 |
H₂O₂ 氧化 | 苯 + H₂O₂ → 苯酚 + H₂O | 50~80 ℃、常压 | TS-1、乙酸铁、g-C₃N₄ | 转化率 7~62 %、选择性 52~99.6 % | 实验室/小试 |
O₂ 直接氧化 | 苯 + ½O₂ → 苯酚 | 90~150 ℃、0.8~3 MPa | Rh/ZSM-5、Pd 膜-TS-1、单原子 Cu | 产率 μmol~mmol 级、选择性近 100 % | 实验室 |
N₂O 路线最具「以废治废」的想象空间——它可消纳己二酸装置排放的N₂O(强温室气体),固定流化床周期操作下苯酚收率可达 81.78 %;但催化剂积炭失活快、需频繁再生(440 ℃、20 min),且原料受制于己二酸产能。H₂O₂ 路线的瓶颈是双氧水成本与利用率(普遍 25 %~60 %),苯酚易深度氧化为苯二酚/苯醌。O₂ 路线原子经济性最好,但产率仍在实验室量级。综合判断:未来十年内异丙苯法仍是唯一现实选择。
2.3路线评价
若以「原子经济性」排序,O₂ > H₂O₂ > N₂O > 异丙苯法;若以「工程可实现性」排序,结论完全相反。这正是化工技术选择的典型困境:化学上更优的路线,往往败给工程成熟度与原料可得性。对投资者而言,替代路线应作为技术储备跟踪,而非产能规划的依据。
3异丙苯法分单元技术
3.1烷基化
苯与丙烯在固体酸催化下生成异丙苯,副产二异丙苯经烷基转移回收。催化剂经历三代:AlCl₃ 法(三废多、腐蚀重)→ 固体磷酸法(UOP,收率较低、溴值 10~50)→ 分子筛法(MCM-22/MCM-56、QMAX、MP-01、Badger EM-5100)。分子筛法质量优、无腐蚀,已成主流;催化精馏(CD Tech/SCD)可把苯/丙烯比降至 1.75~3.0。
工业指标:异丙苯纯度 99.95 %~99.97 %、收率 99.6 %~99.7 %、杂质 <100 μg/g、催化剂寿命 2~5 年。操作窗口 65~350 ℃(MCM-56 可低至 65 ℃)、2.4~3.0 MPa、空速 0.5~2.14 h⁻¹。
3.2氧化
异丙苯在液相、无催化剂条件下与空气串联氧化,生成 CHP,同时伴生二甲基苄醇(DMPC)与苯乙酮(AP)。该段是整套装置的心脏,也是最危险的部分:CHP 在高温或遇酸时剧烈放热分解。
工业上有两条路线:KBR 中压干式氧化(0.30 MPa 表压、约 100 ℃、三塔或四釜串联),四釜 CHP 浓度梯度为 5.97/11.96/17.91/23.79 wt%;SUNOCO/UOP 低压法(0.045 MPa、85~88 ℃),安全性更好、能耗更低,但反应器体积巨大(Φ17 000×9 800,约 2 220 m³),对设备大型化与安全间距要求更高。
氧化的关键控制量是 CHP 出口浓度与选择性。浓度过高会加剧过度氧化与酚类抑制,降低选择性;过低则提浓与分解负荷增加。工业上通常控制单釜温升 3~5 ℃、尾气氧含量 <5 %,并设紧急停风与抑爆系统。
3.3提浓
氧化液 CHP 浓度仅 20 %~25 %,需真空提浓至 80 %~84 % 再分解,以减少分解器体积与废酸用量。典型条件为 12 kPa(a) 下塔底 CHP 81.5 %~82.0 %。提浓系统是能耗大户,也是热集成的主要对象。安明东的改造案例通过增设预闪蒸塔,把 CHP 由 33 % 提到 80 %,同时增产苯酚 9 298 t/a。
3.4分解
CHP 在酸催化下重排为苯酚与丙酮,副产 AMS、异丙叉丙酮、羟基丙酮、枯基酚等。分解技术正从「硫酸均相 + 碱中和」转向「固体酸/树脂固定床」与「反应精馏」(表 3)。
表 3CHP 分解技术的三条路线
技术 | 催化体系 | 典型条件 | 关键指标 | 优点 / 局限 |
硫酸均相分解 | H₂SO₄(槽内 0.040 wt%) | 74~78 ℃、65 kPa(a) | CHP 转化率 >99 %;硫酸 7~19.78 kg/t | 成熟、质量达聚碳级;产生硫酸钠废盐、腐蚀 |
树脂固定床分解 | 大孔磺酸树脂 742/61、凝胶 732 | 70 ℃、空速 150~200 h⁻¹ | 收率 97 %、出口 CHP <0.2 %、异丙叉丙酮 500 ppm | 免中和、无含酚污水、寿命 >30 000 倍;放大案例少 |
反应精馏分解 | Amberlyst 35 Dry | 塔顶 44.5 / 塔釜 124.6 ℃、0.03 MPa | CHP 转化率 >99 %;苯酚 99.60 %、丙酮 99.50 % | 免中和单元、节能 9.01 %、TAC 2 239 万元/a;塔釜高温易结焦 |
分解段的工艺选择直接影响三废结构:硫酸法产生硫酸钠危废与含酚废水,树脂法与反应精馏则可取消中和单元。这是「工艺替代治理」在苯酚装置上最典型的一例。
3.5精制
精制单元承接中和后的分解液,任务是分离苯酚、丙酮并脱除沸程相近的杂质。典型流程为「粗丙酮塔 → 精丙酮塔 → 粗苯酚塔 → 脱水塔 → 精苯酚塔 → 焦油塔」(表 4)。
表 4精制单元与关键控制点
单元 | 作用 | 典型条件 | 关键控制点 |
粗丙酮塔 | 脱异丙苯与水 | 塔顶 98~208 kPa(微正压) | 塔顶丙酮 79.8 %~80.1 %;塔釜 <0.2 % |
精丙酮塔 | 脱醛(注碱反应精馏) | 减压;注 1 % NaOH,塔底水相 pH 13 | 高锰酸钾褪色时间合格;苯 ≤2 mg/kg |
粗苯酚/脱水塔 | 脱轻组分与水 | 减压 | 控制 2-甲基苯并呋喃 |
精苯酚塔 | 产出聚碳级苯酚 | 减压 | 纯度 ≥99.99 %、有机杂质 ≤40 ppm |
焦油塔 | 从釜残回收苯酚 | 双塔 158~160 / 188~190 ℃、12~18 kPa(a) | 焦油比 4.72 %→4.07 %,回收率 63.65 % |
丙酮脱醛是精制段的技术难点:醛类与丙酮沸程接近,普通精馏无法分离,工业上采用「塔内注碱 + 反应精馏」,让醛在碱性条件下羟醛缩合为高沸物,再随釜液排出。时龙辉的改造把裂解温度由 300 ℃ 降至 278~281 ℃,并把产品苯含量由 12.8 mg/kg 降到 <2 mg/kg,达到 GB/T 6026—2013 优等品。
焦油处理是另一个容易被忽视的效益点。传统单塔操作温度 233~235 ℃,苯酚与 AMS 易生成枯基酚,焦油产率高;改为双塔减压(160/190 ℃)后,焦油产生比由 4.72 % 降至 4.07 %,苯酚总回收率 63.65 %。
4能耗与节能
能耗是国产装置与国际先进水平差距最大的指标。以每吨苯酚计,UOP 低压法综合能耗13 627 MJ、KBR 中压法 16 794 MJ,而国内多套装置为 33 005~34 516 MJ,相差 1~1.5 倍(图 3)。这一差距并非来自单台设备效率,而是全流程热集成水平的差距。
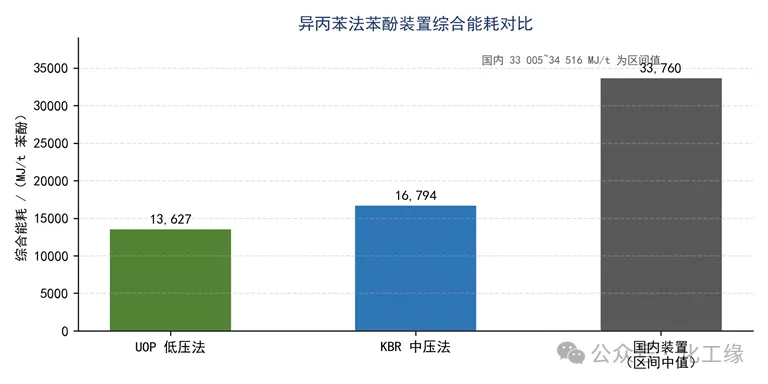
图 3异丙苯法苯酚装置综合能耗对比
节能的技术路径主要有四条:
•夹点分析与换热网络优化:把精馏塔的冷凝热用于预热进料或再沸,减少蒸汽与循环水;
•精馏塔调压热集成:通过调整塔压使相邻塔的冷凝温度高于另一塔的再沸温度,实现直接耦合;
•反应精馏:把分解反应热用于精馏分离(刘亲浓方案节能 9.01 %);
•间壁塔与热泵:UOP 新一代技术采用间壁塔,可进一步降低能耗,但国内尚无开车业绩。
对一个 20 万 t/a 的装置,能耗每降低 1 000 MJ/t,年可节约标准煤约 700 t,折合运行成本数百万元。因此节能改造的投资回收期通常在 2~3 年,是存量装置最值得做的事。
5三废治理
苯酚丙酮装置的三废有三条主线:含酚废水、硫酸钠废盐、氧化尾气(表 5)。其中含酚废水的处理成本最高,也是环保监管的重点。
表 5三废治理技术
类别 | 来源与特征 | 主流技术 | 效果 | 备注 |
含酚废水 | 分解液中和、水洗;苯酚 2 000~3 000 mg/L | 异丙苯萃取(溶剂比 5.5、17 板、45 ℃)+ 15 % NaOH 碱洗 | 回收率 >99.4 %,塔釜苯酚 78~98 mg/L | 吉化 8.4 万 t/a 苯酚装置实测 |
深度处理 | 萃取后出水 COD 3 947 mg/L | Fenton(Fe²⁺/H₂O₂)→ 生化 → MBR | COD 去除 99.4 %(→23.24 mg/L);生化 92.15 %;MBR 出水 ≤60 mg/L | 出水挥发酚 0.02 mg/L |
废盐 | 硫酸分解 + 碱中和产生硫酸钠 | 树脂除金属阳离子、乙二胺/甲基戊撑二胺中和、控温控酸 | 废水量 0.335~0.72 t/t | 盐渣属危险废物 |
氧化尾气 | 含异丙苯等 VOCs,1 000~3 000 mg/Nm³ | Pd/Al₂O₃ 催化氧化,空速 10 000 h⁻¹,绕管换热自热 | 非甲烷总烃 1 300→6 mg/m³;苯 200→2 mg/m³ | 节气 44.7 t/a |
从技术经济角度,含酚废水的处理应遵循「先回收、再降解」的顺序:先用异丙苯萃取把大部分苯酚回收为酚钠(本身是副产品),再用 Fenton 与生化处理残余,比直接稀释或全量焚烧经济得多。萃取塔的设计(塔板数、溶剂比、温度)直接决定回收率,是这一段的核心。
废盐的资源化是尚未解决的问题。硫酸钠盐渣目前多按危废处置,成本高;若能在源头用树脂分解替代硫酸分解,则可从根本上消除这一废物流——这正是树脂固定床分解技术的额外价值。
6安全
苯酚丙酮装置的核心风险源是 CHP。CHP 热稳定性差,遇酸、遇碱、受热或受金属离子污染都会剧烈放热分解,历史上多起事故均与此有关。安全设计需覆盖四个层面:
•本质安全:控制氧化单釜CHP 浓度与温升,避免高浓度CHP 长时间滞留;提浓与分解之间设置缓冲与紧急稀释系统;
•检测与联锁:氧化尾气氧含量、CHP浓度、分解器温度三重联锁,超限自动切断空气与进料;
•防污染:避免铁锈、碱液进入氧化系统(金属离子催化分解),设备和管道做钝化处理;
•泄放设计:分解器与提浓塔设置安全阀 + 爆破片,泄放至事故池/焚烧系统。
此外,苯酚的凝固点 40.6 ℃ 带来「凝堵」风险,冬季停车后管线必须吹扫或伴热,否则重启时可能因局部凝固造成超压。这类「低技术风险」在工程上造成的损失往往超过工艺本身的风险。
7下游需求
苯酚的第一大用户是双酚 A,第二大是酚醛树脂;丙酮的最大用户则是双酚 A、MMA、MIBK与溶剂。近五年最显著的结构变化是双酚 A 超越酚醛树脂成为苯酚的第一用户。
表 6下游消费结构
品种 | 消费结构(中国) | 变化趋势 | 对苯酚/丙酮的拉动 |
苯酚 | 双酚A 46 %(2019)→54 %(2022);酚醛树脂 42 % | 双酚A 快速上升,酚醛基本稳定 | 苯酚需求增速高于丙酮 |
丙酮 | 双酚A、MMA、MIBK、溶剂、异丙醇 | 溶剂占比由 2004 年约 70 % 下降;BPA/MMA/MIBK 占比上升 | 丙酮需求更分散,受多品种开工率影响 |
双酚A | PC 56.8 %、环氧树脂 40.1 %(2022) | PC 超越环氧成为第一下游(全球 PC 63.5 %) | 双酚A 仍是苯酚最主要增量 |
双酚 A 的工艺已统一为离子交换树脂法(国内 16 家企业全部采用),苯酚:丙酮 = 8~10:1(mol)、45~90 ℃、固定床连续,转化率 86 %~90 %、选择性 >96 %,产品纯度 ≥99.85 %。三废仅为氯化氢法的废水 40 %、废渣 80 %,这也是树脂法能全面替代盐酸法的根本原因。
需要提醒的是,双酚 A 自身已进入过剩周期:2020 年我国产能 198.5 万 t/a,2024 年达 609 万 t/a(+25.46 %),行业毛利转为约 −860 元/t(9 月约 −1 300 元/t)。下游亏损会沿产业链向上传导,压制苯酚与丙酮的价格。
8市场与竞争
我国苯酚丙酮产能自 2019 年起快速扩张:苯酚产能由 262.8 万 t/a 增至 2022 年的419.8 万 t/a(年均 +17 %),丙酮由 154.7 万 t/a 增至 252.7 万 t/a(图 4)。同期表观消费增速低于产能增速,开工率由 2021 年的 95 % 降至 2022 年的 83 %。
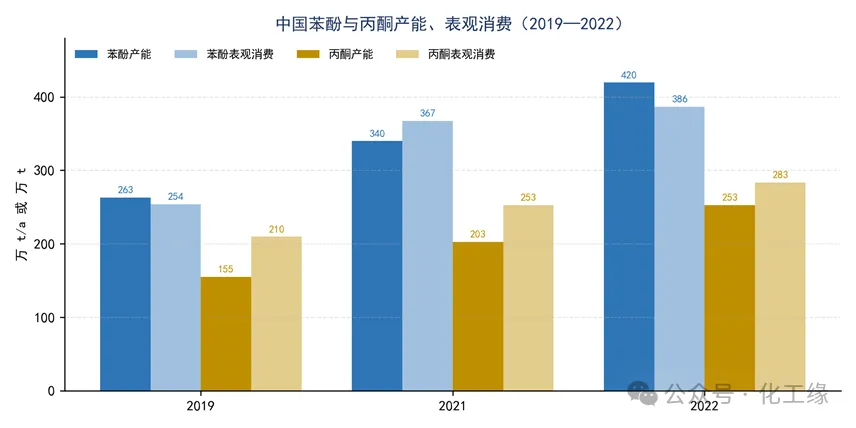
图 4中国苯酚与丙酮产能、表观消费(2019—2022)
表 7中国苯酚丙酮供需与价格
年份 | 苯酚产能 / 产量 / 表观消费(万 t) | 丙酮产能 / 表观消费(万 t) | 价格(苯酚 / 丙酮,元/t) |
2019 | 262.8 / 207.5 / 253.7 | 154.7 / 209.7 | 7 020~9 100 / 2 900~6 350 |
2021 | 339.8 / 328.0 / 367.3 | 202.7 / 252.8 | 8 800 / 6 500 |
2022 | 419.8 / 349.0 / 386.3 | 252.7 / 283.2 | 10 083(+14.6 %)/ 5 550(−15 %) |
价格走势清楚地反映了联产矛盾:2022 年苯酚均价上涨 14.6 %、丙酮下跌 15 %,价差扩大到 4 500 元/t。对装置而言,苯酚的盈利被丙酮的亏损部分抵消,综合毛利取决于两者的加权。这也解释了为什么企业越来越重视丙酮的下游配套(MMA、MIBK、异丙醇),以内部消化过剩的丙酮。
竞争格局上,技术许可集中在 UOP 与 KBR 两家:「均世界领先、成本基本相同」,UOP 能耗低(0.23 vs 0.27 t/t 标油)、但有强制供货与间壁塔首次应用风险;KBR 单耗略低、业绩成熟、专利设备限制少。国内装置多为 KBR 四代苯酚技术,少数采用 UOP。
9技术经济
以 37 万 t/a 装置的可行性研究数据为基准:总投资约 12 亿元,内部收益率 15.26 %;主要单耗为苯 0.892 t/t、丙烯 0.5 t/t、异丙苯 1.310~1.319 t/t,硫酸 7~19.78 kg/t,综合能耗 0.23~0.27 t 标油/t(国际水平)。
表 8主要单耗与能耗指标
指标 | UOP 路线 | KBR 路线 | 说明 |
异丙苯单耗(t/t 苯酚) | 1.319 | 1.318 | 两者接近 |
硫酸单耗(kg/t) | 10~19.78 | 7~8.43 | 差异疑含再生/开工一次性投加 |
综合能耗(MJ/t) | 13 627 | 16 794 | 国内装置 33 005~34 516 |
苯酚纯度(wt) | ≥99.99 % | ≥99.99 % | 均达聚碳级 |
丙酮纯度(wt) | ≥99.75 % | ≥99.75 % | 总羰基 ≤12 ppm |
废水(t/t) | 0.335~0.72 | 0.335~0.72 | 酸碱法与树脂法差异大 |
成本结构中,原料(苯 + 丙烯)约占 70 %~75 %,因此盈利对原料价格高度敏感;而能耗与三废处理合计约占 15 %~20 %,是装置之间拉开差距的地方。这解释了为什么同一技术许可下,不同企业的毛利可以相差一倍以上。
10技术发展趋势与建议
10.1四个确定性方向
(1)分解段无酸化。树脂固定床与反应精馏可取消中和单元、消除硫酸钠废盐,是未来新建装置的首选;难点在树脂寿命与高黏体系的工程放大。
(2)氧化段低压化。低压法(0.045 MPa、85~88 ℃)安全性好、能耗低,但反应器体积巨大,需要配套大型化装备与安全间距,适合新建大基地。
(3)分离段热集成。夹点分析 + 塔压耦合 + 反应精馏 + 间壁塔,可把综合能耗从 33 000 MJ/t 降到 20 000 MJ/t 以下,是存量改造的主战场。
(4)丙酮下游配套。为化解联产过剩,企业应向 MMA、MIBK、异丙醇、双酚 A 等方向延伸,把「卖丙酮」变为「卖丙酮的下游产品」。
10.2对企业的建议
•新建装置应同步规划丙酮下游(至少配套一套 MMA 或 MIBK),避免单一依赖外售;
•存量装置优先做换热网络优化与精馏塔热集成,投资回收期 2~3 年,风险最低;
•分解段可先做树脂侧线试验,验证寿命与副产物后再整体替换硫酸法;
•含酚废水按「萃取回收 → Fenton → 生化/MBR」组合设计,不要指望单一技术达标;
•密切关注双酚 A 的过剩传导,避免在周期高点决策扩产。
10.3研究缺口
知识库显示,以下方向的数据仍薄弱:①CHP 热稳定性与本征动力学的定量数据;②AMS 加氢催化剂的国产化数据;③低压法(0.045 MPa)的工业运行数据;④国内装置与专利商能耗的同口径对比;⑤废盐资源化的中试数据。这些缺口直接影响工艺选择与投资判断,建议在项目前期优先补足。
11结论
(1)苯酚丙酮的技术路线已经收敛:异丙苯法是唯一大规模工业路线,替代路线(N₂O/H₂O₂/O₂)在十年内不具备商业化条件。竞争不在路线,而在单元技术的精细化程度。
(2)联产关系是行业的结构性约束。每吨苯酚副产 0.60~0.62 t 丙酮,而双酚 A 的消耗比只有 1:0.5,丙酮必然过剩。化解之道不在工艺,而在下游配套与产品结构。
(3)国产装置与国际先进水平的最大差距在能耗(33 000 vs 13 600~16 800 MJ/t),其次在三废(硫酸钠废盐)与安全(CHP 风险)。这三项恰恰是存量改造投入产出比最高的方向。
(4)市场已进入过剩周期,2022 年开工率降至 83 %、2024 年双酚 A 毛利转负。未来的竞争是成本竞争与产业链竞争,而非产能竞争。


发表评论
发表评论: