
 研报速递
制造业企业项目申请贷款,可行性研究报告(简称:可研报告)屡屡被银行退回,很多情况下并不是项目本身没有前景,而是财务测算章节踩了雷。
说得更直白一点:银行风控重点核查偿债能力分析。如果报告只放了净现值、内部收益率这类常规盈利指标,缺少逐年测算的利息备付率、偿债备付率;就算附上了指标,逻辑和测算过程也经不起深挖。一旦银行判定财务测算没有贴合信贷审查口径,整份可研报告的可信度都会大打折扣。
我是重庆中宏商务信息咨询有限公司的项目负责人,日常承接可行性研究报告、资金申请报告及商业计划书编制工作。我们做贷款版可研报告,核心是顺着银行审贷思路搭建测算模型,而不是简单的套用模板来堆砌文字,下面,我为大家拆解银行的审查逻辑。
一、银行审贷有固定先后顺序
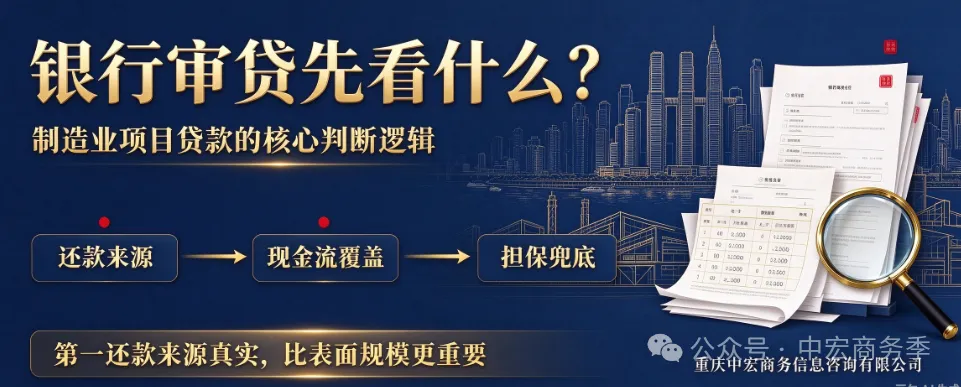
制造业项目贷款,银行审核逻辑很清晰:优先核实还款来源,再核查现金流覆盖水平,最后才看担保兜底方案。
落到可研文本里,还款来源的核心载体就是逐年偿债指标。利息备付率,用来验证项目盈利能不能覆盖当期利息;偿债备付率,判断项目可支配现金流能不能足额偿还本金和利息。这两组指标是银行风控的核心抓手,直接决定银行对这笔信贷回款安全性的判断。
见过很多重庆制造业项目的可研,报表清单看着很齐全:投资估算表、营收预测、利润表、现金流量表一应俱全。可翻到偿债分析部分,只有一句笼统结论:项目偿债能力良好。没有逐年指标、没有临界分析、没有压力测试。风控人员看到这里,基本就不会继续深入看下去了。
重庆中宏商务信息咨询有限公司之前对接过一个触控显示模组生产项目,企业自行编制的可研顺利完成发改委备案,递交银行申贷却多次被打回。项目建设方案本身没有硬伤,问题集中在财务板块:营收预估偏乐观,偿债支撑论证单薄,上下游回款波动风险没有量化评估。备案审批看重合规性,银行贷款看重偿债安全性,两套评审逻辑不一样,只按照备案标准写出来的报告,到银行环节很容易卡壳。
二、制造项目的特性,放大了偿债测算的难度
重庆制造业项目的偿债测算,相比其他类型项目要求更高,主要有两点原因:
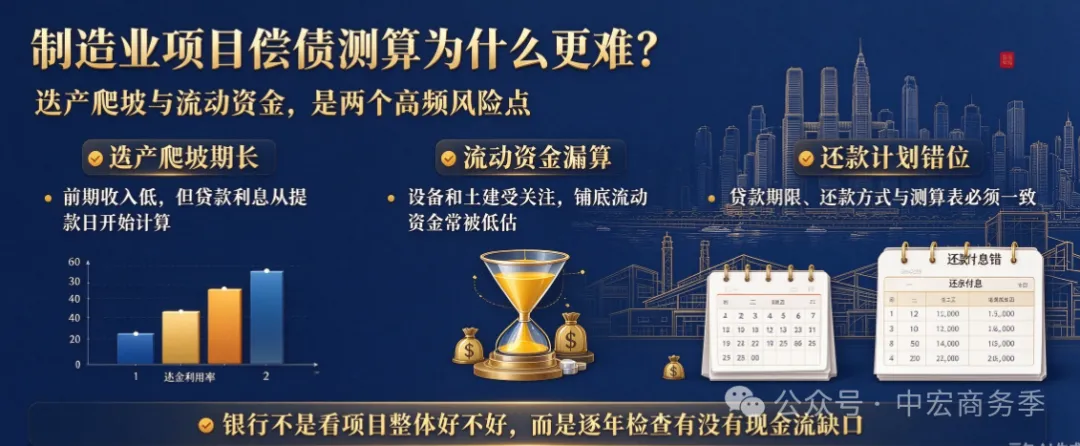
第一,产能爬坡周期长。厂房建好、设备进场之后,产能没法一次性满负荷运转。项目投产前一两年营收偏低,但贷款利息从放款之日起就要按时支付。如果还本付息方案没有合理设置宽限期,没有标出爬坡阶段的现金流缺口,前期利息备付率很容易逼近临界线,甚至不达标。银行看数据是逐年研判,不会因为项目远期收益可观,就忽略投产初期的偿债压力。
第二,铺底流动资金容易低估甚至遗漏。制造项目固定资产投入体量较大,编制人员常常把重心放在土建、设备投资上,低估流动资金需求。总投资漏算流动资金,意味着企业实际需要自筹的资金远超报告数据,自有资金、信贷资金的配比逻辑直接失衡,这也是银行核验投资构成时的必查项。
还有一个高频低级错误:还本付息计划和融资方案前后矛盾。比如报告写明贷款期限 5 年,还本付息表格却按 8 年测算;写明采用等额本金还款,测算模型用的是等额本息。利息总额出现偏差,连带偿债备付率全部失真。这类问题在代写文稿里很常见,根源就是文字撰写和财务测算脱节,甚至根本没有独立建模测算。
三、分辨代写机构实力,看这一点就够了
挑选可研报告代写服务商,不用盲目看宣传的案例数量,有一个简单有效的判断标准:能不能提供完整测算底稿。
代写的报告不能只是以空泛的文字充页数,重点要有精确的财务数据。并且,编写单位必须要同步提供还本付息计划表、逐年利息备付率与偿债备付率计算表、敏感性分析底稿。如果报告中的数据有逻辑性,说明所有指标都是逐项核算得出,经得起银行客户经理、风控的问询。
重庆中宏商务信息咨询有限公司在编制可研报告、代写资金申请报告时,针对贷款类项目有一套固定思路:优先敲定还本付息测算表,反向校验投资估算、营收预测是否合理。如果测算发现某一年偿债压力紧张,就回头评估当年营收预期是否过于乐观,或是调整投资投放节奏。财务测算不是报告附带的表格,而是项目结论的底层支撑。
四、回到开篇的问题
重庆制造业项目申请贷款使用的可行性研究报告,银行最容易挑刺的板块是什么? 答案就是偿债能力测算,核心落脚点是逐年的利息备付率、偿债备付率。
把这部分的内容做实、做细,银行才能直观看到项目哪一年还款压力最大、当期现金流能不能覆盖债务、市场下行时项目还有多大抗风险空间。倘若偿债测算敷衍了事,哪怕市场分析写得再详实、风险对策罗列得再完善,银行翻到财务章节就会存疑。

发表评论
发表评论: