
 研报速递
高分子材料是以人工合成或化学改性的高分子化合物为基体的材料,是现代制造业的基础性、先导性产业。从日常生活中的包装、家电、服饰,到支撑能源转型的动力电池与光伏组件,再到衡量一个国家高端制造能力的航空航天复材与半导体封装材料,高分子材料的身影贯穿国民经济几乎所有部门。
从日常生活中的包装、家电、服饰,到支撑能源转型的动力电池与光伏组件,再到衡量一个国家高端制造能力的航空航天复材与半导体封装材料,高分子材料的身影贯穿国民经济几乎所有部门。
近年来,在新能源、电子信息、高端装备等下游需求的强劲拉动下,高分子材料产业重心正从大宗通用料向高性能化、功能化、轻量化、绿色化方向发展。在制造强国战略与"新质生产力"的背景下,材料被视作"工业粮食",而高分子新材料因其分子结构可设计性强、性价比高、应用场景广,成为新材料突破的重要着力点,本文以高分子新材料产业链为基础,研究其传导关系与产业链环节,从整体把握产业演进方向、发展现状等。
研究范围
为避免讨论泛化,本报告对"高分子新材料"作如下界定:它区别于以聚乙烯、聚丙烯、聚氯乙烯、通用聚酯等为代表的传统大宗高分子材料,特指具备更高性能、特殊功能或面向高端应用的高分子材料,主要包括六大类:
- 高性能工程塑料:
如聚酰胺(PA)、聚碳酸酯(PC)、聚甲醛(POM)、聚对苯二甲酸丁二醇酯(PBT)、聚苯硫醚(PPS)、液晶聚合物(LCP)等,广泛用于汽车、电子、机械的结构件与功能件; - 特种合成橡胶与热塑性弹性体:
如氢化丁腈橡胶、氟橡胶、硅橡胶、热塑性弹性体(TPE)等,面向耐温、耐油、耐腐蚀等苛刻工况; - 高性能纤维:
碳纤维、芳纶、超高分子量聚乙烯纤维、聚酰亚胺纤维等,是复合材料的"骨架",决定轻量化与高强度的上限; - 氟硅及含氟、含硅特种材料:
氟树脂、氟橡胶、有机硅等,以耐温、耐候、介电性能见长; - 电子化学品与功能性膜材料:
光刻胶、湿电子化学品、CMP 抛光材料、光学膜、分离膜、锂电隔膜等,是电子信息与新能源产业的"粮食"; - 生物基与可降解高分子:
聚乳酸(PLA)、聚己二酸/对苯二甲酸丁二醇酯(PBAT)、聚羟基脂肪酸酯(PHA)等,回应绿色与循环的发展诉求。 以上分类并非互斥。改性塑料往往是在大宗树脂基础上,通过增强、阻燃、合金化、填充等手段赋予新功能,因此也被纳入新材料的讨论范畴。而部分处于"大宗"与"高端"之间的过渡型产品(如某些专用料、定制料),则依据其性能指标与应用场景灵活归入。
1 发展现状
1.1 国际发展现状
从全球格局看,高分子新材料产业呈现"高端集中、梯队分布"的特征。美国、德国、日本等发达经济体凭借先发的技术积累、完备的基础研究与工程化能力,长期占据产业链高附加值环节的主导地位,并构筑起深厚的专利与牌号壁垒。
北美以美国为代表,强在原创技术与高端牌号,杜邦、陶氏、埃克森美孚、霍尼韦尔等企业在特种工程塑料、高端聚烯烃、含氟材料等领域拥有从源头单体到终端改性的体系化能力;欧洲以德国、法国为代表,强在绿色化工与精细管理,巴斯夫、科思创、赢创等企业在可持续原料路线、循环再生与工艺安全上引领潮流;日本则强在材料的精细度与极限性能,东丽、帝人、三菱、旭化成、信越化学等在碳纤维、芳纶、半导体材料的极致性能上常年保持代际领先。三者共同构成了全球高分子新材料的"第一梯队"。
技术演进从"通用化"到"高性能化"再到"功能化"与"绿色化"。当前国际前沿正同时向三个方向收敛:一是更高性能,追求耐温、耐腐蚀、轻量化的极限;二是更低碳,发展生物基单体、化学回收与可降解体系;三是更智能,集成自修复、导电、传感等功能。同时半导体材料领域的出口管制与供应链本地化趋势,正在重塑全球电子化学品的贸易与产能布局。
1.2 国内发展现状
我国是高分子材料全球最大的生产与消费国,产业体量庞大、体系完整。在通用大宗料环节,国内产能与产量已稳居世界首位;在个别品类上,本土企业甚至取得全球领先,万华化学的MDI(二苯基甲烷二异氰酸酯)供应量居全球第一。在新能源赛道上,国内企业已建立起显著的全球产能与成本优势,锂电隔膜、电解液、光伏胶膜、风电叶片用环氧树脂等领域,中国企业的全球市占率均处于前列。
"基础大宗强、高端专用弱"。在高端环节,大量高附加值产品仍依赖进口:高端聚烯烃(如茂金属聚乙烯 mPE、聚烯烃弹性体POE)长期由陶氏、埃克森美孚、三井化学等主导;电子化学品中,ArF 光刻胶、部分高端湿电子化学品与 CMP 材料国产化率偏低;特种纤维中,高模量碳纤维、对位芳纶等仍与东丽、帝人存在代际差距;关键单体如己二腈(尼龙 66 的核心原料)在过去数十年几乎完全依赖英威达、奥升德、巴斯夫等海外供应。
国家"十三五""十四五"新材料产业发展规划中将高性能纤维、高端聚烯烃、电子化学品等列为关键战略材料重点攻关方向;同时,新能源产业的爆发式增长,为国内企业在锂电材料、光伏材料、风电材料等新赛道上提供了"换道超车"的历史机遇。近年,己二腈的工业化突破、碳纤维产能的迅速扩张、改性塑料与部分电子化学品的国产替代加速,都标志着国内产业链正从"量的积累"迈向"质的突围"。
2 产业链全景
高分子新材料产业链,分为"上游基础原料与关键中间体—中游合成改性与高性能材料—下游终端应用"三层结构。
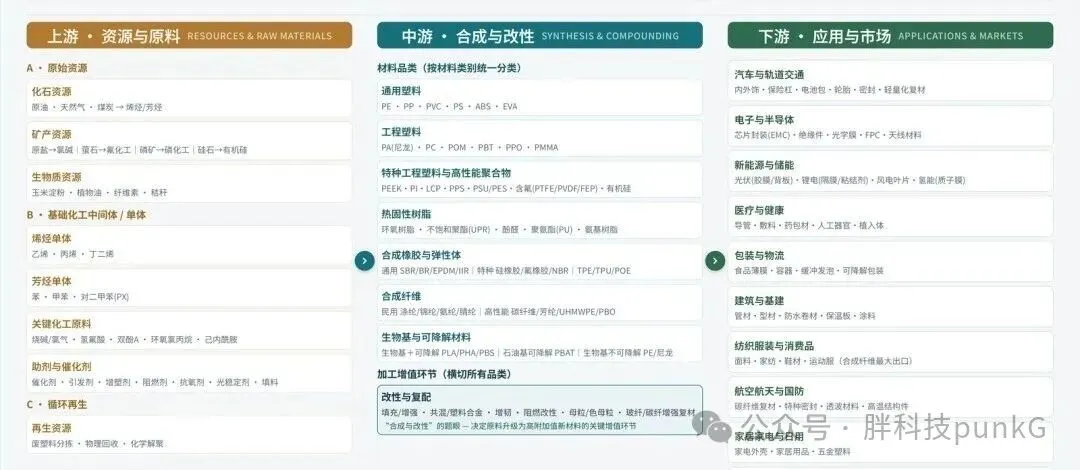
图1 高分子新材料产业链全景
2.1 上游:基础原料与关键中间体
上游是整条产业链的"地基",由两大部分构成。一是基础化工,以原油为原料的炼化一体化装置(提供乙烯、丙烯、芳烃等基础石化原料)和煤化工、生物基等非油路线。我国在这一环节呈现"央民企并进"的格局:中国石化、中国石油等央企掌握全国性炼化布局,并依托大连、上海、宁波、惠州、古雷、连云港等七大炼化基地形成集群;恒力石化、荣盛石化、桐昆股份等民营炼化企业,通过"炼化—烯烃—聚酯"一体化模式崛起为全球级玩家;资源型地区则依托煤炭与矿产,发展煤制烯烃与基础原料(如宁夏宁东、内蒙古、陕西等现代煤化工基地)。二是关键单体与中间体。乙烯、丙烯是聚烯烃的基石;对二甲苯(PX)—精对苯二甲酸(PTA)是聚酯的主动脉;己二腈(尼龙 66)、六氟磷酸锂(锂电电解质)、含氟单体(氟材料)、多晶硅/工业硅(硅材料)、双酚 A(PC)、己内酰胺(PA6)、MDI/TDI(聚氨酯)等特种单体直接决定中游高性能材料的供给安全。
上游的原油、锂、氟、硅等关键资源的可得性与价格,深刻影响着整条产业链的成本与韧性。保障关键资源的多元供给与战略储备,已成为上游安全乃至全产业链韧性的前置条件;资源端任何变动,都可能沿产业链向下游放大为成本与供给的冲击。
2.2 中游:合成、改性与高性能材料
中游是产业价值与技术壁垒的核心承载层,承上启下,包含三个层次的制造活动。一是通用合成,将上游单体聚合成聚乙烯、聚丙烯、聚氯乙烯、ABS 等基础树脂与橡胶,这一层工艺相对成熟、规模效应显著,是国内产能最厚实的底座;二是改性加工,通过填充、增强、阻燃、增韧、合金化等手段,将通用料升级为满足特定需求的工程化材料,是国内企业最活跃、竞争也最充分的环节(以金发科技等为代表,我国改性塑料规模已居世界前列);三是高性能与特种材料的合成,涵盖工程塑料、特种橡胶、高性能纤维、氟硅材料、电子化学品与功能性膜材料等,这一层技术门槛最高,是自主可控的"主战场"。
中游的技术壁垒主要集中于三处:一是聚合工艺本身(如茂金属催化聚合、溶液聚合、高温缩聚),不同工艺路线直接决定产品的结构与性能;二是催化剂体系,催化剂往往决定了产品牌号的上限与成本;三是纯化与一致性控制,电子级、航空航天级材料对杂质含量与批次稳定性的要求近乎苛刻。谁掌握这三处能力,谁就掌握了中游的话语权,也掌握了向高端跃迁的钥匙。
2.3 下游:终端应用与需求拉动
下游是产业链价值的"出口",也是需求升级的原动力。高分子新材料的应用几乎覆盖全部现代工业部门,其中拉动效应最强的集群包括:
- 新能源与储能:
动力电池(隔膜、电解液、粘结剂、壳体材料)、光伏(胶膜、背板、封装材料)、风电(叶片环氧树脂、芯材),是近年增长最快的需求极; - 汽车与轨道交通:
轻量化(以塑代钢、复合材料车身与部件)、电动化(电池包材料、电驱绝缘、线束); - 电子半导体:
封装材料、光刻胶、CMP、湿电子化学品、高频基板,是技术门槛最高、国产替代最迫切的方向; - 航空航天:
碳纤维复合材料结构件、耐高温树脂基复材; - 医疗健康:
医用高分子、植入与介入器械材料; - 包装建筑与家居家电:
功能性薄膜、改性塑料件。 下游对材料性能的升级诉求(更长寿命、更高强度、更低介电、更阻燃、更轻量),是中游技术迭代最直接的需求信号。近年来,新能源与电子半导体两大集群的爆发,正在重塑整个产业链的需求结构与区域布局,也成为国内企业"换道超车"的最大场景。
3 产业组织与集群生态
高分子新材料产业具有典型的"基地化、园区化、集群化"特征。由于原料与能源依赖重、上下游协同紧密,龙头企业往往沿着资源与港口优势,在特定地理空间内聚集,形成分工明确、配套完善的产业生态。这种集群化,既降低了物流与配套成本,也加速了技术外溢与协同创新。
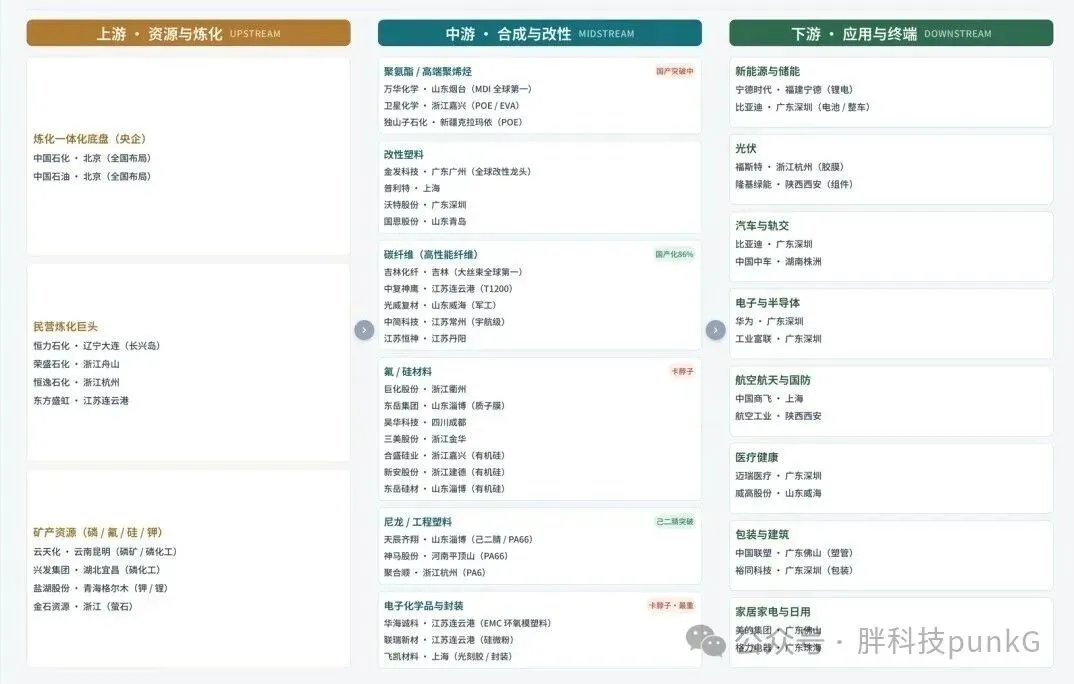
图2 国内高分子新材料产业链代表企业分布
从集群分布看,长三角是国内高分子新材料的"第一极":以上海化工区、宁波石化基地、嘉兴、苏州、连云港为代表,集聚了万华化学、荣盛石化、卫星化学、恒力等龙头,以及大量改性塑料与电子化学品配套企业,链条最为完整;环渤海与山东半岛依托炼化与海洋化工基础(齐鲁、烟台、东营等),形成从基础原料到高性能材料的完整体系;珠三角则在电子化学品、改性塑料与终端应用联动上独具优势,紧贴消费电子与家电市场;西部与资源型地区凭借能源与矿产,在煤制烯烃(宁夏、内蒙古)、多晶硅(四川、云南)、氟硅材料等环节占据重要位置;福建的古雷、福清等基地则承接了大型炼化与石化下游项目。
从协同模式看,国内正加速从"单点突破"走向"纵向一体化"。以万华化学为例,其从 MDI 出发,向上游石化、下游改性及应用延伸,构建起一体化护城河;以恒力、荣盛为代表的民营炼化,则以"炼化—烯烃—聚酯—纺丝"一体化,将上游成本优势转化为全链竞争力。
从政策层面看,新材料被纳入战略新兴产业,国家与地方通过专项攻关、首台套、首批次保险补偿等机制,持续为关键环节的国产替代"兜底"与"助跑";同时,绿色制造、碳管控与循环经济相关标准,也在倒逼产业组织向更集约、更低碳的方向演进。园区作为承载载体,其专业化分工与绿色化水平,将成为下一阶段区域竞争力的关键。
4 关键瓶颈与自主可控
从整体产业链来看我国高分子新材料的"卡脖子"环节主要集中在中游高性能材料("关键单体—核心工艺—高纯纯化"),可进一步归纳为五个层级的短板:单体供给、催化剂体系、纯化与一致性、关键装备、以及检测评价能力。典型代表包括:
- 己二腈与尼龙 66:
己二腈长期由英威达、奥升德、巴斯夫等少数海外企业垄断,是制约我国尼龙 66 工程塑料自主化的"命门"。近年,华峰集团、天辰齐翔(中国化学)等已实现己二腈的工业化突破,正在改写供给格局,但高端牌号与成本竞争力仍需时间打磨。 - 高端聚烯烃:
茂金属聚乙烯(mPE)、聚烯烃弹性体(POE)等广泛应用于光伏胶膜、汽车、包装,长期依赖陶氏、埃克森美孚、三井等进口。万华化学、卫星化学等已布局中试与产业化,但稳定量产与高端牌号仍处爬坡期,催化体系是核心难点。 - 电子化学品:
光刻胶(尤其 ArF)、高端湿电子化学品、CMP 抛光材料,是半导体制造的"粮食",国产化率偏低,主要依赖日美欧供应。南大光电、晶瑞电材、安集科技等企业在部分品类取得突破,但整体仍处追赶阶段,纯度与批次稳定性是主要门槛。 - 特种纤维:
高模量碳纤维、对位芳纶等,东丽、帝人等仍掌握顶尖牌号。中复神鹰、光威复材、中简科技等已实现 T700/T800 级碳纤维的国产化放量,但在超高模量、航空级一致性与大丝束经济性上仍有差距。 - 核心催化剂与纯化工艺:
催化剂与高纯纯化是横切几乎所有高性能材料的"底层能力",其自主化水平,直接决定了国产材料能否迈过"能用"到"好用"的门槛。 国产替代短板同样清晰主要有以下几方面:一是高端产品的稳定性、一致性与批次可靠性,与海外顶尖牌号仍有差距,导致在航空、半导体等"零容错"场景渗透率受限;二是基础研究、工程化与产业化之间存在断层,实验室成果转化为稳定量产的能力有待加强;三是部分关键单体、专用装备与检测仪器仍受制于人。
从全球供应链安全的视角看,近年来的外部扰动进一步凸显了关键环节本土化的战略价值,相关攻关不仅是商业竞争,更是产业安全的需要,需要以更大的战略定力持续推进。
未来突破方向:
强化产学研协同以打通"实验室—中试—量产"链条; 坚持催化剂与纯化工艺的自主研发,筑牢底层能力; 以新能源、电子信息等新赛道的应用拉动,反哺基础材料迭代; 通过一体化与集群化,提升全链抗风险能力。
5 未来发展趋势
展望下一阶段,高分子新材料产业链将沿以下主线演进:
其一,高端化与差异化成为主航道。 随着下游新能源、半导体、航空航天的性能诉求持续抬升,产业重心将进一步从"大宗通用"转向"高性特殊",专用料、定制料、功能料的占比将持续提高,同质化大宗料的利润空间则被进一步压缩,差异化创新能力成为企业分水岭。
其二,绿色化与循环化重塑原料与工艺体系。 在双碳目标与全球绿色贸易规则约束下,生物基单体、可降解高分子、化学回收与物理回收体系、低碳工艺,将从"概念"走向"规模化应用",并深刻改变上游原料路线与中游制造范式。
其三,一体化与集群化加深。 龙头企业向"上游原料—中游材料—下游应用"纵向延伸的趋势不可逆,产业基地与园区将成为承载这一趋势的核心载体,全链协同与抗风险能力随之增强,区域集群的能级差距也将进一步拉大。
其四,国产替代进入"深水区"。 己二腈、碳纤维、部分电子化学品的突破,验证了国产替代的可行性;下一阶段的难点,将转向高端牌号、稳定性与一致性,以及底层催化剂与纯化能力的全面自主,竞争从"有没有"转向"好不好"。
其五,应用牵引成为创新第一动力。 新能源与电子信息两大集群,已成为我国高分子新材料"换道超车"的最大场景。谁能紧跟这两大主航道的需求演进,谁就能在新一轮产业格局中占据主动。
综上,我国高分子新材料产业链正站在"从大到强"的关键转折点上。补齐关键环节短板、筑牢自主可控底座、顺应高端化与绿色化浪潮,将是这条产业链未来相当长一段时间里不变的主题。
数据口径说明:本报告为产业研究,不涉及投资分析。文中市场规模、国产化率与产能数据为基于公开产业资料的概括性描述或合理估算,引用前请以当年权威统计为准。企业案例为各节点代表性龙头,非穷举,亦不构成投资建议。
声明:若本文存在来源标注错误或侵犯作者合法权益,请作者及时联系我们,我们将在第一时间予以更正或删除。

发表评论
发表评论: