
 研报速递
一、调研背景与核心结论
包装材料是快递物流企业运营成本中占比最高的耗材品类之一。
以顺丰速运为例,其每年业务量超百亿票,每票快件至少消耗一件运单(热敏纸)和一件外包装(纸箱/文件封/胶袋),叠加胶带、缓冲填充物等辅材,包装材料呈现"海量、刚性、分散、强标准"的采购特征。
顺丰集团采购供应链中心对纸箱、热敏纸、胶袋、充气袋等品类实行年度品类策略管理,并在数智采购平台(dipp.sf-express.com)上按区域公开寻源。
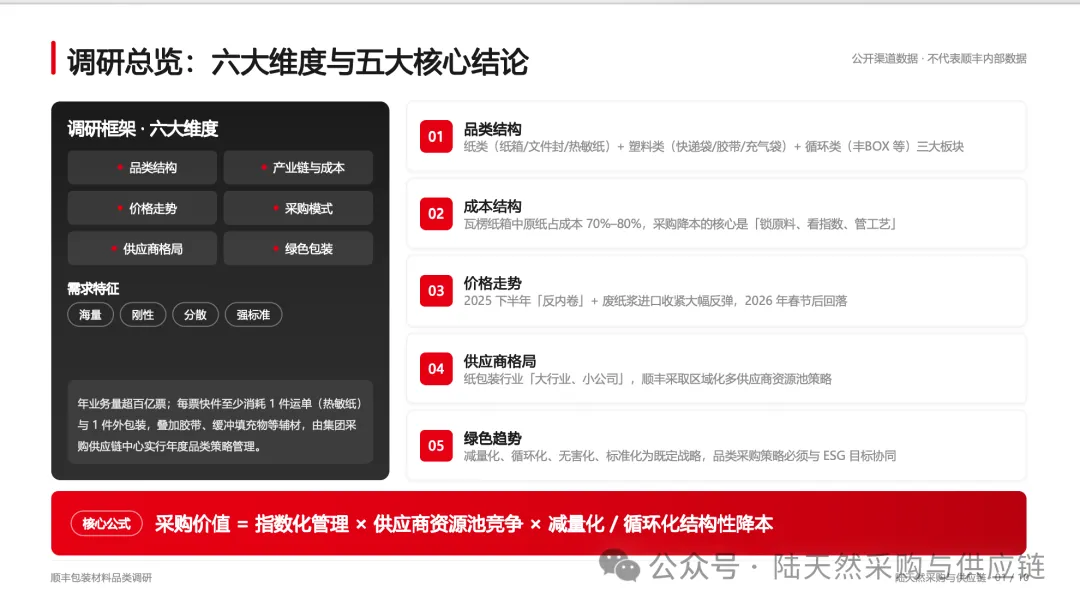
本报告从品类结构、产业链与成本、价格走势、采购模式、供应商格局、绿色包装趋势六个维度展开,并在文末附面试问答要点。
·核心结论一:品类结构:纸类(纸箱、文件封、热敏纸)+ 塑料类(快递袋、透明胶带、充气袋/气柱、气泡膜/珍珠棉)+ 循环类(丰BOX、丰E循环箱等)三大板块;
·核心结论二:成本结构:瓦楞纸箱中原纸成本占70%—80%,采购降本的核心是"锁原料、看指数、管工艺";
·核心结论三:价格走势:2025年下半年箱板/瓦楞纸因"反内卷"+废纸浆进口收紧大幅反弹(箱板纸最高约3,928元/吨),2026年春节后回落至3,559/2,713元/吨(箱板/瓦楞,卓创资讯2026年4月数据);
·核心结论四:供应商格局:纸包装行业"大行业、小公司",天元集团、合兴包装、山鹰国际等是快递耗材的主要头部供应商,顺丰采取区域化多供应商资源池策略;
·核心结论五:绿色趋势:减量化、循环化、无害化、标准化是顺丰包装的既定战略,2025年循环包装容器投入2,055万个、循环使用超16亿次,品类采购策略必须与ESG目标协同。
二、顺丰包装材料品类全景
2.1 品类结构与需求特征
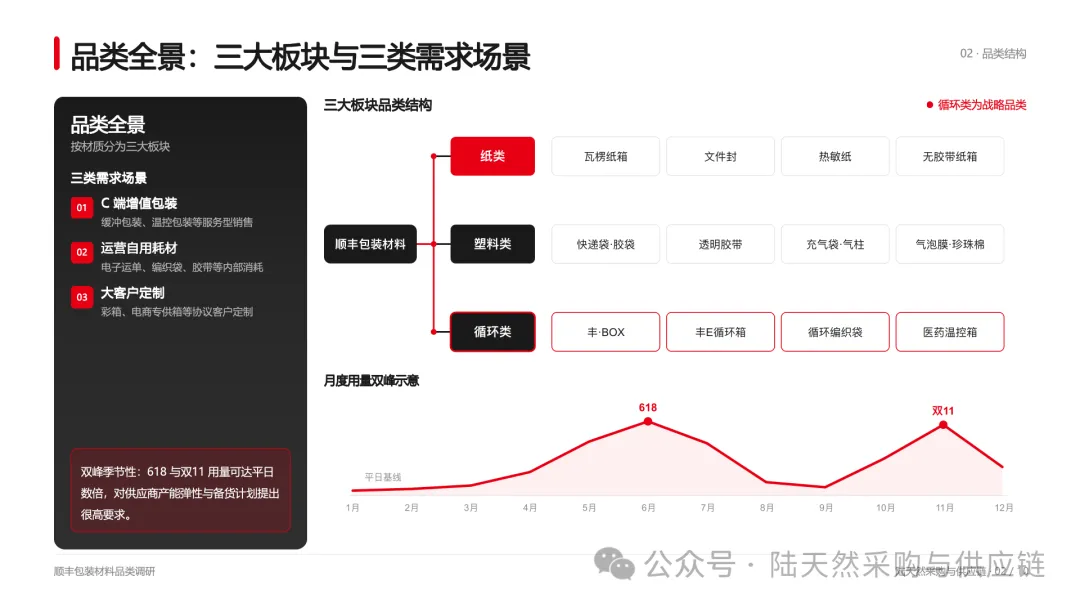
顺丰包装材料按材质可分为纸类、塑料类、循环类三大板块,需求来自三类场景:
一是面向C端客户销售的增值包装服务(如缓冲包装、温控包装);
二是内部运营自用耗材(电子运单、编织袋、胶带等);
三是面向协议大客户的定制包装(如彩箱、电商专供箱)。
需求呈现明显的"双峰"季节性——618与双11大促期间用量可达平日的数倍,这对供应商产能弹性与备货计划提出很高要求。
2.2 纸类包材
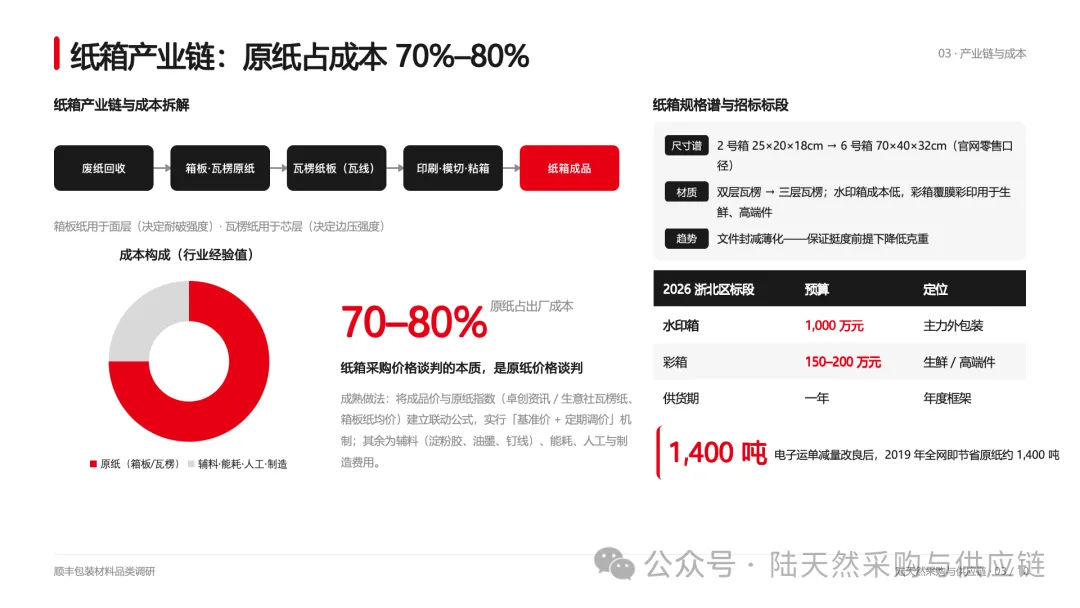
·瓦楞纸箱:主力外包装,涵盖1—6号标准水印箱(牛皮原纸+水印印刷,成本低)及彩箱(覆膜/彩印,用于生鲜、高端件)。顺丰官网对外销售口径从2号箱(25×20×18cm)到6号箱(70×40×32cm),材质从双层瓦楞到三层瓦楞不等。区域招标中通常区分"水印箱""彩箱"两个标段,例如顺丰2026年浙北区纸箱类采购项目:水印箱预算1,000万元、彩箱150—200万元,供货期一年。
·文件封:寄递单证类快件的纸皮信封,技术趋势是减薄化(在保证挺度的前提下降低克重)。
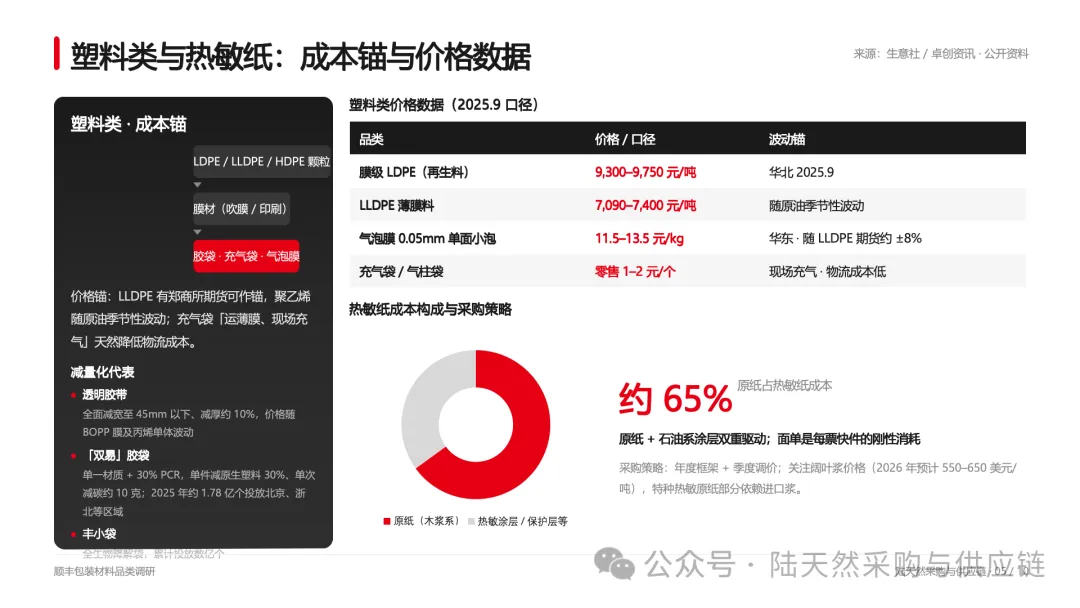
·热敏纸(电子运单/热敏标签纸卷):面单是每票快件的刚性消耗。电子运单经减量改良后,2019年全网即节省原纸约1,400吨。热敏纸价格主要受原纸(木浆系)和热敏涂层材料(受石油系化工品影响)双重驱动。
·无胶带纸箱/免胶纸箱:顺丰推广的一次性封装改良纸箱,减少胶带用量,属于减量化方向的代表性品类。
2.3 塑料类包材
·快递袋/胶袋:包括防水胶袋、丰小袋(全生物降解袋,累计投放数亿个)和"双易"胶袋(易回收、易再生,单一材质+30%消费后再生塑料PCR,单个减原生塑料30%、单次减碳约10克;2025年约1.78亿个投放于北京、浙北等区域)。
·透明胶带/封箱胶带:已全面减宽至45mm以下、减厚约10%,属于典型的减量化品类;价格随BOPP膜及丙烯单体波动。
·充气袋/气柱袋:以LDPE膜为原料,现场充气使用,运输成本低、仓储占地小,用于3C、红酒等易碎品。顺丰对外零售1—2元/个。
·气泡膜/珍珠棉:气泡膜以LDPE/LLDPE为原料(华东0.05mm普通单面小泡约11.5—13.5元/kg,随LLDPE期货波动约±8%);珍珠棉(EPE)用于异形缓冲,定制化程度高。
2.4 循环包装(战略品类)
循环包装是顺丰区别于同行的最大亮点,由顺丰科技SPS中心(Sustainable Packaging Solutions,2013年成立的行业首家物流包装实验室)统筹研发。代表性产品:
·丰·BOX:拉链代替胶带、可折叠、防水阻燃、可追踪,抗压150kg,设计寿命50次以上,单体最高循环42次;已获15项国家专利,累计投放数十万个、循环使用数千万次;
·丰E循环箱、循环编织袋、循环围板箱、医药温控箱等15款以上迭代品类,2025年合计投入2,055万个、全年循环超16亿次、减碳约52万吨。
三、产业链与上游原材料分析
3.1 纸类产业链与成本结构
纸箱产业链为:
废纸回收→ 箱板纸/瓦楞原纸(造纸厂)→ 瓦楞纸板(瓦线)→ 印刷/模切/粘箱 → 纸箱成品。
箱板纸用于面层(决定耐破强度),瓦楞纸用于芯层(决定边压强度)。行业经验值:成品纸箱中原纸约占出厂成本的70%—80%,其余为辅料(淀粉胶、油墨、钉线)、能耗、人工与制造费用。
因此纸箱采购价格谈判的本质是原纸价格谈判,成熟做法是将成品价与原纸指数(如卓创资讯/生意社瓦楞纸、箱板纸均价)建立联动公式,实行"基准价+定期调价"机制。
3.2 原纸价格走势复盘(2025—2026)
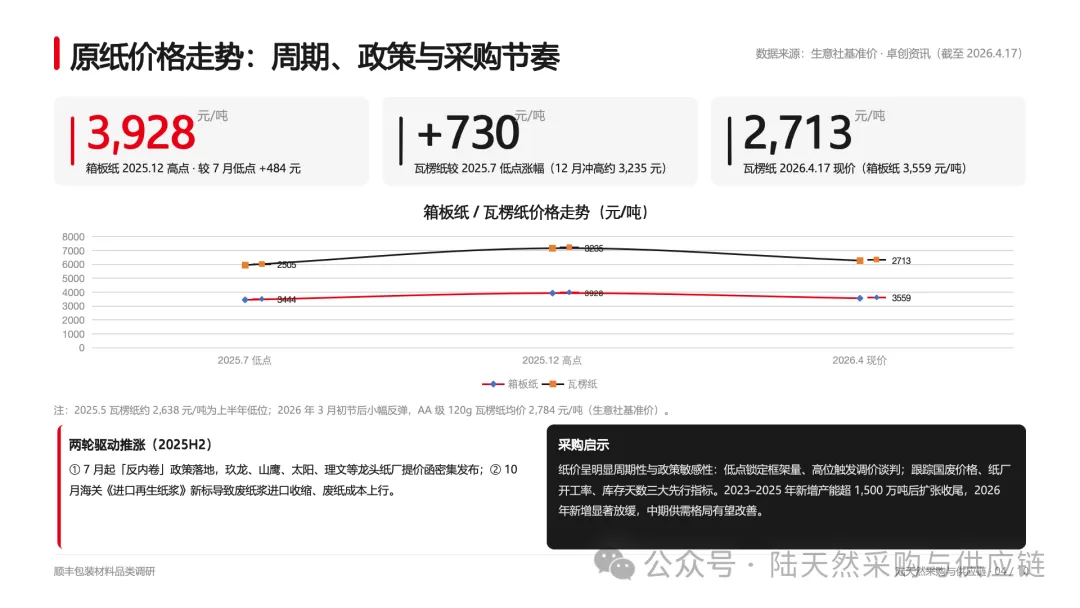
2025年上半年:需求平淡叠加新增产能释放,箱板/瓦楞纸价格持续阴跌,瓦楞纸5月约2,638元/吨(生意社基准价),处于年度低位。
2025年下半年:两轮驱动推涨——
①7月起"反内卷"政策落地,龙头纸厂(玖龙、山鹰、太阳、理文)提价函密集发布;
②10月海关《进口再生纸浆》新标导致废纸浆进口收缩、废纸成本上行。瓦楞纸12月冲高至约3,235元/吨,箱板纸最高约3,928元/吨,较7月低点分别上涨约730/484元/吨。
2026年以来:
春节停机+需求走弱,纸价回落,截至2026年4月17日箱板纸3,559元/吨、瓦楞纸2,713元/吨;节后曾小幅反弹(3月初AA级120g瓦楞纸均价2,784元/吨)。供给端2023—2025年新增产能超1,500万吨后扩张收尾,2026年新增显著放缓(仅太阳纸业70万吨计划),中期供需格局有望改善。
采购启示:纸价呈明显的周期性与政策敏感性,年度品类策略应设定"低点锁定框架量、高位触发调价谈判"的节奏;同时关注废纸(国废)价格、纸厂开工率、库存天数三大先行指标。
3.3 塑料类产业链与价格
胶袋、充气袋、气泡膜的上游是LDPE/LLDPE/HDPE聚乙烯颗粒。LLDPE有郑商所期货可作价格锚,膜级LDPE价格2025年9月华北约9,300—9,750元/吨(再生料口径),LLDPE薄膜料约7,090—7,400元/吨;聚乙烯价格随原油季节性波动。充气袋"运薄膜、现场充气"的模式天然降低物流成本,是缓冲品类的降本方向。
3.4 热敏纸
热敏纸= 原纸 + 热敏显色涂层 + 保护涂层,成本约六至七成来自原纸。特种热敏原纸部分依赖进口浆,价格受针叶浆/阔叶浆(2026年阔叶浆预计550—650美元/吨区间)与石油系化工涂层材料双重影响。采购上宜以年度框架+季度调价管理。
四、顺丰的包装采购模式与供应商管理
4.1 数智采购与区域招标
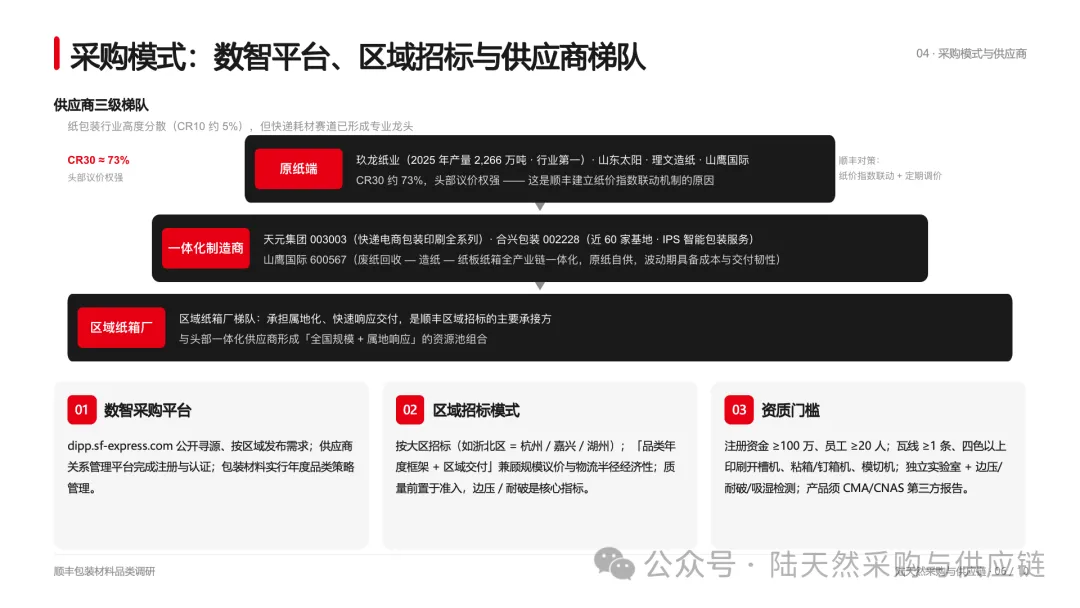
顺丰通过数智采购平台(dipp.sf-express.com)公开寻源,供应商关系管理平台完成注册与认证。
包装材料按大区招标(如浙北区=杭州/嘉兴/湖州),采取"品类年度框架+区域交付"模式,兼顾规模议价与物流半径经济性。
以2026年浙北区纸箱项目为例,供应商资质门槛包括:注册资金≥100万、员工≥20人;纸箱厂须持印刷经营许可,具备瓦楞纸板生产线≥1条、四色以上印刷开槽机、粘箱机/钉箱机、模切机;并要求独立实验室与边压强度、耐破强度、吸湿性测试仪等检测设备,产品须有CMA/CNAS资质第三方检测报告。
这套资质要求揭示了两点采购逻辑:
一是质量前置于准入(物流企业纸箱需要经历高频运输冲击,边压/耐破是核心质量指标);
二是制造能力与检测能力并重,杜绝作坊式供应商。
4.2 供应商格局
纸包装行业高度分散(CR10约5%),但快递耗材赛道已出现专业龙头:
·天元集团(003003):快递电商包装印刷全系列(快递袋、封套、纸箱、气泡袋、背胶袋、电子面单),深度服务主流快递与电商,是快递耗材最典型的一体化供应商;
·合兴包装(002228):全国近60家生产基地,"集团化、大客户"战略,IPS智能包装集成服务,客户名单中即包含顺丰;
·山鹰国际(600567):废纸回收—造纸—纸板纸箱全产业链一体化,原纸自供使其在纸价波动期具备成本与交付韧性;
·区域纸箱厂梯队:承担属地化、快速响应交付,是顺丰区域招标的主要承接方;
·原纸端:玖龙纸业(2025年产量2,266万吨、行业第一)、山东太阳、理文造纸、山鹰国际构成第一梯队,CR30约73%,头部议价权强——这也是顺丰需要建立纸价指数联动机制的原因。
4.3 绩效管理与供应保障
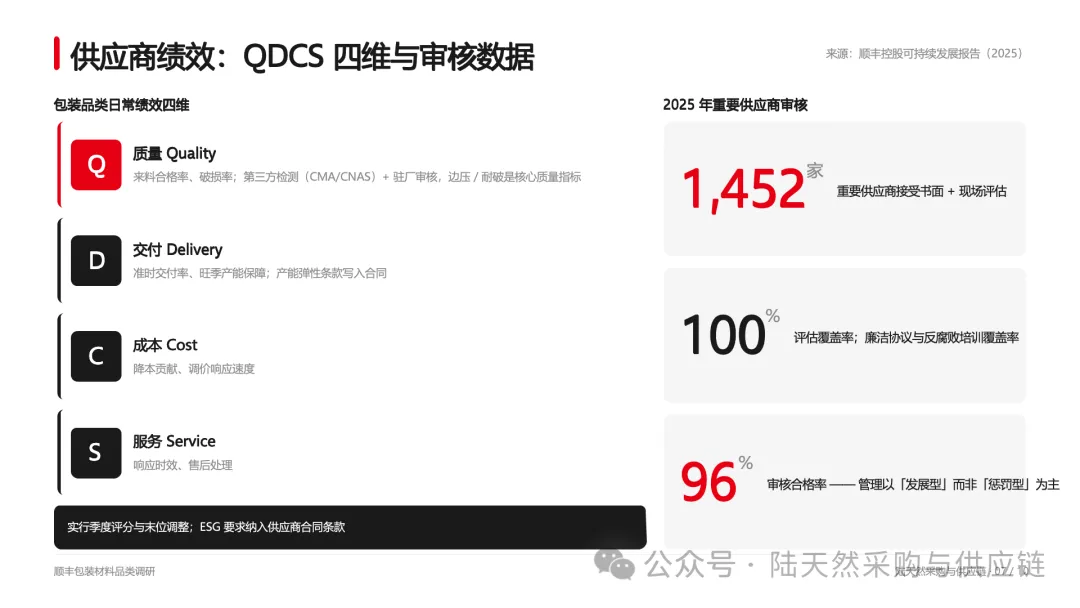
顺丰2025年对1,452家重要供应商实施书面及现场评估(覆盖率100%,审核合格率96%),将ESG要求纳入供应商合同条款,供应商廉洁协议、反腐败培训覆盖率100%。包装品类日常绩效通常围绕质量(来料合格率、破损率)、交付(准时交付率、旺季产能保障)、成本(降本贡献、调价响应)、服务(响应时效、售后)四维展开,实行季度评分与末位调整。
五、顺丰绿色包装战略与品类趋势
顺丰以"丰景计划"为总纲,围绕减量化、循环化、无害化、标准化推进包装升级,由顺丰科技SPS中心提供研发支撑(30余人团队,覆盖快递、重货、冷链生鲜、医药等方向)。2025年成绩单:
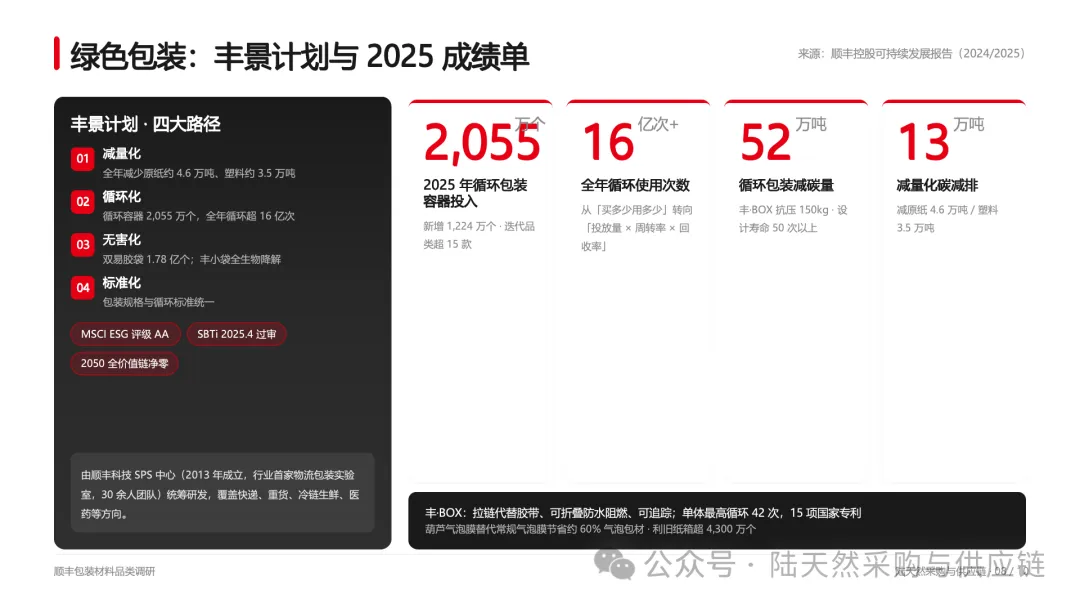
·减量化:全年减少原纸使用约4.6万吨、塑料约3.5万吨,实现碳减排约13万吨;葫芦气泡膜替代常规气泡膜节省约60%气泡包材;电子运单减重;利旧纸箱超4,300万个;
·循环化:循环包装容器2,055万个(新增1,224万个)、迭代品类超15款、全年循环超16亿次、减碳约52万吨;
·可再生/可降解:"双易"胶袋规模化(1.78亿个)、全生物降解"丰小袋"累计数亿个;
·管理体系:MSCI ESG评级AA(全球航空货运及物流行业领先),SBTi科学碳目标2025年4月通过审核,2050年全价值链净零。
对采购的直接影响:
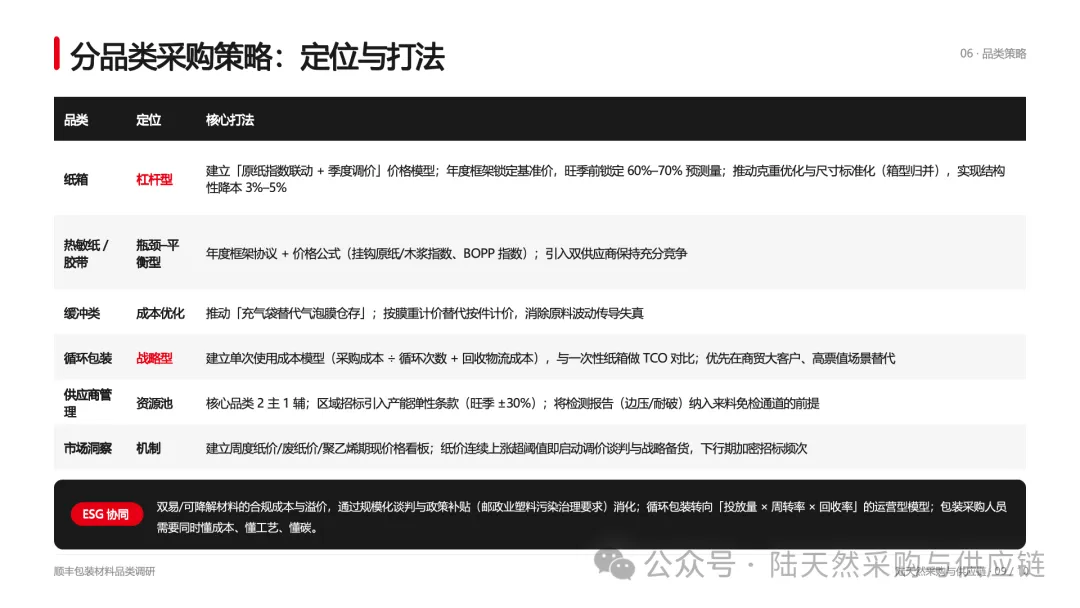
①双易/可降解材料的合规成本与溢价需要通过规模化谈判与政策补贴(如邮政业塑料污染治理要求)消化;
②循环包装改变了"买多少用多少"的传统采购逻辑,转向"投放量×周转率×回收率"的运营型模型;
③包装采购人员需要同时懂成本、懂工艺、懂碳——这正是JD中"评估新技术和产品""确保包材符合公司技术标准"的落点。
六、品类采购策略建议
(这个问题面试的时候问到了,怎么做品类管理)
·纸箱:定位杠杆型品类
建立"原纸指数联动+季度调价"的价格模型;
年度框架锁定基准价,旺季前锁定60%—70%预测量;
推动克重优化与尺寸标准化(箱型归并)实现结构性降本3%—5%;
·热敏纸/胶带:定位瓶颈或平衡型品类
年度框架协议+价格公式(原纸/木浆指数、BOPP指数),引入双供应商保持充分竞争;
·缓冲类(充气袋/气泡膜)
推动"充气袋替代气泡膜仓存",按膜重计价而非按件计价,消除原料波动传导失真;
·循环包装
建立单次使用成本模型(采购成本/循环次数+回收物流成本),与一次性纸箱做TCO对比,优先在商贸大客户、高票值场景替代;
·供应商管理
核心品类2主1辅,区域招标引入产能弹性条款(旺季±30%);
将检测报告(边压/耐破)纳入来料免检通道的前提;
·市场洞察
建立周度纸价/废纸价/聚乙烯期现价格看板,纸价连续上涨超阈值时启动调价谈判与战略备货,下行期加密招标频次。
七、面试问答速备
Q1:你如何理解顺丰包装材料品类的采购特点?
要点:海量刚性需求(百亿票级)、区域分散(大区招标+属地交付)、强技术标准(边压/耐破/环保认证)、强季节性(双11备货)、上游强周期(原纸占成本七八成)。
采购价值=指数化管理+供应商资源池竞争+减量化/循环化的结构性降本。
Q2:纸箱价格怎么谈?
要点:拆成本——原纸70%—80%是大头,先谈原纸联动公式(挂钩卓创/生意社瓦楞纸、箱板纸均价),再谈工艺(纸板配材、箱型归并、克重优化),最后谈规模与账期。涨跌触发机制写进合同:原纸指数波动超±5%触发调价复核。
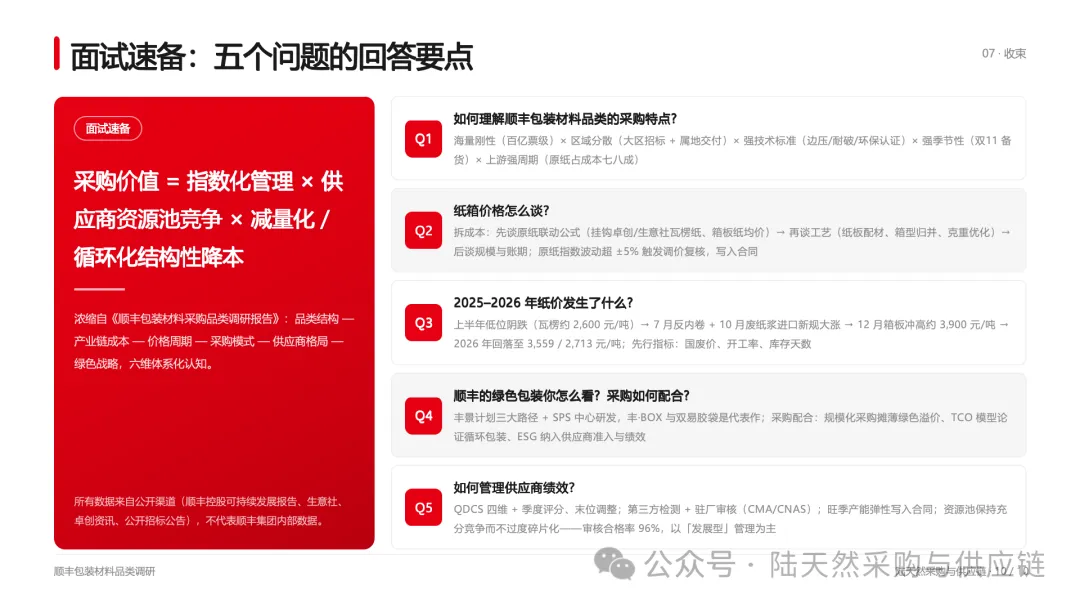
Q3:2025—2026年纸价发生了什么?
要点:2025年上半年低位阴跌(瓦楞纸约2,600元/吨),7月起反内卷+10月废纸浆进口新规推动大涨,12月箱板纸冲高约3,900元/吨;2026年回落至箱板纸约3,559元/吨、瓦楞纸约2,713元/吨。先行指标:国废价格、纸厂开工率、库存天数、新增产能。
Q4:顺丰的绿色包装你怎么看?采购如何配合?
要点:丰景计划三大路径(减量化/循环化/无害化),SPS中心研发,丰BOX与双易胶袋是代表作;2025年循环容器2,055万个、循环16亿次。
采购配合:规模化采购摊薄绿色溢价、TCO模型论证循环包装、把ESG纳入供应商准入与绩效。
Q5:如何管理供应商绩效?
要点:QDCS四维(质量、交付、成本、服务),季度评分+末位淘汰;
质量用第三方检测+驻厂审核(顺丰要求CMA/CNAS报告与独立实验室);
保障旺季产能弹性写入合同;
资源池保持充分竞争但避免过度碎片化——顺丰重要供应商审核合格率96%,说明其管理以"发展型"而非"惩罚型"为主。
声明:本报告为个人学习与求职准备编写,引用数据均来自公开渠道(顺丰控股官网及可持续发展报告、生意社、卓创资讯、行业研究报告等),数据口径以原始来源为准,不代表顺丰集团内部数据。



发表评论
发表评论: