
 研报速递
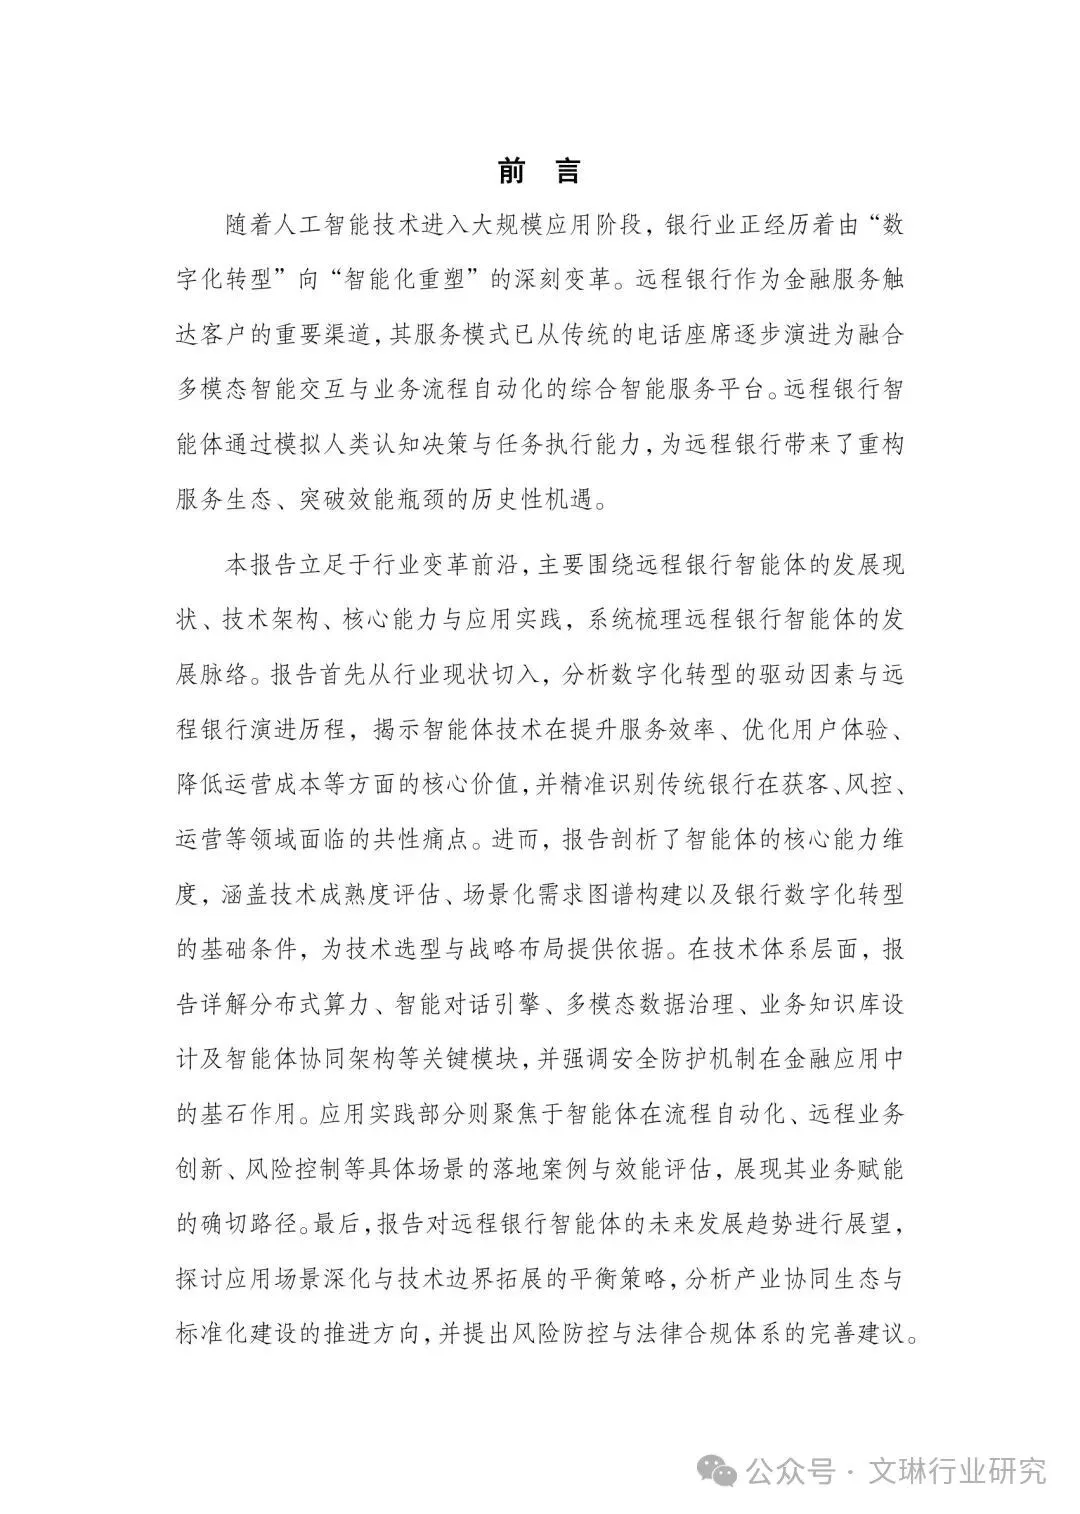
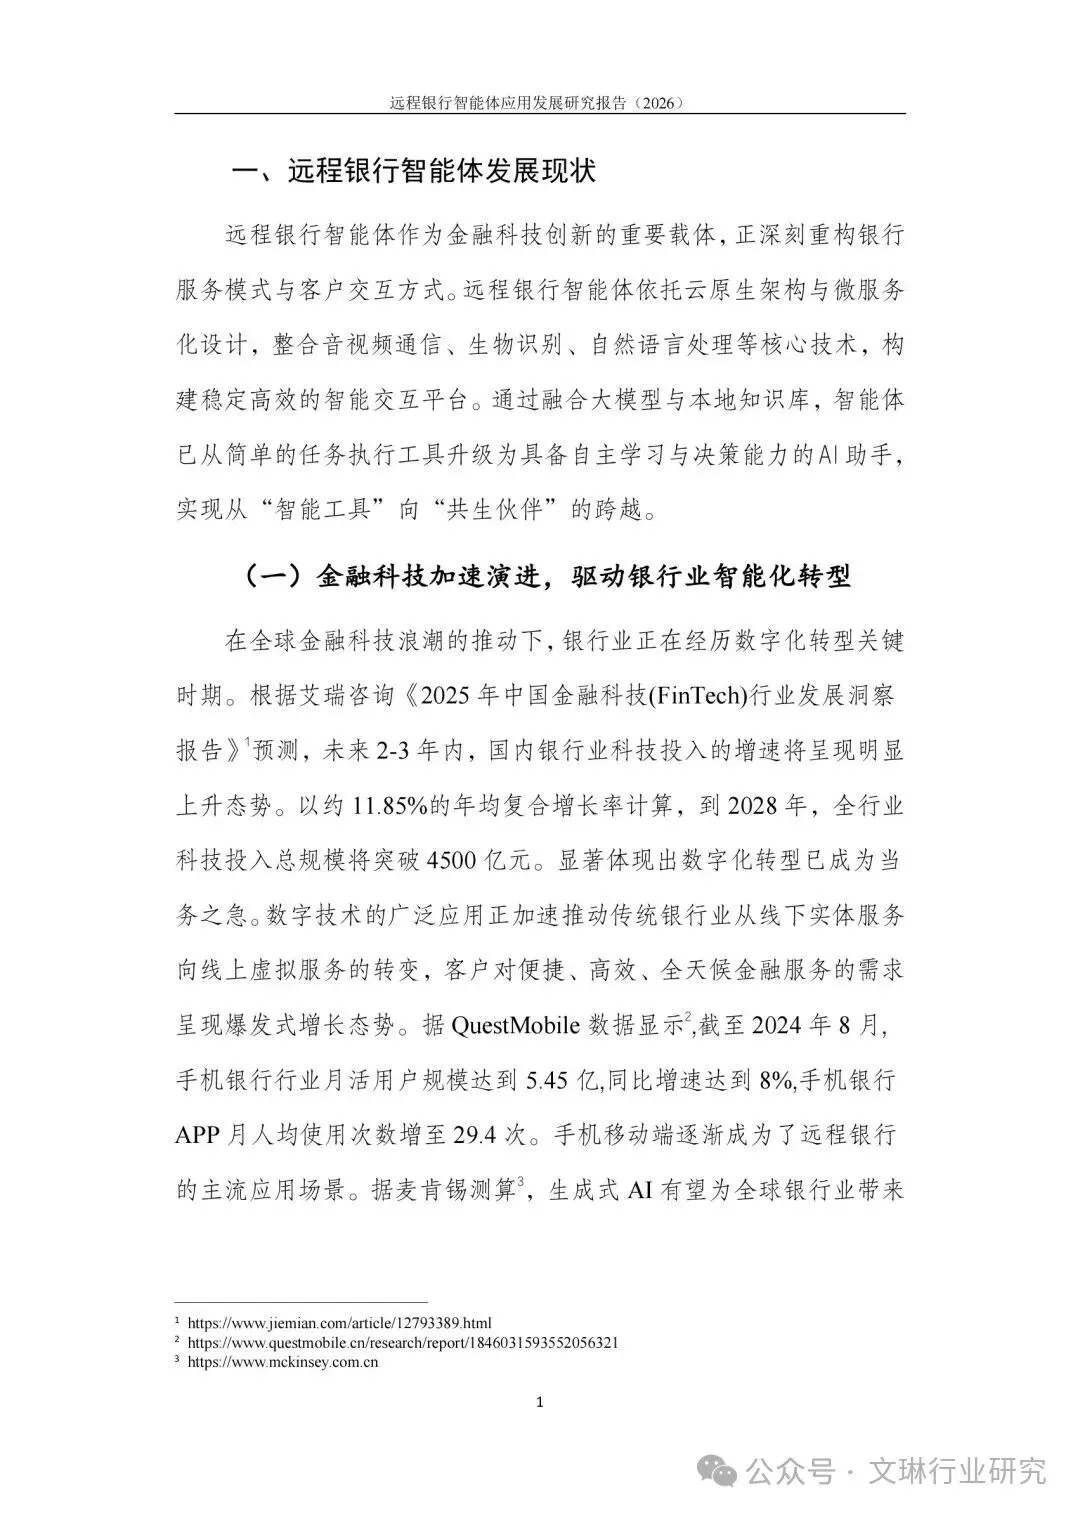
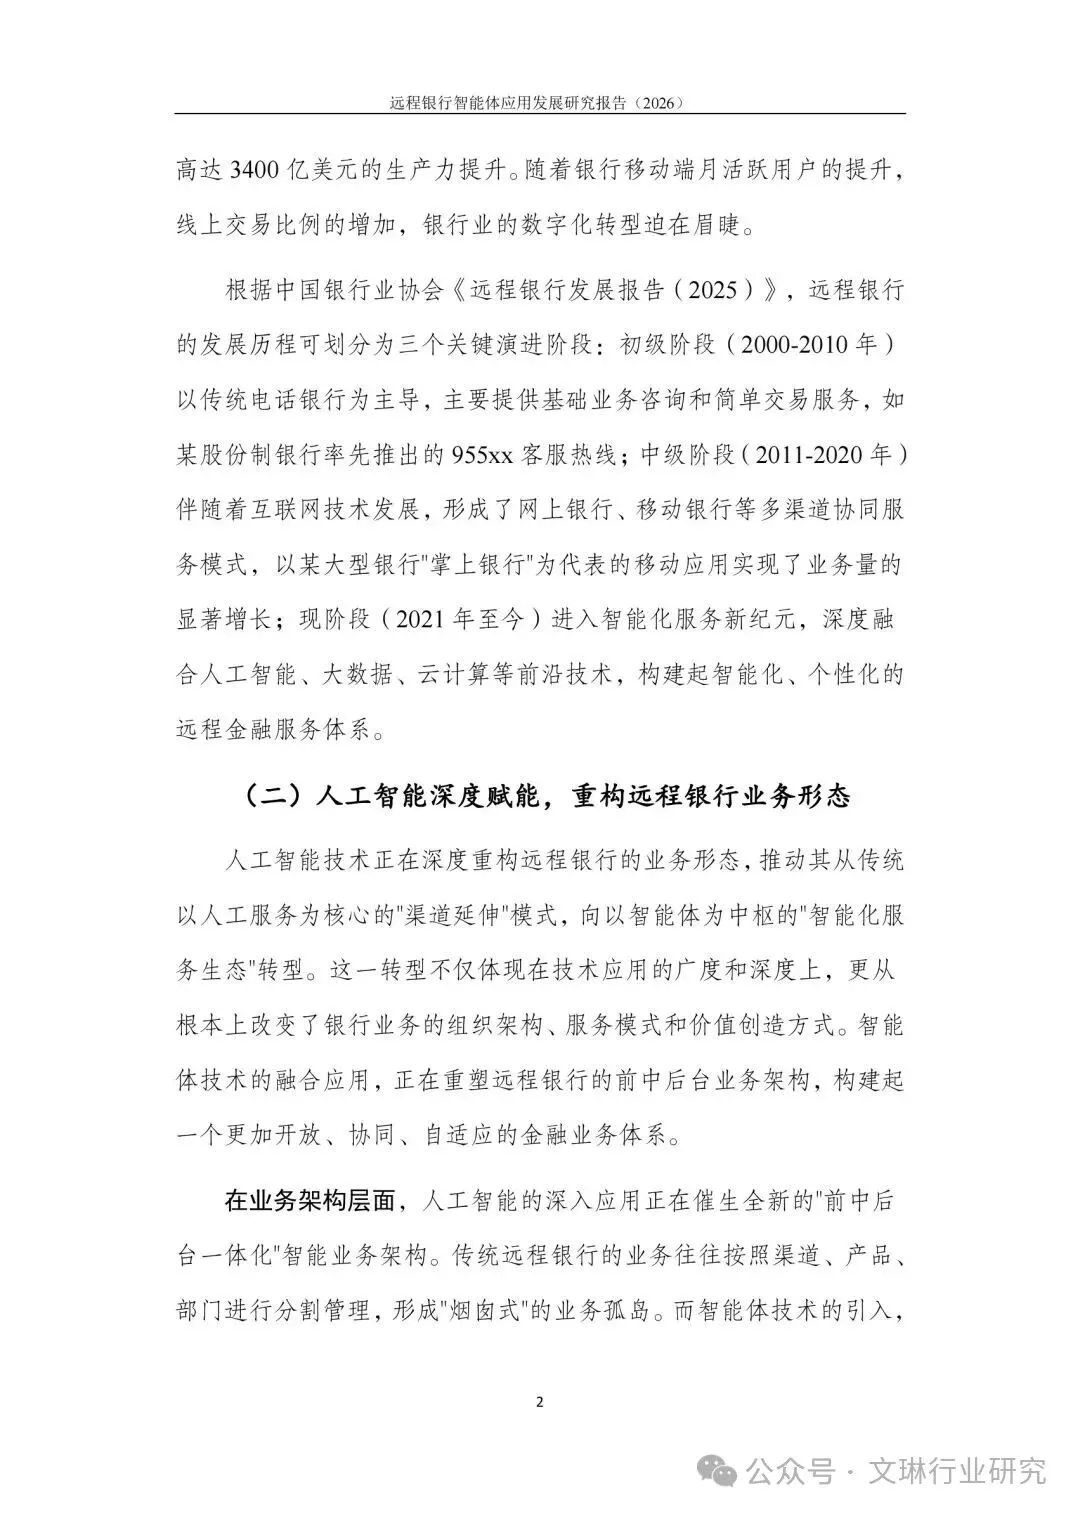
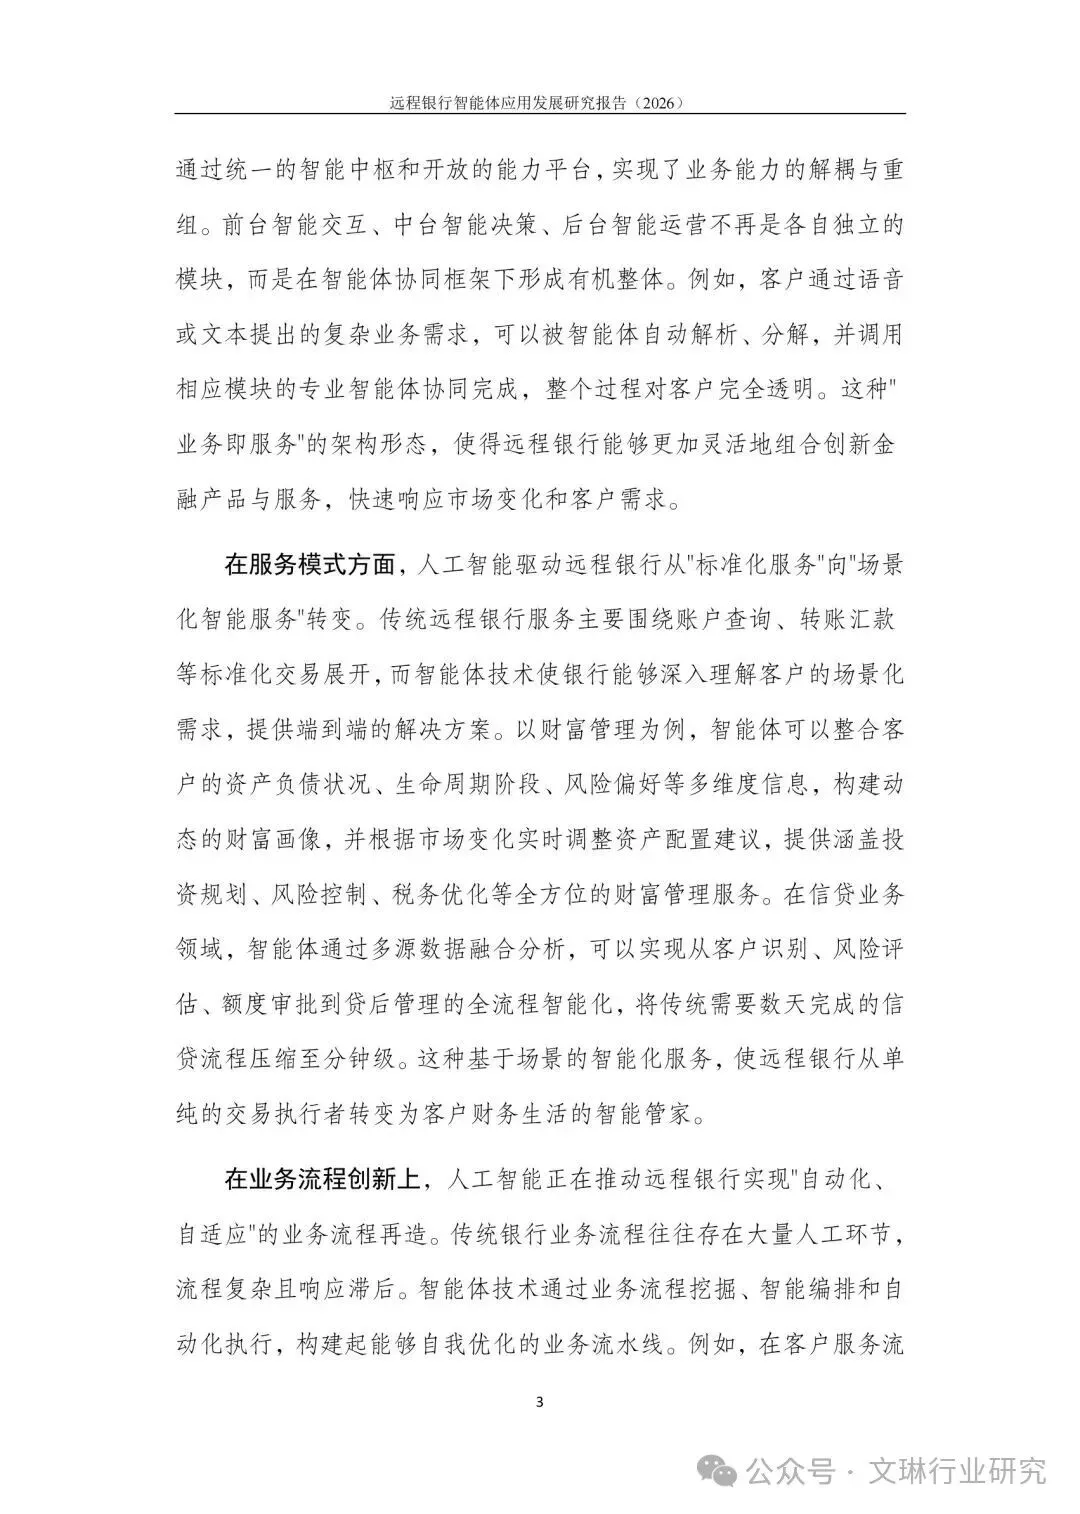
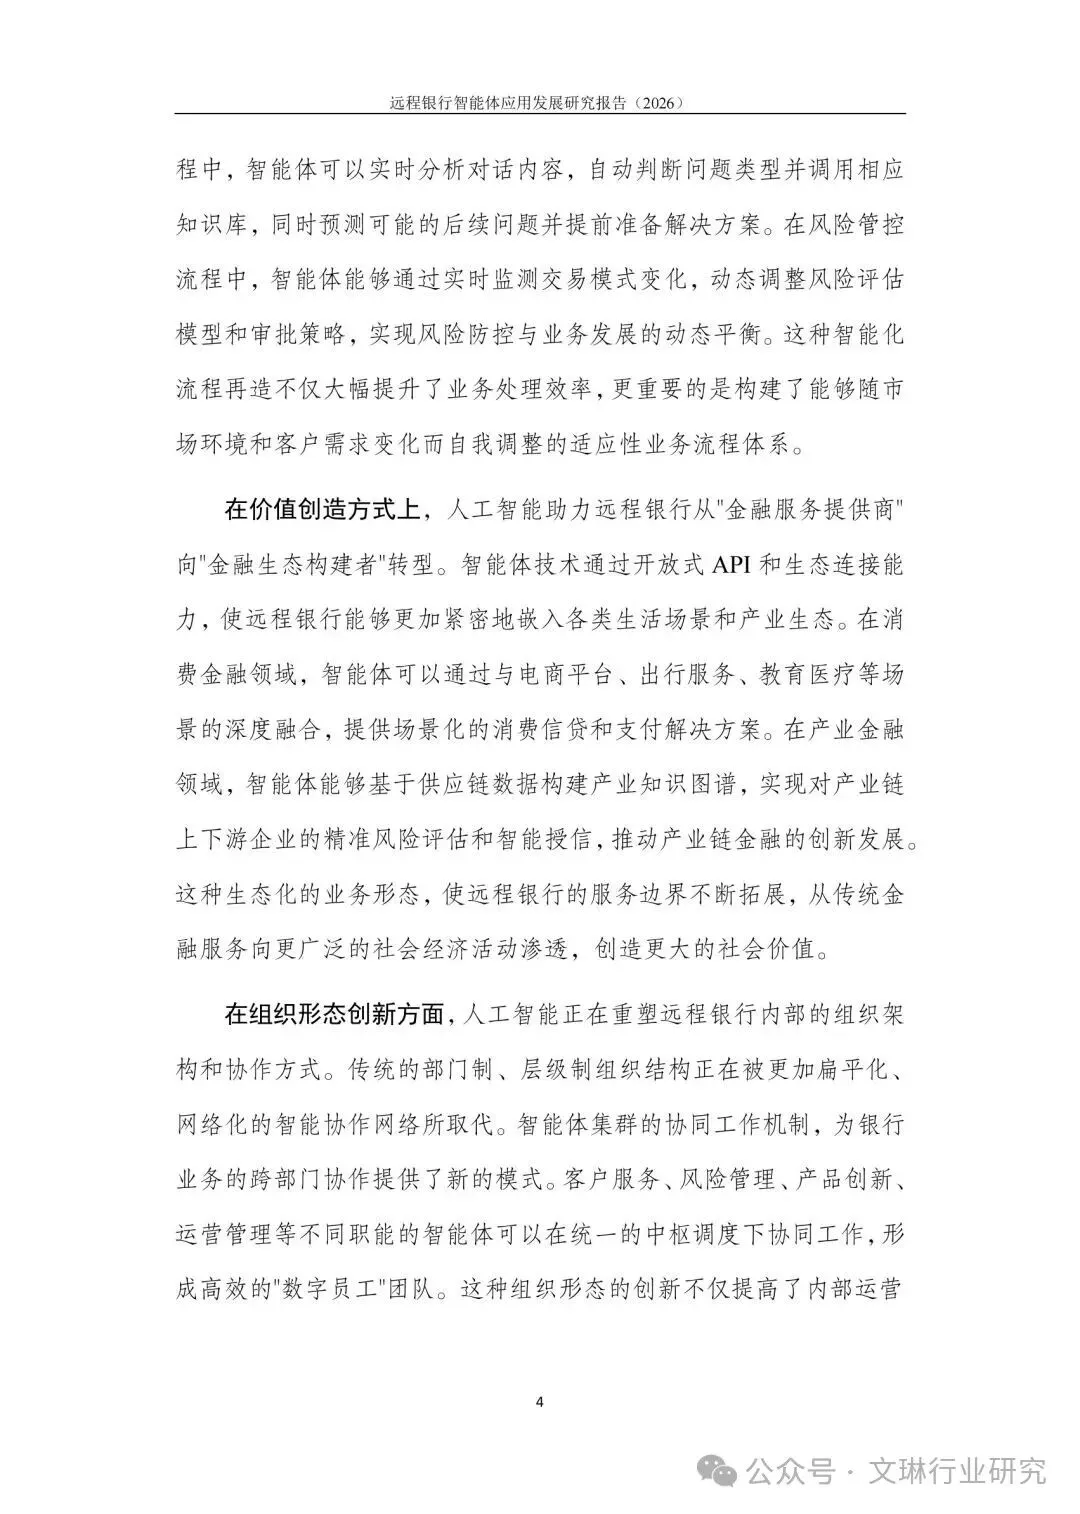
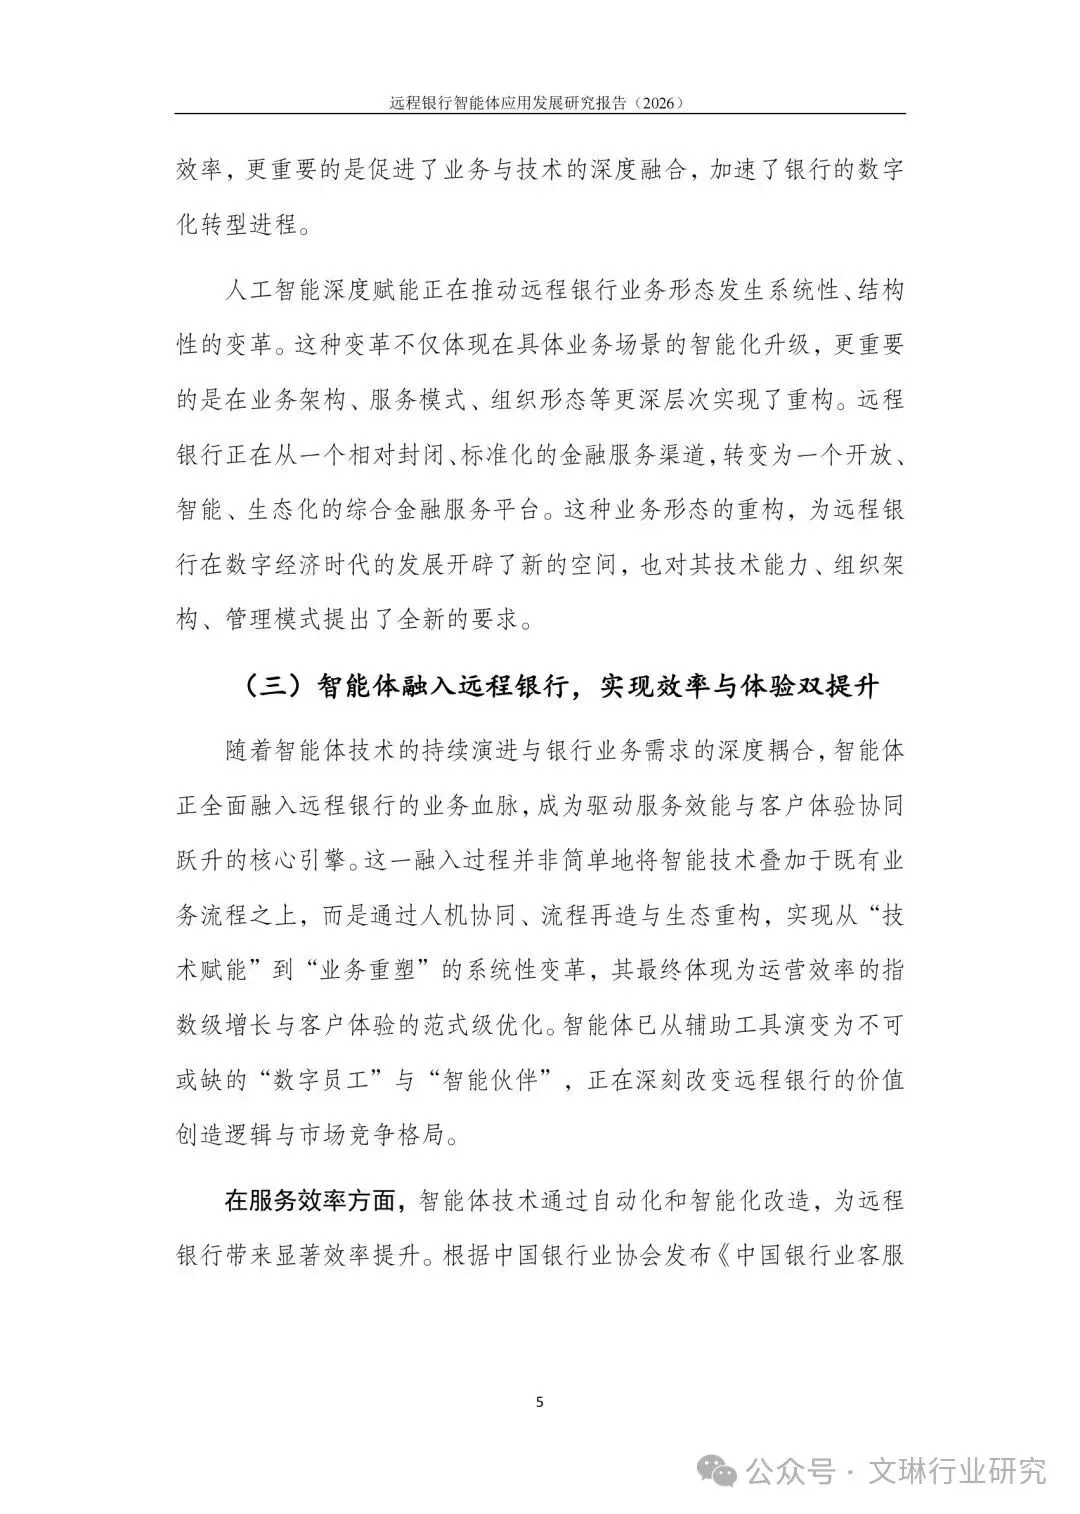
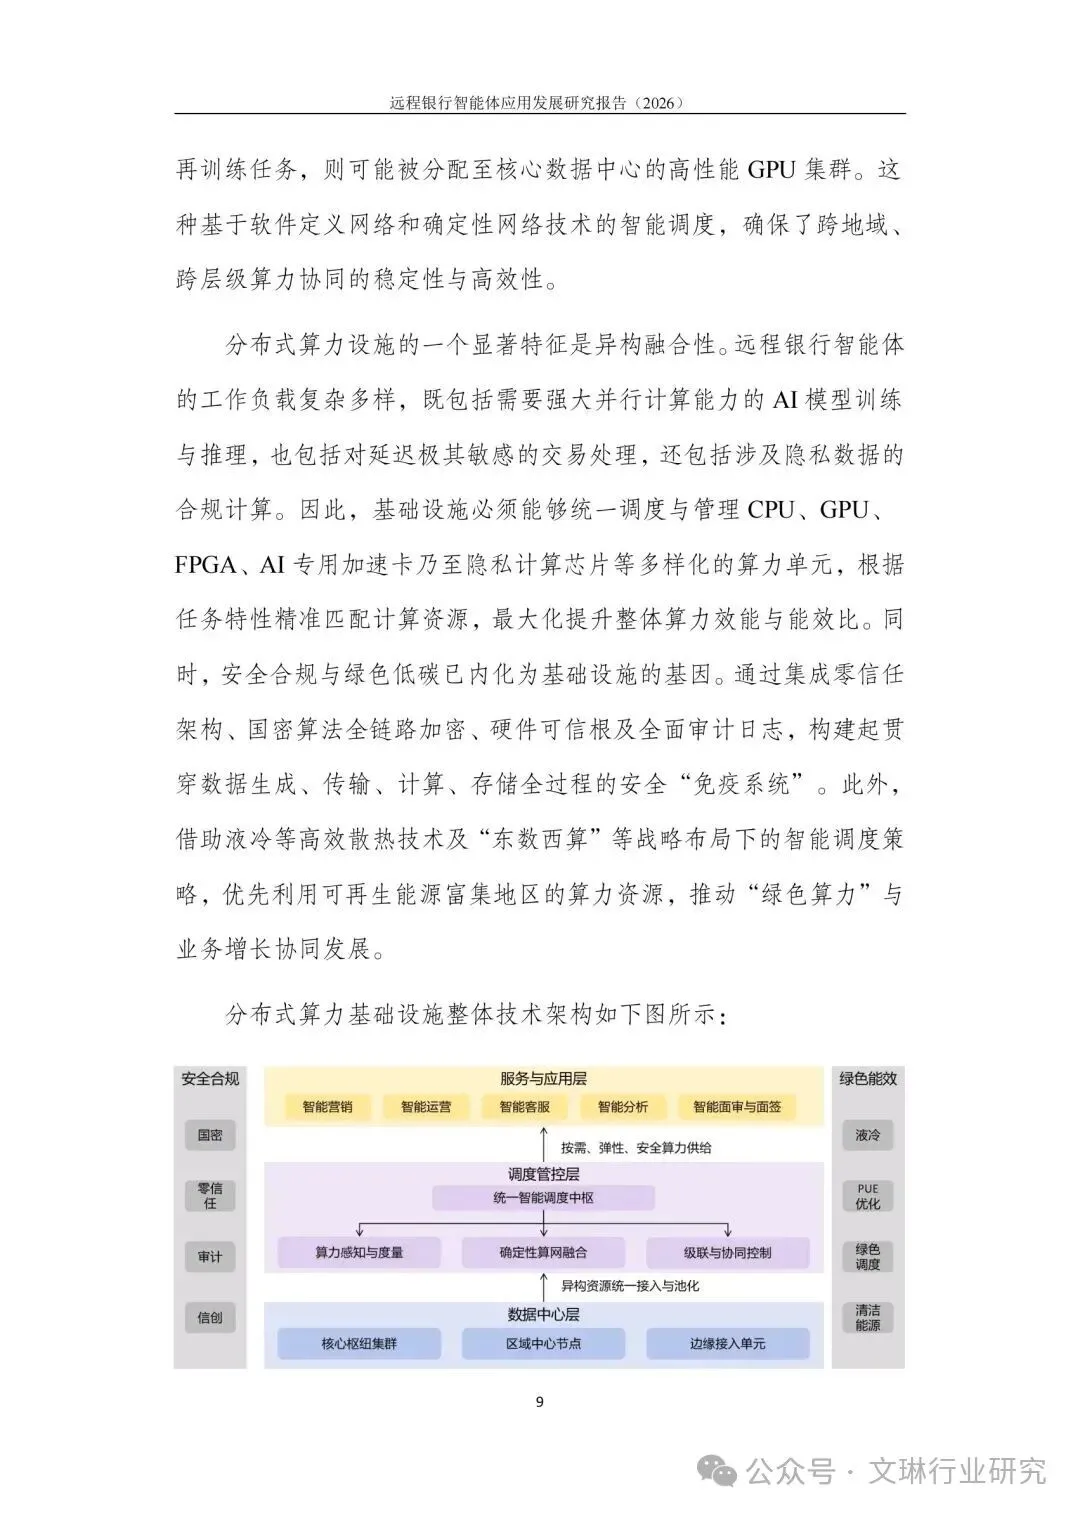
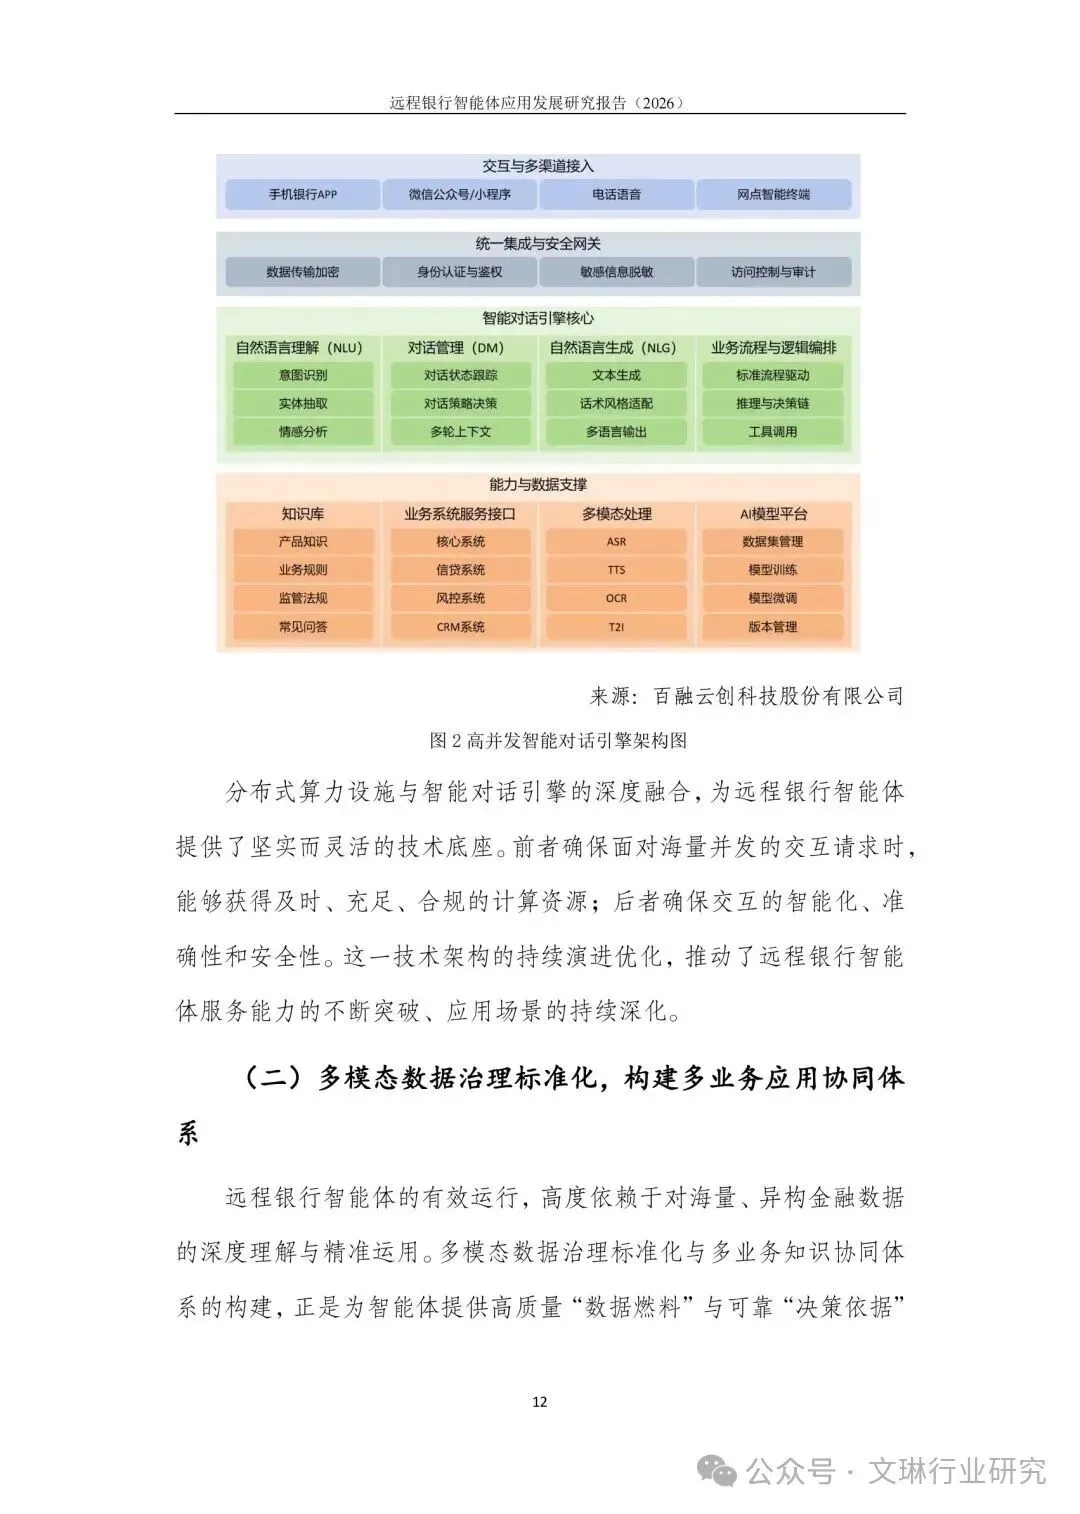
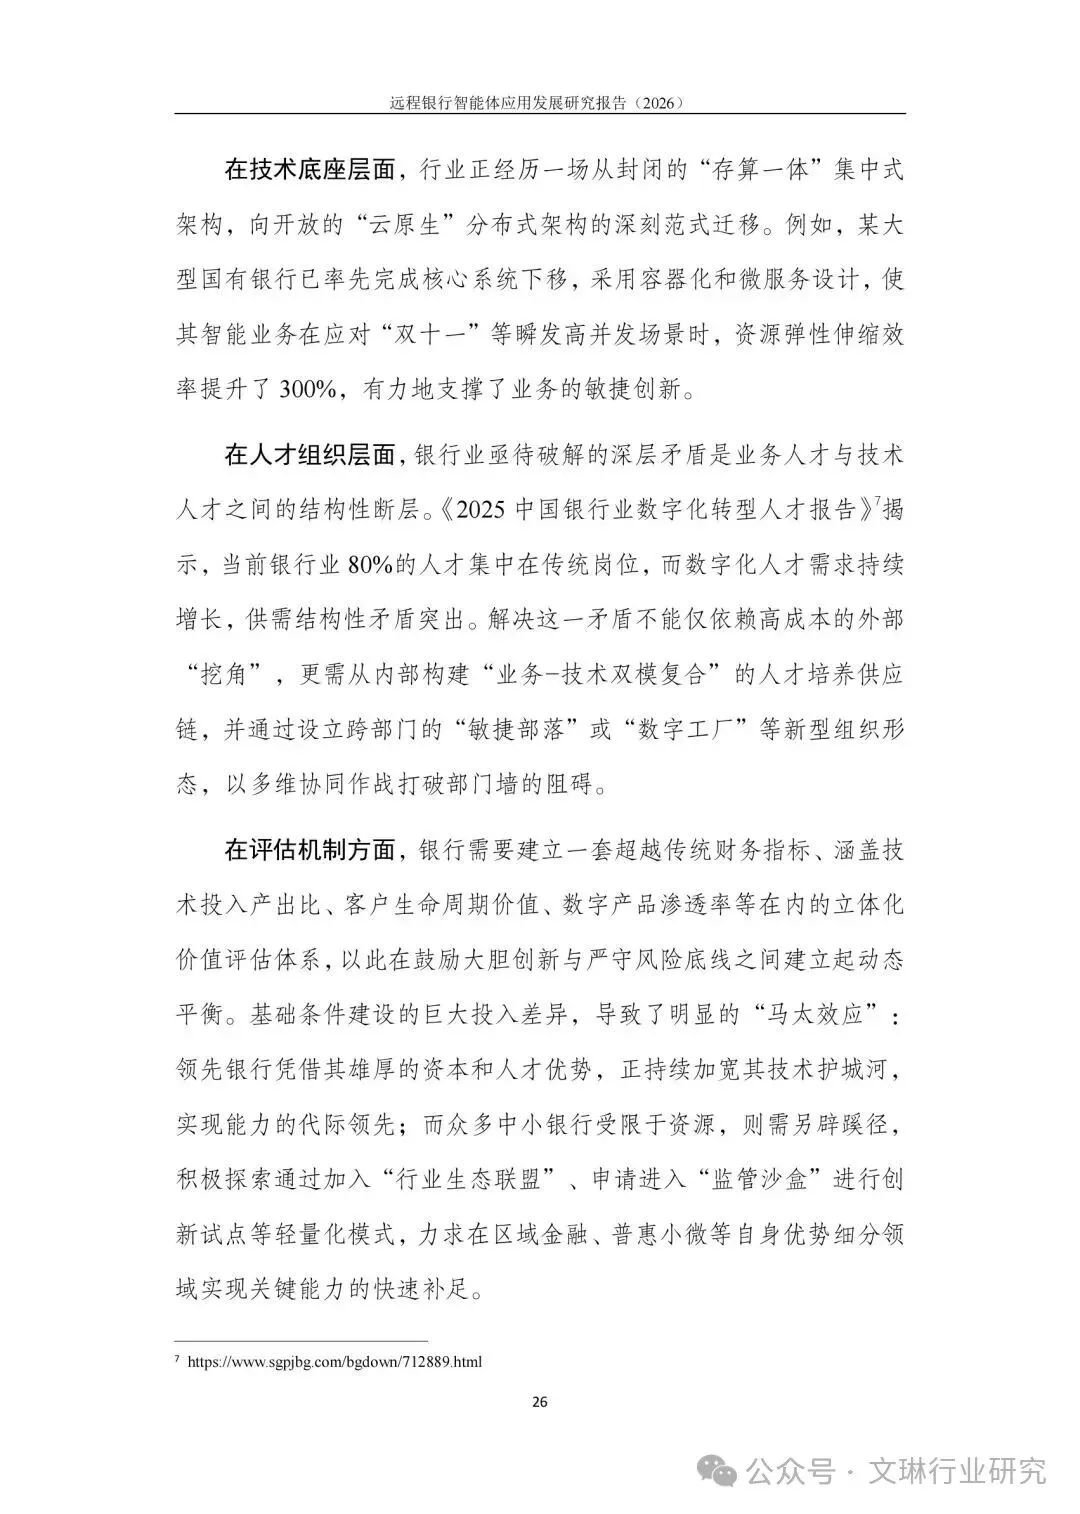
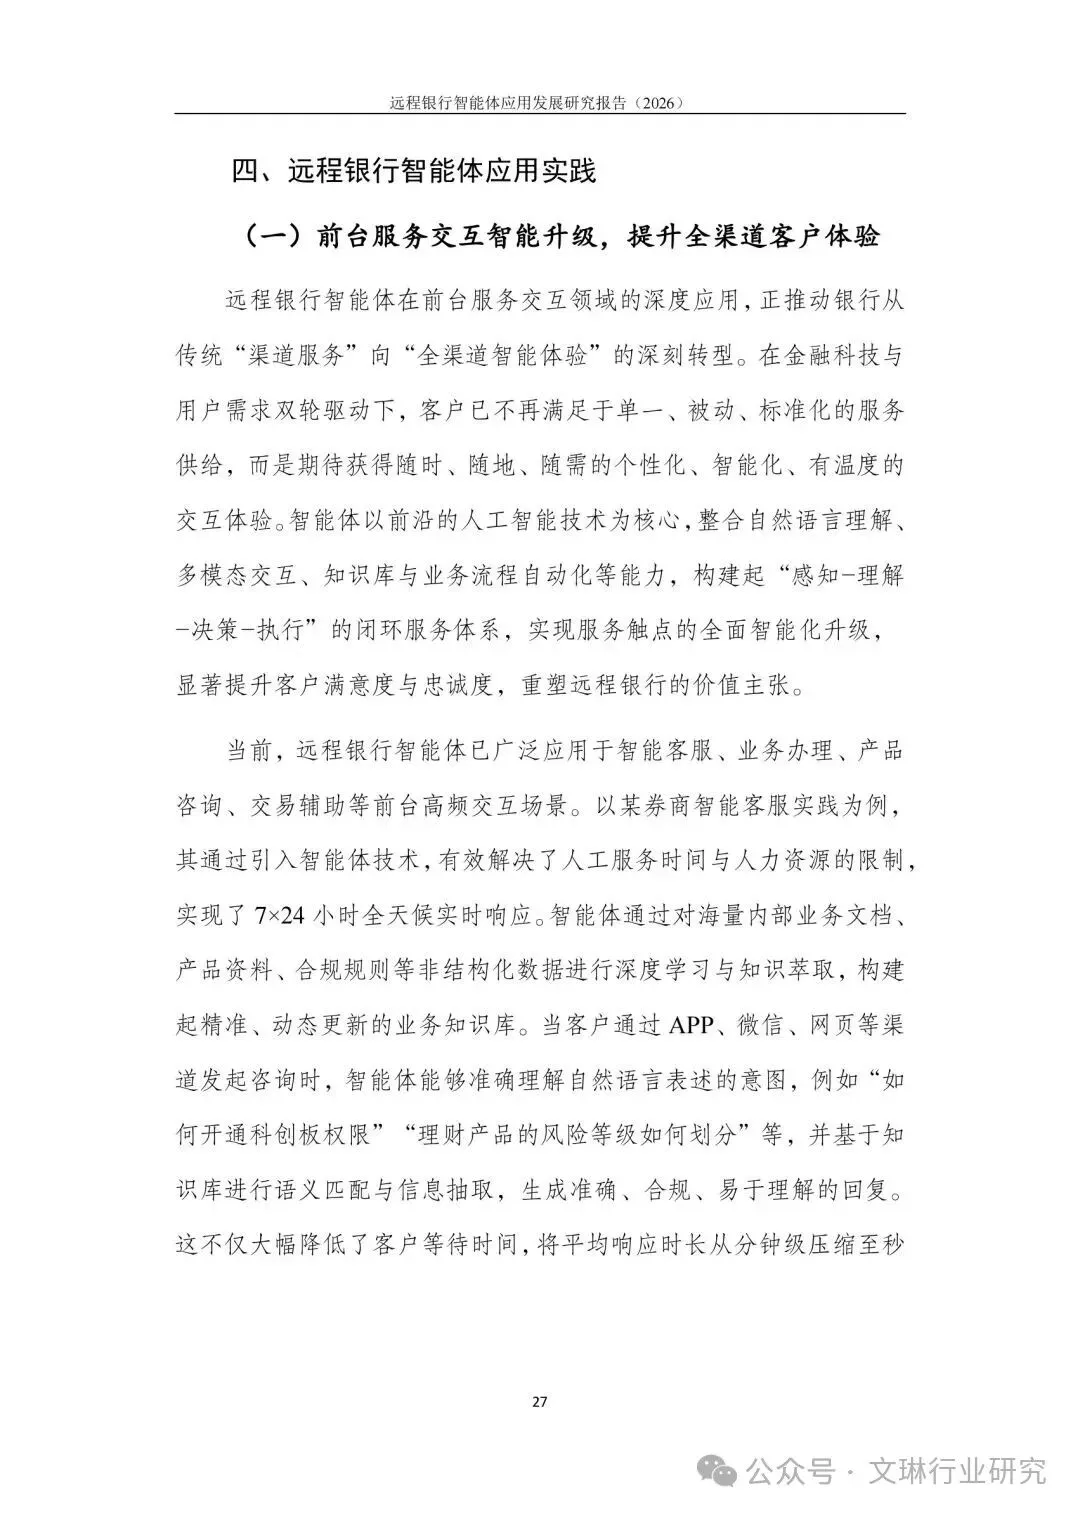
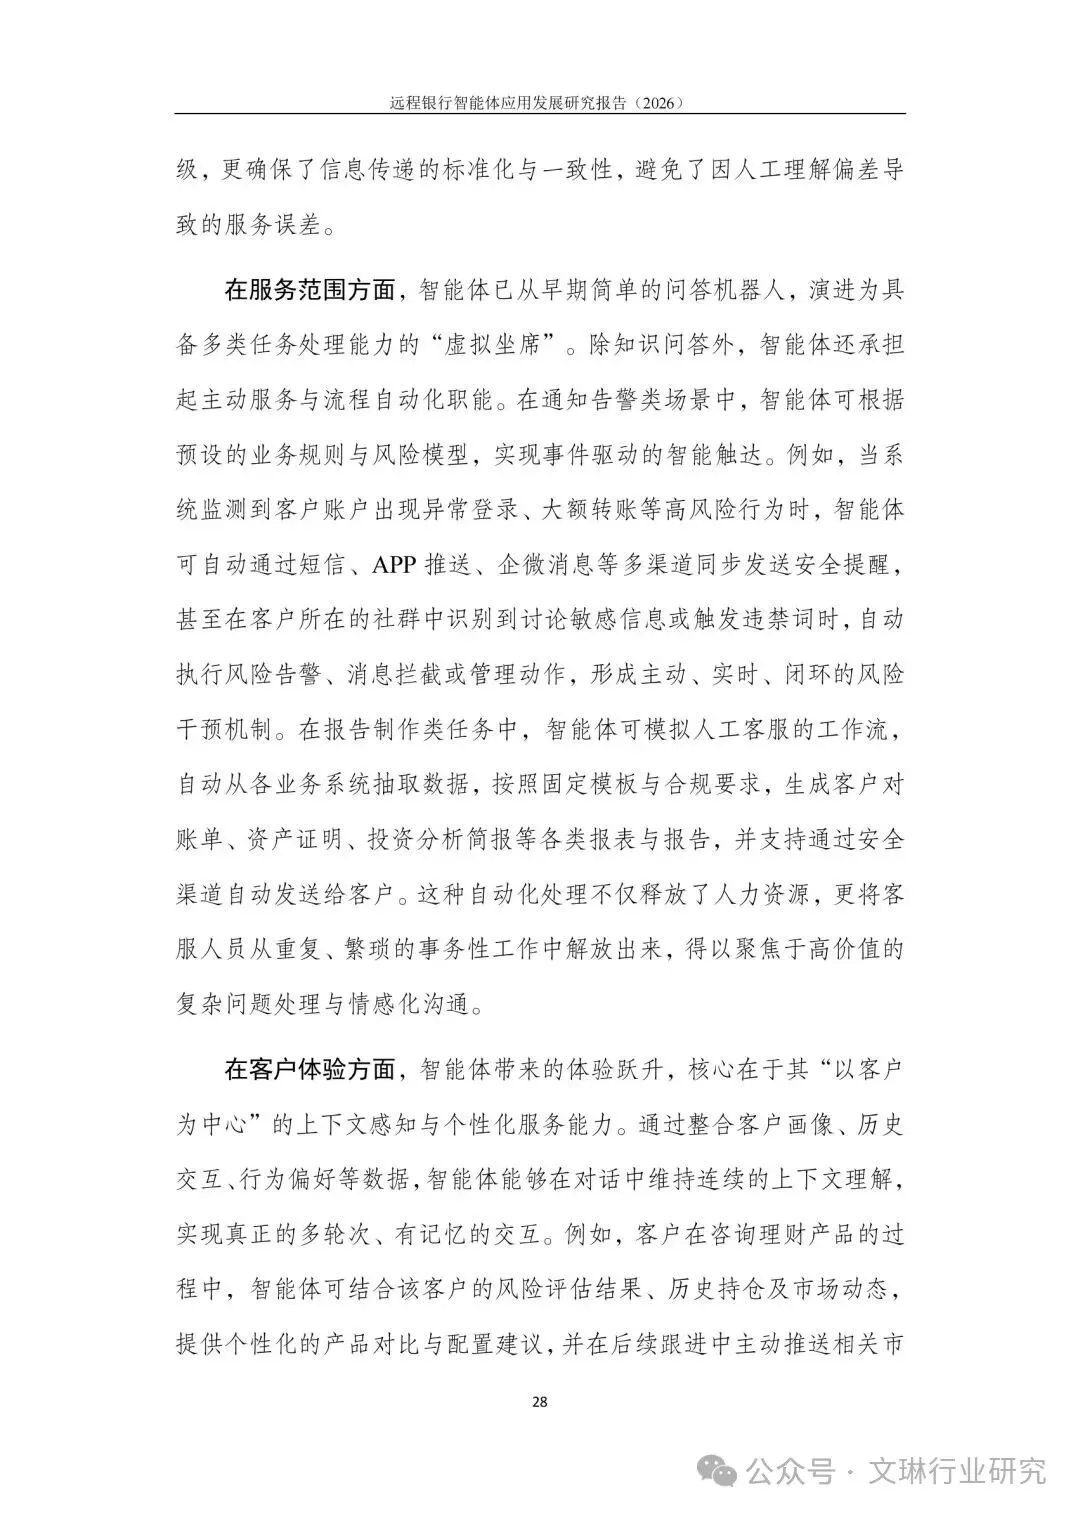
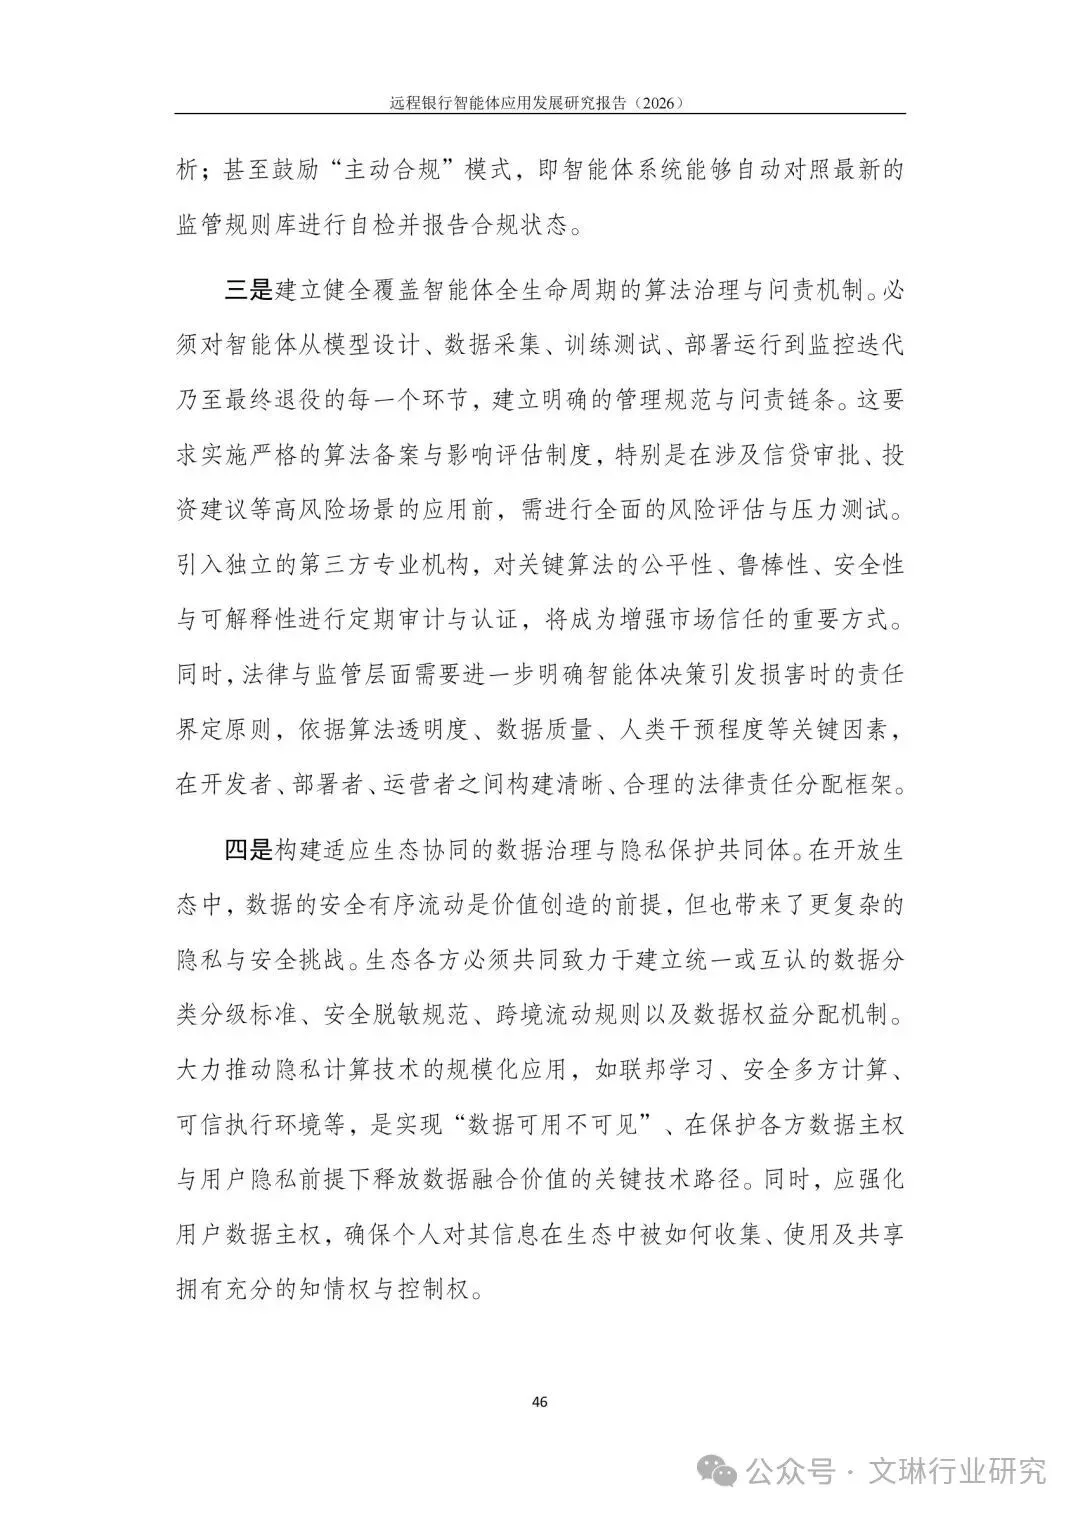
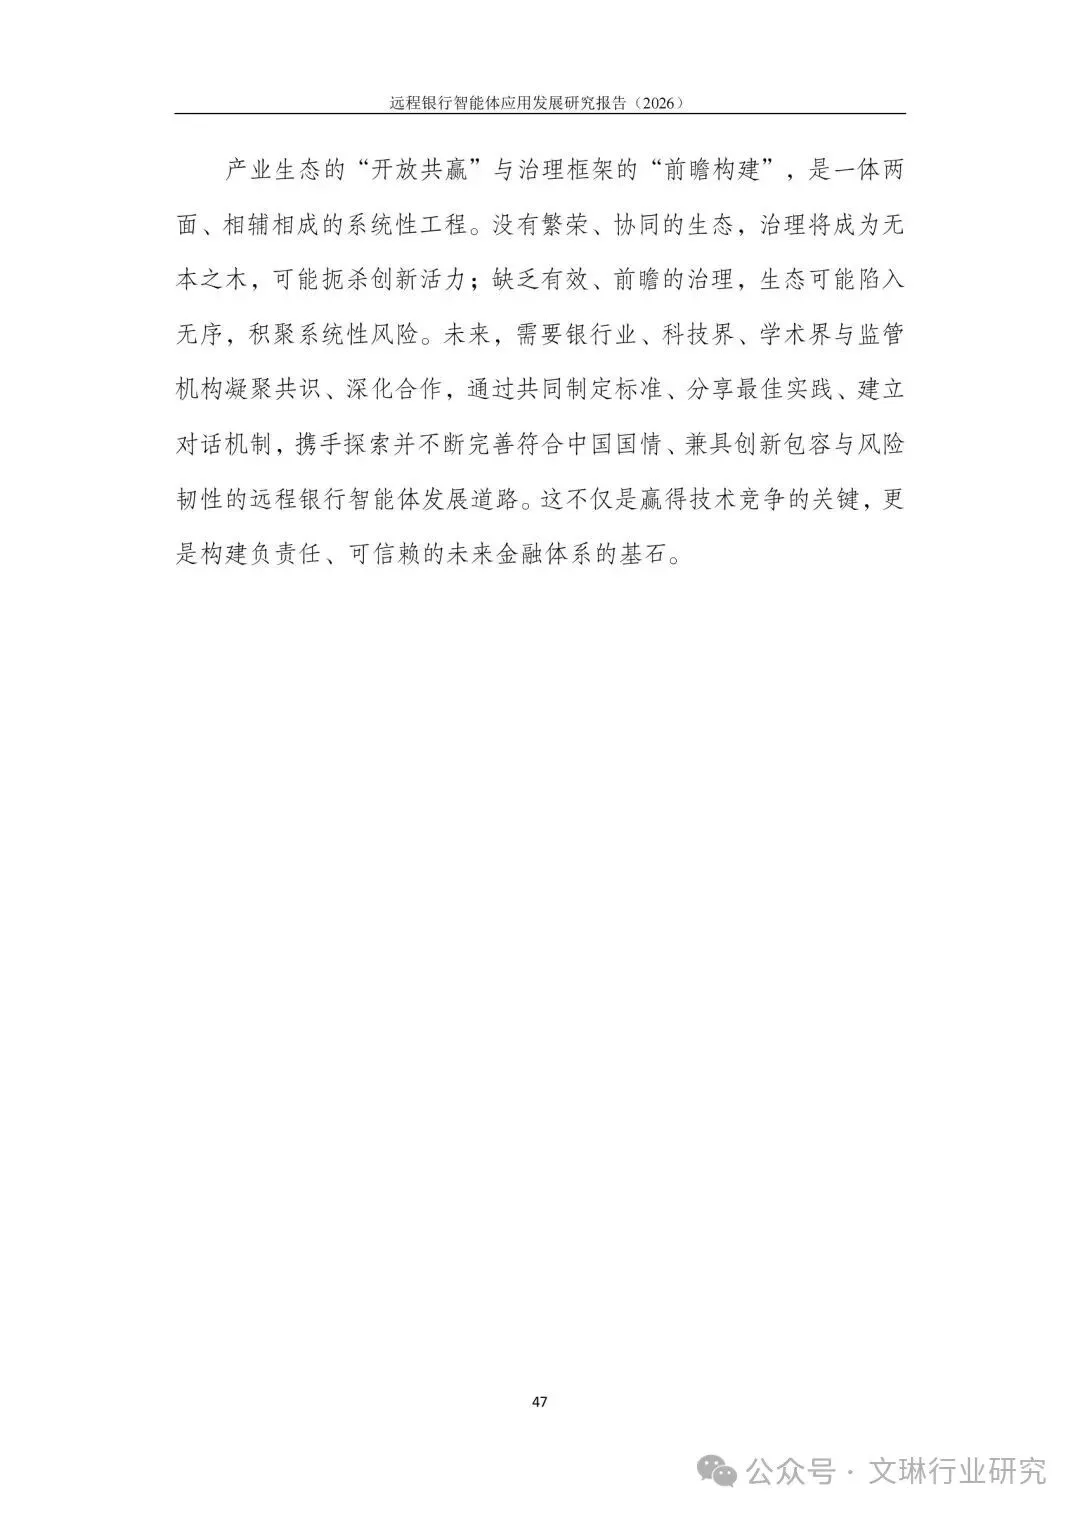
应用由单点客服向全业务链路延伸,从传统问答机器人升级为具备自主任务规划能力的业务智能体。早期远程银行AI仅承担咨询、查询等基础应答;2026年头部银行智能体已经嵌入视频远程面签、账户开立、信贷预审、远程授权、智能质检、财富投顾等场景,可串联多步骤业务流程,自动调用行内系统完成材料核验、信息比对、风险初判,不再局限于简单对话交互。大行落地速度更快,中小银行以轻量化场景试点为主,整体处于规模化落地起步阶段。
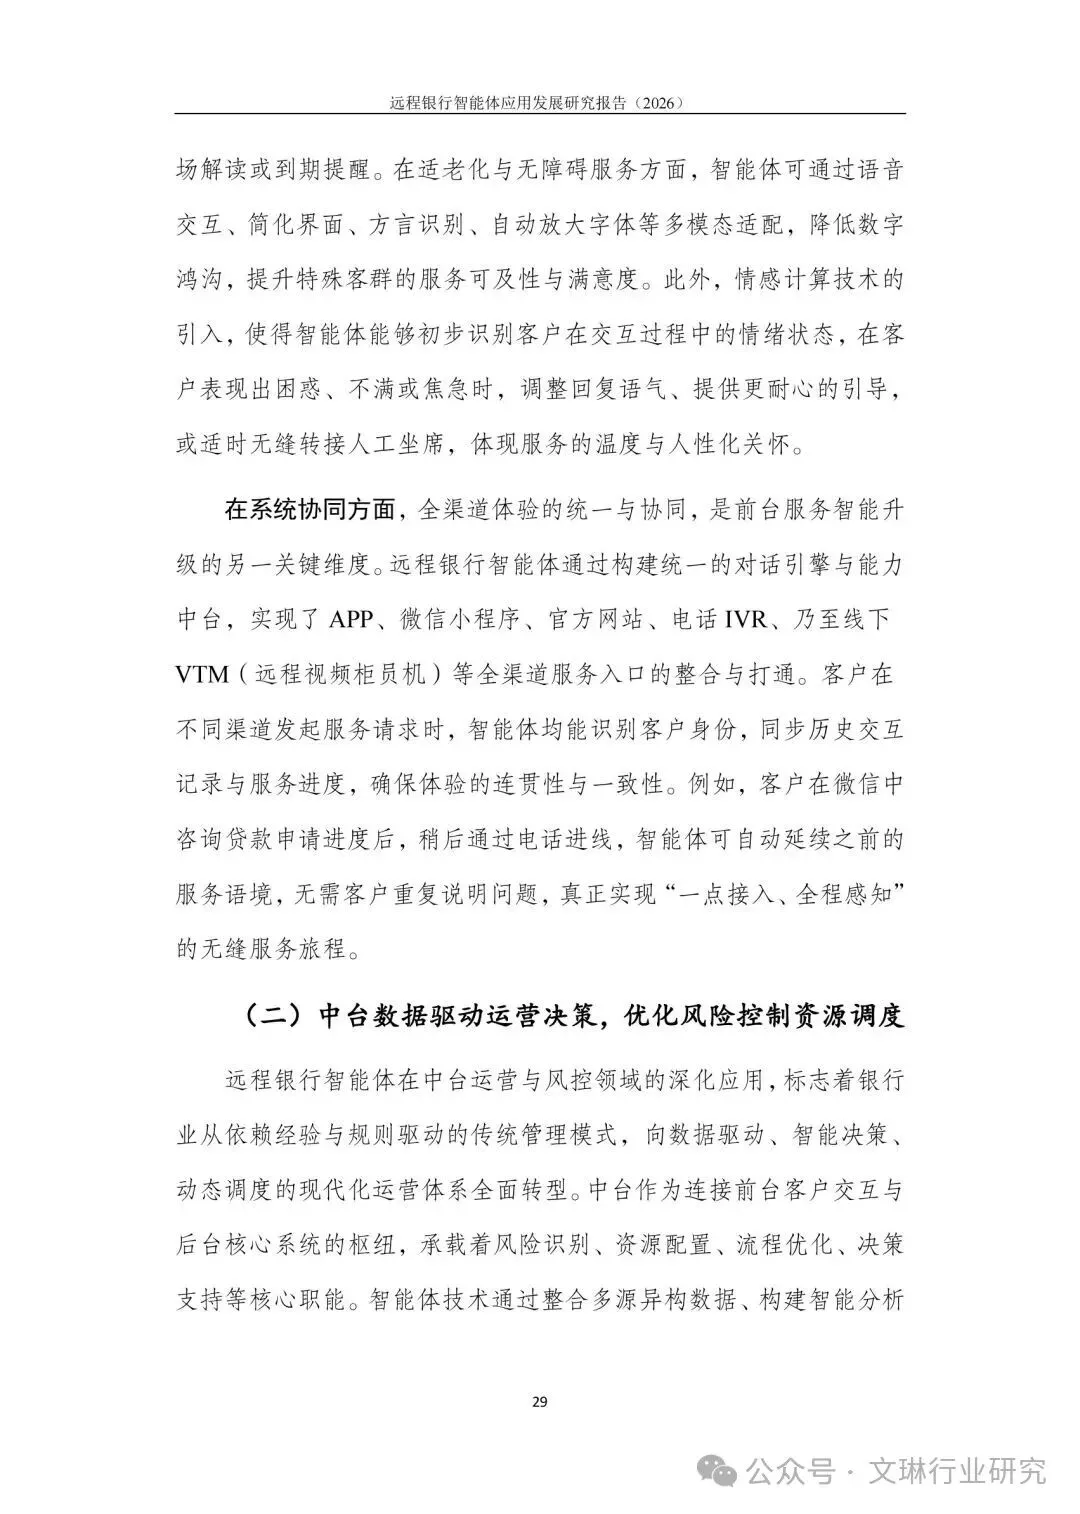
人机协同模式成为主流,形成“智能体前置处理+人工远程坐席兜底”的服务架构。智能体承接标准化、高频业务,实现7×24小时不间断远程服务,大幅降低人工坐席负荷;遇到复杂业务、高风险交易、客户有情感沟通需求时,自动流转至远程视频坐席,同时把智能体提前整理好的客户资料、风险提示、业务摘要同步推送至坐席端,提升远程业务办理效率。数字人智能柜员也被广泛用于远程视频渠道,补齐远程交互可视化能力,提升客户信任感。
风控与合规约束仍是落地核心门槛,智能体建设兼顾业务效率与金融监管要求。远程银行涉及身份核验、客户信息、反洗钱、消保等强监管内容,当前智能体普遍配套RAG知识库、实时敏感信息拦截、全音视频留痕、分级质检机制。行业痛点也较为突出:一是不同银行数据、系统标准不统一,智能体跨系统调用难度大;二是复杂业务推理稳定性不足,部分场景幻觉风险难以根除;三是不少项目投入产出不及预期,单纯技术投入若不配套业务流程改造,很难释放价值。
文琳编辑
免责声明:转载内容仅供读者参考,观点仅代表作者本人,不构成投资意见,也不代表本平台立场。若文章涉及版权问题,敬请原作者添加wenlin-swl 微信联系删除。
为便于研究人员查找相关行业研究报告,特将2018年以来各期文章汇总。欢迎点击下面红色字体查阅!
提供每日最新财经资讯,判断经济形势,做有价值的传播者。欢迎关注
公众号:就业与创业
提供宏观经济下的行业现状及区域地方经济发展机遇的信息;分享案例,为就业与创业的选择、定位解决疑惑,并提供帮助。

发表评论
发表评论: