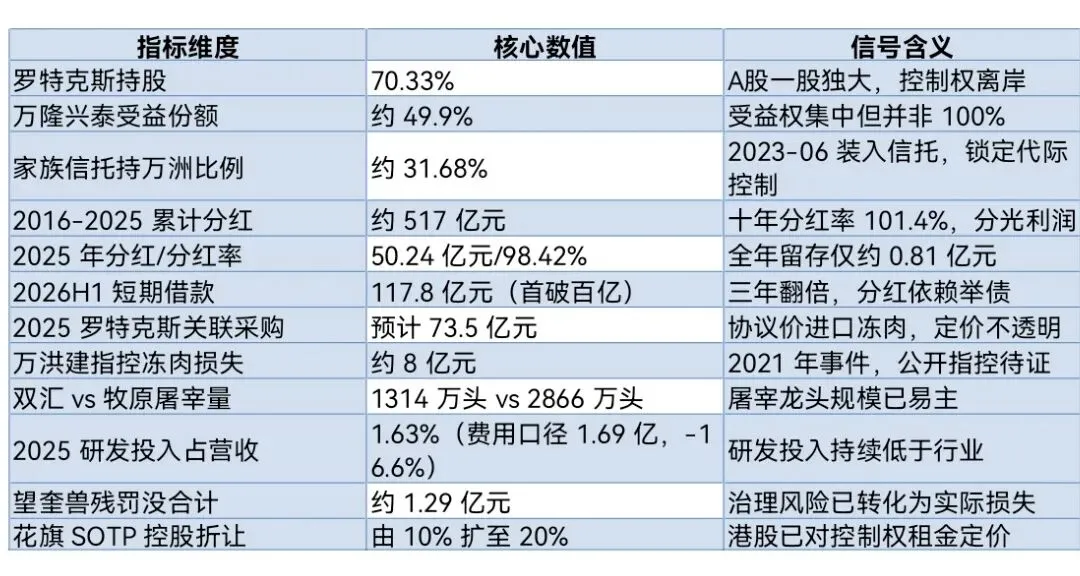
那父智库□双汇控制链与股东权益研究报告——七层离岸架构、现金流输送与 A 股中小股东权益穿透研究本报告以智库标准穿透双汇发展七层离岸控制链,得出三个核心判断:第一,A股中小股东持有的不是一家完整的"行业龙头",而是对一个高分红、高负债、控制权锁定的现金牛约30%的剩余现金流分配权。 罗特克斯70.33%持股、BVI家族信托31.68%持股万洲、2013年奖励股份投票权按雄域指示行使等安排,使得万隆以约49.9%受益份额掌握对两家上市公司的绝对控制权,A股股东对控制权变更、关联交易、分红外流比例均缺乏实质性表决影响力。第二,高分红并非单纯"慷慨回报",而是跨境偿债与控制权租金的制度化通道。 2016—2025年累计分红517亿、分红率101.4%,七成分红(2020年以来超212亿)经罗特克斯流向境外;同时2026H1短期借款首破百亿、净现金仅9.37亿、资本开支仅为折旧43%,呈现"左手融资、右手分红"结构;罗特克斯—SFD冻肉年采购60—120亿元,"协议约定价格"缺乏独立对标,万洪建2021年公开指控的8亿元损失未被审计关键事项覆盖。第三,治理失效是根源性风险,正在通过品控投入挤压→食品安全事件→品牌折价/监管收紧→加大分红维持估值的链条形成负反馈。 屠宰龙头已被牧原以2866万头反超,研发投入不足营收2%,2026年望奎兽残超标37.5倍被罚1.29亿元是治理风险转化为经营损失的最新信号;花旗已将万洲国际SOTP控股折让从10%扩至20%,A股对双汇的估值仍未充分反映现金流可持续性折价。报告严格区分公开证据、间接证据与推断边界,BVI信托契约、BOSS系统受益所有人、冻肉底层合同等非公开信息均明确标注为不可穿透部分。双汇控制链与股东权益研究报告——七层离岸架构、现金流输送与 A 股中小股东权益穿透研究核心问题:当一家 A 股上市公司的控制权通过七层离岸架构锚定在 BVI 信托之中,且其现金流持续以远超利润留存的规模向上游离岸主体输送时,A 股中小股东实际持有的究竟是什么?研究类型 上市公司治理与投资价值深度研究研究对象 双汇发展(000895.SZ) / 万洲国际(00288.HK)分析框架 穿透式公司治理 + 控制权租金 + SOTP 情景估值证据等级 公开信息为主,部分结论基于间接证据与公开指控报告日期 2026 年 10 月研究概述本报告以智库研究标准穿透 A 股“肉制品龙头”双汇发展,回答一个长期被高分红叙事所遮蔽的核心问题:在七层离岸架构与 BVI 家族信托锁定控制权、现金流持续向上游离岸主体输送的结构下,A 股中小股东究竟持有什么样的资产。报告沿五条主线推进:第一,逐层还原由兴泰集团(BVI)—雄域投资(BVI)—万洲国际(开曼/港股)—Glorious Link(BVI)—罗特克斯(香港)—双汇发展(A股)构成的控制链,识别投票权与受益权分离的关键安排;第二,量化 2016—2025 年累计 517 亿元分红、近 10 年综合分红率 101.4% 背后的跨境外流规模;第三,剖析罗特克斯—史密斯菲尔德冻肉关联采购通道(年规模 60—120 亿元,定价原则为“协议约定价格”);第四,揭示“左手融资、右手分红”的大存大贷结构——2026 年 6 月末短期借款 117.8 亿元首破百亿、净现金不足 10 亿元、资本开支仅为折旧的 43%;第五,剥离控制权扭曲评估真实经营质量,将治理失效—品控投入挤压—2026 年望奎兽残1.29 亿元罚单构成的负反馈链条作为尾部风险主线,并以 SOTP 情景与现金流可持续性折价框架对双主体估值与投资者含义给出条件性结论。一、关键数据与核心指标二、核心结论摘要● A股中小股东持有的本质:不是享有完整战略与资本配置权的“股东”,而是对一个高分红、高负债、控制权锁定的现金牛实体持有的约 30%剩余现金流分配权;在信托保护人投票权安排下,对控制权变更、关联交易、分红外流比例均缺乏实质性表决影响力。● 高分红外流的真实机制:分红并非单纯的股东回报,而是 2013 年 71 亿美元 SFD 收购债务还本付息的长期资金通道,以及向 BVI 信托与持股平台输送现金的制度性工具;近十年累计分红超累计净利润约 7 亿元,利润留存接近为零。● 关联交易的不可验证性:罗特克斯—SFD 冻肉年采购规模 60—120 亿元、全部采用“协议约定价格”,缺乏独立第三方对标;2021 年万洪建公开指控的 8 亿元损失未被审计关键事项覆盖,定价公允性构成持续性疑问。● 真实经营质量被制度性侵蚀:屠宰龙头规模 2025 年被牧原反超;研发投入不足营收 2%,资本开支持续低于折旧;肉制品吨利增长依赖猪周期成本红利而非产品结构升级;资产负债表呈现空心化迹象。● 尾部风险传导链条:治理失效(关联董事回避后非关联董事仅 4 票)→品控投入被分红挤压→食品安全事件循环(2011 瘦肉精—2026 望奎兽残)→品牌折价与监管收紧→业绩承压→继续高分红维持估值→治理进一步失效,形成可自我加强的负反馈。● 双主体估值含义:万洲国际 SOTP 中 20%控股折让并非错杀而是对控制权租金的初步定价;双汇发展应使用“现金流可持续性折价”模型而非食品行业 PE 简单估值,维持当前高分红的隐含假设是公司可继续以低息借款替代资本积累。三、证据局限与方法论声明本报告严格区分三类证据:(1)公开披露证据,包括上市公司年报、审计报告、交易所公告、香港联交所权益披露、主流财经媒体报道与卖方研究报告;(2)半公开间接证据,包括万洪建等内部人公开指控、投资者互动平台问答、行业统计口径数据;(3)推断性结论,基于公开数据的逻辑推演与对比分析。BVI 家族信托契约条款、受益所有人登记明细(BOSS 系统)、罗特克斯—SFD 冻肉底层合同定价、商务部外国投资者信息报告均属非公开信息,本报告不对此类不可穿透部分给出确定性结论,而是明确标注推断边界与验证所需条件。智库研究的价值不仅在于给出判断,更在于诚实标注“不可穿透的深度”——这恰恰是当前 A 股穿透式监管制度最需要识别的漏洞位置。第一章 离岸七层控制链图谱一.(一) BVI信托架构还原:从漯河到BVI的七层嵌套 双汇发展(A股代码000895)作为境内肉制品龙头,其实际控制权并非由A股股东直接持有,而是通过一条横跨中国内地、香港、开曼群岛与英属维尔京群岛(BVI)的七层离岸架构最终锚定在万隆家族。据公开披露的股权信息梳理,完整的控制链条为:万隆等最终受益人→兴泰集团(BVI,2007年由263名管理层信托持股)→雄域投资(BVI,兴泰唯一股东)→万洲国际(开曼注册、港股上市,代码00288,雄域持股27.08%)→Glorious Link(BVI)→罗特克斯(香港,万洲间接全资子公司)→双汇发展(A股,罗特克斯持股70.33%)[1]。这一架构的核心特征是层层嵌套、境内经营实体与境外控制权主体之间至少间隔五家离岸/境外特殊目的公司,A股公众股东与最终受益人之间不仅隔着70.33%的绝对控股比例,更隔着法域、信息披露与监管协调的多重屏障。 追溯该架构的历史形成路径,罗特克斯最初并非万洲系内部产物。2006年2月,高盛(持股51%)与鼎晖(持股49%)合资设立罗特克斯,以20.1亿元对价收购双汇集团100%股权,双汇由此由地方国企变更为外资控股[2]。2007年,高盛与鼎晖将罗特克斯股权转让给双汇国际(即后来的万洲国际)旗下子公司,以万隆为核心的管理层借此完成管理层收购(MBO),企业控制权正式从外资PE转移至管理层手中[2]。2013年,双汇国际以71亿美元杠杆收购美国史密斯菲尔德(SFD),创下当时中国企业在美最大收购案纪录,万洲国际总负债由2012年的9.47亿美元骤增至2013年的110.18亿美元,长期借款由0.30亿美元跃升至66.72亿美元,为后续以分红偿债的资本运作模式埋下伏笔[15]。2014年万洲国际在港交所上市,募资152亿港元主要用于偿还收购债务;2019年双汇发展吸收合并双汇集团,罗特克斯由此直接持有双汇发展73.41%股份,2020年因股权激励等稀释至70.33%,该比例一直延续至2026年10月[1][2]。 架构顶端的兴泰集团尤其值得关注。该公司2007年于BVI注册,采用263名管理层员工信托持股的形式持有雄域投资100%股权,而雄域投资正是万洲国际的核心股东平台[1]。在这一员工信托表层之下,万隆个人在兴泰的受益份额约为49.9%,接近半数却恰好规避了"单一绝对控股"的披露阈值[1]。这种"分散持股表象+集中受益实质"的安排,既保留了管理层集体持股的对外叙事,又在经济实质上将近半数利益归集于创始人一人,构成了后续家族信托设立与控制权锁定的基础。一.(二)投票权与受益权分离:双层杠杆下的控制权放大 七层架构的关键功能不仅在于跨境层级嵌套,更在于通过精心设计的投票权委托与股份增发,实现"少量资本撬动巨额控制权"的杠杆效应。2013年为奖励收购史密斯菲尔德的贡献,万洲国际向万隆全资拥有的顺通控股发行4.9%股份、向杨挚君全资拥有的裕基发行2.1%股份,但该等股份的投票权须按照雄域投资的指示行使[3]。这一安排在形式上增加了万隆个人的直接受益份额,却将对应的投票权完全归集到雄域投资这个核心节点,意味着万隆不仅通过兴泰—雄域路径控制万洲国际27.08%的投票权,还额外通过顺通、裕基锁定了7%股份的投票权指示权,而其个人直接持股仅0.01%、其子万宏伟直接持股仅0.02%[3]。 这种设计的本质是"受益权下沉、投票权上收":经济利益可以通过增发股份分散奖励给关联方与管理层,但投票权必须汇聚到雄域投资这个由万隆实际控制的单一节点。这一安排在2021年万洲国际的澄清公告中得到官方确认——当万洪建公开指控万隆通过关联交易转移资产时,万洲国际披露的股东结构恰恰印证了上述投票权与受益权分离的事实[3][9]。从A股股东视角看,罗特克斯对双汇发展70.33%的持股意味着股东大会层面几乎不存在可以否决控股股东提案的力量;从港股层面看,雄域加上顺通、裕基受托投票权合计控制万洲国际超过三分之一的投票权,足以对重大事项形成一票否决;而在BVI兴泰层面,万隆49.9%的受益份额配合一致行动安排,使其成为整条控制链上唯一的实际决策人[1][3]。 需要进一步指出的是,2022年至2023年家族信托的设立将这种分离机制又推进了一层。2022年5月6日,万隆设立以Cantrust (Far East) Limited为受托人的全权家族信托,并于2023年6月13日将其持有的万洲国际股份全部转入该信托,信托合计持有万洲国际约31.68%股份[4]。全权信托的法律结构意味着,法律上的股份所有权由受托人Cantrust持有,受益人不直接持有股份、不直接行使投票权,受托人按照信托契约约定的条款行使股东权利。这一安排将原本由万隆个人直接控制的投票权与受益权,进一步转化为"受托人代持+家族受益"的法律结构,在家族内部继承纠纷和外部债权人追索之间筑起一道法律隔离墙。一.(三)反收购壁垒与代际传承脆弱性 离岸七层架构叠加BVI家族信托,在客观上形成了极强的反收购防御效应,同时也埋下了代际传承的深层脆弱性。从反收购角度看,七层嵌套本身就是一道天然壁垒:境内层面罗特克斯持股70.33%,A股公众持股不足三成,任何敌意收购方都无法通过二级市场增持取得控制权;境外层面,万洲国际作为港股上市平台,其控股股东雄域位于BVI,Glorious Link位于BVI,罗特克斯位于香港,跨境收购需要同时满足香港、开曼、BVI三地公司法与证券法规,并面临信托结构下受托人信义义务的约束[1][4]。更重要的是,兴泰集团由263名管理层信托持股,这一"员工集体所有"的表象增加了股权收购的谈判成本——潜在收购方不仅要说服万隆家族,还要面对BVI层面受托人、信托保护人以及分散受益人群体的多重博弈,任何单一环节受阻都可能导致收购失败。 2023年家族信托的设立时点极具信号意义。该信托设立于2022年5月、股份转入发生在2023年6月,恰值2021年万洪建被免职并公开发文举报万隆之后[4][9]。万洪建在2021年8月的长文中不仅指控万隆将美国六分体进口结算价从21000元/吨提至25800元/吨、给双汇造成约8亿元损失,还指控2007年鼎晖私下无偿授予万隆5%双汇股份、万隆获2亿美元对价存于香港DBS银行且15年未申报纳税,以及2017年万洲向万隆授出3.5亿股本应授予管理团队的奖励股份[9][17]。尽管其中部分指控未经独立司法或审计核实、万洲澄清公告也未正面否认2亿美元款项的存在[17],但父子反目公开化后,万隆迅速推进家族信托设立,市场普遍解读为提前锁定控制权、隔离继承人风险、防止家族内斗导致股权分裂的防御性安排[4]。 然而,信托并非代际传承的万能保险。全权家族信托的治理效力高度依赖信托契约条款的设计:委托人保留多大的投资决策权与投票权指示权、保护人(Protector)拥有何种更换受托人与受益人权力、受益人之间的分配顺位与争议解决机制如何约定,这些细节均未公开披露。在万隆已年逾八旬、次子万宏伟现任双汇发展董事长但被市场视为"过渡性安排"、长子万洪建与父亲公开决裂的背景下[14],信托持有的31.68%万洲国际股份背后的受益分配与实际控制权归属存在显著不确定性。与此同时,史密斯菲尔德的资本运作也在重塑万洲系的资产版图:2024年7月万洲宣布分拆SFD赴美上市不超20%股份,2025年9月完成SFD部分权益二次发行并宣派特别股息加SFD实物分派[15]。SFD价值的释放与部分权益的处置,一方面可能为万洲国际及其上层股东提供可观的现金回流,另一方面也意味着控制链底端的境内双汇发展——作为过去十年主要的现金流输出源——在整个系族中的战略权重可能进一步被边缘化。对于A股中小股东而言,七层架构与家族信托构建的,本质上是一个控制权高度集中、现金流向上输送路径畅通、但控制权继承与资产处置决策几乎不受境内股东约束的治理结构。

 研报速递
发表评论
发表评论: