
 研报速递
10月22日盘中疯传“江浙几十亿规模私募爆仓强平新易盛和中际旭创”,记者致电杭州多家券商后得到的回应是“暂时没有听到类似消息”,盘后证券时报进一步求证指出网传连锁强平为不实信息,仅个别股票存在不足十万元的小额平仓。
一、券商回应与官方辟谣
杭州券商初步回应:记者第一时间致电杭州多家券商,相关券商负责人统一口径称“暂时没有听到类似消息”,没有券商公开确认有私募爆仓事件发生。
证券时报盘后辟谣:盘后证券时报向深市确认,网传“AI龙头股连锁强平”为不实信息,仅个别股票存在零星小额平仓,金额不足十万元,不存在大规模的集中强平现象。
盘面仍有踩踏特征:虽然传闻未获证实,但有私募人士对记者表示“从盘面情况来看,确实有一些踩踏的特征”,此前宁德时代暴跌当日也出现过类似集中的资金抛售表现。
二、传闻中的爆仓对象发生了什么
新易盛:收盘大跌12.28%,收报258.01元,成交额约197亿元,较年内高点回撤约57%。
中际旭创:收盘跌8.76%,成交超173亿元,融资余额仍有256.58亿元,处于历史90%分位以上,杠杆筹码占比仍然偏高。
天孚通信:同步跌超7%,“易中天”三家公司单日合计市值蒸发约1992亿元,成为当日创业板大跌4.37%的主要拖累力量。
三、大跌背后的真正压力
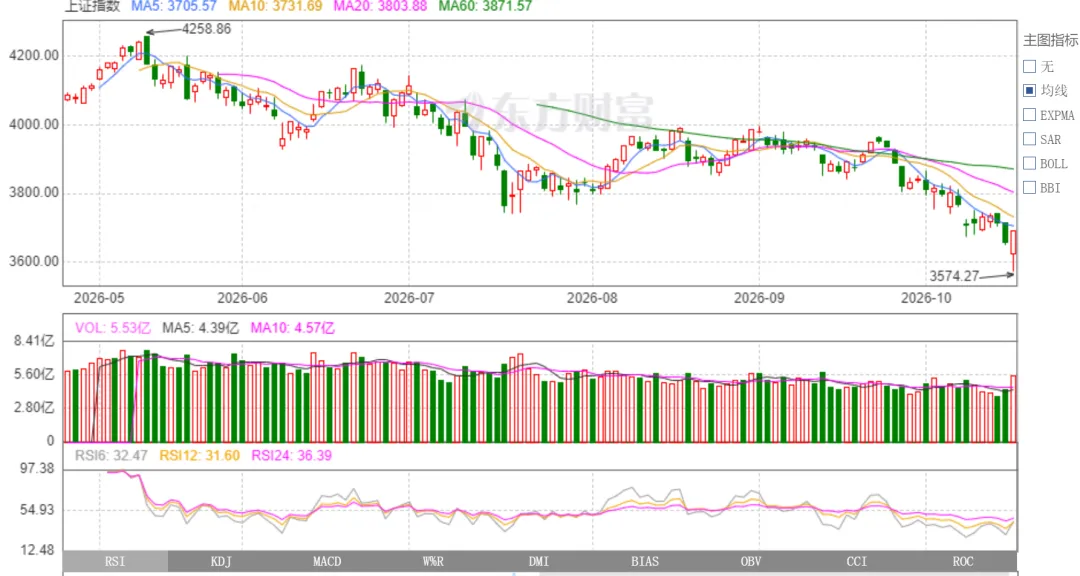
两融连续缩水:截至10月21日,两融余额已连续9个交易日减少,合计缩水950.28亿元;电子行业融资余额9天内少了347亿,通信行业降幅达10.67%,杠杆资金正在集中从科技赛道撤出。
流动性负反馈临界点:中泰证券信用业务周报将当前状态描述为“流动性负反馈的临界点”,两融担保比例下降速度在加快,部分杠杆资金再次接近风险线。
私募清盘制度被动卖出:大多数私募产品合同约定0.8元预警线、0.7元清盘线,净值一旦触及必须减仓或清盘。融资盘被平、私募产品被清、公募应对赎回,多股卖压叠加,指数每下探一个台阶就触发下一层的强制卖出。
两融强平传闻在几轮市场急跌中反复出现,核心事实是:集中强平并未发生,强平仅为个案,余额下降主因是主动降杠杆。多家券商在2026年7月17日大跌后即回应,当前两融业务风险整体可控,不存在大面积集中强制平仓情形,仅有部分账户触及预警线或追保线。
强平的实际规模
以一家头部券商大型营业部数据为例:约1100名两融开户客户中,有融资负债的约400人,7月17日全天被强平的仅1人,占比不足千分之一;维持担保比例低于140%的累计约14人,占总客户数约3%,其中跌破120%强平线的仅1个。多家券商反馈当日强平数量为0或仅一两个,追保客户数量也很有限。同年10月,网传“AI龙头股大额强平产生连锁反应”,证券时报核实为不实信息,仅个别股票小额平仓,金额不足十万元。@财联社APP
余额下降的真实原因
截至2026年7月16日,沪深北两融余额连续11个交易日缩水、累计减少约1723亿元至2.86万亿元,但券商人士指出,下降主要来自客户主动控制风险、主动卖出偿还负债,或在追保后补充担保物、降低负债,真正被动强平占比极低。实际杠杆普遍未触及1:1上限,满仓满融者寥寥,满仓满融科技股的人数占两融负债客户比例约不超过3%。
风险的客观边界
从全市场平均维持担保比例看,大跌期间仍在220%以上,距离130%的强制平仓线有较大缓冲;部分营业部数据也显示跌破140%警戒线的账户占比仅约3%。风险主要集中在结构性层面:杠杆资金此前高度集中于电子、半导体、通信等跌幅最大的科技成长方向,电子行业融资余额在缩水期间减少超700亿元,安全垫随调整而变薄。若相关板块继续大幅下行,个别满融无缓冲的账户仍可能触及追保或平仓线,但触发全市场系统性踩踏的条件并不具备。
需要区分的两个概念
“两融余额下降”不等于“被动强平”。散户主动卖出还负债、追保后降低负债,都会使余额同步回落;而大跌当日营业部层面散户资金甚至呈净流入,说明恐慌抛售并非主导。判断真实风险,可关注交易所每日披露的两融余额、担保比例分布,以及中证金融的平仓数据,而非单一个案的截图或碎片化传闻。

发表评论
发表评论: