
 研报速递
1. 药物基本信息
1.1 作用机制
艾塞那肽是 GLP-1(胰高血糖素样肽-1)类似物(exendin-4 人工合成 39 肽),与哺乳动物 GLP-1 同源性约 53%,为 GLP-1 受体激动剂;通过葡萄糖浓度依赖性地促胰岛素分泌、抑胰高血糖素分泌、延缓胃排空并增加饱腹感降糖官方。与基于人源 GLP-1 骨架的利拉鲁肽/司美格鲁肽不同,本品属 exendin-4 来源。
1.2 用法用量
2 mg 每 7 天(每周)皮下注射一次,一天中任何时间、空腹或进食均可;腹部/大腿/上臂皮下注射,每周更换部位;禁止静脉或肌肉注射。需先行混合(微球玻璃瓶 + 预充溶剂注射器)后立即注射,由患者自行给药(须经培训)。漏用:距下次≥3 天可尽快补注,距下次 1–2 天则不补官方。
1.3 药代动力学
微球 depot 给药后第 2 周达有效浓度、第 7 周达稳态峰浓度,稳态平均血浆浓度约 300 pg/mL官方;因 PLGA 缓慢降解释药,达峰缓慢、功能性半衰期长、个体间变异大,清除主要经肾(多肽代谢)官方;食物影响小官方。BE 相关性:单剂 PK 不能反映稳态,是后续 BE 须采用稳态多剂次设计的根本难点。
2. 市场信息(立题依据)
2.1 流行病学
中国成人糖尿病患病率约 11.9%(2022 年广东省药学会 GLP-1RA 共识引用的慢病监测数据),患者约 1.4 亿;2017 年 JAMA 调查示糖尿病与糖尿病前期患病率分别为 10.9% 与 35.7%,接受降糖治疗者血糖达标率仅 49.2%数据库文献。GLP-1RA 适用人群基数庞大且持续增长。
2.2 临床指南地位
GLP-1RA 作为二甲双胍未达标后的二线治疗获国内外指南推荐文献。但本品为 exendin-4 来源、短效功能半衰期品种:EXSCEL 试验(2017)主要 MACE HR=0.91(P=0.06,优效未达),未获 CV 保护阳性标签;利拉鲁肽、司美格鲁肽、度拉糖肽均有阳性 CV 证据文献。故在同类中循证地位偏弱,指南偏好 newer agents。
2.3 医保与集采
| 非医保 | |
| 未纳入 | |
2.4 竞争格局
关键判断:竞争尚未红海化(批文 1 家、在研 ≤3 家、未集采),但"未集采 + 非医保 + 商业下行"意味着即便仿出也缺乏放量基础。
2.5 市场规模
全球:Bydureon 历史峰值约数亿美元/年(2010 年代中后期),此后持续下滑;DrugPatentWatch 估算 2023 年约 0.75–1.25 亿美元,2026 年降至约 0.1–0.35 亿美元,主因被司美/度拉/替尔泊肽替代及美国退市数据库。中国:原研百达扬 2018 年上市,份额随司美格鲁肽、度拉糖肽及国产洛塞那肽等上市被挤压;缺乏单独公开的国内销售额披露数据库推测。口径:全球为第三方测算(非公司单独披露),中国为研报与 GPO 价格倒推,需以 PDB/米内或 AZ 财报进一步核实。
2.6 特殊政策
非麻/精/毒/放/易制毒;但属多肽 + 无菌微球复杂注射剂,生产需符合无菌制剂与多肽合成 GMP,设备与场地门槛高官方。非国家基本药物、非医保、非集采、非短缺药/鼓励仿制目录,无特殊准入红利数据库。
3. 国内外上市情况
3.1 国外上市情况
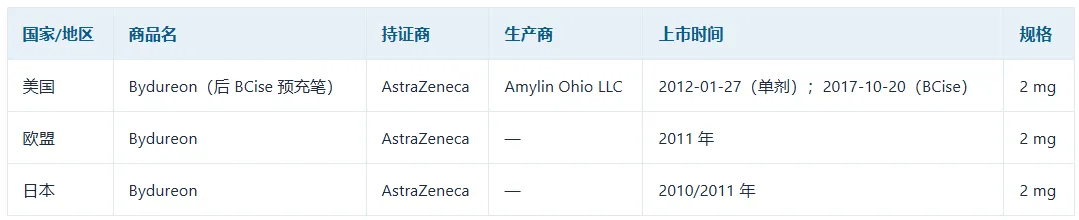
美国:BCise 预充笔 2017 年获批;AstraZeneca 已于 2024 年商业终止(原研单剂更早退市)。截至 2026 年,美国无任何 FDA 批准的艾塞那肽微球仿制药/生物类似药——微球 + 给药装置的复杂性使无人推进仿制/类似药路径数据库文献。欧盟:上市许可已标识"no longer authorised"(2026 更新)数据库。仿制药上市情况:全球无任何艾塞那肽微球仿制药上市(仅每日两次艾塞那肽注射液 Byetta 有仿制药如 Amneal 2024-11 FDA 批准,但为非微球普通注射剂,与本品无关)数据库。
3.2 国内上市情况
原研进口:百达扬(Bydureon),持证商 AstraZeneca AB(瑞典),进口注册证号 H20170389,受理号 JXHS1600049(化药),2018-01-04 获 CFDA 批准、2018-05-25 上市;三生制药(01530.HK)依 2016 年协议获中国独家商业化权(有效期 20 年)官方公告。原研地产化:无公开信息。国产仿制:0 家获批;在研:齐鲁制药(BE CTR20182309,2018)、绿叶制药 LY05006(新药,2016)数据库官方。
4. 参比制剂
遴选依据:《仿制药参比制剂目录》(第二十四批)——"注射用艾塞那肽微球,2 mg,Astrazeneca AB,国内上市的原研药品"。同批另列 Bydureon(Bcise)预充笔(欧盟未进口原研,2 mg/0.85 ml)官方。
变更风险提示:拟仿制对象应锁定"国内上市原研单剂 vial 系统"(百达扬),而非同期列入的 Bcise 预充笔(欧盟未进口、以 MCT 为基质、处方不同)官方。
5. 国内注册申报情况和临床试验情况
已批准:仅原研阿斯利康(H20170389),无国产仿制/地产化批文官方。
在审评:无公开的国产仿制上市申请(受理信息);齐鲁、绿叶处于早期临床/BE 阶段,未见推进至 NDA 的公开记录数据库推测。
临床登记:① 齐鲁制药 CTR20182309——"注射用艾塞那肽微球与百达扬在健康受试者中单次给药的生物等效性及安全性研究"(单次给药 PK BE,平行设计),首次公示 2018-12-14官方;② 绿叶制药 LY05006(新药,非仿制),2016 年获临床批件,处方工艺/药代与原研不同公告。
历史批件:齐鲁 2018 年即登记微球 BE,但截至本次检索(2026-10)未见获批或完成结论,结合全球无同类仿制先例,高度提示该项目或因微球等同性/BE 难度或商业考量未推进到底——前人"用脚投票"值得警惕推测。绿叶以"新药"而非"仿制"推进,亦侧面说明微球难以走标准仿制等同路径推测。
6. 原料药信息
注:本品原料药为艾塞那肽多肽(活性成分),微球为其载体系统;"原料药"指艾塞那肽。
6.1 理化性质
| 不适用(N/A) | |
6.2 原料药可及性分析
结论:可及——国内多家多肽企业可供应艾塞那肽并授权关联审评;原料药并非立项瓶颈,瓶颈在下游微球制剂与 BE数据库。
7. 原研专利分析
中国专利链接
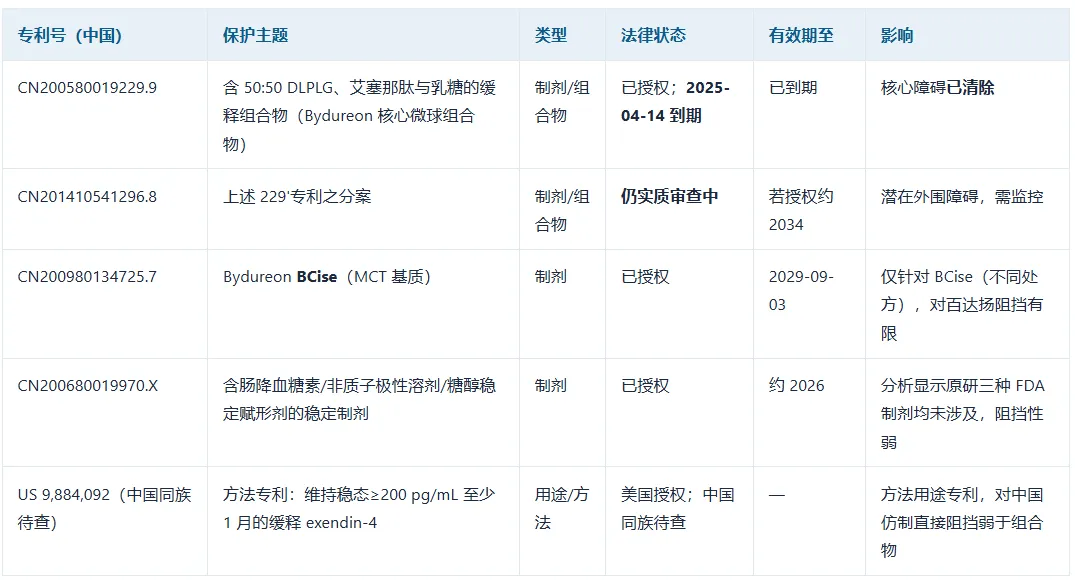
结论:专利障碍基本清除——核心中国微球组合物专利已于 2025-04-14 到期,BCise 专利 2029 但对应不同处方;唯一需监控的是 pending 分案 CN201410541296.8。专利不再是决定性否决项数据库文献。
8. 原研处方工艺分析
8.1 处方组成
8.1.1 中国进口注册说明书(百达扬,原研单剂 vial 系统)官方微球:活性成分 艾塞那肽;辅料 乙交酯丙交酯共聚物(PLGA 50:50)、蔗糖。注射用溶剂(复溶混悬介质):羧甲基纤维素钠(CMC-Na)、氯化钠、聚山梨酯 20(Tween 20)、磷酸二氢钠一水合物、磷酸氢二钠七水合物、注射用水。规格:微球 2 mg/瓶。
8.1.2 美国原研标签(Bydureon 单剂)对照官方微球:exenatide、PLGA(purified 50:50 poly(D,L-lactide-co-glycolide));复溶稀释液含 poloxamer 407、氯化钠、磷酸盐缓冲液、中链甘油三酯(MCT)等(不同国家/版本溶剂组成略有差异——中国版以 CMC-Na 为主、未见 MCT,美版含 MCT/poloxamer)。
8.1.3 原研专利(组合物比例范围)文献US 9,884,092 披露典型组成:约 5% exendin-4、2% 蔗糖、93% 纯化 50:50 PLGA;稳态 Cmax/Cave 比值约 2.5 以内。国内第三方(CN103417957A 翰宇)披露微球处方:艾塞那肽 0.5–10 份、保护剂(甘氨酸/赖氨酸/精氨酸/组氨酸)0.5–10%、PLGA 80–99 份,碱性保护剂中和 PLGA 降解酸化、减少多肽聚集。
辅料合法来源:PLGA(如 Evonik RESOMER® 系列,已有 CDE 登记 F20180000908 等)、蔗糖(注射级,Merck 等,CDE 登记 F20170000107)、CMC-Na、聚山梨酯 20、磷酸盐等均为常规注射辅料,国内均有合法供应商与登记状态数据库。
8.2 工艺分析
原研采用 W/O/W 复乳-溶剂挥发法/相分离法制备 PLGA 微球:艾塞那肽与保护剂(蔗糖)溶于水相(W1),PLGA 溶于有机溶剂(二氯甲烷等)为油相(O),成初乳 W1/O,再分散于外水相(W2)成复乳 W1/O/W2,挥发除有机溶剂、固化、洗涤、冻干得微球;临用前以溶剂(CMC-Na 等)复溶混悬文献推测。
关键工艺参数与放大风险:① 有机溶剂(二氯甲烷等)残留控制——药典对微球溶剂残留限度严格,且影响稳定性与安全性;② 微球粒径分布、包封率、突释率与体外释放曲线是区分仿制与原研的核心 CQA;③ PLGA 特性粘度/分子量批次一致性直接影响降解与释药;④ 全程无菌工艺(多肽 + 注射混悬);⑤ 复溶装置(vial + 预充溶剂 + 适配器)须匹配给药使用推测。工艺推断均标注推测,最终以原研审评报告(CDE JXHS1600049 附件)与进口注册标准为准。
9. 质量研究
9.1 药典收载情况及质量标准对比
微球为复杂注射剂,质量评价与常规片剂/注射液差异大:除含量、有关物质、无菌、细菌内毒素、残留溶剂外,核心是微球表征(粒径及分布、载药量/包封率、体外释放曲线、PLGA 分子量/端基、突释率)与复溶后混悬液特性。是否收载专用各论须核对 ChP 2025 与 USP/EP 最新版官方待确认。
9.2 对照品/标准品可及性
艾塞那肽对照品:中检院(NIFDC)及 USP/EP 通常可提供多肽对照品;微球专用对照制剂通常以参比制剂(百达扬)本身为对照数据库推测。成本:多肽对照品与参比制剂采购成本中等偏高(参比制剂约 1800–2200 元/盒)数据库。
9.3 溶出方法
微球无传统溶出,代之以体外释放度(in vitro release, IVR):装置多为样品-分离法(离心/过滤取样)或流通池法,介质通常 pH 7.4 磷酸盐缓冲液(含/不含表面活性剂),时长以天–周计(原研释放平台期 >17 天)文献推测。
pH 依赖性与区分力:微球释药主要由 PLGA 降解(而非介质 pH)驱动,pH 依赖性弱;真正的区分力在于能否重现原研释放曲线(Cmax/Cave、平台期、突释)并具备 IVIVC——这是 BE 与质量等同的核心推测。国内/国际均无公开的艾塞那肽微球溶出数据库条目(FDA 溶出库主要覆盖口服固体制剂),方法须自建并经 CDE 沟通待确认。
10. 临床试验方案
是否可豁免临床:不可豁免——复杂注射剂微球 depot,无 BCS 豁免基础,等同性无法靠体外证明,必须开展体内 BE(甚至更大临床)官方推测。
10.1 临床试验相关重点信息
Tmax:微球 depot 单剂后数周达稳态(第 7 周达峰),存在蓄积;稳态平均浓度约 300 pg/mL官方。变异系数(CV%):微球 PK 个体间变异大,且受粒径/释药差异放大;免疫原性(抗药抗体 ADA)可能影响暴露文献。食物影响小官方。长暴露:单剂后体内存留数周,清洗期需很长官方。
10.2 BE 试验研究方案
| 稳态多剂次、重复交叉/平行设计 | |
BE 风险评估:高变异 + 长周期 + 微球等同不确定是本品 BE 难度最高根源;即便完成,监管对"微球生物等效"的接受标准(是否缩小 CI、是否要求 IVIVC)仍不明确,存在不被接受需补临床风险推测。若 CDE 认定 4 类 BE 路径不可行,需改走 2 类改良型新药 + 验证性临床,成本与周期成倍上升推测。无 FDA PSG、无个药指南,方案须逐案沟通,不确定性极高。
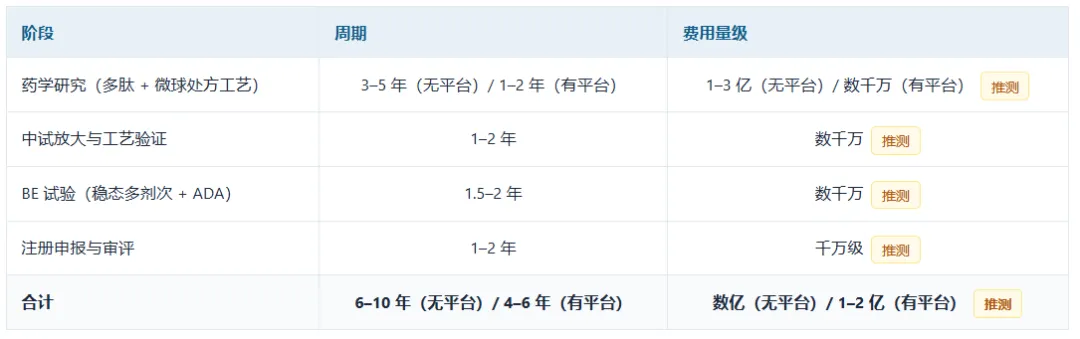
参考成本与周期:仅 BE(稳态多剂次 + ADA + 长周期采样)预计 数千万元级、1.5–2 年;若升级为完整临床则数亿级、3–5 年推测。
11. 综合分析
11.1 简述
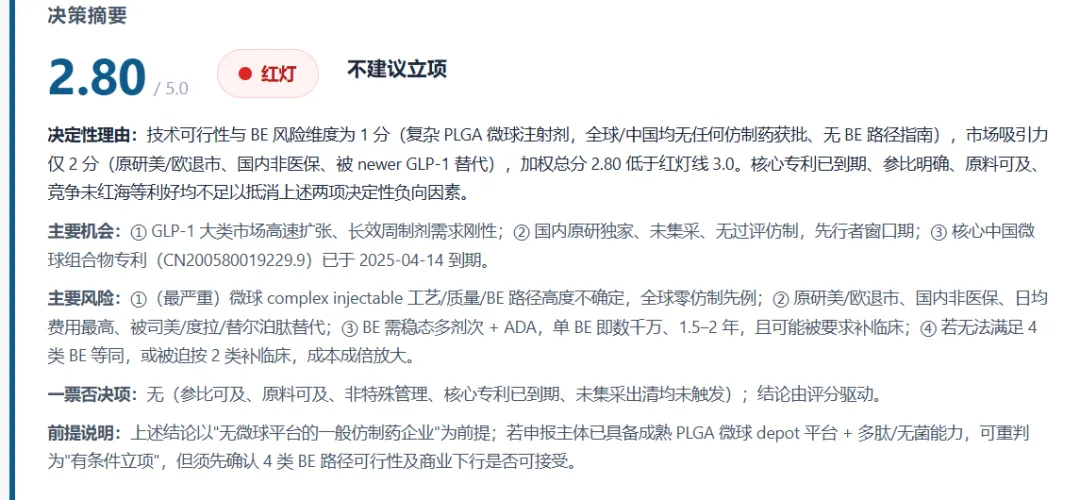
本品是 GLP-1 多肽 PLGA 微球长效注射剂,属仿制药研发难度最高的复杂注射剂门类。参比明确、原料可及、核心专利已到期、竞争未红海化——这些本应构成立项利好;但技术可行性(微球工艺 + 质量 + BE 路径的不确定性)与商业前景(原研美/欧退市、国内非医保、被 newer GLP-1 替代)两项构成决定性负向因素,足以推翻前述利好。
11.2 SWOT 分析
| S(若已具备 PLGA 微球 depot 平台 + 多肽合成 + 无菌能力): | W(若无微球平台): | |
| O: | T: |
内部维度须结合申报主体实际填列:本报告默认"无微球平台的一般仿制药企业"为评估前提;若主体为绿叶/丽珠/圣兆/齐鲁等已具微球平台者,S/W 需重判。
11.3 重点与难点
- 微球 complex injectable 的处方工艺与质量等同是首要难点:
须精确重现 PLGA 50:50 + 蔗糖微球的粒径、包封率、突释与体外释放曲线(Cmax/Cave≤2.5、平台期>17 天),并控制二氯甲烷等溶剂残留与多肽在制备/储存中的降解(脱酰胺、氧化、聚集)。影响:直接决定能否做出"合格且等同"的样品,是后续一切的前提。 - BE 路径不确定是第二大难点:
微球 depot 单剂 PK 不能反映稳态,需稳态多剂次给药 BE + ADA 评估,且监管对"微球生物等效"接受标准不明确、无 PSG/个药指南可参考。影响:即便药学做出来,也可能因 BE 不被接受而被迫补临床(转 2 类),成本与周期成倍放大,且全球无同类仿制获批先例可参照。 - 商业下行与支付短板是第三大难点:
原研已在美(2024)/欧退市、全球销售近终末端;国内非医保、日均费用居 GLP-1 类最高(约 70.9 元/日),且无集采放量机制,正被司美/度拉/替尔泊肽替代。影响:即便成功仿制,峰值销售与回收期承压,"为仿而仿"经济性差。
11.4 投入与周期估算
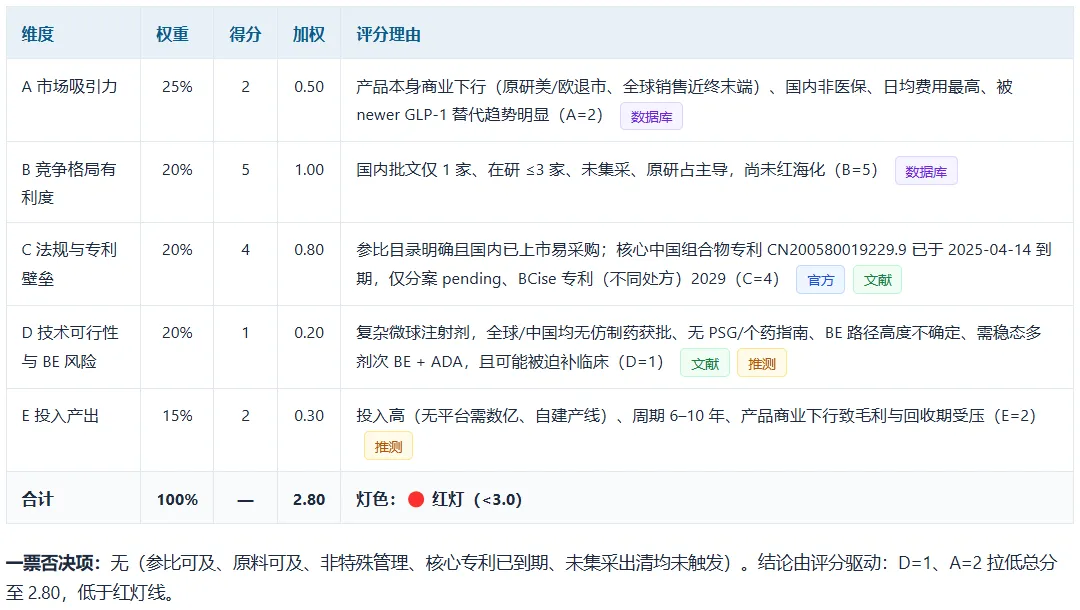
11.5 立项评分
11.6 结论与建议
综上所述:本项目仿制药研究重点和难点主要有以下方面:(1)PLGA 微球 complex injectable 的处方工艺与质量等同(粒径/包封率/突释/体外释放曲线/溶剂残留/多肽降解)为第一壁垒;(2)BE 路径高度不确定——无 PSG、需稳态多剂次 BE + ADA,且监管接受标准不明,存在被迫补临床(转 2 类)风险;(3)商业下行——原研美/欧退市、国内非医保、被 newer GLP-1 全面替代,即便仿出亦缺乏放量基础。
因此,综合考虑技术可行性与 BE 风险(D=1)、市场吸引力(A=2)两项决定性负向因素,加权总分 2.80(红灯),不建议立项开发注射用艾塞那肽微球(以"无微球平台的一般仿制药企业"为前提)。
后续行动项(若申报主体已具备成熟 PLGA 微球 depot 平台 + 多肽/无菌能力,可重判为"有条件立项"):
与 CDE 沟通确认监管路径:能否以 4 类仿制 + 稳态 BE 路径获批,抑或须按 2 类改良型新药补临床——此为立项前置条件; 二次核对中国上市药品专利信息登记平台(zldj.cde.org.cn),确认核心专利登记状态及分案 CN201410541296.8 进展; 复核商业模型:在"非医保 + 被 newer GLP-1 替代"前提下测算峰值销售与回收期,确认经济性是否支撑数亿投入; 评估参比制剂(百达扬单剂 vial)采购与一次性进口可行性,并锁定 PLGA/蔗糖/CMC-Na 等注射辅料的合法供应商与 CDE 登记状态。
12. 参考文献
国家药品监督管理局 / 药品审评中心. 注射用艾塞那肽微球(JXHS1600049)上市药品信息及技术审评报告、说明书. CDE 信息公开平台. https://www.cde.org.cn/main/xxgk/postmarketpage?acceptidCODE=e0897595d41c31e7bc55b649502cd283 (访问日期:2026-10-22)官方 国家药监局. 仿制药参比制剂目录(第二十四批). https://www.nmpa.gov.cn/ (访问日期:2026-10-22)官方 三生制药(01530.HK). 百达扬获 CFDA 批准公告(2018-01-04);2018 年度报告. 中证网 / 香港交易所披露. https://cs.com.cn/sylm/jsbd/201801/t20180104_5654657.html (访问日期:2026-10-22)公告 丁香园用药助手 / 39 药品通. 百达扬(注射用艾塞那肽微球)说明书. https://drugs.dxy.cn/ ; https://ypk.39.net/2302856/manual/ (访问日期:2026-10-22)官方-说明书 广东省药学会. 胰高糖素样肽 1 受体激动剂(GLP-1RA)临床快速综合评价专家共识(2022-09;2023-04 更新). http://www.sinopharmacy.com.cn/ (访问日期:2026-10-22)文献数据库 摩熵咨询(Pharnexcloud). 复杂注射剂行业系列报告二:微球市场需求广,国产崛起正当时. https://consult.pharnexcloud.com/report/detail/73228.html (访问日期:2026-10-22)数据库 蒲公英 OurYao. 三足鼎立的 GLP-1 受体激动剂市场与原研专利分析(含 CN200580019229.9 等中国专利与到期日). https://www.ouryao.com/thread-399183-1-1.html (访问日期:2026-10-22)文献 DrugPatentWatch. Bydureon historic drug sales / patent landscape / US 9,884,092. https://www.drugpatentwatch.com/ (访问日期:2026-10-22)数据库 医药导报. 缓释微球仿制药一致性评价过程中质量管理策略(2022). https://www.yydbzz.com/article/2022/1004-0781/1004-0781-41-3-412.shtml (访问日期:2026-10-22)文献 中国食品药品网. 微球制剂:整体表现良好 新品层出不穷(2023-02-04). https://bk.cnpharm.com/zgyyb/2023/02/04/app_318181.html (访问日期:2026-10-22)官方媒体 药物临床试验登记与信息公示平台. 齐鲁制药 CTR20182309(注射用艾塞那肽微球 BE). https://www.chinadrugtrials.org.cn/ (访问日期:2026-10-22)官方-登记平台 绿叶制药(02186.HK). 新药注射用艾塞那肽缓释微球(LY05006)获临床试验批件公告(2016-11-17). https://www.luye.cn/ (访问日期:2026-10-22)公告 圣诺生物(688117.SH). 投资者互动回复(艾塞那肽为糖尿病领域原料药产品之一,2023-09-26). https://m.nbd.com.cn/articles/2023-09-26/3035160.html (访问日期:2026-10-22)公告 长春百益制药(长春高新子公司). 艾塞那肽原料与注射液 CDE 审评/发补进展(2015–2018 披露). 新浪财经/中国证券报. (访问日期:2026-10-22)公告 国家知识产权局 / PatSnap. 艾塞那肽微球相关中国专利(CN200580019229.9、CN201410541296.8、CN200980134725.7、CN200680019970.X 等). https://www.cnipa.gov.cn/ (访问日期:2026-10-22)文献 中国上市药品专利信息登记平台. https://zldj.cde.org.cn/ (待核对:百达扬专利登记状态)官方-待确认 WeightLossRankings / DrugPatentWatch. GLP-1 Medication List 2026;EXSCEL trial(Holman 2017);Bydureon 美国退市(2024). (访问日期:2026-10-22)数据库文献


发表评论
发表评论: