
 研报速递
智能互动机器人正处于从技术验证与小批量交付向规模化量产过渡的阶段。市场增速平稳,但商业模式的重心正在从“卖硬件”向“卖服务”迁移。
第一节 定义与分类
智能互动机器人,指以语音、视觉、触觉等多模态感知为基础,能在物理或虚拟环境中与人发生有意义交互的机器人系统。它的核心不在“移动”或“操作”,而在交互的自主性与持续性。
有洞见的分类,取决于你从哪个维度切开这个产品。
按情感连接深度分级,可分为工具型交互、场景型交互、人格型交互与共生型交互。这比按“人形/非人形”分类更贴近商业决策:交互深度决定用户留存,也决定订阅付费的意愿天花板。
按部署逻辑分,可分为独立本体型与嵌入式环境型。前者以机器人自身为交互界面,后者将交互能力嵌入家居、车载或商用空间。它意味着,竞争未必发生在“谁的机器人更像人”,而可能发生在“谁占据了高频交互的入口”。
第二节 行业特点
这个行业最显著的特征,不在于交互技术有多前沿,而在于它的成本结构与收入结构之间存在一个尚未闭合的缺口。
特征一:情绪经济定价,但支付意愿与交付成本并不对称。 超六成消费者愿意为情绪价值付费,情绪经济市场规模可观。但深度共情所需的算法与数据成本,远高于当前用户愿意为单次交互支付的溢价。本质上,这是一个需求先行、交付能力追赶的市场。
特征二:硬件入口化,利润后置。 头部企业的路径正在趋同:本体以接近成本或低毛利切入,长期收入寄望于内容订阅、RaaS与运维服务。硬件销售的意义从“利润中心”降格为“装机量入口”。
特征三:成本结构倒挂,运维重于采购。 在真实商业化场景中,调试、场景适配与持续运维占据总拥有成本的大头。这意味着,规模化不自动带来盈利,运营效率才是分水岭。
| 特征维度 | 具体表现 | 对决策的含义 |
|---|---|---|
| 收入结构 | 硬件低毛利,订阅与运维后置 | 关注装机量与付费转化率,而非单机毛利 |
| 成本结构 | 运维与场景适配占总成本40%—60% | 运营能力比产品参数更具区分度 |
| 需求基础 | 情绪价值付费意愿明确 | 场景选择优先于技术路线选择 |
第三节 发展历程
智能互动机器人的技术源头可以追溯到1968年斯坦福研究所的Shakey,但“交互”成为独立的产品命题,是近十余年才发生的事。
| 阶段 | 时间锚点 | 关键事件与政策线索 |
|---|---|---|
| 技术母体形成 | 1968—2015年 | Shakey奠定自主感知与规划范式;人形机器人经历静态行走、动态行走、高动态运动三个阶段 |
| 交互命题独立 | 2016—2022年 | 语音助手与社交机器人兴起;多模态感知从实验室走向产品 |
| 政策框架建立 | 2023—2024年 | 工信部《人形机器人创新发展指导意见》将人形机器人定位为颠覆性产品;2024年七部门《关于推动未来产业创新发展的实施意见》接续部署 |
| 量产与标准并行 | 2025—2026年 | 全球首个人形机器人马拉松举办;《人形机器人与具身智能标准体系(2026版)》发布 |
这一历程揭示了一个判断:行业节奏由交互技术的场景溢出与政策框架的供给共同塑造,而非单一技术突破驱动。
第四节 发展前景
用三句话概括:智能互动机器人的长期价值不在本体,而在交互入口所承载的服务关系。 全球智能互动机器人市场增速温和,2024—2031年复合增速约4.4%,但人形机器人板块的量产节奏显著更快,竞争核心正从硬件参数转向具身智能算法与真实任务执行能力。
真正的变数在于:如果运维成本不能在规模化中同步下降,“硬件入口化”的商业模式将长期停留在装机量增长、利润不增长的张力之中。
报告说明:
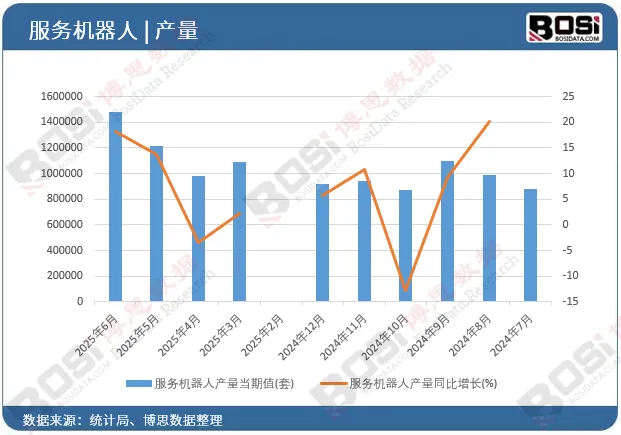
增长势头强劲,但波动中趋于稳健:累计增长率始终保持在两位数以上(2025年6月为25.5%),印证了行业的高景气度。然而,观察月度同比增长率,可以发现波动较大:从2024年7月高达41.6%的增速,回落至2025年4月的-3.4%,随后又反弹至6月的18.3%。这反映了市场在经历爆发初期的脉冲式增长后,正逐步回归理性,进入一个更可持续的稳健增长通道。
第1章智能互动机器人行业发展综述
1.1.1 行业定义
1.1.2 行业产品/服务分类
1.1.3 行业主要商业模式
1.2 智能互动机器人行业特征分析
1.2.1 产业链分析
1.2.2 智能互动机器人行业在产业链中的地位
1.3 智能互动机器人行业政治法律环境分析
1.3.1 行业管理体制分析
1.3.2行业主要法律法规
1.3.3 行业相关发展规划
1.4 智能互动机器人行业经济环境分析
1.4.1 国际宏观经济形势分析
1.4.2国内宏观经济形势分析
1.4.3 产业宏观经济环境分析
1.5 智能互动机器人行业技术环境分析
1.5.1 智能互动机器人技术发展水平
1.5.2 行业主要技术现状及发展趋势
第2章国际智能互动机器人行业发展经验借鉴和典型企业运营情况分析
2.1.1 国际智能互动机器人行业发展规模分析
2.1.2 国际智能互动机器人行业市场结构分析
2.1.3 国际智能互动机器人行业竞争格局分析
2.1.4 国际智能互动机器人行业市场容量预测
2.2 国外主要智能互动机器人市场发展状况分析
2.2.1 欧盟智能互动机器人行业发展状况分析
2.2.2 美国智能互动机器人行业发展状况分析
2.2.3 日本智能互动机器人行业发展状况分析
2.3 国际智能互动机器人企业发展现状分析
第3章我国智能互动机器人行业发展现状
3.1.1 智能互动机器人行业品牌发展现状
3.1.2 智能互动机器人行业消费市场现状
3.1.3 智能互动机器人市场需求层次分析
3.2 我国智能互动机器人行业发展状况
3.2.1 2026年中国智能互动机器人行业发展回顾
3.2.2 2026年我国智能互动机器人市场特点分析
3.3 中国智能互动机器人行业供需分析
3.3.1 2026年中国智能互动机器人市场供给总量分析
3.3.2 2026年中国智能互动机器人市场供给结构分析
3.3.3 2026年中国智能互动机器人市场需求总量分析
3.3.4 2026年中国智能互动机器人市场需求结构分析
3.3.5 2026年中国智能互动机器人市场供需平衡分析
第4章中国智能互动机器人所属行业经济运行分析
4.1.1 2025年智能互动机器人所属行业经济指标分析
4.1.2 2026年智能互动机器人所属行业经济指标分析
4.2 2026年智能互动机器人所属行业进出口分析
4.2.1 2022-2026年智能互动机器人所属行业进口总量及价格
4.2.2 2022-2026年智能互动机器人所属行业出口总量及价格
4.2.3 2022-2026年智能互动机器人所属行业进出口数据统计
4.2.4 2027-2033年智能互动机器人进出口态势展望
第5章我国智能互动机器人所属行业整体运行指标分析
5.1.1 企业数量结构分析
5.1.2 人员规模状况分析
5.1.3 行业资产规模分析
5.1.4 行业市场规模分析
5.2 2022-2026年中国智能互动机器人所属行业运营情况分析
5.2.1 我国智能互动机器人所属行业营收分析
5.2.2 我国智能互动机器人所属行业成本分析
5.2.3 我国智能互动机器人所属行业利润分析
5.3 2022-2026年中国智能互动机器人所属行业财务指标总体分析
5.3.1 行业盈利能力分析
5.3.2 行业偿债能力分析
5.3.3 行业营运能力分析
5.3.4 行业发展能力分析
第6章我国智能互动机器人行业竞争形势及策略
6.1.1 智能互动机器人行业竞争结构分析
(1)现有企业间竞争
(2)潜在进入者分析
(3)替代品威胁分析
(4)供应商议价能力
(5)客户议价能力
(6)竞争结构特点总结
6.1.2 智能互动机器人行业企业间竞争格局分析
6.1.3 智能互动机器人行业集中度分析
6.2 中国智能互动机器人行业竞争格局综述
6.2.1中国智能互动机器人行业竞争力分析
6.2.2 智能互动机器人市场竞争策略分析
第7章中国智能互动机器人行业区域市场监测
7.1.1 区域特征及经济情况分析
7.1.2 2022-2026年市场规模情况分析
7.1.3 2022-2026年市场需求情况分析
7.1.4 2027-2033年行业趋势预测分析
7.2 东北地区智能互动机器人行业调研
7.2.1 区域特征及经济情况分析
7.2.2 2022-2026年市场规模情况分析
7.2.3 2022-2026年市场需求情况分析
7.2.4 2027-2033年行业趋势预测分析
7.3 华东地区智能互动机器人行业调研
7.3.1 区域特征及经济情况分析
7.3.2 2022-2026年市场规模情况分析
7.3.3 2022-2026年市场需求情况分析
7.3.4 2027-2033年行业趋势预测分析
7.4 华南地区智能互动机器人行业调研
7.4.1 区域特征及经济情况分析
7.4.2 2022-2026年市场规模情况分析
7.4.3 2022-2026年市场需求情况分析
7.4.4 2027-2033年行业趋势预测分析
7.5 华中地区智能互动机器人行业调研
7.5.1 区域特征及经济情况分析
7.5.2 2022-2026年市场规模情况分析
7.5.3 2022-2026年市场需求情况分析
7.5.4 2027-2033年行业趋势预测分析
7.6 西南地区智能互动机器人行业调研
7.6.1 区域特征及经济情况分析
7.6.2 2022-2026年市场规模情况分析
7.6.3 2022-2026年市场需求情况分析
7.6.4 2027-2033年行业趋势预测分析
7.7 西北地区智能互动机器人行业调研
7.7.1 区域特征及经济情况分析
7.7.2 2022-2026年市场规模情况分析
7.7.3 2022-2026年市场需求情况分析
7.7.4 2027-2033年行业趋势预测分析
第8章我国智能互动机器人行业产业链分析
8.1.1 产业链结构分析
8.1.2 主要环节的增值空间
8.2 智能互动机器人上游行业分析
8.2.1 智能互动机器人产品成本构成
8.2.2 2022-2026年上游行业发展现状
8.3 智能互动机器人下游行业分析
8.3.1 智能互动机器人下游行业分布
8.3.2 2022-2026年下游行业发展现状
8.3.3 2027-2033年下游行业发展趋势
8.3.4 下游需求对智能互动机器人行业的影响
第9章智能互动机器人重点企业发展分析
9.1.1 企业概况
9.1.2 企业经营状况
9.1.3 企业盈利能力
9.1.4 企业市场战略
9.2重点企业二
9.2.1 企业概况
9.2.2 企业经营状况
9.2.3企业盈利能力
9.2.4企业市场战略
9.3 重点企业三
9.3.1 企业概况
9.3.2 企业经营状况
9.3.3 企业盈利能力
9.3.4 企业市场战略
9.4 重点企业四
9.4.1 企业概况
9.4.2 企业经营状况
9.4.3 企业盈利能力
9.4.4 企业市场战略
9.5 重点企业五
9.5.1 企业概况
9.5.2 企业经营状况
9.5.3 企业盈利能力
9.5.4 企业市场战略
9.6 重点企业六
9.6.1 企业概况
9.6.2 企业经营状况
9.6.3 企业盈利能力
9.6.4 企业市场战略
第10章智能互动机器人行业投资与趋势预测分析
10.1.1 2026年总体投资结构
10.1.2 2026年投资规模情况
10.1.3 2026年投资增速情况
10.2 智能互动机器人行业投资机会分析
10.3 2027-2033年智能互动机器人行业投资建议
第11章智能互动机器人行业发展预测分析
11.1.1 2027-2033年我国智能互动机器人发展规模预测
11.1.2 2027-2033年智能互动机器人产品价格预测分析
11.2 2027-2033年中国智能互动机器人行业供需预测
11.2.1 2027-2033年中国智能互动机器人供给预测
11.2.2 2027-2033年中国智能互动机器人需求预测
11.3 2027-2033年中国智能互动机器人市场趋势分析
第12章智能互动机器人企业管理策略建议
12.1.1提高中国智能互动机器人企业核心竞争力的对策
12.1.2 智能互动机器人企业提升竞争力的主要方向
12.1.3 影响智能互动机器人企业核心竞争力的因素及提升途径
12.1.4 提高智能互动机器人企业竞争力的策略
12.2 对我国智能互动机器人品牌的战略思考
12.2.1 智能互动机器人实施品牌战略的意义
12.2.2 智能互动机器人企业品牌的现状分析
12.2.3 我国智能互动机器人企业的品牌战略
12.2.4 智能互动机器人品牌战略管理的策略
报告完整目录,请点击下方“阅读原文”


发表评论
发表评论: