
 研报速递
全球市场规模 · 厂商格局 · 教育智能硬件与出海
编制时间:2026年8月 | 数据口径:公开信源 · 约/量级表述(详见文末数据说明)
一、研究背景、方法与核心结论
AI 学习硬件是教育科技最硬的一环:AI 学习机、词典笔、点读笔、错题打印机等把大模型能力装进孩子的书包,中国厂商(科大讯飞/步步高/网易有道/学而思/猿辅导)主导国内市场并加速出海。本报告基于多机构市场数据与权威媒体报道,梳理全球及中国市场规模、厂商格局、技术路线与渠道;全部数字为公开信源的约数/量级表述并注明出处。
数据口径声明:学习硬件行业统计口径差异较大(含不含平板/学习机、C 端 vs B 端),本报告所有数字均为「约/量级」表述并注明来源机构与年份;企业营收、市占率等数据来自公开披露/媒体报道,请以量级理解。无法核实的数字一律标注「未公开」。
核心结论(摘要)
1)体量:中国 AI 学习机市场 2024 年约 250-271 亿元(赛迪 250 亿/艾媒 270.72 亿 +48.27%,华经 270.7 亿口径一致)→ 2025 年预计突破 320 亿元 → 2027 年 450-514 亿元;洛图口径 2025 年学习平板全渠道销量 632.1 万台(+6.7%)、销额 199.1 亿元(+4.5%);教育智能硬件大盘 2024 年近千亿元(多鲸,CAGR 25.8%,沙利文 2023 年 806 亿元)。
2)格局:学习平板高度集中——**TOP8 合计 88.4%(较 2024 年 +9.7pct)**,作业帮 28.8%(第一,同比 +12pct)> 学而思 17.9% > 科大讯飞 15.8% > 小猿/步步高/希沃/小度/BOE;教培系(作业帮/学而思/猿辅导)反超科技派与传统派,优学派跌出十强。
3)技术:大模型全面接入(讯飞星火/有道「子曰」/好未来 MathGPT/文心),AI 精准学与个性化辅导成为卖点,类纸护眼屏成高端标配;但赛迪警示——45% 用户仅用基础拍照搜题、高级 AI 功能使用率 <30%、一二线用户流失率 30%——「AI 卖点与实际使用」存在落差。
4)渠道与政策:线上占 63% 销量、抖音内容电商为增长极,国补纳入学习平板(2000-2999 元价位占比超一半);2026 年教育部将出台人工智能赋能教育专项政策,新课标要求中小学每周≥2 课时 AI 通识课(新增 500 所 AI 特色高中)——政策是最大变量。
5)出海是第二曲线:科大讯飞海外 AI 硬件同比增超 3 倍(东南亚/中东/欧洲),AI 办公本在日本 Makuake 平板类 Top1、韩国 Wadiz 全品类 Top1;松鼠 AI 计划全美 3,000 家门店——中国学习硬件的「教培经验 + 大模型」具备全球复制潜力。
二、行业概览:AI 学习硬件是什么
AI 学习硬件指面向 K12 学生、以内容与 AI 能力为核心的教育智能硬件,主要包括:AI 学习机/学习平板(最大品类)、词典笔、点读笔/启蒙机、错题打印机、AI 学练机(墨水屏)等。演进逻辑分五阶段:2015-2018 电子化(步步高点读机、平板教育);2019-2021 词典笔爆发(有道词典笔、讯飞入场,AI 翻译成第一杀手级功能);2022-2023 双减转型(教培公司集体转硬件,学习机放量、大模型接入);2024-2025 大模型 AI 化(AI 精准学、个性化辅导、护眼屏竞赛);2026- 生态与监管(AI 教育合规、硬件+内容订阅、全球化)。核心逻辑是「双减后教培能力硬件化」:作业帮/学而思/猿辅导把教研与题库能力装进硬件,反而成了新的头部——教育硬件从「电子厂生意」变成「内容+AI 生意」。
三、全球市场规模与增长
中国 AI 学习机/智能学习机市场(多机构交叉):赛迪网/CMIC《2024-2025 中国 K12 阶段 AI 学习机行业研究报告》口径 2024 年 250 亿元 → 2025 年突破 320 亿元 → 2027 年预计 450 亿元;艾媒咨询口径 2024 年 270.72 亿元(+48.27%)→ 2027 年破 514 亿元(华经口径 2024 年约 270.7 亿元一致);洛图科技口径(学习平板)2025 年全渠道销量 632.1 万台(+6.7%)、销额 199.1 亿元(+4.5%),年末预测下修至 650 万台(+9.7%,未达年中预测 714 万台/+20.5%)——销量增速趋于平缓。大盘参照:教育智能硬件 2024 年近千亿元(多鲸,CAGR 25.8%)、2023 年 806 亿元(沙利文,C 端破 400 亿元);2024H1 AI 学习机销售额同比 +136.6%(中研普华)——2024 年是 AI 学习机的爆发年,2025 年进入「量稳价升」的成熟化阶段。
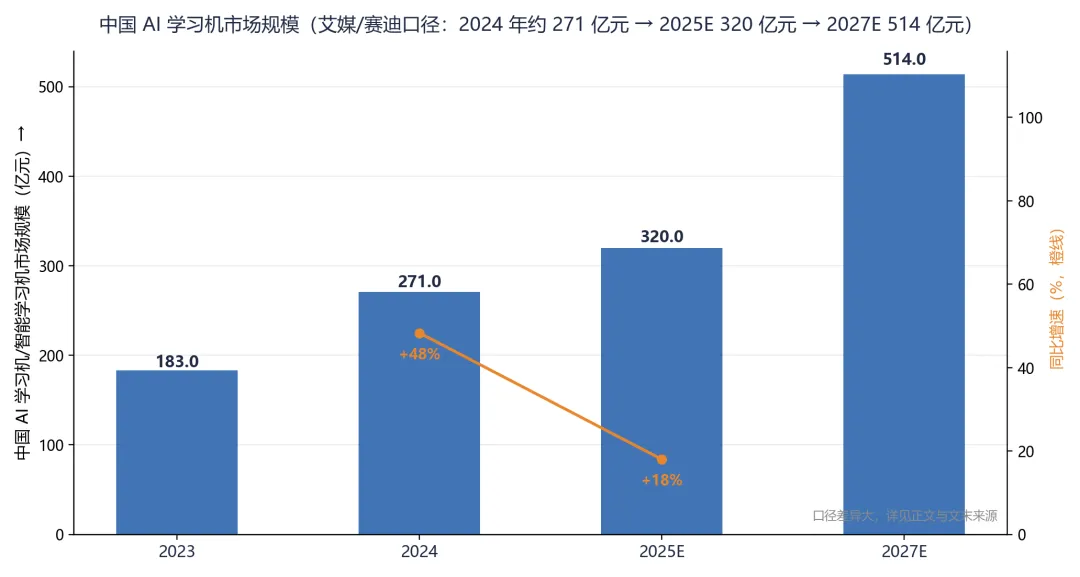
图: 中国 AI 学习机市场规模(艾媒/赛迪口径:2024 年约 271 亿元 → 2025E 320 亿元 → 2027E 514 亿元)
口径/机构 | 年份 | 规模(约) | CAGR/增速 | 说明 |
赛迪网/CMIC | 2024→2025 | 250亿→320亿元 | — | 2027E 450亿元(K12 AI学习机) |
艾媒咨询 | 2024 | 270.72亿元 | +48.27% | 2027E 破514亿元 |
华经产业研究院 | 2024 | 约270.7亿元 | — | 与艾媒口径一致 |
洛图科技(学习平板) | 2025 | 销量632.1万台/销额199.1亿元 | +6.7%/+4.5% | 年末下修至650万台 |
多鲸(教育硬件大盘) | 2024 | 近千亿元 | 25.8% | 含学习机+词典笔+其他 |
沙利文(教育硬件) | 2023 | 806亿元 | — | C端破400亿元 |
注: 学习机金额口径(艾媒/赛迪 250-271 亿元)与学习平板终端口径(洛图 199 亿元)统计范围不同;教育硬件大盘含词典笔等
3.1 中国市场与细分结构
细分结构(量级估算):学习平板/学习机是绝对主力(洛图 2025 销额 199.1 亿元);词典笔——洛图 2023 线上超 360 万台「两强领跑」(有道/阿尔法蛋),2024 年预测约 400 万台(+10%);点读笔——2024 年中国点读笔套件市场约 55 亿元;错题打印机——喵喵机(P1/P2/P3)市占超 80%,家用打印机市场 2021 年 33.8 亿 → 62.1 亿元。价格带结构:2000-2999 元是国补与销量最集中的段位(线上占比超一半),2000-5000 元为最激烈价格带(作业帮领跑),5000 元以上由科大讯飞主导(6000 元以上段主导),学而思在线上 4000-5999 元段占 52%。需求驱动:双减(2021)后教培能力硬件化、K12 家长付费意愿刚性、下沉市场「高性价比+离线可用」需求。
3.2 渠道与政策变量
渠道:「线上+线下+政企」三元结构,线上占 63% 销量(赛迪),抖音内容电商是增长极;步步高以线下渠道见长;国补纳入学习平板显著拉动 2000-2999 元价位。政策变量(关键):**2025-12-30 教育部计划 2026 年出台人工智能赋能教育专项政策文件**;2025 新课标试点要求中小学每周≥2 课时 AI 通识课、新增 500 所 AI 特色高中——政策既带来「AI 教育硬件合规化」的要求(内容与数据合规),也打开校内 AI 教育设备的新市场(B 端/政企渠道)。风险面:未成年人数据保护、AI 生成内容合规、学习类 App 备案。
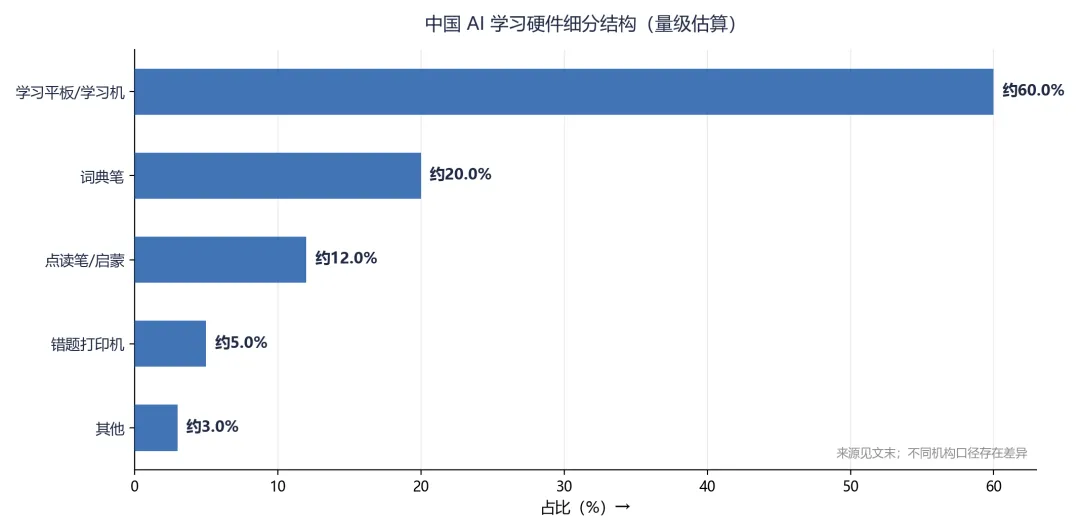
图: 中国 AI 学习硬件细分结构(量级估算:学习平板约六成)
四、厂商格局
学习平板格局(洛图 2025 全渠道):**作业帮 28.8%**(同比 +12pct,线上 2000-2999 元段 46.3%)第一、**学而思 17.9%**(线上 4000-5999 元段 52%)第二、**科大讯飞 15.8%**(6000 元以上主导)第三,其后为小猿、步步高、希沃、小度、BOE 小课屏——**TOP8 合计 88.4%**(较 2024 年 +9.7pct);赛迪版六大品牌合计 89.18%。2026H1 作业帮全渠道 30.7% 继续第一(Q1 32.9%),618 期间 29.3%、前四合计 86.5%——「教培系反超」是最重要的格局变化:作业帮/学而思/猿辅导把教研内容与题库装进硬件,两年内把科技派(科大讯飞)和传统派(步步高/优学派)挤到两侧,优学派已跌出十强。词典笔:有道份额第一(京东/天猫/抖音三平台)、阿尔法蛋销量第一。
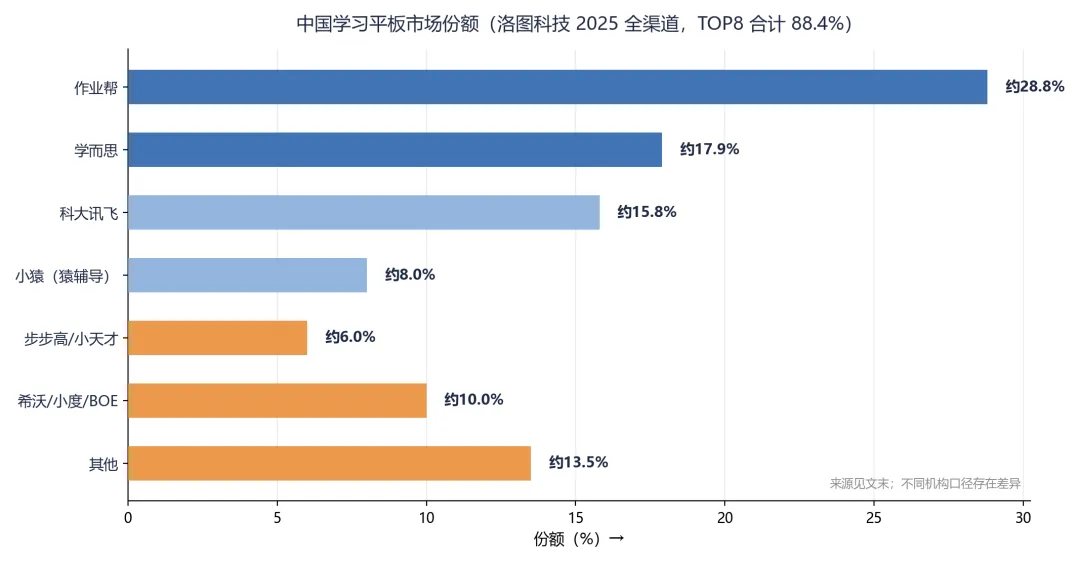
图: 中国学习平板市场份额(洛图科技 2025 全渠道:作业帮 28.8%/学而思 17.9%/科大讯飞 15.8%,TOP8 合计 88.4%)
厂商 | 定位 | 财务/体量(约) | 产品与份额 | 近两年重大事件 |
作业帮 | 教培系·销量第一 | 2024年618硬件GMV+188%(学习机+406%) | 学习机28.8%第一(2026H1 30.7%) | 2023年入局;2024全渠道销量第一(5家机构认证) |
学而思(好未来) | 教培系·高端第一 | 2025年高端学习平板销量&销额第一 | 17.9%第二;线上4000-5999元段52% | 2023-02首款学习机;MathGPT大模型 |
科大讯飞 | 科技派·技术领先 | 2025营收271.05亿元;智慧教育89.67亿(+24.04%) | 15.8%第三;6000元以上主导;学习机2025H1营收翻番 | 星火大模型;2026-02发T90系列+星火X2;海外硬件+3倍 |
网易有道 | 词典笔龙头 | 2024净收入56.3亿元(+4.4%);首次全年盈利1.5亿 | 词典笔份额第一(三平台) | 「子曰」大模型;Q4词典笔净收入+50% |
猿辅导(小猿) | 教培系·墨水屏 | 小猿学练机累计销量80万台 | 学习平板约8% | 2024-05-30发布小猿学练机(墨水屏) |
步步高/小天才 | 传统派·线下强 | 早年学习机份额38.4%;小天才2024Q2全球儿童手表48%第一 | 线上主流电商53.7%(小天才) | 线下渠道见长;被教培系挤压 |
读书郎 | 传统派(02385.HK) | 2024收入4.61亿元(+28.4%)、净利-5857.9万元 | 学生平板收入3.89亿(+24.3%)、市占约1% | 港股上市;市占率持续收缩 |
希沃/小度/BOE小课屏 | 科技派·B端/护眼 | 视源(希沃)教育信息化龙头 | 学习平板TOP8后半段 | 类纸护眼屏技术;政企/校内渠道 |
注: 份额为洛图/赛迪口径;财务为年报口径;教培系(作业帮/学而思/小猿)与科技派(讯飞/希沃)、传统派(步步高/读书郎)形成三足鼎立
出海是第二曲线:科大讯飞海外 AI 硬件同比增超 3 倍(核心布局东南亚/中东/欧洲),AI 办公本在日本 Makuake 平板类 Top1、韩国 Wadiz 2025 全品类 Top1;松鼠 AI 计划全美 3,000 家门店;视源(希沃/MAXHUB)以教育信息化设备出海——中国学习硬件的「教培方法论 + 大模型」组合在东南亚/中东具备强复制性(当地 K12 补习需求旺盛、硬件渗透率低)。
五、技术趋势与产业生态
5.1 技术路线与产品趋势
技术主线是大模型接入与场景化落地:科大讯飞星火(2023 年 T20 Pro 首批接入)、网易有道「子曰」、好未来 MathGPT、百度文心一言——各家把通用模型改造为教育垂直模型(数学逻辑推理、作文批改、跨年级漏洞定位、个性化学习路径)。硬件侧拼「护眼」与「形态」:类纸护眼屏(微纳米类纸屏、京东方小课屏 20 项类纸护眼技术)成高端标配;墨水屏(小猿学练机)开辟「学练一体」新形态。**关键警示(赛迪)**:45% 用户仅使用基础拍照搜题功能,高级 AI 功能使用率不足 30%,一二线用户流失率 30%——「AI 是卖点但未成为高频刚需」,如何让高级功能真正被使用(家长端报告、AI 主动干预)是下一阶段的技术命题。
5.2 渠道与出海
渠道结构:「线上+线下+政企」三元,线上占 63% 销量(赛迪),抖音内容电商为增长极(内容种草+直播转化),国补显著拉动 2000-2999 元价位销量;线下由步步高/小天才等传统派把持(书店/专卖店/经销商),政企渠道(校内 AI 教育设备)随新课标政策打开。出海渠道:亚马逊 + 独立站 + 众筹(日本 Makuake/韩国 Wadiz)+ 本地代理;科大讯飞以 AI 办公本/翻译机为出海尖兵,学习机则随「AI 教育」概念落地东南亚/中东。
5.3 产业链与政策
产业链:上游为屏幕(京东方等类纸屏)、芯片(国产 SoC/AI 算力)、摄像头/麦克风与代工(深圳/东莞);中游为品牌(教培系/科技派/传统派)+ 内容方(教研题库、教材版权);下游为线上电商/线下渠道/政企与出海。政策(最大变量):① 2025-12-30 教育部计划 2026 年出台人工智能赋能教育专项政策文件;② 2025 新课标试点要求中小学每周≥2 课时 AI 通识课、新增 500 所 AI 特色高中——打开校内 AI 教育设备市场;③ 合规要求:未成年人数据保护、AI 生成内容合规、学习类 App 备案;④ 双减政策持续约束 K12 学科培训,间接把需求导向硬件。教育硬件的政策敏感性高于一般消费电子,需同时满足「内容合规 + 数据合规 + 教育效果可验证」。
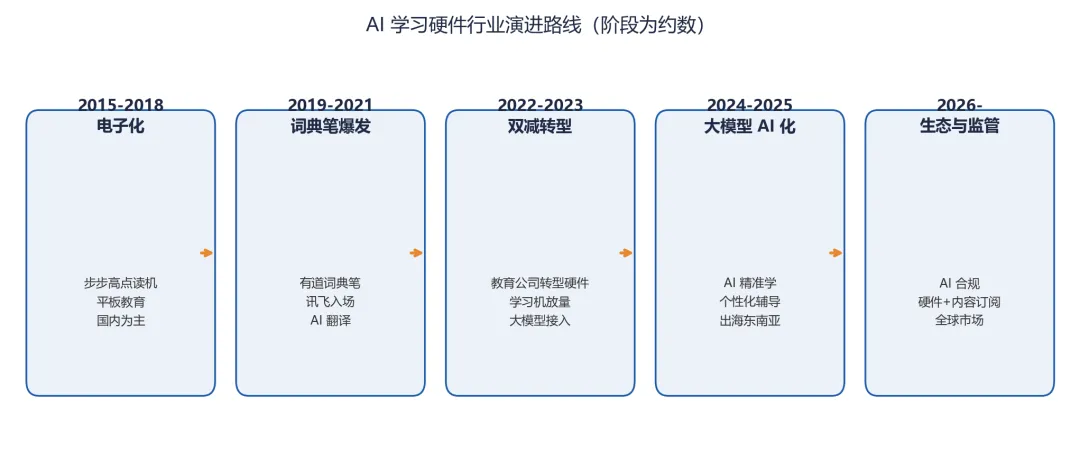
图: AI 学习硬件行业演进路线:从电子化到词典笔、双减转型、大模型 AI 化,再到生态与监管(阶段为约数)
六、风险与挑战
其一,政策风险最高:学习硬件的需求侧受双减与教育政策直接影响(2021 双减后教培转硬件造就了当前格局,未来政策变化同样可能重塑格局);2026 年 AI 赋能教育专项政策的具体口径(内容审核、进校资质)将决定 B 端市场开放度。其二,AI 使用率低:45% 用户只用拍照搜题、高级功能使用率 <30%、一二线流失率 30%(赛迪)——「AI 溢价」可能被证伪,家长复购依赖实际效果。其三,增速换挡:洛图 2025 年末下修预测(650 万台 +9.7%,原预测 714 万台 +20.5%),销量增速从 2024 年的爆发(+48% 金额)回归个位数——进入存量竞争。其四,同质化与价格战:TOP8 合计 88.4% 高度集中,中小品牌(读书郎市占约 1%)持续边缘化;2000-2999 元价格带竞争最激烈。其五,内容与版权成本:优质教研内容是核心竞争力,但获取成本高、且受教材与版权约束。其六,合规与未成年人保护:数据隐私、AI 生成内容审核、学习时长管理均受监管。
七、结论与展望
AI 学习硬件是「教育刚需 × 大模型能力 × 政策变量」三重因素叠加的特殊赛道:中国 AI 学习机 2024 年约 250-271 亿元(+48%,爆发年)→ 2025 年预计 320 亿元 → 2027 年 450-514 亿元;洛图口径学习平板 2025 年销量 632.1 万台、销额 199.1 亿元(增速回落至个位数)。格局上「教培系反超」是最大看点:作业帮 28.8% > 学而思 17.9% > 科大讯飞 15.8%,TOP8 合计 88.4%——内容与教研能力比硬件技术更值钱,这是教育硬件区别于消费电子的根本逻辑。三条主线:其一,从「卖硬件」到「卖服务」——AI 精准学与内容订阅(硬件+服务)是提升 ARPU 与复购的路径;其二,政策红利——2026 年 AI 赋能教育专项政策 + 新课标每周≥2 课时 AI 通识课,打开校内/政企 B 端市场;其三,出海——科大讯飞海外 AI 硬件 +3 倍的验证说明「中国教培方法论 + 大模型」具备全球复制潜力,东南亚/中东是首选。风险也在明面上:AI 功能实际使用率低(<30%)、销量增速换挡、政策口径未定。一句话:这是一门「内容为王、政策定价」的生意,谁能把 AI 从卖点变成孩子每天真正使用的学习路径,谁就能穿越周期。
数据说明:本报告所有数字均为公开信源的约数/量级表述;学习硬件统计口径(含不含平板/教育信息化设备)差异显著,横向对比时请以量级理解。企业营收、市占率等数据来自公开披露与媒体报道,访问时间为 2026 年 8 月。本报告仅供行业研究参考,不构成投资建议。



发表评论
发表评论: