行业资讯

加入亿拓客·流量大师 撬动财富之门!!!

11家券商全部给出正面评级,璞泰来:三季报后的多空分歧全梳理

wang 2026-10-22 行业资讯
11家券商全部给出正面评级,璞泰来:三季报后的多空分歧全梳理

被折叠的矛盾:大增的三季报与低位的股价

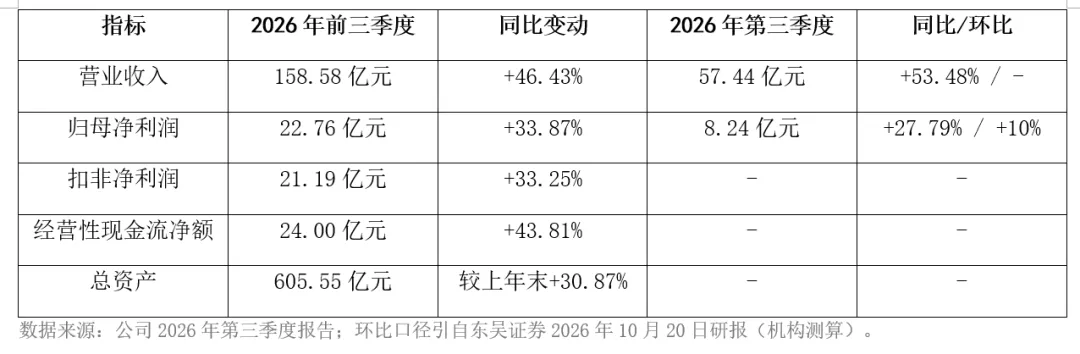
10月19日晚间,璞泰来交出2026年三季报:前三季度营收158.58亿元,同比增46.43%;归母净利润22.76亿元,同比增33.87%。
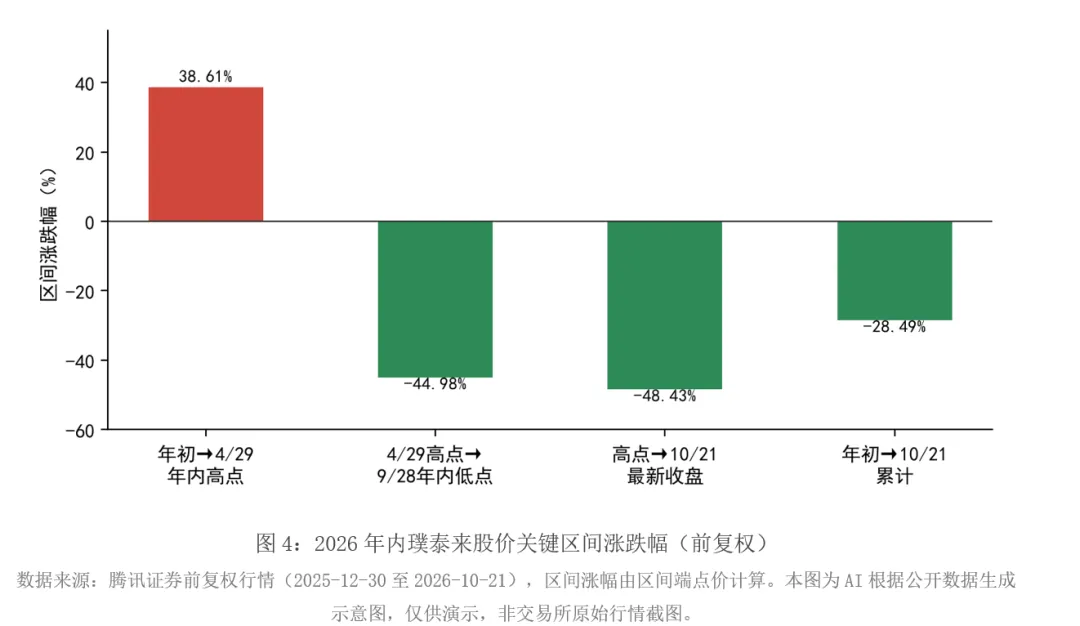
10月21日盘后,公司再披露经营信息——各项业务均处于近乎满产状态。股价停留在19.43元(10月21日收盘,跌1.17%),较4月29日高点37.66元回落48.43%,年初以来跌28.49%(腾讯证券前复权行情)。
业绩向上、股价向下,而券商给出的目标价区间为32.70-40.77元。本报告只摊开事实与分歧,不预判方向。

报告摘要

璞泰来是锂电关键材料与自动化装备的平台型企业,覆盖负极、隔膜基膜与涂覆、PVDF、锂电装备四大板块。2026年前三季度营收158.58亿元(+46.43%)、归母净利润22.76亿元(+33.87%)。
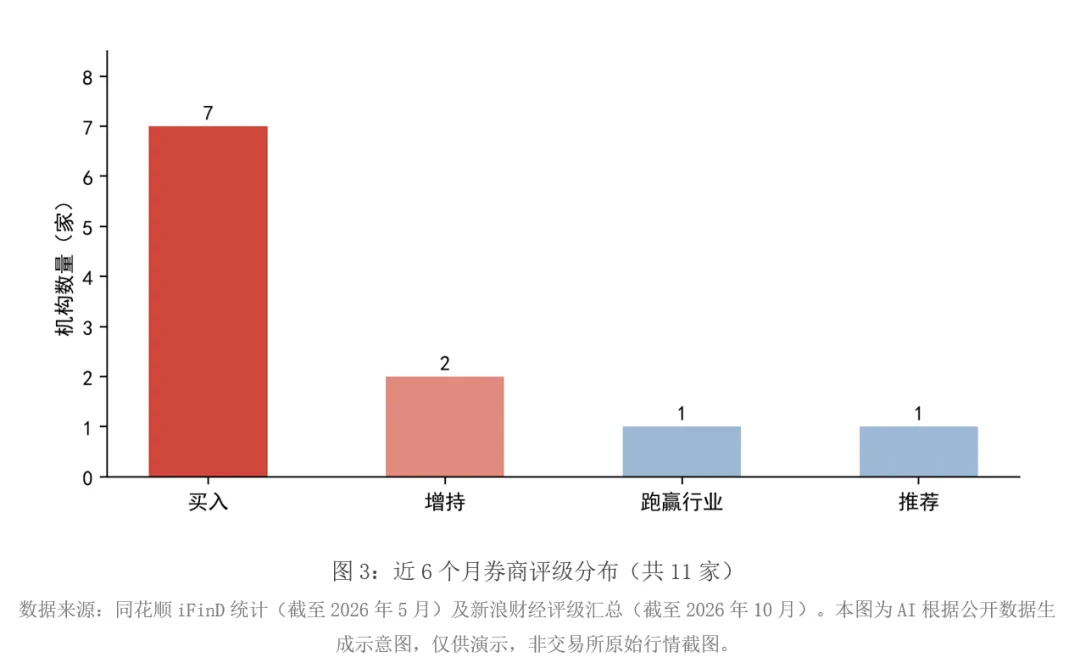
增长主要来自基膜、负极、PVDF放量及部分负极涨价传导;风险在于行业扩产竞争、涨价节奏与实控人质押。近6个月11家券商覆盖,评级以买入为主,目标价32.70-40.77元,均为机构观点,不构成投资建议。

公司概况:一家“资本+技术”搭班的锂电材料平台

1. 基础画像

上海璞泰来新能源科技集团股份有限公司,证券代码603659.SH,上交所主板,2017年11月上市;申万行业为电力设备-电池-电池化学品;注册地上海市;按10月21日收盘价与总股本约21.45亿股测算,总市值约417亿元(测算值仅供参考)。

2. 股权与实控人

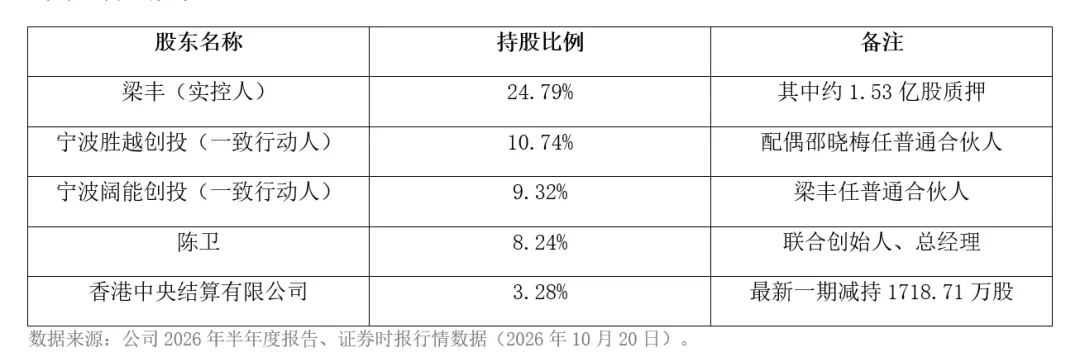
实控人梁丰直接持股24.79%,与宁波胜越(10.74%)、宁波阔能(9.32%)构成一致行动人,合计约44.85%;总经理陈卫持股8.24%(据2026年半年报)。股东户数由中报153,382户降至10月20日前后的141,460户(证券时报数据)。
需提示:梁丰所持约1.53亿股处于质押状态(中报口径),媒体曾报道其与一致行动人质押比例处较高水平(华夏时报2024年7月报道,当时约占总股本16.6%)。

3. 组织架构图谱

公司以“控股和管理”为定位:江西紫宸及四川基地负责负极材料,东莞卓高、江苏卓高、宁德卓高负责隔膜涂覆加工与基膜,嘉拓智能负责锂电自动化装备,另有氟化工主体承担PVDF及涂覆材料(据招股说明书及历年年报,均为并表关系)。无境外上市主体与VIE架构。

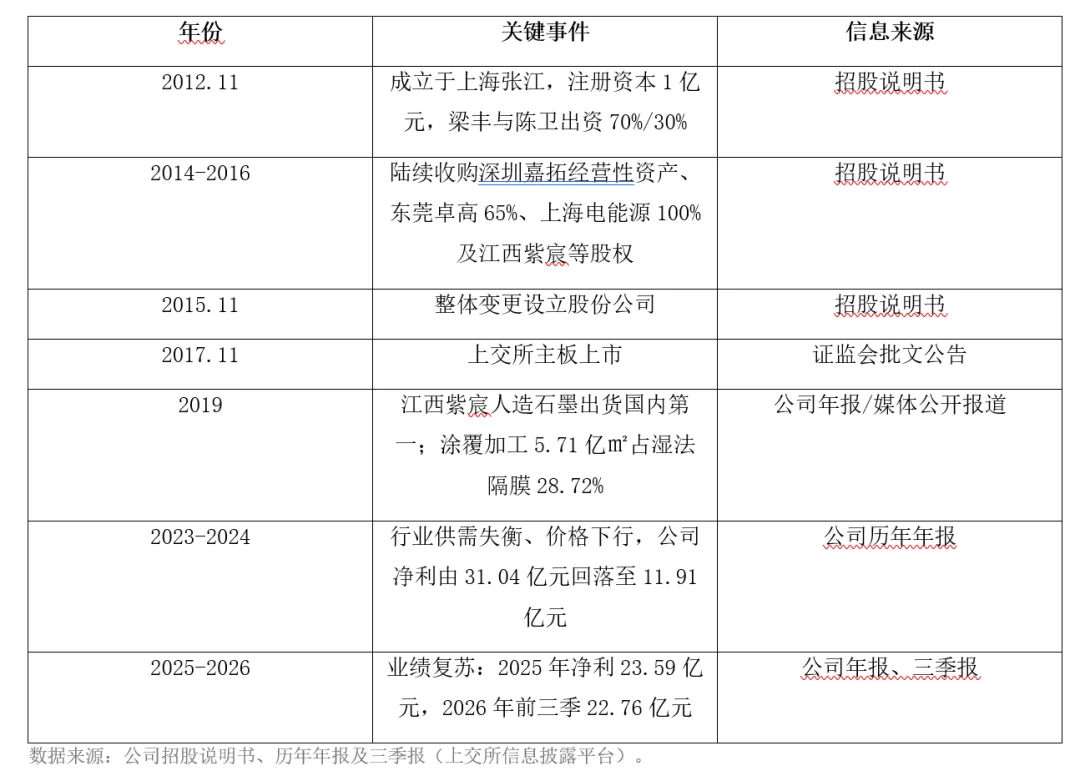
4. 发展历程里程碑

行业分析:动力与储能“双引擎”下的锂电材料景气度

据SNE Research统计,2025年全球动力电池装车量1187GWh(+31.7%)、储能电池出货量550GWh(+79%);GGII数据显示2025年前三季度我国新能源车销售约929.3万辆(+25%)、动力电池装机约481.0GWh(+39%)(据人民日报2025年11月报道,口径以原文为准)。材料端经历2023-2024年价格下行后,2025年起随下游去库存结束进入修复阶段(据公司年报及三季报)。行业仍在扩产周期,本报告不对其走向作确定性推测。

业务解构:四大板块如何拼出一张平台型版图

2026年中报口径,电池材料与服务收入79.13亿元(占比78.23%)、自动化装备与服务25.86亿元(25.57%)、产业投资贸易管理及其他8.51亿元(8.42%,存在内部抵销故合计超100%)。
隔膜板块是一体化能力的集中体现:基膜、涂覆材料、粘结剂、设备到加工全部闭环。2025年前三季度涂覆加工量73.8亿㎡(+57%),占国内湿法隔膜出货量四成以上;基膜销量10.48亿㎡(+235%)。机构测算2026Q3基膜出货7-8亿㎡、环比增约25%(东吴10月20日研报,测算口径)。
负极“控量提质”:前三季度出货超10万吨,机构测算Q3超8万吨、四川基地接近满产(东吴研报,非公司官方口径,以公告为准)。装备板块2025年新接订单54.27亿元(+130.9%)(据2025年年报)。

核心产品分析:基膜、PVDF与负极的边际变化

PVDF是本轮增量最显眼的品种:前三季度出货2.76万吨(+81.13%),机构测算Q3贡献净利约1.1亿元(东吴研报口径);2025年销量4.13万吨(+99.1%),锂电级份额超30%(华泰4月26日研报)。
基膜降本同步推进:机构测算单线产能5亿㎡、单亿㎡投资约0.7亿元,全年出货预计25亿㎡(+70%)(东吴研报,机构假设)。公司亦布局硅碳负极、固态电解质等新材料及固态设备,累计固态设备订单超2亿元(据公司披露转引,占比有限)。

财务透视:增长的质量与扩张的代价

三季报显示:前三季度扣非净利润21.19亿元(+33.25%);第三季度营收57.44亿元(+53.48%)、归母净利润8.24亿元(+27.79%、环比+10%,环比据东吴研报)。期末总资产605.55亿元,较上年末+30.87%。
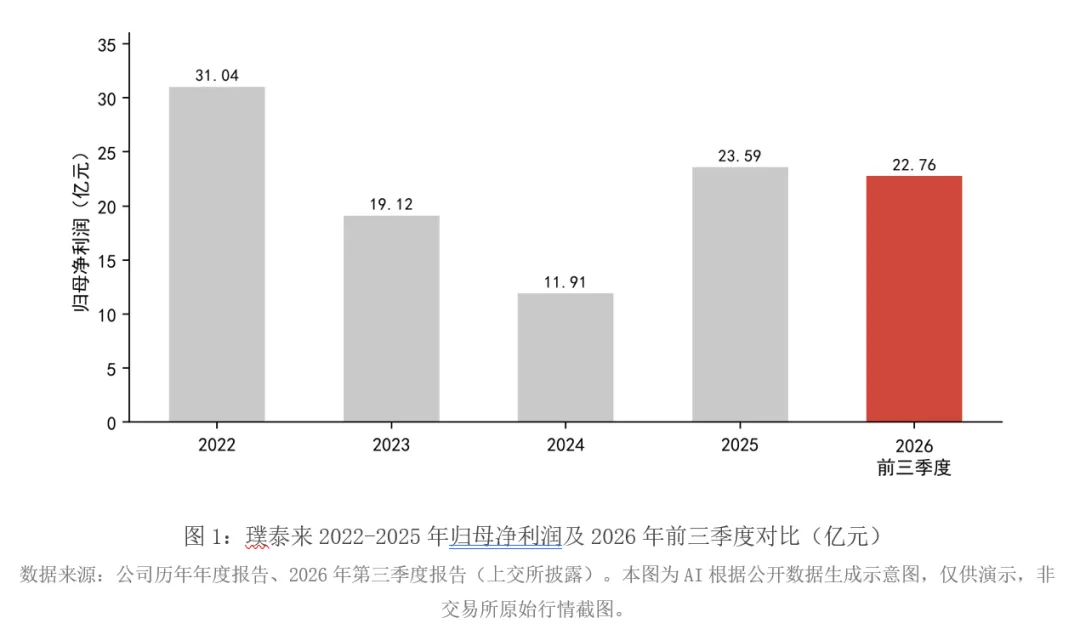
回看周期:归母净利润2022年31.04亿元、2024年11.91亿元、2025年23.59亿元,2026年前三季度22.76亿元已接近2025年全年(据历年年报及三季报);本轮修复中涨价因素的持续性,公司未披露单项金额,本报告不作定性判断。

管理层与治理:基金经理与ATL创始工程师的组合

董事长梁丰1968年生,华南理工工学本科、浙大经济学硕士,曾任中信基金投资总监,2010年“公奔私”,2012年创办璞泰来;总经理陈卫为ATL创始团队成员、历任工程总监及研发副总裁(据凤凰网、中国基金报等报道)。“资本运作+产业技术”的双核结构,对应公司以并购整合完成产业链布局的路径;实控人质押与资本开支扩张的负债匹配,是公开信息中可供观察的两项。

盈利预测与估值:机构预测陈列与情景敏感性

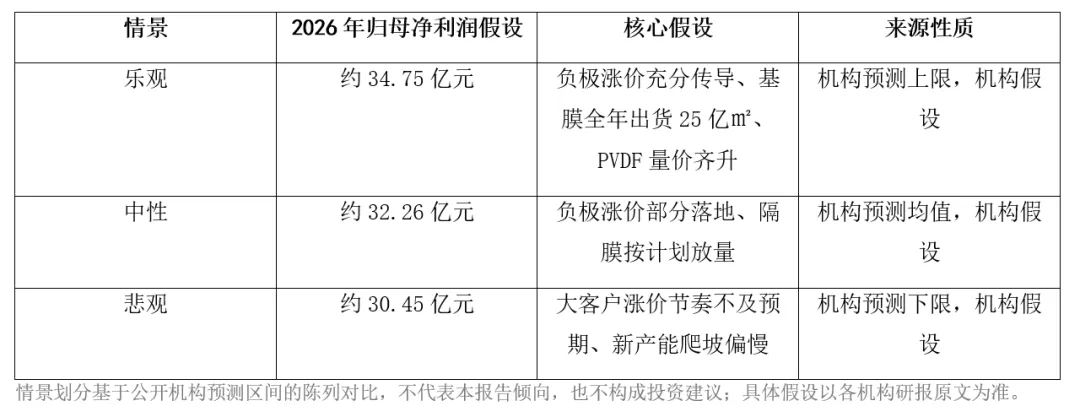
公司未发布年度盈利指引,以下均为第三方机构假设,非公司业绩承诺。东吴证券(10月20日)预测2026-2028年归母净利润31.1/43.8/63.4亿元,同比+32%/+41%/+45%;华泰证券(4月26日)预测为32.34/41.71/45.23亿元。近6个月机构对2026年净利预测区间30.45亿-34.75亿元,均值32.26亿元(据同花顺iFinD)。
以19.43元收盘价测算,对应2026年动态PE约13倍(与东吴口径一致)。估值高低取决于2027-2028年增长能否兑现,本报告不预设方向。

机构怎么看?近期评级与目标价一览

1. 评级概览(近3-6个月)

2. 目标价轨迹与分歧
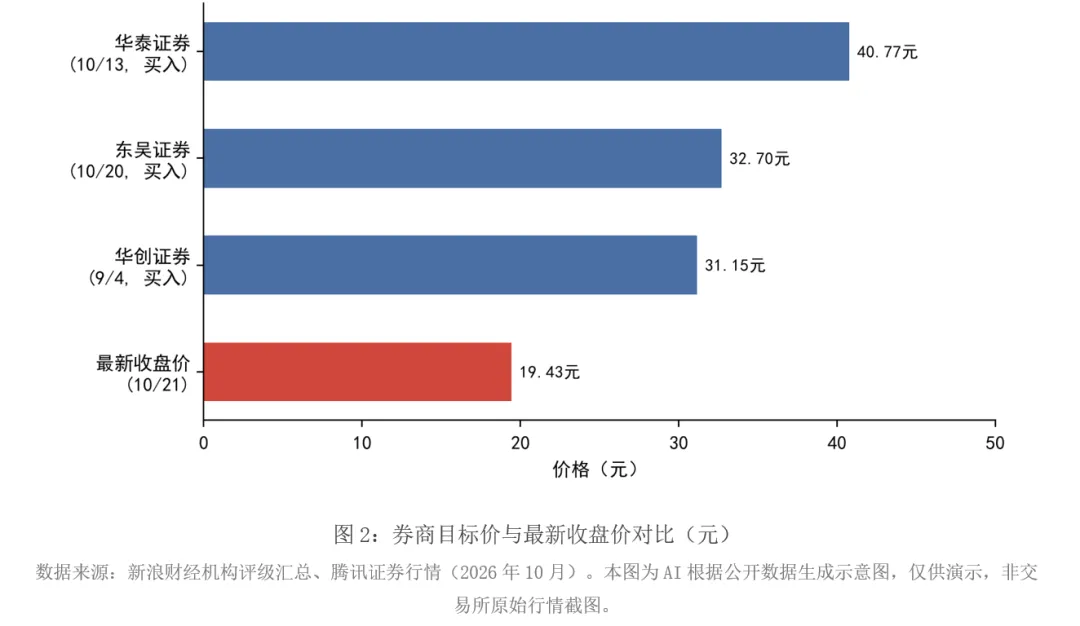
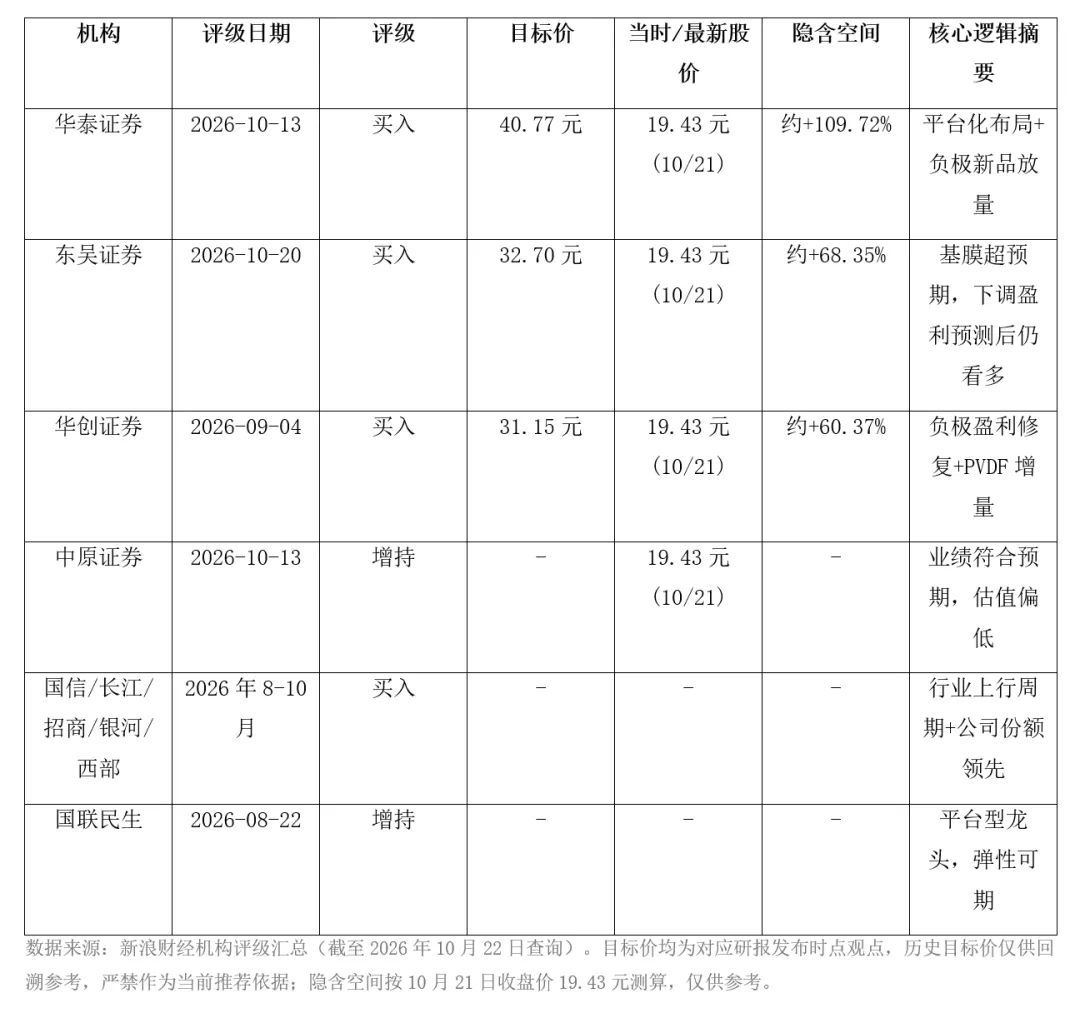
目标价轨迹上,4月华泰54.36元、5月东吴47元,10月降至东吴32.70元、华泰40.77元——机构间差异超30%,属显著分歧,建议核对各家研报原文假设。

3. 多空分歧

多方理由(买入评级机构):需求扩张带动量增;“材料+设备”平台化能力在扩产周期具备订单弹性;估值处近年低位(2026年8-10月研报)。谨慎方理由(增持评级机构):业绩兑现取决于大客户涨价落地;东吴虽维持买入,但将2026-2028年预测由32.4/45/64.8亿元下调至31.1/43.8/63.4亿元,触发因素即“大客户涨价节奏影响”(10月20日研报)。

4. 评级调整动态

近3个月未见公开评级下调,变动以目标价下修为主:东吴10月20日维持买入但目标价随盈利预测调整;华泰8月至10月三次研报目标价均为40.77元、评级维持买入(据新浪财经评级汇总)。触发节点集中于10月19日三季报与10月21日“接近满产”的经营信息,机构反应分化。

风险提示

以下按影响权重由高到低排列:

1. 行业供需与价格风险:材料环节2023-2024年曾因产能扩张出现价格下行,公司归母净利润由2022年31.04亿元回落至2024年11.91亿元(据历年年报),行业仍处扩产周期,若供需再度失衡可能对盈利形成压力。

2. 涨价传导与扩产匹配风险:负极涨价节奏依赖大客户谈判进展,东吴证券10月20日研报因此下调盈利预测;同时总资产较上年末+30.87%,若需求增速放缓,新增产能存在利用率不及预期的可能(后者为基于三季报的客观陈述,非预测)。

3. 实控人股份质押风险:梁丰所持约1.53亿股处于质押状态(2026年中报),质押比例处历史较高水平(华夏时报2024年7月报道口径),需关注后续质押变动公告。

4. 股价波动风险:股价年内振幅62.31%、自高点回落明显(腾讯证券行情统计),投资者务必重视相关风险。

写在最后

三季报增长46%的营收已经落地,机构的分歧集中在2027-2028年——你认为负极涨价的传导和隔膜的放量,哪个变量更能决定璞泰来明年的报表?欢迎在评论区聊聊你的观察。
#璞泰来#锂电材料#负极材料#储能#A股三季报#新能源产业链
免责声明:本报告由AI自动生成,非持牌证券投资咨询机构或执业证券分析师出具的正式研究报告,仅基于公开数据和公开信息整理分析,仅供参考,不构成任何投资建议或投资评级。市场有风险,投资需谨慎。

猜你喜欢

发表评论

发表评论: