
 研报速递
核心观点
1.产业趋势确定:过量摄入糖分引发的公共健康问题已成为全球共识,减糖是长期不可逆趋势,代糖作为蔗糖的核心替代品,市场规模将持续扩容。
2.政策催化加速:全球超116个国家已征收糖税,国内消费税扩围预期升温,叠加营养标签强制标识政策,将从制度层面倒逼企业减糖,加速代糖渗透。
3.品类迭代升级:天然代糖增速显著高于人工代糖,阿洛酮糖国内审批落地,打开烘焙等蓝海应用场景,有望再造一个百亿级市场。
4.格局头部集中:代糖各细分品类均呈现头部集中格局,具备技术先发优势、产能规模优势与下游客户资源的龙头企业将充分受益于行业增长。
5.厄尔尼诺影响:厄尔尼诺导致全球主要产糖区干旱,白糖减产风险上升,国际糖价处于高位。糖价上涨提升了代糖相对于蔗糖的性价比,加速企业配方替代。
一、代糖产业:蔗糖替代的百年演进与产业重构
1.1 代糖的本质:甜味需求与健康约束的平衡
人类对甜味的偏好是进化形成的生理机制——甜味意味着高热量与生存能量,因此大脑对甜味存在天然奖赏机制。但在物质丰裕的现代社会,过量糖分摄入带来的肥胖、糖尿病、心血管疾病等健康问题日益凸显,蔗糖的"负外部性"逐渐显现:公共医疗支出激增、劳动力生产率下降等社会成本并未体现在饮料与食品的终端价格中。
代糖(甜味剂)的本质,就是在满足人类甜味需求的前提下,降低热量摄入与健康风险,实现"口腹之欲"与"健康约束"的再平衡。从经济学角度看,代糖是对蔗糖负外部性的市场化修正,也是食品工业技术进步的必然产物。
1.2 技术迭代路径:从人工合成到天然仿生的六代升级
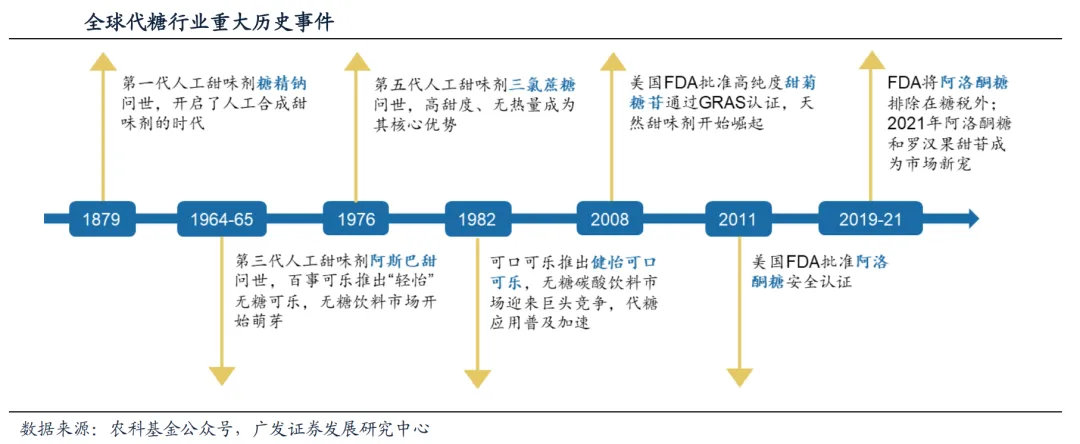
全球代糖产业发展至今已超过140年,整体沿着"甜度提升—安全性改善—口感贴近蔗糖"的路径迭代,先后经历了六代人工合成甜味剂,当前正进入天然甜味剂崛起的新阶段。
代际 | 代表产品 | 问世时间 | 相对甜度 | 核心特点与局限 |
第一代 | 糖精钠 | 1879年 | 300-500倍 | 最早工业化人工甜味剂,成本极低,但后味苦,存在安全争议 |
第二代 | 甜蜜素 | 1937年 | 30-40倍 | 口感优于糖精,但致癌争议导致美国等多国禁用 |
第三代 | 阿斯巴甜 | 1965年 | 180-220倍 | 口感清爽纯正,但热稳定性差,苯丙酮尿症患者禁用 |
第四代 | 安赛蜜 | 1967年 | 200-250倍 | 稳定性高、耐酸碱,但有一定后苦味 |
第五代 | 三氯蔗糖 | 1976年 | 400-800倍 | 口感最接近蔗糖,稳定性强,安全性高,综合性能最优 |
第六代 | 纽甜 | 1993年 | 7000-13000倍 | 甜度极高,但用量极难控制,应用场景受限 |
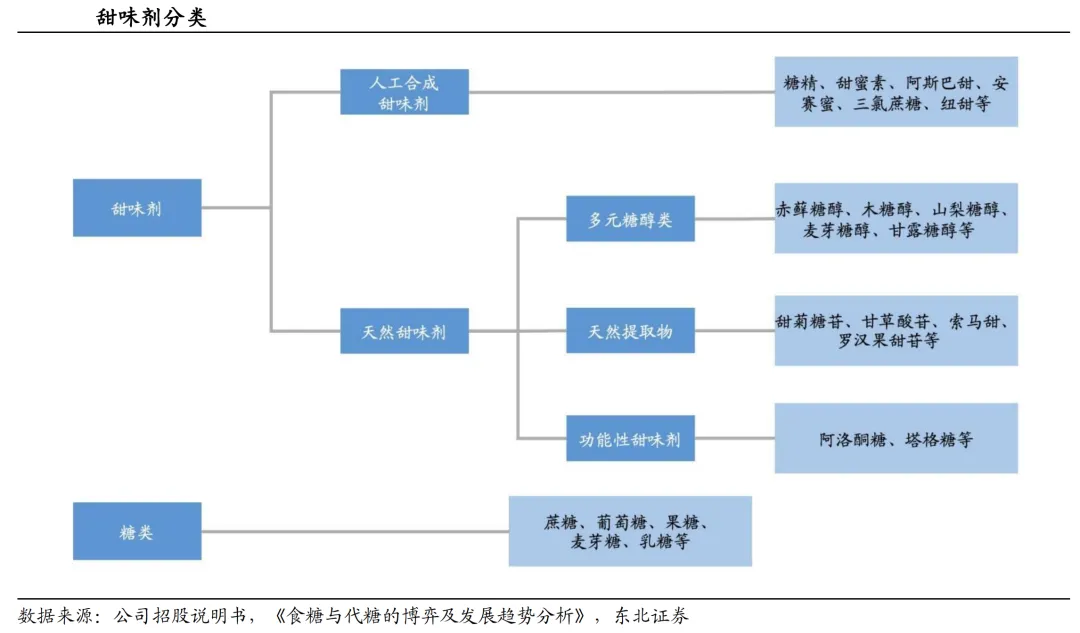
21世纪以来,消费者对"天然""健康"的诉求持续升级,天然甜味剂进入发展快车道。甜菊糖苷、赤藓糖醇先后实现规模化应用;2010年后,阿洛酮糖等稀有糖凭借更接近蔗糖的口感与功能属性,成为新一代天然代糖的核心代表。
1.3 产业价值链拆解:原料-生产-应用的利润分配
代糖产业链上游为农产品原料与酶制剂,中游为代糖生产加工,下游覆盖食品饮料、医药、日化等多个领域。
•上游环节:人工代糖主要原料为化工品,天然代糖主要原料为玉米淀粉、果糖等农产品。原料成本占生产成本的50%-70%,农产品价格波动对盈利影响显著;酶制剂是阿洛酮糖等高端天然代糖的核心生产要素,技术壁垒高,是产业链的关键卡点。
•中游生产环节:人工代糖环保门槛高、技术成熟,头部企业盈利稳定;天然代糖中,传统糖醇类竞争激烈、盈利偏薄,阿洛酮糖等新品类因技术壁垒高,毛利率可达30%以上,是产业链中盈利最高的环节。
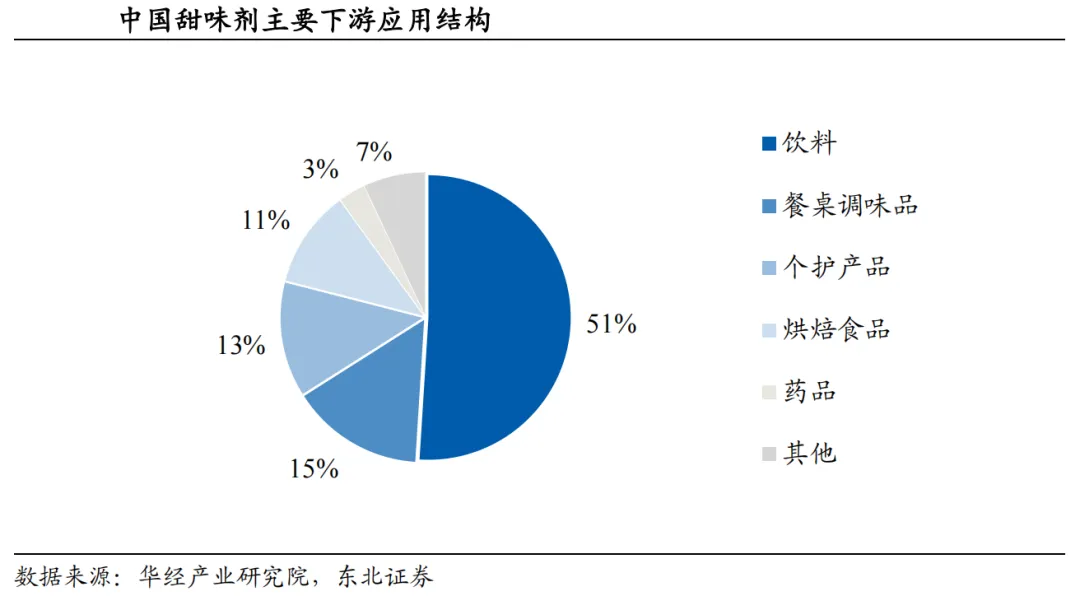
•下游应用环节:饮料是最大的应用领域,占代糖需求的50%以上。品牌企业掌握定价权,代糖成本占终端产品售价的比例极低(通常不足1%),因此下游对代糖价格敏感度不高,更看重品质与稳定性。
二、三重驱动共振:代糖产业进入加速渗透期
2.1 需求端:公共健康危机下的消费行为变迁
过量添加糖摄入已成为全球性公共卫生问题,直接推动了控糖消费需求的刚性增长。
•健康数据触目惊心:《中国居民膳食指南(2022)》显示,中国人均每日添加糖摄入量已达30克,超过25克的推荐红线;超过半数成年人被临床定义为超重或肥胖,儿童青少年超重肥胖率从2002年的6.6%攀升至2020年的19.0%。全球层面,据《柳叶刀》与国际糖尿病联盟数据,2024年全球20-79岁成人糖尿病患病率达11.11%,患者总数突破5.89亿人,预计2050年将达到8.53亿人。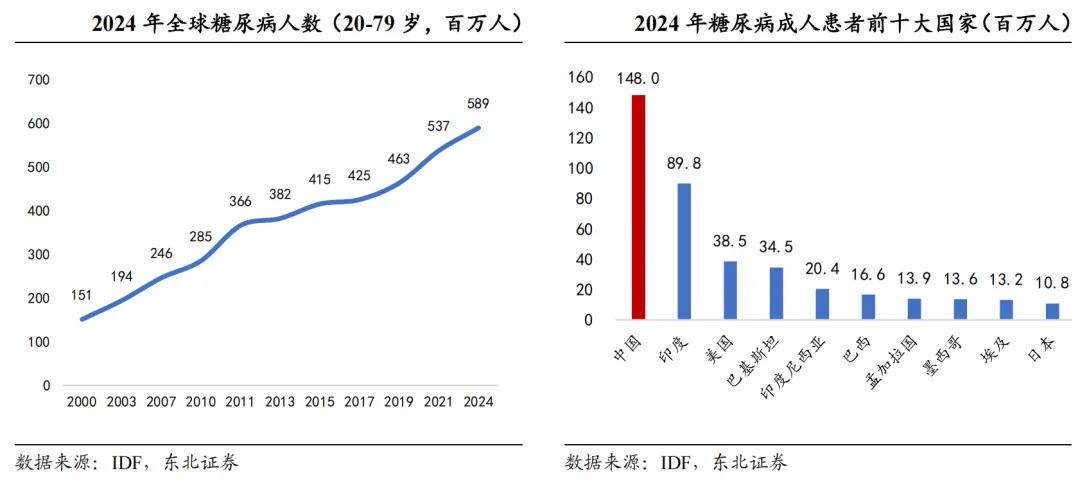
•消费观念根本性转变:艾媒咨询调研显示,2024年中国68%的消费者有明确控糖意愿,其中14-29岁年轻群体与体重管理人群的控糖意愿最为强烈。消费者选购无糖产品时,前三大考量因素分别为产品口味(48.1%)、健康减脂效果(45.5%)、产品成分(38.8%),价格因素仅排第四位。这意味着,消费者愿意为更好的口感与健康属性支付溢价,为高品质天然代糖打开了利润空间。
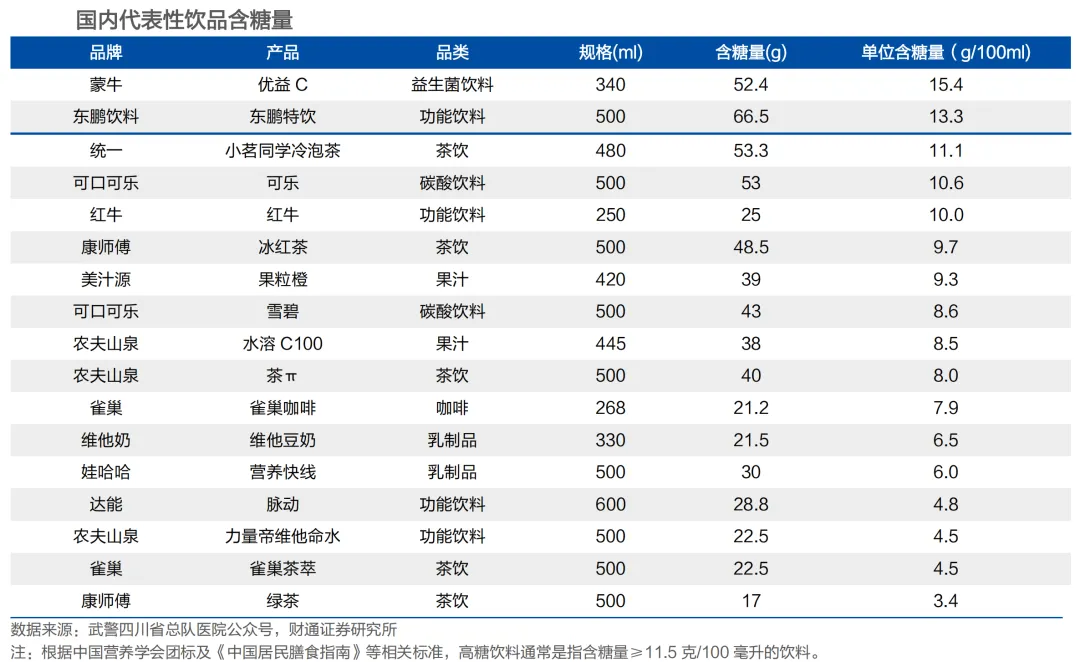
2.2 供给端:甜价比优势下的企业配方革命
从食品饮料企业视角,代糖不仅是健康趋势下的产品升级方向,更具备显著的成本优势,企业有充足动力推动配方迭代。
以一罐330ml的含糖可乐为例,其含糖量约35克,若分别使用蔗糖与不同代糖实现同等甜度,原料成本差异巨大:
甜味剂 | 市场价格(元/吨) | 相对甜度 | 对应用量(克/罐) | 单罐原料成本(元) | 成本对比(蔗糖=1) |
蔗糖 | 5400 | 1.0 | 35.0 | 0.189 | 1.00 |
安赛蜜 | 34000 | 225 | 0.16 | 0.005 | 0.03 |
三氯蔗糖 | 94500 | 600 | 0.06 | 0.006 | 0.03 |
可以看到,高倍甜味剂的原料成本仅为蔗糖的3%左右,成本优势极其显著。即便考虑复配工艺与研发投入,使用代糖仍能大幅降低企业的原料成本。在行业竞争加剧、企业控本增效的背景下,代糖的经济性进一步强化了企业配方减糖的动力。
2.3 政策端:全球糖税扩容与国内减糖政策的制度红利
政策是推动代糖产业发展的核心自上而下力量。全球范围内,"糖税"已成为各国应对公共健康问题的标配工具;国内减糖政策也在持续加码,制度红利逐步释放。
•全球糖税已成普遍共识:据世界卫生组织统计,截至2024年7月,全球已有超过116个国家和地区在国家层面对含糖饮料征税,覆盖全球一半以上人口。2025年7月,世卫组织发起"3by35"全球倡议,呼吁各国到2035年将烟草、酒精、含糖饮料三类产品的实际价格至少提高50%,进一步强化了全球加税趋势。
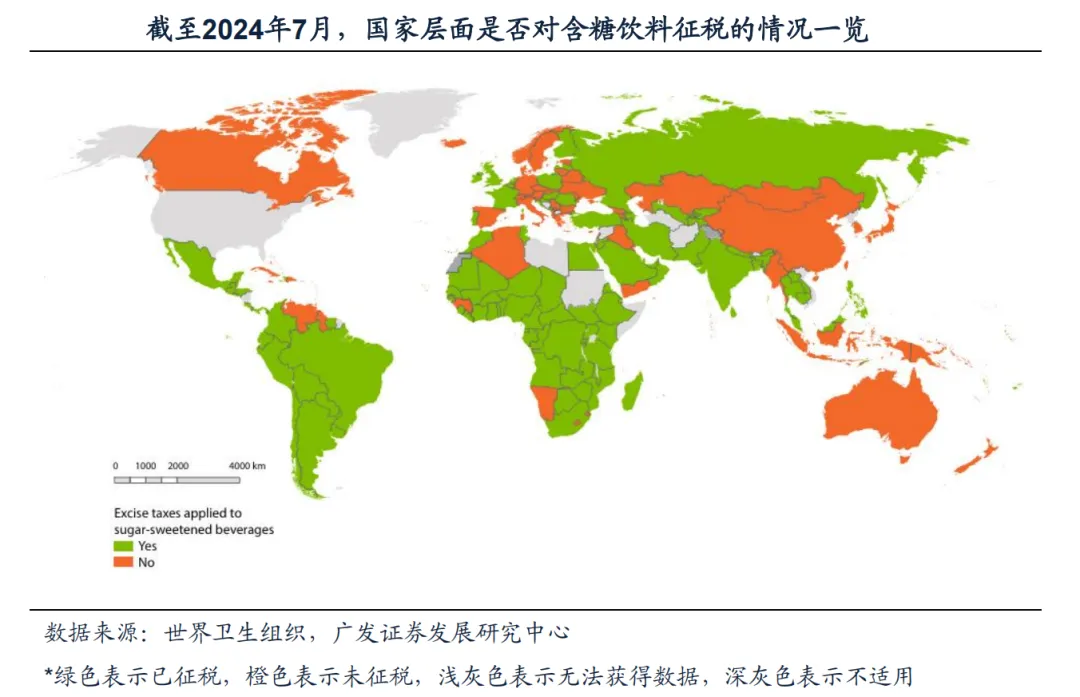
•国内政策体系逐步完善:我国先后出台《健康中国2030规划纲要》《国民营养计划(2017-2030)》,全面推进"三减三健"(减盐、减油、减糖)专项行动;2025年发布的《食品安全国家标准 预包装食品营养标签通则》(GB 28050-2025),首次将"糖"与"饱和脂肪"列入强制标示核心项目,并要求增加"盐油糖"提示语,该标准将于2027年3月正式实施。此外,上海已率先试点"营养选择"饮料分级标识,奈雪等品牌已全面推行,市场反馈显示健康等级高的产品销量提升明显。
2026年《政府工作报告》明确提出"调整优化消费税征税范围、税率,并推进部分品目征收环节后移",山东大学等权威机构建议将含糖饮料纳入消费税扩围"第一梯队"。若未来糖税落地,将从制度层面大幅加速国内代糖产业的渗透进程。
三、核心品类深度复盘:技术属性决定应用边界与成长空间
不同代糖在甜度、口感、稳定性、加工特性等维度的技术差异,直接决定了各自的应用场景与成长天花板。当前市场主流采用"高低倍复配"策略,通过高倍甜味剂降成本、低倍甜味剂调口感,实现性价比与体验的平衡。人工代糖中,三氯蔗糖与安赛蜜是应用最广泛的两大高倍甜味剂,常搭配使用构成复配配方的基础;天然代糖则沿着 “口感更接近蔗糖、应用场景更丰富” 的方向迭代升级。
3.1.1 三氯蔗糖:综合性能最优的 “多边形战士”
三氯蔗糖是第五代人工合成甜味剂,也是当前综合性能最均衡的人工代糖,凭借接近蔗糖的口感与极强的稳定性,成为高端无糖产品的核心选择。
三氯蔗糖生产工艺:
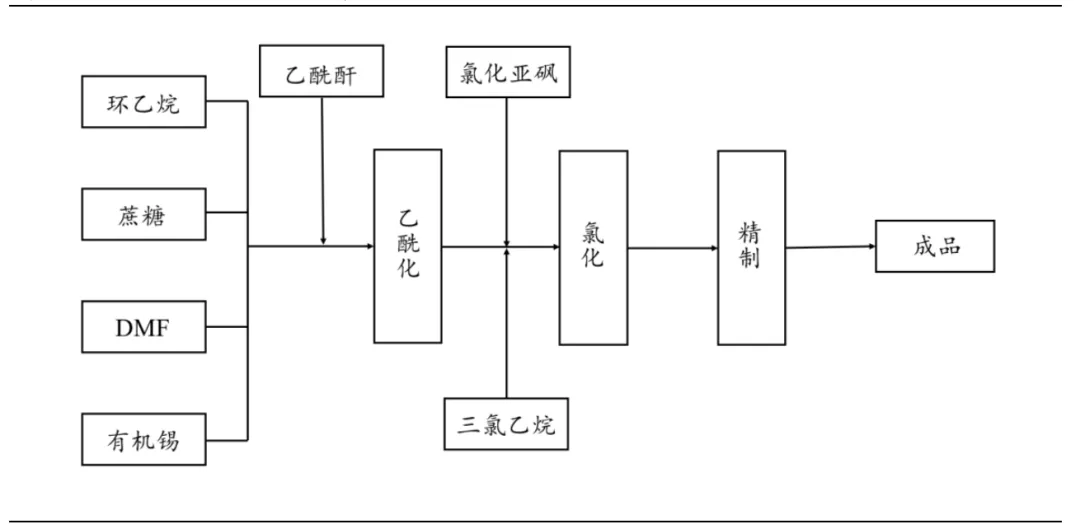
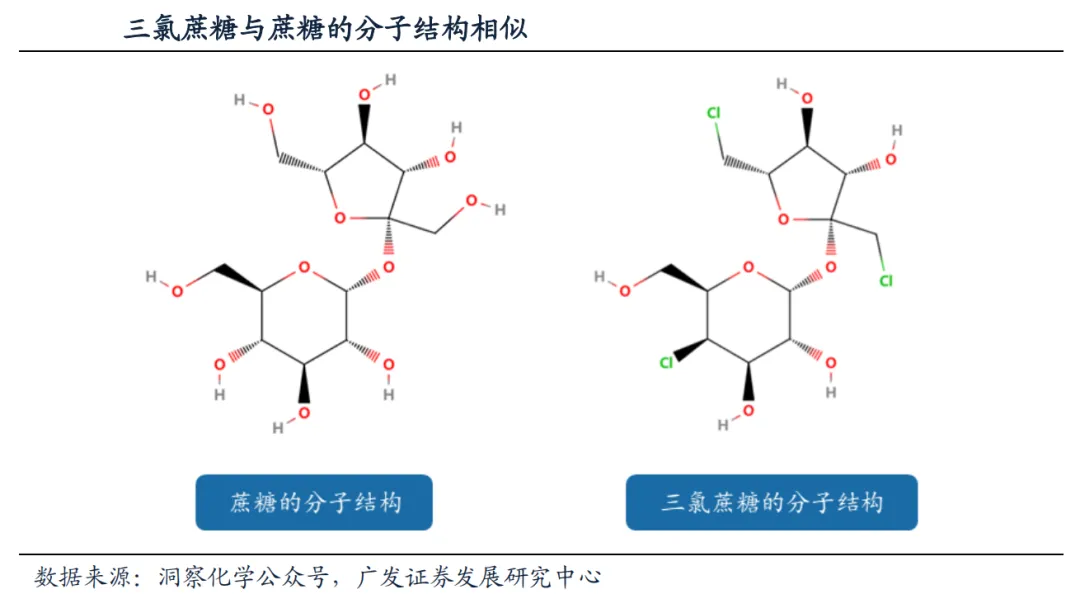
•性能优势显著:三氯蔗糖由蔗糖的三个羟基被氯原子取代而成,口感与蔗糖高度接近,无苦味、金属味等不良后味;同时具备极高的稳定性,耐酸碱、耐高温,适合果汁、烘焙、果酱等各类加工场景。安全性方面,全球多项研究证实其无致畸、无致突变、无致癌性,是目前公认最安全的人工甜味剂之一。
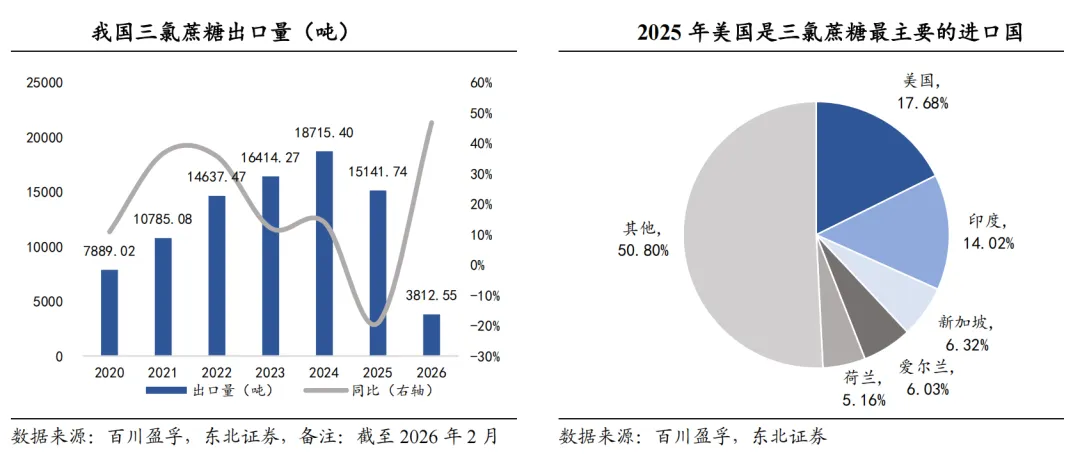
•市场增速领先:2019-2023 年中国三氯蔗糖市场规模 CAGR 约 20%,显著高于人工甜味剂行业整体 12%-14% 的增速。应用领域中,饮料占比 59%,餐桌调味品、烘焙、个人护理、医药分别占 12%、12%、12%、3%。
•竞争格局稳固:全球三氯蔗糖名义产能超 3 万吨,约 90% 来自中国,行业呈现 “一超多强” 格局,金禾实业为全球龙头。由于生产过程涉及大量化工环节,2021 年三氯蔗糖被列入《环境保护综合名录》,新建产能受严格监管,行业进入壁垒高,格局难以被颠覆。
3.1.2 安赛蜜:高稳定性基础甜味剂,复配配方核心组分
安赛蜜(乙酰磺胺酸钾,简称 AK 糖)是第四代人工合成甜味剂,凭借极强的稳定性与极高的性价比,成为无糖食品复配配方中应用最广泛的基础甜味剂。
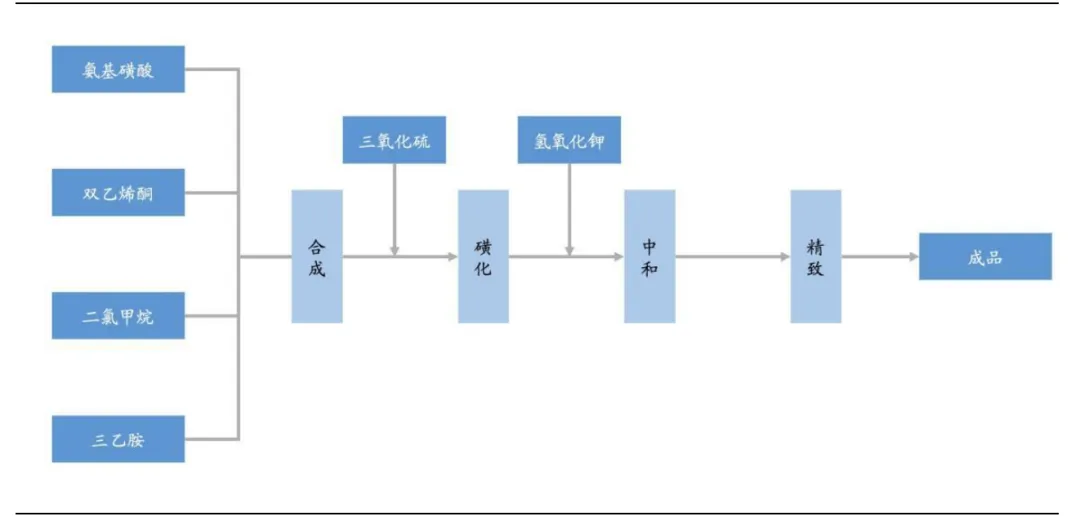
安赛蜜生产工艺:
•理化特性与口感:安赛蜜甜度为蔗糖的 200-250 倍,甜味释放速度快,入口冲击感强,但单独食用存在轻微后苦味,因此极少单独应用,多与其他甜味剂复配协同。其理化稳定性极强,在 pH 值 2-10 的宽范围环境下均能保持稳定,可耐受高温烘焙、巴氏杀菌等加工工艺,不会分解变色,适配饮料、烘焙、蜜饯、调味品等几乎所有食品加工场景。此外,安赛蜜不参与人体代谢,不提供热量,不升高血糖,食用安全性已得到全球权威机构认可。
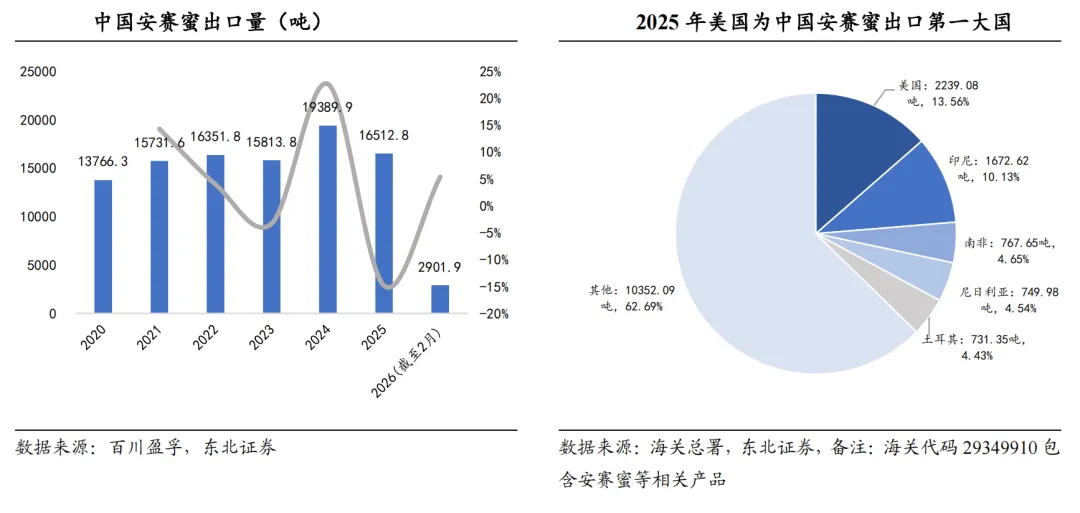
•市场规模与应用结构:2025 年全球安赛蜜市场规模约 3.86 亿美元,预计 2034 年将增长至 4.43 亿美元,年复合增速约 5.2%。从应用结构看,饮料是最大需求领域,占比达 55.9%,其中碳酸软饮料占食品饮料应用量的 36.2%,能量饮料占 24.1%,即饮茶与咖啡占 17.3%;食品与烘焙占 24.4%;医药与个人护理合计占约 20%。国内市场呈现 “产能大、内需小、出口为主” 的特征,2024 年我国安赛蜜产量约 2.32 万吨,而国内需求量仅约 0.38 万吨,超八成产量用于出口,海外成熟市场仍是核心需求来源。
•竞争格局与价格周期:全球安赛蜜产能高度集中在中国,行业呈现双寡头格局,金禾实业与醋化股份合计产能占比超 80%,其中金禾实业现有安赛蜜产能 1.4 万吨 / 年,为全球龙头,掌握产业链一体化优势,核心原料可自给自足,成本与供应稳定性领先。安赛蜜价格具备强周期性,受供需与原料成本影响波动明显:2024 年行业价格触底至 3.4 万元 / 吨,2026 年受上游氯化亚砜等原料涨价、供需格局优化推动,价格快速上行,2026 年二季度均价环比上涨 65% 至 5.36 万元 / 吨,8 月进一步上调至 6.2 万元 / 吨,行业盈利水平显著修复。
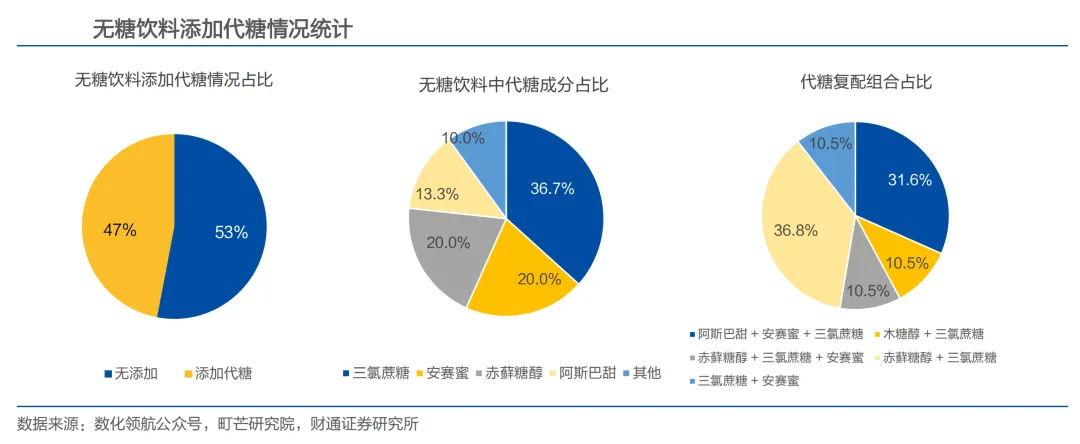
•复配价值凸显:安赛蜜是无糖复配配方的刚需组分,常与阿斯巴甜、三氯蔗糖搭配使用 ——“阿斯巴甜 + 安赛蜜 + 三氯蔗糖” 是经典的无糖饮料复配组合,占市场复配方案的 31.6%。三者协同可优化甜味时间曲线:安赛蜜提供前端快速甜味,三氯蔗糖优化中段口感,阿斯巴甜延长后段甜感,同时掩盖彼此的不良后味,在保证风味接近蔗糖的同时,大幅压低原料成本,是企业控本增效的核心方案。
3.2 天然代糖:赤藓糖醇借气泡水东风放量,已进入成熟期
赤藓糖醇是天然代糖中第一个实现大规模普及的品种,其爆发式增长直接受益于无糖气泡水赛道的崛起。
•产品特性:赤藓糖醇甜度为蔗糖的0.6-0.7倍,入口有清凉感,口感纯正,不参与人体血糖代谢,热量极低。与其他糖醇类相比,赤藓糖醇的肠道耐受性相对较好,但过量食用仍可能引发腹泻。
•增长轨迹:2018年元气森林推出无糖气泡水,以"0糖0脂0卡"概念引爆市场,赤藓糖醇作为核心甜味剂需求激增。2019-2024年国内无糖饮料市场CAGR高达42%,带动赤藓糖醇产能快速扩张。
•当前阶段:经过几轮产能扩张,赤藓糖醇已进入成熟期,行业竞争加剧,价格回落,盈利中枢下移。企业纷纷向复配糖、阿洛酮糖等更高附加值品类升级。
3.3 下一代品种:阿洛酮糖——突破代糖应用边界的革命性产品
阿洛酮糖(D-阿洛酮糖)是目前最接近蔗糖的天然稀有糖,也是行业公认的下一代明星代糖,其核心价值在于突破了传统代糖的应用边界。
阿洛酮糖生产工艺:
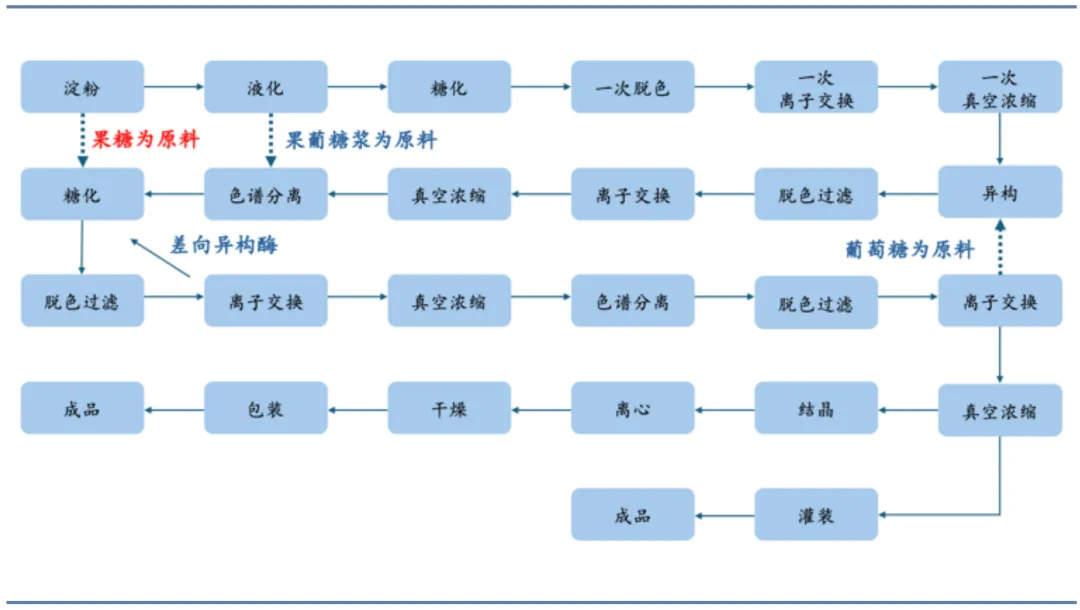
(1)四大核心优势构建产品壁垒
1.口感高度接近蔗糖:阿洛酮糖甜度为蔗糖的70%,甜味柔和细致,没有甜菊糖苷的甘草味、赤藓糖醇的清凉感,也没有人工代糖的后苦味,是所有代糖中口感最接近蔗糖的品种。
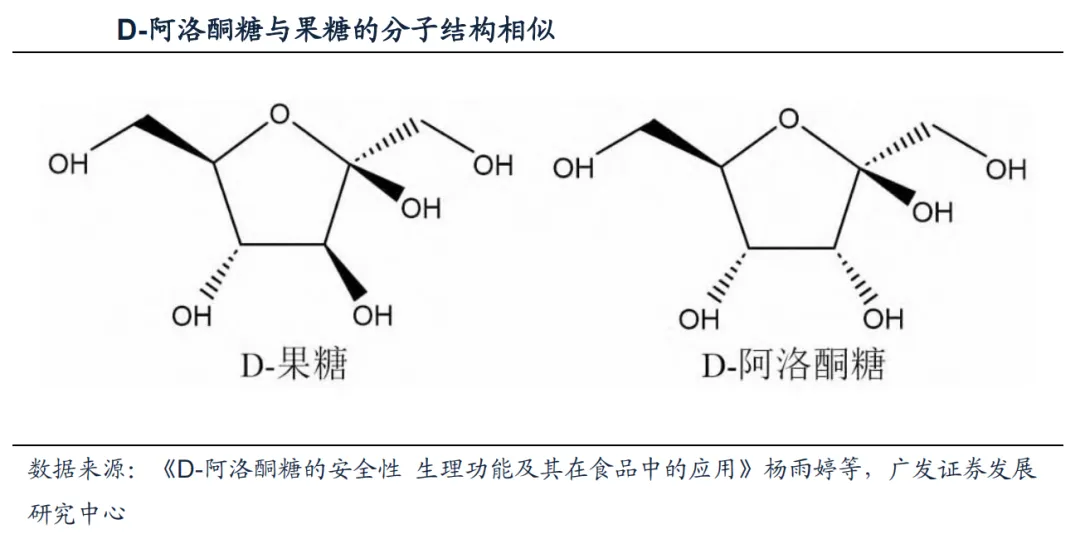
2.健康功能突出:热量仅为蔗糖的0.3%,几乎不提供能量;不参与人体葡萄糖代谢,不会引起血糖和胰岛素波动;同时具有降血糖、降脂减肥、神经保护等生理功效,适合糖尿病人群与体重管理人群。
3.加工性能优异:热稳定性可达180℃,远高于传统代糖。更重要的是,阿洛酮糖是目前唯一能发生美拉德反应的代糖——美拉德反应是烘焙食品呈现金黄色泽、焦香风味的核心化学反应,传统代糖无法实现这一反应,因此难以真正进入烘焙领域。阿洛酮糖的这一特性,打开了烘焙、糖果等万亿级食品市场的大门。
4.肠道耐受性好:人群试验显示,60kg成年人每日最大摄入54g阿洛酮糖无明显肠胃不适,远高于赤藓糖醇的耐受量,解决了糖醇类代糖的通病。
(2)国内审批落地,市场正式启动
2025年7月2日,国家卫健委、国家市场监管总局正式批准阿洛酮糖为新食品原料,标志着其在国内食品领域的应用全面放开。此前,阿洛酮糖已获得美国、日本、韩国、欧盟等多个国家和地区的批准,海外应用已较为成熟。
(3)产能格局:全球少数企业掌握,国内加速布局
阿洛酮糖结晶工艺壁垒高,全球仅有少数企业能够实现规模化生产。国内企业中,百龙创园、保龄宝、三元生物等已率先布局。
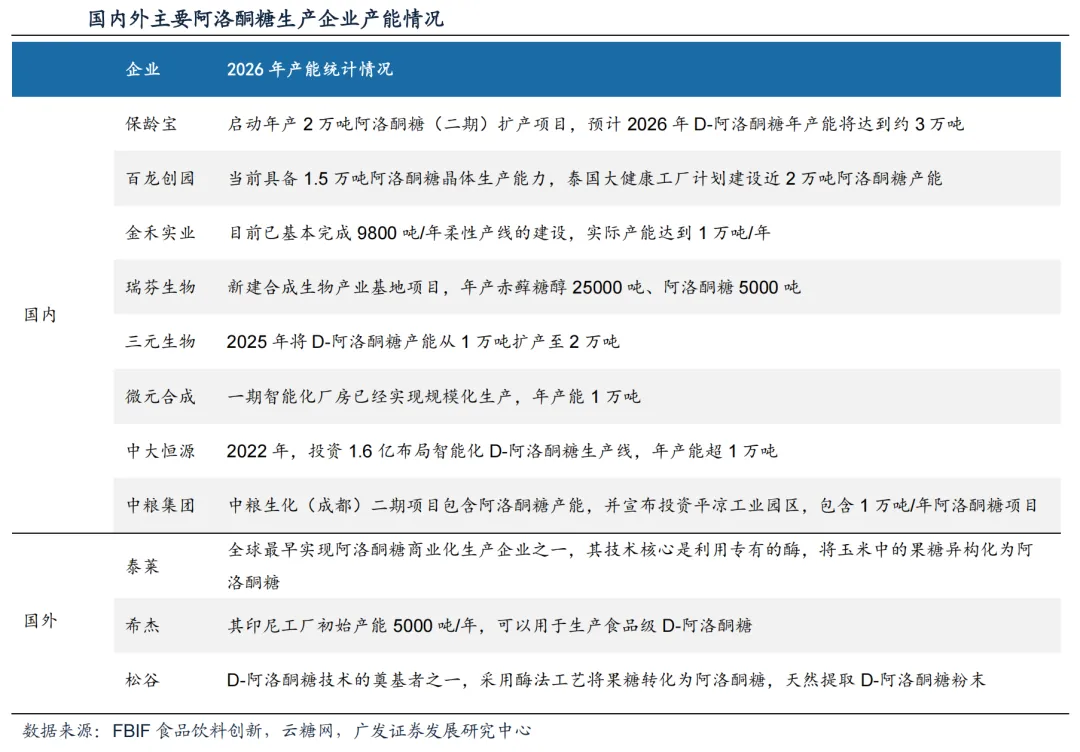
据行业统计,若所有规划产能顺利落地,2026年国内阿洛酮糖年产能将突破10万吨。短期看,国内市场仍处于培育期,海外市场是主要需求来源;中长期看,国内应用场景打开后,需求有望快速释放。
3.4 主流代糖品类全维度对比与适配场景分析
维度 | 蔗糖 | 三氯蔗糖 | 赤藓糖醇 | 阿洛酮糖 | 甜菊糖苷 | |
相对甜度 | 1.0 | 400-800倍 | 0.6-0.7 | 0.7 | 250-450倍 | |
热量kcal/g | 4.0 | 0 | 0 | 0.012 | 0 | |
口感评价 | 纯正基准 | 接近蔗糖,无后味 | 纯正,有清凉感 | 最接近蔗糖,柔和 | 有甘草味、后苦味 | |
热稳定性 | 一般 | 极高 | 高 | 极高 | 高 | |
美拉德反应 | 能 | 不能 | 不能 | 能 | 不能 | |
肠道耐受性 | 好 | 好 | 中等 | 好 | 好 | |
原料成本(甜度当量) | 基准 | 约为蔗糖的3% | 约为蔗糖的1.5倍 | 约为蔗糖的3-4倍 | 约为蔗糖的20% | |
核心应用场景 | 全场景 | 饮料、烘焙、调味品 | 气泡水、功能饮料 | 饮料、烘焙、糖果、调味品 | 饮料、代糖包 | |
生命周期 | 成熟期 | 成长期后期 | 成熟期 | 导入期向成长期过渡 | 成长期 |
四、市场空间测算:从渗透率与替代率看长期成长天花板
4.1 全球代糖市场:从10%到35%的渗透率提升空间
2024年全球代糖产品市场规模达221亿美元,同比增长8.1%;中国市场规模101亿元,同比增长20.9%,增速显著高于全球。
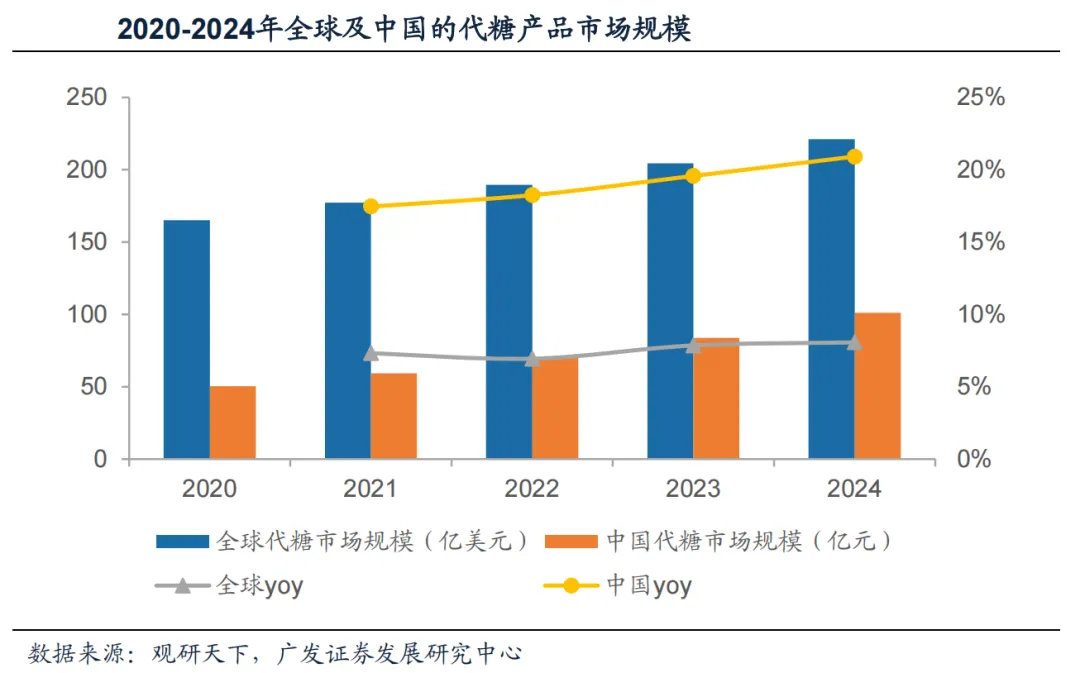
从渗透率看,当前全球甜味剂市场中,蔗糖仍占据绝对主导地位,代糖整体替代率仅约10%。参考新加坡的经验,在Nutri-Grade饮料分级制度推动下,2017-2023年,健康等级(A/B级)饮料占比从37%提升至69%,对应代糖饮料渗透率从约18%提升至35%以上。
考虑到全球各国健康意识与政策推进的差异,我们认为,中长期全球代糖渗透率有望从当前10%-20%的水平,逐步提升至35%以上,存在翻倍以上的增长空间。
4.2 中国无糖饮料市场:42%高增长下的渗透率翻倍逻辑
饮料是代糖最大的应用领域,也是当前增长最快的赛道。2024年国内无糖饮料市场规模达570.5亿元,2019-2024年CAGR高达42%,是食品饮料行业中增速最高的细分赛道之一。
但从渗透率看,我国无糖饮料渗透率仅约10%,远低于日本等成熟市场。2019年日本无糖茶饮料渗透率达70%,无糖碳酸饮料渗透率达45%。考虑到中日饮食习惯相近、茶饮文化同源,我国无糖饮料渗透率具备向日本看齐的潜力。假设未来5-10年我国无糖饮料渗透率从10%提升至20%-30%,对应市场规模仍有2-3倍的增长空间。
分品类看,无糖茶增速快于无糖碳酸饮料,农夫山泉等龙头企业加速下沉市场渗透,是当前最具景气度的细分赛道;无糖气泡水经过高速增长后,逐步进入平稳期,产品向多元化、高端化升级。
4.3 敏感性分析:不同假设下的市场规模区间
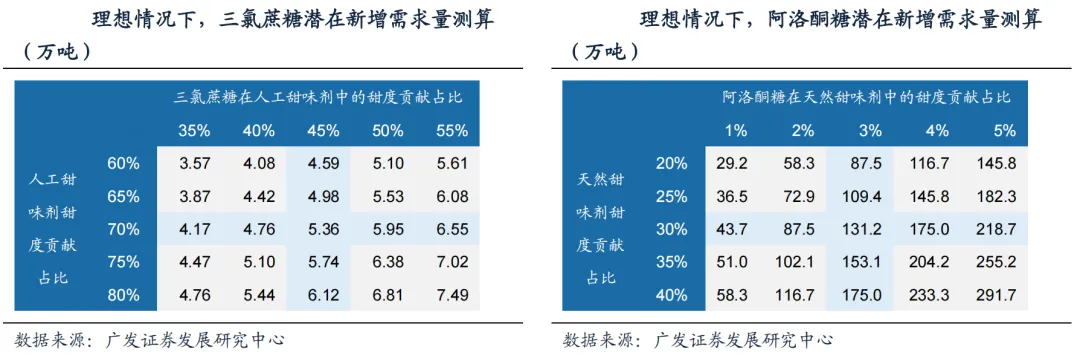
基于代糖对蔗糖的替代比例,我们对全球代糖市场空间进行敏感性测算:
核心假设:
•基于美国农业部和世界银行数据,2024年全球人均糖消费量59.35克/日,总人口81.42亿人;
•世卫组织推荐人均添加糖摄入量25克/日,理论上可替代的蔗糖消费量约1.02亿吨;
基于三氯蔗糖相对甜度600,阿洛酮糖相对甜度0.7,对于三氯蔗糖及阿洛酮糖的潜在新增需求量进行了敏感性分析测算:
五、厄尔尼诺对糖价与代糖经济性的催化
2026 年超强厄尔尼诺事件预期,是代糖产业重要的外部景气催化变量。其核心传导逻辑为:通过扰动全球食糖主产区气候推升蔗糖价格,持续放大代糖相对于蔗糖的 “甜价比” 优势,将下游企业的配方替代从 “健康营销选项” 转变为 “成本优化刚需”;同时对代糖上游原料成本形成双向扰动,整体呈现 “需求催化大于成本压力” 的净利好效应,头部企业受益更为显著。
5.1气候冲击路径:主产区同步承压,全球糖价中枢上移
食糖是对厄尔尼诺最敏感的大宗商品之一,本次超强厄尔尼诺通过 “南涝北旱” 的气候模式,对全球核心产糖区形成全方位冲击,2026/27 榨季全球食糖供需由过剩转向短缺的预期持续强化。
•主产区减产预期强化:泰国作为全球第二大食糖出口国,受持续高温干旱影响最为直接,泰国糖业协会预计 2026/27 榨季产量将跌破 1000 万吨,较上一榨季减少超 200 万吨,降幅超 16%;印度受季风降雨不足影响,甘蔗单产与含糖率双降,机构普遍将新榨季产糖预期下调至 2790-2930 万吨,且出口禁令持续收紧;欧盟遭遇持续高温干旱,甜菜种植面积与单产双降,产量预计降至 1500 万吨以下;巴西中南部虽整体丰产,但强降雨导致收割压榨进度受阻,9 月上半月食糖产量同比锐减 41.6%,叠加高油价驱动甘蔗向乙醇分流,制糖比持续走低,进一步收缩食糖供给弹性。
国际糖价提前反应,国内温和传导:资本市场已提前定价减产预期,ICE 11 号原糖期货自 2026 年 7 月底以来累计涨幅超 25%,创下近 19 个月新高。国际糖业组织(ISO)预计 2026/27 榨季全球糖市存在约 26 万吨供应缺口,StoneX 等机构则将缺口预期上调至 170 万吨。国内市场方面,由于当前工业库存处于高位、新榨季增产预期较强,国际糖价的传导相对温和,2026 年 8 月以来国内白糖期货涨幅约 7%,但中长期看,外糖持续高位将逐步抬升国内糖价中枢,直接增加食品饮料企业的蔗糖采购成本。
5.2经济性催化:甜比价持续走阔,配方替代从 “可选” 变 “刚需”
糖价上行最核心的影响,是显著提升了代糖的 “甜价比”(单位成本可获得的甜度倍数),让代糖替代的经济账更加划算,倒逼下游企业加速配方迭代。
•甜价比优势边际放大:从单位甜度成本看,蔗糖价格每上涨 1000 元 / 吨,其甜价比就会相应下降,代糖的成本优势就进一步放大。以国内市场测算:当白糖现货价从 5500 元 / 吨上涨至 6500 元 / 吨时,蔗糖的单位甜度成本上升约 18%。对比之下,高倍人工代糖原本就具备极致的成本优势 —— 三氯蔗糖、安赛蜜的单位甜度成本仅为蔗糖的 3% 左右,糖价上涨后优势进一步巩固;天然代糖原本因绝对单价偏高,性价比是渗透瓶颈,糖价上涨带来的边际改善更为明显:赤藓糖醇的甜度当量成本与蔗糖的比值从约 1.5 倍收窄至 1.3 倍以内,阿洛酮糖的甜度当量成本差距也同步收窄,下游客户的接受度显著提升。
•企业降本动力显著增强:对于饮料、烘焙、糖果等用糖大户,蔗糖通常占原料成本的 10%-20%,糖价持续上涨会直接挤压利润空间。此前企业切换代糖配方更多出于健康化升级、品牌营销的考量,替代节奏偏慢;而在糖价高位运行的背景下,代糖替代同时具备 “产品健康升级 + 原料成本优化” 双重价值,企业研发投入与配方切换的投资回报率显著提升。尤其是对成本敏感的大众价位产品、区域型品牌,替代节奏明显加快,从 “高端无糖线试水” 转向 “全产品线逐步替换”。
•替代场景边界持续拓宽:糖价上涨前,代糖主要集中在无糖饮料、功能性食品等细分赛道;随着经济性改善,代糖开始向传统高糖品类渗透,包括瓶装茶饮、果汁饮料、烘焙糕点、糖果、调味品、腌制食品等,应用边界不断拓宽。
5.3品种分化:高倍代糖稳受益,天然代糖弹性更大
不同代糖品类受糖价上涨的催化程度存在明显差异,呈现 “人工代糖盈利修复、天然代糖需求提速” 的分化格局。
•人工高倍甜味剂:成本托底 + 需求扩容,盈利修复明确:三氯蔗糖、安赛蜜等品种本身甜价比极高,糖价上涨进一步巩固其成本优势,需求端保持稳健增长;同时其上游原料如氯化亚砜等受环保与化工周期影响价格走强,对产品价格形成成本支撑。例如 2026 年安赛蜜价格已从年初低位回升至 6 万元 / 吨,正是糖价上行与原料涨价共同推动的结果,行业盈利水平持续修复。
•天然代糖:性价比边际改善,需求弹性更大:赤藓糖醇、阿洛酮糖等天然代糖单价较高,此前性价比是渗透的核心短板,糖价上涨对其经济性的边际改善更为显著,需求弹性更大。尤其是阿洛酮糖,原本主要应用于高端烘焙、健康食品等价格不敏感场景,随着糖价上行,中端烘焙、糖果品类的替换门槛大幅降低,有望加速放量。
•复配糖方案需求同步增长:糖价上涨推动企业更多采用 “高倍代糖 + 天然代糖” 的复配方案,在控制总成本的前提下优化口感、强化 “天然健康” 的产品宣称,复配糖厂商直接受益于配方需求的多元化。
5.4双向影响:原料成本压力与需求催化的对冲
需要客观看待的是,厄尔尼诺对代糖产业并非单向利好,同时也会通过原料端形成一定成本压力:天然代糖的上游原料为玉米淀粉、果糖等,厄尔尼诺推高全球粮食价格,会带动淀粉、果糖成本上行,压缩天然代糖企业的利润空间;人工代糖的化工原料也受能源价格、产业链供需影响存在波动风险。
但综合来看,糖价上涨带来的需求扩容与价格传导能力,显著大于原料成本上涨的压力。头部代糖企业凭借规模效应、一体化产业链布局与精细化成本管控,能够更好地消化原料波动,充分享受糖价上行带来的替代红利,行业集中度有望进一步提升。
5.5传导时滞与景气周期
从产业传导节奏看,糖价上涨对代糖需求的拉动存在 3-6 个月的时滞:下游企业需要经历配方调整、口味测试、供应链验证、小批量试产等流程,因此代糖企业的订单改善通常滞后于糖价上涨。若 2026 年下半年糖价维持高位运行,预计 2027 年上半年代糖行业订单将出现明显增长,行业景气度持续上行。
六、 风险提示
1.政策落地不及预期风险:糖税政策尚未有官方明确时间表,若政策推进缓慢,将影响行业催化节奏与增长预期。
2.行业竞争加剧风险:阿洛酮糖等新品类吸引大量企业布局,若产能集中释放而市场培育不及预期,可能引发价格战,压缩企业盈利空间。
3.上游成本波动风险:玉米、果糖等农产品价格受气候、供需影响波动较大,将直接影响代糖企业生产成本与盈利水平。
4.食品安全风险:代糖作为食品原料或添加剂,受到严格监管,若出现食品安全事件或负面舆情,将冲击行业需求与企业估值。
5.宏观经济不及预期风险:若宏观经济复苏乏力,消费力恢复缓慢,可能影响无糖饮料等高可选消费品类的扩张速度。
6.技术替代风险:若出现更优性能的新一代甜味剂技术,可能对现有代糖品类形成替代冲击。



发表评论
发表评论: